
Die Preisinflation galoppiert, und bislang leugnen die Zentralbanken dies. Es ist jedoch zunehmend schwer vorstellbar, wie die geldpolitischen Planer die Unterdrückung der Zinsen noch viel länger fortsetzen können. Es kann nur ein Ergebnis geben: Die Märkte, also die von nichtstaatlichen Akteuren bestimmten Preise, werden die Zentralbanken im Sommer zur Kapitulation bei den Zinsen zwingen.
Weitgehend unbemerkt bremst China bewusst seine Wirtschaft, was einen inflationären Dollar zum Einsturz bringen wird, sofern die USA ihn nicht durch Zinserhöhungen verteidigen. Bewusst? Mit ziemlicher Sicherheit, denn im Rahmen seiner Strategie trägt China den Finanzkrieg mit den USA auf die Devisenmärkte.
Die Anleiherenditen werden steigen, und die zehnjährige US-Staatsanleihe wird eine Rendite von 2 % weit hinter sich lassen. Die Aktienmärkte werden die Gefahr spüren, und es könnte sich herausstellen, dass der Mai einen Höhepunkt der Werte von Finanzanlagen markiert – und diese den Kryptowährungen in erhebliche Bärenmärkte folgen.
Einleitung
Es gibt eine alte Börsenweisheit: „Sell in May and go away“, also im Mai verkaufen und sich zurückziehen. Bei den Kryptowährungen hat sie sich bereits bewährt: Der Bitcoin hat sich zeitweise mehr als halbiert, und Ethereum verlor zwischen dem 10. und 19. Mai 57 %. Die Marktstimmung bei Kryptowährungen hat sich grundlegend gewandelt.Auch bei Aktien könnte sich der 10. Mai, der bislang den Höchststand des S&P 500 Index markiert, als Beginn ihres Rückgangs erweisen. Dafür ist es jedoch noch zu früh. Wir wissen allerdings, dass seit der beispiellosen Verwässerung der Kaufkraft der wichtigsten Währungen seit März 2020 die Rohstoffpreise erheblich gestiegen sind, die globale Logistik gestört ist und die Verbraucherpreise überall rasch steigen. Diese Kombination wird zwangsläufig zu höheren Zinsen führen. Wie in solchen Zeiten üblich, wünschen Zentralbanker und Marktoptimisten diese Realität jedoch weg.
Erst letzte Woche teilte uns das Board der Federal Reserve Folgendes mit:
„Der Ausschuss strebt auf längere Sicht eine maximale Beschäftigung und eine Inflationsrate von 2 Prozent an. Da die Inflation anhaltend unter diesem längerfristigen Ziel liegt, wird der Ausschuss eine Inflation anstreben, die für einige Zeit moderat über 2 Prozent liegt, sodass die Inflation im Durchschnitt über die Zeit 2 Prozent beträgt und die längerfristigen Inflationserwartungen fest bei 2 Prozent verankert bleiben. Der Ausschuss geht davon aus, so lange an einer akkommodierenden Geldpolitik festzuhalten, bis diese Ergebnisse erreicht sind.“
Zwei Prozent, zwei Prozent, zwei Prozent und zwei Prozent. Offensichtlich verschließen die mächtigsten geldpolitischen Planer der Welt vorsätzlich die Augen vor der Realität. In einem Interview mit Greg Hunter von USAWatchdog.com in dieser Woche bezifferte John Williams von Shadowstats.com, der den US-Verbraucherpreisindex ohne Anpassungen berechnet, die aktuelle Preisinflation auf über 11 %.[i] Kommen seine Zahlen der Realität näher, baut sich ein gewaltiger Zinsschock auf, der die Märkte wahrscheinlich ohne große Vorwarnung treffen wird.
Zentralbanken zögern stets, die Zinsen anzuheben, und werden deshalb grob auf dem falschen Fuß erwischt. In der oben zitierten Erklärung der Fed bleibt das monatliche QE-Stimulusprogramm von 120 Mrd. US-Dollar unerwähnt, das weiterhin Finanzblasen aufbläht und dem System noch mehr Inflation zuführt. Zudem kann die Fed nicht aufhören zu inflationieren. Solange die Zinsunterdrückung und das QE nicht aufgegeben werden, wird das sichere Ergebnis eine Hyperinflation sein. Man kann argumentieren, dass sich der Dollar bereits auf diesem Weg befindet und seine Kaufkraft sich erst am Anfang des Zusammenbruchs befindet.
Die Vorstellung, die Beibehaltung des QE-Stimulus und der Nullzinsen diene der Wirtschaft, ist Unsinn. Die Fed verfolgt zwei ungeschriebene Ziele, die Vorrang vor der Wirtschaft haben: eine verschwenderische Regierung so günstig wie möglich zu finanzieren und die Blase bei den Finanzanlagen aufgebläht zu halten. Deshalb kann sie es sich nicht leisten, die Schrecken einer Zinsanhebung und einer Verringerung der monatlichen Geldschöpfung in Betracht zu ziehen, deren Ziel es ist, die Finanzblasen weiter aufzublasen. Unter diesen Umständen werden die Märkte selbst, als die kollektive Preisbildung für alles durch nichtstaatliche Akteure, den staatlichen Stellen die Kontrolle über die Preise von Finanzanlagen letztlich entreißen.
Zu den nichtstaatlichen Akteuren zählen sowohl ausländische als auch inländische Anleger, die getrennt betrachtet werden müssen, da ihre Beweggründe sich in wichtigen Punkten unterscheiden. Laut den TIC-Statistiken des US-Finanzministeriums belaufen sich die ausländischen Bestände an auf Dollar lautenden Finanzanlagen und Bankeinlagen auf 30 Billionen US-Dollar und damit auf das Anderthalbfache des amerikanischen BIP. Allein der Anteil des Privatsektors beträgt 22 Billionen US-Dollar. Wenn der handelsgewichtete Dollarindex ein Maßstab ist, dämmert dieser Anlegergruppe möglicherweise gerade erst, dass der Dollar an Kaufkraft verliert, und zwar nicht nur gegenüber Industrierohstoffen und Grundstoffen, sondern auch gegenüber konkurrierenden Währungen. Der übermäßig stark gehaltene Dollar fällt seit über einem Jahr und wird weiter nachgeben, wenn ausländische Anleger ernsthaft damit beginnen, ihre auf Dollar lautenden Finanzanlagen zu verkaufen – einschließlich Aktien.
Bislang sehen sie abgesehen von Rohstoffen möglicherweise keine andere Währung, die klare Vorteile gegenüber dem Dollar bietet, doch das wird sich mit einem von der Inflation geprägten Ausblick ändern. Es ändert sich auch durch Chinas Politik der Kreditbeschränkung, eine Geldpolitik, die in scharfem Gegensatz zu der reflationistischen Politik westlicher Regierungen steht.
William Shakespeare prägte in Der Sturm den Begriff „sea-change“ als Ersatz für den Gezeitenwechsel. Die darauffolgende Zeile lautete „Into something rich and strange“ („in etwas Reiches und Seltsames“). Bitcoin-„Hodler“ werden sich mit dem Seltsamen identifizieren. Was den Reichtum betrifft, hat sich ihr Vermögen jedoch erheblich zum Schlechteren gewendet. Indem die Fed sich weigert, den Dollar zu schützen, und die Folgen ihrer fortgesetzten Geldmengenausweitung ablehnt, bereitet sie die konventionelleren Märkte auf ein ähnliches Preisergebnis vor, wie es derzeit die Kryptowährungen erleiden.
Der Irrtum, Vermögen durch Gelddrucken zu bewahren
Das empirische Beispiel dafür, wie man eine Fiat-Währung zerstört, indem man eine Geldpolitik verfolgt, die Vermögenswerte aufbläht, hat uns John Law geliefert, der Proto-Keynesianer, der 1720 versuchte, seine Mississippi-Blase durch das Drucken von Geld am Leben zu halten. Dank der Dominanz des US-Dollars wiederholt die Fed Laws Politik im globalen Maßstab, offenbar ohne sich der Folgen bewusst zu sein. 1720 überlebte Laws Unternehmen, obwohl der Aktienkurs des Mississippi-Unternehmens von einem Höchststand von 12.000 Livres auf etwa 3.000 einbrach. Nicht überlebt hat die Währung, der französische Livre, der binnen etwa sechs Monaten nach dem Höhepunkt der Blase völlig wertlos wurde. Es scheint, als seien die Fed und andere Zentralbanken nun in einer modernen, globalen Version des John-Law-Experiments gefangen.Wer noch nicht verstanden hat, warum die Märkte und der Dollar gemeinsam fallen dürften, sollte bedenken, wie sich die Dinge von hier aus entwickeln werden. Ohne Zweifel sind die Finanzmärkte maßlos überbewertet, und ihre Zukunft wird binär, wobei beide Ausgänge negativ sind. Nehmen wir an, die Optimisten haben mit einer nachhaltigen, ausgabengetriebenen Erholung nach dem Lockdown recht. In diesem Fall werden sich die Zinsen „normalisieren“, die Anleiherenditen steigen und die Aktienbewertungen unter Druck geraten. Jeder Bärenmarkt in einem normalen Kreditzyklus entsteht aus solchen Bedingungen.
Nehmen wir alternativ an, dass die Erholung nach dem Lockdown durch steigende Preise behindert wird, die Folge einer mangelnden Produktion, um die monetär aufgeblähten Ausgaben zu bedienen, sowie der Unfähigkeit, dieses Ungleichgewicht durch Just-in-time-Fertigungskonzepte auszugleichen, die dem größten Logistikdebakel aller Zeiten ausgeliefert sind. Hinzu kommt ein Mangel an Bankkredit zur Finanzierung der Produktion, weil den Banken die Bilanzkapazität ausgegangen ist.
Beide Ausgänge werden die Finanzwerte untergraben, weil sie gemeinsam zu höherer Preisinflation und unausweichlich zu höheren Zinsen führen. Doch die Fed und ihre Mitstreiter bei der EZB, der BoJ und der BoE sind allesamt darauf festgelegt, ihre Anleihe- und Aktienblasen dauerhaft aufgebläht zu halten. Auf das erste Anzeichen einer Inflationskrise kann es nur eine Antwort geben: noch mehr Geld in die Finanzmärkte zu pumpen, um sie über Wasser zu halten und einen widerwilligen Zinsanstieg auszugleichen. Wenn die Zentralbanken das Tempo der auf Finanzwerte gerichteten Geldmengenausweitung nicht erhöhen, werden die Anleiherenditen und die Marktzinsen weiter steigen, und die Aktienblase wird platzen. Da es keine Alternative gibt, als die Märkte und ihren Vermögenseffekt weiter zu stützen, führt ein Anstieg des natürlichen Zinssatzes einfach zu einer Beschleunigung der Geldmengenausweitung. Die Vorstellung eines Börsencrashs wie 1929–32 an der Wall Street wird die Entscheidungsträger verfolgen, wenn sie nicht schnell genug handeln, um die zusätzliche Währung bereitzustellen.
Denn Tatsache ist, dass die Manipulation der Märkte durch Geldmengenausweitung eine immer schnellere Entwertung erfordert, um die Illusion aufrechtzuerhalten. Doch im besten Fall verschiebt das Opfer der Währung die Dinge nur vorübergehend. Genau das hat Richard Cantillon, der irisch-französische Bankier und Zeitgenosse von John Law, 1719 erkannt: Der sicherste Weg, vom Platzen einer Blase zu profitieren, war nicht, sie leerzuverkaufen, sondern die ungedeckte Währung, was er in London und Amsterdam zugunsten metallgedeckter Alternativen tat.
Heute gibt es keine metallgedeckten alternativen Währungen mehr; die Deckung aller Währungen ist der US-Dollar, dem dasselbe Schicksal droht wie Laws Livre. Eine weitere wichtige Lehre aus dem Trugschluss, Vermögen durch Gelddrucken und das Aufblähen von Finanzwerten zu erhalten, ist, dass es keines schrittweisen und sich beschleunigenden Kaufkraftverlusts durch eine Politik fortgesetzter Entwertung bedarf, um die Währung nach einem festen Muster zu untergraben, wie Monetaristen annehmen würden. Statt zunächst von steigenden Preisen für Waren und Dienstleistungen getrieben zu sein, ist der Zusammenbruch von Währungen anfänglich an den der Finanzwerte gekoppelt, weniger an die Güterpreise. Statt eines evolutionären Prozesses kann er sehr viel abrupter verlaufen, verbunden mit einem überwältigenden Börsencrash.
Obwohl die Ereignisse gleichzeitig ablaufen, leiden die Hauptnutzer einer kollabierten Währung, ihre inländischen Akteure bei den täglichen Einkäufen, erst nach einer Finanzkrise unter den vollen Auswirkungen. Sie sehen nicht nur die Preise für lebensnotwendige Güter steigen, was sie fälschlicherweise der vorangegangenen Finanzkrise zuschreiben könnten, sondern auch die Zinsen steigen. Mainstream-Ökonomen werden allen erklären, dass höhere Zinsen die Nachfrage dämpfen und ohne weitere Stimuli noch mehr Unternehmen scheitern werden. Die Inflation, womit sie steigende Preise meinen, werde aufgrund der sinkenden Nachfrage nur vorübergehend sein, und sie drängen die Behörden, die Geldschöpfung beizubehalten und sogar zu erhöhen, um die Wirtschaft anzukurbeln und einen Einbruch zu verhindern.
Was Ökonomen, Anleger und der Normalbürger erst zu spät im Verlauf begreifen, ist, dass es sich um den Zusammenbruch der Kaufkraft einer ungedeckten Staatswährung handelt, was eine völlig andere Lösung erfordert. Die oft zitierte Redewendung, Fiat-Geld beruhe auf Vertrauen und Kredit in die Regierung, hat am Ende doch eine Bedeutung.
Nachdem die ausländischen Halter verkauft haben, sind es die tatsächlichen Nutzer einer Währung, die ihren Konsum damit bezahlen, die als Letzte erkennen, dass die Währung vollständig zusammenzubrechen droht und dass sie sie gegen alles eintauschen sollten, was sie kaufen können. Dieses Endergebnis ist sicher, solange die Zentralbank ihre inflationäre Politik fortsetzt.
An diesem Endpunkt erlebt die Wirtschaft einen Crack-up-Boom. Wenn und sobald sie es sich leisten können, kaufen die Menschen sogar Aktien und Immobilien, nur um aus der Fiat-Währung herauszukommen. Doch beide Anlageklassen werden, gemessen in einer sich rasch entwertenden Währung, bereits erheblich gefallen sein, bevor dieser Zustand eintritt.
Die Zinsen steigen bereits
In unserer Analyse haben wir höhere Zinsen als den Auslöser identifiziert, der die Blase bei den Finanzvermögenswerten zum Platzen bringen wird. Zwar halten die westlichen Zentralbanken die sehr kurzfristigen Zinsen weiterhin niedrig, doch steigen die Zinsen, soweit sie die Kreditkosten widerspiegeln, bereits, wie der Chart der zehnjährigen US-Staatsanleihe in Abbildung 1 zeigt.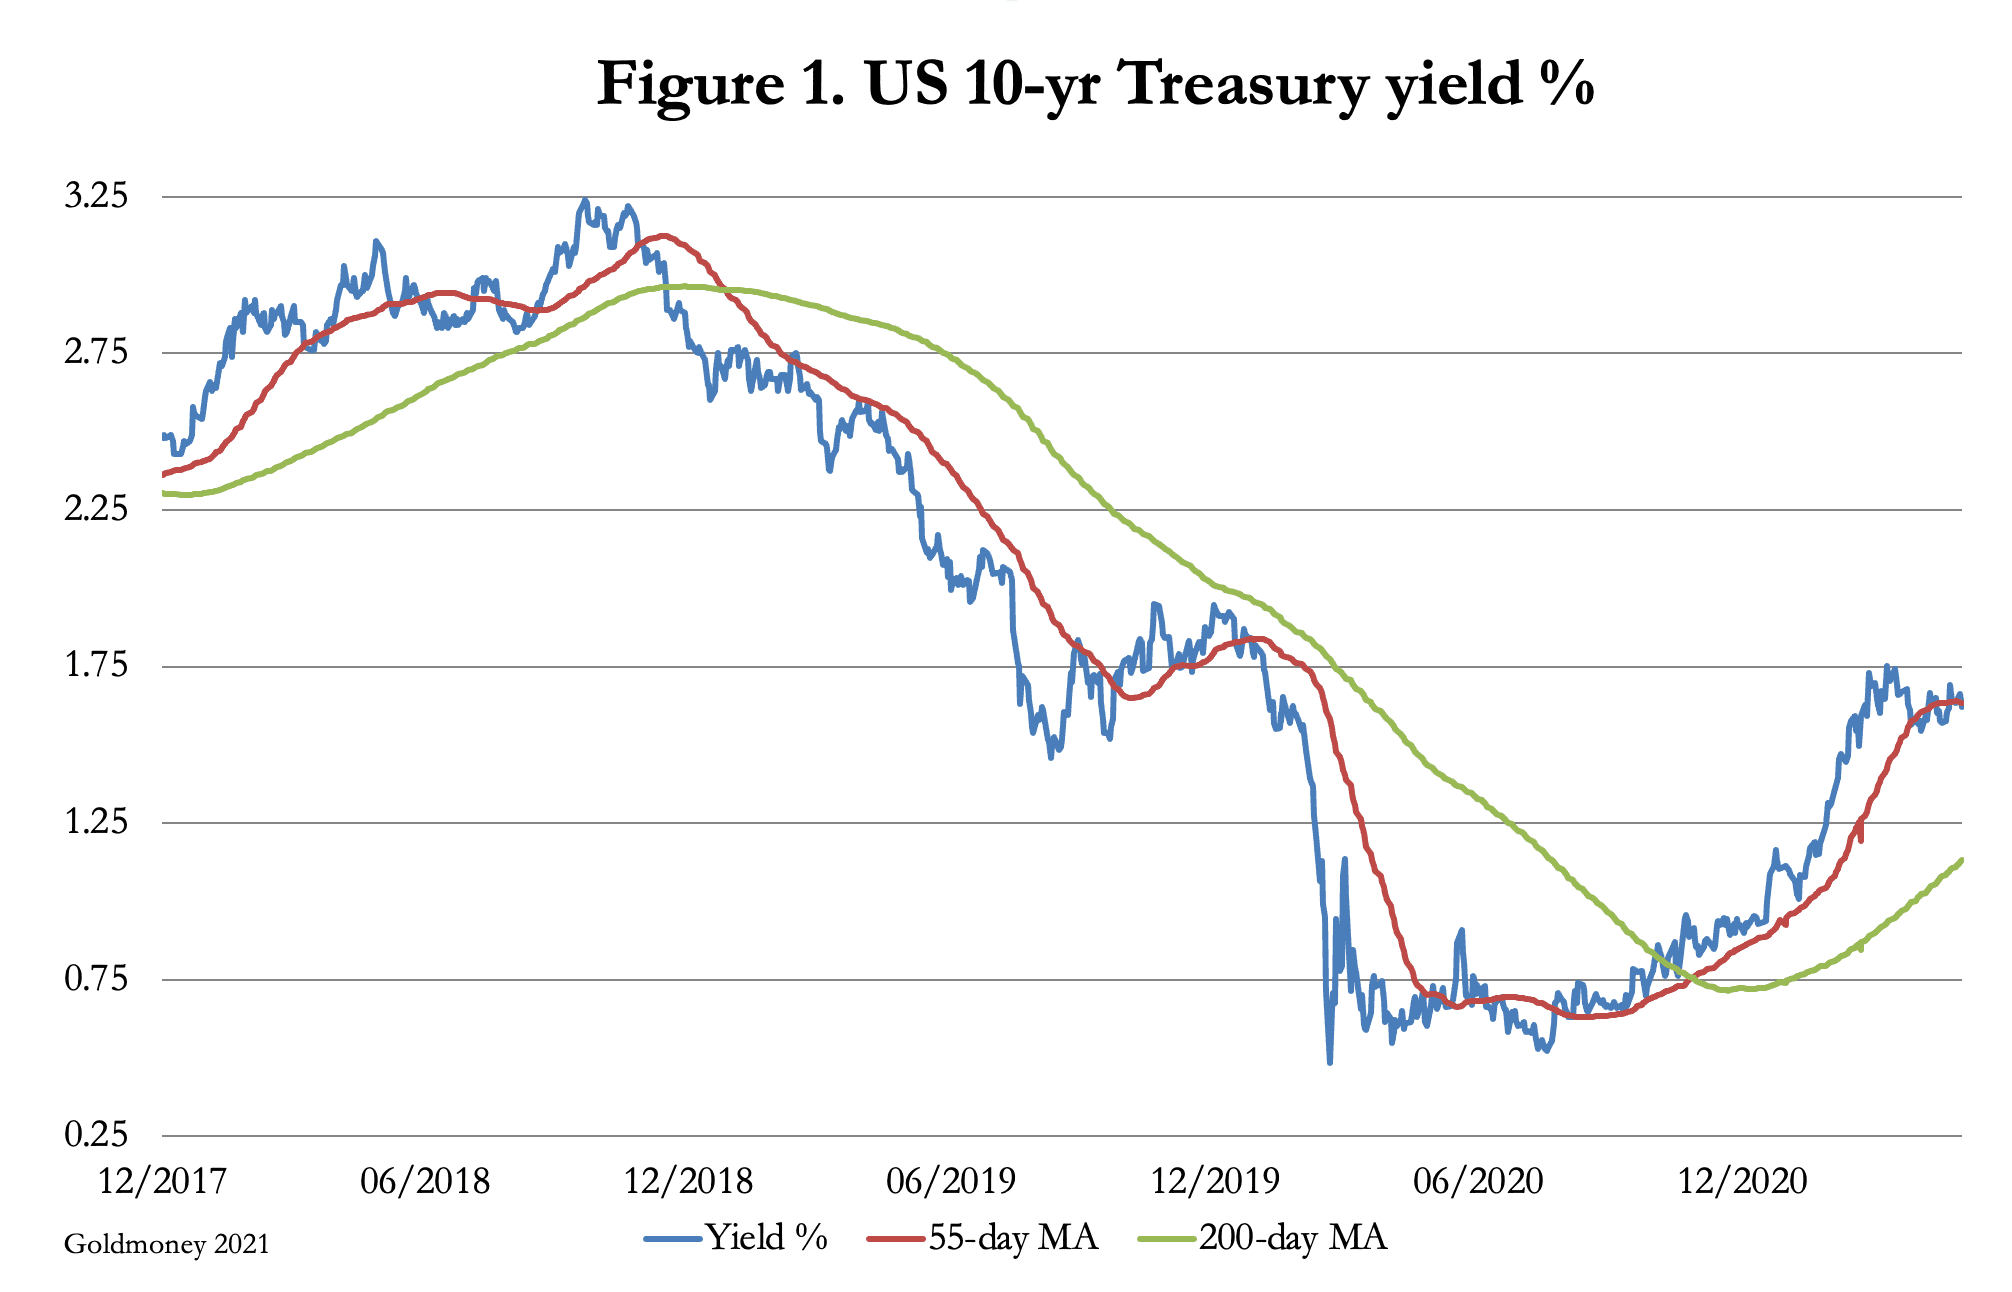
Der anfängliche Anstieg der Rendite von 0,48 % im März 2020 hat die Begeisterung für die Aktienmärkte bislang nicht gedämpft. Das ist normales zyklisches Verhalten, denn die Anleiherenditen steigen in der Regel während der letzten Phase eines Aktien-Bullenmarktes. Und die aktuelle und voraussichtlich letzte Phase steigender US-Aktien – und der meisten anderen – begann erst wenige Tage nach der niedrigsten Rendite am 9. März 2020.
Die Anlagepsychologie für Aktien wird in solchen Zeiten positiv. Ein moderater Anstieg der Anleiherenditen wird als Beleg für verbesserte Konjunkturaussichten und nicht als Warnsignal gewertet. Das rückwärtsgewandte Anlage-Establishment fürchtet die Inflation noch nicht, die es naiv als steigende Preise versteht. Die Beteiligung der Öffentlichkeit nimmt zu, in der festen Überzeugung, dass der Markt steigt. Dies spiegelt sich in der Kreditaufnahme zur Hebelung bullischer Renditen wider, deren aktueller Stand in Abbildung 2 dargestellt ist.
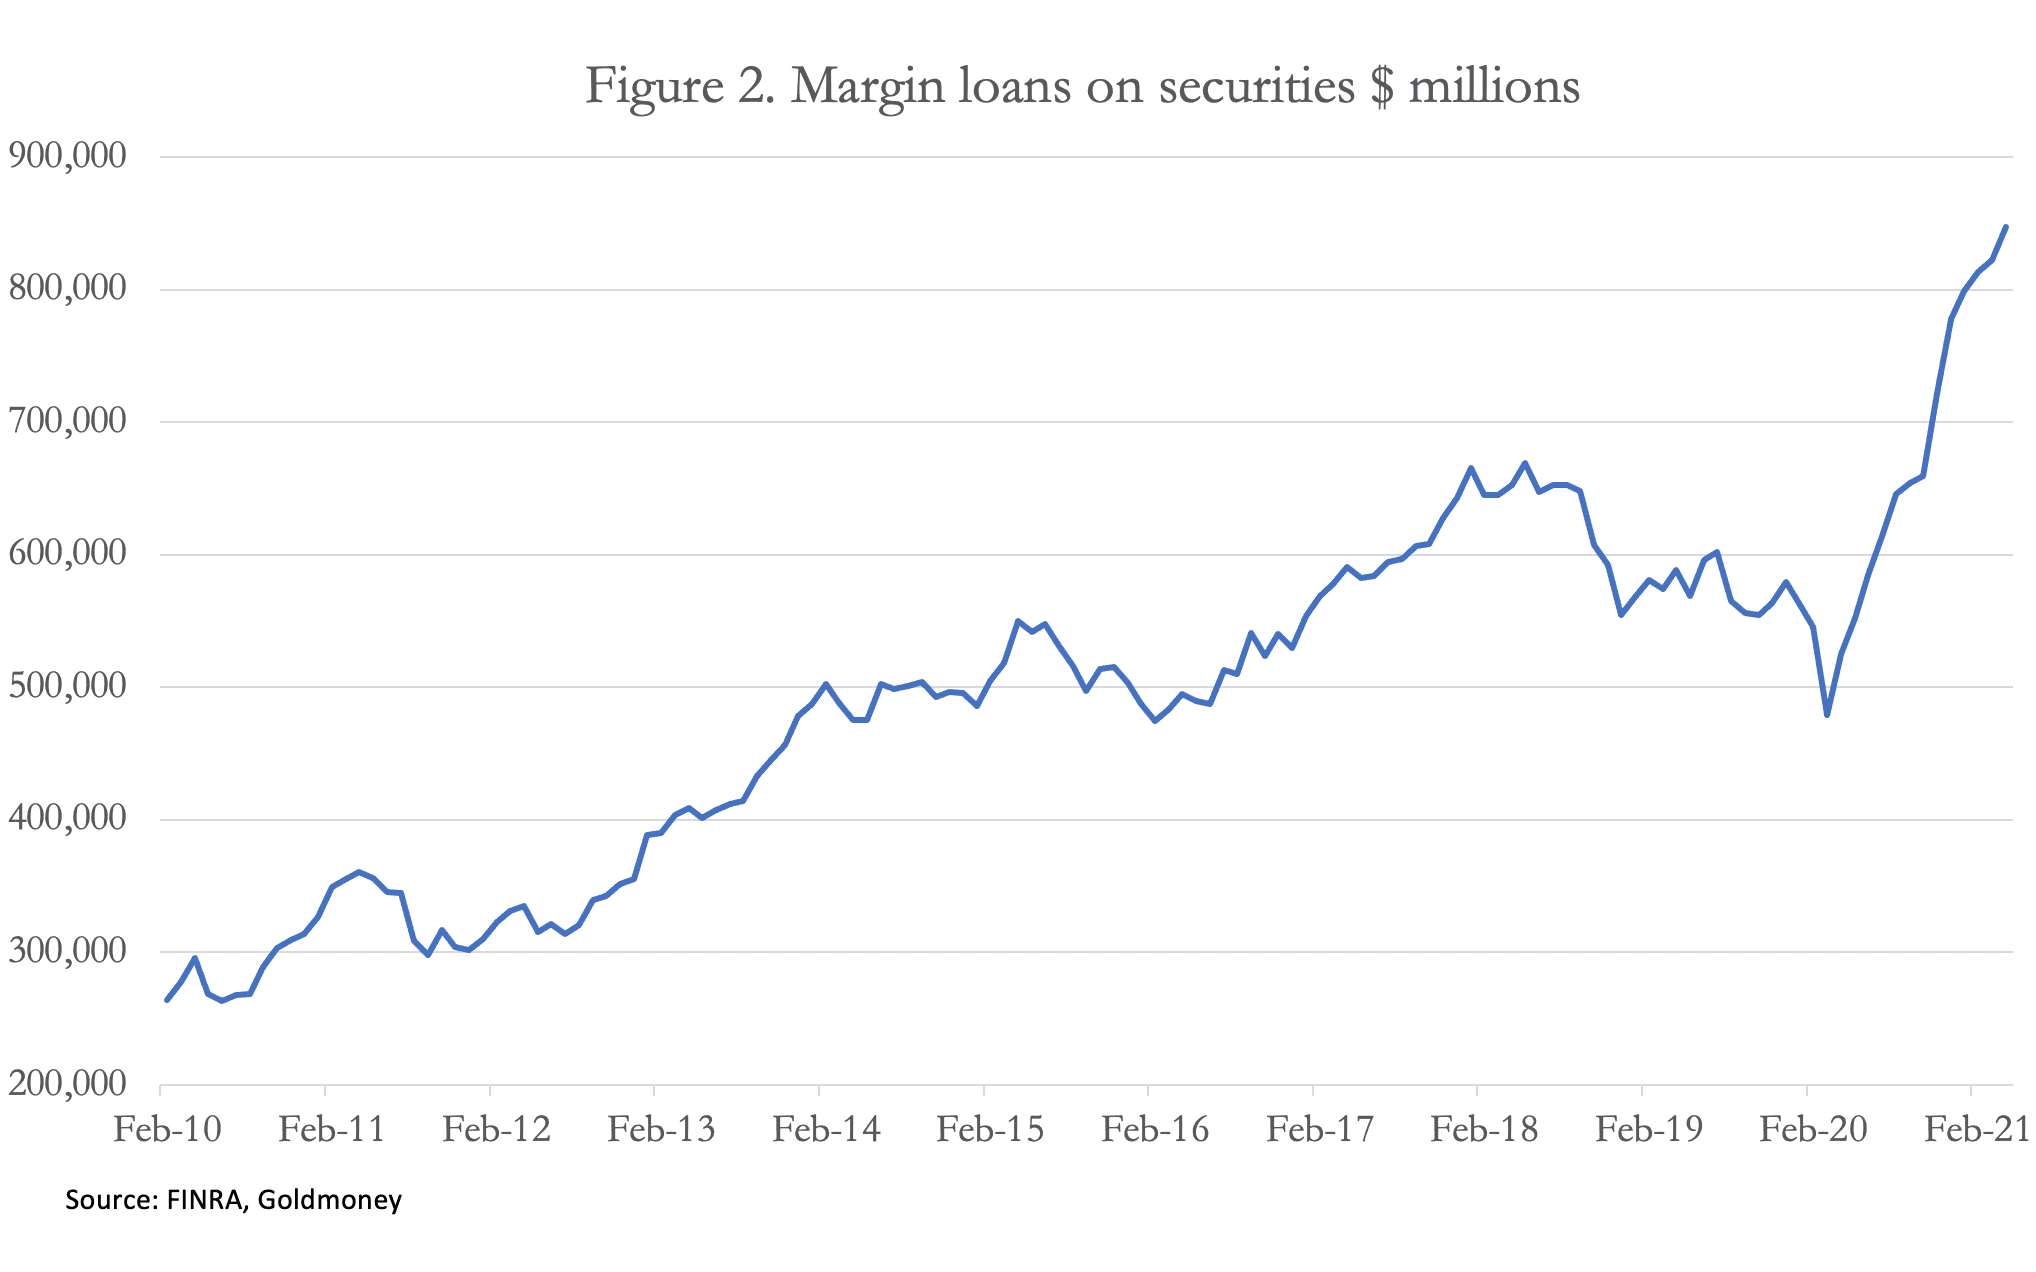
Abbildung 2 ist ein alarmierendes Abbild der bullischen Mentalität der Anleger, doch nur sehr wenige Marktteilnehmer schenken ihr Beachtung. Darüber hinaus gibt die monatliche QE-Zufuhr der Fed von 120 Mrd. US-Dollar in die Finanzmärkte allen enormes Vertrauen, dass sie fortgesetzt wird.
Es ist die Auflösung dieses Massenwahns, die stets in einen nachfolgenden Bärenmarkt mündet. Die Ursache liegt offen zutage. Ein zweiter Anstieg der Anleiherenditen, getrieben von steigenden Preisen für Güter, die vom Anlage-Establishment wie von der Öffentlichkeit so beharrlich ignoriert werden, bahnt sich an. Und es ist fast immer der zweite Anstieg der Anleiherenditen, der zyklische Bärenmärkte auslöst. Doch der US-Aktienmarkt agiert nicht im globalen Vakuum: Von ihren insgesamt 30 Billionen US-Dollar haben Ausländer 10,7 Billionen US-Dollar in US-Aktien investiert.[ii] Angesichts der Aussagen der Abbildungen 1 und 2 sind sie zudem stark von der Aussage der nachstehenden Abbildung 3 betroffen, dem handelsgewichteten Index des Dollars.

Seit Ende März 2020, als der handelsgewichtete Dollarindex (TWI) zu fallen begann, wurden Kursgewinne von 90 % beim S&P 500 durch einen Rückgang des TWI um 12,6 % ausgeglichen. Und angesichts der ausgabenfreudigen Politik von Präsident Biden deutet der Chart darauf hin, dass ausländische Anleger mit einem bedeutenden Durchbruch des TWI nach unten konfrontiert sein werden und dass der unweigerlich folgende zyklische Anstieg der Anleiherenditen für sie zu einem doppelten Verlust auf ihre Bestände an US-Aktien führen wird. Wenn sie nicht rasch handeln, könnten sich Finanzbeteiligungen in ausländischem Besitz schlicht in Verluste auflösen.
Der handelsgewichtete Dollarindex ist sehr stark zugunsten des Euro gewichtet, daher sind auch die Aussichten für Letzteren wichtig. In der Eurozone steigt die Konsumnachfrage derzeit so schnell wie seit der großen Finanzkrise nicht mehr, ohne dass eine ausreichende Produktion zur Deckung vorhanden wäre. Folglich sind die Aussichten für die Preisinflation mindestens ebenso gefährlich wie beim Dollar. Der Unterschied besteht darin, dass die EZB weiterhin einen negativen Einlagenzins beibehält, sodass Anleiherenditen und Zinsen von einer niedrigeren Basis aus steigen. Gerade diese Aussicht dürfte einen übermäßig stark gehaltenen Dollar gegenüber einem vergleichsweise untergewichteten Euro verwundbar machen. Eine ähnliche Situation besteht beim japanischen Yen.
Der vielleicht wichtigste Währungskurs wird jedoch der des chinesischen Yuan sein. Im vergangenen September begann China, überschüssige Kredite schrittweise einzudämmen, was bis heute anhält. Die wenigen westlichen Analysten, die davon wissen, führen diese Politik auf zyklische Faktoren zurück, als Versuch, eine Überhitzung der chinesischen Wirtschaft nach früheren Konjunkturmaßnahmen zu verhindern. Ihnen ist auch bewusst, dass sich eine straffere Geldpolitik in China in einem stärkeren Yuan niederschlagen wird, was die Wechselkurse möglicherweise destabilisiert.
Darüber hinaus ist es für China sinnvoll, derzeit übermäßig im Dollar engagierte Anlagegelder anzuziehen, indem es ein klares Signal sendet, dass der Yuan die stärkere Währung ist. Es wäre Chinas Antwort auf Amerikas versuchte Zerstörung der Verbindung Hongkong–Shanghai Connect für Investitionen aus dem Ausland durch die gezielte Destabilisierung Hongkongs. Und es würde zudem die US-Kapitalmärkte von ausländischen Mitteln entblößen und eine frühe Anhebung der Dollarzinsen erzwingen, mit der die US-Behörden einen Kollaps des Dollars zu verhindern versuchen.
Die Schlussfolgerung kann nur lauten, dass der Umschwung, der die Kapitalmärkte treffen wird, sowohl weithin unerwartet als auch plötzlich kommen wird. Das Ausmaß seiner finanziellen Wucht wird die aufgelaufene Differenz zwischen der zunehmenden staatlichen Marktmanipulation samt den dadurch erzeugten Illusionen und der wirtschaftlichen und monetären Realität widerspiegeln. Die Zinsen werden nicht bei einigen wenigen Prozent aufhören zu steigen. Geht man von John Williams’ Schätzung einer Preisinflation von 11 % als Ausgangspunkt aus, werden die Märkte die Zinsen in Richtung entsprechender Niveaus treiben. Zahlreiche verschuldete Unternehmen werden schon zuvor vom Scheitern bedroht sein, was sich unweigerlich in den Bewertungen am Aktienmarkt niederschlagen wird. Der althergebrachte Mythos, die Anlageklasse Aktien biete Schutz vor Inflation, wird widerlegt werden.
Das Verhältnis zwischen Immobilien und Aktien
Eine weitere Anlageklasse, der häufig ein Schutz vor einer kollabierenden Währung zugeschrieben wird, ist Immobilienvermögen. Auf persönlicher Ebene werden sowohl ertragbringendes Agrarland als auch Wohnimmobilien häufig genannt. Ihr Besitz erfordert jedoch zusätzliche Mittel, um sie auch durch eine Inflationskrise hindurch zu behalten. Welche Mittel erforderlich sind, hängt wiederum von den Merkmalen und der Dauer der Störung der Wirtschaftstätigkeit ab.In einem normalen Kreditzyklus reagieren Aktien in den frühen Phasen steigender Preisinflation empfindlicher auf die Bedrohung durch steigende Zinsen als Wohnimmobilien. Einzelne Anleger erkennen tendenziell schneller, dass fallende Aktienkurse wenig oder gar keinen Schutz vor einer Inflationsgefahr bieten, denn die dadurch ausgelösten Zinserhöhungen gelten als nachteilig für die Geschäftsaussichten, aber nicht als so gravierend, dass sie die Werte nichtfinanzieller Vermögenswerte untergraben würden. Es gibt einige Ausnahmen, etwa Minenaktien, doch ansonsten trifft diese Aussage im Allgemeinen zu.
Folglich wenden sich die Menschen nichtfinanziellen Vermögenswerten zu, um sich vor Inflation zu schützen, und der prominenteste davon ist Immobilienvermögen, vor allem Wohnimmobilien und Agrarland. Hinzu kommen in der Regel begünstigende Faktoren, etwa der Wegfall der Kapitalertragsteuer für Eigentümer, die ihre Wohnimmobilie selbst bewohnen. Zudem werden Ersterwerber von den Regierungen häufig subventioniert.
Wohnimmobilien haben bereits einen Boom erlebt, getragen von sehr niedrigen Zinsen und dem weit verbreiteten Wunsch, aus den großen Ballungsräumen wegzuziehen, ausgelöst durch die Lockdowns während der Pandemie. In vielen Rechtsordnungen gilt die Arbeit von zu Hause, zumindest für einen Teil der Arbeitswoche, als Zukunftsmodell; sie erhöht die in den eigenen vier Wänden verbrachte Zeit und damit deren relative Bedeutung. Bei der Mittelschicht haben sich nicht ausgegebene Mittel angesammelt. Und im Hintergrund stand die ausgesprochen großzügige Hypothekenvergabe, befeuert durch die Zinsunterdrückung der Fed und ihre auf Agency-Anleihen ausgerichteten QE-Käufe.
Die Aussichten der Wohnimmobilienmärkte ändern sich normalerweise, wenn die Hypothekenzinsen im Einklang mit steigenden Leitzinsen deutlich nach oben getrieben werden. Die Aushöhlung der Kaufkraft einer Währung, die sich in steigenden Verbraucherpreisen niederschlägt, treibt die Zinsen auf ein Niveau, das die Mehrheit der Hypothekennehmer nicht zahlen kann. Wer eine Festzinshypothek hat, erhält gewisse Entlastung, doch neue Käufer werden abgeschreckt. Darüber hinaus setzt die Inflation eine zerstörerische Vermögensübertragung aus der produktiven Wirtschaft in Gang, die deren Akteure zugunsten des Staates verarmen lässt. Unausweichlich leidet die Produktion, und die Arbeitslosigkeit steigt. Viele Eigenheimbesitzer mit Hypotheken geraten in eine negative Eigenkapitalposition und können ihre Raten nicht mehr bezahlen. Die Zahl der Zwangsvollstreckungen steigt.
Dieser Zyklus unterscheidet sich dadurch, dass der Run auf Wohnimmobilien stattgefunden hat, bevor sich die Inflationsgefahr hinreichend konkretisiert hat, um sowohl finanzielle als auch nichtfinanzielle Vermögenswerte zu untergraben. Es ist daher wahrscheinlich, dass der in den nächsten Monaten zu erwartende Anstieg der Zinsen und Kreditkosten die Preise für Wohnimmobilien gleichzeitig mit dem Ende des Aktien-Bullenmarktes belasten wird.
Doch solange Eigenheimbesitzer ihre Hypothekenzahlungen aufrechterhalten, können sie die Inflationskrise vermutlich überstehen. Wenn sie durchhalten, könnte ihre Lage durch einen nahezu vollständigen Verfall der Kaufkraft der Währung ihrer Regierung gerettet werden, der ihre Hypothekenverbindlichkeiten real weitgehend oder ganz beseitigt. Die Hypothekennehmer, die über die Mittel verfügen, ihre Zahlungen fortzuführen, werden der Krise entgehen. Stattdessen wird sie von den Hypothekengebern und deren Sparern getragen werden.
Erst dann kommt Wohnimmobilienvermögen richtig zur Geltung, indem es ein gewisses Maß an Schutz vor einem Währungskollaps bietet.
Die Rolle der Edelmetalle
Zuvor haben wir auf die Weitsicht von Richard Cantillon verwiesen, der John Laws ungedecktes Papiergeld in London und Amsterdam verkaufte und stattdessen Währungen erwarb, die sich jederzeit in Münzgeld umtauschen ließen – vor allem Pfund Sterling und Gulden.Als das Mississippi-Unternehmen zusammenbrach und den Livre mit in den Abgrund riss, erlitt übrigens auch Großbritanniens South-Sea-Blase dasselbe Schicksal; der silberne Shilling hingegen überstand die Krise. Heute gibt es keine durch Edelmetalle gedeckten Währungen mehr; stattdessen befinden sich fast alle auf einem Dollar-Standard, und der Dollar steht im Zentrum unseres Problems. Wohin der Dollar geht, werden ihm, so sollten wir annehmen, alle anderen Währungen folgen.
Auch Kryptowährungen müssen wir als unpraktikabel verwerfen. Die Zentralbanken planen eigene Versionen, und die Absicht ist, damit ihre scheiternde Geldpolitik noch schneller voranzutreiben. Zum Glück für ihre leidgeprüften Untertanen werden digitale Zentralbankwährungen angesichts der Nähe und des möglichen Ausmaßes einer Finanz- und Währungskrise wahrscheinlich nie das Licht der Welt erblicken.
Zunächst als Speicher von Kaufkraft dienend, werden Edelmetalle somit als Grundlage eines künftigen Geldes hervortreten, wie sie es in der Geschichte immer getan haben. Gold ist der einzige monetäre Vermögenswert im Besitz der Mehrheit der Zentralbanken, der kein Fiat-Geld ist – nur 24 von 130 Zentralbanken haben gemeldet, dass sie kein Gold halten, oder haben es versäumt, dem IWF Ende des vergangenen Jahres einen Bestand zu melden. Nach dem Scheitern des Fiat-Geldes wird es für einen Zentralbanker und seine politischen Dienstherren nur dann eine Möglichkeit geben, in einer Geldform mit tatsächlicher Kaufkraft bezahlt zu werden, wenn der Staat seine Währung mit Gold deckt. Und selbst dann wird dies, sofern es nicht korrekt umgesetzt wird, wahrscheinlich kaum mehr als eine vorübergehende Lösung sein.
Ein häufig vorgebrachter Irrtum lautet, Gold werfe keine Zinsen ab. Daher, so die Logik, benachteiligten steigende Fiat-Zinsen die Inhaber von Gold. Das beruht jedoch auf einem Missverständnis der Rolle von Zinsen. Zinsen entschädigen einen Kreditgeber dafür, dass er sein Geld aus der Hand gibt, gleichen jede erwartete Veränderung der Kaufkraft während der Laufzeit des Kredits aus und vergüten das Risiko, Gläubiger des Kreditnehmers zu sein. Bei einer Fiat-Währung, deren Entwertung für einen Kreditgeber offensichtlich ist, ist zu erwarten, dass das Zusammenwirken dieser Faktoren zu einem hohen Zinssatz führt, der, wie in diesem Artikel dargelegt wird, höhere Dollar-Zinsen nach sich ziehen wird, um den Verkauf des Dollars durch das Ausland zu verhindern.
Wie zusammengefaltete Fiat-Banknoten wirft physisches Gold im Besitz keine Zinsen ab, doch als Geld wird es routinemäßig verliehen, verleast und gegen Fiat-Geld getauscht. Dies geschähe nicht, wenn Gold kein Geld wäre. Aufgrund seiner angeborenen Stabilität ist der Zinssatz für Gold niedrig. Abbildung 4 veranschaulicht, warum.

Die Grafik zeigt den Monatspreis von Kupfer, gemessen in Dollar und in Gold, seit 1990. Kupfer gilt unter Rohstoffanalysten als Referenzwert für die industrielle Nachfrage nach Metallen und damit als Spiegel der weltweiten Wirtschaftsnachfrage.
In den vergangenen drei Jahrzehnten schwankte der Dollarpreis für Kupfer zwischen einem Tiefstand von 58 % des Preises vom Januar 1990 und einem Höchststand von 418 % im Jahr 2011, einem Niveau, dem er sich heute erneut nähert. Der Durchschnittswert über die gesamten 31 Jahre betrug 186 % des Preises von 1990.
In Gold gerechnet schwankte Kupfer zwischen 45 % und 192 % und liegt heute 8 % über dem Stand zu Beginn des Zeitraums. Sein Durchschnittspreis über die gesamten 31 Jahre lag 0,8 % über dem Preis von 1990 – also nahezu unverändert.
Gold war für die Nutzer von Kupfer in den vergangenen dreißig Jahren nicht nur eine weit stabilere Geldform, sondern hat sich auch über weitaus längere Zeiträume als stabil erwiesen, und zwar für alles von gewöhnlichen Rohstoffen bis zu einfachen Fertigwaren. Preisstabilität war ein wichtiger Antrieb der industriellen Revolution, weil sie Unternehmern erlaubte, Produktionskosten und Investitionsrenditen zu berechnen. Investitionen in die Produktion senkten zudem tendenziell die Verbraucherpreise und erhöhten den Lebensstandard. Die Verbraucher erhielten nicht nur Zugang zu besseren Produkten, sondern ihre goldgedeckten Währungen reichten auch weiter.
Wir können daher unmissverständlich und ohne in die Geldtheorie einsteigen zu müssen erklären, dass nur Gold die Grundlage des künftigen Geldsystems ohne Fiat-Geld sein kann. Die Erfolge und Misserfolge künftiger goldgedeckter Währungen betreffen uns noch nicht – diese Brücken überqueren wir später. Unser gegenwärtiges Interesse gilt dem Schutz vor den sich anhäufenden Torheiten der Zentralbanken und ihrer inflationären Politik. In diesem Sinne bleibt der Besitz von Gold unsere wichtigste Verbindung zu einer Zukunft nach der Krise.
Es muss physisches Metall sein, denn alles andere bringt ein Kontrahentenrisiko mit sich, und das ist in einer Finanzkrise das Letzte, was Sie gebrauchen können. Wenn die Bedeutung des Goldes wieder erkannt wird, besteht ein erhebliches Risiko staatlicher Beschlagnahmung, und hier kommt Silber ins Spiel. Die Zentralbanken besitzen keines, zumindest keines, von dem wir wüssten; sollten die Regierungen also ihre Maßnahmen gegen den Goldbesitz verschärfen, würde Silber weitaus wertvoller.
[i] Siehe https://rumble.com/vhgvet-inflation-and-implosion-hyperinflation-in-2022-john-williams-5.22.21.html
[ii] Siehe die TIC-Daten des US-Finanzministeriums unter https://ticdata.treasury.gov/Publish/slt2d.txt
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen; jede auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen ergriffene Maßnahme erfolgt auf eigenes Risiko.