
Da die Zinsen steigen und noch ein weiter Weg vor ihnen liegt, steht das globale Bankensystem vor einer Krise von bisher beispiellosem Ausmaß. Zentralbanken, die durch Quantitative Lockerung (QE) große Bestände an Finanzwerten erworben haben, sehen sich wachsenden Verlusten gegenüber, und ihre Verbindlichkeiten übersteigen inzwischen deutlich ihre Aktiva – ein Zustand, der in der Privatwirtschaft als Insolvenz bezeichnet wird. Sie werden dringend rekapitalisiert werden müssen, um ihre Glaubwürdigkeit zu wahren.
Darüber hinaus haben die Bankenaufseher bei der Beaufsichtigung des Geschäftsbankensystems einen gewaltigen Fehler begangen, indem sie sich fast ausschließlich auf die Liquidität der Bankbilanzen als maßgebliche Bestimmungsgröße des Risikos konzentrierten. In den wenigen Fällen in der Vergangenheit, in denen sie von den Banken eine Erhöhung des eigenen Kapitals verlangten, geschah dies stets durch die Schaffung von Vorzugsaktien und Quasi-Eigenkapital, um die eigentlichen Aktionäre nicht zu verwässern. Die Folge ist, dass die Verschuldungshebel für Stammaktionäre der global systemrelevanten Banken auf schwindelerregende Höhen gestiegen ist.
Die Aufseher mögen mit ihrem Liquiditätsansatz zufrieden sein, doch sie haben die regelmäßig wiederkehrende Gewissheit einer Kontraktion der Bankkredite und deren Folgen für die Eigenkapitalgeber der Banken außer Acht gelassen. Unterdessen weisen G-SIBs oft ein Verhältnis von Aktiva zu Stammkapital von mehr als dem Fünfzigfachen auf, einige im Euroraum sogar von mehr als dem Siebzigfachen. Es überrascht kaum, dass die meisten G-SIBs an den Aktienmärkten mit erheblichen Abschlägen auf den Buchwert bewertet werden.
G-SIBs haben übermäßige Engagements in Finanzwerten aufgebaut, sowohl in der Bilanz als auch als Kreditsicherheiten. Angesichts der nun deutlich sichtbaren heftigen Bärenmärkte und weiterer Zinserhöhungen, die durch die sinkende Kaufkraft der Währungen unausweichlich sind, tritt nun genau das ein, was die Aufseher nicht berücksichtigt haben: Wie ein sich vertiefendes Tiefdruckgebiet zieht sich die Bankkreditvergabe zu einem perfekten Sturm zusammen.
Jamie Dimons jüngste Warnung, seine Bank (JPMorgan Chase) sehe sich orkanartigen Bedingungen gegenüber, bestätigt den Zeitpunkt. Zentralbanken, die bis auf den Namen bankrott sind, werden die Aufgabe haben, ganze Geschäftsbankennetzwerke zu retten, die durch einen Zusammenbruch der Bankkredite bankrott gegangen sind.
Warum brechen die Märkte ein?
Es wird zunehmend deutlich, dass sich Finanzwerte in einem Bärenmarkt befinden, getrieben von anhaltenden Preissteigerungen bei Vorleistungen der Produzenten und bei Verbraucherpreisen, die ihrerseits Zinsen und Anleihenrenditen nach oben treiben. Bisher haben die Anleger gezögert, das Vertrauen in ihre Zentralbanken zu verlieren, die maßgeblich zur Stützung der Finanzmärkte beigetragen haben. Dies wird nun aber auf die Probe gestellt, umso mehr in den Sommermonaten, wenn sich weltweite Nahrungsmittelknappheit entwickelt.
Es gibt zunehmend Belege dafür, dass die Bankkreditvergabe schrumpft oder kurz davor steht. Das war die klare und deutliche Botschaft von Jamie Dimons jüngster Beschreibung, wonach sich die Wirtschaftslage von Sturm- auf Orkanstärke verschärft habe, sowie seiner anschließenden Äußerungen dazu, was JPMorgan Chase dagegen unternimmt. Nur selten gibt uns der ranghöchste Banker der Dollarwelt so einen deutlichen Hinweis auf eine Änderung der Kreditvergabepolitik, von der wir wissen, dass alle seine Wettbewerber sie teilen werden. Und die Tatsache, dass die Chefökonomin der Bank damit beauftragt wurde, Dimons Aussage abzuschwächen, deutet darauf hin, dass die Fed oder vielleicht Dimons Kollegen wissen, dass er ihre größten Befürchtungen nicht öffentlich hätte machen sollen.
Eine Kontraktion der Bankkredite endet stets in einer Krise irgendeiner Art. Mit einer durchschnittlichen Dauer von zehn Jahren ist dieser Bankkreditzyklus außergewöhnlich lang geworden. Noch bevor wir die konkreten Faktoren hinter einem Kreditrückzug betrachten, können wir davon ausgehen: Je länger die vorangegangene Phase der Kreditausweitung dauerte, desto stärker fällt der anschließende Einbruch der Wirtschaftstätigkeit aus.
Dies ist nicht nur der Höhepunkt einer zyklischen Ausweitung der Bankkredite, sondern auch der eines größeren Trends, der Mitte der Achtzigerjahre in Gang gesetzt wurde. Nach den inflationären Siebzigerjahren, die von der Aufgabe des Abkommens von Bretton Woods und Paul Volckers Leitzinsen von 20 % eingerahmt waren, musste ein Weg gefunden werden, um sicherzustellen, dass Fiat-Währungen in einem Umfeld niedrigerer Zinsen stabilisiert würden. Wenn gewährleistet wäre, dass die Nachfrage nach Dollar stets ausreicht, um dessen Kaufkraft zu erhalten, könnten auch alle anderen Währungen, die lose an ihn gekoppelt waren, ihre Kaufkraft ohne die Stütze hoher Zinsen bewahren.
Bewusst oder unbewusst setzten die Planer eine Variante des Triffin-Dilemmas ein. Robert Triffin war ein Ökonom, der in den 1960er-Jahren darauf hinwies, dass bei einer Reservewährung sichergestellt sein muss, dass ausreichend davon vorhanden ist, damit sie ihre Rolle als Reservewährung erfüllen kann. Er kam zu dem Schluss, dass der Emittent der Reservewährung eine unverantwortliche kurzfristige Geldpolitik betreiben müsste, um das Angebot bereitzustellen, wahrscheinlich zum Nachteil der langfristigen monetären und wirtschaftlichen Aussichten.
Mitte der Achtzigerjahre schufen die Planer den Mechanismus, der Triffins Nachfrage nach dem Dollar erzeugen sollte. Die US-Regierung würde, wie von Triffin erläutert, Defizite verzeichnen, und die Dollar-Bankkreditvergabe würde ausgeweitet. Die Schaffung von Bankkredit außerhalb des US-Bankensystems wurde in Form des Eurodollar-Marktes zugelassen. Und das Wachstum des Schattenbankensystems blieb ungehindert.
Große Banken wurden ermutigt, sich an Brokerhäusern zu beteiligen und diese schließlich vollständig in ihr Geschäft einzugliedern. Darum ging es beim Big Bang in London, dem die Aufhebung des Glass-Steagall Act folgte, damit die amerikanischen Geldzentrumsbanken sowohl im Inland als auch im Ausland im Wertpapierhandel und im Investmentbanking tätig werden konnten. Der Zweck der Finanzialisierung des Dollars bestand darin, sicherzustellen, dass es stets eine spekulative und portfoliobezogene Nachfrage nach ihm geben würde.
Diese Politik hat die Funktionsweise freier Märkte grundlegend umgekehrt: Sie werden zunehmend von der Zinspolitik der Zentralbanken statt von nichtfinanziellen Faktoren bestimmt. Die Zeitpräferenz verlor im Verhältnis zur Politik der Fed fortlaufend an Bedeutung. Wann immer der Dollar nachgab, konnte die Fed durch Zinssenkungen statt Zinserhöhungen ausländische Portfoliokäufe fördern. Niedrigere Zinsen lenkten Währungs- und Kreditströme in Finanzanlagen, statt die Währung in der nichtfinanziellen Wirtschaft zu entwerten.
Es war kein perfektes System, denn die Preise für Waren und Dienstleistungen stiegen dennoch, was die Ausweitung von Währung und Kredit widerspiegelte, jedoch langsamer, als man angesichts der gestiegenen Menge an umlaufenden Zahlungsmitteln hätte erwarten können. Zudem führten die auf die Verbraucherpreisindizes angewandten Berechnungsmethoden allesamt dazu, dass der Preisanstieg geringer erschien. Und es lag im Interesse aller, sich an diesem immerwährenden System der Vermögensbildung zu beteiligen.
So wurde die Schaffung zusätzlichen Bankkredits zunehmend in die Finanzspekulation an den Anleihe- und Aktienmärkten gelenkt. Es gab Blasen, etwa die Dotcom-Blase in den späten Neunzigerjahren und die Blase bei der Hypothekenfinanzierung vor der Finanzkrise 2008/09. Trotz dieser Unterbrechungen sorgten die US-Behörden dafür, dass die globalen Anlageströme vorrangig amerikanischen Finanzinteressen dienten. So entstand der Vermögenseffekt in Amerika und folglich, durch die Internationalisierung der Bewertungen, auch in den Rechtsräumen seiner wichtigsten Verbündeten. Und soweit die Kreditausweitung die Preise von Finanzanlagen in die Höhe trieb, blieb die Wirkung überwiegend auf die Finanzwirtschaft beschränkt und wurde in den offiziellen Verbraucherpreisindizes nicht erfasst.
Als die Märkte dies erkannten, sanken die Zinsen so weit, dass sie ganz verschwanden. Doch wie Triffin feststellte, sind Maßnahmen, die sicherstellen sollen, dass eine Währung als Weltreservewährung zur Verfügung steht, langfristig wirtschaftlich zerstörerisch, und die gesamte Entwicklung, die mit dem Big Bang in London ihren Anfang nahm, ist nun mit steigenden Zinsen zu Ende gegangen. Es handelt sich um einen Superzyklus der Bankkreditausweitung, der mit Sicherheit dramatischer enden wird als ein einzelner Zyklus. Daher ist zu erwarten, dass dieser Bärenmarkt und seine systemischen Probleme größer ausfallen werden als jene, die auf die Dotcom-Blase und den Zusammenbruch von Lehman folgten.
Da die Zinsen so weit unter der Rate liegen, mit der die Preise steigen, was überwiegend eine Folge früherer Geldentwertung ist, häufen sich nun die Verluste bei all jenen, die der Finanzialisierungsgeschichte vertraut haben und sich nicht rechtzeitig davon gelöst haben. An der Spitze dieser von Hybris geprägten Liste stehen die Zentralbanken selbst, die die Geldmengenausweitung durch den Erwerb umfangreicher Anleiheportfolios im Rahmen der quantitativen Lockerung noch verstärkten. Diese Vermögenswerte verlieren nun massiv an Wert und vernichten das Eigenkapital der Zentralbanken um ein Vielfaches. Die Zentralbanken selbst müssen rekapitalisiert werden, bevor sie die Probleme eines weitreichenden systemischen Zusammenbruchs im Netz der Geschäftsbanken angehen können.
Wie man eine Zentralbank rekapitalisiert
Eine Zentralbank hat per Definition vor allem die Aufgabe, Banknoten für den öffentlichen Umlauf auszugeben. Eine Banknote ist Ausdruck einer Verbindlichkeit der notenausgebenden Zentralbank. Sie ist ein Schuldschein der Zentralbank an den Inhaber.
In der Zeit der Metallmünzstandards war die Zentralbank bereit, ihre Noten auf Verlangen der Bevölkerung gegen Hartgeld einzulösen; Hartgeld waren Gold- oder Silbermünzen, die niemandes Verbindlichkeit darstellten. Daher die Worte auf einer Zehn-Pfund-Note der Bank of England: „I promise to pay the bearer on demand the sum of ten pounds“ („Ich verspreche, dem Inhaber auf Verlangen die Summe von zehn Pfund zu zahlen“), unterzeichnet vom Chief Cashier. Allerdings wird die Schrift dieses Versprechens mit jeder neuen Banknotenausgabe kleiner und kleiner …
Vorausgesetzt, die Zentralbank hält ausreichende Münzreserven vor – die Sir Isaac Newton keinem Geringeren zufolge auf mindestens 40 % der Notenausgabe festgelegt wurden –, ist das Ausfallrisiko minimal, und die Noten zirkulieren als glaubwürdige Ersatzmittel für Gold- oder Silbermünzen, je nach dem jeweiligen Standard.
Nach der Großen Münzreform (Great Recoinage) von 1696 in England, bei der geriffelte Münzränder eingeführt wurden, um das Beschneiden von Münzen zu verhindern, entstand jedoch ein Mangel an Silbermünzen. Die Bank of England musste daraufhin die Einlösung ihrer Banknoten in Hartgeld aussetzen. Das Vertrauen in den Wert der Banknoten der Bank schwand, und sie wurden nur noch mit einem Abschlag gehandelt. Die Bank musste neu kapitalisiert werden, was durch ein Gesetz des Parlaments genehmigt wurde. Dies geschah, indem die Bank dem Finanzministerium einen Kredit gewährte, der anschließend als verzinsliche Investition (8 %) in die Bank in deren Bilanz eingebracht wurde, anstatt als Einlage zu gelten. Somit verfügte die Bank über einen Vermögenswert in Form eines Kredits an das Finanzministerium und über eine entsprechende Verbindlichkeit in Form der Kapitalzeichnung des Finanzministeriums.
Dieselbe Methode zur Rekapitalisierung einer Zentralbank würde heute vermutlich angewandt, und zwar für zusätzliches Kapital in Form von Eigenkapital. Die Fed räumte kürzlich ein, dass die nicht realisierten Verluste auf die Anleihen auf der Aktivseite ihrer Bilanz Ende März 330 Mrd. US-Dollar betrugen, was ihr bilanzielles Eigenkapital von 50 Mrd. US-Dollar mehr als sechsfach aufzehrt. Seither sind die Anleiherenditen um weitere 1 % gestiegen, wodurch sich das Defizit auf annähernd 500 Mrd. US-Dollar erhöht hat. Im Fall der Fed sind jedoch zwei Unterschiede zu anderen Zentralbanken zu beachten. Erstens ist die durchschnittliche Laufzeit der US-Staatsschulden kürzer als in anderen fortgeschrittenen Volkswirtschaften mit hoher Staatsverschuldung, was die Absicht der Fed bestätigt, Anleihen bis zur Fälligkeit zu halten, statt sie zu verkaufen. Dadurch sind die Kursschwankungen geringer. Zweitens handelt es sich bei einem Teil der Schulden um Agency-Anleihen (Fannie Mae, Ginnie Mae und Freddie Mac), die bei vorzeitiger Tilgung von Hypotheken Zahlungen an die Inhaber hypothekenbesicherter Wertpapiere ausschütten. Faktisch verkürzt sich das Laufzeitprofil durch diese Rückzahlungen, wodurch sich deren Rendite erhöht und ihre nominale Volatilität verringert.
Andere Zentralbanken verfügen über diese Vorteile nicht, zumindest nicht im gleichen Maße. Die Bank of England hat sich vom britischen Finanzministerium eine Garantie für alle Verluste aus ihren Käufen von Gilts einräumen lassen, die sämtlich in einer Zweckgesellschaft gehalten werden. Folglich muss die Bank kein bilanzielles Risiko aus steigenden Gilt-Renditen ausweisen. Die Bank of Japan und die EZB befinden sich jedoch in einer völlig anderen Lage. Daher ist ihre Fähigkeit, ihre Netzwerke von Geschäftsbanken abzusichern, äußerst eingeschränkt.
Die Bilanzen der G-SIBs haben sich erheblich verschlechtert[i]
Global systemrelevante Banken, die G-SIBs, müssen nach den Basel-Vorschriften zusätzliche Liquiditätspuffer vorhalten, die ihrem grenzüberschreitenden Engagement Rechnung tragen. Es gibt dreißig so eingestufte Banken, von denen eine, die Groupe BPCE, nicht an einer Börse notiert ist und daher in unserer Liste nicht enthalten ist. Tabelle 1 unten zeigt die finanzielle Lage der übrigen Banken, geordnet nach dem Verhältnis von Aktiva zu Stammkapital, vom höchsten zum niedrigsten Wert.
Es ist zu beachten, dass andere Formen des Kernkapitals als Stammaktien in der Tabelle nicht berücksichtigt sind. Folglich berücksichtigen die Kurs-Buchwert-Verhältnisse weder Vorzugsaktien noch andere Formen regulatorischen Kapitals, soweit solche vorhanden sind. Aus Sicht der Aufsichtsbehörde verringern diese anderen Kapitalformen den Verschuldungsgrad erheblich. Dementsprechend erscheint die Deutsche Bank der Aufsicht etwa zwanzigfach gehebelt, doch für die Stammaktionäre liegt der Wert laut unserer Tabelle eher bei siebzig. Wir betrachten ausschließlich die Position der zugrunde liegenden Aktionäre, also der Stammaktionäre, auf die das Management einer Bank sich konzentrieren sollte oder tatsächlich konzentriert.
Darüber hinaus beziehen sich die meisten Bilanzen auf Dezember 2021, doch einige Banken in anderen Rechtsordnungen haben abweichende Bilanzstichtage und Rechnungslegungsgrundsätze. Zudem stammen die Angaben zu Aktienanzahl und Bilanzsumme aus dem Internet (Yahoo Finance) und nicht aus den geprüften Abschlüssen der Banken selbst.
Auch wenn eingeräumt sei, dass Fehler möglich sind, ist es schlicht atemberaubend, Banken zu sehen, deren Verhältnis von Aktiva zu Eigenkapital für ihre Stammaktionäre mehr als zwanzig beträgt, ganz zu schweigen von den beiden französischen G-SIBs, die offenbar über siebzig liegen.
Diese Situation ist hauptsächlich eine Folge der Bankenregulierung. Die vom Basler Ausschuss für G-SIBs geforderten zusätzlichen Liquiditätspuffer sind in der Bilanz enthalten, sowohl bei den Finanzierungsquellen als auch bei der Art der gehaltenen Vermögenswerte. Außerdem müssen diese G-SIBs die geltenden Basel-3-Vorschriften einhalten, insbesondere die strukturelle Liquiditätsquote (Net Stable Funding Ratio). Die einfachste und wichtigste Risikokennzahl überhaupt, das Verhältnis zwischen den Aktiva einer Bank und dem Kapital ihrer Stammaktionäre, wurde jedoch völlig außer Acht gelassen. Die Märkte lassen sich aber nicht so leicht täuschen, und allgemein lässt sich beobachten: Je höher die Verschuldung für die Stammaktionäre, desto größer der Abschlag der Aktien auf den Buchwert.
Besonders besorgniserregend ist die Bündelung von Risiken: Die G-SIB-Gruppe der Eurozone ist für Schocks am anfälligsten, dicht gefolgt von den drei japanischen Banken. Dass die Banken dieser beiden Rechtsräume die am höchsten verschuldeten Gruppen sind, ist teilweise eine Folge der negativen Zinsen. Die Kreditmargen wurden stark zusammengedrückt, und solange die Bankenvorschriften eingehalten werden, wurde das Management dieser Banken dazu ermuntert, die Profitabilität durch eine Ausweitung des Kredithebels aufrechtzuerhalten.
Darüber hinaus müssen, wie weiter unten erörtert, die Europäische Zentralbank und die Bank of Japan selbst rekapitalisiert werden, wenn sie die Verluste im Geschäftsbankensektor absichern sollen, die bei steigenden Zinsen und einer Kontraktion der Bankkredite zwangsläufig rasch entstehen werden.
Auf dem Papier sind die US-amerikanischen G-SIBs nach den beiden kanadischen G-SIBs die am zweitwenigsten verschuldeten Gruppen. Man sollte jedoch bedenken, dass die Kontraktion der Bankkredite, die Jamie Dimon kürzlich so deutlich angekündigt hat, darauf abzielt, die Kapitalquoten für die Stammaktionäre wieder auf deutlich unter das Zehnfache zu bringen.
Die ausweglose Lage der EZB
Die wirtschaftliche Realität und die Geldpolitik der EZB hatten nur gelegentlich eine lose Verbindung zueinander, während die EZB die Märkte mit Nachdruck dominierte. Die Unhaltbarkeit ihrer Position wird nun offengelegt.
Nicht nur werden die Fehler ihrer Geldpolitik offengelegt, sondern auch ihre zugrunde liegende Annahme, sie könne die „kleinen Leute“ in den Realwirtschaften der Mitgliedstaaten ignorieren, wurde durch den Krieg in der Ukraine entscheidend erschüttert. Banken der Eurozone drohen kostspielige Abschreibungen auf ihre Engagements in der Ukraine und in Russland, und diese Probleme teilen auch Unternehmen außerhalb des Finanzsektors angesichts einer globalen Konjunkturabschwächung. Die wirtschaftlichen und finanziellen Auswirkungen auf die Eurozone sind erheblich.
Zweifellos werden notleidende Kredite rasch zu einem Problem. Hinzu kommt, dass steigende Energie-, Nahrungsmittel- und Erzeugerpreise die Lage in den kommenden Monaten deutlich verschärfen werden. Die Fähigkeit der Banken der Eurozone, all diesen Gegenwinden standzuhalten, wird zunehmend infrage gestellt werden. Die Nachrichten sind äußerst düster: Die Verhältnisse von bilanziellem Stammkapital zu Aktiva liegen bei den G-SIBs der Eurozone in astronomischen Höhen. Die lokalen Banken, die den Großteil der Last der Kreditausfälle außerhalb des Finanzsektors in der Eurozone tragen werden, sind nicht so stark verschuldet, da sie überwiegend von vernünftigen lokalen und regionalen Managern geführt werden. Doch unter den sich verschlechternden Bedingungen, mit denen die Eurozone nun konfrontiert ist, könnte selbst ein Verhältnis von Aktiva zu Eigenkapital von nur zehn zu eins für die Zukunft einer Bank fatal sein.

Mit Blick auf ihre eigentlichen Anteilseigner sind die G-SIBs der Eurozone die am höchsten verschuldete Bankengruppe. Angesichts steigender Zinsen und der Kontraktion der Bankkredite besteht kaum ein Zweifel, dass die ersten Zusammenbrüche von G-SIBs voraussichtlich unter diesen Banken auftreten werden. Die Fähigkeit der EZB und ihres Netzwerks aus anteilseignenden nationalen Zentralbanken, einen Kreditsturm zu überstehen, wird auf die Probe gestellt und mit ziemlicher Sicherheit als unzureichend befunden werden.
Ende 2021 wies die Bilanz der EZB Aktiva von 8.466 Mrd. € und ein Grundkapital von 109 Mrd. € aus. Das entspricht einem Verhältnis von Aktiva zu Eigenkapital von 78 zu eins. Ein hohes Verhältnis ist für eine Zentralbank tragbar, solange sie sich auf die Ausgabe von Banknoten beschränkt. Doch bis Dezember vergangenen Jahres hatte die EZB zudem Staatsanleihen der Eurozone und andere Anleihen im Gesamtwert von 4.886 Mrd. € angehäuft.
Seit dem Jahresende ist der Wert dieser Anleihen bis zum vergangenen Freitag deutlich gefallen, wie Tabelle 2 anhand ausgewählter zehnjähriger Staatsanleihen der Eurozone zeigt.

Selbstverständlich wird die EZB Anleihen mit unterschiedlichen Laufzeiten gekauft haben, und von einigen Regierungen der Eurozone mehr als von anderen. Zudem bleiben bei der Verwendung dieser Angaben für eine grobe Schätzung der Auswirkung steigender Anleiherenditen auf die Bilanz der EZB spätere Zukäufe unberücksichtigt. Nimmt man jedoch lediglich einen durchschnittlichen Verlust von 25 % auf ihre Anleihebestände zum Stand Ende Dezember an, ergibt sich allein aus dieser Quelle ein Verlust auf der Aktivseite der EZB von 1.222 Mrd. €. Das ist eine Bewertungsabschreibung in mehr als elffacher Höhe des Kapitalkontos der EZB.
Darüber hinaus werden die Anleiherenditen angesichts einer Verbraucherpreisinflation von 8,1 % in der Eurozone und einer sich entwickelnden Energie- und Nahrungsmittelkrise deutlich über das aktuelle Niveau steigen. Und das geschieht, bevor die internationalen Märkte Risikoprämien für eine gefährlich sich verschlechternde Lage verlangen. Eine Rekapitalisierung der EZB ist dringend geboten, bevor sie gemeinsam mit den betreffenden nationalen Zentralbanken (NZBs, die ebenfalls zahlungsunfähig sind) zur Rettung der G-SIBs der Eurozone herangezogen wird. An ihrer außerordentlich hohen Verschuldung lässt sich erkennen, dass sie wahrscheinlich die ersten Opfer der Kontraktion der Bankkredite sein werden.
Die EZB befindet sich jedoch in der unglücklichen Lage, keinen staatlichen Anteilseigner zu haben, mit dem sie sich nach dem zuvor in diesem Artikel skizzierten Muster rekapitalisieren könnte. Ihre Anteilseigner sind stattdessen die nationalen Zentralbanken, die ihrerseits mit ähnlichen Bilanzproblemen zu kämpfen haben. Und wenn das Insolvenzproblem der EZB öffentlich bekannt wird, werden sich die nationalen Zentralbanken wahrscheinlich bereits an ihre Regierungen um Kapitalzuführungen wenden, bevor sie überhaupt erwägen können, Anteile an der EZB zu zeichnen.
Die meisten Regierungen der Eurozone lassen sich vermutlich leicht zu diesem Vorgehen bewegen. Als größter Anteilseigner der EZB hat die Bundesbank jedoch ein zusätzliches Problem: Über das TARGET2-System schulden ihr die anderen nationalen Zentralbanken und die EZB selbst netto 1.135 Mrd. €, ein großer Sack voller sich windender Würmer. Wird dieses Problem nicht gelöst, dürfte sich das erforderliche Gesetz im Bundestag verzögern, und auch mit hinderlichen Entscheidungen des Bundesverfassungsgerichts wäre zu rechnen.
Es gibt keine einfachen Optionen. Man kann sich ein systemisches Versagen auf der Ebene der Zentralbanken vorstellen, das den Fortbestand des Euro selbst bedroht. Gewiss dürften die Devisenmärkte in dieser Frage unerbittlich sein.
Die Bank von Japan gerät zunehmend in Schwierigkeiten
Die Bank von Japan betreibt seit 2000 quantitative Lockerung und hat bislang 80 % der ETFs des Landes im Umfang von 52 Billionen Yen (420 Mrd. $) sowie Anleihen im Wert von 538 Billionen Yen (3,7 Billionen $) angesammelt.[i] Offenbar werden diese Anlagen in der Bilanz der BoJ zu Anschaffungskosten geführt. Die zusammengerechneten Verluste belaufen sich seit dem Jahresende auf rund 14 Billionen Yen (104 Mrd. $), dem stehen bilanzielles Kapital aus Eigenkapital und Rücklagen von 4,7 Billionen Yen (35 Mrd. USD) gegenüber. Das ist ein rasch steigendes Verhältnis von Nettoverbindlichkeiten zu Kapital von 3:1.
Die Bank von Japan versucht, sich vor weiterer finanzieller Blamage zu bewahren, indem sie dafür sorgt, dass die Anleiherenditen nicht weiter steigen. Sie hat für die zehnjährige JGB-Rendite bei 0,25 % eine Grenze gezogen und den Markt in dieser Laufzeit leergekauft. Der Preis bewegt sich nun im Reich von Humpty Dumpty: Was die BoJ als Preis bezeichnet, ist der Preis.
Der Preis dafür ist eine Yen-Schwäche, die sich nun beschleunigt. Abbildung 1 zeigt den Kurs des Yen in US-Dollar.
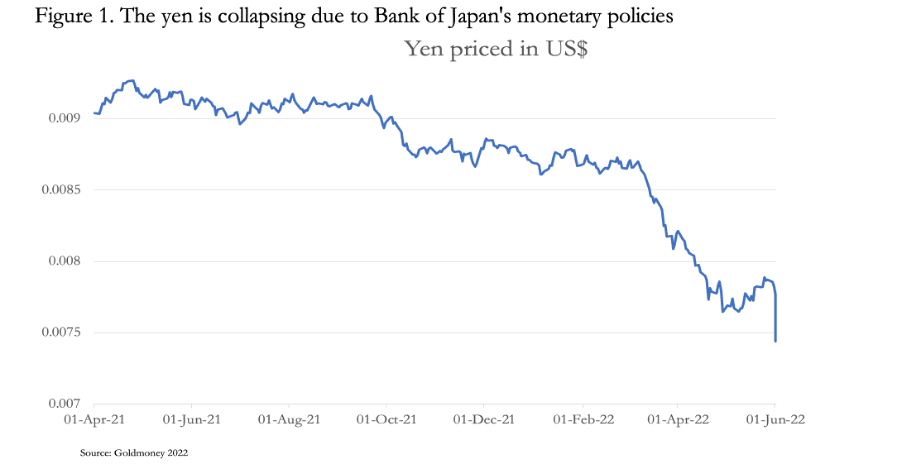
Die einzige Lösung für dieses Problem besteht darin, dass die Bank von Japan die Torheit ihrer Politik eingesteht, sich nach derselben Methode rekapitalisiert wie die Bank of England im Jahr 1697 und zulässt, dass die Anleiherenditen am Markt bestimmt werden.
Steigende Yen-Zinsen würden jedoch zu weiteren Problemen für Japans Geschäftsbanken führen, die, wie die nachstehende Tabelle zeigt, auf Ebene der Eigenkapitalgeber sehr stark verschuldet sind.

Die hohe Verschuldung dieser Banken spiegelt sich in ihren Kurs-Buchwert-Verhältnissen wider, die erhebliche Abschläge aufweisen. Das ist kein Wunder. Nach diesen Zahlen droht das Engagement in Anleihen mit Laufzeiten von mehr als wenigen Jahren, das Eigenkapital der Banken auszulöschen, und zwar noch bevor die Folgen zusammenbrechender Sicherheitenwerte bei Krediten in einem Konjunkturabschwung berücksichtigt sind.
Auch die Bank of England hat sich selbst in eine Grube manövriert
Die Äußerungen des amtierenden Gouverneurs spiegeln kaum mehr wider als die geldpolitischen Wahnvorstellungen seiner internationalen Amtskollegen. Fairerweise muss man zu Andrew Bailey sagen, dass auch das Office for National Statistics im Hinblick auf die heimische Wirtschaft und die Beratung, auf die sich das Finanzministerium stützt, den Kopf in den Sand steckt. Dieses Zitat veranschaulicht den Punkt:
„…wir erstellen eine mittelfristige Prognose. Über die ersten beiden Jahre der Prognose hinaus gehen wir typischerweise davon aus, dass die Inflation zum Ziel von 2 Prozent zurückkehrt. Der Pfad der Inflation zurück zum Zielwert nach unserer kurzfristigen Prognose stützt sich auf statistische Modelle für einzelne Bestandteile des Verbraucherpreisindex, die von unseren Prognosen für die Lohnstückkosten, die Wechselkurse und die Produktionslücke beeinflusst werden.“[i]
Das ONS hat sich verraten. Die Tiefe seiner Analyse entspricht nicht mehr als der der drei weisen Affen. Und besorgniserregend ist, dass seine Prognosen denen ähneln, die andere Regierungen und ihre geldpolitischen Institutionen in der gesamten westlichen Fiat-Welt erstellen.
Klugerweise hat die Bank of England das Problem vorausgesehen, dass verfallende Anleihekurse ihre Bilanz untergraben könnten. Sie hat sich vom Finanzministerium zusichern lassen, dass dieses im Gegenzug dafür, dass sämtliche Gilt-Erträge an die Bank abgeführt werden, alle Gewinne und Verluste aus Gilts übernimmt, die aufgrund der Geldpolitik erworben wurden. Die Bilanz der Bank führt diese Papiere daher zu Recht zu Anschaffungskosten in einer Zweckgesellschaft und ist somit besser aufgestellt als andere Zentralbanken, die dem Kursrisiko von Anleihen ausgesetzt sind.
Betrachtet man die Gilt-Renditen, so passen sie offensichtlich nicht zu denen der US-Staatsanleihen. Zum Zeitpunkt der Erstellung dieses Textes rentieren zehnjährige US-Staatsanleihen mit 3,42 % und Gilts mit 2,52 %. In unserer Welt der Papiergeldwährungen geht man normalerweise davon aus, dass Inhaber festverzinslicher Anlagen in Pfund Sterling eine Risikoprämie gegenüber Inhabern von Anlagen in der Weltreservewährung erhalten sollten. Die fehlerhafte Bewertung britischer Staatsschulden spiegelt sich an den Devisenmärkten im Kurs des Pfund Sterling wider.

Wenn die finanzgetriebene Welt der vom Papiergeld bestimmten Märkte unter dem unaufhaltsamen Anstieg der Zinsen zusammenbricht, ist ein stärkerer Anstieg der Gilt-Renditen als der US-Staatsanleihen zu erwarten. Vorerst untergräbt die Fehlbewertung den Wechselkurs, doch es ist damit zu rechnen, dass die Märkte die Zinspolitik der Bank of England schließlich als noch stärker hinter der Entwicklung zurückliegend einpreisen als die der Fed.
Die drei britischen G-SIBs sind für diese Entwicklungen ungünstig positioniert, wobei die Aktionäre von Barclays und Standard Chartered besonders stark gehebelt sind.

Die Bank of England ist besser als andere Zentralbanken in der Lage, die Insolvenzen ihrer G-SIBs abzusichern, weil sie sich dazu nicht selbst rekapitalisieren muss. Da London jedoch das globale Finanzzentrum mit Verflechtungen zur EU ist, ist ein systemisches Bankenproblem so gut wie sicher.
Wie wird die Fed auf globale Probleme reagieren?
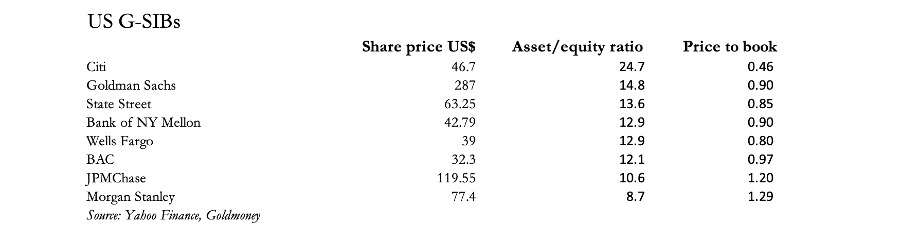
Mit Ausnahme von Citi weisen die US-G-SIBs mit die niedrigsten Verhältnisse von Aktiva zu Stammkapital auf; nur die beiden kanadischen Institute schneiden besser ab. Eine systemische Bankenkrise dürfte daher kaum ihren Ursprung in den USA haben, doch über die Reservewährung sind die US-G-SIBs systemisch mit allen anderen verflochten. Zur Minimierung dieses Risikos verlässt man sich fast vollständig auf die Bankenregulierung.
In welchem Maße sich Zentralbanken auf Aufsichtsbehörden und deren Stresstests verlassen, um sich von der Verantwortung zu entlasten, ist eine wichtige Frage. Da die Bankenaufsicht von der Bank of England getrennt worden war, war sich die Bank zum Zeitpunkt der Lehman-Krise der Risiken, die die Verbriefung für das Finanzsystem darstellte, nicht bewusst, bevor diese Institute scheiterten. Dieser Fehler wurde behoben, doch die Bankenaufsicht ist innerhalb der Bank weiterhin abgeschottet.
Man vermutet, dass dies auch in anderen Rechtsordnungen zutrifft, einschließlich der USA. Aufsichtsbehörden führen Stresstests durch. Und die Zentralisierung der globalen Regulierung durch die Regeln des Basler Ausschusses dürfte der Bürokratie der Fed die Beruhigung verschaffen, dass ihre Aufsichtsbehörden dank globaler Zusammenarbeit systemische Risiken erfolgreich erkennen und eindämmen.
In der gesamten Regulierungstätigkeit findet sich nirgends ein unmittelbarer Schwerpunkt auf den Verhältnissen von Aktiva zu Stammkapital. Es gibt Beschränkungen der Bilanzkapazität, doch diese werden anhand von Liquiditäts- und Kreditrisikokennzahlen festgelegt, nicht anhand der Höhe des Kapitals einer Bank. Das erklärt, warum es Geschäftsbanken, deren Margen durch minimale und sogar negative Zinsen gedrückt sind, erlaubt, ja sogar nahegelegt wurde, ihre Bilanzen ohne zusätzliches Stammkapital der Aktionäre auszuweiten. Das Kernkapital (Tier 1) wird auf andere Weise gestärkt. Es erklärt auch, warum einige G-SIBs sogar eigene Aktien zurückgekauft haben, vermutlich im Hinblick auf den Abschlag auf den Buchwert, ohne dass von den Aufsichtsbehörden ein Wort zu hören war.
Wir sollten daher folgern, dass die Struktur des Regulierungssystems die Fed, die Bank für Internationalen Zahlungsausgleich und die anderen führenden westlichen Zentralbanken möglicherweise für die Folgen einer Kreditkontraktion der Banken für die Stammaktionäre des Bankensektors blind gemacht hat. Die Fed lässt die Zinsen nun verspätet steigen, wie die gestrige Anhebung um drei Viertel Prozentpunkte zeigt. Angesichts eines stark manipulierten Verbraucherpreisindex, der Preissteigerungen von über 8 %, bald 10 % und mehr ausweist, liegt ein Leitzins von 1,5 % bis 1,75 % noch immer weit hinter der Entwicklung zurück. Er wird zwangsläufig erheblich weiter steigen und dabei die Werte von Anleihen und finanziellen Sicherheiten einbrechen lassen. Das wird zu einer Krise an den Finanzmärkten führen. Und da die Geschäftsbanken in der Eurozone und in Japan eine extrem hohe Verschuldung gegenüber ihren Aktionären aufweisen, ist damit sehr bald zu rechnen.
Sofern die Fed nicht bereit ist, die Märkte dieses Durcheinander selbst bereinigen zu lassen – ein Vorgehen, das wir ohne Weiteres ausschließen können –, wird ihre einzig mögliche Reaktion darin bestehen, den Dollar aufzublähen, um die Schrumpfung der Bankkredite auszugleichen. Auf welchem Weg dies geschieht, ist nicht entscheidend. Es wird keine Alternative geben, denn die Priorität der Fed wird darin bestehen, das Finanzsystem zu retten und die Folgen für die breitere amerikanische Wirtschaft und insbesondere für die Finanzen der Bundesregierung so gering wie möglich zu halten. Die anderen in diesem Artikel erwähnten Zentralbanken werden, wo sie dazu in der Lage sind, nachziehen müssen. Es ist zu erwarten, dass die Swap-Linien zwischen ihnen ausgeweitet werden, damit sie dies tun können. Es ist zu erwarten, dass Anleihemärkte per Anordnung geschlossen werden, möglicherweise für mehr als ein oder zwei Tage. Als hilflose Zuschauer werden wir alle in einen Abgrund blicken, in der Furcht, dass es für eine unlösbare Krise keine Lösung gibt.
Den Ausstieg aus dem Papiergeldsystem vorab planen
Mit dem Heraufziehen eines perfekten Sturms an den Finanzmärkten und bei den Banken erleben wir das Ende eines globalen Wirtschaftssystems, das die Realitäten freier Märkte verleugnet hat, seit Präsident Hoover 1929 glaubte, die US-Regierung könne die amerikanische Wirtschaft verbessern und dann retten. Seine Fehler wurden von Franklin Roosevelt, dem Helden der Neokeynesianer, mit seinem New Deal noch verstärkt. Es folgten ein Zweiter Weltkrieg und nach dem Krieg eine Sozialisierung des Kapitals mit einem auf ein Minimum reduzierten Goldstandard. Jedes Scheitern wurde mit einer erneuten Verdoppelung des Einsatzes beantwortet.
Und jedes Scheitern hat die Macht des Staates über seine Bürger vergrößert und deren Freiheit verringert. Die Abkehr von einer Welt des Fortschritts, in der die Menschen frei waren, die Früchte ihrer Arbeit mithilfe solider Währung zu tauschen und durch eigene Anstrengung Erfolg zu haben oder zu scheitern, hat zum letzten Scheitern geführt: dem drohenden Zusammenbruch des gesamten staatsgläubigen Systems.
Seit das letzte Feigenblatt der Goldkonvertibilität vor einundfünfzig Jahren endgültig aufgegeben wurde, ist die Schlussphase unseres Niedergangs durch die zunehmende Finanzialisierung der westlichen Volkswirtschaften verdeckt worden, die echten Wohlstand durch Papiervermögen ersetzt. Die Funktion der Fiat-Währung bestand darin, diese Illusion aufrechtzuerhalten, eine Illusion, die nun endgültig zu Ende geht.
In der finanziellen und wirtschaftlichen Gewalt, der wir uns nun gegenübersehen, ist es schwierig, die Reihenfolge einer Abfolge von Ereignissen innerhalb der Gesamtkrise vorherzusehen. Das Ergebnis könnte ganz anders ausfallen, doch die Logik legt Folgendes nahe: Die Zinsen werden steigen, bis Bankenpleiten eintreten. Unterdessen werden Finanzanlagen an Wert verloren haben, möglicherweise sehr schnell. Dann ist zu erwarten, dass die Geldpolitik expandiert, um die Geschäftsbanken zu retten, die Anleiherenditen zu drücken und die explodierenden Staatsdefizite zu finanzieren.
Es wird eine Neuauflage von John Laws Versuch sein, seine Mississippi-Blase vor dreihundert Jahren inflationär zu retten, nur diesmal im globalen Maßstab und alles umfassend. Im Jahr 1720 platzte zuerst die Mississippi-Blase, danach folgten Laws Fiat-Livres. In den kommenden Monaten überstehen die Währungen die Systemkrise vielleicht zunächst, um kurz darauf zusammenzubrechen. Von dieser Seite der Krise aus betrachtet, die sich erst in ihrem Anfangsstadium befindet, gilt der Euro als die erste Währung, die vollständig zusammenbrechen wird, nicht nur weil er ein von einem Ausschuss entworfenes Fiat-Geld ist, sondern wegen der Tiefe der strukturellen Probleme in der EZB und bei ihren Anteilseignern.
Unter diesen Umständen werden die Behörden mit großer Wahrscheinlichkeit verzweifeln. Sie gehen von der Überzeugung aus, die Fehler lägen bei den Märkten, und werden nach neuen Wegen suchen, diese weiter zu unterdrücken. Neben den Preisen für Rohstoffe, Energie und Nahrungsmittel ist zu erwarten, dass auch die Gold- und Silberpreise steigen werden. Werden die Behörden darauf reagieren, indem sie wie moderne Diokletians die Preise unterdrücken und auch den Goldbesitz verbieten? Das wären dumme Schritte, aber äußerst wahrscheinlich. Die Goldmärkte könnten schlicht geschlossen werden, was denjenigen den Zugang verwehrt, die verspätet aus dem Fiat-Geld fliehen.
Die Neokeynesianer, die Märkte lenken, die sie kaum verstehen, halten Dollar-Einlagen noch immer für die ultimative Sicherheit. Hedgefonds-Manager, die Währungsströme antizipieren, sehen Aussichten auf einen starken Dollar, doch das gilt nur an den Devisenmärkten. Da sie ausschließlich mit Papier handeln, lassen sie sich leicht dazu bewegen, Gold-Futures und -Terminkontrakte zu verkaufen und Dollar zu kaufen. Die Edelmetallbanken mit Short-Positionen fördern diesen Trend gern, um ihre Bücher auszugleichen.
Das bietet eine enorme Chance für alle, die Geld wirklich verstehen und wissen, warum die Fiat-Welt vor die Hunde geht. Diese wenigen Menschen begreifen, dass physisches Gold gekauft wird, um der Fiat-Welt zu entkommen, und dass es gekauft werden muss, solange noch etwas verfügbar und erlaubt ist.
[ii Die Liste der G-SIBs finden Sie hier: https://www.fsb.org/wp-content/uploads/P231121.pdf
[ii] Siehe https://www.tbsnews.net/analysis/430b-cautionary-tale-inside-japans-central-bank-400938 Die Zahl für japanische Staatsanleihen (JGB) stammt aus der jüngsten Bilanz der Bank of Japan.
[iii] Siehe https://obr.uk/forecasts-in-depth/the-economy-forecast/inflation/#CPI
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.