
Die jüngste Kursentwicklung von Silber war enttäuschend. Normalerweise schwankt Silber fast doppelt so stark wie Gold. Steigt der Goldpreis also wie seit Dezember um 11 %, wäre ein Anstieg von Silber um etwa 20 % zu erwarten. Stattdessen hat es leicht nachgegeben.
Ein Blick in die wöchentlichen Commitment-of-Traders-Berichte zu den Comex-Futures zeigt etwas sehr Merkwürdiges. Die vier größten Händler, in der Regel Edelmetallbanken oder große Produzenten, die künftige Produktionsmengen absichern, halten fast immer Short-Positionen gegenüber den Long-Positionen der Spekulanten. Je optimistischer die Spekulanten sind, desto mehr Short-Positionen halten die vier Großen, um ihnen entgegenzukommen. Umgekehrt sind sie nur dann netto long, wenn die Spekulanten extrem pessimistisch sind und insgesamt geringfügig long oder außergewöhnlich stark netto short positioniert sind. Das ist jetzt nicht der Fall, wie die folgende Grafik der Netto-Positionen der vier größten Händler zeigt.

Die Anzahl der Netto-Long- bzw. Netto-Short-Kontrakte ergibt sich aus den Konzentrationskennzahlen in den wöchentlichen COT-Veröffentlichungen. Die Netto-Long-Position liegt auf einem Rekordhoch, eine Entwicklung, die im März 2017 begann und durch den Pfeil markiert ist.
Zu den Konzentrationskennzahlen heißt es in den Erläuterungen der CFTC:
„Der Bericht zeigt die Prozentanteile des Open Interest, die von den vier und den acht größten meldepflichtigen Händlern gehalten werden, unabhängig davon, ob diese als kommerzielle oder nicht kommerzielle Händler eingestuft sind. Die Konzentrationskennzahlen werden mit den Händlerpositionen auf Brutto-Long- und Brutto-Short-Basis sowie auf Netto-Long- oder Netto-Short-Basis berechnet. Die Kennzahlen zur „Netto-Position“ werden berechnet, nachdem die gleich großen Long- und Short-Positionen jedes Händlers miteinander verrechnet wurden. Ein meldepflichtiger Händler mit relativ großen, ausgeglichenen Long- und Short-Positionen in einem einzelnen Markt kann daher sowohl in der Brutto-Long- als auch in der Brutto-Short-Kategorie zu den vier und den acht größten Händlern gehören, wird aber auf Netto-Basis wahrscheinlich nicht dazugezählt.“[i]
Jeder kann also ein großer meldepflichtiger Händler sein. Brutto-Positionen umfassen Straddles und Swaps zwischen verschiedenen Silber-Futures und sind für uns ohne Belang. Maßgeblich sind die Netto-Positionskennzahlen. Grafik 1 oben zeigt die auf dieser Grundlage berechneten Netto-Positionen der vier größten Händler an den Märkten.
Die nächstgrößten vier Händler lassen sich ebenfalls ermitteln, indem man die Konzentrationskennzahl der acht größten nimmt und die der vier größten abzieht. Wie bei einem stark überkauften Goldmarkt zu erwarten, liegen die Silberpositionen der nächstgrößten vier mit netto 20.131 Short-Kontrakten nahe an einem Rekord-Short. Die zweiten vier sehen, dass sich die Preise kaum bewegt haben, und die Spekulanten in der Kategorie Managed Money sind nur mäßig long. Trotz ihrer individuellen Short-Positionen ist ihnen nicht bewusst, dass sie akut Gefahr laufen, Opfer eines gewaltigen Bear Squeeze zu werden.
Offenbar ist ihnen nicht bewusst, dass sie als Gruppe gegenüber einem sehr großen Käufer in den eigenen Reihen short sind. Es ist durchaus möglich, dass noch niemand die in diesem Artikel beschriebene Analyse durchgeführt hat, denn Analysten und Händler betrachten die Konzentrationszahlen nur selten. Hinzu kommt, dass die Positionen der vier größten und der nächsten vier Händler sich seit einiger Zeit nicht mehr eng parallel entwickelt haben, wie Grafik 2 zeigt, was möglicherweise ebenfalls Selbstgefälligkeit begünstigt.
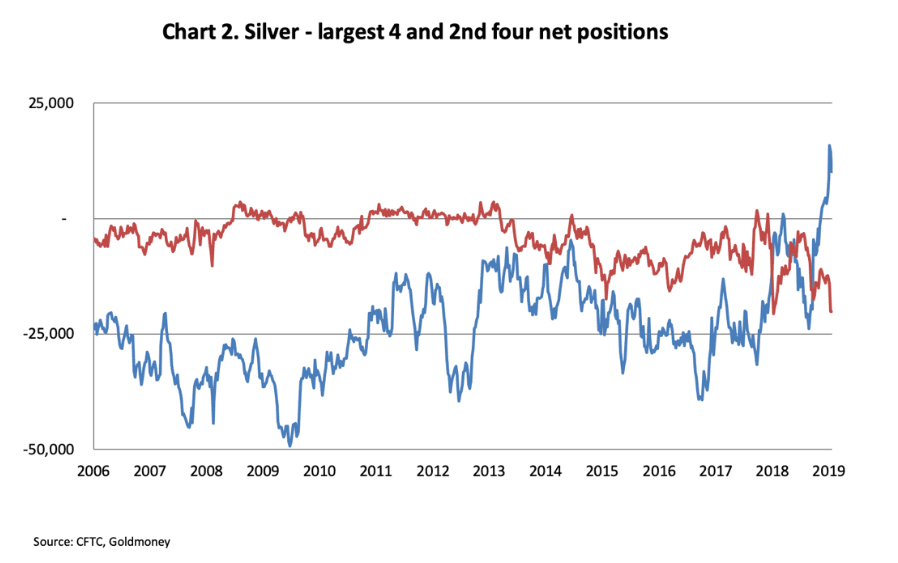
Wir kommen auf diesen Punkt später zurück. Allerdings übersteigen die Netto-Short-Positionen der zweitgrößten vier Händler erst seit Kurzem diejenigen der größten vier, und nun sehen wir, dass die größten vier Händler auf Rekordniveau long und die zweitgrößten vier auf Rekordniveau short positioniert sind.
Das ist das erste Mal, dass dies geschieht. Es erscheint unwahrscheinlich, dass unter normalen Umständen einer der acht größten Händler eine Position hält, die der der übrigen sieben diametral entgegengesetzt ist. Die Comex funktioniert nicht auf diese Weise, denn sie besteht aus klar unterscheidbaren Gruppen: Produzenten und Händler, die ihre künftigen Lieferungen absichern, Edelmetallbanken, die als Market-Maker agieren, und Spekulanten, die das Preisrisiko übernehmen, indem sie long gehen. Alle neigen dazu, sich an die Motive ihrer jeweiligen Gruppe zu halten.
Angesichts dieser normalerweise klaren Unterscheidungen können wir eine Zusammenarbeit mehrerer großer Händler wahrscheinlich ausschließen. Wären zwei oder mehr große Händler beteiligt, wäre dies Insidern bekannt, und die anderen großen Händler würden das Risiko einer Short-Position nicht eingehen.
Es handelt sich daher wahrscheinlich nur um eine einzige Long-Position, die weit größer ist, als die obigen Grafiken vermuten lassen, da zu den größten vier Händlern auch drei weitere große Short-Positionen gehören. Ihre Größe können wir nur grob schätzen. Wenn wir jedoch annehmen, dass die anderen drei größten Händler im Einklang mit den übrigen short positioniert sind, ist unser Long-Händler, unser „Wal“, tatsächlich sehr stark long. Die Long-Position begann wahrscheinlich im März 2017, als die vier größten Händler zusammen netto 39.215 Kontrakte short waren. Dies ist in Grafik 1 durch den Aufwärtspfeil markiert, an dem sich der Trend umkehrte. Wenn wir dies als Ausgangspunkt nehmen, sehen wir, dass der Ausschlag zum 2. Juli (die jüngsten COT-Zahlen) knapp 50.000 Kontrakte beträgt. Das ist ein Hinweis auf die Long-Position unseres großen Händlers, die über 20 % des offenen Interesses bei Silber ausmacht. Da jeder Kontrakt 5.000 Unzen umfasst, entspricht dies bis zu 7.775 Tonnen, das sind 28 % der weltweiten Minenproduktion von 27.550 Tonnen im Jahr 2018.
Im Kontext des Silber-Terminmarktes ist das enorm. Dennoch erscheint es unwahrscheinlich, dass es sich um den Versuch handelt, den Silbermarkt zu manipulieren („Cornering“), denn die bei der Comex registrierten Lager halten etwa 9.500 Tonnen Silber-Edelmetall, und die LBMA-Lager hielten Ende März 36.195 Tonnen. Mit anderen Worten: Allein in diesen beiden Lagersystemen liegt das 1,66-Fache der jährlichen Minenproduktion. Angesichts der gut gefüllten Lager hätte jemand, der einen Versuch wie den der Bunker-Hunts von 1979 wiederholen wollte, einen gewaltigen Berg zu erklimmen, zumal ein solcher Versuch durch Regeländerungen der Aufsichtsbehörden vereitelt werden könnte.
Abgesehen vom Cornering können wir auch ausschließen, dass ein großer Spekulant auf Silber setzt. Ein Blick auf die Netto-Position der Kategorie „Managed Money“ zeigt, dass unser Wal dort nicht zu finden ist. Auch in der Kategorie „Non-Reportable“ taucht ein Wal dieser Größe nicht auf.
Im Ausschlussverfahren handelt es sich offenbar um ein kommerzielles Unternehmen, das Silber für Fertigungszwecke verwendet und das Metall fortlaufend kauft. Es wäre plausibel, dass ein solcher Käufer sich gegen künftige Preissteigerungen absichern möchte, indem er Terminkontrakte kauft. In diesem Fall wäre er ein Gigant, größer als jeder einzelne Verarbeiter. Und das führt zu einem Schluss: Es ist wahrscheinlich die Volksbank von China, die staatliche Institution, die für die gesamte Silberverteilung Chinas zuständig ist. Da es sich jedoch um reine Indizien handelt, benötigen wir weitere Belege.
Warum die Spur der Indizien nach China führt
Im Jahr 2012 sprach ich auf einer Konferenz in New York, auf der mehrere kleine Silberminengesellschaften Stände betrieben, in der Hoffnung, Investoren zu gewinnen. Ich besuchte sie alle, um die Antwort auf eine einfache Frage zu klären: Wie verschifften sie ihr Silber, wer bezahlte sie, und wann?
Der Anlass für diese Frage waren Vorwürfe, die damals die Runde machten, über die dunklen Machenschaften von JPMorgan bei der Manipulation des Silberterminmarktes. Dass der Silbermarkt für Manipulationen durch die Großbanken anfällig war, daran bestand kaum ein Zweifel, und JPMorgan war zweifellos eine bedeutende Kraft im Silbermarkt. Indem die Comex und die CFTC als Aufsichtsbehörde glaubwürdige Vorwürfe offenbar nicht ernst nahmen, erweckten sie den Eindruck, mit JPMorgan unter einer Decke zu stecken, was der ganzen Geschichte zusätzlichen Auftrieb gab.
Die Annahme, JPMorgan könne sich einfach über das Regelwerk der CFTC und der Comex hinwegsetzen, war die eigentliche Schwäche der Verschwörungstheorien. Uns allen ist die Vetternwirtschaft zwischen Banken und Aufsichtsbehörden bekannt, doch sie hat Grenzen. Die Auslegung von Regeln zu dehnen ist eine Sache. Sie offen zu brechen, um falsche Märkte zu schaffen, ist eine andere.
Dennoch bestand kaum ein Zweifel, dass JPMorgan den Handel mit Comex-Silberterminkontrakten dominierte, und mein Eindruck war, dass die Bank für einen legitimen Kunden handelte und nicht für das eigene Handelsbuch. Bestätigt wurde dies, als Blythe Masters, damals Leiterin des globalen Rohstoffgeschäfts bei JPMorgan und eine Hassfigur für Silber-Verschwörungstheoretiker, einen Monat vor der Konferenz in New York ein Interview gab, in dem sie klar erklärte, JPMorgan handle ausschließlich für Kunden und halte keine richtungsabhängigen Positionen als Eigenhändler.
Der Aufschrei der Verschwörungstheoretiker war vorhersehbar, doch ich konnte mir nicht vorstellen, dass Masters ein Interview geben würde, das offenbar hauptsächlich dazu diente, die Gerüchte zu widerlegen, und dann dreist lügen würde. Wenn ein Interviewpartner vor der Antwort sagt: „Das ist eine sehr gute Frage“, kann man ziemlich sicher sein, dass sie vorab abgestimmt war und die Antwort daher eine wichtige, überlegte Aussage darstellt. Die Aufzeichnung des Interviews bestätigt, dass es genau so ablief.[ii]
Die Frage war nun, welche Rolle JPMorgan im Markt spielte. Die Bank hatte ihr Silbergeschäft 2008 durch die Übernahme von Bear Stearns erworben und weiter ausgebaut. Zudem bestand kein Zweifel, dass eine so große Investmentbank über mehr Einfluss verfügte als Bear Stearns, um Silberpositionen zu steuern. Angesichts von Blythe Masters’ unmissverständlichem Dementi, JPMorgan halte eine Handelsposition im Eigenbuch, musste die Bank für einen einzigen sehr großen Kunden handeln, und genau dafür suchte ich auf der Konferenz in New York nach Belegen.
Die Silberminenbetreiber erzählten alle dieselbe Geschichte. Sobald sie genügend Doré zum Versand hatten, bewertete und zertifizierte ein Spezialist von Glencore den Wert des Silbergehalts und veranlasste den Transport zu einer Raffinerie. Glencore arbeitete mit JPMorgan zusammen, und der Minenbetreiber wurde bezahlt, sobald das Doré versandt wurde, sodass er seine laufenden Kosten decken konnte. Mit dem Doré als Sicherheit sicherte JPMorgan das Preisrisiko ab, indem die Bank Comex-Silberterminkontrakte verkaufte oder möglicherweise Silber an der LBMA zur späteren Lieferung auf Termin veräußerte. Deshalb konnte Masters wahrheitsgemäß sagen, JPMorgan nehme keine richtungsabhängige Position ein.
Dabei ist zu bedenken, dass die Gutachter von Glencore auch den Silbergehalt von Unedelmetallerzen bewerteten, denn mehr als die Hälfte der Silberminenproduktion fällt als Nebenprodukt der Verarbeitung unedler Metalle an und umfasst insgesamt sehr große Silbermengen. Der Verkauf großer Mengen an Terminkontrakten folgte, um das Preisrisiko auszugleichen.
Das ist nicht die ganze Geschichte und wirft die Frage nach dem Bestimmungsort des Dorés auf. Auf der Konferenz in New York gab es unter den Silberminenbetreibern keinen Konsens. Doch schon damals, wie auch heute noch, hatte China eine bedeutende Stellung im globalen Silbermarkt. Zudem hatte China in Verarbeitungs- und Raffinerieanlagen investiert, als Umweltauflagen in westlichen Ländern wie Kanada zur Schließung konkurrierender Anlagen geführt hatten. Es war daher nahezu sicher, dass ein großer Teil des Dorés für China bestimmt war, das nicht nur über reichlich kostengünstige Silberraffineriekapazitäten verfügte, sondern auch stark in die Raffination unedler Metalle investiert hatte, um daraus ebenfalls Silber zu gewinnen.
Für sämtliche Silberkäufe, die nach China importiert werden, ist die Chinesische Volksbank verantwortlich, und sie wäre der zugrunde liegende Kunde von JPMorgan, nicht Glencore. Angesichts des Ansehens und der Ressourcen der Volksbank sowie der führenden Stellung von JPMorgan und Glencore in ihren jeweiligen Branchen ist es leicht vorstellbar, dass eine solche hochrangige Partnerschaft bestand und wie wichtig Vertraulichkeit dabei war.
Damit konnte ich meine eigene Verschwörungstheorie abschließen, die weit wahrscheinlicher erschien als die anderen, die kursierten: JPMorgan gewährte den Minenbetreibern Kredit gegen die Sicherheit der Doré-Lieferungen und sicherte das Preisrisiko ab, indem die Bank Futures an der Comex und Terminkontrakte an der LBMA verkaufte. Dies geschah nicht für JPMorgan als Eigenhändler, sondern im Auftrag der chinesischen Zentralbank. China hatte ein berechtigtes Interesse daran, den Preis so niedrig wie möglich zu halten, was die natürliche Folge dieser Absicherungsgeschäfte ist.
In ihren Verschwörungstheorien übersahen die frustrierten Silberanleger den einen naheliegenden Schluss, den das Interview mit Blythe Masters bestätigte: dass JPMorgan für die chinesische Zentralbank als ihre Kundin arbeitete und dies wahrscheinlich noch immer tut. China ist der Wal im Markt, was erklärt, warum wir in Chart 2 oben seit über einem Jahrzehnt die fehlende Korrelation zwischen den vier größten Händlern und den nächsten vier sehen. Zu bedenken ist auch, dass die Commitment-of-Traders-Berichte zur Comex nicht die ganze Geschichte erzählen. Termingeschäfte in London an der LBMA bilden einen erheblich größeren Markt, und JPMorgan betreibt in London zudem eigene Tresore.
Der Wechsel der Geschäfte zwischen außerbörslichen Termingeschäften und regulierten Futures macht es sehr schwierig, den Silbermarkt zu analysieren. Die Comex zu analysieren, ist, als betrachte man den Schwanz des Hundes und sehe den Hund nicht. Das Ergebnis: China konnte über die Hälfte seines Silberbedarfs zu gedrückten Preisen importieren. Durch die Nutzung beider Märkte scheint JPMorgan diese Rolle für die Volksbank geschickt ausgefüllt zu haben, und dies erklärt auch, warum die Aufsichtsbehörden die Bank nicht zur Rechenschaft ziehen konnten, obwohl es Hinweise gab, dass das Vorgehen von JPMorgan den Silberpreis gedrückt haben könnte: Streng genommen lag nach den Regeln der Comex kein Fehlverhalten vor.
Der Wechsel vom Bären- zum Bullenmarkt
Eine Preissteuerung im Auftrag der Volksbank (People's Bank of China) ist innerhalb bestimmter Grenzen ein vernünftiges Ziel und die Grundlage aller großen Kunden-Broker-Beziehungen. In diesem Zusammenhang wird dem Broker häufig ein gewisser Ermessensspielraum eingeräumt. Ein regelmäßiger Austausch zwischen den Händlern von JPMorgan und denen des Kunden wäre üblich, etwa monatlich oder vierteljährlich, um sowohl die Fortschritte als auch die Ziele zu überprüfen. Dies erlaubt es dem Broker, im Rahmen vereinbarter Richtlinien halbdiskretionär im Namen des Kunden zu handeln.
In diesem Fall wäre der Kunde (d. h. die Volksbank) ein fortlaufender Käufer von physischem Silber. In der Vergangenheit wurden die Silberpreise am Terminmarkt gedrückt, indem so viele Futures verkauft wurden, dass Lieferungen von Doré und silberhaltigem Unedelmetallerz abgedeckt waren. Ein solches Vorgehen wäre für China ein erheblicher Vorteil gewesen.
Nichts davon erklärt, warum nun offenbar eine erhebliche Long-Position an der Comex entstanden ist. Statt Futures zu verkaufen, um den Preis zu drücken, scheint unser Marktwal zum Käufer geworden zu sein: Er kauft genug, um Chinas jährliche Silberimporte abzudecken, was etwa 43.000 Comex-Kontrakten entspricht. Offensichtlich besteht die neue Strategie darin, sich gegen steigende Preise abzusichern, anstatt den Silberpreis zu drücken. Angesichts dieser neuen Entwicklung hätte man erwarten können, dass die anderen sieben großen Händler versuchen würden, ihre Silber-Short-Positionen zu begrenzen und zumindest ein ausgeglichenes Buch zu führen. Es gibt mehrere Gründe, weshalb sie dies möglicherweise nicht für notwendig hielten:
- In den Tresoren in London und in den Comex-Lagerhäusern liegen reichlich Edelmetallbestände, die derzeit einer Minenproduktion von 1,66 Jahren entsprechen – anders als bei Gold, wo der zugrunde liegende Edelmetallbestand im Verhältnis zu den darauf basierenden Papierkontrakten sehr gering ist.
- Sie scheinen Chinas Handlungen und Motive nicht zu kennen. Möglicherweise wissen sie nicht einmal, dass diese Long-Position existiert. Falls sie davon wissen, halten sie sie vielleicht lediglich für eine technische Long-Position gegenüber einer Short-Position am Londoner OTC-Markt.
- Da die weltweite gewerbliche Nachfrage aufgrund der konjunkturellen Abschwächung zurückgeht, sehen sie die Preisaussichten für Silber, das sie als Industriemetall betrachten, vermutlich gelassen. Unedelmetalle zeigen kaum Anzeichen für den Beginn eines Bullenmarktes.
Warum kauft China jetzt Futures?
Sollte meine Annahme zutreffen, dass es sich bei dem Wal im Markt um die Chinesische Volksbank handelt, dann drückt sie den Silberpreis nicht mehr, sondern sichert sich derzeit gegen künftige Preissteigerungen ab, und zwar für etwa ein Jahr an Silberimporten. Nachdem wir den Wechsel von der Preisdrückung zum Aufbau von Terminpositionen auf etwa März 2017 eingegrenzt haben, können wir sagen, dass dank der Handelsgeschicklichkeit von JPMorgan niemandem die Änderung der Preisstrategie der Volksbank aufgefallen ist.
Dies geschah kurz nach der Wahl und der Amtsübernahme von Präsident Trump, was eine Rolle gespielt haben könnte. Aus chinesischer Sicht war der geopolitische Ausblick sehr instabil geworden; die Quellen in Washington berichteten über den Konflikt des „Deep State“ mit Trump und dessen Versuche, seine Regierung zu destabilisieren. Gleichzeitig verbesserte sich der weltwirtschaftliche Ausblick, was zu einer höheren globalen Nachfrage nach Silber geführt hätte und es China erschwert hätte, den Preis weiter zu drücken. Das sind hinreichende Gründe, die Preisstrategie zu ändern und die Silberpreise durch den Kauf von Terminkontrakten zur Deckung künftiger Lieferungen festzuschreiben.
In jüngerer Zeit hat China begonnen, monatliche Zugänge zu seinen monetären Goldreserven zu melden, ein Trend, den Russland angeführt hat und dem andere eurasische Zentralbanken gefolgt sind. Gold ist plötzlich gefragt und nach einem starken Anstieg gefährlich überkauft. Dies steht in scharfem Gegensatz zu Silber, das oberflächlich betrachtet ins Abseits geraten zu sein scheint.
Die Händler der Volksbank scheinen sich nun gegen einen Anstieg des Silberpreises abgesichert zu haben, der normalerweise fast doppelt so stark steigt wie der Goldpreis. Da die Volksbank auch das Gold des Landes verwaltet, könnte der Silberhandel vorab von den Plänen gewusst haben, monatliche Erhöhungen der monetären Goldreserven Chinas bekannt zu geben. Das wäre für den Handelstisch ein zusätzlicher Anreiz gewesen, ab Anfang dieses Jahres Silber-Terminkontrakte zu kaufen.
Es wird interessant sein zu sehen, ob dieser Schritt in Verbindung mit Chinas wachsenden Goldreserven zu einem deutlichen Sprung des Silberpreises führt. Wenn China der Silber-Wal ist, ist die Annahme vernünftig, dass China durch sein Handeln signalisiert, dass es erwartet, dass die Dollarpreise für Gold und damit für Silber im Lauf der Zeit weiter steigen. Ein Vorteil einer Silberposition besteht darin, dass China nicht in Verbindung gebracht würde, falls es am Goldmarkt ungemütlich werden sollte, soweit es die Comex-Terminkontrakte betrifft. Anders als umfangreiche Geschäfte mit Comex-Goldterminkontrakten (die China offenbar sorgfältig gemieden hat) ist die Absicherung der Preise für Silberimporte genau der Zweck des Terminmarkts und dürfte politisch kaum umstritten sein.
Die Botschaft für Silberanleger lautet: Sieben der acht größten Händler scheinen selbstgefällig geworden zu sein. Wenn China der Wal im Markt ist, könnte die Aufdeckung für sie ein sehr schmerzhafter Prozess werden. Sie könnte dramatisch verlaufen und wahrscheinlich mit der nächsten Aufwärtsbewegung des Goldpreises zusammenfallen.
[i] Siehe https://www.cftc.gov/MarketReports/CommitmentsofTraders/ExplanatoryNotes/index.htm
[ii] Das Thema der Silberposition von JPMorgan beginnt im CNBC-Interview nach 2:40 Minuten. https://www.youtube.com/watch?v=gc9Me4qFZYo
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder entsprechend handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.