
Zunehmende Anzeichen für einen wirtschaftlichen Abschwung trotz einer beispiellosen Geldmengenausweitung seit der Lehman-Pleite machen eine neue Kredit- und Systemkrise immer wahrscheinlicher. Um zu verhindern, dass sich erneut eine Krise entwickelt, wird die Geldmengenausweitung durch die Behörden diesmal noch größer ausfallen müssen. Der Anstieg des Goldpreises seit Dezember 2015 und sein Ausbruch aus einer dreijährigen Konsolidierungsphase zu Beginn dieses Jahres bestätigen, dass die Risiken einer Kredit- und Systemkrise, die Papierwährungen untergräbt, seit einiger Zeit zunehmen.
Es ist nun wahrscheinlich, dass Portfoliomanager ihre Anlageallokationen künftig zugunsten von Gold erhöhen und aktiv auch Investitionen in Silber und Platin in Betracht ziehen werden. In diesem Zusammenhang betrachtet dieser Artikel die Preisbeziehungen zwischen den drei Edelmetallen sowie deren jeweilige monetäre und anlagebezogene Eigenschaften.
Einleitung
Die Märkte spielen ein gefährliches Hasenfußspiel mit der wirtschaftlichen Realität, obwohl uns jeder weitere Tag zeigt, dass sich der Handel verlangsamt und die Kreditaufnahme überall am Limit ist. Wichtige Volkswirtschaften beginnen, dies in ihren Statistiken widerzuspiegeln, nachdem sie uns diese Botschaft den größten Teil dieses Jahres durch Unternehmensumfragen förmlich entgegengeschrien haben. Die Zentralbanken wissen, dass ihre Geldpolitik gescheitert ist. Die EZB hat bereits tiefere negative Einlagenzinsen angekündigt und nimmt ab nächstem Monat ihr Programm zum Ankauf von Vermögenswerten (Gelddrucken) wieder auf. Die Fed führt ihrem Geldsystem über Repos (weiteres Gelddrucken) weit größere Mengen an Liquidität zu, obwohl es dort rätselhafterweise an Geld mangelt, und das, obwohl die Geschäftsbanken bei der Fed zusammen Reserven von 1,44 Billionen US-Dollar halten.
Dass sie nicht in der Lage ist, Ursache und Wirkung miteinander zu verbinden, sollte uns nicht überraschen. Doch die Warnungen des IWF vor einer Zeitbombe aus Unternehmensschulden in Höhe von 19 Billionen US-Dollar kommen von einer Organisation, die gewissermaßen der „Deep State“ des Wirtschaftssystems ist und sich beständig für Geldmengenausweitung ausgesprochen hat. Sie kommen damit einem offiziellen Eingeständnis des weltweiten Scheiterns der Geldpolitik gleich. Wohin nun? Drucken, und noch einmal drucken.
Unterdessen rentieren Staatsanleihen und sogar einige Unternehmensanleihen im negativen Bereich. Die einzigen seriösen Staatsanleihen, bei denen dies nicht der Fall ist, sind US-Staatsanleihen (Treasuries) und britische Gilts, doch real gerechnet liegen auch sie wohl schon dort. Die Aktienmärkte stehen knapp unter ihren Allzeithochs. Die kollektive Euphorie beruht auf dem Glauben, dass eine neue Runde zunehmend aggressiveren Gelddruckens einen Konjunktureinbruch abwenden könne. Doch diese Logik ist faul und aus wirtschaftlicher Unkenntnis und Verzweiflung geboren.
Es ist wie ein Hasenfußspiel: Anleger rasen mit einem Vespa-Roller in voller Fahrt mitten auf der Autobahn und blicken dem entgegenkommenden Koloss der Realität ins Auge. Wir wissen, wie es ausgehen wird, denn wir haben es schon einmal erlebt. Und wir wissen, wer dabei ums Leben kommt.
Dieser Artikel richtet sich nicht an diejenigen auf der Vespa: Da sie sich auf Gedeih und Verderb festgelegt haben, befinden sie sich in einem Geisteszustand, aus dem die Logik ausgeschlossen ist. Er richtet sich an diejenigen, die wissen oder ahnen, dass die geld- und wirtschaftspolitische Lage ernst ist und sich täglich weiter zuspitzt. Er richtet sich an diejenigen, die wissen, warum eine sich beschleunigende Entwertung der Papierwährungen nun unausweichlich ist.
Nicht nur der IWF, die Bank für Internationalen Zahlungsausgleich und alle anderen Autoritäten haben uns vor den wirtschaftlichen Gefahren gewarnt, auch ein globales Bankensystem mit fatalen Schwachstellen liegt klar zutage. Selbst McKinsey, eine Beratungsfirma, die bei Regierungen überall in der Welt gefragt ist und Gehör findet, stellt in ihrer jährlichen Übersicht zum globalen Bankwesen fest, dass wir uns in einer späten Phase des Zyklus befinden. Dort heißt es:
„…insgesamt nähert sich die globale Bankenbranche dem Ende des Zyklus in weniger als idealer Verfassung, da fast 60 % der Banken Renditen unterhalb der Eigenkapitalkosten erwirtschaften. Eine anhaltende konjunkturelle Abschwächung mit niedrigen oder sogar negativen Zinsen könnte weiteren Schaden anrichten.“[i]
Wir sollten kurz innehalten und darüber nachdenken. Diese bedeutende Instanz des Establishments bestätigt, dass ein systemischer Zusammenbruch mit jedem Tag wahrscheinlicher wird.
Deutschland, bislang bei weitem die leistungsstärkste Volkswirtschaft der Eurozone, steht vor der Aussicht, seine großen Banken stützen zu müssen. Eine davon, die Deutsche Bank, hält Derivatepositionen im geschätzten Umfang von 45 Billionen Euro, das ist fast das Zwölffache des deutschen BIP. Die Deutsche Bank hat eine stark verkleinerte Bilanz von 1.350 Mrd. Euro und einen Buchwert des Eigenkapitals von 64 Mrd. Euro, was einer einfachen Hebelwirkung (Leverage) von 21 entspricht. Realistischer erzählt jedoch ihre Marktkapitalisierung von nur 14 Mrd. Euro die Geschichte. Zweifellos kann eine Bank in dieser Lage in einer halbwegs intakten Wirtschaft eine Zeit lang weiterwursteln, doch Deutschland gerät in schwieriges Fahrwasser, in sehr schwieriges. Die wirtschaftlichen Aussichten Deutschlands laufen auf einen Countdown bis zum Untergang der Deutschen Bank hinaus, und der Commerzbank mit ihr.
Die kurzfristige Folge der Erkenntnis, dass Lehman im Vergleich zu dem, was auf uns zukommt, ein Kinderspiel war, dürfte ein Ansturm auf Dollar-Bargeld sein. Das wird für die US-Anlegergemeinde gelten, die laut FINRA im September offene Margin- und Bargeldkredite von 556 Mrd. US-Dollar hatte. Bei Unternehmen mit Ramschstatus sowie bei den mittleren und kleinen Unternehmen, die achtzig Prozent jeder modernen Volkswirtschaft ausmachen, werden ihre Banken, selbst unter Druck und um ihre eigenen Ergebnisse besorgt, die Kreditlinien rasch kürzen. Wer seine Bankfazilitäten verliert, wird Zahlungen an seine Lieferanten aufschieben und zugleich versuchen, ausstehende Forderungen früher einzutreiben. Die Lagerbestände werden schlicht anwachsen, und es wird zu weitverbreiteten Insolvenzen kommen.
Fast acht von zehn US-Verbrauchern leben von Gehaltsscheck zu Gehaltsscheck, ebenso wie im Vereinigten Königreich. Die Musik in der Realwirtschaft, auf der Main Street, muss weiterspielen, und der Staat muss den Spielmann bezahlen. Abgesehen von Subventionen und Sozialleistungen wird es kein Bargeld geben. Die Banken werden jedoch auf notleidenden Krediten sitzenbleiben, und die Regierungen werden sowohl mit einem Einbruch der Steuereinnahmen als auch mit steigenden Sozialverpflichtungen konfrontiert sein. Wir nähern uns dem Ende des Papiergeldsystems: Die Geldmengenausweitung muss sich noch schneller beschleunigen, damit das System nicht implodiert.
Das Signal, dass eine Krise bevorsteht, kommt von Alternativen zu staatlichen Währungen und verwandten Finanzanlagen. Zunächst geht es darum, Vermögen mit geeigneten Wertspeichern zu erhalten und das Portfolio zu diversifizieren, um schwächelnde konventionelle Anlagen auszugleichen. Der einzige zugängliche sichere Hafen, der bisher Schlagzeilen gemacht hat, ist Gold. Es gibt jedoch weitere Edelmetalle, insbesondere Silber und Platin. Der Preis von Palladium ist durch Knappheit so verzerrt, dass eine Anlage in dieses Metall aus geldpolitischen Gründen unklug ist.
Anleger, die das oben skizzierte Szenario für eine reale Gefahr halten, werden zunehmend wertloses Papiergeld gegen ein Edelmetall tauschen. Dafür ist es nie zu spät. Die bisher schwache Entwicklung von Silber und Platin sowie das allgemeine Desinteresse an Minen, die Edelmetalle fördern, bestätigen, dass sich die aktuelle Phase des Goldbullenmarktes erst im Anfangsstadium befindet. Das Anfangsstadium jedes Bullenmarktes ist geprägt von einem Nachlassen der Abwärtsdynamik, verbunden mit einer Ansammlung in den sicheren Händen von Insidern und sachkundigen Anlegern. Die Insider von heute sind nicht die Verschwörungstheoretiker; sie sind immer da. Die Insider an den Edelmetallmärkten sind die professionellen Marktteilnehmer, die eine Veränderung des Marktes erkennen, jene, die üblicherweise short sind und eindecken müssen, die Zentralbanker, die privat eine Veränderung der langfristigen geldpolitischen Trends erkennen, und diejenigen, die frühere Kreditzyklen erlebt und verstanden haben.
Für Gold begann diese Phase mit dem Ende des Bärenmarktes im Dezember 2015. Die zweite Phase des Bullenmarktes, die mit dem Kursausbruch vor nur fünf Monaten einsetzte, kommt gerade erst in Gang. Abbildung 1 veranschaulicht dies. Nun ist zu erwarten, dass professionelle Anleger einsteigen, und ihr Interesse dürfte sich in zunehmenden Portfolioanteilen zugunsten von Gold-ETFs und Minenaktien niederschlagen. Wenn die Anlagegeschichte und die Anlegerpsychologie ein Maßstab sind, werden auch Silber und Platin neue Käufer finden, da diese Anleger nach nachzüglerischen Alternativen zu Gold suchen. Ihre Preise sollten daher beginnen, die geldpolitischen Überlegungen widerzuspiegeln, die sich in der Wertentwicklung von Gold bereits zeigen.

Nach der Dow-Theorie, dem Leitstern aller Momentum-Anleger, liegt die dritte und letzte Phase eines Bullenmarktes noch vor uns, und sie wird eine zunehmende Beteiligung der Öffentlichkeit mit sich bringen. Für die Aktienmärkte insgesamt markiert sie eine letzte Überhitzungsphase, in der unerfahrene Anleger in einen Markt hineingezogen werden, der ihnen wie ein sicherer Weg zum Geldverdienen erscheinen muss.
Bevor wir diesen Punkt erreichen, werden Portfoliomanager und andere professionelle Anleger weiterhin den Fehler begehen, Gold, Silber und Platin für bloße Geldanlagen zu halten. Das sind sie nicht. Sie sind die solide Alternative zu ungedecktem staatlichem Geld, und solange diese Anleger ihre Wertentwicklung in einer Papierwährung messen, werden sie diesen Fehler zwangsläufig weiter machen.
Die Nachfrage nach Edelmetallen in physischer Form, und ihre Physis muss betont werden, spiegelt in erster Linie den Wunsch wider, keine staatlich ausgegebenen Währungen zu halten. Je nach Entwicklung der Geldpolitik könnte ihre Verwendung als Geld sogar grundsätzlich bedroht sein. Das ist Zukunftsmusik. Unterdessen zeigt die Marktlage denjenigen an der Investmentfront, die der Dow-Theorie folgen, dass wir uns am Beginn der zweiten Phase eines breiteren Bullenmarktes bei Gold befinden. Es ist daher an der Zeit, den Markt nicht nur für Gold zu betrachten, sondern auch für die beiden wichtigsten metallischen Alternativen, Silber und Platin.
Wir müssen uns nun alle drei Wertspeicher ansehen.
Gold
Gold war und ist ein Geldmetall. Zentralbanken verzeichnen in ihren Währungsreserven 34.408 Tonnen, 4.406 Tonnen mehr als 2008. Es ist solides Geld ohne Gegenparteirisiko und dient den Zentralbanken daher als Versicherung gegen das Scheitern anderer Währungen und gegen Systemversagen im Allgemeinen.
Schätzungen der oberirdischen Goldbestände, mit denen man die globale Menge an solidem Geld nach dem Ende des Papiergeldes ermitteln will, sind stets falsch, zum einen weil die tatsächliche Menge der oberirdischen Goldbestände unbekannt ist, zum anderen weil nur Gold relevant ist, das für monetäre Zwecke gehalten wird.
Seit 2009 beruhen die Schätzungen des World Gold Council, die häufig wie ein Evangelium zitiert werden, auf Schätzungen von Thompson Reuters GFMS (GFMS). Bis 2011 bezifferte GFMS die Menge auf 171.300 Tonnen, darin eingerechnet eine Schätzung der oberirdischen Bestände von 12.780 Tonnen im Jahr 1492, dem Jahr, in dem Kolumbus, wie Fats Waller es unvergesslich formulierte, über den blauen Ozean segelte.
James Turk von Goldmoney hat mit Unterstützung von Dr. Juan Castañeda die Grundlage der GFMS-Schätzung geprüft und kam zu dem Schluss, dass sie zu hoch ist. Die Begründung findet sich in Turks Aufsatz hier (siehe insbesondere die Seiten 9-13). Turks Schätzung für den Bestand von 1492 beläuft sich in Übereinstimmung mit anderen Untersuchungen auf 297 Tonnen, und seine Schätzung der anschließenden Förderung vor 2011 liegt um 3.573 Tonnen unter der GFMS-Berechnung. Ausgehend von nachfolgenden Schätzungen der jährlichen Minenproduktion[ii] (wobei die Quellen teils voneinander abweichen) ist die vom WGC veröffentlichte Schätzung für 2018 von 193.472,4 Tonnen meiner Meinung nach um 17.206 Tonnen zu hoch, also fast 10 % über dem, wo sie liegen sollte.
Man mag sich fragen, warum ein Unterschied von 10 % bei den oberirdischen Beständen eine Rolle spielt, doch er ist von großer Bedeutung, wenn wir die einzigen anderen Zahlen betrachten, die mit einiger Sicherheit bekannt sind. Legt man die Zahlen des WGC für Barren und Münzen zu Anlagezwecken zugrunde, bei denen wir von einigermaßen soliden Schätzungen ausgehen dürfen, und addiert das von Zentralbanken gemeldete Währungsgold, ergibt sich für als Geld eingestuftes Gold eine Gesamtmenge von 75.686,5 Tonnen. Diese müssen wir als Basiszahl für die globale Geldmenge in Gold ansehen, nicht die allgemein angenommenen 193.472,4 Tonnen und auch nicht unsere niedrigere, angepasste Schätzung von 176.266 Tonnen. Da aber nach Turks Zahlen und den nachfolgenden Schätzungen der Minenförderung für nichtmonetäre Verwendungen nicht 117.786, sondern 100.579 Tonnen verbleiben, wird das künftige Angebot aus Altgold bei steigenden Preisen deutlich knapper ausfallen als allgemein angenommen.
Dies ist besonders im Zusammenhang mit den großen Mengen an Goldersatz in regulierten und unregulierten Märkten von Bedeutung. Addiert man allein die drei großen Märkte, den Londoner Edelmetallmarkt, die Comex und die Shanghaier Gold-Futures, ergibt sich per Ende Juni 2018 (dem letzten Datum, für das BIZ-Zahlen vorliegen) ein Papieräquivalent von 9.563, 1.485 beziehungsweise 552 Tonnen. Hinzu kommt eine unbekannte Menge nicht zugeteilter Goldkonten bei den Edelmetallbanken, die nur teilweise gedeckt sind.
Diese Zahlen stellen die Baisse-Position des Establishments dar.
Setzt sich die Abkehr vom Papiergeld hin zu Gold fort, muss das Finanzsystem nicht nur die Nachfrage derer bedienen, die Papiergeld gegen Gold verkaufen, sondern auch die Auflösung der Papiersubstitute verkraften. In einem geordneten Markt, der Zeit hat, sich an steigende Preise anzupassen, ist das nicht zwangsläufig ein Problem, und die Papiersubstitute können fortbestehen. Geht die neue Nachfrage jedoch von einer systemischen und monetären Krise aus, dürfte der Preiseffekt abrupt eintreten und das gesamte Edelmetall-Bankensystem gefährden.
Angesichts des Ausmaßes der Risiken einer immer wahrscheinlicher werdenden Finanzkrise ist das Verhältnis zwischen Gold und Papiergeld inzwischen die dringlichste Frage für alle, die auf Fiat-Währungen lautende Finanzanlagen besitzen oder verwalten. Nur wissen es die wenigsten von ihnen.
Silber
Als Silber das Rückgrat des Münzwesens bildete, lag seine Kaufkraft im Verhältnis zu Gold über Jahrhunderte hinweg bei etwa 12:1, bis Sir Isaac Newton als Master of the Royal Mint sie zu Beginn des achtzehnten Jahrhunderts auf 15,5:1 festsetzte. Der von ihm eingeführte Bimetallismus erwies sich nicht als erfolgreiches Konzept, da die Präferenz für im Wirtschaftskreislauf umlaufendes Geld mit der Präferenz der Kaufleute für Gold bei der Abwicklung von Handelsgeschäften kollidierte. Schließlich gingen die europäischen Länder mit Silber- oder Bimetallwährung 1873 zu einer reinen Goldwährung über, auch wenn Silber weiterhin als Münzgeld zirkulierte und der Silberpreis im Verhältnis zu Gold erheblich fiel.
Seither ist Silber im Westen überwiegend ein Industriemetall, im Nahen Osten und andernorts zirkulierte es jedoch in Form von Maria-Theresien-Talern noch bis in die frühen 1970er-Jahre. Heute liegt das Gold-Silber-Verhältnis bei 84 und damit weit entfernt von Newtons 15,5 sowie von der geschätzten relativen Seltenheit in der Erdkruste, die etwa dem 18,75-Fachen von Gold entspricht.
Laut dem Silver Institute belief sich das Gesamtangebot im Jahr 2018 auf 1.004,3 Millionen Unzen, davon 855,7 Mio. Unzen aus Minenproduktion und 151,3 Mio. Unzen aus Altmaterial. Die gesamte physische Nachfrage (einschließlich 181,2 Mio. Unzen für Münzen und Barren) wurde mit 1.033,5 Mio. Unzen etwas höher geschätzt. Zusätzlich erhöhten netto anlagebezogene Mittelflüsse die Nachfrage um netto 50,1 Mio. Unzen, sodass sich ein Gesamtdefizit von 80,1 Mio. Unzen ergibt, das entspricht 8 % des Gesamtangebots.[iii]
Als Nebenprodukt des Bergbaus wird das Silberangebot stark von der Minenproduktion unedler Metalle beeinflusst, insbesondere von Blei, Zink, Kupfer und Gold. Primäre Silberminen machen weltweit nur 26 % der gesamten Minenproduktion aus. Folglich ist die Fähigkeit der Minen, die Silberproduktion zur Deckung einer steigenden Nachfrage zu erhöhen, sehr begrenzt. Zudem dürfte in einem Konjunkturabschwung die Produktion unedler Metalle aufgrund rückläufiger Nachfrage sinken, wodurch sich auch das Silberangebot verringert.
Die industrielle Nachfrage, die 57 % des Gesamtangebots ausmacht, war in den vergangenen Jahren bemerkenswert stabil, dürfte in einem Konjunkturabschwung jedoch erwartungsgemäß zurückgehen, wobei die geringe Konjunkturabhängigkeit der Märkte für Photovoltaik, Elektrik und Elektronik sowie des wachsenden Desinfektionsmarkts dies teilweise ausgleicht. Das Gleichgewicht zwischen sinkendem Minenangebot und sinkender Industrienachfrage wird zudem von deren relativen Rückgangsraten bestimmt. 63 % des gesamten Silberangebots (einschließlich Altmaterial) sind an die Nachfrage nach unedlen Metallen gekoppelt, während die Industrie nur 57 % des Gesamtangebots aufnimmt. Daher dürfte eine Rezession insgesamt eine weitgehend neutrale Wirkung auf das industrielle Angebots-Nachfrage-Gleichgewicht haben.
Der jährliche Absatz von Barren und Münzen beläuft sich auf 181,2 Mio. Unzen und hat lediglich einen Wert von 3,2 Mrd. US-Dollar. Er sollte im Zusammenhang mit der asiatischen Anlagenachfrage betrachtet werden, wo Silbermünzen traditionell als Zahlungsmittel akzeptiert wurden. Im Falle einer Störung des Geldsystems ist das Potenzial der Silbernachfrage in diesen bevölkerungsreichen Märkten enorm. Indien war ein bedeutender Markt mit einer Geschichte hoher Importmengen, selbst in relativ stabilen Zeiten. Seit Anfang 2010 hat Indien weit über eine Milliarde Unzen importiert.[iv]
Die Nachfragegeschichte in Indien zeigt eine starke Verbindung zum Vermögenserhalt. Angesichts des hohen Gold-Silber-Verhältnisses dürfte dies die indische Silbernachfrage bei steigendem Goldpreis nur weiter anheizen. China war Indiens größter Lieferant, und steigende Märkte dürften zudem etwaige Silberüberschüsse Chinas für den Export verringern, was die Versorgung Indiens verknappt.
Als Produzent belegt China unter den Bergbaunationen den dritten Platz und ist mit jährlich 166 Mio. Unzen zugleich ein großer Verbraucher. Seit 2014 ist die Anlagenachfrage nach Barren infolge der Maßnahmen zur Korruptionsbekämpfung gedämpft, ein Faktor, der die globalen Preise belastet hat. Die jährliche Anlagenachfrage in China war bis 2017 auf 7,5 Mio. Unzen gefallen, was nur 5 % des weltweiten Gesamtwerts entspricht.
Wenn sich die geldpolitischen Rahmenbedingungen ändern und der Goldpreis steigt, dürfte auch das chinesische Anlageinteresse an Silber zunehmen. Die Nachfrage dürfte von gewöhnlichen Sparern kommen, sowohl in Form von Schmuck als auch von Barren und Münzen. Silber ist das Geld der breiten Masse, doch muss eingeräumt werden, dass versierte Millennials wahrscheinlich auch Kryptowährungen als Alternative in Betracht ziehen.
Als Faustregel gilt: Steigt der Goldpreis, steigt der Silberpreis tendenziell um das 1,5- bis 2,0-Fache des Goldpreises. Außerdem hinkt Silber in den frühen Phasen einer Hausse bei Gold tendenziell hinterher und holt erst später auf. Dies lässt sich damit erklären, dass die Finanzmärkte Gold eher als Währungsmetall betrachten als Silber und sich daher vorwiegend Gold zuwenden, wenn die Aussichten auf eine Währungsentwertung erstmals zunehmen.
Die Hausse bei Gold begann im Dezember 2015 und wurde erst bestätigt, als der Preis im vergangenen Juni aus einer langen Konsolidierungsphase ausbrach. Bislang ist der Goldpreis in US-Dollar um 42 % gestiegen, der Silberpreis hingegen nur um 26 %. Dies passt zu einer frühen Phase einer anhaltenden Hausse bei Edelmetallen und deutet darauf hin, dass sich der Anstieg des Silberpreises bei der nächsten Aufwärtsbewegung von Gold beschleunigen wird.
Platin
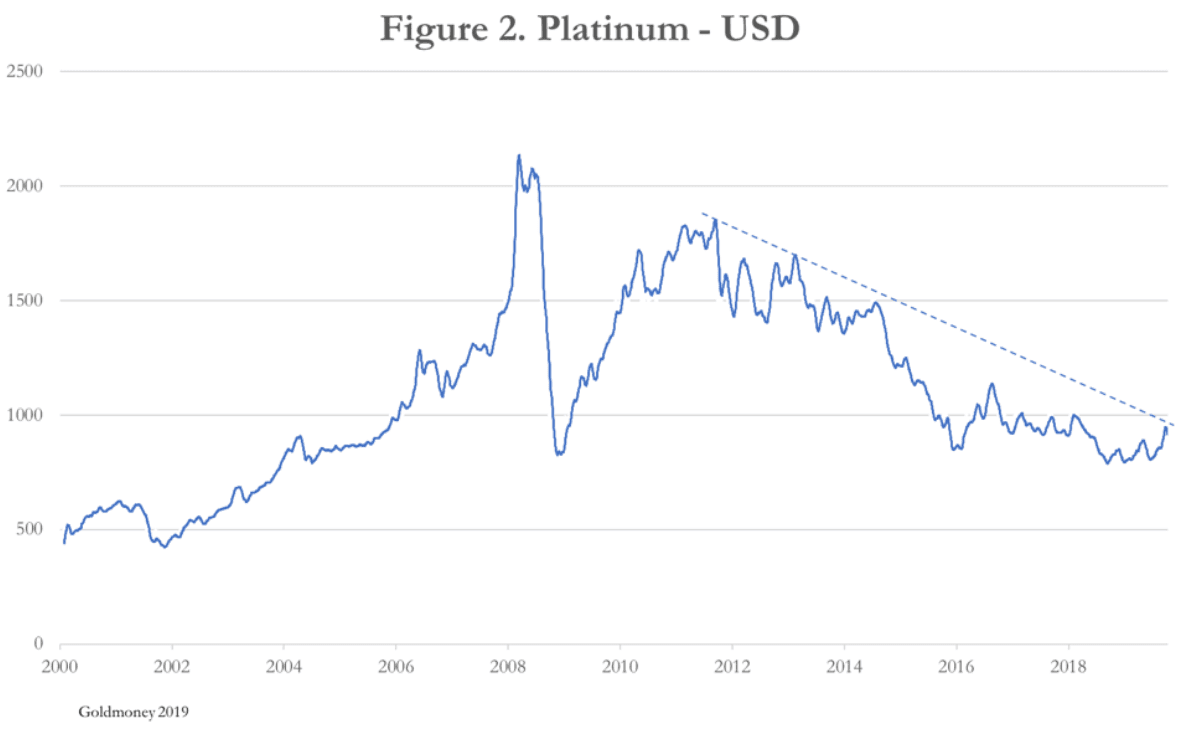
Der Chart für Platin in Abbildung 2 zeigt, dass der Ausstieg aus dem 2011 begonnenen Bärenmarkt bislang nicht überzeugend gelungen ist; heute liegt der Preis nur 15 % über den Tiefstständen nach dem Lehman-Schock und vom August 2018. Solange diese beiden Tiefs halten, werden technische Analysten folgern, dass sich ein Doppelboden gebildet hat. In diesem Fall hat der Platinpreis das Potenzial, sich mehr als zu verdoppeln.
Platin ist sehr selten; es kommt nur ein Dreißigstel so häufig vor wie Gold. 72 % der Jahresproduktion von rund 190 Tonnen stammen aus südafrikanischen Minen und 8 % aus Simbabwe. Unter Berücksichtigung des Recyclings belief sich das gesamte Jahresangebot 2018 auf 8,060 Millionen Unzen und soll im laufenden Jahr auf 8.390 Moz steigen.[v]
Die Platinpreise haben in den vergangenen Jahren gelitten, weil die rückläufige Nachfrage nach Dieselmotoren, die für die katalytische Umwandlung stärker auf Platin angewiesen sind, durch eine steigende Nachfrage nach Benzinmotoren ersetzt wurde, die stärker auf Palladium und Rhodium angewiesen sind. Die Folge: Analysten prognostizieren für 2020 bei Palladium Defizite von über 700.000 Unzen, ein Trend, der sich wahrscheinlich fortsetzen wird, während bei Platin das Angebot die industrielle Nachfrage weiterhin übersteigt.
Man hatte erwartet, dass die Automobilindustrie in Katalysatoren wieder stärker auf Platin umstellen würde als auf die derzeitige Palladium-/Rhodium-Mischung. Trotz des Anstiegs der Palladiumpreise gibt es dafür kaum Anzeichen. Zudem veranlasst der Rückgang der Fahrzeugnachfrage in China und anderswo, während die Emissionsvorschriften weiter verschärft werden, die Analysten dazu, ihre Prognosen für die Katalysatornachfrage nach Platingruppenmetallen insgesamt zu senken.
Folglich hängt die Platinnachfrage zunehmend von Investitionen ab. Doch hat hier die enttäuschende Kursentwicklung in den vergangenen Jahren zu anhaltenden ETF-Liquidationen geführt, wobei sich dies zu ändern scheint. Die Schmucknachfrage ist im Großen und Ganzen unverändert geblieben.
Kurz gesagt: Dem Platinmarkt fehlen derzeit eindeutig positive Faktoren, doch ist dies in der enttäuschenden Kursentwicklung und im aktuellen Preisniveau bereits berücksichtigt. Um die Preise nach oben zu treiben, bedarf es lediglich eines Impulses für das Investmentargument; dann könnte sich der Preis ausgehend von diesem Doppelboden leicht verdoppeln und dabei möglicherweise im nächsten Aufwärtsschub Gold übertreffen. Dies dürfte geschehen, wenn sich bei Anlagemanagern und in der breiten Öffentlichkeit ein besseres Verständnis der Geldentwertung durchsetzt und die verfügbaren physischen Mengen überfordert.
[ii] Siehe https://www.statista.com/statistics/238414/global-gold-production-since-2005/
[iii] Siehe https://www.silverinstitute.org/silver-supply-demand/
[iv] Siehe Seite 2: https://www.silverinstitute.org/wp-content/uploads/2017/05/IndiaMarketStudySep2017.pdf
[v] Siehe https://www.platinuminvestment.com/files/438549/WPIC_Platinum_Quarterly_Q2_2019.pdf
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.