Die ruhigen Bedingungen bei Edelmetallen täuschen über ein explosives Aufwärtspotenzial hinweg, da sich in allen wichtigen Währungen eine Krise am Staatsanleihemarkt entwickelt.
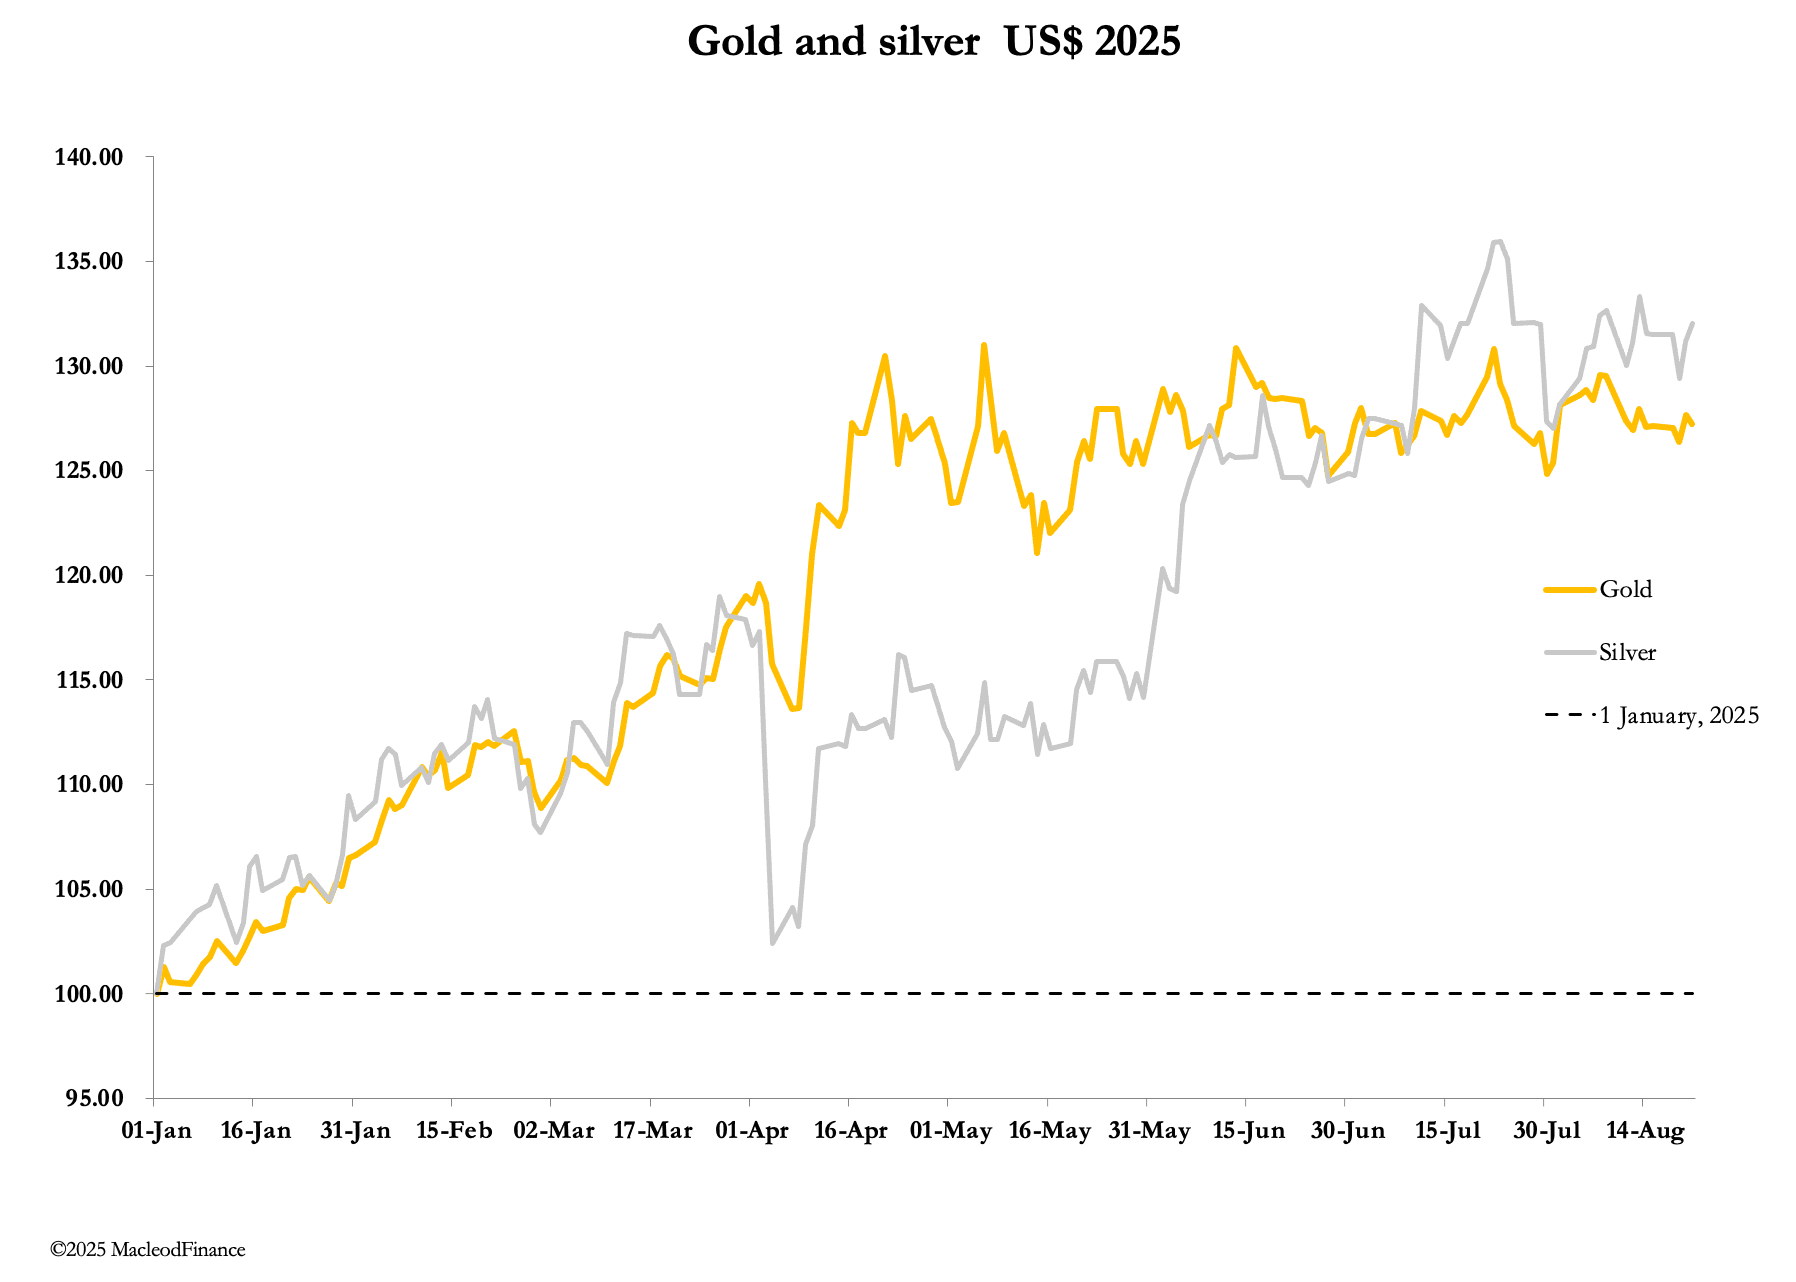
Im ruhigen Handel setzte sich die aktuelle Konsolidierungsphase bei Edelmetallen in dieser Woche fort. Heute Morgen in Europa lag Gold bei 3.330 US-Dollar und damit 6 US-Dollar unter dem Schlusskurs vom vergangenen Freitag, während Silber bei 38,00 US-Dollar kaum verändert war. Gold bewegt sich nun seit vier Monaten seitwärts, also in der Hälfte des bisherigen Jahres 2025, während Silber besser abgeschnitten hat: Das Gold-Silber-Verhältnis ist von 105 auf 87 gefallen.
Ein bemerkenswertes Merkmal dieser ansonsten unauffälligen Marktlage sind die Lieferungen an der Comex. Seit Ende Juli wurden gewaltige 102,8 Tonnen Gold zur Lieferung gestellt, womit sich die Gesamtmenge in diesem Jahr bisher auf 873,6 Tonnen beläuft. Bei Silber wurden in denselben Zeiträumen 267,5 Tonnen beziehungsweise 8.665 Tonnen zur Lieferung gestellt.
Wer sich auskennt, hortet physisches Metall zulasten von Papier. Was die Preise in der sehr kurzen Frist betrifft, so ist der letzte Handelstag für September-Optionen am kommenden Dienstag, wenn die Calls verfallen. Das schafft für Market Maker einen starken Anreiz, Gold und Silber niedriger zu stellen.
Diese kurzfristigen Vorgänge werden sich als irrelevant erweisen. Wir befinden uns im Auge eines Finanzhurrikans, und das wird sich ändern.
Da der Handel mit Gold und Silber ruhig ist, richten wir unsere Aufmerksamkeit auf eine sich entwickelnde Krise am Anleihemarkt und darauf, wie sie sich auf Gold und Silber auswirkt. Die Renditen langlaufender Anleihen steigen, da sich die Hinweise auf einen globalen Käuferstreik mehren. Der einzige Grund dafür, dass die Renditen nicht noch höher gestiegen sind, besteht darin, dass die Regierungen das Angebot begrenzt haben, indem sie sich über kurze Laufzeiten finanzieren, und dass die Märkte noch in der sommerlichen Lethargie stecken, weil die Anlagemanager nicht an ihren Schreibtischen sind.
Wenn sie in den kommenden Wochen zurückkehren, werden sie feststellen, dass die Verbraucherpreisinflation steigt, die Volkswirtschaften stagnieren und die zu finanzierenden Staatsdefizite größer ausfallen als erwartet.
Die Rendite der zehnjährigen japanischen Staatsanleihe liegt so hoch wie seit 2008 nicht mehr und scheint weiter zu steigen:
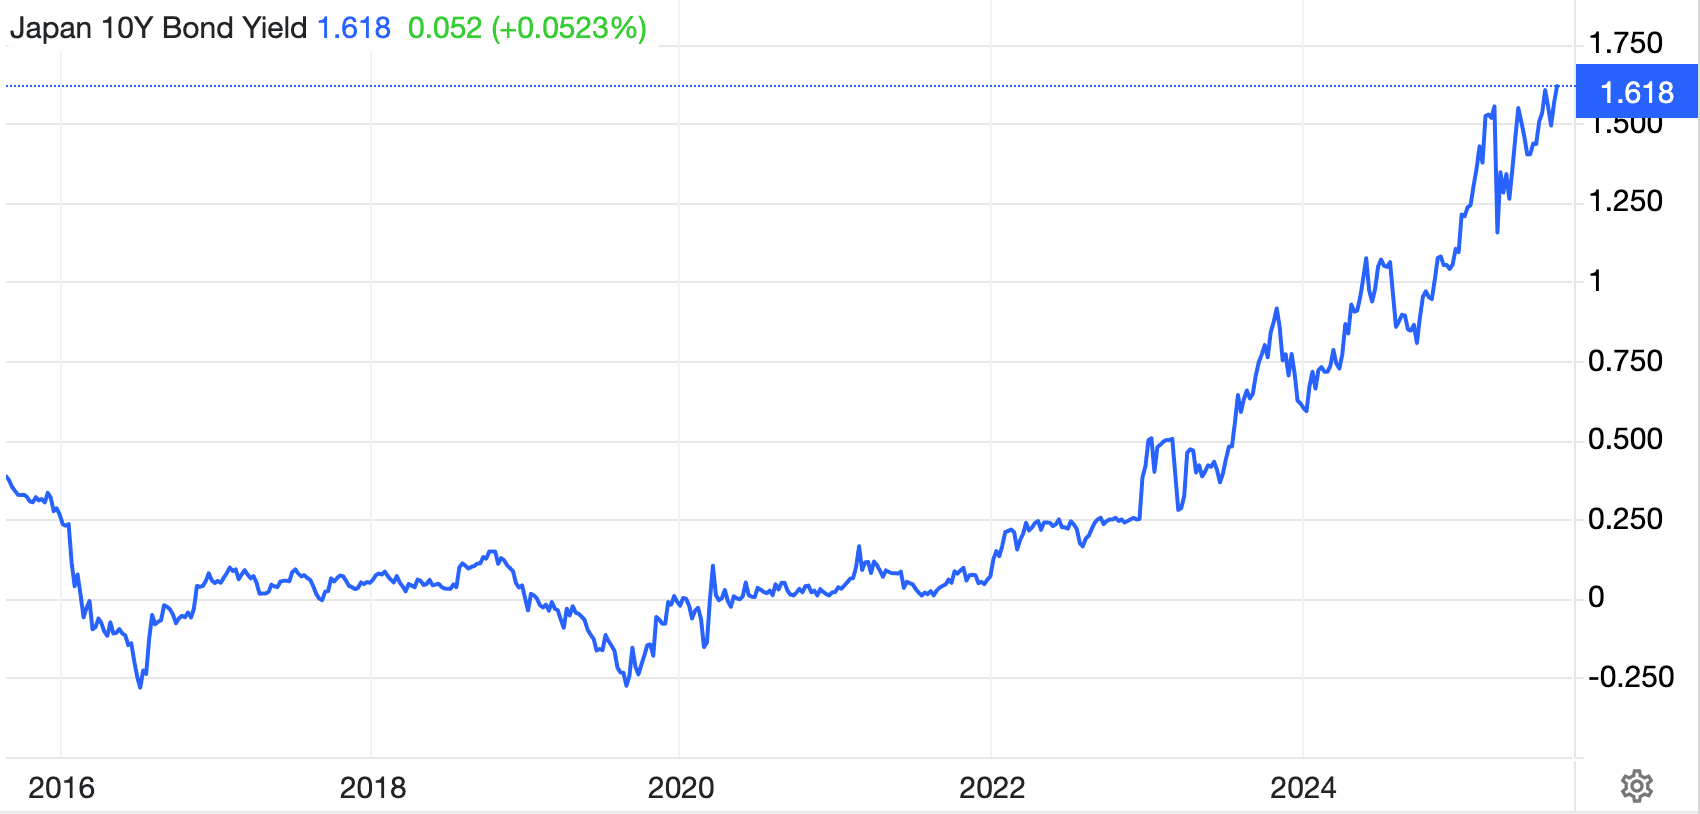
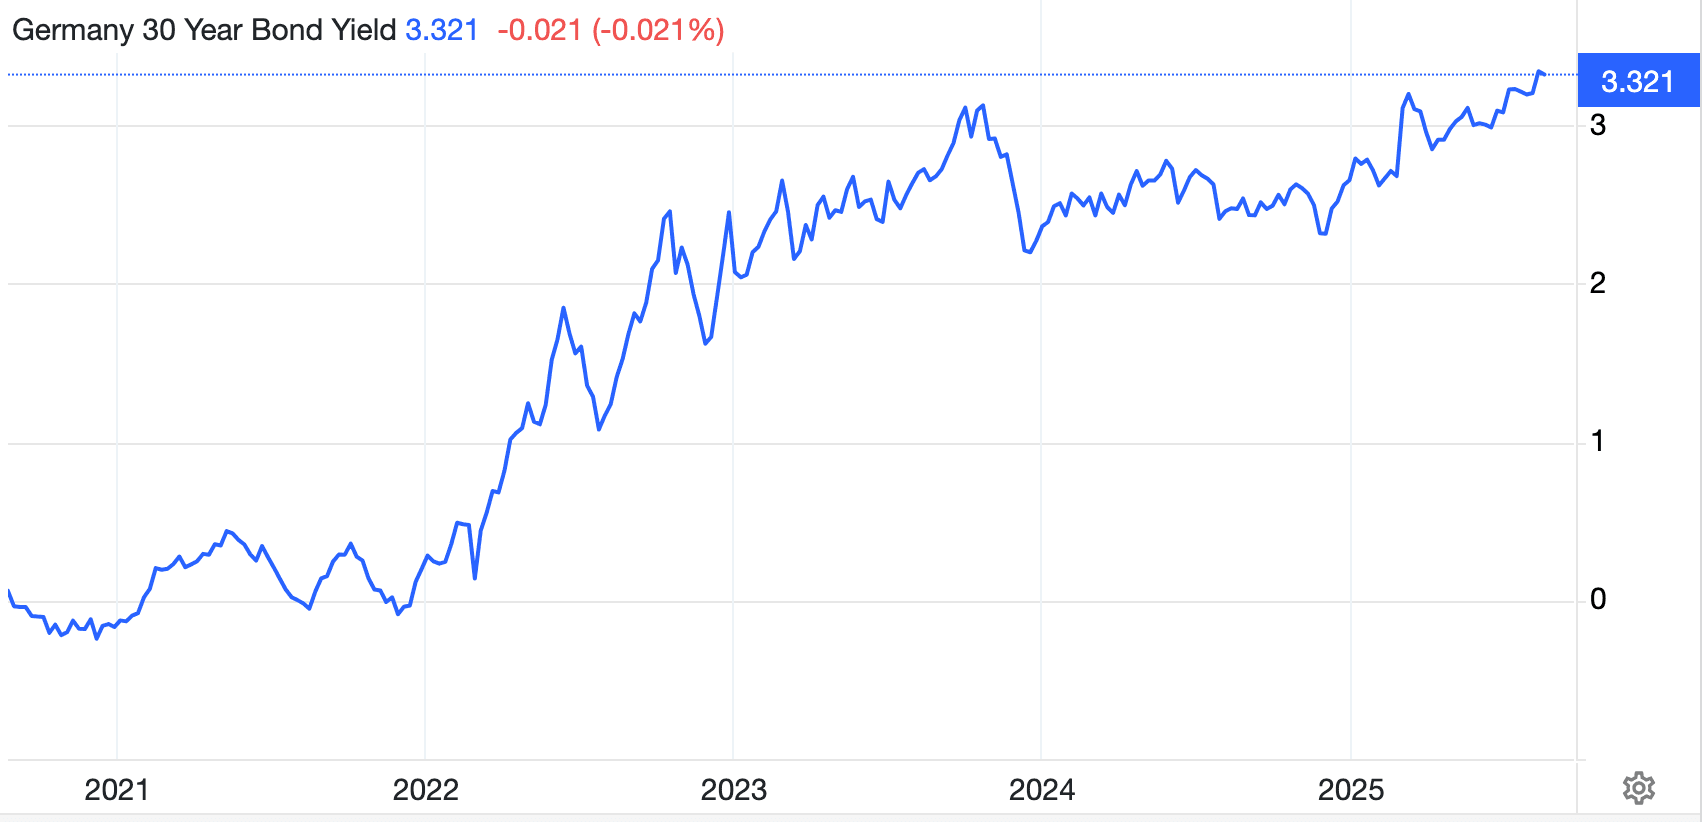
Die Rendite der 30-jährigen JGB ist doppelt so hoch. Die 30-jährige deutsche Bundesanleihe erzählt eine ähnliche Geschichte:
Die Rendite langlaufender britischer Gilts ist ähnlich bärisch, während die Rendite langlaufender US-Anleihen etwas zurückliegt, aber jeden Moment auszubrechen droht:
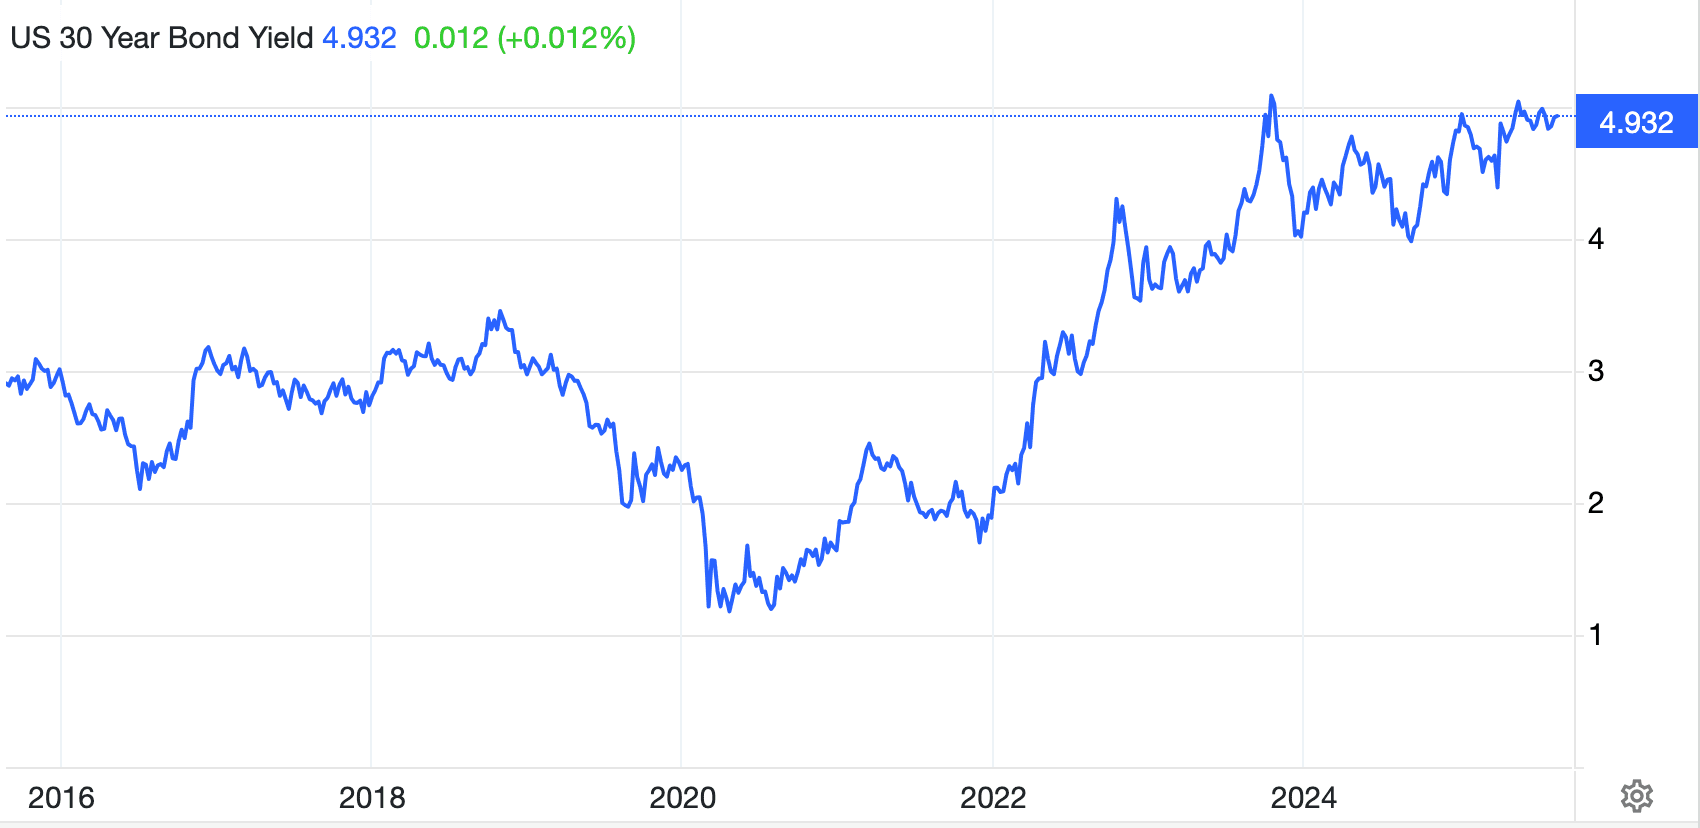
Es handelt sich um ein globales Phänomen, das die vier größten Währungen gleichermaßen betrifft. Steigende Renditen am langen Ende der Kurve ziehen nun auch die Benchmark-Renditen für zehnjährige Anleihen nach oben. Und wenn die Rendite langlaufender Anleihen über 5,1 % steigt, dürfte dies nicht nur eine Krise entlang der Zinskurve auslösen, sondern auch bei den Aktienbewertungen und den Bewertungen anderer Finanzanlagen.
Wo würde das Gold und Silber hinterlassen? Eindeutig hat eine Schuldenkrise, die die Aktienblase platzen lässt, erhebliche Folgen für Papierwährungen.
Bis vor Kurzem glaubten Händler, dass höhere Zinsen und Anleiherenditen schlecht für Gold seien. Dieser Mythos ignorierte jedoch die Erfahrungen der 1970er Jahre und wurde dadurch widerlegt, dass Gold mit steigenden Anleiherenditen korreliert. Der Grund ist einfach: Höhere Anleiherenditen spiegeln einen Vertrauensverlust in den Emittenten und/oder die Erwartung eines Rückgangs der Kaufkraft der Währung und des Wertes der damit verbundenen Kredite wider. Es ist der grundlegende Grund dafür, dass Zentralbanken Papierwährungen gegen Gold verkaufen.
Das Risiko für die Werte von Staatsanleihen hängt mit einer raschen Verschlechterung der Staatsfinanzen zusammen. Stagnierende Volkswirtschaften in Verbindung mit hohen Schuldenquoten im Verhältnis zum BIP führen die Staaten in Schuldenfallen, die sich nur durch massive Kürzungen der Staatsausgaben abwenden lassen. Es gibt keine Anzeichen dafür, dass die notwendigen Kürzungen kommen. Keynesianer, die an Kreditstimulierung glauben, wurden völlig auf dem falschen Fuß erwischt.
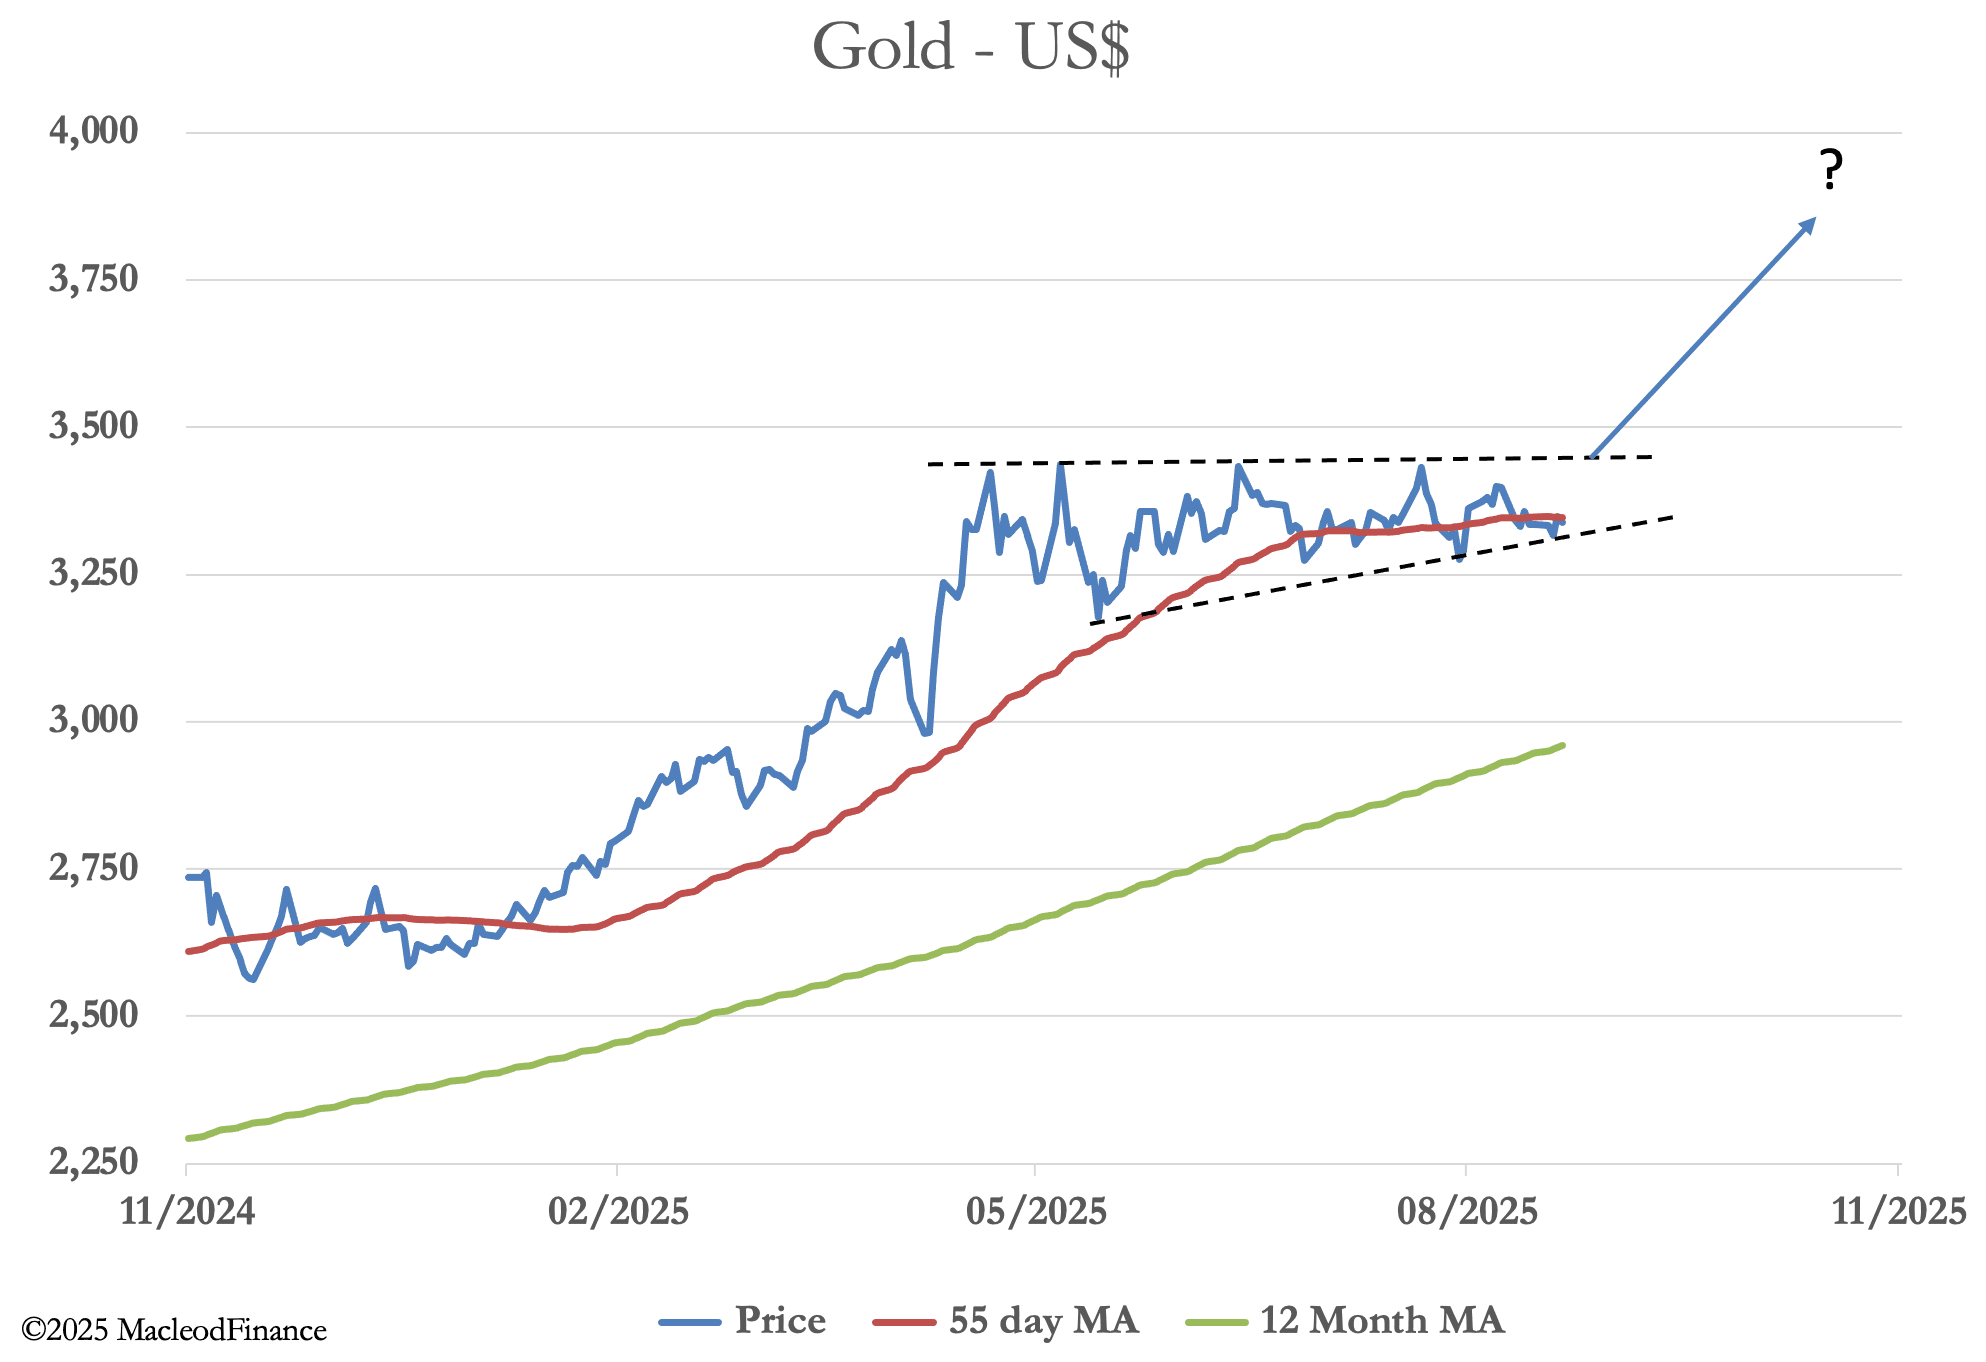
Daher scheint Gold, dessen Kaufkraft über die Jahrhunderte relativ konstant geblieben ist, zu steigen, wenn Währungen an Wert verlieren. Nach seiner viermonatigen Konsolidierung steht Gold nun kurz vor einem Ausbruch nach oben, da das Kreditrisiko der Währungen zunimmt, wie die technische Grafik unten veranschaulicht.
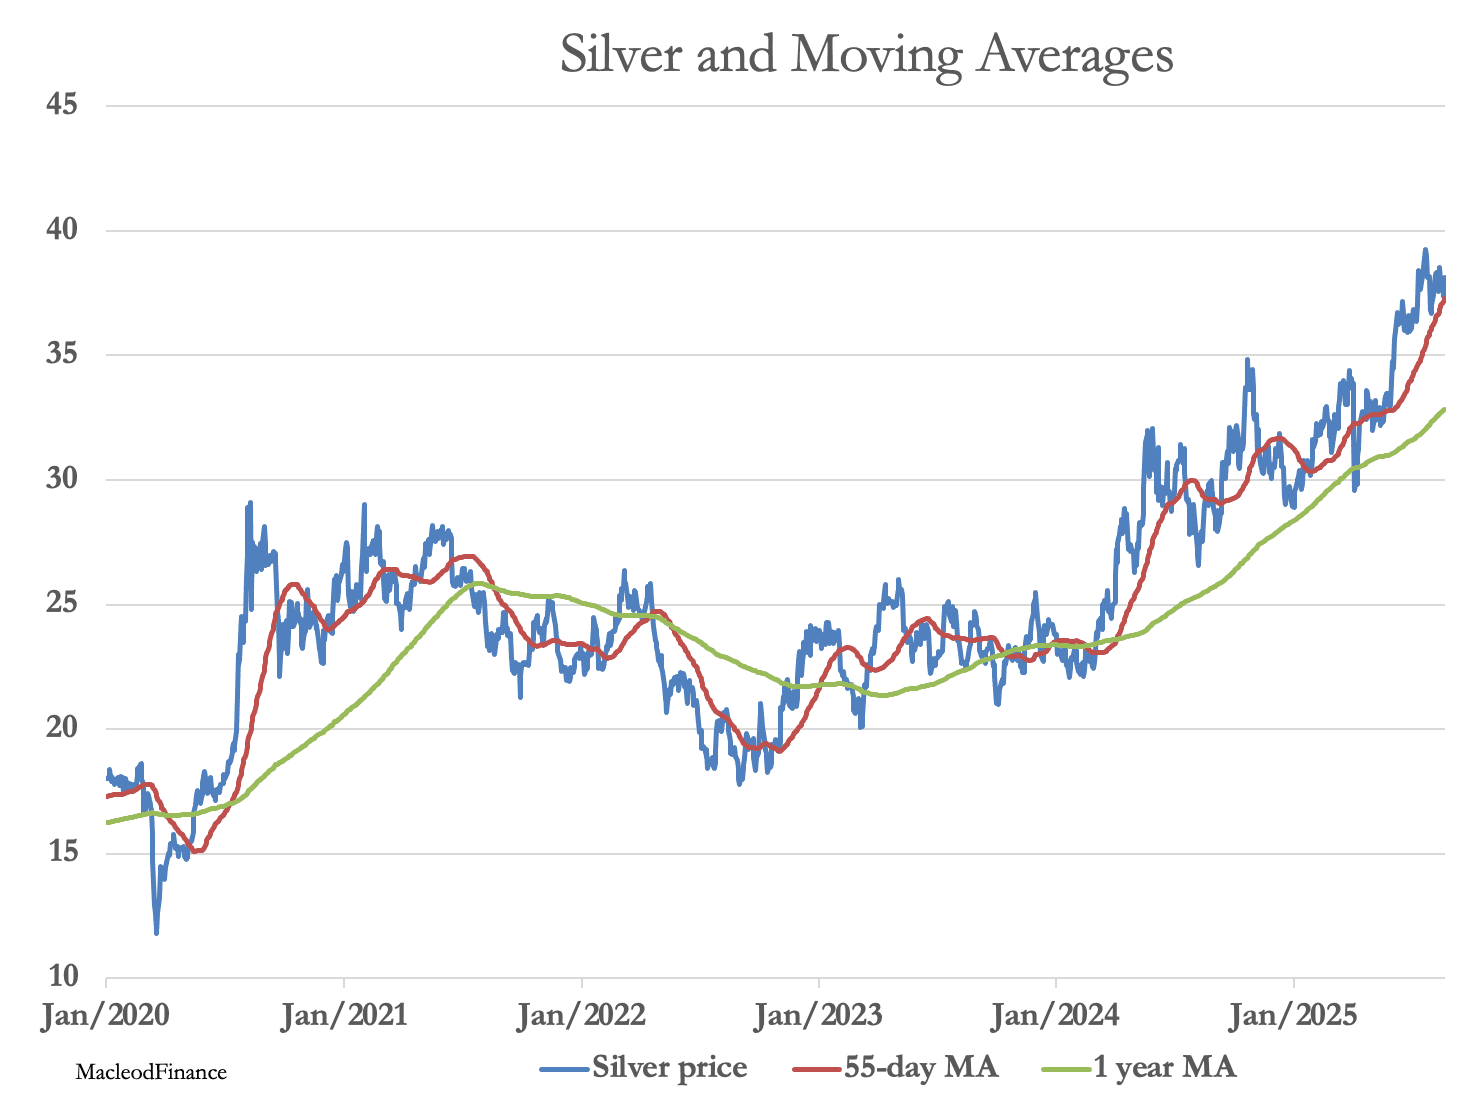
Und Silber geht voran. Wäre Silber eine Aktie, würden wir sagen, dass es eine radikale Neubewertung erfährt.