

Die Fiat Money Quantity steigt weiterhin beschleunigt an und liegt nun bei 14,286 Billionen US-Dollar.
Wäre sie im Tempo vor der Lehman-Krise weitergewachsen, läge sie heute bei lediglich 8,474 Billionen US-Dollar, ein Unterschied von 5,82 Billionen US-Dollar. FMQ misst die Menge an Geld, die im Austausch gegen das Gold ausgegeben wurde, das zunächst bei den Vorläufern der heutigen Geschäftsbanken hinterlegt und nach der Schaffung des Federal-Reserve-Systems an die Fed übertragen wurde. Sie ergibt sich aus der echten Geldmenge zuzüglich der Reserven der Banken in der Bilanz der Fed, bereinigt um kurzfristige Verzerrungen der Reservesumme, insbesondere, aber nicht nur, durch Pensionsgeschäfte und umgekehrte Pensionsgeschäfte.
FMQ ist nicht mit den herkömmlichen Geldmengenkennzahlen zu verwechseln, die nur das im öffentlichen Umlauf befindliche Geld erfassen. Ihr Zweck ist es, die zurückgelegte Distanz zwischen solidem und unsolidem Geld zu beziffern.
Der Anstieg im Februar betrug 166 Mrd. US-Dollar, ein deutlicher Sprung nach einer stagnierenden zweiten Jahreshälfte 2015. Es bleibt abzuwarten, ob dies der Beginn einer neuen Beschleunigung ist. Falls ja, wird sie sich in Girokonten, Spareinlagen, Bankreserven bei der Fed, umgekehrten Pensionsgeschäften oder einer beliebigen Kombination davon niederschlagen. Der jüngste Trend vor dem März zeigte kaum oder kein Wachstum der Bankreserven und einen Anstieg der Guthaben auf Giro- und Sparkonten. Dies spiegelt sich in der Differenz zwischen den Geldmengen M2 und M1 wider, die in der nächsten Grafik dargestellt ist.
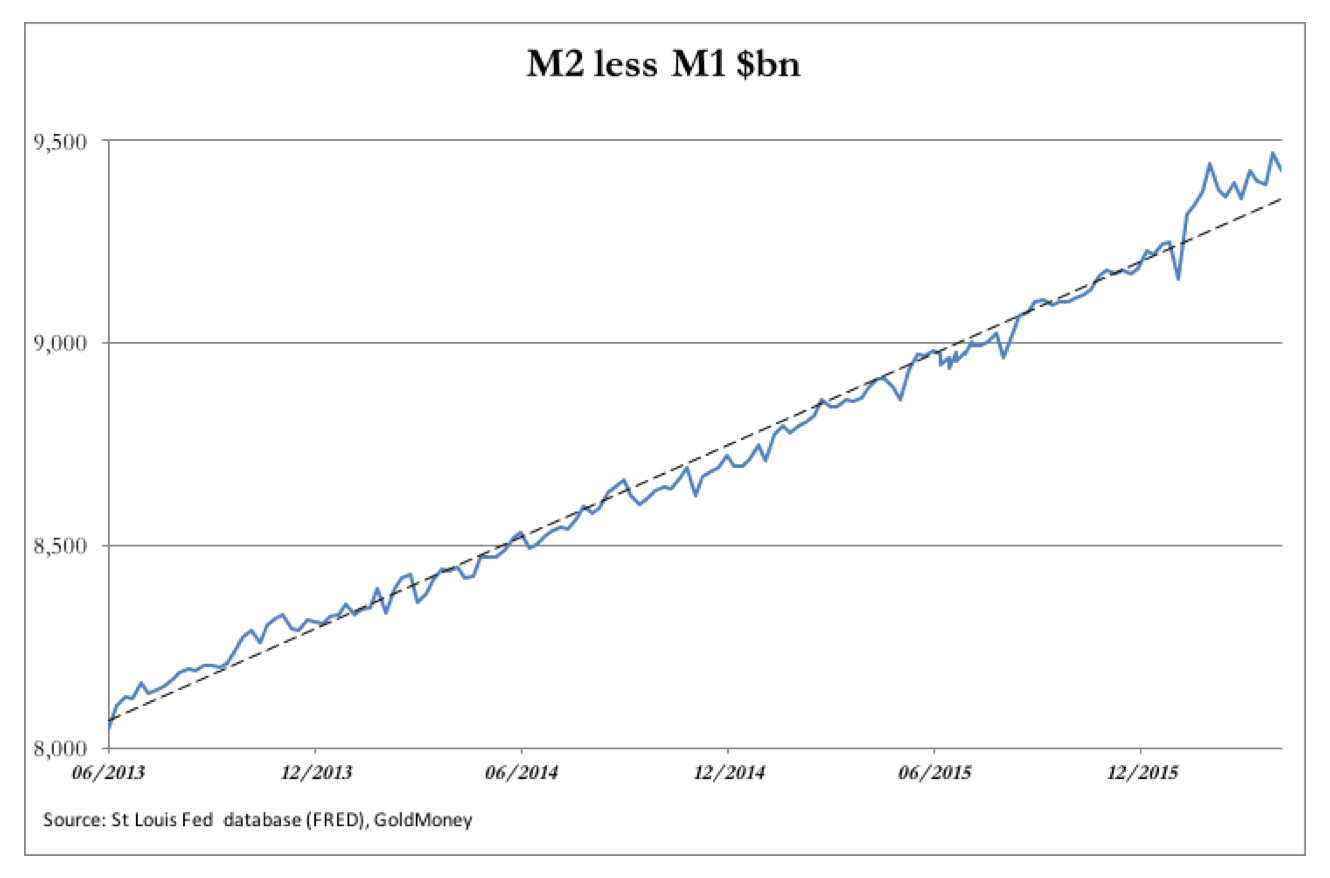
Die Differenz zwischen diesen beiden Geldmengenkennzahlen entspricht näherungsweise der Kreditvergabe der Banken. Hier zeigt sich, dass die Bankkreditvergabe seit Anfang Januar über dem Trend gestiegen ist. Die Ursache dieser Abkehr von einer bemerkenswert engen Korrelation zum Trend ist angesichts des stagnierenden wirtschaftlichen Umfelds möglicherweise besorgniserregend. Ohne eine spürbare Zunahme der Wirtschaftstätigkeit lässt sich eine höhere Kreditvergabe der Banken nur mit Krediten für Finanzspekulation oder zur Verlängerung der Lebensdauer notleidender Unternehmen in Verbindung bringen.
Der starke Anstieg der Bankkredite fiel in die Zeit, als der S&P-500-Index im Januar deutlich fiel, hing also nicht mit verstärkter Finanzspekulation zusammen. Zum Quartalsende dürften jedoch in der Schieferölindustrie und wahrscheinlich auch anderswo finanzielle Schwierigkeiten aufgetreten sein, die Kreditverlängerungen erforderlich machten.
Es scheint daher, dass dieser Anstieg der Bankkredite auf finanzielle Schwierigkeiten im nichtfinanziellen Sektor hindeutet.
Zinssätze
Bei oberflächlicher Betrachtung legen die Stabilisierung der Bankreserven bei der Fed und der Anstieg der Bankkredite nahe, dass die Fed die Zinsen anheben sollte, um das Tempo der Kreditausweitung zu kontrollieren. Ist dieser Anstieg der Bankkredite hingegen Ausdruck von Schuldenproblemen, wären Zinserhöhungen womöglich besser aufzuschieben, und sogar negative Zinsen könnten in Betracht gezogen werden. Es überrascht nicht, dass die Fed zunächst allmähliche Zinserhöhungen angekündigt und die geplanten Erhöhungen dann ausgesetzt hat.
Aus Sicht der Fed entwickelt sich möglicherweise ein Albtraum, dessen sie sich gewiss bewusst ist. Selbst wenn der Anstieg der faulen Kredite auf den Energiesektor beschränkt bleibt, reicht die Erholung des Ölpreises noch nicht aus, um die Gefahr weitreichender Ausfälle zu verringern, die das Kapital der Geschäftsbanken beeinträchtigen würden. Steigt der Ölpreis jedoch deutlich weiter, könnte das den finanziellen Druck auf die Schieferölproduzenten mindern. Dies dürfte aber auch mit einem erheblichen Anstieg anderer Rohstoffpreise einhergehen und die Preisinflation im späteren Jahresverlauf antreiben, möglicherweise deutlich über das Ziel der Fed von 2 %. Anders ausgedrückt: Gemessen an einem Rohstoffkorb ist bei ausbleibenden, hinreichend entschlossenen Zinserhöhungen mit einer erheblichen Abwertung des Dollars zu rechnen.
Nach dieser Analyse sollten die Zinsen eher früher als später angehoben werden, um latente Preisinflation zu dämpfen. Doch alle Umfragen und anekdotischen Belege deuten auf eine stagnierende Wirtschaft hin, die stattdessen geldpolitische Stimulierung erfordert, wenn man die herkömmliche makroökonomische Politik anwenden wollte. Es sieht nach einer sich entwickelnden Stagflation aus, und wir wissen, wie diese in den 1970er-Jahren endete. Für Zentralbanker, die die Zinsen festlegen, wird es dadurch noch schwieriger, dass die moderne Makroökonomie keine stichhaltige Erklärung für Stagflation kennt. Und wenn man nicht versteht, warum ein Zustand besteht, wie kann man dann erfolgreich eine politische Antwort darauf formulieren?
Ein besseres Verständnis der Preistheorie ist offenkundig erforderlich, doch die Ökonomen der Fed werden stattdessen schlicht behaupten, wir befänden uns in unbekannten Gewässern. Die heutigen Probleme sind ein Nebenprodukt der früheren Geldpolitik der Fed, die zusammen mit den anderen großen Zentralbanken darauf hinwirkte, dass die Märkte Risiken nicht mehr richtig bewerten und sich nicht mehr zu realistischen Preisen räumen können.
Statt zu untersuchen, wo alles schiefgelaufen ist, zieht die Fed es vor, Trost in den konstruierten Statistiken der US-Regierung zu suchen, insbesondere in der fehlenden Preisinflation, die der Verbraucherpreisindex (CPI) ausweist, trotz der Ausweitung der Geldaggregate seit der Finanzkrise. Die Fed dürfte sich wahrscheinlich auf die Hoffnung verlegen, dass Zinserhöhungen mangels ausgewiesener Preisinflation fortwährend aufgeschoben und faule Kredite durch die Geldpolitik noch eine Weile verdeckt werden können.
Folgen für den Goldpreis
Wie bereits erwähnt, besteht der Zweck von FMQ darin, die Wegstrecke zwischen solidem Geld, also Gold, und unsolidem Geld, also der Summe aus Fiat-Währung und Bankkredit, zu quantifizieren. FMQ kann die Zeitpunkte aufzeigen, an denen die Beziehung zwischen Gold und Fiat-Geld in der Vergangenheit zu stark gedehnt wurde. Die nachstehende Grafik zeigt das Verhältnis zwischen dem nominalen Goldpreis und dem Preis, der im Zeitverlauf sowohl um den Anstieg des FMQ als auch um die oberirdischen Goldbestände bereinigt wurde.

Im März entsprach Gold, gemessen in Dollar von 1934 und bereinigt um die damaligen oberirdischen Goldbestände, einem Wert von 12,93 $. Mit anderen Worten: Trotz des gestiegenen Risikos eines Einbruchs der Kaufkraft des Dollars wird Gold real mit etwa einem Drittel des Niveaus bewertet, das Präsident Roosevelt 1934 festgelegt hatte. Daher ist Gold nach jedem monetären Maßstab äußerst günstig und liegt wieder auf den Niveaus vom Juli 1976 sowie von 1999 bis 2002.
Eine solche historische Betrachtung ist nützlich, da sie den Anstieg des Goldpreises im ersten Quartal von lediglich 20 % einordnet. Wir sollten außerdem festhalten, dass China den Goldmarkt offenbar den USA und London entwindet, da es inzwischen den physischen Markt kontrolliert. Darüber hinaus wird China durch die Preisfestsetzung für physisches Gold in Yuan mit einem zweimal täglich stattfindenden Fixing physische Warenströme über Shanghai lenken können, anstatt über London und New York zu handeln.
Vielleicht geht die anhaltende Unterbewertung von Gold zu Ende, wenn die Preisbildung vom Dollar-Monopol wegverlagert wird.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich angegeben, nicht die Ansichten von GoldMoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens GoldMoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten nicht auf Grundlage der in dem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in dem Artikel zuverlässig sind; GoldMoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind bzw. als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. GoldMoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.