
Dies ist nicht 2008 – zumindest nicht für Gold
Was ein Monat doch ausmacht. Während der Markt Wachstum und Vermögenspreise angesichts erneuter Volatilität neu bewertet – und bei einer bislang eher passiven Reaktion der Zentralbanken –, ist der Goldpreis in US-Dollar seit über zehn Wochen bemerkenswert stabil geblieben und bewegt sich in einer Spanne. Im Vergleich zu den meisten Währungen und Anlagen hat Gold jedoch einen bemerkenswerten vergangenen Monat hinter sich: XAU/WTI +31 %, XAU/S&P500 +14 %, XAU/CAD +8 %, XAU/RNB +6 %; bis zum Redaktionsschluss setzt sich die Liste fort.
Obwohl sich die Märkte zu Beginn des Jahres 2016 in einer scharfen Korrektur befinden, halten Marktkommentatoren weiterhin an einer Abwärtstendenz für Gold fest. Die Begründung dafür hat sich jedoch verschoben: von der Furcht vor einer Normalisierung der Fed-Politik hin zur Befürchtung, dass Deflation und die damit verbundene Kapitulation bei Vermögenswerten Gold in einem „Dollar Short Squeeze“ nach unten ziehen würden, ähnlich dem Ausverkauf von Gold im Jahr 2008. Mit einem fundierten Analyserahmen für den Goldpreis fürchten wir keine dieser Begründungen; einen deutlichen Rückgang vom heutigen Niveau halten wir weiterhin für unwahrscheinlich, allenfalls für vorübergehend. Tatsächlich befinden sich viele andere Anlageklassen in weit gefassten Bewertungsszenarien an den beiden Extremen (ein binäres Ergebnis: Normalisierung oder Kapitulation), während die drei zentralen Treiber des Goldpreises weiterhin klar zugunsten von Gold sprechen.
Letztlich sind wir der Überzeugung, dass Angst und spekulative Stimmungsströme kaum nachhaltigen Einfluss auf Gold haben – einen Geldbestand im Wert von 7 Billionen US-Dollar –, und dass die Fundamentaldaten im Vergleich zu 2008 tatsächlich unterstützend wirken. Angesichts der Asymmetrie der drei wichtigsten Treiber des Goldpreises – Energie, Realzinsen und Zentralbankpolitik – auf dem heutigen Niveau sehen wir das Risiko für den Goldpreis weiterhin nach oben verzerrt. Zudem kommen wir zu dem Schluss, dass Gold im Zuge des vielzitierten „Dollar Short Squeeze“ sehr wahrscheinlich nicht fallen wird, solange sich die Realzinsen nicht verändern und es bei den Energiefundamentaldaten nicht zu Verwerfungen kommt; beide gehen von ganz anderen Niveaus aus als 2008.
Die gesamte Analyse als PDF ansehen...
Das ist nicht 2008 – zumindest nicht für Gold
Die Anlegergemeinde scheint in zwei Lager gespalten zu sein. Die einen glauben, dass es sich nur um eine weitere kurze Korrektur an den breiteren Märkten handelt, wie wir sie im vergangenen August gesehen haben, und dass jetzt der richtige Zeitpunkt zum Kaufen ist, da sich die Märkte schnell erholen werden. Die anderen befürchten, dass sich die Ereignisse wie 2008 erneut entfalten, angesichts der erheblichen Verluste, die aus Kreditschocks im Zusammenhang mit dem Öl oder mit einer Abwertung von China bzw. des RMB entstehen könnten. Viele glauben, dass die beispiellosen Eingriffe der Zentralbanken weltweit alle Anlageklassen aufgebläht haben und dass diese Blasen nun an Luft verlieren, wobei die Fed angesichts der Stärke des US-Arbeitsmarktes bereit sei, dies auszusitzen und den „Animal Spirits“ ihren Lauf zu lassen. Die Folge, so befürchten sie, sei, dass die Aktienmärkte erneut einbrechen werden.
Diesen Szenarien ist jedoch gemeinsam, dass sie nach den Anekdoten der meisten Analysten offenbar beide ein Abwärtsrisiko für den Goldpreis darstellen. Im ersten Szenario schaffen weitere Zinserhöhungen der Fed scheinbar Gegenwind für Gold. Im zweiten Szenario würde Gold im Zuge eines breiteren Ausverkaufs bei den Anlagen fallen, genau wie 2008. In beiden Fällen sind wir anderer Meinung. Vielmehr sprechen die drei zentralen Treiber des Goldpreises heute klar für Gold, unabhängig vom Verlauf der Aktien oder anderer Anlageklassen. In dieser Mitteilung nutzen wir den Gold-Ausverkauf von 2008, um zu veranschaulichen, welche Schlüsseltreiber den Goldpreis damals nach unten gedrückt haben, und um zu erläutern, warum dieselben Treiber Gold in keinem der beiden oben genannten Szenarien wahrscheinlich viel tiefer drücken werden.
Letztlich sind für Gold die Realzinsen entscheidend, nicht die Nominalzinsen, und die Energiemärkte haben nach einem beispiellosen Überangebot ein künftiges Angebotswachstum praktisch ausgepreist. Diese Faktoren tragen dazu bei, in beiden Marktszenarien einen soliden Boden für die fundamentalen Daten des Goldpreises (sowohl bei Angebot als auch Nachfrage) zu schaffen.
Das Szenario von 2008
Obwohl sich Gold in den vergangenen Monaten gut gehalten hat, äußern einige Personen die Sorge, dass Gold bei einer weiteren Verschlechterung der Märkte nicht immun sein könnte. Sie weisen rasch darauf hin, dass Gold Anfang 2008 von einem Hoch von 1.003 $/ozt am 14. März 2008 auf ein Tief von 712 $/ozt am 12. November 2008 fiel, während der S&P 500 über 30 % verlor.
Die gängige Erzählung am Goldmarkt lautet, dass Goldpreise hauptsächlich von Angst oder Gier getrieben werden. Warum stieg Gold dann 2008, mitten in der größten Marktpanik seit fast einem Jahrhundert, nicht, sondern fiel in US-Dollar gerechnet sogar? Die Erklärung, die wir oft hören, lautet, dass die Kreditkrise eine Flucht in die „Qualität“ auslöste und dass diese Qualität 2008 offenbar der US-Dollar und Staatsanleihen waren. US-Anleger liquidierten ausländische Anlagen massenhaft und holten das Geld zurück in den US-Dollar, wodurch Nachfrage nach US-Dollar entstand. Die Geschichte besagt, dass dies nicht nur nicht zu mehr Goldnachfrage führte, sondern dass Gold zur Deckung von Nachschussforderungen regelrecht verkauft wurde. Wir bestreiten nicht, dass solche Ströme kurzfristig Einfluss auf Gold-Futures haben und den Goldpreis über kurze Zeiträume über oder unter den fundamental gerechtfertigten Preis drücken können. Dennoch braucht man keine der obigen Erklärungen, um den Preisrückgang von 2008 zu verstehen. Tatsächlich können zwei Variablen – die beide, zumindest nicht direkt, nichts mit Angst oder Gier zu tun haben – nahezu die gesamte Bewegung erklären.
Abbildung 1: Zu Beginn der Kreditkrise 2008 fiel Gold, als die Aktien nachgaben $/ozt (linke Achse); Dollar-Wertindex (rechte Achse)

Quelle: Bloomberg, GoldMoney Analysen
Wir möchten unsere Leser daran erinnern, dass wir im vergangenen Herbst unsere Grundlagenstudie zur Goldpreisbildung veröffentlicht haben: Gold Price Framework Vol. 1: Price Model. Darin haben wir unsere Erkenntnisse dazu dargelegt, wie sich Goldpreise bilden. Bei der Berechnung von Gold in US-Dollar stellten wir fest, dass sich der Großteil der Preisbewegungen durch nur wenige Schlüsselfaktoren erklären lässt: Realzinserwartungen, Zentralbankpolitik und Veränderungen der langfristigen Energiepreise. Genauer gesagt ist die monatliche Veränderung des Goldpreises in erster Linie eine Funktion der monetären Nachfrage und des monetären Angebots an Gold (Netto-Spekulationspositionen an der COMEX, Netto-Verkäufe von ETFs und Zentralbanken) sowie von Veränderungen der Markterwartungen für künftige Energiepreise, im Einklang mit der Sichtweise, dass Gold ein Wertspeicher (Geld) mit energieintensiven Wiederbeschaffungskosten ist. Die ersten drei Faktoren beeinflussen die Goldpreise, weil sie sich unmittelbar auf den Preis der Währung und die Nachfrage nach Gold in Portfolios auswirken, während Energie in die Produktions- und Wiederbeschaffungskosten einfließt und daraus ihren monetären Wertnachweis ableitet.
Abbildung 2: Die Goldpreise werden hauptsächlich von Realzinsen, der Politik der Zentralbanken und den Preisen für längerfristige Energie bestimmt $/ozt

Quelle: Bloomberg, GoldMoney Analysen
Vor 2008 war Gold stetig gestiegen, gestützt von den oben beschriebenen Faktoren. Die Preise für längerfristige Energie waren fast ein Jahrzehnt lang gestiegen, während die Realzinsen ein Jahrzehnt lang gesunken waren. Doch mit Beginn der Kreditkrise kamen diese Trends abrupt zum Stillstand und kehrten sich deutlich um.
Die Preise für längerfristige Energie sanken ...
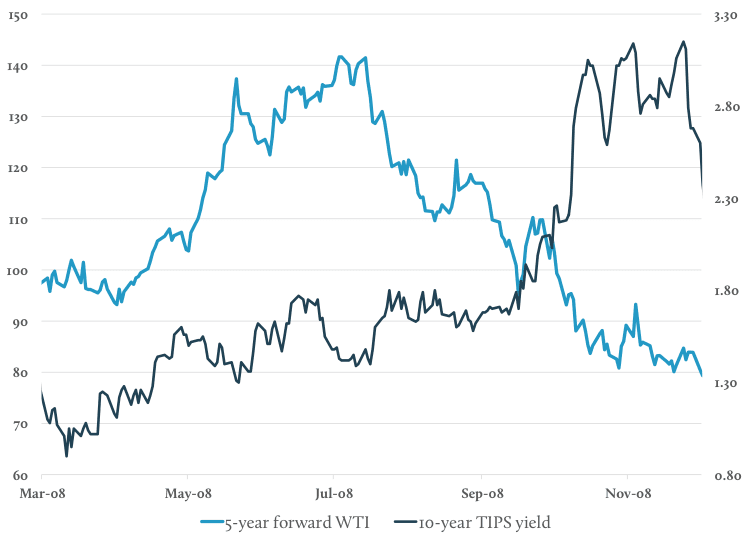
Der 5-Jahres-Terminpreis für WTI stieg von 21 $/bbl im Jahr 2001 bis Ende 2007 auf 85 $/bbl. Anfang 2008 stieg er zunächst weiter, brach aber zum Jahresende ein, als die Kreditkrise mit voller Wucht zuschlug, das weltweite Wirtschaftswachstum lähmte und damit die Aussichten für die Ölnachfrage trübte. Die längerfristigen Ölpreise, gemessen am 5-Jahres-Terminpreis, fielen um 20 % von 101 $/bbl (vorläufiger Höchststand des Goldpreises im März) auf 82 $/bbl (Tiefststand des Goldpreises im November). Unserem Modell zufolge hat dies die Goldpreise um etwa 140 $/ozt gedrückt (siehe Abbildung 3).
Abbildung 3: Der Rückgang der Preise für längerfristige Energie und der starke, plötzliche Anstieg der Realzinsen während der Kreditkrise sorgten für starken Gegenwind für Gold. $/bbl (rechte Skala), % (linke Skala)
Quelle: FRED, Bloomberg, GoldMoney Analysen
... und die Realzinsen stiegen stark an
Die Realzinsen, gemessen an 10-jährigen TIPS (Treasury Inflation Protected Securities), sanken von durchschnittlich 3,75 % im Jahr 2000 auf 1,8 % Ende 2007 und erreichten am 12. März 2008, genau zwei Tage vor dem Höchststand des Goldpreises, mit 0,95 % ihren Tiefstwert. Als sich die Kreditkrise jedoch entfaltete, ließen die Inflationserwartungen nach, und die Volatilität nahm zu. Die Folge war, dass die Realzinsen bis Oktober stark auf über 3 % stiegen. Am 12. November 2008 lagen 10-jährige TIPS bei 2,79 %. Unser Modell zeigt, dass diese Entwicklung die Goldpreise um etwa 135 $/ozt beeinflusst hat.
Der kombinierte Effekt aus dem Rückgang der Preise für längerfristige Energie und dem starken Anstieg der Realzinsen erklärt etwa 275 $/ozt des Rückgangs des Goldpreises um 282 $/ozt im Jahr 2008. Danach gingen die beiden Einflussfaktoren getrennte Wege. Die längerfristigen Ölpreise sanken zunächst weiter und erreichten im Frühjahr 2009 mit rund 66 $/bbl ihren Tiefpunkt. Dieser weitere Rückgang der Ölpreise wurde durch den starken Rückgang der Realzinsen ausgeglichen, als die Fed begann, in die Märkte einzugreifen, und die Realzinsen auf neue Tiefstände drückte.
Die Erkenntnis daraus ist, dass der Rückgang des Goldpreises im Jahr 2008 recht gut erklärt werden kann, ohne auf malthusianisches Denken oder die Vorstellung von „Angst und Spekulation“ zurückzugreifen, die typischerweise angeführt werden, wenn sich die Goldpreise entgegen der gängigen Erwartung entwickeln. Wichtiger noch: Es hilft uns, das aktuelle Umfeld zu verstehen und einzuschätzen, ob derzeit das Risiko besteht, dass die Goldpreise bei einem breiteren Marktausverkauf fallen.
Tatsächlich könnte die Lage dieses Mal unserer Ansicht nach nicht unterschiedlicher sein. Erstens sind die Energiepreise bereits stark gefallen. Damit meinen wir nicht den Rückgang der Spotpreise von 110 $/bbl auf nun unter 30 $/bbl in den vergangenen 18 Monaten. Wie wir in unserer Rahmenstudie gezeigt haben, bestimmt nicht der Ölspotpreis den Goldpreis, sondern die Erwartung des Marktes für künftige Energiepreise. Die längerfristigen Ölpreise erreichten ihren Höchststand bereits 2011 und befinden sich seither in einem Abwärtstrend. Die 5-Jahres-Terminpreise für WTI sind auf 45 $/bbl gefallen, etwa 30 % unter die niedrigsten Stände während der Kreditkrise. Diese Preisniveaus bergen zudem eine erhebliche Asymmetrie, da die gesamte Ölkurve unter den Niveaus notiert, die nötig wären, um den Rückgang der Ölförderung aufzuhalten und die Infrastruktur der Branche zu erhalten, die zur Deckung der künftigen Nachfrage erforderlich ist. Dies werden wir später in diesem Bericht ausführlicher erläutern.
Abbildung 4: Die Preise für langfristige Energie sind einer von drei wichtigen Einflussfaktoren für die Goldpreise % Veränderung gegenüber dem Vorjahr

Quelle: Bloomberg, GoldMoney Analysen
Abbildung 5: Während die Preise für langfristige Energie 2008 auf einem Höchststand lagen, befinden sie sich jetzt auf einem Tiefstand $/bbl

Quelle: Bloomberg, GoldMoney Analysen
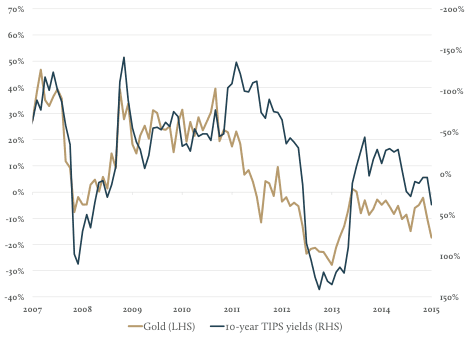
Ebenso befinden sich die Realzinsen nicht am Ende eines mehrjährigen Rückgangs, wie dies 2008 der Fall war. Zwar sind sie über Jahrzehnte gesunken, doch steigen sie seit nahezu drei Jahren tatsächlich an. Die Realzinsen erreichten 2013 mit -0,74 % ihren Tiefpunkt und haben sich seither aufgrund der Erwartung einer Reihe von Zinserhöhungen der US-Notenbank Fed stetig auf 0,67 % erholt (siehe Abbildung 6 und 7).
Abbildung 6: Der zweite wichtige Einflussfaktor sind die Realzinsen, die invers mit Gold korreliert sind
Veränderung in % gegenüber Vorjahr (linke Skala), absolute Veränderung gegenüber Vorjahr (rechte Skala)
Quelle: FRED, Bloomberg, GoldMoney Analysen
Abbildung 7: Die Realzinsen sind in den vergangenen Jahren gestiegen und befinden sich nun auf einem Hoch $/oz (linke Skala); % (rechte Skala)

Quelle: Bloomberg, GoldMoney Analysen
Der mehrjährige Rückgang des Preises für langfristiges Öl in Verbindung mit der Erholung der Realzinsen war für den Rückgang des Goldpreises seit seinem Höchststand im Jahr 2011 verantwortlich. Dies bedeutete zwar erheblichen Gegenwind für die Goldpreise, doch heißt es auch, dass dieser nun hinter uns liegt.
Welche Risiken bestehen von hier aus für langfristige Energiepreise?
In unserem kommenden Framework Report Vol. 2 werden wir die Energieseite der Goldpreisgleichung ausführlicher untersuchen. Kurz gesagt: Die Preise für langfristiges Öl sind auf ein Niveau gefallen, auf dem ein großer Teil künftiger Ölprojekte nicht mehr wirtschaftlich ist. Die US-Schieferölproduktion, die Hauptursache des derzeitigen Überangebots, kann bei den in der Terminkurve enthaltenen Preisen in den nächsten Jahren nicht wachsen und wird daher weiter zurückgehen. Die Folge ist, dass die künftige Nachfrage mit den Angebotsprognosen bei den derzeit in der Terminkurve enthaltenen Preisen nicht gedeckt werden kann. Daher dürften die Preise für langfristiges Öl nicht über einen längeren Zeitraum auf diesem Niveau bleiben. Ein Szenario wie 2008 mit breit angelegten Verkäufen von Vermögenswerten und einem Einbruch des weltweiten Wirtschaftswachstums wäre eine schlechte Nachricht für die Ölspotpreise. Das unablässige Produktionswachstum hat die weltweiten Erdöllagerbestände angesichts fallender Ölpreise bereits auf Rekordhöhen getrieben, obwohl das Nachfragewachstum sehr stark war. Eine Verlangsamung der Nachfrage aufgrund eines schwächeren weltweiten Wirtschaftswachstums würde zu weiteren Lageraufbauten führen, auch wenn sich das Produktionswachstum inzwischen drastisch verlangsamt hat. Wie wir in unserem Framework Report erläutern, bestimmen jedoch die Lagerbestände die Zeitspreads und damit die Spotpreise, nicht die langfristigen Preise. In einem Szenario wie 2008 wäre es für die Preise für langfristiges Öl in den kommenden Monaten sicherlich schwierig, zu steigen, doch angesichts der Produktionsökonomie für künftiges Angebot dürfte der größte Teil des Rückgangs der langfristigen Preise erneut hinter uns liegen. Jeder weitere Rückgang der langfristigen Preise hätte daher nur einen sehr begrenzten Einfluss auf Gold. Würde beispielsweise der 5-Jahres-Terminpreis von hier aus um weitere 20 % fallen, würde dies Gold um weitere 60 bis 65 $/oz nach unten ziehen. Zu diesem Zeitpunkt wäre jedoch ein sehr großer Teil der weltweiten Ölproduktion auf unbestimmte Zeit cash-negativ, und 100 % aller künftigen Projekte wären unwirtschaftlich.
Wie steht es um die Realzinsen?
Die Realzinsen sind in den vergangenen zwei Jahren entgegen ihrem längerfristigen Abwärtstrend gestiegen und haben sich von -0,7 % auf +0,7 % erholt. Die Erholung beruhte auf einer sich offenbar verbessernden Wirtschaft und der Aussicht auf Zinserhöhungen der Fed nach Jahren nahezu null liegender Zinsen. Die Fed setzte die Erhöhung im Dezember schließlich um, hob die Zinsen um 25 Basispunkte an und stellte weitere Erhöhungen im Verlauf des Jahres 2016 in Aussicht. Die Realzinsen stiegen nach der Erhöhung jedoch nicht, obwohl der Markt geteilter Meinung war, ob die Fed weitere Erhöhungen tatsächlich durchsetzen könnte. Tatsächlich sind die Erwartungen für das Zinsniveau der Fed im Dezember 2016 schon seit einer Weile rückläufig. Sie stiegen kurz vor der FOMC-Sitzung am 15. Dezember sprunghaft an, sind seither aber wieder deutlich gesunken. Der Markt stellt infrage, ob die Fed die Zinsen erhöhen kann, wenn die Märkte weiter fallen.
Abbildung 8: Die vom Terminmarkt implizierten Erwartungen für den Leitzins der Fed Ende 2016 sind deutlich gesunken %

Quelle: Bloomberg, GoldMoney Analysen
Wichtig: Sollten die Aktienmärkte weiter fallen, dürften die Realzinsen nicht erneut einen scharfen Anstieg wie 2008 zeigen. Bei weiteren Kursverlusten an den Aktienmärkten könnte der Markt beginnen, ein geringeres Wachstum einzupreisen, was wiederum die Inflationserwartungen unter Druck setzen würde. In einem solchen Szenario ist es jedoch unwahrscheinlich, dass die Fed weiter Zinserhöhungen vornehmen würde. Eine starke Verschlechterung der Konjunkturaussichten würde höchstwahrscheinlich zu einer Kehrtwende in der Politik der Fed führen, und die Märkte werden dies vorwegnehmen. Wir würden erwarten, dass die Realzinsen wieder nach unten gedrückt werden.
Was, wenn dies nur ein kurzer Ausrutscher war und sich die Aktienmärkte erholen, genau wie im August?
Und das Szenario, in dem sich die Aktienmärkte erholen und die FED die Zinsen weiter anhebt? Wie oben dargelegt, sind für Gold die Realzinsen entscheidend, nicht die Nominalzinsen. Zur Erinnerung: Die Realzinsen ergeben sich aus den Nominalzinsen abzüglich der Inflationserwartungen. Am einfachsten lassen sich die Realzinsen anhand der Treasury Inflation-Protected Securities (TIPS) verfolgen. Aus zwei Gründen halten wir es für unwahrscheinlich, dass die Realzinsen stark weiter steigen, selbst wenn die FED weitere Zinsschritte vornimmt.
Erstens sind die Inflationserwartungen seit dem Höchststand des Goldpreises im Jahr 2011 stetig gesunken, von rund 3,6 % auf 2,6 %. Unserer Ansicht nach wird die FED die Zinsen 2016 voraussichtlich nicht weiter anheben, wenn dadurch die letzten verbliebenen Inflationserwartungen gedämpft werden.
Zweitens, und das ist wichtiger: Ein Großteil der erwarteten weiteren Zinserhöhungen der FED ist bereits in den TIPS-Renditen eingepreist. Die Aussicht auf Zinserhöhungen hat die TIPS-Renditen von -0,7 % auf +0,7 % getrieben. In den vergangenen Monaten haben sich die TIPS-Renditen jedoch kaum bewegt, obwohl die FED im Dezember tatsächlich die Zinsen angehoben hat. Weitere von der FED signalisierte Zinserhöhungen dürften daher von hier aus kaum Einfluss auf die TIPS-Renditen haben. Selbst wenn wir von weiteren Zinserhöhungen um 1 % ausgehen und annehmen, dass diese die Rendite zehnjähriger US-Staatsanleihen bei unveränderten Inflationserwartungen um ein volles Prozent steigen lassen, würde die Rendite zehnjähriger TIPS nur um 40 Basispunkte steigen. Die Auswirkung auf den Goldpreis läge bei nur etwa -30 US-Dollar je Feinunze, also rund 3 % unter dem heutigen Niveau. Das liegt innerhalb der wöchentlichen Schwankungsbreite und wäre daher nahezu bloßes Rauschen und kein bedeutsamer fundamentaler Preisrückgang. Man kann argumentieren, dass der Markt diese Zinserhöhungen zunehmend einpreist. Derzeit liegen die im Terminmarkt für die FED-Leitzinsen enthaltenen Markterwartungen für Ende 2016 bei nur 0,6 %, deutlich unter dem offiziellen Analystenkonsens von 1,25 %, wie vom Wall Street Journal berichtet, und unter der eigenen Prognose der FED, die für 2016 eine weitere Erhöhung um 1 % auf einen Leitzins von 1,25-1,5 % vorsieht. Obwohl die aus dem Terminmarkt abgeleiteten Wahrscheinlichkeiten für Zinserhöhungen im Jahr 2016 deutlich gesunken sind, sind die TIPS-Renditen dieser Entwicklung nicht gefolgt. Die TIPS-Renditen spiegeln weiterhin höhere Erwartungen für die FED-Leitzinsen wider (oder die Inflationserwartungen sind gesunken, was, falls zutreffend, ein Hindernis für künftige Zinserhöhungen der FED wäre). Sollten daher die Sorgen des Marktes vor einem breiteren Ausverkauf nachlassen und die Wahrscheinlichkeiten für künftige Zinserhöhungen der FED steigen, hätte dies höchstwahrscheinlich kaum Auswirkungen auf die TIPS-Renditen.
Andererseits wäre ein Wiedererstarken des Vertrauens in die Aussichten des globalen Wachstums positiv für die Energiepreise. Die Nachfrage bliebe aufgrund niedriger Preise und eines sich beschleunigenden Wirtschaftswachstums stark und würde, zusammen mit dem anhaltend nachlassenden Produktionswachstum, zu niedrigeren Lagerbeständen führen. Wichtiger noch: Der Markt müsste seine Einschätzung des künftigen Nachfragewachstums und des zunehmenden Risikos neu bewerten, dass das künftige Angebot die Nachfrage nicht wird decken können. Die Folge wäre eine Erholung der langfristigen Energiepreise, was positiv für Gold wäre.
Sowohl niedrige Energiepreise als auch höhere Realzinsen sind daher bereits im aktuellen Goldpreis berücksichtigt. Da die längerfristigen Ölpreise nicht auf Dauer unter den Kosten der Branche bleiben können und die Realzinsen angesichts einer datenabhängigen FED auch nicht viel höher steigen dürften, entsteht eine Asymmetrie bei den Goldpreisen, unabhängig von einer breiteren Normalisierung des Marktes oder einer Kapitulation.
Die gesamte Analyse als PDF ansehen...
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich anders angegeben, nicht die Ansichten von GoldMoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens GoldMoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten keine in dem Artikel enthaltenen Informationen zur Grundlage von Handlungen oder Entscheidungen machen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Zuverlässigkeit der Informationen in diesem Artikel sicherzustellen; GoldMoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. GoldMoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.