
Dieser Artikel kommt zu dem Schluss, dass die quantitative Lockerung (QE) als Mittel zur Konjunkturbelebung und zur Finanzierung staatlicher Defizite scheitern wird. Ihm liegt die Annahme zugrunde, dass die Weitergabe zusätzlichen Geldes an Nichtbanken, um Finanzanlagen aufzublähen, und an Banken, um die Staatsfinanzen zu decken, im Jahr 2021 ein Ausmaß erreicht, bei dem sie nicht mehr gelingen kann, ohne Papierwährungen und Finanzmärkte zu untergraben. Diese Einschätzung steht zugegebenermaßen in scharfem Gegensatz zur gängigen keynesianischen Sichtweise, wonach die Volkswirtschaften wieder wachsen werden, sobald Covid überstanden ist.
Damit die Leser nachvollziehen können, warum QE scheitern wird, beschreibt dieser Artikel, wie sich seine Ziele gewandelt haben: von der Konjunkturbelebung durch steigende Vermögenspreise hin zur Finanzierung rasch wachsender staatlicher Haushaltsdefizite. Er erläutert die Unterschiede in der inflationären Wirkung zwischen QE, das von Banken, und QE, das von Nichtbanken-Finanzinstituten wie Pensionsfonds und Versicherungen gezeichnet wird.
Nachdem die Senkung der Zinsen als wichtigstes Mittel der Konjunkturstimulierung ausgeschöpft war, haben die Zentralbanken, insbesondere die Fed, den Weg der reinen Geldmengenausweitung eingeschlagen. Vor Ende 2019 wurde dies zur treibenden Kraft der Geldpolitik der Fed. Seit März 2020 hat sich das Ziel der QE erneut verschoben, nämlich hin zur Finanzierung des Haushaltsdefizits der US-Regierung.
Allein um die Haushaltsdefizite im laufenden Haushaltsjahr zu finanzieren, dürfte die QE bei fehlender ausländischer Nettonachfrage nach US-Staatsanleihen auf durchschnittlich 450 Mrd. US-Dollar pro Monat ansteigen. Das ist bei einem stabilen Wechselkurs kaum möglich. Da der Dollar jedoch an den Devisenmärkten und gegenüber Rohstoffen verkauft wird, wird die alles umfassende Dollar-Blase mit hoher Wahrscheinlichkeit platzen.
Einleitung
Nachdem die USA einen neuen Präsidenten gewählt haben, der eine neue Regierung ernennen wird, müssen wir die jüngsten politischen Ereignisse hinter uns lassen und uns auf die künftige Wirtschafts- und Geldpolitik konzentrieren. Es versteht sich von selbst, dass der designierte Präsident Biden und sein neuer Finanzminister naturgemäß keynesianischer ausgerichtet sein werden als Trump und Mnuchin, und es ist wahrscheinlich, dass der wirtschaftspolitische Schwerpunkt stärker auf der Förderung des Konsums liegen wird als auf angebotsorientierter Wirtschaftspolitik. Die Politik dürfte der Modern Monetary Theory näherkommen, die in hohem Maße inflationär ist – gewiss deutlich stärker als unter Trumps Präsidentschaft.
Eine wichtige Veränderung in der Geldpolitik ist daher unausweichlich, und für die Zwecke dieser Betrachtung können wir die Vorstellung beiseitelassen, die Fed oder irgendeine andere Zentralbank sei eine unabhängige staatliche Instanz, die bereit wäre, das Geldmengenwachstum verantwortungsvoll zu begrenzen. Abgesehen von den üblichen öffentlichen Bekundungen der Unabhängigkeit wird sich die Fed in die Finanzpolitik der Bundesregierung einfügen: Es liegt an ihr, einen Weg zu finden, dem nachzukommen, ohne das Gesicht zu verlieren. In den ersten Tagen der neuen Regierung Biden dürfte dies jedoch nicht allzu schwierig sein, denn die Fed hat bereits im vergangenen März den Leitzins auf die Nullgrenze gesenkt und unbegrenzte quantitative Lockerung angekündigt, zunächst in Höhe von 120 Mrd. US-Dollar pro Monat, sowie eine Reihe weiterer expansiver Maßnahmen.
Weitere quantitative Lockerung wird voraussichtlich im Mittelpunkt der künftigen Geldpolitik stehen. Abgesehen von der schlichten Annahme, dass QE ein todsicherer Weg sei, eine angeschlagene Volkswirtschaft zu retten, sind die Folgen jedoch kaum verstanden. Im heutigen Zusammenhang, und abgesehen vom japanischen Experiment, das weitaus früher begann, sollte QE ursprünglich auf die Rettung nationaler Volkswirtschaften nach der Bankenkrise infolge der Lehman-Pleite beschränkt bleiben. Nachdem jedoch ein Präzedenzfall geschaffen wurde, überrascht es nicht, dass es zu einem festen Bestandteil der Politik der Fed und anderer großer Zentralbanken geworden ist.
Zweifellos sollte der Begriff „quantitative Lockerung“ durch sprachliche Zauberei den öffentlichen Vorwurf der inflationären Finanzierung abschwächen. Wenn dem so war, ist es gelungen. Das öffentliche Bewusstsein für die Vorgänge ist von Apathie geprägt, und die monetären Auswirkungen sind weiterhin unzureichend verstanden. Und die politische Klasse, die gewöhnlich nicht über volkswirtschaftliches und geldpolitisches Fachwissen verfügt, sieht kaum oder keine Gefahr in den Folgen der Geldmengeninflation, da sie die Angelegenheit vollständig in die Hände ihrer Zentralbanker gelegt hat.
Das ursprüngliche Ziel ist in wenigen Worten in einem Papier der Bank of England zusammengefasst, das im Quarterly Bulletin 2014 Q1 unter dem Titel Money creation in the modern economy veröffentlicht wurde:
„QE soll die Geldmenge in der Wirtschaft unmittelbar erhöhen, indem Vermögenswerte angekauft werden, vor allem von Finanzunternehmen außerhalb des Bankensektors … wodurch die Preise dieser Vermögenswerte steigen und die Ausgaben in der Wirtschaft angeregt werden.“[i]
Besonders auffällig an diesem Zitat ist die Aussage über die Erhöhung der Preise von (Finanz-)Vermögenswerten; sie ist das Eingeständnis, bewusst eine Politik im Sinne John Laws zu verfolgen, bei der Geld gedruckt wird, um die Marktpreise zu manipulieren. Verfechter der Geldpolitik mögen einwenden, dass Zentralbanken Vermögenspreise schon seit geraumer Zeit beeinflussen, und das stimmt. Doch ein Gedankengang, der auf den Schienen der politischen Zielsetzungen dem Prellbock am Ende der Strecke entgegenrast, endet stets im Desaster. Alle weiteren Überlegungen zu den Folgen werden ausgeblendet. Die daraus folgende Verarmung aller außer dem Staat und seinen lizenzierten Bankenvermittlern durch Geldentwertung verdient keine Erwähnung.
Die übrigen im Papier des Quarterly Bulletin beschriebenen Prozesse der Geldschöpfung sind durchaus aufschlussreich und für diejenigen, denen das Thema nicht geläufig ist, lesenswert. Doch während der Artikel im Quarterly Bulletin das damals beabsichtigte Ergebnis von QE erläutert, haben sich die Dinge offensichtlich weiterentwickelt, und eine Aktualisierung ist überfällig. Indem dieser Artikel die Geldflüsse aus QE im Einzelnen untersucht, geht er über das Papier der Bank hinaus und tut dies von einem unabhängigen Standpunkt aus.
Die Rolle der Bankreserven verstehen
Im Rahmen der quantitativen Lockerung (QE) wird die geldpolitische Stimulierung über die Geschäftsbanken geleitet und schlägt sich schließlich als Gutschrift auf deren Reservekonten bei der Zentralbank nieder. Um die Funktionsweise von QE vollständig zu verstehen, ist es wichtig zu wissen, wie diese Reservekonten funktionieren. Dies lässt sich auf die folgenden Punkte zusammenfassen:
• Nur zugelassene Geschäftsbanken dürfen ein Konto bei der Zentralbank unterhalten. Jede Interaktion zwischen einer Zentralbank und einem Nichtbankenakteur läuft über das Reservekonto einer Geschäftsbank.
• Der Saldo eines Reservekontos wird in der Bilanz der Geschäftsbank als Vermögenswert erfasst und ist somit eine von mehreren Positionen auf der Aktivseite.
• Wie in jeder Bankbeziehung gibt es aktive und passive Rollen. In diesem Fall kann nur die Zentralbank Änderungen der gesamten Reserven veranlassen. Eine Bank kann keinen Verkauf oder Kauf von Reserven an die Zentralbank oder von ihr initiieren.
• Wenn eine Zentralbank einer Geschäftsbank Geld leiht, wird es deren Reservekonto gutgeschrieben. Dies ist nicht allgemein bekannt, beeinträchtigt jedoch die statistische Analyse.
Eine Bank kann ihre Reserven mit einer anderen Bank tauschen, die ein Reservekonto bei der Zentralbank unterhält.
• Da die Reserven auf dem Konto bei der Zentralbank einen Vermögenswert in der Bilanz einer Geschäftsbank darstellen, sind sie eine aktive Finanzierungsquelle für deren Verbindlichkeiten.
Aus dem Vorstehenden wird deutlich, dass Reserven nur eines der Mittel sind, mit denen eine Geschäftsbank ihre Verbindlichkeiten finanziert. Diese Verbindlichkeiten setzen sich im Wesentlichen aus Giro- und Einlagenkonten von Kunden, von der Bank begebenen Anleihen und Wechseln, Refinanzierung am Großkundenmarkt sowie dem Eigenkapital zusammen. Ein Anstieg der Reserven erlaubt es einer Geschäftsbank, ihre Verbindlichkeiten durch die Ausweitung der Bankkredite zu erhöhen. Das Ausmaß, in dem dies möglich ist, wird jedoch durch das Verhältnis zwischen den Gesamtaktiva und dem Eigenkapital (Verschuldungsgrad) bestimmt, was eine gesonderte Frage ist.
Stimulierung des Finanzsektors
Das Papier der Bank of England geht davon aus, dass die Zentralbank die Wirtschaft nicht weiter stimulieren kann, sobald die Zinsen die Untergrenze erreicht haben, indem sie die auf die Reserven der Geschäftsbanken gezahlten Zinsen senkt. An diesem Punkt gelten Vermögenswertkäufe als Mittel, um mehr Geld in die Wirtschaft zu bringen. Wie die Autoren es formulieren, erfordert dies eine Verschiebung der Politik von der Steuerung der Zinssätze hin zur unmittelbaren Ausweitung der Geldmenge. Ursprünglich sollten Finanzinstitute außerhalb des Bankensektors wie Pensions- und Versicherungsfonds erreicht werden: Man kaufte ihnen Staatsschulden ab und wollte sie dazu bewegen, das erhaltene Geld in höher rentierliche Anlagen zu reinvestieren. Mit anderen Worten sollten sie ein höheres Anlagerisiko eingehen, das sich in höheren Renditen nicht staatlicher Schuldtitel und in den erwarteten Erträgen von Aktien widerspiegelt.
In dieser Hinsicht hat QE sicherlich gewirkt, indem es über diese Institute Geld in die Finanzmärkte geleitet und die Preise immer weiter in die Höhe getrieben hat. Auf große Anlagefonds ausgerichtetes QE ist das Bindeglied zwischen den sich beschleunigenden Raten der Geldmengeninflation und der Aktienmarktblase, ein Punkt, den jene übersehen, die glauben, Finanzmärkte müssten auf der Bewertung von Fundamentaldaten und Risiko beruhen. Die Zentralbanken vertreten jedoch die Ansicht, dass steigende Preise für Finanzvermögen alle Boote anhebt und der Vermögenseffekt sowohl das Vertrauen als auch die Wirtschaftstätigkeit anregt. Es ist jedoch ein Irrtum anzunehmen, dass sämtliches QE in Pensions- und Versicherungsfonds landet. Zunehmend ist es zu einem Mittel der Finanzierung von Staatsdefiziten geworden, bei dem Geschäftsbanken als Auftraggeber (Principals) von QE-Transaktionen auftreten, anstatt lediglich die Finanzvermögen aufzublähen. Die Abgrenzung zwischen Banken und Nichtbanken ist wichtig, da die geldpolitischen und marktbezogenen Folgen unterschiedlich sind.
So funktioniert QE bei Nichtbanken
Das Papier der Bank of England unterscheidet aus guten Gründen bei QE-Transaktionen, die von Finanzinstituten außerhalb des Bankensektors übernommen werden. Sie haben direkt wenig mit der Finanzierung eines Staatsdefizits zu tun, von der man zum Zeitpunkt der Veröffentlichung des Papiers annahm, dass sie über die üblichen Kanäle erfolgen würde. Zudem unterscheiden sich die inflationären Auswirkungen von QE, das auf Nichtbanken wie Pensionsfonds und Versicherungsgesellschaften abzielt, völlig von jenen, die entstehen, wenn eine Geschäftsbank Staatsschulden zeichnet.
Damit eine Zentralbank Nichtbanken geldpolitische Impulse geben kann, muss sie dies über eine Geschäftsbank tun, da nur Geschäftsbanken Konten bei der Zentralbank haben. Die Zahlungskette sieht so aus: Die Zentralbank schreibt dem Reservekonto der Bank des Fonds einen Betrag gut, und die Bank schreibt dem Konto des Fonds den entsprechenden Betrag gut. Im Fall der Fed wird der erworbene Vermögenswert, in der Regel Staatsanleihen oder Agency-Anleihen, aus dem Namen des Fonds ausgebucht und auf das Konto der Fed umgeschrieben. Das nachstehende schematische Diagramm aus dem Artikel der Bank of England fasst die Transaktion zusammen.
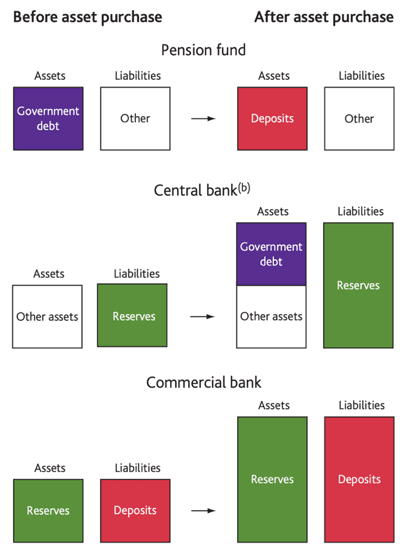
Nachdem der Pensionsfonds seinen Bestand an Staatsschulden veräußert hat, verfügt er über neu geschaffenes Geld, das seinem Konto bei der Geschäftsbank gutgeschrieben wurde und angelegt werden soll. Er legt es entweder an, indem er sich an Neuemissionen regulierter Anlageformen, darunter festverzinsliche Wertpapiere und Aktien, beteiligt, oder indem er bestehende Aktien und Anleihen an den Märkten erwirbt. Das neu geschaffene Geld wandert anschließend vom Pensionsfonds in neue Hände, mit unterschiedlichen Folgen für die Preise. Eine Anlage in eine Neuemission verteilt sich über den nichtfinanziellen Sektor und folgt einem Cantillon-Pfad: Sie treibt die Preise für Waren und Dienstleistungen in die Höhe, sobald sie in die Gesamtwirtschaft aufgenommen wurde. Eine Anlage in bestehende Aktien und Anleihen verbleibt hingegen überwiegend im Finanzsektor im Umlauf, da die Verkäufer sie in andere Wertpapiere reinvestieren.
Wenn der Pensionsfonds in einen börsengehandelten Fonds (ETF) investiert, führt dies zu einer Ausweitung des ETF, die entsprechend dem Anlageauftrag des ETF in Käufe finanzieller oder nichtfinanzieller Anlagen fließen kann. Wird neu geschaffenes Geld über Pensions- und Versicherungsfonds in Käufe von Rohstoff-ETFs geleitet, steigen dadurch die Rohstoffpreise aufgrund von Anlageströmen, deren Ursprung in der quantitativen Lockerung (QE) liegt.
Dies erklärt, wie Zentralbanken durch QE die Preise von Finanzanlagen mittels monetärer Inflation erhöhen und wie sich dies auch auf die Rohstoffpreise auswirkt. Im Fall der Fed setzt der Mechanismus voraus, dass Staats- oder Agenturanleihen von Versicherungs- und Pensionsfonds zum Kauf verfügbar sind. Es ist jedoch ein Missverhältnis zu überwinden: Sowohl Pensions- als auch Versicherungsfonds haben langfristige Verbindlichkeiten, denen sie langfristige risikofreie Anlagen gegenüberstellen möchten. Folglich beschränken sich die Staatsschulden, die sie normalerweise bereit sind an die Zentralbank zu verkaufen, naturgemäß tendenziell auf kürzere Laufzeiten, die sie hauptsächlich aus Liquiditätsgründen halten. Wenn sie also kurzfristige Schuldtitel verkaufen, zeichnen sie am Ende Neuemissionen mit ähnlichen Laufzeiten, sofern ihr Aktuar keine Änderungen der gesamten Anlagestrategie empfiehlt. Die Einführung längerfristiger Finanzierung ist eine andere Frage: Dabei nutzt eine Zentralbank gezielte Eingriffe in Gestalt der Zinsstrukturkurve, um Zugang zum Besitz längerfristiger Anleihen außerhalb des Bankensektors zu erhalten. Diese Form der „Operation Twist“ wird später in diesem Artikel erörtert. Zunächst müssen wir ein zweites geldpolitisches Ziel untersuchen, das getrennt von der ursprünglichen Absicht hinter QE zu betrachten ist: die Finanzierung des Staatsdefizits.
Die Finanzierung des Staatsdefizits
Ein Pensionsfonds, der neue Staatsanleihen zeichnet, um sie über seine Geschäftsbank an die Zentralbank weiterzuverkaufen, führt ein anderes Geschäft durch als das oben beschriebene. Wird ein Kauf von Staatsanleihen mit deren Verkauf verknüpft, ist die monetäre Wirkung dieselbe wie bei einer Bank, die bei einer QE-Transaktion als Eigenhändlerin auftritt.
Auch wenn Regeln und Verfahren der Zentralbanken voneinander abweichen, sind die Wirkungen stets gleich. Eine Geschäftsbank, die sich um eine Neuemission von Staatsanleihen bewirbt, tut dies aus ihrer eigenen Bilanz heraus. QE ermöglicht es der Bank anschließend, die Anleihen mit einem kleinen Aufschlag an die Zentralbank zu verkaufen. Der Erlös aus QE wird den Reserven der Geschäftsbank bei der Zentralbank gutgeschrieben. Abgesehen vom Gewinn aus dem Geschäft heben sich Kauf und Verkauf faktisch gegenseitig auf, sodass sich die im Umlauf befindliche Geldmenge durch die Transaktion nicht wesentlich verändert.
Insofern unterscheidet sich die monetäre Wirkung grundlegend von dem Fall, in dem der Endverkäufer ein Nichtbankenakteur, etwa ein Pensionsfonds, ist, der einen bereits in seinem Portfolio befindlichen Vermögenswert an die Zentralbank verkauft. Der Verkauf einer bereits bestehenden Anleihe an die Zentralbank kommt den Staatsfinanzen nicht zugute. Die Weitergabe neuer Staatsanleihen über eine Geschäftsbank, die aus ihrem eigenen Buch heraus handelt, an die Zentralbank hingegen schon.
Der inflationäre Effekt von bankfinanziertem QE entsteht durch die Verwendung der aufgebrachten Mittel durch den Staat und hängt davon ab, wie dieses Geld ausgegeben wird. Es ist zudem erwähnenswert: Zeichnet ein Nichtbankenakteur in ähnlicher Weise Staatsanleihen und verkauft sie anschließend über seine Geschäftsbank in das QE-Programm der Zentralbank, kommt es nach Abschluss der Transaktion – abgesehen vom Gewinn aus dem Geschäft – zu keiner Geldmengenausweitung. In jedem Fall, in dem Staatsanleihen nur gekauft werden, um sie an die Zentralbank zu verkaufen, geht von der Transaktion auf der ersten Stufe kein monetärer Impuls aus. Man kann lediglich sagen, dass die private Nachfrage nach Anleihen durch die erhöhte Emission von Staatsanleihen nicht verdrängt wird, wie es ohne QE der Fall wäre. Die monetäre Inflation entsteht durch die Verwendung der aufgebrachten Mittel durch den Staat.
Im derzeitigen wirtschaftlichen Umfeld, in dem die Staatsdefizite rasant wachsen, wird QE zunehmend als Mittel zur Finanzierung der Staatsausgaben eingesetzt, anstatt darauf ausgerichtet zu sein, die Preise von Finanzvermögenswerten zu stützen. Die ursprüngliche Absicht, wie sie im Artikel der Bank of England von 2014 beschrieben wurde, ist, soweit es die Fed betrifft, seit September 2019 nicht mehr das vorrangige Ziel.
Bei den Emissionen von US-Staatsanleihen und Schatzwechseln gab es bis September 2019 bereitwillige Käufer aus dem Ausland, die Dollar aus dem amerikanischen Handelsdefizit wieder anlegten, sowie große Hedgefonds, die einen Carry Trade über den Devisenswapmarkt betrieben; Letzteres bedeutet im Kern, Euro und Yen zu leihen, um in höher verzinste US-Staatsschulden zu investieren. Die Bedeutung des Septembers 2019 liegt darin, dass das US-Bankensystem damals an die Grenze seiner Bilanzkapazität zur Finanzierung von Devisenswaps stieß und der Repo-Satz sprunghaft anstieg, und zwar um volle 8 Prozentpunkte über den Leitzins der Fed, der bei 2 % lag.
Auf die Auflösung der Devisenswaps folgte eine nachlassende ausländische Nachfrage nach US-Staatsanleihen und Schatzwechseln, die durch die Senkung des Leitzinses der Fed auf die Nullzinsgrenze im März 2020 noch verschärft wurde. Der Rückgang der ausländischen Nachfrage wurde bis zu einem gewissen Grad durch die anhaltende Nachfrage von Captive-Versicherern an Standorten wie den Kaimaninseln verdeckt, die ihre auf US-Dollar lautenden Prämien wieder anlegten, um ihre US-Dollar-Verbindlichkeiten abzudecken.
Doch bei einem Leitzins der Fed an der Nullzinsgrenze ist der Prozess, Risikoprämien mittels QE zu drücken, begrenzt. Für Pensionsfonds und Versicherungsunternehmen verliert eine Rolle bei QE an Attraktivität. Zudem hat die wirtschaftliche Schwäche infolge der Corona-Lockdowns die Anlagerisiken erhöht. Zusammen mit der Verlagerung des Schwerpunkts von QE, weg von der Aufblähung von Finanzvermögenswerten hin zur Finanzierung eines rasch wachsenden Haushaltsdefizits, scheint die Dynamik hinter der Aufblähung anlagefähiger Finanzvermögenswerte Gefahr zu laufen, nachzulassen. Es sind neue Maßnahmen erforderlich, und es bieten sich zwei Möglichkeiten an: eine „Operation Twist“, um den Zugang zu mittel- und langfristigen Staatsanleihen bei Nichtbankenakteuren zu erschließen, sowie ein Vorstoß in den Negativzinsbereich.
Bei einer neuen Operation Twist würde die Fed fällig werdende Staatsanleihen und Agency-Anleihen in Anleihen mit mittlerer und längerer Laufzeit reinvestieren, den Leitzins bei null belassen, aber die Anleiherenditen entlang der gesamten Kurve senken. Als die Fed diese Taktik 2011 anwandte, war sie Teil eines Konjunkturpakets und erfolgte vor dem Hintergrund einer ausländischen Nachfrage nach neuen US-Staatsanleihen. Eine neue Operation Twist wäre anders, da ihr vorrangiges Ziel darin bestünde, die Staatsausgaben bei fehlender ausländischer Nachfrage nach Staatsanleihen zu finanzieren.
Der Plan bestünde darin, den Impuls von QE auf Nichtbankenanleger zumindest teilweise durch einen neuen Impuls in Form sinkender Renditen bei Laufzeiten von zehn bis dreißig Jahren zu ersetzen. Könnte die Rendite zehnjähriger US-Staatsanleihen von derzeit 1,1 % auf unter 0,75 % zurückgeführt werden, ließe sich der Vermögenseffekt bei Finanzvermögenswerten verlängern, ohne auf die Nichtbanken zurückgreifen zu müssen, während QE zur Finanzierung der staatlichen Defizitausgaben genutzt würde.
Mit anderen Worten: Der Impuls für die Märkte kehrt zur Senkung der Zinsen entlang der Zinsstrukturkurve zurück, ohne jedoch die Nullzinsgrenze zu durchbrechen. Die Banken, die aus ihren eigenen Büchern handeln, können eine Zeit lang Milliardenbeträge für Gewinne im Basispunktebereich umsetzen, doch diese These stößt bereits auf den Gegenwind wohlwollender Annahmen.
Die erste Annahme lautet, dass die sinkenden Zinsen für den US-Dollar bis in den negativen Bereich fortgesetzt werden können, damit die QE-Finanzierung weiterlaufen kann. Für die Banken ist dabei wichtig, dass sie negative Finanzierungskosten auf ihre Reserven nutzen können, um bei der Zeichnung von Staatsanleihen, die anschließend an die Zentralbank verkauft werden, einen Renditeaufschlag zu erzielen. Präzedenzfälle gibt es beim Euro und beim Yen, und für das Pfund Sterling werden sie diskutiert. Doch da der Dollar die Weltreservewährung ist, würden negative Zinsen alle Rohstoffe in nominale Backwardationen treiben, mit spektakulären unbeabsichtigten Folgen. Würden die Geschäftsbanken sie zudem an ihre Kunden weitergeben, käme dies einer Steuer auf ausländische Einlagen gleich, was den jüngsten Rückgang des Dollars an den Devisenmärkten beschleunigen würde.
Die zweite Annahme betrifft die Verlagerung des Bankgeschäfts zugunsten der Staatsfinanzierung und weg von der Deckung des Kreditbedarfs des privaten Sektors. Zwar sind Banken im derzeitigen wirtschaftlichen Klima ohnehin nicht geneigt, die Kreditvergabe an den privaten Sektor auszuweiten, doch eine Ausweitung des QE der Fed kann eine Abkehr von der Finanzierung des privaten Sektors durch Bankkredite zugunsten des Profits aus dem QE-Kreislauf nur fördern und beschleunigen. Man sollte bedenken, dass die Bilanzkapazität der Banken unabhängig von ihren Reservebeständen streng begrenzt ist.
Darüber hinaus muss angenommen werden, dass es keine Rückkopplungseffekte durch einen fallenden Dollar oder durch steigende Preise in der Realwirtschaft als Folge der Defizitausgaben des Staates geben wird – eine Annahme, die unbegründet erscheint.
Das zunehmend unausweichliche Scheitern der quantitativen Lockerung
Es sieht so aus, als werde die Rate der quantitativen Lockerung (QE) im Jahr 2021 im Vergleich zu den Raten der Zentralbanken, die sie im vergangenen Jahr eingesetzt haben, deutlich steigen. Im Fall der Fed könnte es bald dazu kommen, dass sie allein zur Deckung des Haushaltsdefizits der Regierung im laufenden Haushaltsjahr beispiellose Beträge finanzieren muss. Das Haushaltsdefizit in der zweiten Hälfte des vergangenen Haushaltsjahres (März bis September 2020) belief sich auf erstaunliche 2,774 Billionen US-Dollar von insgesamt 3,3 Billionen US-Dollar für das gesamte Jahr.[ii] Falls die Defizite der US-Regierung im Haushaltsjahr 2021, wie es wahrscheinlich ist, in einem ähnlichen Tempo wie in der zweiten Hälfte des vergangenen Haushaltsjahres anfallen, bedeutet dies, dass das zu finanzierende Defizit des gesamten Jahres nahe bei 5,5 Billionen £ liegen wird. Dies erfordert eine durchschnittliche Finanzierung durch QE von rund 460 Mrd. £ pro Monat.
Nach der Präsidentschaftswahl ist das keynesianische Denken kaum über die Hoffnung hinausgekommen, dass die Wirtschaftstätigkeit rasch zur Normalität zurückkehrt, sobald die Covid-Lockdowns enden. Es bedürfe nur noch eines weiteren Konjunkturpakets, über das derzeit verhandelt wird. Dann, so die Keynesianer, könne die Fed beginnen, ihre Bilanz zu normalisieren, und die Zinsen allmählich steigen lassen. Ein Beleg für diese Sichtweise war die jüngste Äußerung der regionalen Fed-Präsidenten von Dallas, Atlanta, Chicago und Richmond, die einhellig andeuteten, die Fed könnte noch in diesem Jahr mit dem Abbau der QE beginnen, gefolgt von Zinserhöhungen.[iii]
Dies hat wahrscheinlich einen Anteil an politischem Taktieren, mit dem vor dem ersten Konjunkturpaket von Biden Positionen abgesteckt werden. Doch während Nichtbanken ihre Anlagerisiken in einer Zeit stockender Bankkredite prüfen, dürften deflationäre Kräfte an den Kreditmärkten die Wirksamkeit der QE untergraben, die Preise von Finanzanlagen zu stützen.
Zudem wächst die Gefahr, dass Pensionsfonds und Versicherungsgesellschaften, die Kernbestände an Staatsanleihen halten müssen, diese Bestände zu stark verringern und nicht bereit sein werden, der Zentralbank weitere Anleihen gegen Bargeld zu verkaufen, schon gar nicht in den Mengen, die voraussichtlich zur Stützung der Finanzmärkte erforderlich wären. Der Impuls für die Märkte durch die Wiederanlage dieses Geldes wird dann so weit nachlassen, dass die Märkte zu fallen beginnen. Darüber hinaus dürfte die Fed auch Verkäufe ausländischer Inhaber von US-Staatsanleihen und Schatzwechseln auffangen müssen, was die Bemühungen untergräbt, die kurzfristigen Zinsen nahe der Nullgrenze zu halten.
Der Trend zeichnet sich bereits ab. Abbildung 1 unten zeigt, dass die Rendite der zehnjährigen US-Staatsanleihe nun steigt, obwohl das gesamte neue Geld aus der QE in die Finanzmärkte gelenkt wird, das die Anleiherenditen bisher gedrückt hat.

Die Keynesianer hoffen vermutlich, dass höhere Anleiherenditen kein Grund zur Sorge sind, sondern ihre viel beschworene wirtschaftliche Erholung und die für später in diesem Jahr erwartete Rückführung der Anleihekäufe durch die Fed vorwegnehmen. Diese Einschätzung steht jedoch im Widerspruch zu unbestreitbaren Tatsachen. Unternehmen in den nichtfinanziellen Sektoren gehen in beispiellosem Ausmaß in Konkurs, und jede Analyse des Systemrisikos zeigt, dass ein größerer Bankenausfall zu erwarten ist, ausgelöst durch das Zusammentreffen einer übermäßigen Verschuldungshebelung der Bankbilanzen und zunehmender uneinbringlicher Forderungen. Die Aktienkurse von Banken weltweit, insbesondere einiger großer global systemrelevanter Banken (G-SIB) in der Eurozone, in China und im Vereinigten Königreich, notieren mit erheblichen Abschlägen auf den Buchwert. Warum also steigt die Rendite der zehnjährigen US-Staatsanleihe?
Die Antwort ist beunruhigend eindeutig: Die Märkte erwarten, dass der Wert des Dollars künftig niedriger sein wird. Inhaber von Dollars verlangen daher eine höhere Zeitpräferenz als Ausgleich für ihre Erwartungen hinsichtlich der Kaufkraft des Dollars. Dies bestätigen die auf breiter Front steigenden Rohstoffpreise und das Fluchtgeld, das in Bitcoin fließt. Auch der Anstieg des Goldpreises um 26 % im vergangenen Jahr ist ein zusätzlicher Hinweis darauf.
Die Aussicht, die Anleihemärkte in beispiellosem Umfang mit noch mehr Staatsschulden zu überschwemmen, lässt daher die Renditen von Dollar-Anleihen steigen, und sie werden weiter steigen. Das gesamte Vorhaben, bei dem die Fed über ihre nichtbankalischen Finanzagenten Dollars druckt, um die Preise von Finanzanlagen weiter aufzublähen, dürfte scheitern. Und wie die Erfahrung mit John Law in Frankreich vor drei Jahrhunderten gezeigt hat, besteht der beste Weg, vom heutigen keynesianischen Wiederholungsspiel im globalen Maßstab zu profitieren, darin, das Geld der Zentralbank zugunsten von solidem Geld leerzuverkaufen. Ende 1719 verkaufte Richard Cantillon Laws Livre an den Devisenmärkten in London und Amsterdam gegen englische Pfund und niederländische Gulden leer, anstatt Aktien von Laws Mississippi-Blase leerzuverkaufen. Heute würde er Dollars gegen Gold leerverkaufen, das einzige solide Geld, das heute verfügbar ist.
[i] Siehe die Übersicht auf S. 14.
[ii] Siehe Abbildung 2 in https://www.goldmoney.com/research/goldmoney-insights/global-inflation-watch
[iii] Zitiert aus The Daily Telegraph von heute – ein Artikel von Ambrose Evans-Pritchard: „Biden’s spending blitz fires starting gun on a fresh Fed taper tantrum“.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.