
Die Inflationsgeschichte besteht aus zwei Komponenten: dem Zyklus der Bankkredite, der sich, sich selbst überlassen, von allein aufhebt, und der längerfristigen Aushöhlung der Währungswerte. Bei der Untersuchung der Ursachen geht dieser Artikel auf die Grundlagen des Geldwesens zurück, um zu erklären, was erforderlich ist, damit die Kaufkraft einer Währung stabil bleibt.
Ökonomen scheinen sich der Bedeutung des Kredits in der Wirtschaft im Allgemeinen nicht bewusst zu sein. In einer Welt von Fiat-Währungen halten sie fälschlicherweise das Zentralbankgeld für Geld und bezeichnen auch Bankkredit routinemäßig als Geld. Es handelt sich dabei jedoch um Kredit, und der Kredit treibt alles an, nicht nur den statistisch erfassten Kredit, sondern auch unsere persönlichen Beziehungen.
Seit das Abkommen von Bretton Woods 1971 aufgegeben wurde, hat der Verlust der Bindung des Kredits an solides Geld seine Kaufkraft ruiniert. Diese Ereignisse hängen offensichtlich zusammen. Dennoch ist die langfristige Zunahme der Geldmenge, genauer gesagt des Bankkredits, nicht der Hauptgrund für den Verlust an Kaufkraft.
In diesem Artikel erkläre ich, dass selbst unter einem Goldstandard die Währung vollständig aus Kredit besteht, und warum das Geheimnis der Wertstabilisierung darin liegt, den Kredit an den Wert von Gold zu binden, das nach wie vor das einzige wahre gesetzliche Geld ist.
Einleitung
Ich habe den größten Teil meines Berufslebens damit verbracht, die Ablehnung freier Märkte durch den Keynesianismus scharf zu kritisieren, und bin im Laufe der Jahrzehnte von einem unvollständigen Verständnis dafür, warum staatliche Eingriffe in die Wirtschaft so zerstörerisch sind, dahin gelangt, sie auf solider theoretischer Grundlage gründlich verurteilen zu können. Meinen Weg haben die Österreichische Schule der Nationalökonomie und insbesondere Ludwig von Mises inspiriert. Doch der wissbegierige Student sollte nicht alles, was sein bevorzugter Professor geschrieben hat, als selbstverständlich hinnehmen, und seit ich mich mit dessen Logik und Analyse vertraut gemacht habe, sehe ich mich in der Lage, tiefer nachzufragen.
Ein unvoreingenommener Ökonom, der heute die keynesianische Makroökonomie und den Monetarismus zugunsten von Argumenten verwirft, die sie widerlegen, ist sich vollkommen bewusst, dass die unter Systemen soliden Geldes entwickelte klassische Ökonomie nicht in allem recht hatte. Für die meisten wurde die Notwendigkeit, Annahmen fortwährend zu überprüfen, durch die Einfachheit erledigt, freie Märkte und die Arbeitsteilung zu ihrer Nutzung schlicht zu akzeptieren und zu begründen, warum sie der Gesellschaft nützen. Empirische Belege bestätigten dies sowie das Scheitern des Sozialismus in seinen verschiedenen Spielarten. Doch Mises war in der Lage, diesem Gerüst Substanz zu verleihen.
Erhebliche Verwirrung entsteht dadurch, dass nicht verstanden wird, wie sich Statistik und ökonomisches Denken von den Bedingungen soliden Geldes zu denen von Fiat-Währungen verändert haben. Man kann sich nie sicher sein, dass der Wert einer Fiat-Währung in Gütern gemessen stabil ist. Ändert sich die Kaufkraft der Währung im Zeitverlauf, werden lange Statistikreihen, die Ökonometriker und Makroökonomen verwenden, völlig bedeutungslos, während wir unter einem System soliden Geldes sicher sein können, dass sie für praktische Zwecke durchaus deutungswürdig sein mögen. Im Kern dieses Problems steht das Ausmaß, in dem der Wert einer Währung subjektiv wird, obwohl wir automatisch annehmen, er sei stets objektiv und die Wertschwankung liege bei Transaktionen ganz in dem getauschten Produkt. Da das Tauschmittel in einer einzelnen Transaktion rasch weitergegeben wird, mag es für diesen speziellen Zweck unerheblich sein. Für den Bestand an nicht ausgegebener Kreditliquidität, den die Menschen normalerweise halten, ist es jedoch von Bedeutung.
Dennoch scheinen heutige Ökonomen und Laien diesen Punkt kaum, wenn überhaupt, zu verstehen, und sie sind schlicht fasziniert von ihren Diagrammen und Wirtschaftsmodellen, die mit fehlerhaften Daten gespeist werden, welche die sich ändernden Werte einer Währung nicht berücksichtigen und nicht berücksichtigen können. Die frühen Vertreter der Österreichischen Schule entwickelten ihre Theorien wie alle anderen auf der Grundannahme soliden Geldes. Und heute machen viele ihrer Sympathisanten routinemäßig einen ähnlichen Fehler wie die Keynesianer, indem sie nicht verstehen, wie subjektiv die Währungswerte und wie verzerrt die Daten tatsächlich geworden sind.
Wenn man sagt, der Goldpreis sei von 35 $ auf heute 1.900 $ gestiegen, glaubt man Ihnen, weil es schwarz auf weiß vorliegt. Sagt man aber, dass der Dollar 1970 1/35 einer Unze Gold wert war und heute 1/1.900 wert ist und dass er daher nur noch 35/1.900 oder 1,8 % seines Wertes von 1970 hat, sieht man Überraschung im Gesicht des Gesprächspartners. Weist man darauf hin, dass dies bedeutet, dass der Dollar in den letzten fünf Jahrzehnten fast seinen gesamten Wert verloren hat, stößt man vielleicht auf zögerliches Erkennen, aber nicht auf ein Verständnis der Folgen. Und wenn man erklärt, dass Gold heute gesetzliches Geld ist und es seit der Zeit ist, in der das römische Recht ihm diesen Status verlieh, und dass der Dollar nur Kredit ist und als solcher bewertet wird, riskiert man, das Publikum ganz zu verlieren, weil es einer Gehirnwäsche unterzogen wurde und glaubt, Gold sei kein Geld mehr und der Dollar habe es ersetzt. Ich habe sogar Ökonomen der Österreichischen Schule gekannt, die sich dieser Propaganda gebeugt haben.
Pax scholae Austriacae! Werfen Sie bitte nicht gleich alles hin – ich werde alles erklären. Zuvor müssen wir uns jedoch für die Zwecke dieses Artikels auf einige klare Definitionen verständigen.
- Physisches Gold, normalerweise in Form von Münzen, ist das einzige Geld. Technisch gesehen gilt dies bei kleinen Transaktionen auch für Silber- und Kupfermünzen. Tatsächlich sind sie alle insofern Kredit, als sie den noch nicht ausgegebenen Ertrag der eigenen Arbeit darstellen. Diese Metalle haben jedoch kein Kontrahentenrisiko, sind international gesetzlich als Geld anerkannt und daher unabhängig von anderen Formen des nationalen Kredits. Deshalb müssen wir Gold als Geld bezeichnen, um es von anderen Kreditformen abzugrenzen, die ein Kontrahentenrisiko tragen, da sie Zahlungsversprechen für einen zukünftigen Zeitpunkt sind.
- Banknoten, die für viele Menschen die Goldmünze ersetzt haben, sind stets Kredit. Selbst Banknoten, die nach Wahl des Inhabers frei gegen Goldmünzen eingetauscht werden können, stellen Kredit dar, der der Verfügungsgewalt des Staates unterliegt und von dessen Zentralbank ausgegeben wird. Das Kontrahentenrisiko mag minimal erscheinen, doch wenn die Banknote nicht an das Geld, nämlich Gold, gebunden ist, hängt ihr Wert vollständig vom Vertrauen in den Emittenten und dessen Bonität ab.
- Bankkredit in Form von Kundeneinlagen ist genau das, was die Bezeichnung besagt. Diese Kategorie des Kredits macht den Großteil der sogenannten Geldmenge M2, M3 oder M4 aus. Der Wert dieses Kredits ist eng an die Banknoten gebunden, auf die er lautet, zuzüglich des Kontrahentenrisikos der einzelnen Banken.
- Währung ist der Begriff für Geld und Kredit im Umlauf. Da Münzen jedoch nur Tokencharakter haben und niemand seine Goldmünzen ausgibt, außer als letzten Ausweg, bezeichnet Währung in diesem Artikel gemeinsam die beiden wichtigsten Kreditformen: Banknoten und Bankeinlagen.
Die Frage, auf die eine Antwort gesucht wird, lautet: Was bestimmt die Kaufkraft der Währung?
Nur wenn wir diese Frage beantworten, können wir wissen, wie dem Verlust an Kaufkraft zu begegnen ist, der im Fall des Dollars dazu geführt hat, dass dieser im Verhältnis zum gesetzlichen Geld auf weniger als 2 % seines Wertes von 1970 gesunken ist.
Eine zeitlose Debatte
Über die wahren Ursachen des Kaufkraftverlusts einer Währung wird intellektuell gestritten, seit sich die Wirtschaftswissenschaft als eigenständige Disziplin herausgebildet hat. In England führte die Debatte Mitte des 19. Jahrhunderts zu zwei Denkschulen. Die Currency School befürwortete einen regelbasierten Ansatz bei der Ausgabe von Währung, während die Banking School einen flexibleren Ansatz anstrebte. Eine der Behauptungen der Currency School war, dass die Geldschöpfung ein staatliches Monopol sein solle, was der freimarktwirtschaftlichen Philosophie der Österreichischen Schule widerspricht. Tatsächlich kritisierte Mises die Deutsche Historische Schule und Georg Knapp (Autor der 1905 erschienenen „Staatlichen Theorie des Geldes“) scharf für diese Haltung.
Im Übrigen fand ein Großteil des Ansatzes der Currency School Mises’ Zustimmung. Die Debatte zwischen der Currency School und der Banking School fiel in die Zeit des Bank Charter Act von 1844, der die Grundlagen für die spätere Arbeitsweise der Bank of England festlegte. Mit diesem Gesetz wurde das gesamte Bankensystem reformiert: Die Ausgabe von Banknoten durch andere Banken wurde zunächst beschränkt und dann eingestellt, sodass die Bank of England das Notenausgabemonopol erhielt. Dies war ein Sieg für die Currency School. Und bei unserer Suche nach den Ursachen der heutigen Währungsentwertung war dies eine wichtige, wenn auch kaum verstandene Entwicklung.
Im Kern der Argumentation der Currency School stand die Erkenntnis, dass Inflation durch eine übermäßige Ausgabe von Banknoten verursacht wird. Dies führte dazu, dass die Bedingungen für die Banknotenausgabe der Bank of England an das Gold gebunden wurden: Die Bank musste im Umlauf befindliche Banknoten über 14 Mio. £ hinaus vollständig mit Gold decken, das in Sovereign-Münzen einlösbar war. Zwar wurde diese Bestimmung aufgrund der Umstände bei drei Gelegenheiten ausgesetzt, doch begrenzte sie die Ausweitung der umlaufenden Banknoten.[i]
Daher stieg die Notenausgabe der Bank zwischen 1844 und 1900 nur von 37 Mio. £ auf 42 Mio. £[ii]. Gleichzeitig führte die Entwicklung des Aktienbankwesens zu einer zunehmenden Verwendung von auf diese Banken gezogenen Schecks, die als Zahlungsmittel an die Stelle von Banknoten der Bank of England traten. Der Bankkredit in der Geldmenge stieg von 167 Mio. £ auf 824 Mio. £. Das obere Diagramm unten zeigt diese Beziehung bis zur Kriegserklärung 1914, das untere Diagramm zeigt die geschätzten Verbraucher- und Erzeugerpreisniveaus.
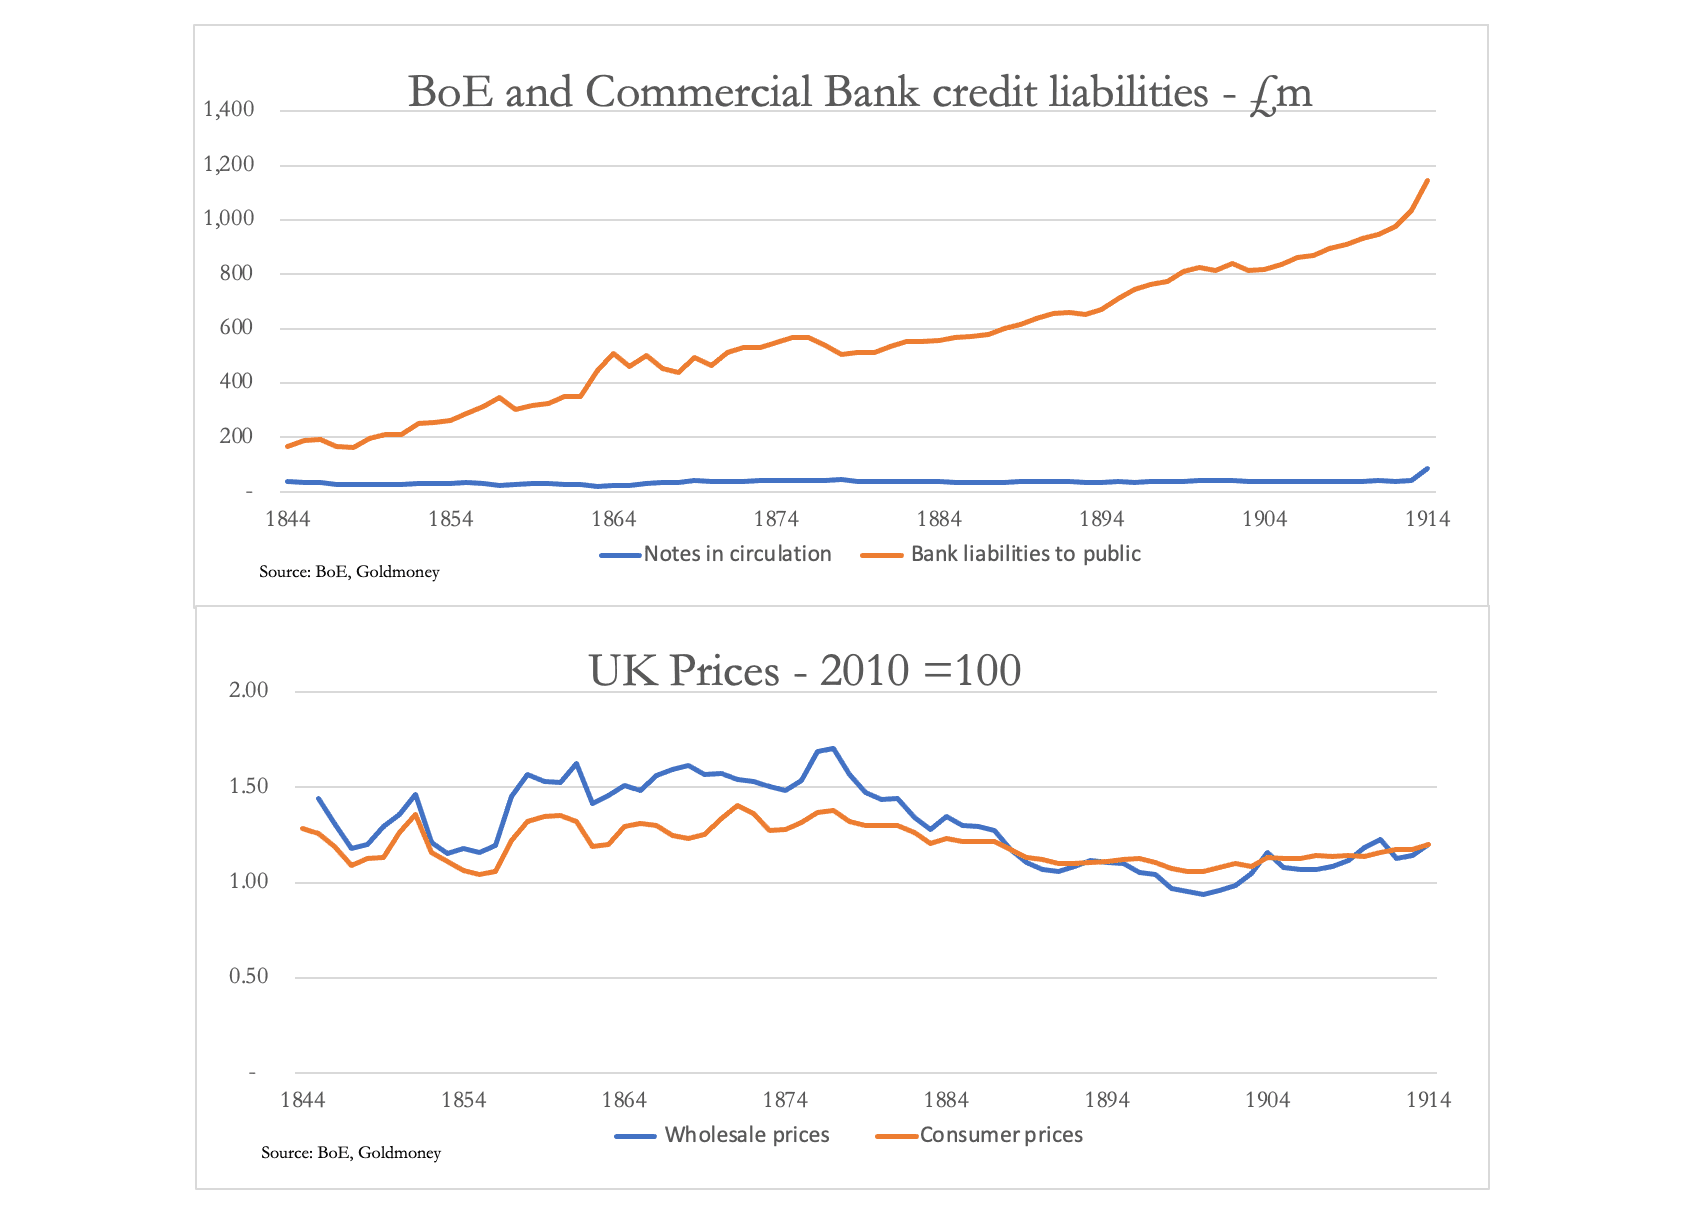
Es ist offensichtlich, dass sich die Notenausgabe kaum ausweitete, während der Bankkredit um ein Vielfaches zunahm. Die These der Currency School, dass eine Ausweitung der Währung deren Kaufkraft untergräbt, scheint auf die Notenausgabe zuzutreffen, nicht aber auf den Bankkredit. Und dass die langfristige Ausweitung des Kredits die Kaufkraft der Währung nicht untergräbt, scheint die Theorien der Banking School zu stützen.
Die Banking School lehnte jedoch auch Beschränkungen der Notenausgabe ab. Ihre Anhänger argumentierten, dass Banknoten und Einlagen dieselbe wirtschaftliche Funktion erfüllten. Die Anhänger der Schule vertraten die Auffassung: „Die Menge der im Umlauf befindlichen Papiernoten wurde durch die üblichen Abläufe des Wettbewerbs unter den Banken hinreichend gesteuert.“ Spätere Belege, die im ersten Diagramm oben dargestellt sind, zeigen, dass die Banking School mit ihrer Behauptung falsch lag.
Zugleich vertrat die Currency School die Ansicht, dass Sichteinlagen kein Geld (Währung) seien und daher für die Bankpolitik und die Verhinderung von Finanzkrisen ohne Bedeutung seien. Die Schule wurde später dafür kritisiert, dass sie nicht erkannt hatte, dass Bankeinlagen als Währung fungieren.
Interessanterweise zeigten die Jahrzehnte nach dem Gesetz von 1844, dass die Currency School den Bankkredit im Allgemeinen zu Recht außer Acht ließ, wenn auch aus den falschen Gründen. Bankkredit ist zweifellos umlaufende Währung, doch sein Beitrag zur sich ändernden Kaufkraft der Währung scheint auf einen selbstkorrigierenden Zyklus beschränkt zu sein, in dem der Bankkredit zwischenzeitlich zu Booms und Einbrüchen führt. Auf längere Sicht war jedoch die Stabilität des an den Gold-Sovereign gebundenen Banknotenwerts entscheidend und nicht das Niveau des Bankkredits in der Wirtschaft.
Die theoretische Debatte zwischen den beiden Schulen wurde durch die Krise von 1847 abgelenkt, die dazu führte, dass die Bank auf Ersuchen der Regierung die Goldkonvertibilität aussetzte. Die Regierung sah sich einer Krise gegenüber, die durch das Platzen einer Spekulationsblase ausgelöst wurde und in deren Folge viele Unternehmen scheiterten. Verschärft oder ausgelöst wurde die Lage durch eine schlechte Ernte und einen Kartoffelausfall, die zu erhöhten Nahrungsmittelimporten führten. Der Bankkredit lag 1846 bei 192 Mio. £ und sank 1947 auf 167 Mio. £, ähnlich dem Problem, dem wir uns heute gegenübersehen könnten. Mit anderen Worten: Das Problem war der Abschwung des Kreditzyklus, der Fehlinvestitionen und übermäßige Spekulation offenlegte, nicht der Goldmünzstandard.
Während der Krise war die Bilanz der Bank of England, von einer buchhalterischen Besonderheit abgesehen, bemerkenswert stabil. 1844 betrug ihre Bilanzsumme 82,9 Mio. £, 1847 war sie auf 59,9 Mio. £ gefallen, wobei der größte Teil des Rückgangs 1845 eintrat. Auf den ersten Blick ist dies eine starke Schrumpfung. In ihrer Bilanz verbuchte die Bank jedoch die in der Bank gehaltenen Noten sowohl als Aktivum als auch als Passivum; diese sanken zwischen den beiden Zeitpunkten um 24,5 Mio. £, was ungefähr dem Rückgang der gesamten Bilanzaktiva entspricht. Dies ist buchhalterischer Unsinn, denn Banknoten haben nur dann einen Wert, wenn sie sich im öffentlichen Umlauf befinden: Befinden sie sich im Besitz des Emittenten, sind sie nicht mehr als Papierstücke. Die um diese Anomalie bereinigte Bilanz der Bank war daher tatsächlich recht stabil.
Die Bank agierte zwar auch als normale Bank, nahm Einlagen entgegen und gewährte Kredite, doch scheinen diese Geschäfte nicht so umfangreich gewesen zu sein, dass sie ihre Funktion als Notenemittentin beeinträchtigten. Der Ansturm auf die Goldreserven der Bank scheint dazu geführt zu haben, dass die Bestände an Münzen und Edelmetall von 13,7 Mio. £ auf einen Tiefstand von etwa 9,9 Mio. £ Mitte April 1847 sanken[iii]. Dies war auf einen Fehler der Verfasser des Gesetzes von 1844 zurückzuführen, die nicht erkannten, dass der Ansturm auf die Goldreserven nicht aus einer, sondern aus zwei Quellen herrührte. Sie hatten erwartet, dass nur Banknoten gegen Goldmünzen eingelöst werden konnten, und erkannten nicht, dass auch Schecks dazu verwendet werden konnten, der Bank Edelmetall zu entziehen. Das Gesetz beruhte daher irrtümlich auf der Erwartung, dass einer Verringerung der Goldreserven eine Verringerung der umlaufenden Noten entsprechen würde.
Abgesehen von diesem Fehler übersieht die Vorstellung, der Rückgang der Goldreserven habe das Konzept der Currency School in Bezug auf die Notenausgabe gefährdet, die tatsächlichen Verhältnisse. Der Umlauf an Banknoten blieb stabil bei etwa 20 Mio. £, und da dies so war, betrachtete die Öffentlichkeit goldgedeckte Banknoten der Bank of England während der Krise offensichtlich als sicher, was ganz sicher der Absicht der Gesetzgeber entsprach. Solange die Öffentlichkeit Vertrauen in die Möglichkeit zum Umtausch in Goldmünzen hat, sieht sie wenig Anlass, Goldmünzen zu halten.
Der Fehler der Bank, der zur Aussetzung des Gesetzes führte, bestand darin, den Diskontsatz nicht früher und dann auch nur zu geringfügig anzuheben. Die Krise begann 1846, und der Abfluss der Goldreserven der Bank setzte ein. Die Bank erhöhte den Diskontsatz jedoch erst am 16. Januar des folgenden Jahres von 3 % auf 3 ½ %. Der Ansturm auf ihre Goldreserven hielt an, sodass der Diskontsatz zwei Wochen später auf 4 % angehoben wurde. Der Ansturm setzte sich dennoch fort, bis sie weitere 3 Mio. £ an Gold verloren hatte; erst dann erhöhte sie den Satz am 10. April auf 5 %. Hätte die Bank ihren Diskontsatz früher und entschlossener angehoben, wäre es nicht zum Ansturm auf ihre Goldreserven gekommen.
Die Krise von 1847, die so kurz nach dem Bank Charter Act eintrat, wurde von Ökonomen im zwanzigsten Jahrhundert als Beleg dafür gewertet, dass ein Goldstandard eine Zwangsjacke sei, die wirtschaftliche Flexibilität verhindere, was den Ansatz der Banking School scheinbar stützt. Tatsächlich sahen wir jedoch, was wir auch bei den heutigen Zentralbanken beobachten: eine Regierungsbehörde, die ihr eigenes Geschäft nicht nach rein kommerziellen Grundsätzen führt.
Wie immer ist die Lage komplexer als voreilige Urteile in Grundsatzfragen. Notwendig ist ein tieferes Verständnis der Rolle des Kredits.
Bankkredit ist zentral für unser Geldsystem
Wie oben dargelegt, tritt Kredit in zwei erkennbaren Formen auf. Da sind zum einen Banknoten, die heute von Zentralbanken ausgegeben werden, formal aber auch von Geschäftsbanken. Diese Noten sind eine Verbindlichkeit des Emittenten und erscheinen als solche in der Bilanz einer Zentralbank. Zum anderen gibt es den Bankkredit, die Verbindlichkeit von Geschäftsbanken in Form von Kundeneinlagen, Girokonten oder Kontokorrentkonten. Inoffiziell besteht Kredit auch im Schattenbankensystem, und weiterer Kredit zwischen Privatpersonen wird nicht erfasst.
Kredit zwischen Privatpersonen ist ein wirtschaftlicher Faktor von größter Bedeutung, doch nur wenige Ökonomen scheinen sich dessen bewusst zu sein. Ein Vater könnte seinem Sohn oder seiner Tochter sagen, dass er das Studium finanzieren werde. Das ist ein Kredit, den ein Elternteil einem Kind gewährt. Ein Geschäft vor Ort bietet geschätzten Kunden möglicherweise ein Kundenkonto an, sodass diese wöchentlich oder monatlich zahlen können, statt jeweils beim Einkauf. Ein Bauhandwerker oder Gärtner gewährt Kunden Kredit, indem er seine Arbeit im Vorgriff auf die Zahlung nach Abschluss der Arbeiten erledigt. Das alles ist Kredit.
Großhändler räumen Einzelhändlern die Möglichkeit ein, Waren erst einen Monat nach Lieferung oder noch später zu bezahlen – das ist Kredit. Wenn ein Händler Wertpapiere zur Abwicklung am folgenden Tag kauft, ist das bis zur Abwicklung Kredit. Der Kauf eines Terminkontrakts auf Margin ist eine Kreditverpflichtung über den vollen Betrag, es sei denn, die Verpflichtung wird vor Verfall verkauft. Die Beispiele in unserem Alltag sind zahlreich. Diese informellen oder nicht bankmäßigen Vereinbarungen sind für das Funktionieren der Gesellschaft unverzichtbar und halten persönliche und geschäftliche Beziehungen in Gang. All dies bleibt in den Geldstatistiken unerfasst.
Wäre es angesichts der Allgegenwart von Kredit richtig, Banken als Kreditvermittler, die Kreditvereinbarungen zum Nutzen des Handels formalisieren und deren Kredit nur einen kleinen Teil der tatsächlichen Gesamtsumme ausmacht, völlig zu verbieten? Die gesamte Wirtschaft dreht sich jedoch um Kredit. Gäbe es keinen Kredit, würde die Wirtschaft aufhören zu existieren. Und gäbe es keinen Bankkredit, kehrten wir schlicht zu feudalistischen Verhältnissen zurück.
Gemäß dem Gresham’schen Gesetz horten die Menschen Goldmünzen, statt Banknoten und Einlagen auszugeben. Alles wird auf Kredit abgewickelt. Goldmünzen zirkulieren nicht, selbst unter einem Goldstandard nicht, weil die Menschen erkennen, dass sie besseres Geld sind als Noten und Einlagengeld. Sie dienen als Rückhalt für Banknoten und Einlagenkonten. Und eine Bevölkerung, die darauf vertraut, Banknoten jederzeit in Goldmünzen umtauschen zu können, hat kaum oder gar keinen Bedarf, Goldmünzen zu halten. Banknoten und Bankeinlagen sind ohnehin weit bequemer. Darauf bezieht sich die Stabilität der Notenausgabe der BoE während der oben erwähnten Krise von 1847.
Bis hierhin dürften wir uns wohl einig sein, dass an diesen Aussagen wenig Strittiges ist. Wenn wir das Thema weiterverfolgen, treten die Meinungsverschiedenheiten zutage. Gold solle nicht mehr Teil eines modernen Geldsystems sein, argumentieren Neukeynesianer und die meisten Monetaristen. Die Kreditausweitung sei die Quelle der Inflation, argumentieren andere, insbesondere Monetaristen und die Österreicher.
Die Österreichische Tradition wird durch die Schriften von Ludwig von Mises und Friedrich von Hayek verkörpert. Mises beobachtete die Auswirkungen der Inflation in Europa nach dem Ersten Weltkrieg, besonders in seiner Heimat Österreich. Er verstand, warum die Krone zusammenbrach, und kannte das Heilmittel. Seitdem schrieb er ausführlich über den Konjunkturzyklus, der zweifellos durch einen Zyklus von Bankkreditausweitung und anschließender Kontraktion verursacht wird. Doch in allen seinen Schriften, die zusammen über 7.000 Seiten umfassen, erwähnt er „Bankkredit“ überraschend selten. Bei einer Wortsuche zählte ich nur sechzehn Nennungen des Begriffs. Er ist nicht einmal im Glossar der Scholar’s Edition von Human Action aufgeführt.
Typisch ist Mises’ Vortrag auf dem Wiener Kongress der Internationalen Handelskammer im Mai 1933, in dem er sagte: „Die Ursache der Abwertung des Wechselkurses ist stets in der Inflation zu suchen, und das einzige Mittel zu ihrer Bekämpfung ist eine Beschränkung der Zirkulationskredite und des Bankkredits.“ Das war eine der sechzehn Nennungen des Bankkredits. Doch nirgends in seinen Ausführungen empfiehlt er, soweit ich sehe, ein vollständiges Verbot des Bankkredits – lediglich dessen Eindämmung.
Hayek entwickelte ein Dreieck, um seinen Studenten an der LSE die Folgen einer künstlichen Senkung der Zinssätze zu veranschaulichen – die Folge der Zinsunterdrückung und damit der Kreditausweitung. Für die Anhänger dieser großen Männer liegt der Schluss nahe, dass Kredit verboten werden müsse, wenn die Kaufkraft der Währung erhalten bleiben soll. Wir müssen jedoch anerkennen, dass ein umfassender Währungskollaps durch fortgesetzte und sich beschleunigende Entwertung, wie er Österreich 1922 heimsuchte, etwas völlig anderes ist als ein Bankkreditzyklus.
Aber ist ein Verbot der Bankkredite praktikabel? Der Zeitpunkt für diese Frage ist günstig, denn wir scheinen am Rande einer weiteren bankeninduzierten Rezession zu stehen, diesmal von so potenziell großer Schwere, dass sie die Zukunft der gesamten Bankenstruktur von den Zentralbanken abwärts gefährden könnte. Wenn die Ausweitung der Bankkredite jedoch eine wirtschaftliche Rolle hat, die sich rechtfertigen lässt, könnte ihr Ersatz am Ende weniger vorteilhaft sein, insbesondere wenn der Staat die Initiative zur Schaffung eines anderen Bankensystems ergreift. Tut er dies, können wir sicher sein, dass es eher dazu konzipiert wäre, dem Staat zu dienen als der produktiven Wirtschaft.
Einige Neo-Österreicher vertreten eine einfache These. Sie empfehlen nämlich, die Bankkredite abzuschaffen und das Bankwesen aufzuteilen: in Banken, die als Verwahrer fungieren, wobei die Einlagen Eigentum der Einleger bleiben, oder in Banken, die als Vermittler von Finanzierungen Ersparnisse an Unternehmen mit Investitionskapitalbedarf verteilen – niemals beides. Die Welt der Zahlungsmittel wäre dann angeblich frei von Bankkrediten und von allen Problemen, die sie verursacht haben.
Wir sollten uns fragen, ob dies die Nuss ist, die wir knacken müssen. Zyklen der Ausweitung und Verknappung von Bankkrediten gibt es, solange statistische Belege vorliegen. Sie reichen zurück bis zum Römischen Recht und zur Erfindung der doppelten Buchführung. Und dennoch gibt es uns noch, und wir haben einen besseren Lebensstandard als unsere Vorfahren. Der Bankkredit hat die industrielle Revolution befeuert. Mit zeitlicher Verzögerung führte jedoch die Preiswirkung von Veränderungen des Bankkreditvolumens selbst unter einem Goldmünzstandard zu erheblichen Schwankungen des allgemeinen Preisniveaus, der Folge der Ausweitung und anschließenden Verknappung der Bankkredite – kreditgetriebener Booms und Krisen. Der Zeitraum, nach dem Banker die Folgen einer übermäßigen Kreditausweitung für ihr eigenes Geschäft offenbar vergessen, beträgt etwa acht bis zehn Jahre, eine Periodizität, die bis zur Lehman-Krise Bestand hatte.
Im neunzehnten Jahrhundert bestand die wirtschaftspolitische Haltung der Regierung im Wesentlichen darin, sich um die eigenen Angelegenheiten zu kümmern und den Dingen in der Wirtschaft ihren Lauf zu lassen. Interessanterweise nahmen die Schwankungen des allgemeinen Preisniveaus im Vereinigten Königreich im Laufe des Jahrhunderts ab, während der zugrunde liegende Trend der ausstehenden Bankkredite aufgrund von gemeinsamem Wohlstand, Handel und technologischem Fortschritt deutlich zunahm. Offenkundig wirkte sich die wachsende Raffinesse der Kreditmärkte vorteilhaft aus, insbesondere nach dem Bank Charter Act von 1844, der in seiner Ausgestaltung versäumte, das Potenzial des Bankkredits zur Destabilisierung der goldgedeckten Währung zu erkennen. Dieser Punkt wird weiter unten in diesem Artikel ausführlicher untersucht.
Es stellt sich daher die Frage, ob Schwankungen der Bankkredite das Übel sind, für das einige Neo-Österreicher sie halten. Könnte es sein, dass das größere Übel der Eingriff der Zentralbanken ist – Versuche, die sich in den Jahrzehnten nach dem Ersten Weltkrieg zu Bemühungen entwickelten, die Nachfrage nach Bankkrediten über die Zinspolitik zu steuern? Wenn ja, ist eine Lösung, bei der keine Bankkredite geschaffen werden, nicht das richtige Mittel, sondern es ist sinnvoller, die Versuche der Zentralbanken, die Kreditmärkte zu manipulieren, abzuschaffen.
Die Schwäche von Mises’ Analyse des Bankkredits
In seiner Schrift Theorie des Geldes und der Umlaufsmittel versuchte Mises, zwischen Einlagen, die Ersparnisse darstellen und über das Bankensystem an investierende Unternehmen verliehen werden, und dem von ihm so genannten Zirkulationskredit zu unterscheiden, den Banken in Form eigens dafür geschaffener Sichteinlagen gewähren. Er argumentierte, dass die Ausweitung des Zirkulationskredits über die für allgemeine Kreditvergabe verfügbaren echten Ersparnisse hinaus zu künstlichen Booms, Inflation und anschließenden Krisen führe.
Seine Argumentation war rein theoretisch und ließ die rechtliche Lage außer Acht, um zu verdeutlichen, dass überschüssiger Kredit stets zu einem Rückgang seiner Kaufkraft führe. Das ist im Zyklus des Bankkredits durchaus erkennbar, aber die künstliche Trennung zwischen Kredit, der aus Ersparnissen stammt, und solchem, der es nicht tut, lässt sich nicht begründen.
Auf der Suche nach der Theorie hinter der Inflation steht Mises’ Beschreibung des Prozesses der Bankkreditschöpfung im Widerspruch zu den Tatsachen. In Kapitel 2 von Teil 3 von Mises’ Theorie des Geldes und der Umlaufsmittel schrieb er unter „Die zwei Arten der Ausgabe von Fiduziarmedien“ Folgendes:
„Fiduziarmedien können auf zwei Arten ausgegeben werden: durch Banken und auf andere Weise. Fiduziarmedien von Banken sind dadurch gekennzeichnet, dass sie als Schuld der ausgebenden Stelle behandelt werden.
Sie werden als Verbindlichkeiten verbucht, und die ausgebende Stelle betrachtet den ausgegebenen Betrag nicht als Zunahme ihres Einkommens oder Kapitals, sondern als Zunahme auf der Sollseite ihrer Bilanz, die durch eine entsprechende Zunahme auf der Habenseite ausgeglichen werden muss, wenn das gesamte Geschäft nicht als Verlust erscheinen soll.“
In seiner Argumentation zum Kreditüberschuss folgert Mises, dass Bankkredite (Aktiva) durch die Schaffung von Einlagen (Passiva) entstehen, was nicht zutrifft.
So entstehen Bankeinlagen nicht.
Seit die Londoner Goldschmiede im siebzehnten Jahrhundert das moderne Bankwesen erfunden haben, sind Banken nach Bankrecht und in der Praxis Händler von Krediten und keine Vermittler. Kredite werden mit entsprechenden Einlagen geschaffen. Wir müssen anerkennen, dass Mises einen anderen, berechtigten Punkt vertrat. Aus dem obigen Zitat geht jedoch hervor, dass er offenbar den verbreiteten Irrtum beging, zu glauben, es verhalte sich umgekehrt. Das Folgende ist ein Auszug aus Money creation in the modern economy, veröffentlicht von der Bank of England in ihrem Quarterly Bulletin für das erste Quartal 2014:
„Geschäftsbanken schaffen Geld in Form von Bankeinlagen, indem sie neue Kredite vergeben. Wenn eine Bank einen Kredit vergibt, zum Beispiel an jemanden, der eine Hypothek für den Kauf eines Hauses aufnimmt, zahlt sie ihm dafür in der Regel nicht Banknoten im Wert von Tausenden von Pfund aus. Stattdessen schreibt sie seinem Bankkonto eine Bankeinlage in Höhe der Hypothek gut. In diesem Moment entsteht neues Geld. Aus diesem Grund haben einige Ökonomen Bankeinlagen als ‚Füllfedergeld‘ bezeichnet, das mit einem Federstrich der Bankiers entsteht, wenn diese Kredite genehmigen.“
Die Beschreibung der Kreditschaffung mit entsprechenden Einlagen durch die Bank of England wurde bereits von Henry Dunning Macleod klar dargelegt, einem auf Bankrecht spezialisierten Barrister in der zweiten Hälfte des neunzehnten Jahrhunderts.[iv] Das Prinzip ist für die Bankpraxis grundlegend.
Daher ist jede Einlage das Ergebnis eines Kredits; der Kredit ist nicht das Ergebnis einer Einlage. Zwischen Spareinlagen und Kredit, der gezielt zur Finanzierung von Umlaufkredit geschaffen wird, kann es keine praktische Unterscheidung geben. Der gesamte Bankkredit entsteht aus Krediten. Wenn der Kreditnehmer den Kredit in Anspruch nimmt, um Dritte zu bezahlen, geschieht dies per Scheck oder heute häufiger per elektronischer Überweisung. Die Zahlung erfolgt aus der Einlage, die in der Bankbilanz dem Kredit gegenübersteht, und wird entweder in Banknoten ausgezahlt oder, was häufiger vorkommt, an die Bank des Empfängers überwiesen. Alle Banken erleben ständig solche Überweisungen, und manche werden am Ende einen Überschuss an Bilanzaktiva haben, andere ein Defizit. Diese Ungleichgewichte werden fortlaufend über die Geldmärkte ausgeglichen.
Die heutigen Inflationsirrtümer
Zentralbanken versuchen, die Abwertung ihrer Währungen so zu steuern, dass diese jährlich zwei Prozent ihres Werts verlieren. Dies soll die Konsumnachfrage anregen und einen Sicherheitspuffer gegenüber der gefürchteten Rezession der Geschäftstätigkeit schaffen. Die politischen Entscheidungsträger glauben, dass sie durch die Steuerung des Zinsniveaus beeinflussen, wie viel Haushalte und Unternehmen sich leihen wollen. Sie versuchen dies zu erreichen, indem sie die von den Banken berechneten Kreditzinsen beeinflussen und somit das Wachstum der Bankkredite steuern, um eine niedrige und stabile Inflationsrate sicherzustellen. Doch die jüngste Erfahrung hat gezeigt, wie diese Politik scheitert. Sei es durch eine Neigung zur Zinsunterdrückung oder durch Fehler in der makroökonomischen Politik: Die Zinsen wurden über einen beträchtlichen Zeitraum künstlich niedrig gehalten und mussten daher stark angehoben werden, um diesen Fehler zu korrigieren.
Der Fehler unter vielen Fehlern besteht in der Annahme, Zinsen stellten den Preis des Kredits dar. Für Kreditnehmer mag es so erscheinen. Aber wie oben dargelegt, schafft die Kreditvergabe Einlagen. Für Einleger, die ihre Einlagen behalten oder gegen Anleihen tauschen, stellt der Zins den Abschlag des künftigen Besitzes von Währung gegenüber ihrem heutigen Besitz dar. Seine Bestandteile sind die Zeitpräferenz, die den Nutzungsverzicht abbildet, das Kontrahentenrisiko und die erwarteten Veränderungen der Kaufkraft einer Währung, bevor sie an den Kreditgeber zurückgegeben wird. Aus Sicht des Einlegers ist der Zins eine Entschädigung für den aufgeschobenen Konsum und kein Preis.
Eine Zeit lang können inländische Inhaber einer Währung von einem monopolistischen Staat dazu gedrängt werden, einen Zinssatz zu akzeptieren, der sie nicht angemessen entschädigt. Das Problem dieser Politik tritt fast immer zuerst an den Devisenmärkten auf, wo internationale Einleger und Anleihegläubiger eine Währung bereitwillig verkaufen, deren Zinsvergütung sie für unzureichend halten.
Zentralbanken verkennen nicht nur die Rolle der Zinssätze, sondern unterliegen auch anderen makroökonomischen Irrtümern. Eine staatliche Behörde erstellt die Statistiken, auf deren Grundlage sie die Wirtschaft modelliert, und diese Statistiken dienen mit der Zeit unweigerlich den eigenen Interessen. Das Wachstumsziel steht nicht für wirtschaftlichen Fortschritt, der sich nicht messen, sondern nur beobachten lässt. Die Liste der Fehler ist lang, und die ihnen zugrunde liegenden Annahmen wären lächerlich, wenn die Lage nicht so ernst wäre.
Der offensichtlichste Fehler, den fast alle ignorieren, besteht jedoch darin, historische und statische Belege als Grundlage für die Prognose einer dynamischen Zukunft heranzuziehen, die von nicht vorhersehbarem menschlichem Handeln abhängt. Mises nannte dies das Konzept der gleichmäßig rotierenden Wirtschaft, „in der man sich vorstellt, dass alles genau so weiterläuft wie zuvor, einschließlich aller menschlichen Ideen und Ziele“.[v]
Ein weiterer Irrtum ist der der Monetaristen, die Veränderungen der Kreditmenge mechanisch mit Veränderungen der Kaufkraft einer Währung verknüpfen. Monetaristische Theorien standen in den 1840er-Jahren hinter der Haltung der Currency School, vor und nach dem Bank Charter Act von 1844. Heute argumentieren Monetaristen, dass Veränderungen der Kreditmenge die Geldpolitik leiten sollten; das ist nicht dasselbe Ziel, das die Currency School bei der Ausarbeitung des Gesetzes von 1844 verfolgte. Die Grundlage ihres Verständnisses ist jedoch unverändert geblieben, trotz des Übergangs von einem an Geld gebundenen Kredit zu einem Kredit, der an gar nichts gebunden ist. Sie beruht auf der monetaristischen Gleichung:
Geldmenge mal Umlaufgeschwindigkeit = Preise von Waren und Dienstleistungen mal deren Menge
Mises wies in seinem Werk Human Action auf die Fehler dieser Denkweise hin. Es trifft zu, dass eine Zunahme der Kreditmenge tendenziell die Preise erhöht, doch die Wirkung ist ungleichmäßig. Zudem beruhen die Erwartungen der Öffentlichkeit hinsichtlich künftiger Preise auf ihren jüngsten Erfahrungen, und sie passt das Verhältnis zwischen den erworbenen Waren und Dienstleistungen und ihren Kreditmitteln entsprechend an. Beginnt die Öffentlichkeit insgesamt zu glauben, dass die Preise allgemein stärker steigen werden, passt sie das Verhältnis zwischen Ausgaben und Barmitteln entsprechend an, indem sie ihre Käufe beschleunigt. Und wenn die Öffentlichkeit erkennt, dass nicht die Preise steigen, sondern die Währung an Wert verliert, wird sie ihre Währung vollständig abstoßen.
Es zeigt sich also, dass die Verkehrsgleichung, die sich mit einem mythischen Wert der Umlaufgeschwindigkeit auszugleichen versucht, das menschliche Element bei der Bewertung einer Währung ignoriert. Erwartet die Öffentlichkeit in einer Bankenkrise eine inflationäre Reaktion der Behörden, wird sie sich der Währung entledigen, solange sie es kann. Wertlos zu werden ist das Schicksal jeder Fiatwährung der Geschichte und wird zweifellos auch das der heutigen großen Währungen sein, es sei denn, die Behörden können deren Kaufkraft stabilisieren, indem sie Geld wieder in die Kreditgleichung zurückbringen.
Die wahren Bestimmungsfaktoren der Preisstabilität
Das Versagen der Wirtschafts- und Geldpolitik liegt auf der Hand und muss nicht weiter untersucht werden. Bei unserer Suche nach Preisstabilität sind jedoch zwei besondere Elemente zu berücksichtigen. Das erste ist die Instabilität der Preise infolge des Zyklus von Ausweitung und Rückgang der Bankkredite, die sich im Verlauf des Zyklus selbst korrigieren, und das zweite sind die langfristigen Aussichten für die Kaufkraft von Krediten.
Rufen wir uns die Belege aus Großbritannien im neunzehnten Jahrhundert in Erinnerung, indem wir die obigen Diagramme wiederholen.
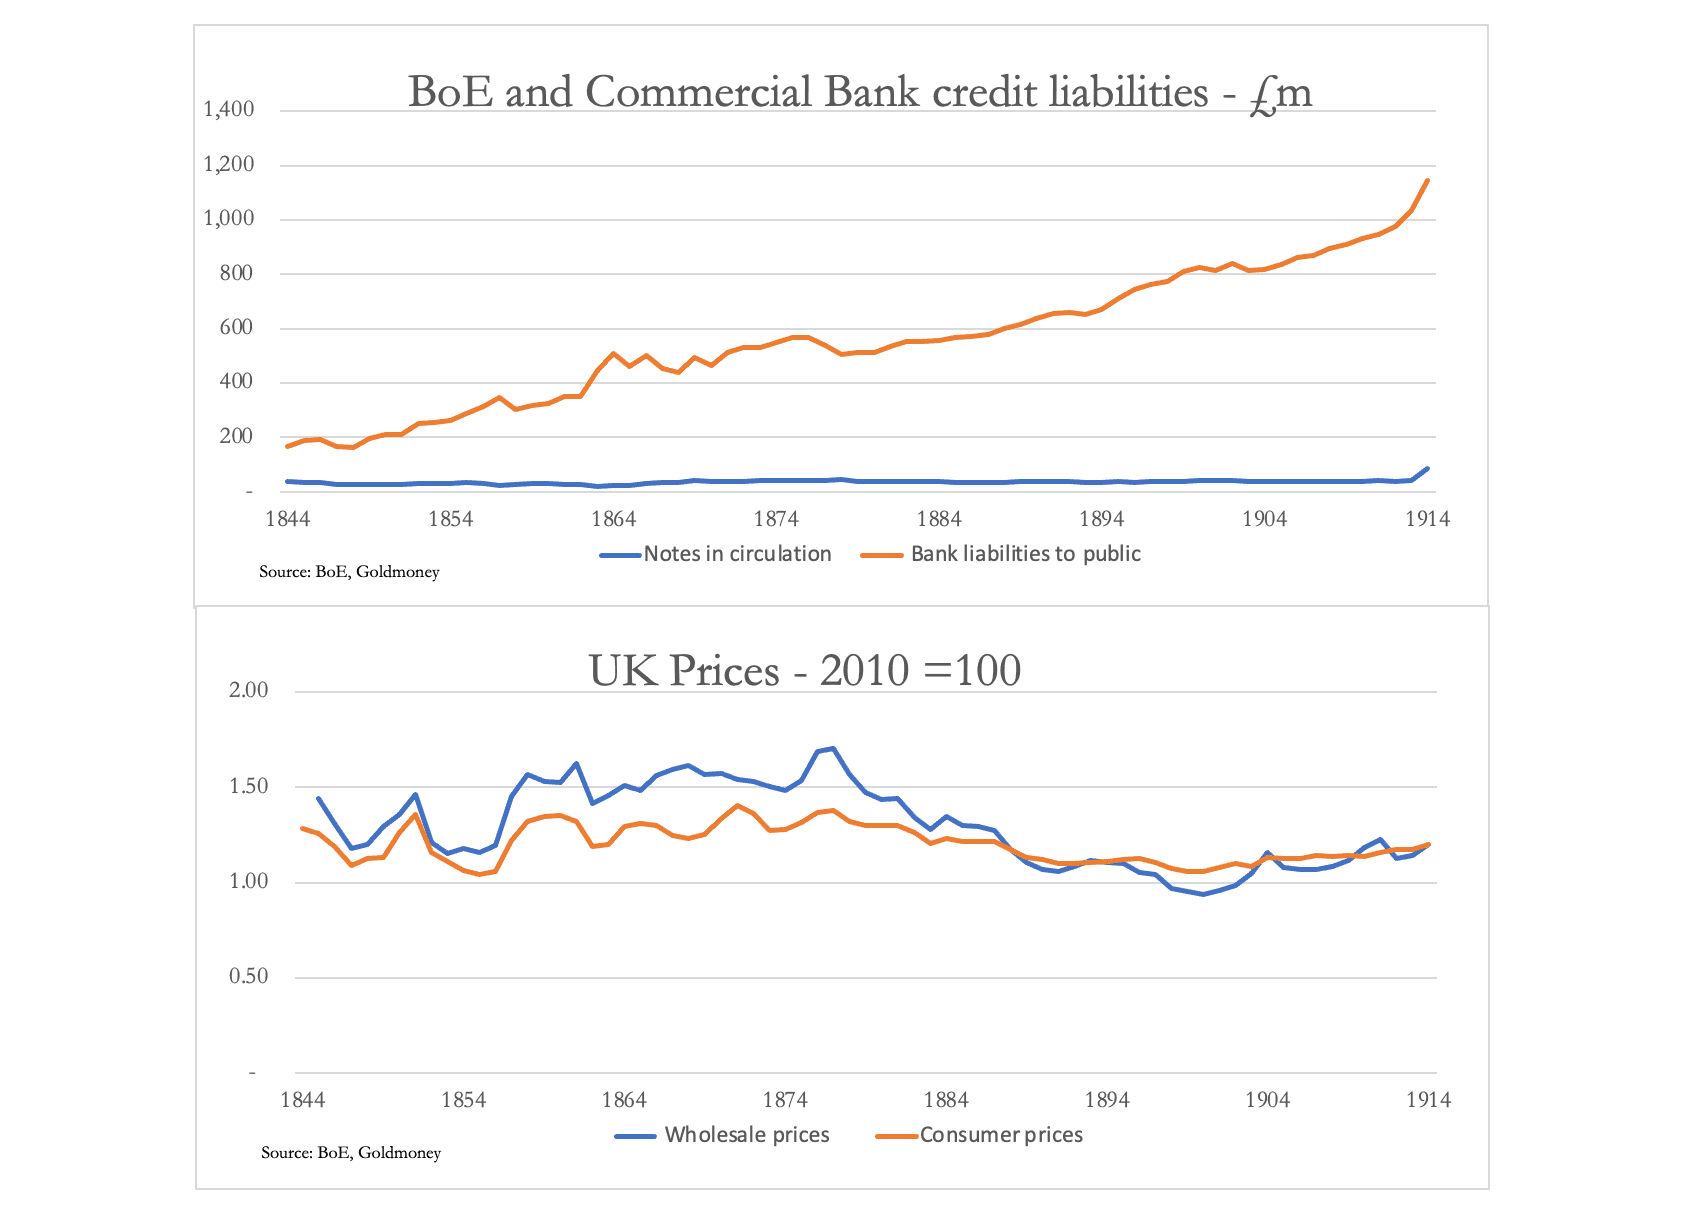
Im ersten Diagramm sehen wir, dass unter einem Goldmünzstandard die Notenausgabe stabil blieb, während die Bankkredite ausgeweitet wurden. Die Krisen von 1847, 1857 und 1866, die zur Aussetzung des Bank Charter Act von 1844 führten, spiegeln sich deutlich in den Schwankungen der Großhandelspreise im unteren Diagramm wider, doch gilt grundsätzlich, dass sich Störungen des allgemeinen Preisniveaus selbst korrigieren. Das zeigt sich im nächsten Diagramm, das die Verbraucherpreisinflation darstellt.
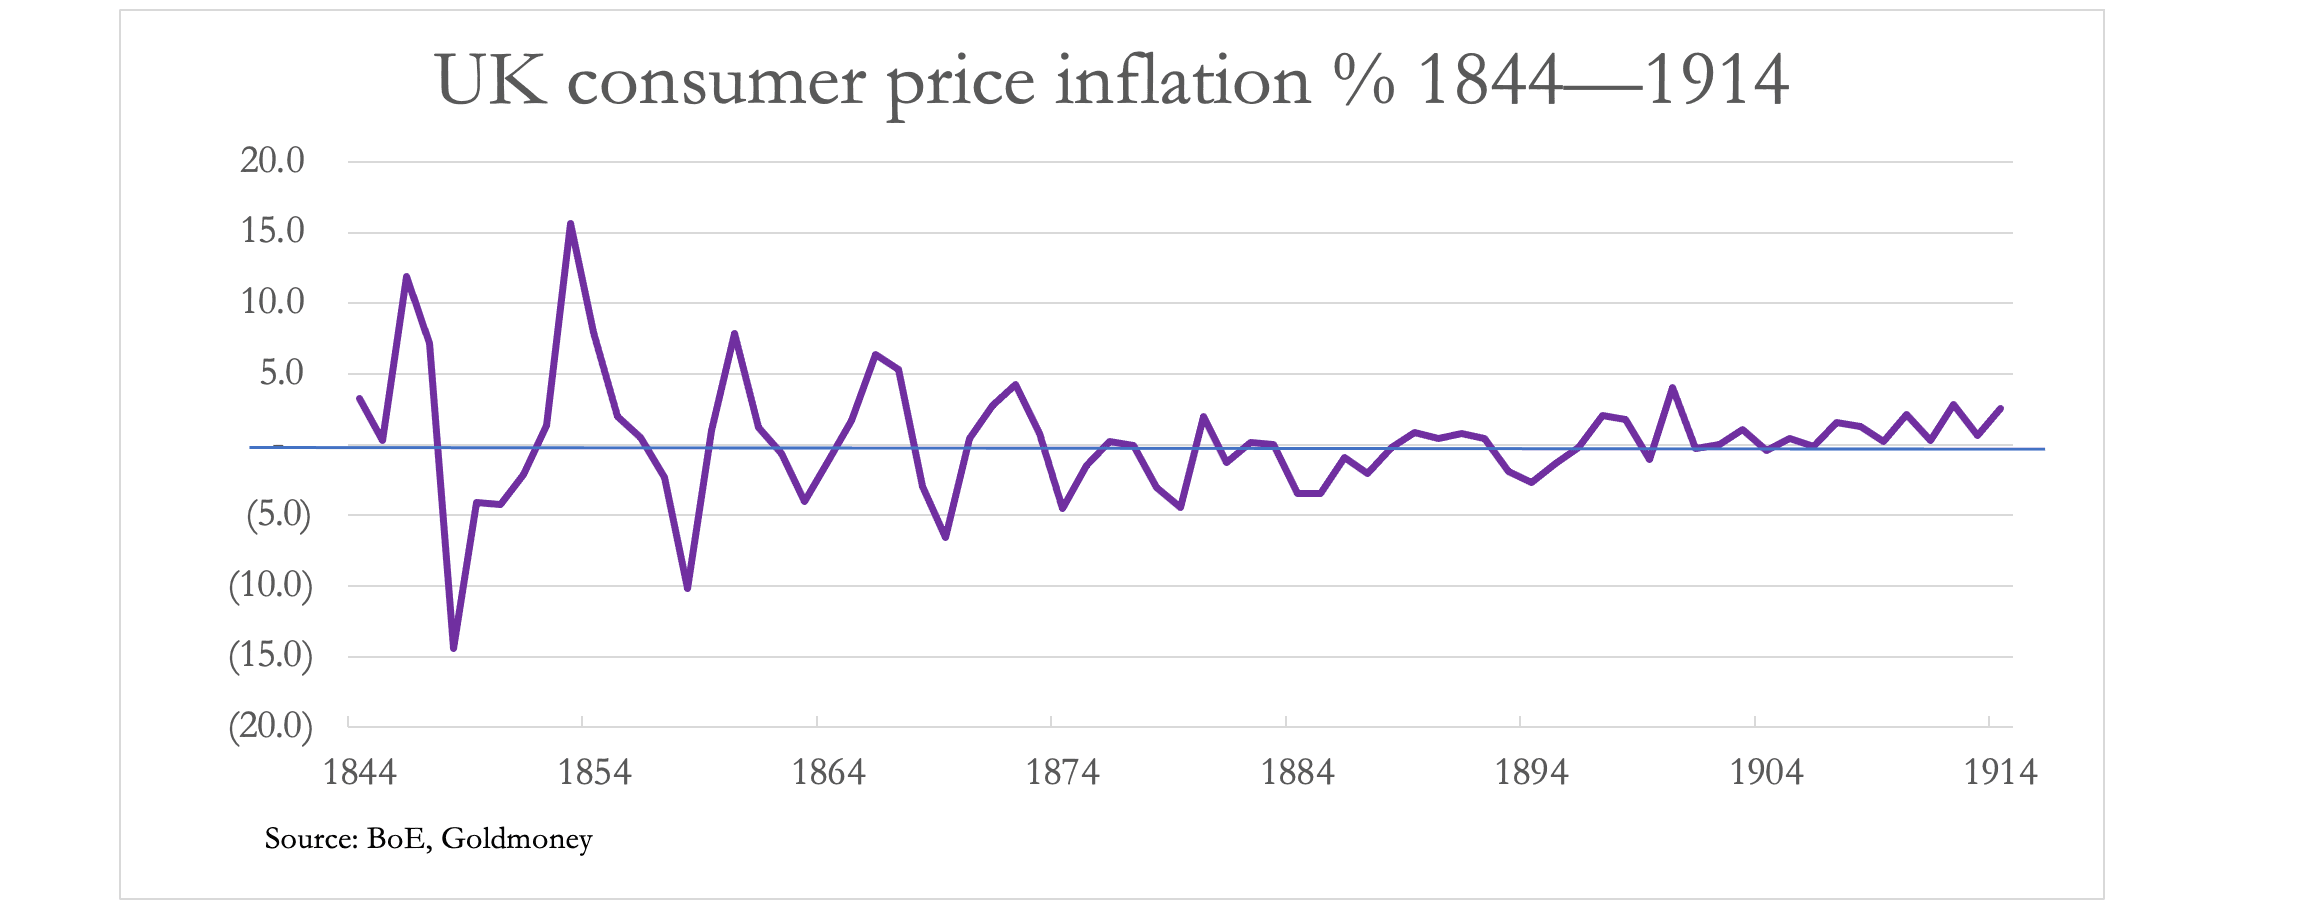
Die Wirkung des Bankkreditzyklus auf die Preise ist klar zu erkennen, und die über die sechzig Jahre verzeichnete Durchschnittsrate betrug positive 0,3 %, da sich die Ausschläge gegenseitig aufhoben. Angesichts der praktischen Unmöglichkeit, das allgemeine Preisniveau tatsächlich zu messen, und der Fehler bei der statistischen Rückrechnung ist das nichts. Doch mit der Zeit, als sich das Gesetz von 1844 eingespielt hatte, nahmen die Schwankungen zwischen Inflation und Disinflation ab. Dazu trugen zweifellos Verbesserungen des Clearingsystems bei.
Vor 1775 musste jeder Bankier Banknoten vorhalten oder alternativ Schecks auf die Bank of England ausstellen, um Differenzen mit anderen Banken täglich zu begleichen. Nach 1775 kamen die Londoner Banken in einem Raum zusammen, der als ihr Clearinghaus diente, um ihre gegenseitigen Forderungen zu verrechnen, statt Boten zu jeder einzelnen Gegenpartei zu schicken.
Banknoten wurden weiterhin teilweise verwendet. Im Jahr 1810 verrechneten 46 Banken Aufzeichnungen zufolge täglich rund 4.700.000 £, von denen 220.000 £ in Banknoten beglichen wurden. Das entspricht heute 1,88 Mrd. £ bzw. 88 Mio. £. Im Jahr 1854 wurden die Joint-Stock-Banken in das Clearinghaus aufgenommen, und 1864 trat die Bank of England dem System bei. Im Jahr 1860 wurde auch für die Provinzbanken ein Clearinghaus eingerichtet, wodurch das nationale Bankennetz als Einheit arbeiten konnte und Differenzen mittels Bankkredit ohne den Einsatz von Banknoten und Münzen ausgeglichen wurden. Und bis 1875 wurden zwischen den Clearingbanken in diesem Jahr über 6 Mrd. £ (heute entsprechend 2,4 Billionen £) umgeschlagen.
Neben Verbesserungen im Kreditsystem und den fortgesetzten Verbesserungen im Bankwesen trug zweifellos auch das wachsende Vertrauen der Öffentlichkeit in den Goldstandard und in das Bankensystem insgesamt zu einer abnehmenden Volatilität des allgemeinen Preisniveaus bei.
Schlussfolgerungen
Bei unserer Suche nach Preisstabilität müssen wir zwischen Störungen aufgrund konjunktureller Faktoren und solchen längerfristiger Art unterscheiden. Geld zirkuliert in der Regel nicht – es sind Kredite in Form von Banknoten und Bankeinlagen, die das gesamte Zahlungsmittelangebot ausmachen. Dabei handelt es sich überwiegend um Guthaben zugunsten der Einleger, die aus der Vergabe von Krediten entstehen. Wir können zwar die Folgen für die Wirtschaft und die Kaufkraft der Währung erklären, doch die Zyklen heben sich in einem schumpeterschen Prozess der schöpferischen Zerstörung selbst auf.
Es ist ein Irrtum zu glauben, wir könnten auf Kredit verzichten, geschweige denn auf dessen Ausweitung. Doch je weniger volatil seine zyklische Ausweitung und Verengung ist, desto weniger wirtschaftlich störend wird der Bankkredit.
Wenn wir konjunkturelle Faktoren beispielsweise dadurch eindämmen, dass wir die beschränkte Haftung der Bankiers aufheben, um sie von übermäßiger Hebelung ihrer Bilanzen abzuhalten, bleibt als Ergebnis, dass die Menge des Bankkredits in der Wirtschaft durch die wirtschaftliche Nachfrage danach bestimmt wird. Diese wirtschaftliche Nachfrage muss von den Märkten ausgehen und kann, wie die Ereignisse gezeigt haben, nicht von Zentralbanken gesteuert werden. Von der Unterlassung der BoE, während der Krise von 1847 die Zinsen rechtzeitig anzuheben, bis heute haben Zentralbanken ihre kommerzielle und wirtschaftliche Untauglichkeit unter Beweis gestellt.
Wir haben gesehen, dass unter einem Goldmünzen-Devisenstandard der Bankkredit im Laufe der Zeit erheblich wachsen kann, ohne die Kaufkraft der Währung zu untergraben. Zur Bestätigung dieses Befunds zeigt unsere nächste Grafik den in Dollar und in Gold bewerteten Ölpreis in den einundzwanzig Jahren vor der Aufgabe des Abkommens von Bretton Woods im Jahr 1971 sowie danach.
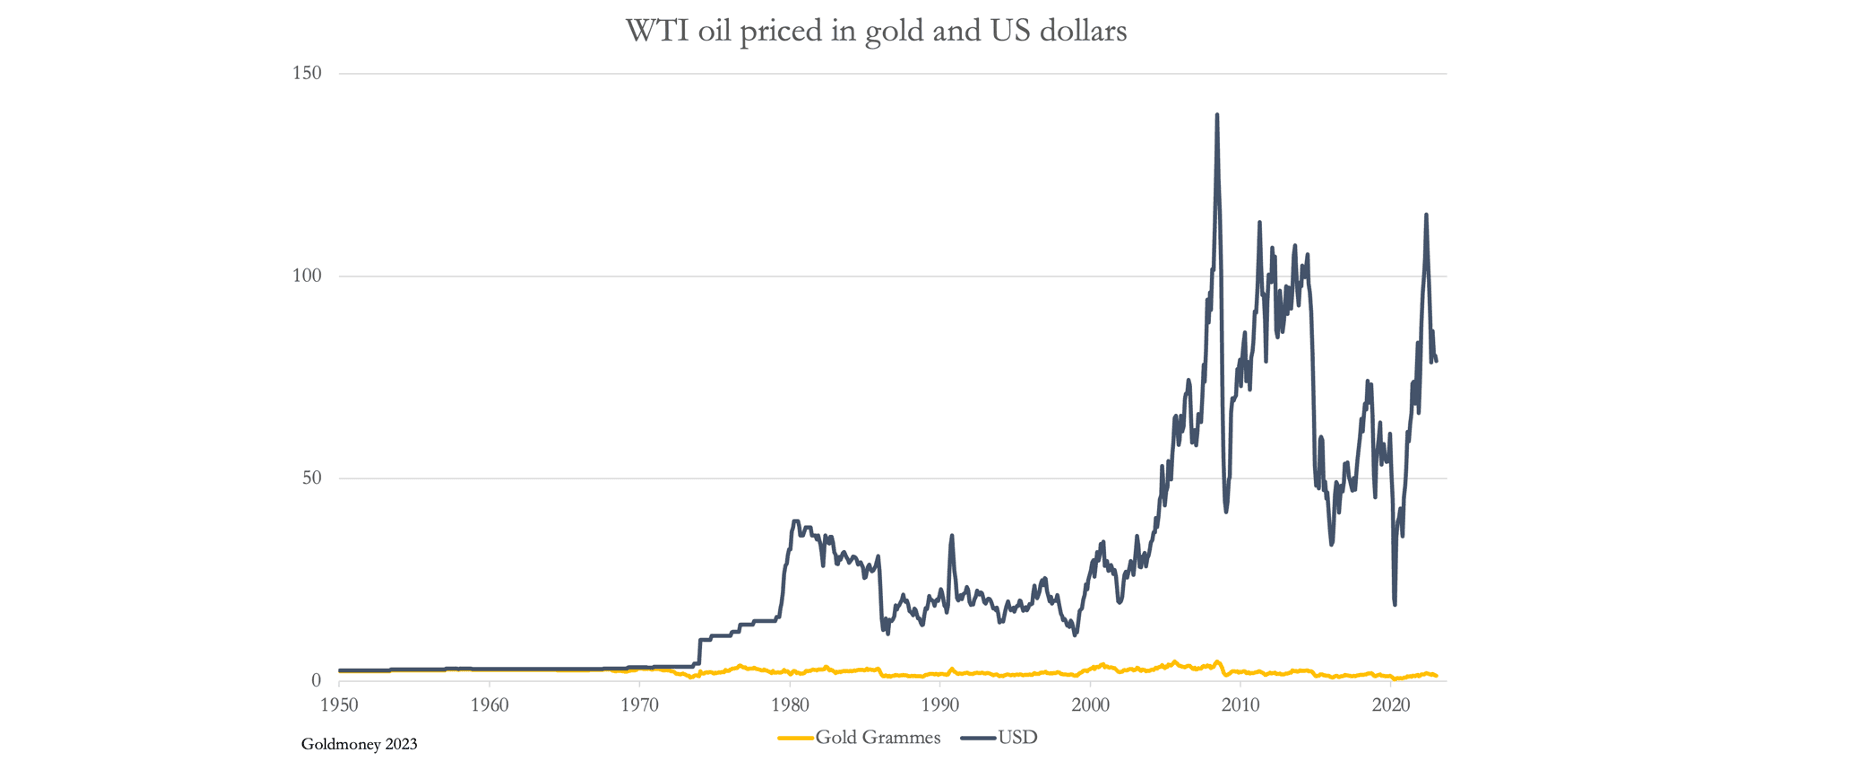
Selbst bei dieser kaum noch erkennbaren Beziehung zwischen Dollar und Gold unter Bretton Woods sehen wir, dass der Ölpreis vor der Aufgabe des Abkommens sowohl in Dollar als auch in Gold bemerkenswert stabil war. Und als das Abkommen aufgegeben wurde, stieg der Ölpreis in Dollar nicht nur stark an, sondern wurde auch äußerst volatil. Zweifellos wurde selbst die erheblich geringere, in Gramm Gold gemessene Volatilität durch den störenden Einfluss der Reservewährung, die es ersetzen sollte, über das sonst zu erwartende Maß hinaus erhöht.
Ein weiterer Vergleich betrifft die Preise für Wohnimmobilien in London.

Auch hier sehen wir, dass die Immobilienpreise in volatilen Fiat-Pfund stark gestiegen sind, während sie in Gold bemerkenswert stabil geblieben sind.
Der Schlüssel zu langfristiger Preisstabilität besteht darin sicherzustellen, dass Banknoten fest an Gold gebunden sind, indem sie in Münzen umtauschbar sind. Unter der Voraussetzung vernünftiger Maßnahmen, die die Auswüchse des Bankkreditzyklus eindämmen, kann nur so das gesamte Kreditsystem auf die wirtschaftliche Nachfrage danach reagieren, und sein Wert bleibt langfristig stabil, bei minimalen kurzfristigen Schwankungen.
[i] Im Jahr 1847 erlitt England eine schlechte Weizenernte und den Ausfall der Kartoffelernte, was zu einem sprunghaften Anstieg der Nahrungsmittelimporte und zu einem Goldabfluss führte. Im Jahr 1857 führten Preissteigerungen bei Rohstoffen und Frachtkosten infolge des Krimkriegs, des indischen Aufstands und einer Finanzkrise in Amerika zu Bankenzusammenbrüchen bei verbundenen Banken in London. Und im Jahr 1866 scheiterte Overend Gurney, eine Bank, deren Bedeutung für das britische Finanzsystem wahrscheinlich ebenso groß war wie die von JPMorgan Chase für das amerikanische Finanzsystem heute.
[ii] Quarterly Bulletin der Bank of England, 1969: The Bank of England note: a short history. Die Bank war ermächtigt, Banknoten bis zu einer Obergrenze von 14 Mio. £ auszugeben; jeder darüber hinausgehende Betrag musste vollständig durch Gold gedeckt sein.
[iii] Siehe HD Macleod, Elements of Banking (1876), S. 212
[iv] Ebd.
[v] Human Action, Glossar.