
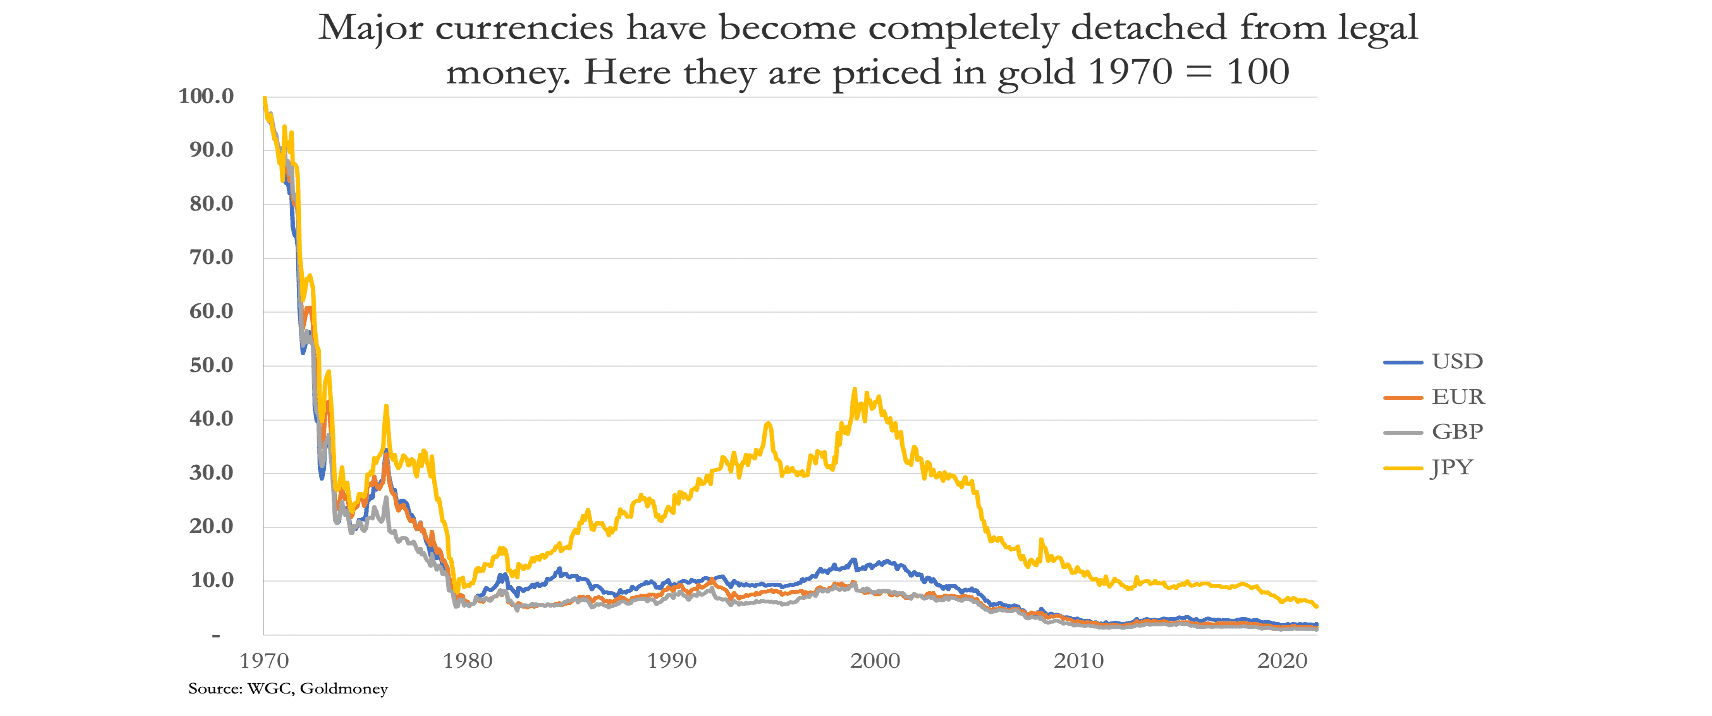
Die Kluft zwischen dem Wert von Fiat-Währungen und dem des gesetzlichen Geldes, nämlich Gold, hat sich so weit vergrößert, dass der Dollar nur noch 2 % seines Wertes aus der Zeit vor den 1970er-Jahren behält und das Pfund Sterling sogar nur noch 1 %. Dennoch wird gemeinhin behauptet, Währung sei Geld und Gold sei bedeutungslos.
Als Produkt staatlicher Propaganda ist diese Behauptung falsch. Ursprünglich im römischen Recht begründet, ist Gold rechtlich nach wie vor Geld, während die verderbten Währungen der Staaten es nicht sind – sie sind lediglich eine Form von Kredit. Wie ich in diesem Artikel darlege, werden die großen westlichen Zentralbanken gezwungen sein, eine neue Runde der Währungsentwertung einzuleiten, die der Angelegenheit wahrscheinlich ein Ende setzen wird.
Zentral für meine These ist, dass sich die Kreditvergabe der Geschäftsbanken als Reaktion auf steigende Zinsen und Anleiherenditen stark verringern wird. Dieser Rückzug beendet bereits die Blase bei allen Anlageklassen („everything bubble“) bei den Preisen von Finanzvermögenswerten, beginnt das BIP zu untergraben und macht angesichts rekordhoher Bilanzhebel eine schwere Bankenkrise praktisch unvermeidbar. Den Zentralbanken, die sich ohnehin selbst in einer prekären Lage befinden, wird die Aufgabe zufallen, das gesamte Kreditsystem abzusichern.
Bei der Erfüllung ihrer Verpflichtungen gegenüber dem Status quo werden die Zentralbanken am Ende ihre eigenen Währungen zerstören.
Warum also bewerten wir weiterhin alles in scheiternden Währungen, obwohl sich dies mit ziemlicher Sicherheit ändern wird? Wenn der Unterschied zwischen gesetzlichem Geld und verfallenden Währungen schließlich erkannt wird, wird die Öffentlichkeit die Währungen ganz verwerfen und zum gesetzlichen Geld zurückkehren. Dieser Zeitpunkt wird durch aktuelle Ereignisse rasch näher gerückt.
Warum messen wir der Währung und nicht dem Geld Wert bei?
Eine Frage, die heute nicht zufriedenstellend beantwortet wird, lautet, warum eine nicht gedeckte Fiat-Währung Wert als Tauschmittel besitzt. Manche sagen, dies spiegle das Vertrauen in den Emittenten und dessen Bonität wider. Andere meinen, die Verpflichtung der Untertanen eines Staates, Steuern zu zahlen und darüber Rechenschaft abzulegen, garantiere die Nachfrage. Diese Antworten ignorieren jedoch die Folgen ihrer massiven Ausweitung, während der Staat vorgibt, sie sei echtes Geld. Mitunter können diese Folgen harmlos erscheinen, mitunter katastrophal. Als Erklärung dafür, dass die Öffentlichkeit das wiederholte Scheitern von Währungen hinnimmt, reichen diese Antworten nicht aus.
Ein Gedankenexperiment soll die Tiefe des Problems verdeutlichen. Wir wissen, dass im Laufe von Jahrtausenden Metalle, insbesondere Gold, Silber und Kupfer, als Tauschmittel verwendet wurden. Wir wissen außerdem, dass die Nutzung ihres Wertes durch Kredit in Form von Banknoten und Bankeinlagen ausgeweitet wurde. Das Verhältnis zwischen gesetzlichem Geld, also Gold, Silber oder Kupfer, und Kredit in seinen verschiedenen Formen wurde im sechsten Jahrhundert im römischen Recht festgelegt. Und wir wissen auch, dass dieses System aus Geld und Kredit, bei dem der Wert des Kredits an den des Geldes gebunden ist, der Menschheit trotz einiger Höhen und Tiefen seither gute Dienste geleistet hat.
Nehmen wir nun an, ein Herrscher habe in Ermangelung von Metallgeld, in der Frühzeit der Wirtschaft, seine Untertanen angewiesen, eine neue Währung zu verwenden, die er und nur er zur Nutzung durch die Öffentlichkeit ausgibt. Dies würde zweifellos als Vorteil für alle angesehen, verglichen mit dem bisherigen Zustand des Tauschhandels. Die Frage, die sich uns jedoch stellen muss, betrifft die Beständigkeit der neuen Währung des Herrschers. Wie ist die Währung ohne Vorbild im Zusammenhang mit den Austauschverhältnissen der gekauften und verkauften Waren und Dienstleistungen zu bewerten? Und wie sicher kann man sich in diesem Zusammenhang über den Wert von morgen sein? Und was geschieht, wenn der König seine Macht verliert oder stirbt?
Ohne Bezug zu etwas anderem ist die neue Währung des Königs offensichtlich ein hochriskantes Unterfangen und wird früher oder später schlicht scheitern. Und selbst wenn eine neue Währung eingeführt und an eine bestehende Geldform gekoppelt wurde, wird sie nur schwer überleben, sobald diese Bindung gelöst wird. Ohne auf die guten Gründe dafür einzugehen, bestätigt die empirische Evidenz dies. Chinesische Händler verwenden Kublai Khans Papier aus Maulbeerblättern nicht mehr, und deutsche Bürger verwenden nicht mehr die Papiermark der frühen 1920er-Jahre. Aber sie beziehen sich weiterhin auf Metallgeld.
Dennoch messen wir heute den von unseren Regierungen ausgegebenen Papierwährungen Wert bei, entgegen diesen Ergebnissen. Eine Erklärung lieferte der große österreichische Ökonom Ludwig von Mises mit seinem Regressionstheorem. Er argumentierte nachvollziehbar, dass wir den Wert eines Tauschmittels heute auf seinen Wert für uns gestern beziehen. Mit anderen Worten: Als Produzenten wissen wir aufgrund unserer Erfahrung in der jüngsten Vergangenheit, was wir heute für unser Produkt erhalten, und in gleicher Weise beziehen wir als Konsumenten unsere Vorstellung vom Wert der Währung darauf. Ebenso bezogen wir zu einem früheren Zeitpunkt unsere Erfahrung mit Währungswerten auf unsere noch frühere Erfahrung. Mit anderen Worten: Glaubwürdigkeit und Wert von Währungen beruhen auf einem Rückgriff in die Vergangenheit.
Mises’ Regressionstheorie wurde im Wesentlichen bereits von einem früheren Autor bestätigt, Jean-Baptiste Say, der in seiner Abhandlung über die politische Ökonomie feststellte:
„Der Brauch und nicht die Anordnung einer Obrigkeit bestimmt daher, welches Erzeugnis ausschließlich als Geld gilt, seien es Kronentaler oder irgendeine andere Ware.“[i]
Der Brauch ist der Grund, weshalb wir Währungen noch immer als Geld betrachten, obwohl ihre Verbindung zum Geld in den vergangenen einundfünfzig Jahren aufgegeben wurde. Am Tag nachdem Präsident Nixon die Nabelschnur zwischen Gold und Dollar durchtrennt hatte, verwendeten wir alle weiterhin Dollar und alle anderen Währungen, als wäre nichts geschehen. Dies war jedoch der letzte Schritt in einem langen Prozess, in dem der Papierdollar von der Golddeckung befreit wurde. Die Gewohnheit der Öffentlichkeit, Währung mittels Regression zu bewerten, hat der US-Regierung gute Dienste geleistet und tut dies bis heute.
Die Rolle eines Tauschmittels
Da Währungen durch nicht mehr als staatliche Anordnung gedeckt sind, müssen wir einige Anmerkungen dazu machen, weshalb ein Tauschmittel benötigt wird und welche Eigenschaften es hat, um die Rolle, die Währungen für sich beansprucht haben, richtig zu verstehen. Die Grundlage hierfür legte Jean-Baptiste Say, der die Arbeitsteilung und die Rolle eines Tauschmittels beschrieb.
Say stellte fest, dass die menschliche Produktivität von der Spezialisierung abhing und dass die Produzenten ihren breiteren Konsum über das Tauschmittel erlangten. Die Aufgabe des Geldes (und des damit verbundenen Kredits) besteht darin, als Ware zu dienen, deren Wert sich nach ihrer Verwendung im Tausch bemisst. Geld ist daher schlicht das Recht beziehungsweise der Anspruch, von einem anderen eine Konsumbefriedigung zu erwerben. In Fortführung des Sayschen Gesetzes gilt: Wird eine wirtschaftliche Größe gegen eine andere eingetauscht, so bezeichnet man jede als den Wert der anderen. Ist jedoch eine der Größen Geld, so erhalten die anderen Größen einen Preis. Der Preis ist somit stets ein in Geld ausgedrückter Wert. Aus diesem Grund hat Geld keinen Preis; dieser beschränkt sich ausschließlich auf die Güter und Dienstleistungen in einem Tausch.
Solange Währung und damit verbundene Kreditformen fest an das Geld gebunden sind, sodass nur minimale Wertunterschiede zwischen ihnen bestehen, sollte es auch für sie keinen Preis geben, abgesehen von einem Wertunterschied aufgrund des Kontrahentenrisikos. Eine weitere Unterscheidung zwischen Geld und Währungen kann entstehen, wenn ihre Nutzer vermuten, dass die Verbindung zerbrechen könnte. Es war der Zusammenbruch dieser Beziehung zwischen Gold und Dollar, der 1971 zum Scheitern des Abkommens von Bretton Woods führte.
Folgerichtig ist es also das gesetzliche Geld, das keinen Preis hat. Bedeutet das aber, dass die Währung einen Preis hat, wenn ihr Wert vom Wert des Geldes abweicht? Nicht unbedingt. Solange die Währung als Tauschmittel fungiert, hat sie einen Wert und keinen Preis. Wir können sagen, dass ein Dollar mit 0,0005682 Unzen Gold bewertet wird oder dass Gold mit 1.760 Dollar bewertet wird. Als Erbe der Regression des Dollars aus der Zeit des Goldstandards schreiben wir dem Dollar noch immer keinen Preis zu, dem Gold hingegen schon. Das ist technisch nicht korrekt.
Ein Argument für diesen Zustand könnte sein, dass Gold dem Greshamschen Gesetz unterliegt und eher gehortet als ausgegeben wird. Es ist das Tauschmittel letzter Instanz und zirkuliert daher selten. Dennoch haben Fiat-Währungen gegenüber dem gesetzlichen Geld, nämlich Gold, fortwährend an Wert verloren, und zwar so sehr, dass der Dollar seit der Aufhebung von Bretton Woods 98 % und das Pfund Sterling 99 % verloren hat. Über einundfünfzig Jahre verlief der Prozess so allmählich, dass die Nutzer ungebundener Währungen als Tauschmittel ihn nicht bemerkt haben.
Dieser allmähliche Verlust an Kaufkraft gegenüber Gold kann unbegrenzt fortdauern, solange die Bedingungen, die ihn ermöglicht haben, bestehen bleiben, ohne übermäßige Besorgnis auszulösen. Zudem ist es für Währungsnutzer mangels eines Ersatzes äußerst unbequem, in Betracht zu ziehen, dass ihre Währung wertlos sein könnte. Sie werden am Mythos ihres Gebrauchswerts festhalten, bis die Entwertung nicht mehr zu übersehen ist.
Welchen Zweck haben Zinssätze?
Trotz zunehmender Belege dafür, dass die Steuerung der Zinssätze durch die Zentralbanken die gewünschten Ergebnisse verfehlt, setzen die geldpolitischen Ausschüsse weiterhin vorrangig auf Zinssätze als Mittel des wirtschaftlichen Eingriffs. Es war der wirtschaftliche Guru der Zentralbanker selbst, der darauf hinwies, dass die Zinssätze mit dem allgemeinen Preisniveau korrelieren und nicht mit der Preisinflationsrate. Keynes nannte dies sogar Gibsons Paradoxon nach Arthur Gibson, der 1923 im Banker’s Magazine darüber schrieb (tatsächlich war es bereits ein Jahrhundert zuvor von Thomas Tooke festgestellt worden). Weil er jedoch nicht verstand, warum diese Korrelationen dem Erwarteten entgegengesetzt waren, ignorierte Keynes sie, und seine epigonenhaften Zentralbanker tun dies seither ebenso.
Wie so oft betrachtete Keynes die Dinge durch das falsche Ende des Fernrohrs. Zinsen stiegen und fielen mit dem allgemeinen Preisniveau, weil das Preisniveau nicht von den Zinsen bestimmt wurde, sondern die Zinsen auf Veränderungen des allgemeinen Preisniveaus reagierten. Zinsen spiegeln den Verlust an Kaufkraft des Geldes wider, wenn das Kreditvolumen zunimmt. Da die Sparer ihre Interessen fest an der Zeitpräferenz ausrichteten, verlangten sie einen Ausgleich für die Entwertung des Kredits, während die Kreditnehmer – vor allem produzierende Unternehmen – höhere Gebote für Kredite abgeben mussten, um höhere Einsatzkosten zu bezahlen. Im Kern veränderten sich die Zinsen als nachlaufender Indikator, nicht als vorlaufender, wie Keynes und seine Anhänger bis heute annehmen.
Kurz gesagt: Deshalb ist Gibsons Paradoxon kein Paradoxon, sondern eine natürliche Folge von Schwankungen bei Kredit und Devisen sowie der Bewertung des Kredits durch die Öffentlichkeit im Verhältnis zu Gütern. Und der Weg, die zyklischen Folgen für die Preise abzumildern, besteht darin, Sparer nicht länger vom Sparen abzuhalten und sie persönlich für ihre künftige Absicherung verantwortlich zu machen. Wie das relativ niedrige Niveau der Verbraucherpreisinflation in Japan heute zeigt, führt in einer vom Sparen getragenen Wirtschaft die Kreditstimulierung dazu, dass Ersparnisse statt Konsum gefördert werden. Sie liefert Kapital für Verbesserungen in der Produktion, anstatt die Verbraucherpreise zu erhöhen. Keynes’ Spar-Paradoxon – ein weiterer fataler Irrtum – weist tatsächlich in die entgegengesetzte Richtung von wirtschaftlicher und preislicher Stabilität.
Gerade bei der Steuerung der Zinssätze beweisen die Zentralbanken ihre Wertlosigkeit. Selbst wenn sie eine Bekehrung wie die des Saulus zum Paulus erlebten, können Bürokraten in einer Regierungsbehörde niemals Entscheidungen durchsetzen, die sich nur durch Marktkräfte effizient bestimmen lassen. Es ist derselbe Fehler, den kommunistische Regime zeigten, wenn der Staat versucht, das Güterangebot zu steuern – und wir wissen, sofern wir es nicht vergessen haben, wie nutzlos staatliche Lenkung der Produktion ist. Mit der Geldpolitik verhält es sich genauso. So wie die Bedingungen, die die Kommunisten dazu brachten, einen Eisernen Vorhang zu errichten, um ihre unwilligen Untertanen an der Flucht aus dem Autoritarismus zu hindern, sollte es keine Geldpolitik geben.
Stattdessen verdoppeln Bürokraten, wenn die Dinge nicht in ihrem Sinne laufen, wie die Kommunisten ihren Einsatz für ihre verfehlte Politik und unterdrücken die Belege für ihr Scheitern. Es ist fast ein Wunder, dass die wirtschaftlichen Folgen nicht schlimmer waren. Es zeugt von der Widerstandsfähigkeit menschlichen Handelns, dass gewöhnliche Menschen trotz der Eingriffe einen Weg finden, ihr Leben weiterzuführen, selbst wenn die Obrigkeit ihnen gewaltige Hürden in den Weg stellt.
Irgendwann muss die Rechnung bezahlt werden. Verfehlte Zinspolitik führte dazu, dass die Zinsen bis an die Nullgrenze gedrückt wurden, und beim Euro, beim japanischen Yen und beim Schweizer Franken sogar zu unnatürlich negativen Einlagenzinsen. Erwartungsgemäß führen die Verzerrungen dieser Politik zusammen mit der Kreditinflation der Zentralbanken durch quantitative Lockerung nun zur Abrechnung.
Rasch steigende Rohstoff-, Erzeuger- und Verbraucherpreise, die Folgen dieser politischen Fehler, führen ihrerseits zu höheren Abschlägen aufgrund der Zeitpräferenz. Die Märkte haben die Bewertung von Währungen und Krediten endlich der Kontrolle der Zentralbanken entrissen, da den Marktteilnehmern langsam dämmert, dass das gesamte Zinsspiel ein wirtschaftlicher Trugschluss war. Ausländische Gläubiger sind nicht länger bereit, tatenlos Einlagenzinsen und Anleiherenditen hinzunehmen, die ihren Verlust an Kaufkraft nicht ausgleichen. Die Zeitpräferenz setzt den Zentralbankern und ihren geliebten Wahnvorstellungen nun heftig zu. Sie haben ihre unterdrückende Kontrolle über die Märkte verloren, und nun müssen wir alle die Folgen tragen. Wie das Schicksal der Berliner Mauer, die die Ostdeutschen eingesperrt hatte, wird die Kontrolle durch die Geldpolitik niedergerissen.
Da die Kaufkraft der wichtigen Währungen inzwischen schneller sinkt, als die derzeitigen Zinsen und Anleiherenditen sie ausgleichen, steigen die Zinsen im zugrunde liegenden Trend nun und haben noch Luft nach oben. Offizielle Prognosen, wonach die Inflation auf Verbraucherpreisebene in ein bis zwei Jahren auf das angestrebte Ziel von 2 % zurückkehren werde, sind Luftschlösser.
Während die Zentralbanker wie Nero die Fiedel spielen, brennen die Geschäftsbanken. Eine Folge der Null- und Negativzinsen war, dass die Bilanzhebel der Geschäftsbanken in astronomische Höhen stiegen, um die gedrückten Kreditmargen auszugleichen. Die Banker stehen nun unter einem zwingenden Druck, ihre Kreditausweitung zurückzuführen, im Wissen, dass ihre ungehemmte Beteiligung an Finanzgeschäften außerhalb des Bankgeschäfts in einem Umfeld steigender Zinsen ihren Preis hat. Verluste auf Finanzsicherheiten häufen sich, und auch die Bereitstellung von Liquidität an die Kernbereiche der Realwirtschaft birgt Verlustrisiken. Und bei einer bilanziellen Hebelquote von Aktiva zu Eigenkapital von über dem Zwanzigfachen (wie bei den großen japanischen und Eurozonen-Banken) ist das bilanzielle Eigenkapital nahezu sicher aufgezehrt.
Der Handlungsdruck ist unmittelbar. Jeder Banker, der nicht mit größter Dringlichkeit handelt, muss damit rechnen, vom neuen Zinstrend überrollt zu werden. Die nachstehende Grafik zeigt, dass die weiteste Abgrenzung der US-Geldmenge, die im Wesentlichen die Gegenposition zum Bankkredit darstellt, bereits schrumpft: Sie ist seit März um 236 Mrd. US-Dollar gesunken.

Eine schrumpfende Bankkreditvergabe treibt die Zinsen in die Höhe, weil das Kreditangebot sinkt. Dieser Trend lässt sich nicht aufhalten, und er hat direkt wenig mit den Preisen zu tun. Als Bestätigung des neuen Trends dient das folgende Zitat aus der monatlichen Umfrage der Fed unter leitenden Kreditsachbearbeitern (Senior Loan Officers’ Opinion Survey) für Oktober:
„Im dritten Quartal meldeten erhebliche Nettoanteile der Banken, die Standards für Gewerbe- und Industriekredite (C&I) an Unternehmen aller Größen verschärft zu haben. Die Banken meldeten zudem, im dritten Quartal die meisten abgefragten Konditionen für C&I-Kredite an Unternehmen aller Größen verschärft zu haben. Am häufigsten wurden Verschärfungen bei den Aufschlägen für riskantere Kredite, bei den Kosten von Kreditlinien und bei den Spannen der Kreditzinsen über den Refinanzierungskosten gemeldet. Darüber hinaus meldeten erhebliche Nettoanteile der Banken, die Kreditvereinbarungen (Covenants) für große und mittelgroße Unternehmen verschärft zu haben, während mäßige Nettoanteile der Banken eine Verschärfung der Covenants für kleine Unternehmen meldeten. Ebenso meldete ein mäßiger Nettoanteil der ausländischen Banken, die Standards für C&I-Kredite verschärft zu haben.
„Große Nettoanteile der Banken, die eine Verschärfung der Standards oder Konditionen meldeten, nannten als wichtige Gründe dafür einen weniger günstigen oder ungewisseren Konjunkturausblick, eine geringere Risikotoleranz und die Verschärfung branchenspezifischer Probleme. Erhebliche Nettoanteile der Banken nannten außerdem eine geringere Liquidität am Sekundärmarkt für C&I-Kredite sowie einen weniger aggressiven Wettbewerb durch andere Banken oder Nichtbanken als wichtige Gründe für die Verschärfung der Kreditstandards und -konditionen.“
Ebenso wird Kredit aus Finanzaktivitäten abgezogen. Die folgende Grafik zeigt das einbrechende Kreditvolumen, das Spekulanten zur Verfügung gestellt wird.

So wie der Abzug von Bankkredit das nominale BIP untergräbt (weil nahezu alle BIP-Transaktionen in Bankkredit abgewickelt werden), untergräbt er auch die Werte von Finanzanlagen. Und so wie es ein Irrtum ist anzunehmen, dass ein Rückgang des BIP auf sinkende Wirtschaftstätigkeit statt auf die Verfügbarkeit von Bankkredit zurückgeht, ist es ein Irrtum, die Rolle des Bankkredits für die Bewertungen an den Finanzmärkten zu ignorieren.
Die Statistiken zeigen die Kreditkontraktion in der Eurozone und in Japan, den am stärksten verschuldeten der großen Bankensysteme, noch nicht. Das könnte zum Teil an der Geschwindigkeit liegen, mit der sich die Kreditbedingungen verschlechtern. Zudem ist festzuhalten, dass die fortgeschrittene Sozialisierung des Kredits in diesen beiden Regionen die obersten Führungsebenen wahrscheinlich stärker von ihren Bankenaufsichtsbehörden abhängig macht und ihr Gespür für das große Ganze weniger unternehmerisch ausprägt als bei ihren amerikanischen Pendants. Außerdem beruht der Hauptgrund für die anhaltende Geldmengenausweitung auf der fortgesetzten Bilanzausweitung sowohl des Eurosystems als auch der Bank of Japan, die direkt in das Netz der Geschäftsbanken fließt und deren Bilanzen stützt. Wahrscheinlich überlagert staatlich nachgefragter Kredit die Statistiken der Eurozone und Japans und verdeckt die sich verschlechternden Veränderungen beim Kreditangebot für die gewerbliche Nachfrage.
Die Geldpolitik der EZB und der BOJ hat ihre jeweiligen Währungen durch die fortgesetzte Kreditausweitung geschwächt. Deshalb haben diese Währungen gegenüber dem Dollar deutlich an Boden verloren, während die US-Zinsen gestiegen sind. Verschärfend kommt hinzu, dass die US-Notenbank Fed ihren Kampf gegen die Preisinflation verbal verstärkt hat, doch der jüngste Rückgang des Dollars an den Devisenmärkten deutet stark darauf hin, dass eine Kehrtwende in dieser Politik absehbar ist.
Das Dilemma der Zentralbanken ist hausgemacht. Nachdem sie die Zinsen bis auf null und darunter gedrückt haben, entzieht sich die Umkehr dieses Trends nun ihrer Kontrolle. Die Geschäftsbanken werden angesichts dieses neuen Zinstrends gewiss reagieren und versuchen, ihre Bilanzen so schnell wie möglich zu verkürzen. Kenner der Österreichischen Konjunkturtheorie wird die Plötzlichkeit dieser Entwicklung nicht überraschen. Doch alle BIP-Transaktionen werden, mit sehr begrenzten, geringfügigen Bargeldausnahmen am Endverbraucherende der Bruttoproduktion, in Bankkredit abgewickelt. Unweigerlich wird der Kreditabzug das nominale BIP erheblich schrumpfen lassen, ein Einbruch, der in realer Rechnung noch gravierender ausfällt, wenn man den Verlust der Kaufkraft einer Währung berücksichtigt.
Die Entscheidung, vor der die bürokratischen Amtsträger nun stehen, ist einfach: Räumen sie der Rettung der Finanzmärkte und der Realwirtschaft vor einer Deflation Vorrang ein, oder ignorieren sie die wirtschaftlichen Folgen und schützen stattdessen die Währung? EZB, BOJ und die Bank of England haben entschieden, dass ihre Pflicht in der Unterstützung der Wirtschaft und der Finanzmärkte liegt. Möglicherweise zum Teil vom Konsens unter den Zentralbanken getrieben, scheint sich nun auch die Fed dafür zu entscheiden, die US-Wirtschaft und ihre Finanzmärkte zu schützen.
Die wesentliche Maßnahme der neuen Kehrtwende wird dieselbe sein: Die Zinsen werden unter ihre Zeitpräferenz gedrückt. Es ist der politische Fehler, den die Bürokraten immer wieder machen, und sie werden ihre früheren Fehlschläge noch verstärken. Das Ausmaß, in dem sie die Zinsen unterdrücken, wird sich im Verlust der Kaufkraft ihrer Währungen niederschlagen, und zwar nicht im Wertverhältnis der Währungen zueinander, sondern in ihrem Wert gegenüber Energie, Rohstoffen, Grundstoffen, Nahrungsmitteln und Edelmetallen. Mit anderen Worten: Es wird eine neue Runde höherer Erzeuger- und Verbraucherpreise entstehen und damit ein unwiderstehlicher Druck auf noch höhere Zinsen.
Der Zusammenbruch der Blase bei allen Anlageklassen
Die Kehrseite der Zinsentwicklung ist der Wert, der Vermögenswerten zugeschrieben wird, sowohl finanziellen als auch nichtfinanziellen. Es ist kein Zufall, dass der größte und am weitesten verbreitete globale Haussemarkt der Geschichte mit der Unterdrückung der Zinsen auf null und sogar darunter in den letzten vier Jahrzehnten zusammenfiel. Ebenso wird ein Trend steigender Zinsen die gegenteilige Wirkung haben.
Anders als Haussephasen verlaufen Baissephasen oft plötzlich und schockartig, insbesondere wenn zuvor übermäßig spekuliert wurde. Das beste Beispiel ist das Phänomen der Kryptowährungen: Bitcoin ist innerhalb von zwölf Monaten bereits von einem Höchststand von 68.000 US-Dollar auf 16.000 US-Dollar gefallen. In den vergangenen Tagen hat zudem der Zusammenbruch von FTX, einer der größten Kryptobörsen, sowohl Hybris als auch mutmaßlichen Betrug offengelegt, die Wegbereiter extremer öffentlicher Spekulation, und das in unvorstellbarem Ausmaß. Für jeden, der sich mit dem Wahn der Massen befasst, wäre es überraschend, wenn das Phänomen der Kryptowährungen tatsächlich überlebte.
Der Auslöser dieser Kehrtwende hin zu Baissemärkten ist der Rückgang der Anleihewerte. Am 20. März 2020, als die Fed ihren Leitzins auf null senkte, rentierte die 30-jährige US-Staatsanleihe mit 1,18 %. Anfang dieser Woche lag die Rendite bei 4,06 %. Das entspricht einem Kursverlust von über 50 %. Und die Zeitpräferenz legt nahe, dass kurzfristige Zinsen, etwa mit einer Laufzeit von einem Jahr, derzeit einen Verlust an Kaufkraft der Währung in doppelter Höhe der aktuellen Zinsen oder sogar mehr einpreisen sollten.
Für die Planer, die in die Zinsen eingreifen, sind Zins- und Renditeanstiege dieser Größenordnung unvorstellbar. Geldpolitische Ausschüsse, die staatliche Behörden sind, werden vor allem an die Auswirkungen auf die Staatsfinanzen denken. In ihren Albträumen sehen sie Steuereinnahmen einbrechen, Sozialverpflichtungen in die Höhe schnellen und Kreditkosten steigen. Das zusätzliche Defizit, das zu den bestehenden Fehlbeträgen hinzukäme, würde die Zentralbanken zwingen, die quantitative Lockerung ohne Begrenzung zu beschleunigen. Für die politischen Planer sprechen zwingende Gründe dafür, die Zinsen sowohl zu senken als auch wieder fest unter Kontrolle zu bringen.
Darüber hinaus glauben die Verantwortlichen, dass ein steigender Aktienmarkt notwendig ist, um das wirtschaftliche Vertrauen zu erhalten. Auch das erfordert die Durchsetzung eines neuen Trends sinkender Zinsen. Das Argument für eine neue Runde der Zinsunterdrückung wird unwiderlegbar. Die Wirkung auf die Fiat-Währungen wird jedoch ihren Kaufkraftverlust beschleunigen, das Vertrauen in sie untergraben und in Zukunft zu noch höheren Zinsen führen.
So oder so verliert die Obrigkeit. Und die Öffentlichkeit wird den Preis dafür zahlen, dass sie diese Fehler widerspruchslos mitgetragen hat.
Umgang mit dem Gegenparteirisiko
Jede Erholung der Werte von Finanzanlagen, wie sie derzeit stattfindet, dürfte kaum mehr sein als eine Erholungsrally in einem andauernden Bärenmarkt. Wir dürfen nicht vergessen, dass Geschäftsbanker ihre Bilanzen konsequent verkürzen müssen, wenn sie ihre Aktionäre schützen wollen. Da stark verschuldete internationale Banken im neuen Zinsumfeld einem erhöhten Ausfallrisiko ausgesetzt sind, steigen folglich die systemischen Risiken für ihre Gegenparteien stark an. Um diese Risiken zu verringern, sind alle Bankiers ihren Aktionären gegenüber verpflichtet, ihre Verbindlichkeiten gegenüber anderen Banken zu reduzieren. Das bedeutet, dass die auf schätzungsweise 600 Billionen US-Dollar Nominalwert bezifferten außerbörslichen (OTC-)Derivate und, darauf aufbauend, die zusätzlichen 50 Billionen US-Dollar an Derivaten an regulierten Terminbörsen in ihre eigenen säkularen Baissemärkte eintreten werden. OTC-Derivate und regulierte Derivate sind Kinder fallender Zinsen, und mit einem neuen Trend steigender Zinsen wird ihre Abstammung zwangsläufig auf die Probe gestellt.
Wir erkennen nun einen weiteren Grund, warum Zentralbanken die Zinsen unterdrücken und die Finanzmärkte stützen wollen. Tun sie dies nicht, droht das Risiko weitreichender Marktausfälle zwischen Derivate-Gegenparteien das gesamte globale Bankennetzwerk zum Einsturz zu bringen. Dies käme zu den existenziellen Risiken aus Zahlungsausfällen von Kunden und verfallenden Sicherheitenwerten noch hinzu. Die Zentralbanken müssten bereitstehen, um notleidende Banken zu retten und das gesamte kommerzielle System abzusichern.
Um dieses Risiko abzuwenden, werden sie die Märkte stabilisieren und weitere Zinserhöhungen verhindern wollen. Zudem weisen alle Zentralbanken, die sich auf quantitative Lockerung (QE) eingelassen haben, bereits Bewertungsverluste auf, die ihr eigenes Eigenkapital aufgezehrt haben. Wir stehen nun vor der Aussicht, dass Zentralbanken, die nach jedem kaufmännischen Maßstab selbst finanziell ruiniert sind, damit beauftragt werden, ganze Geschäftsbankensysteme zu retten.
Als die Zinsen unter dem Einfluss eines wachsenden Kreditangebots tendenziell fielen, wurde dieser Kredit überwiegend in Finanzanlagen und zunehmende Spekulation gelenkt. Aus diesem Grund stiegen die Märkte stark an, während der Anstieg des allgemeinen Niveaus der Erzeuger- und Verbraucherpreise deutlich geringer ausfiel, als es die Kreditausweitung hätte erwarten lassen. Das ist nicht mehr der Fall, da die Hersteller mit erheblich steigenden Vorleistungskosten konfrontiert sind. Und gerade jetzt, da sie ihn am dringendsten benötigen, wird Bankkredit abgezogen.
Es ist noch nicht allgemein erkannt worden, aber die Finanzwelt befindet sich im Übergang von Volkswirtschaften, die von Vermögenspreisinflation und gedrückten Rohstoffpreisen getrieben werden, hin zu einem neuen Umfeld mit Vermögenspreisdeflation bei steigenden Rohstoffpreisen. Und am stärksten wird sich dieser Übergang in den Bewertungen der nicht verankerten Papierwährungen widerspiegeln.
Physische Rohstoffe werden ihre Papieräquivalente ersetzen
Die Ausweitung der Derivate während der Kreditexpansion diente dazu, Nachfrage nach Rohstoffen aufzusaugen, die andernfalls in physische Metalle und Energie geflossen wäre. Im Fall der Edelmetalle räumen die an der Expansion des Londoner Edelmetallmarktes ab den 1980er-Jahren Beteiligten ein, dass dies eine bewusste Politik war, um Gold als Rivalen des Dollars zu unterdrücken.
Laut der Bank für Internationalen Zahlungsausgleich (BIZ) beliefen sich Ende vergangenen Jahres die ausstehenden OTC-Swaps und -Termingeschäfte auf Gold (im Wesentlichen der Londoner Edelmetallmarkt) auf das Äquivalent von 8.968 Tonnen Edelmetall; hinzuzurechnen sind 1.594 Tonnen Papier-Futures an der Comex, womit sich insgesamt 10.662 Tonnen ergeben. Das ist erheblich mehr als die offiziellen Reserven des US-Schatzamtes, und selbst ein teilweiser Ersatz durch physisches Edelmetall wird erhebliche Auswirkungen auf den Goldwert haben. Silber, dessen Markt äußerst angespannt ist, macht den größten Teil der übrigen Edelmetallstatistiken der BIZ aus und steht vor einem Ersatz von OTC-Papier durch physisches Edelmetall in der Größenordnung von drei Milliarden Unzen, zu denen Comex-Futures im Gegenwert von weiteren 700 Millionen Unzen hinzukommen.
Allein durch die Abwicklung der Derivatemärkte werden die Auswirkungen auf die Werte der Edelmetalle zwangsläufig erheblich sein. Darüber hinaus besteht der häufige Irrtum fast aller Derivatehändler darin, nicht zu verstehen, dass gesetzliches Geld physisches Gold und Silber ist – ungeachtet dessen, was ihre regulierenden Regierungen sie glauben machen wollen. Was sie Preise für Gold und Silber nennen, sind keine Preise, sondern Werte, die dem gesetzlichen Geld von sich entwertenden Währungen und dem damit verbundenen Kredit verliehen werden.
Auch wenn dieses scheinbar auf dem Kopf stehende Konzept schwer zu erfassen sein mag, ist es entscheidend zu verstehen, dass die sogenannten steigenden Preise für Gold und Silber in Wahrheit fallende Werte der Währungen sind. Einige Zentralbanken, überwiegend in Asien, nutzen diese Unkenntnis aus, die vor allem in den westlichen, keynesianisch geprägten Derivatemärkten zutage tritt.
Vielleicht können wir nach einer Währungspause und nachdem die Fehlvorstellungen der Märkte ausgeräumt sind erwarten, dass sich die Werte des gesetzlichen Geldes so verhalten, wie sie sollten. Wenn sich eine eindeutig inflationäre Entwicklung abzeichnet, sollte sie die Währungswerte gegenüber Gold sinken lassen. Stattdessen sehen wir in den heutigen Märkten, dass sie steigen, weil Spekulanten davon ausgehen, dass Währungen gegenüber Gold von höheren Zinsen profitieren werden. Ein Moment des Nachdenkens sollte den Trugschluss dieses Ansatzes offenlegen, bei dem das wahre Verhältnis zwischen Geld und Währungen ausgeblendet wird.
Nach der Aufhebung des Bretton-Woods-Abkommens und als die Kaufkraft der Währungen in der Folge sank, stiegen die Zinsen und der Goldwert gemeinsam. Im Februar 1972 wurde Gold mit 85 US-Dollar bewertet, während der Fed-Funds-Satz bei 3,3 % lag. Am 21. Januar 1980 wurde Gold am Morgen bei 850 US-Dollar fixiert, und der Fed-Funds-Satz betrug 13,82 %. Als sich der Goldpreis fast verzehnfachte, hatte sich der Fed-Funds-Satz mehr als vervierfacht. Und es bedurfte Paul Volckers, der den Satz in der Folge zweimal auf über 19 % anhob, um den Inflationsdrachen zu besiegen.
In den Siebzigerjahren fehlte die übermäßige kreditgetriebene Spekulation, die wir heute erleben, ebenso wie die damit einhergehende Verschuldungshebelung in den Finanzsektoren der westlichen Volkswirtschaften und in deren Bankensystemen. Eine Zinserhöhung im Stil Volckers würde heute zu weitverbreiteten Insolvenzen führen und zweifellos das gesamte globale Bankensystem zum Einsturz bringen. Auch wenn uns die Märkte ohnehin dorthin führen könnten, kann sie als bewusster Akt der offiziellen Politik mit Sicherheit ausgeschlossen werden.
Wir müssen daher schlussfolgern, dass eine weitere Runde der Währungsentwertung bevorsteht. Möglicherweise wird sie weitaus umfassender ausfallen als alles, was bisher zu beobachten war. Die Ausweitung der Zentralbankwährung und der quantitativen Lockerung (QE) wird nicht nur die Staatsdefizite finanzieren und versuchen, den Rückgang der Bankkredite auszugleichen, während sie die Finanzmärkte durch eine konsequente Unterdrückung der Zinsen und Anleiherenditen stützt, sondern insolvente Zentralbanken werden zudem damit beauftragt, insolvente Geschäftsbanken abzusichern.
Irgendwann wird sich die Umkehrung der monetären Realität, in der gesetzliches Geld in Fiat-Währung bepreist wird, ändern. Statt dass gesetzliches Geld in Fiat-Währung bepreist wird, werden Fiat-Währungen in gesetzlichem Geld bepreist. Das wird jedoch das Ende des Fiat-Schwindels sein.
[i] Siehe Kapitel XXI, Abschnitt 1: Über das Material des Geldes
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.