
Gemeinsam mit den anderen großen Zentralbanken wird die Fed voraussichtlich mit einer weiteren Verschärfung der Zinsunterdrückung reagieren, um die Anleiherenditen niedrig und die Aktienbewertungen stabil zu halten. Die Alternative würde über kurz oder lang zu einem schweren Finanz-, Wirtschafts- und Währungsschock führen.
Dieser Artikel führt den Leser in einige der grundlegenden Trugschlüsse ein, die staatlichen Währungen zugrunde liegen. Er erläutert, welche falschen Vorstellungen die politischen Planer von Zinsen haben und wie Zentralbanken zu antizyklischen Kreditgebern geworden sind, die die Kreditschöpfung der Geschäftsbanken für nichtfinanzielle Aktivitäten ersetzen.
Faktisch setzen die großen Zentralbanken die Geldbasis in einem vergeblichen Versuch ein, die Staatsfinanzen und die Wirtschaftstätigkeit zu stützen. Die Folgen für die Währungsentwertung dürften unmittelbarer und gravierender ausfallen als bei einer zyklischen Ausweitung der Bankkredite.
Einleitung
Es zeichnet sich immer deutlicher ab, dass es eine inoffizielle Absprache zwischen der US-Notenbank Fed, der Bank of England, der EZB und wahrscheinlich auch der Bank of Japan gibt, die Zinsen nicht anzuheben. Bestätigt wird dies durch bemerkenswert ähnliche Äußerungen der drei Erstgenannten in den vergangenen Tagen. Wenn, wie es so schön heißt, alle aus demselben Gesangbuch singen, haben diejenigen von uns, die nicht in die Absprachen unserer geldpolitischen Planer eingeweiht sind, allen Grund zu der Vermutung, dass sie ihre Manipulation der Märkte verschärfen, die sämtliche Finanzmärkte umfasst.Dass diese Planer von Geld und Volkswirtschaft nichts verstehen, entgeht nahezu allen Betroffenen. Man geht davon aus, dass die sogenannten Experten wissen, was sie tun. Doch seit fast einem Jahrhundert fördern die Universitäten in ihren volkswirtschaftlichen Studiengängen etatistische Überzeugungen unter Ausschluss begründeter Theorie, was zur heutigen Lage geführt hat. In der Neuzeit begann dies mit Georg Knapps chartalistischer Bewegung in Deutschland vor dem Ersten Weltkrieg. Richtig in Schwung kam es mit Keynes’ General Theory, die 1936 erschien. Im Kern geht es dabei um den Versuch des Staates, die Volkswirtschaft zu entmenschlichen: Wirtschaftsteilnehmer, also Sie und ich, sollen zu berechenbaren Bausteinen einer mathematischen Wirtschaft gemacht werden.
Das berüchtigte Scheitern der Planwirtschaften des Kommunismus in der Sowjetunion und im maoistischen China belegt die Aussichtslosigkeit dieser Politik. Doch obwohl sich die westlichen Kapitalisten durch das Scheitern des Kommunismus bestätigt sahen, erkannten sie nicht, welche Ähnlichkeiten er mit ihrer eigenen Wirtschaftspolitik aufweist. Tatsächlich waren und sind die westlichen Volkswirtschaften in hohem Maße sozialistisch geprägt, da die freien Beziehungen zwischen den miteinander handelnden Einzelnen zunehmend durch die jeweiligen Regierungen beeinträchtigt werden. Der Triumph des Kapitalismus über den Kommunismus war Hybris, kaum mehr als ein Machtspiel und für das westliche Bündnis eine Gelegenheit, seine Raketenstützpunkte in das neu befreite Osteuropa zu verlegen.
Die Propaganda, wonach die Hauptaufgabe des Staates darin bestehe, menschliches Handeln zu kontrollieren, war so allgegenwärtig und wirksam, dass sie nicht mehr hinterfragt wird. Der Kapitalismus, sofern man darunter versteht, dass Unternehmen existieren, um Gewinne zu erzielen, wird einhellig zu einem notwendigen Übel erklärt und widerwillig geduldet. Selbst diejenigen, die von den Medien als Vertreter des Kapitalismus dargestellt werden, glauben das: Führungskräfte großer Konzerne, Bankiers und die Chefs der fossile Brennstoffe verbrauchenden Ölgiganten. Mit ihrem sozialen Gewissen bekennen sie sich zu einer neuen Form marxistischer Philosophie. Sie nehmen an Zusammenkünften teil, um eine bessere Welt zu planen – ihre Welt. Die COP26-Konferenz in Glasgow ist die jüngste Erscheinungsform davon, wobei den privaten Teilnehmern offenbar nicht bewusst ist, dass die Anreise in 118 Privatjets nicht mit ihren beteuerten ökologischen Überzeugungen vereinbar ist.
Die Quelle dieser Selbstüberschätzung ist Unkenntnis der Volkswirtschaftslehre. Die Universitäten haben hochintelligente Absolventen hervorgebracht, die nichts außer Mathematik und Statistik kennen und glauben, dies mache sie zu Ökonomen. Sie ignorieren ihre eigenen Lebenserfahrungen in Bereichen wie der Arbeitsteilung und propagieren stattdessen die Makroökonomie – größtenteils eine keynesianische Erfindung. Ihr Ursprung liegt in Keynes’ Ablehnung des Sayschen Gesetzes, einer unumstößlichen Definition der Arbeitsteilung und der Rolle des Tauschmittels:
„Das Saysche Gesetz, wonach der aggregierte Nachfragepreis der Gesamtproduktion für alle Produktionsmengen ihrem aggregierten Angebotspreis entspricht, ist gleichbedeutend mit der Aussage, dass der Vollbeschäftigung nichts im Wege steht. Ist dies jedoch nicht das wahre Gesetz, das die aggregierten Nachfrage- und Angebotsfunktionen verbindet, so bleibt ein äußerst wichtiges Kapitel der Wirtschaftstheorie zu schreiben, ohne das alle Erörterungen über den Umfang der Gesamtbeschäftigung nutzlos sind.“[i]
Indem Keynes im ersten Satz eine Aussage ohne angemessene Begründung verwirft (die wenigen vorangehenden Absätze sind unerheblich), legt er im zweiten Satz seine neue Wissenschaft der Makroökonomie dar, die dann zum Gegenstand seiner General Theory wird. Dies markiert die formale Trennung zwischen der klassischen freien Marktwirtschaft als Sozialwissenschaft und der neuen, etatistischen, mathematischen Makroökonomie, die sich als Naturwissenschaft ausgibt.
Doch Keynes’ Aussage wird von einer einschränkenden Konjunktion eingeleitet, einer Annahme, für die es keinen Beleg gibt. Im Gegenteil, die Belege sind eindeutig: Wir spezialisieren uns in unserer Arbeit, um unsere Produktion zu maximieren, und tauschen sie gegen all die anderen Dinge, die unsere Bedürfnisse und Wünsche befriedigen; die Aufgabe des Geldes besteht darin, die dazu nötigen Transaktionen so effizient wie möglich zu gestalten. Wer so nicht beschäftigt ist und keine Ersparnisse hat, auf die er zurückgreifen kann, muss von jemand anderem getragen werden – Vollbeschäftigung ist ein Ablenkungsmanöver.
Die wenigen Worte, die auf Keynes’ einschränkendes „Wenn“ folgen, sind der Antrieb des modernen Sozialismus und der Überzeugung von Etatisten wie von Superreichen gleichermaßen, ihr Beitrag auf dem Gebiet von Wirtschaft und Geld diene dem Gemeinwohl. Das hat dazu geführt, dass das Establishment die Ähnlichkeiten zwischen der neuen Ökonomie und dem Größenwahn von Karl Marx übersieht.
Angesichts der Motive und etatistischen Überzeugungen, die in den Machtzentren vorherrschen, überrascht es kaum, dass die Geldpolitik grundlegend fehlerhaft ist. Und wenn, wie es nun scheint, die großen Zentralbanken kollusiv zusammenwirken, um die Zinsen stark gedrückt zu halten, sollten wir zumindest vermuten, dass nicht alles in Ordnung ist und dass womöglich alles kurz davorsteht, sich aufzulösen.
Fehler der Zentralbanken bei den Zinsen
Etatisten gehen seit jeher davon aus, dass Zinsen ein Wucher seien, den wohlhabende Sparer den Kreditnehmern auferlegen. Indem sie die Sparer als die gierige Partei und die Kreditnehmer als die Opfer darstellten, schufen sie eine moralische Begründung für die Unterdrückung der Zinssätze.Bei der Verfolgung ihres moralischen Anliegens haben die Etatisten die Realität hinter dem übersehen, was sie und die Kreditnehmer als die Kosten des Geldes wahrnehmen. Ein Kreditgeber, der den Nutzen seines Geldes aus der Hand gibt, darf zu Recht eine Entschädigung für den Verlust dieses Besitzes erwarten. Wird dem Kreditgeber der sofortige Zugriff auf sein Geld zugesichert, so wird die Entschädigung zu einer angemessenen Vergütung für das Risiko, das sich aus der Summe von Währungs- und Kontrahentenrisiko zusammensetzt. Heutzutage ist das Geld durch eine Reservewährung ersetzt worden, sodass ein Kreditgeber das Währungsrisiko häufig als die Differenz zwischen dem Dollar und seiner Landeswährung betrachtet.
Trennt sich ein Kreditgeber für einen bestimmten Zeitraum vom Besitz des Geldes, kommt ein zusätzliches Zeitpräferenzelement hinzu, das ihn für den Verlust des Besitzes während der mit dem Kreditnehmer vereinbarten Zeit entschädigt. Daher verläuft die Zinsstrukturkurve, die über der Zeit aufgetragen wird, normalerweise positiv, wobei längere Laufzeiten höhere Zinsen erbringen als kürzere.
Ein Kreditnehmer sieht den Zins zwangsläufig anders. Für einen Unternehmer sind es die Kosten der Beschaffung von Finanzkapital für die Investition in ein Projekt. Er muss eine wirtschaftliche Berechnung anstellen, die alle erwarteten Kosten von der anfänglichen Kapitalinvestition bis zum endgültigen Produktionsergebnis umfasst und ihm zusammen mit seiner Schätzung des Wertes der Endproduktion erlaubt, eine Gewinnmarge zu errechnen. Möglicherweise verfeinert er seine Berechnungen im Verlauf des Projekts, was dazu führen könnte, dass es aufgegeben wird, und es könnte ihm schwerfallen, den Kreditgeber zurückzuzahlen. Ein Kreditgeber muss diese impliziten Risiken ebenfalls bei seiner Berechnung der Zinsentschädigung berücksichtigen, die er verlangt. Handelt ein Vermittler oder Finanzarrangeur für den Kreditgeber, so stellt dieser Vermittler diese Berechnungen in dessen Namen an.
Dies sind die grundlegenden Faktoren, die die Zinssätze in freien Märkten mit solidem Geld bestimmen. Hinzu kommt eine weitere Überlegung bei ihrer Festlegung, nämlich ob die Kreditgeber oder die Kreditnehmer bei der Bestimmung der Zinssätze die Führung übernehmen. Streben die Kreditgeber, wie Keynes annahm, die maximale Rendite auf ihr Kapital an und zwingen die Kreditnehmer so unnötig zu höheren Zahlungen, oder treiben die Kreditnehmer die Zinssätze in die Höhe, um das für ein Geschäftsprojekt notwendige Kapital anzuziehen? Welche Partei bestimmt den Zins?
Den Beleg aus freien Märkten, bevor Zentralbanken ihnen eine Zinspolitik auferlegten oder diese steuerten, liefert uns das Gibson-Paradoxon. Abbildung 1 deckt den Zeitraum von der Einführung des Gold-Sovereigns als umlaufender Münze durch Lord Liverpool bis zum Ausbruch des Ersten Weltkriegs ab, als der Goldmünzstandard aufgegeben wurde. Sie vergleicht den Großhandelspreisindex mit der Rendite der Consols, unbefristeter Staatsanleihen, die einen reinen Renditeindikator ohne Verzerrung durch Laufzeitfaktoren liefern.
Eine Schätzung der Endwerte der Produktion ist für einen Kreditnehmer notwendig, um in seinen Berechnungen abzuschätzen, wie viel Zins er sich leisten kann, damit eine Investition rentabel ist. Indem solides Geld, das die umlaufende Währung deckt, ein hohes Maß an Preisstabilität sicherstellt, ermöglicht es diese Berechnung. Dies erklärt, warum die Zinssätze für Kreditnehmer in freien Märkten unter dem Goldstandard den Großhandelspreisen folgten und beide gut miteinander korrelierten.
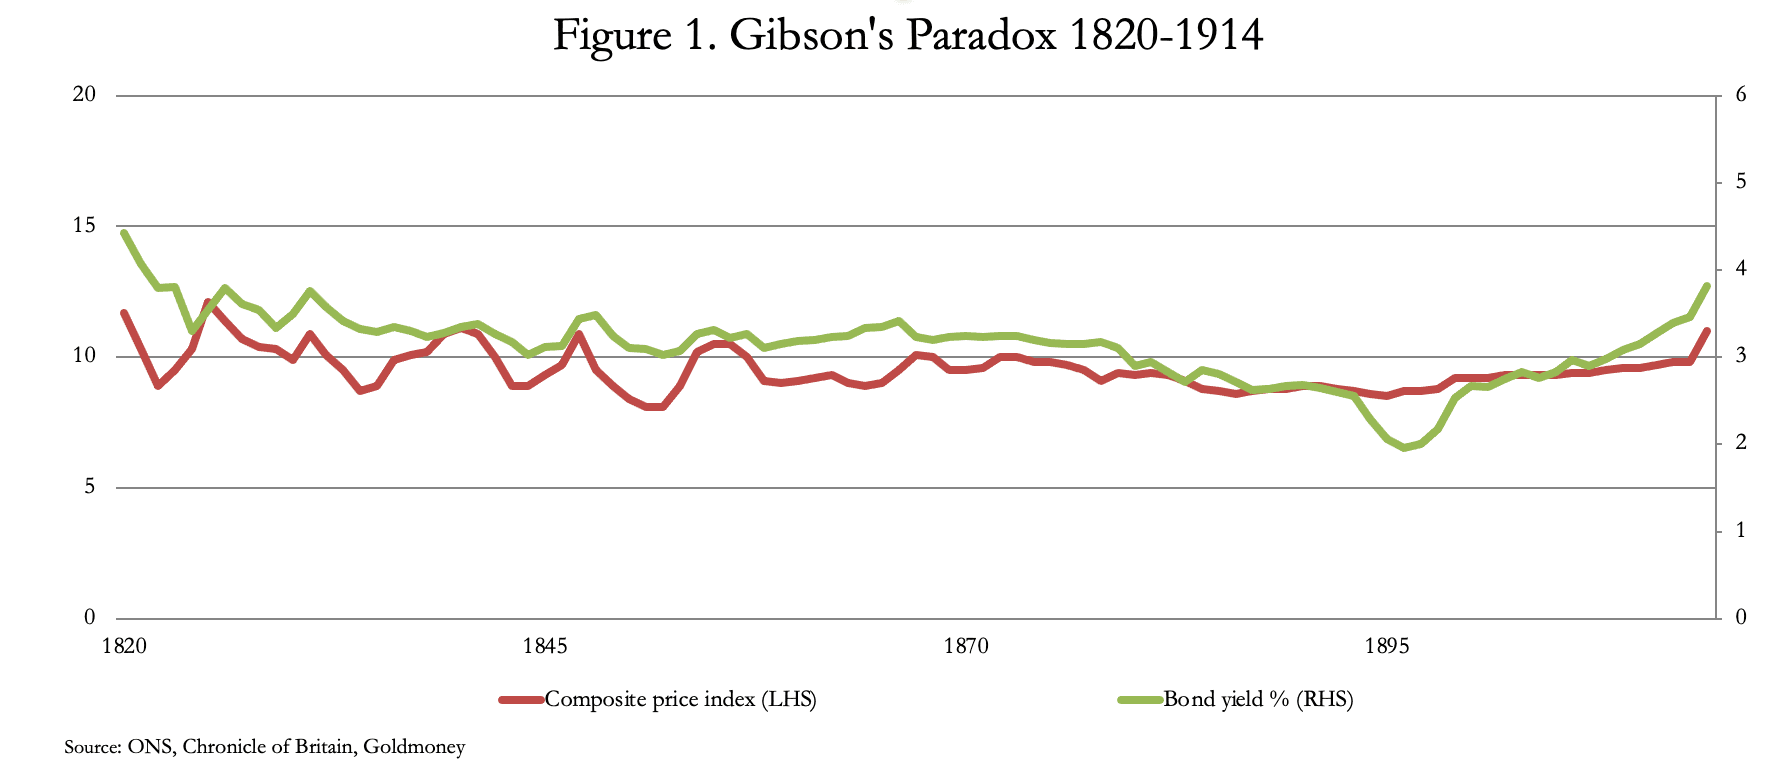
Es gab Phasen mäßiger Preisschwankungen, doch diese waren hauptsächlich auf den Zyklus der Bankkreditausweitung zurückzuführen, der zu zusätzlichem Geldumlauf führte und dem etwa alle zehn Jahre periodische Bankenkrisen und Kreditverknappungen folgten. Die insgesamt stabilen Preise unter dem Goldstandard ermöglichten es den Unternehmen jedoch weiterhin, die erforderlichen Kalkulationen anzustellen.
In der Frühzeit des Goldstandards hatten inländische Faktoren einen größeren Einfluss auf die Großhandelspreise als später. Dies zeigt sich an einer im Vergleich zu späteren Jahren relativ großen Preisinstabilität zwischen 1820 und 1850. In der zweiten Hälfte des neunzehnten Jahrhunderts führten die kombinierten Vorteile des Freihandels (das englisch-französische Freihandelsabkommen von Cobden und Chevalier wurde 1860 unterzeichnet), die Einführung von Goldmünzstandards durch die Handelspartner Großbritanniens und der zunehmende Besitz von Goldmünzen in der breiten Öffentlichkeit zu größerer Preisstabilität.[ii]
Die Bedeutung der Verbreitung von Goldmünzstandards wird durch die statistischen Angaben in den Tabellen 5 und 6 im Bericht von Timothy Green (siehe Endnote 2) unterstrichen, die zeigen, dass der Umlauf von Goldmünzen in der Öffentlichkeit zwischen 1873 und 1895 erheblich zunahm. Die weltweite Prägung belief sich in diesem Zeitraum auf insgesamt 5.809 Tonnen, wovon allein die australischen und britischen Sovereigns zusammen 1.395 Tonnen ausmachten, also 24 % der weltweiten Gesamtmenge. Die britischen und australischen Prägungen kamen zur Münzproduktion ab 1817 hinzu, die weitere 1.500 Tonnen darstellte, sodass sich insgesamt knapp 2.900 Tonnen ergeben, was 396 Millionen Sovereigns entspricht. Einige dieser Münzen dürften zur Neuprägung eingezogen worden sein, sodass es insoweit zu Doppelzählungen kommt.
Im Gegensatz dazu hielten die führenden Zentralbanken und Finanzministerien Großbritanniens, Frankreichs, Deutschlands, Italiens, Russlands und der USA zusammen im Jahr 1895 nur 2.013 Tonnen, ein Viertel der Menge, die in den vorangegangenen zweiundzwanzig Jahren zu Umlaufmünzen geprägt worden war. Diese Zahlen zeigen, dass im Umlauf befindliche Goldmünzen einen erheblichen Teil der Geldmenge und der engen Geldmengenabgrenzungen ausmachten, was zusammen mit dem Freihandel in einer Zeit rascher globaler Industrialisierung und technologischen Fortschritts für internationale Preisstabilität sorgte.
Im Gegensatz zur Korrelation zwischen Preisen und Großhandelsfinanzierungskosten zeigt Abbildung 2 den Zusammenhang zwischen der Inflationsrate der Preise und den Großhandelsfinanzierungskosten. Zwischen beiden besteht keine Korrelation. Das sagt uns, dass die Annahme der geldpolitischen Entscheidungsträger der Zentralbanken, Inflation, worunter sie Veränderungen des allgemeinen Preisniveaus verstehen, lasse sich durch Zinsanpassungen steuern, falsch ist.

Dies war der Kern des Gibson-Paradoxons, das deutlich das Gegenteil dessen zeigte, was etatistische Ökonomen erwarteten, und keiner von ihnen konnte das Paradoxon auflösen. Soweit mir bekannt ist, wurde es von der Österreichischen Schule nie behandelt, die es vermutlich überwiegend nicht kannte; es wurde erst von Keynes nach Gibson benannt, der es dann jedoch ignorierte. Eine Durchsuchung sämtlicher Schriften von Ludwig von Mises ergibt nichts zu Gibson, und die beiden einzigen Verweise auf Thomas Tooke, dem zugeschrieben wird, die ungeklärten Zusammenhänge im neunzehnten Jahrhundert als Erster erkannt zu haben, beziehen sich nur auf dessen Mitwirkung in der Banking School.
Ziele der Geldpolitik
Nachdem wir die Rolle der Zinssätze in uneingeschränkten freien Märkten untersucht haben, können wir uns nun den Folgen der Zinspolitik der Zentralbanken zuwenden. Mit der Auflösung des Gibson-Paradoxons haben wir einen Ausgangspunkt: die Erkenntnis, dass Versuche, die Preisinflationsrate mittels Zinspolitik zu steuern, von vornherein fehlerhaft sind. Die Zinspolitik der Zentralbanken verfolgt jedoch ein weiteres Motiv der Preissteuerung, nämlich die Kreditkosten zulasten der Sparer zu senken.Durch die Unterdrückung der Zinssätze haben die Zentralbanken mehrere zerstörerische Veränderungen für Handel und Wirtschaft in Bezug auf Geld und Kredit herbeigeführt. Vor der Lehman-Krise bestanden die Bilanzen der Zentralbanken üblicherweise auf ein Minimum beschränkt, das vor allem den umlaufenden Geldbestand und die Mindestreserven der Geschäftsbanken als Verbindlichkeiten der Zentralbank widerspiegelte. Seither hat sich die Summe der Bilanzen der Fed, der EZB, der BoE und der BoJ um mehr als das Sechsfache ausgeweitet, von umgerechnet 4 Billionen US-Dollar auf derzeit 25,4 Billionen US-Dollar. Die Bilanz der Fed hat sich etwa verzehnfacht, die der EZB fast verfünffacht, die der BoJ mehr als versechsfacht und die der BoE fast versiebenfacht.[iii]
Faktisch haben die Zentralbanken die Rolle der Geschäftsbanken bei der Kreditausweitung für ihre jeweiligen Volkswirtschaften übernommen, allerdings mit einem wichtigen Unterschied. Die Kreditausweitung der Zentralbanken verläuft antizyklisch zur Kreditvergabe der Geschäftsbanken und dient hauptsächlich der Finanzierung der Staatsausgaben statt der industriellen Produktion. Erklärtes Ziel ist es, das Wachstum der Gesamtwirtschaft zu stützen. Da die Politik jedoch antizyklisch wirkt, lässt sie sich treffender so beschreiben, dass sie reinigende Kreditrezessionen verhindern und Staatsdefizite decken soll. Die Geschäftsbanken haben ihre Kreditausweitung zunehmend auf den Erwerb von Staatsanleihen, die als Kredite mit dem geringsten Ausfallrisiko gelten, und auf die Finanzierung rein finanzieller Aktivitäten verlagert. So zeigt beispielsweise das Formblatt H8 der Fed, das die Aktiva und Passiva der Geschäftsbanken in den USA erfasst, dass die Gewerblichen und Industriellen Kredite (Zeile 10) seit dem dritten Quartal 2020 in jedem Quartal zurückgegangen sind.
Der Rückgang der gewerblichen Kreditvergabe spiegelt zum Teil die Verlagerung der Produktion ins Ausland wider. Ein Optimist würde auf die verbesserten Cashflows verweisen, die die Fremdfinanzierung ersetzen, und darauf, dass die Ausweitung der Bankkredite Veränderungen bei der Anleihefinanzierung nicht einschließt. Diese strukturellen Faktoren sind einzuräumen, sie können jedoch nicht hinreichend erklären, weshalb die Kredite an Hersteller schrumpfen, obwohl die Verbrauchernachfrage das Güterangebot übersteigt. Die logische Erklärung ist, dass sich die Aussichten keineswegs verbessern, sondern im Hinblick auf das Kreditrisiko verschlechtern. Die veröffentlichten BIP-Zahlen sind daher ein unzuverlässiger Maßstab für die wirtschaftliche Lage, da das BIP durch die Ausweitung der Zentralbankbilanzen indirekt aufgebläht wird.
Die antizyklische Finanzierung der gesamten Wirtschaft in allen großen Rechtsräumen ist ohne Zweifel eine zutreffende Beschreibung des gegenwärtigen Handelns der Zentralbanken. Es bedarf keiner großen Fantasie, um zu folgern, dass alle diese großen Volkswirtschaften ohne die Kreditausweitung der Zentralbanken in tiefe Depressionen abgleiten würden. Dies gilt insbesondere für die USA, das Vereinigte Königreich und die EU, während die Bilanzsumme der BoJ im Gegensatz zu den anderen im vergangenen Jahr zugegebenermaßen gesunken ist. Solange die gegenwärtigen wirtschaftlichen Bedingungen fortbestehen, ist daher mit einer weiteren Ausweitung der Zentralbankbilanzen ohne realen wirtschaftlichen Nutzen zu rechnen.
Geldpolitik kann jedoch niemals kommerzieller Natur sein. Es ist nicht Aufgabe einer bürokratischen Einrichtung, die allein der Regierung Rechenschaft schuldet, geschäftliche Kreditentscheidungen zu treffen. Zentralbanken, die als antizyklische Kreditgeber auftreten, eine Rolle, die das Urteilsvermögen gewinnorientierter Sanierungsspezialisten erfordert, können kein positives wirtschaftliches Ergebnis erzielen. Der Zyklus der Kreditausweitung durch Geschäftsbanken hatte zwar seine eigenen Schattenseiten, doch handelte es sich zumindest um Institutionen, die zu kaufmännischem Urteil fähig waren. Diese sind nun an den Rand gedrängt worden.
Die Geldpolitik steckt nun in einer Falle, in der ein endgültiges Scheitern droht. Ohne einen Kurswechsel wird das einzige Ergebnis eine weitere Beschleunigung der Inflation der Geldmenge sein, angeführt von deren engeren Abgrenzungen. Und wie wir in Abbildung 1 gesehen haben, blieben die Folgen des Zyklus aus Bankkreditausweitung und -schrumpfung für die Preise weitgehend auf aufeinanderfolgende Phasen der Ausweitung und Schrumpfung beschränkt. Für die Ausweitung ungedeckten Basisgelds gibt es jedoch keine solche Begrenzung, und die Wirkung in jüngster Zeit zeigt Abbildung 3.

Dies lässt sich nicht rückgängig machen, und die Entwertung der Währungen kann sich nur beschleunigen, es sei denn, die Entscheidungsträger bringen den Mut auf, sich den Folgen zu stellen: einem bewussten Schritt, alle Verzerrungen durch ein Ende des Gelddruckens aufzulösen, was ihre jeweiligen Volkswirtschaften schlicht zum Absturz bringen wird.
Das ist ungefähr so wahrscheinlich wie ein Zusammenstoß des Mondes mit dem Mars, zumindest bis sich die Lage so weit verschlechtert, dass Zentralbanker erwägen, ihre scheiternden Währungen mit einem Goldmünzstandard zu decken. Mit dem Einstieg in die antizyklische Ausweitung der Geldmenge haben die Zentralbanken unterdessen gefährliches Terrain betreten. Die Verpflichtung, die Zinsen weiterhin niedrig zu halten, ist nun größer denn je. Die Folgen für die Kaufkraft ihrer Papierwährungen dürften sich jedoch weit früher zeigen, als allgemein erwartet wird.
Auch die wirtschaftlichen Aussichten werden sich rasch verschlechtern
Abgesehen davon, dass eingreifende Zentralbankpolitiker nicht in der Lage sind, kaufmännische Entscheidungen zu treffen, entfernen ihre Maßnahmen die jeweiligen Volkswirtschaften noch weiter vom wirtschaftlichen Fortschritt. Das Verhältnis zwischen Währungen, Krediten und privatwirtschaftlichen Unternehmen dürfte sich von nun an schneller verschlechtern, da Zeitpräferenzfaktoren wieder an Bedeutung gewinnen. Das Modellverhältnis zwischen Preisen und Kreditkosten in einer erfolgreichen Volkswirtschaft mit solidem Geld, wie es das Gibson-Paradoxon veranschaulicht, wurde durch das sich entwertende Fiat-Geld zerstört. Zu lange haben Fehlinvestitionen die Wirtschaftstätigkeit dominiert, die weniger von echter, profitabler Produktion als von der weit verbreiteten Erwartung von Gewinnen aus der Unterdrückung der Zinsen getrieben waren. Diese werden nun von Fehlinvestitionen verdrängt, die aus Erwartungen steigender Preise entstehen. Aufhalten lässt sich dies nur, indem freie Märkte die Zinsen festlegen. Doch kein Unternehmer in den großen Volkswirtschaften glaubt mit gutem Grund noch an die freie Marktwirtschaft, sondern nur noch an Gewinne aus Spekulation, deren Wurzel die Entwertung der Währung ist. Sie alle sind süchtig nach Zinsunterdrückung und steigenden Preisen als Mittel, um reich zu werden.Solange die geldpolitischen Entscheidungsträger weiter an monetäre Stimulierung glauben, sind die Folgen tatsächlich furchtbar zerstörerisch. Die folgenden Aufzählungspunkte sind nicht abschließend:
- Die Unterdrückung der Zinsen hat Unternehmen dazu ermutigt, sich für Projekte zu verschulden, die andernfalls nicht als rentabel eingestuft worden wären. Wenn die Zentralbanken anschließend gezwungen waren, die Zinsen als Reaktion auf steigende Preise anzuheben, brechen diese Projekte zusammen oder werden vom Staat gerettet. Mit jedem Kreditzyklus wächst diese Last für die Zentralbankpolitik weiter an.
- Die Unterdrückung der Zinsen überträgt Vermögen von den Sparern auf die Kreditnehmer. Infolgedessen verringern Sparer ihre Ersparnisse zugunsten des unmittelbaren Konsums, während Kreditnehmer die Zinsunterdrückung nutzen, um vom Vermögenstransfereffekt zu profitieren. Eine geringe Sparneigung geht mit einer Tendenz zu Verbraucherpreisinflation und größerer Zinsinstabilität einher.
- Die Ausweitung der umlaufenden Währung nützt am meisten denjenigen, die sie als Erste erhalten, bevor sie aufgrund der gestiegenen Menge die Preise in die Höhe getrieben hat. Am meisten profitieren der Emittent, also der Staat, und die lizenzierten Banken. Wenn die zusätzliche Währung in Umlauf gebracht und ausgegeben wird, treibt sie die Preise nach oben, zum Nachteil der späteren Empfänger. Am meisten verlieren diejenigen, die weit von den Finanzzentren entfernt sind, sowie Bezieher fester Einkommen, wie staatliche Rentner und Geringverdiener.
- Da die Steuerfreigrenzen nicht an die Auswirkungen der Inflation angepasst werden, erhöht die Inflation die Steuerlast der produktiven Wirtschaft und schmälert deren Fähigkeit, zu gedeihen.
- Die keynesianische Rechtfertigung der inflationären Finanzierung bestand darin, die Wirtschaft anzukurbeln. Sie setzt voraus, dass sich die Wirtschaftsteilnehmer der erhöhten Währungsmenge und ihrer Wirkung auf die Kaufkraft nicht bewusst sind. Stattdessen wird der Preisanstieg bei Gütern und Dienstleistungen des täglichen Bedarfs weithin einer gestiegenen Nachfrage zugeschrieben, was die Illusion verbesserter Handelsbedingungen erzeugt. Sobald die erhöhte Währungsmenge vollständig im allgemeinen Umlauf aufgenommen wurde, klingt die Wirkung unweigerlich ab, kehrt sich sogar um, und weitere Stimulierung ist nötig, um den Effekt aufrechtzuerhalten. Doch je öfter dieser Trick angewandt wird, desto weiter verbreitet ist das Verständnis seiner Folgen und desto weniger wirksam wird er.
- Je mehr ein Staat monetäre Inflation zur Finanzierung seiner Ausgaben einsetzt, desto schwieriger ist sie zu kontrollieren. Politische Sachzwänge nötigen Politiker, die inflationäre Finanzierung fortzusetzen, was die Belastung der privatwirtschaftlichen Produktion erhöht. Die Interessen einer Regierung und ihrer Wähler laufen auseinander, wobei Regierungen zunehmend verzweifelt auf den Nutzen des Vermögenstransfers durch Währungsentwertung setzen, auf Kosten des wirtschaftlichen Fortschritts.
- Wenn er nicht irgendwie gestoppt wird, zerstört der sich beschleunigende Zusammenbruch einer Währung, deren Niedergang ihrem Emittenten immer weniger Wert einbringt, die Wirtschaftstätigkeit und führt zu weitverbreiteter Verelendung und politischer Rebellion. Dies sind die Bedingungen, die politischer Instabilität, Diktaturen und Extremismus die Tür öffnen.
Die Investmentmanager haben die Sichtweise der Fed noch nicht infrage gestellt. Angesichts der zunehmenden Belege dafür, dass sie falsch ist, dürfte es jedoch nur noch eine Frage von Wochen, möglicherweise Tagen sein, bis die Renditen von Staatsanleihen die Währungsentwertung widerspiegeln. Bei der Beurteilung der Lage denken Investmentmanager an den Anleihemärkten, geleitet von makroökonomischen Theorien, bei der Inflation tendenziell in Kategorien der Realrendite, also der nominalen Rückzahlungsrendite einer Anleihe, bereinigt um die offizielle Preisinflationsrate. Der Schock eines um 6,2 % steigenden Verbraucherpreisindex verändert die aktuelle Rendite der zehnjährigen US-Staatsanleihe von derzeit 1,6 % zu einer negativen Rendite von 4,6 %. Je mehr Fondsmanager diese Rechnung anstellen, desto größer die Gefahr für die Anleihekurse.
In der Regel mit zeitlicher Verzögerung beginnen ein Anstieg der Anleiherenditen und die Aussicht auf weitere Anstiege, die Bewertungen an den Aktienmärkten zu untergraben. Das ist wichtig für die Erreichung geldpolitischer Ziele, die seit geraumer Zeit, und gewiss seit der Lehman-Krise vor dreizehn Jahren, auf einen gesunden Aktienmarkt als Stütze des wirtschaftlichen Vertrauens setzen. Für die Fed, die Bank of England und die Bank of Japan war dies besonders wichtig und bildet die Begründung für die quantitative Lockerung.
Damit stehen wir am Rubikon: Wird angesichts des Kaufkraftverlusts einer Währung, der sich in einem höheren und weiter steigenden allgemeinen Preisniveau zeigt, eine oder mehrere der großen Zentralbanken eine unhaltbar gewordene Geldpolitik aufgeben und der weiteren Ausweitung der Geldmenge Einhalt gebieten?
Oder werden sie alle weiterhin gemeinsam versuchen, die Zinsen zu unterdrücken und die Ausweitung der Geldmenge durch verstärkte quantitative Lockerung zu beschleunigen, um die Finanzmärkte zu stützen und die Finanzierungskosten weiterer Staatsverschuldung einzudämmen?
Die erstgenannte Entscheidung auch nur einer einzigen Zentralbank würde alle antizyklischen Expansionsbemühungen der Zentralbanker beenden, mit denen sie die Märkte stützen und die Illusion aufrechterhalten, in ihren zugrunde liegenden Volkswirtschaften sei alles in Ordnung. Sie würde die Kontrolle der Zentralbanken über die Märkte beenden und es den Märkten ermöglichen, sich bei den Währungen und den Bedingungen für den inländischen und internationalen Handel wieder durchzusetzen. Sie würde die Staatsfinanzen dem Votum des Marktes aussetzen und sie so zeigen, wie sie sind. Die Preisgabe der Zinspolitik an den Markt würde die Krise auslösen, die Zentralbanken seit Jahrzehnten zu verhindern suchen.
Die letztgenannte Entscheidung wird erfordern, dass die Zentralbanken ihren Angriff auf die Märkte offen koordinieren, um diese zu zwingen, die fortgesetzte Dominanz staatlicher Währungen und der damit verbundenen Geldpolitik zu akzeptieren. Weitere Maßnahmen sind zu erwarten, etwa ein Währungsabkommen, das mit erweiterten Swap-Vereinbarungen die gegenseitige Stabilität sichern soll. Wir können politische Maßnahmen in anderen Bereichen erwarten, etwa Preisobergrenzen für Energie und für andere Güter, die als politisch sensibel gelten.
Dies alles sind Symptome eines letztendlichen Versagens des Staates. Wir haben sie im Lauf der Geschichte immer wieder erlebt. Die Entscheidung, sich der Realität der Lage zu stellen oder gemäß dem selbst gewählten Mandat des Staates weiterzumachen, ist eine Entscheidung darüber, ob uns die drohende Krise früher oder später heimsucht.
[i] Keynes, General Theory, Buch 1, Kapitel 3.1.
[ii] Siehe Central Bank Gold Reserves — an historical perspective von Timothy Green.
[iii] Yardeni Research, monatliche Bilanzen vom 8. Nov. Zusätzliche Zahlen zur BoE von der BoE.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln und sich nicht auf sie verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen; jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigene Gefahr.