
Die Bedeutung der russischen Ankündigung, eine neue goldgedeckte Handelswährung auf die Tagesordnung des BRICS-Treffens vom 22. bis 24. August in Johannesburg zu setzen, scheint von allen völlig übersehen worden zu sein; die Leitmedien haben nicht einmal darüber berichtet.
Das ist ein Fehler. China und Russland wissen: Wenn sie den Dollar aus ihrem Einflussbereich verdrängen wollen, müssen sie eine bessere Alternative vorlegen. Sie wissen auch, dass sie ihre Handelspartner zu einem schlagkräftigen Block zusammenführen müssen. Deshalb gibt es Pläne, die BRICS, die Shanghaier Organisation für Zusammenarbeit und die Eurasische Wirtschaftsunion zusammen mit den Staaten, die sich anschließen möchten, zu bündeln. Es entstünde eine Supergruppe, die den größten Teil Asiens (einschließlich des Nahen Ostens), Afrikas und Lateinamerikas umfasst.
Die Grundlagen für die neue Währung hat Sergei Glasjew gelegt, und sie sind deutlich weiter fortgeschritten, als allgemein angenommen wird.
Dieser Artikel erläutert, warum Russland und China nun bereit sind, Glasjews erweitertes Projekt vollumfänglich zu unterstützen. Für Russland ist es zudem inzwischen zwingend, den Dollar zu destabilisieren, und zwar als bewusste Eskalation des Finanzkriegs gegen Amerika und die NATO. Chinas Priorität besteht nicht mehr darin, seinen Exporthandel zu schützen, sondern sicherzustellen, dass seine afrikanischen und lateinamerikanischen Lieferanten nicht durch höhere Dollar-Zinsen destabilisiert werden.
Einleitung
„Die Einführung einer goldgedeckten Währung durch die BRICS, die von 41 Ländern mit großen und einflussreichen Volkswirtschaften unterstützt wird, wird den Dollar und den Euro schwächen und Ländern wie dem Iran zugutekommen, während Iraner, die Gold besitzen, einen Vermögenszuwachs erfahren werden“, fügte Mussawi hinzu [der Leiter der Abteilung Südasien im iranischen Außenministerium]. Die russische Regierung hatte einen Tag zuvor bestätigt, dass Brasilien, Russland, Indien, China und Südafrika eine neue, durch Gold gedeckte Handelswährung einführen würden.
Iranische Nachrichtenagentur MEHR[i]
Das obige Zitat fasst zusammen, warum eine neue goldgedeckte Währung gewünscht wird: Sie untergräbt Fiat-Währungen, die den Ölproduzenten keine Freunde waren, und kommt Privatpersonen zugute, die Gold besitzen, was sie in der Bevölkerung beliebt macht. RT, der von der russischen Regierung finanzierte englischsprachige Sender, hatte am vergangenen Freitag die Absicht bestätigt, eine neue goldgedeckte Währung für die BRICS-Mitglieder einzuführen. Die Ankündigung wurde von den Leitmedien völlig übersehen, teils weil RT und andere russische Nachrichtenquellen in vielen Ländern Europas, darunter im Vereinigten Königreich, zensiert werden, und weil Nachrichten aus Russland ohnehin angezweifelt werden.
Die Reaktionen derjenigen, die sie wahrgenommen haben, reichen, selbst unter Goldanhängern, von der Meinung, weder China noch Russland könnten eine goldgedeckte Währung durchsetzen, bis hin zu der Ansicht, Planung und Umsetzung würden Jahre dauern und seien daher für die heutigen Märkte unerheblich. Es gibt jedoch gute Gründe anzunehmen, dass sich diese Selbstgefälligkeit als falsch erweisen wird und dass sich die Ereignisse voraussichtlich deutlich schneller entwickeln als erwartet.
Das Problem für die Kapitalmärkte besteht darin, dass sie von Keynesianern beherrscht werden, die automatisch darauf programmiert sind, Gold für schlecht und Fiat-Geld für gut zu halten. Als Börsenmakler in London erinnere ich mich, dass es eine ähnlich große Verwirrung über die Folgen gab, als Präsident Nixon das Abkommen von Bretton Woods aussetzte. Und nun, 52 Jahre nachdem die Welt auf einen Fiat-Dollar-Standard gestellt wurde, hat die Mehrheit der Welt genug von der Dollar-Hegemonie, hat Sicherheit in der Zahl gefunden und kehrt zu einem Goldstandard zurück. Wie alles Leben ist schließlich auch die reine Fiat-Ära vergänglich, bestimmt durch ihre Geburt und ihren Tod. Die Makroökonomie wird neu geschrieben werden müssen.
Die Abkehr vom Fiat-Geld entwickelt sich bereits seit geraumer Zeit, wobei die De-Dollarisierung das erklärte Endziel der asiatischen Hegemonialmächte ist. Wer die Entwicklungen an den Märkten für Gold-Edelmetall in den letzten Jahrzehnten verfolgt hat, hat die Verlagerung von Edelmetall von West nach Ost sowie den Anstieg der Goldminenproduktion in China und neuerdings in Russland bemerkt. Zentralbanken, überwiegend in Asien, haben Edelmetallreserven in Rekordmengen aufgebaut und deklarierte wie nicht deklarierte Staatsbestände aufgestockt. Letztlich kann diese Aktivität nur dem Zweck dienen, mit Gold die Währungswerte abzusichern, während der Dollar untergeht oder abgeschafft wird.
Eine plötzliche Wendung trat ein, als die westliche Allianz nach dem russischen Angriff auf die Ukraine Sanktionen gegen Russland verhängte. Sie setzten eine Kette von Handlungen in Gang, die Asien und viele seiner Lieferländer in einer Rebellion gegen die amerikanische Hegemonie vereint hat, angefacht von Putin und angeführt von Saudi-Arabien und dem Golf-Kooperationsrat. Und seit sich die westliche Allianz von fossilen Brennstoffen abgewandt hat, haben sich die kostengünstigen Produzenten in ganz Asien zusammengeschlossen; sie stehen für knapp die Hälfte der weltweiten Ölförderung und ein Drittel des Erdgases. Als Kartell ist die OPEC nur noch ein Anhängsel der asiatischen Mega-Energieproduzenten.
Das neue Kartell wird von Präsident Putin dominiert, der einen Abschluss der Universität Leningrad in Energiewirtschaft besitzt und somit bestens qualifiziert ist, die Rolle des Energie-Zirkusdirektors zu übernehmen. Er hat nicht nur ein Verständnis für die Bedeutung der Kontrolle über die weltweite Energieversorgung gezeigt, sondern auch ein klares Verständnis für die Bedeutung von Währungsgold.
Seit den Sanktionen des westlichen Bündnisses sind die Signale aus Moskau eindeutig: Sergei Glasjew, Putins Ansprechpartner für makroökonomische Politik, schwenkt seither offen die Goldfahne. Als Vorstandsmitglied der Eurasischen Wirtschaftskommission (EAWU) seit 2019 wurde er von Putin beauftragt, eine Handelswährung für die EAWU zu entwerfen. Die erste Mitteilung über eine Nachrichtenagentur in Bischkek Anfang März 2022 besagte, dass sie auf den Währungen der Mitgliedstaaten und einem Korb nicht näher bestimmter Rohstoffe basieren solle. Laut Glasjew bestand sein Auftrag darin, ein eurasisches Währungs- und Finanzsystem unter Ausschluss fremder Währungen, insbesondere des Dollars und des Euros, zu schaffen.
Beabsichtigt war zudem, die Devisenkontrollen für grenzüberschreitende Zahlungen innerhalb der eurasischen Mitgliedschaft aufzuheben und den Dollar als gemeinsames Abwicklungsmittel zwischen ihnen zu ersetzen. Eine Woche später kam ich in einem Artikel für Goldmoney[ii] zu dem Schluss, dass die neue Währung in der beschriebenen Form nicht funktionieren würde und die einzig logische Lösung darin bestünde, den Vorschlag des Währungskorbs fallen zu lassen und allein eine Golddeckung zu verwenden, die die Rohstoffe repräsentiert. So könnten sich andere Staaten der Shanghaier Organisation für Zusammenarbeit (SOZ) leicht anschließen, was von Anfang an das eigentliche Ziel war.
Im Juli 2022 stand Glasjew hinter dem Vorhaben, die Moskauer Goldbörse zu stärken; offiziell hieß es, russische Produzenten benötigten nach ihrem Ausschluss vom Londoner Markt einen leistungsfähigeren heimischen Markt. Doch da dies in Zusammenarbeit mit der Shanghai Gold Exchange geschah, war es ein wichtiges Signal dafür, wie sich Glasjews geldpolitisches Denken entwickelte. Bestätigt wurde dies am 27. Dezember vergangenen Jahres, als er für Wedomosti, eine Moskauer Wirtschaftszeitung, einen Artikel schrieb, in dem er erläuterte, warum der Rubel zu einem Goldstandard zurückkehren müsse. Dieser Artikel wurde gemeinsam mit seinem Stellvertreter im EAWU-Ausschuss verfasst, der die neue Handelswährung entwirft, und war ein kaum verhüllter Hinweis auf die Auffassung des Ausschusses.
Man musste also nicht besonders scharfsinnig sein, um die Spur der Hinweise zu erkennen, die uns gegeben wurden. Wir konnten mit gutem Grund annehmen, dass Gold wahrscheinlich von Anfang an als Anker dieser neuen Währung vorgesehen war, dass aber einige politische Hürden genommen werden mussten, um die EAWU-Mitgliedstaaten davon zu überzeugen, dass es die Lösung sei.
Die Unmöglichkeit, eine neue Handelswährung auf etwas anderem als Gold zu gründen, war erwiesen. Nun stellt sich heraus, dass dieses Projekt mit ziemlicher Sicherheit ein Trojanisches Pferd für etwas weitaus Größeres ist. Es war offensichtlich, dass sich andere Mitglieder der Shanghaier Organisation für Zusammenarbeit anschließen können sollten, und nun zeigt sich, dass die Einladung auch auf Mitglieder des BRICS-Clubs ausgeweitet wird. Doch das ist nicht alles. Die gesamte Mitgliedschaft der SOZ, ihre Dialogpartner und assoziierten Mitglieder werden an der BRICS-Konferenz in Johannesburg vom 22. bis 24. August teilnehmen. Ich gehe davon aus, dass die ursprüngliche Liste von 36 Nationen, die nach den jüngsten Berichten auf 41 angewachsen ist, auch jene EAWU-Mitglieder umfasst, die nicht auf der ursprünglichen Liste standen; zum Zeitpunkt der Abfassung steht eine Bestätigung noch aus.
Vor diesem Hintergrund ist das BRICS-Währungsprojekt kein Neustart und nichts, was für eine ferne Zukunft geplant wird. Die Vorarbeiten hat Glasjew bereits geleistet, und die Struktur kann rasch aufgebaut werden, sobald der erforderliche Beschluss gefasst ist. Es ist sogar möglich, dass die notwendigen Institutionen bereits bestehen und nur darauf warten, eingesetzt zu werden.
Es sieht zudem zunehmend danach aus, dass auf der Tagesordnung in Johannesburg ein weiterer Vorschlag stehen wird: den Zusammenschluss von SOZ, EAWU und BRICS zu einem übergroßen Handelsblock. Gemessen sowohl an der gemeinsamen Bevölkerung als auch am BIP auf Basis der Kaufkraftparität liegt er bereits über der Hälfte der Welt und stellt das westliche Bündnis, das sich vor Amerika verbeugt, in den Schatten.
Das US-Finanzministerium dürfte von den BRIC-Vorschlägen mit ziemlicher Sicherheit gewusst haben, als die Tagesordnung erstmals verbreitet wurde, was wahrscheinlich erklärt, warum Finanzministerin Janet Yellen kurzfristig nach Peking reiste. Aus Sicht ihres Ministeriums würde die Finanzierung des Haushaltsdefizits beeinträchtigt, wenn der Vorschlag für die neue Währung angenommen würde, ganz zu schweigen von der Bedrohung für die Vormachtstellung des Dollars. Ihr wichtigster Trumpf war die Drohung mit härteren Sanktionen gegen chinesische Exporte, nicht nur nach Amerika, sondern auch zu dessen Verbündeten; ob dies tatsächlich in diesen Worten besprochen wurde, wissen wir jedoch nicht.
Die chinesische Sichtweise
Zu lange und zu oft ist China von den Amerikanern in Bezug auf den Marktzugang bedroht worden. Wir können sicher sein, dass die Chinesen im Vorfeld des BRICS-Währungsvorschlags durchgespielt haben, dass diese mögliche Drohung wahr gemacht wird, und ihre eigenen Schlüsse über die wirtschaftlichen Folgen gezogen haben. Die Erfahrungen Russlands, die die sanktionierenden Länder erheblich stärker schädigten als die sanktionierten, dürften in diese Berechnungen eingeflossen sein. Man vermutet, dass Yellens Reise, abgesehen von dem Signal an Chinesen und Russen, dass in Washington die Besorgnis wächst, wenig bewirkt haben dürfte. Ein wichtiger Faktor für die chinesische Haltung ist zudem die Erfahrung mit den Versuchen der USA, Hongkong zu destabilisieren, was dazu führte, dass es direkt unter die Kontrolle Pekings gestellt wurde. Es ist daher wichtig, Chinas Analyse der Ziele und Methoden Amerikas zu verstehen, um seine eigene Position zu bestimmen.
Im April 2015 hielt Qiao Liang, der für die Nachrichtendienststrategie zuständige Generalmajor der Volksbefreiungsarmee, eine Rede bei einem Buchstudienforum des Zentralkomitees der Kommunistischen Partei Chinas.[iii] Qiao begann mit der Feststellung des Offensichtlichen: dass die USA den Dollar als globale Währung durchsetzen, um ihre Hegemonie über die Welt zu sichern. Und er kam zu dem Schluss, dass die USA alles versuchen würden, einschließlich Krieg, um die Dominanz des Dollars im Welthandel zu erhalten. Was er dann jedoch weiter ausführte, ist für die aktuelle Lage von höchster Relevanz. Er beschrieb das Vorgehen der USA im Hinblick auf die Staatsschulden anderer Länder.
Qiao legte dar, dass sowohl die Lateinamerika-Krise von 1978 bis 1982 als auch die Asien-Krise von 1996 bis 1998 von Amerika herbeigeführt worden seien. Durch die Senkung der Dollar-Zinsen unter ihr natürliches Niveau hätten die USA den Dollar geschwächt und in den ins Visier genommenen Ländern einen durch Dollar-Kredite finanzierten Investitionsboom angeregt. Anschließend hätten sie die Zinsen erhöht und den Dollar gestärkt, um eine Finanzkrise auszulösen. Diese Ereignisse haben tatsächlich stattgefunden, wurden aber möglicherweise ebenso sehr vom Zyklus der Bankkredite wie von der Außenpolitik getrieben.
Die Relevanz von Qiaos Analyse besteht darin, dass heute dieselben Bedingungen offenbar nicht gegen China gerichtet sind, das keine Dollar-Kredite aufnimmt, sondern gegen die in Dollar verschuldeten Länder weltweit, mit denen China Handel treibt – die BRICS-Staaten. Im Licht von Qiaos Analyse muss es China so erscheinen, als bestehe Amerikas beharrliche Strategie darin, die Zinsen auch nach der Bezwingung des Inflationsdrachens weiter anzuheben, und als wolle die USA durch den Bankrott dieser Länder diejenigen Staaten, die dem BRICS-Bündnis beitreten möchten, wieder unter ihre Kontrolle bringen.
Unter dieser Voraussetzung wird China die Folgen für seinen Exporthandel gegen die wahrscheinlichen Sanktionen abgewogen haben, die Amerika und seine Verbündeten androhen könnten, und zu dem Schluss gekommen sein, dass die eigentliche Bedrohung den aufstrebenden Volkswirtschaften in Afrika, Lateinamerika und anderswo gilt, die erhebliche chinesische Investitionen erhalten haben. In finanzieller Hinsicht ist es daher zwingend, dieser Bedrohung mit einem Präventivschlag gegen den Dollar zu begegnen, was sich nur erreichen lässt, indem die Schwäche des Dollars als Fiat-Währung offengelegt wird. Zumindest seit der Lehman-Krise verfügen China und in jüngerer Zeit auch Russland über die Macht, dies zu tun.
Darüber hinaus wird die in Shanghai ansässige Neue Entwicklungsbank in der Lage sein, Kredite entweder in Yuan oder in der neuen BRICS-Währung zu niedrigeren Zinsen bereitzustellen, um die unbestreitbaren Belastungen auszugleichen, denen BRICS-Mitglieder infolge steigender US-Zinsen ausgesetzt sind. China ist somit bestens darauf vorbereitet, dem entgegenzutreten, was General Qiao Liang als die amerikanische Strategie des „Aberntens“ von Vermögenswerten in fremden Ländern beschrieben hat.
Wichtig ist, zu verstehen, was China glaubt und was es antreibt, nicht, ob Qiao recht oder unrecht hat. Da seine Sichtweise in der chinesischen Regierung jedoch fest verankert ist, ist China bereit, gemeinsam mit Russland einen Angriff auf Amerikas Fiat-Währung zu führen, indem es für den Handel und letztlich auch für die eigenen Währungen zu einem Goldstandard zurückkehrt.
Die russische Sicht
Es sollte klar sein, dass die aktuellen Pläne für eine Handelswährung aus Russland stammen und nicht aus China. Tatsächlich dürfte China bislang zurückhaltend gewesen sein, die Währungen des westlichen Bündnisses zu destabilisieren, und zwar wegen seiner Exportinteressen. Doch nicht nur hat sich das Verhältnis zu Amerika wegen Taiwan verschlechtert, nicht nur ist (aus chinesischer Sicht) klar, dass Amerika plant, die BRICS-Mitglieder und alle, die sich von der Hegemonie des Dollars lösen wollen, durch Zinserhöhungen in den Bankrott zu treiben, sondern es ist inzwischen auch klar, dass weder Russland noch Amerika in der Ukraine-Frage nachgeben können. Wenn China und Russland nicht gemeinsam die Initiative ergreifen, wird sich Russland folglich in Kürze direkt im Krieg mit Amerika und seinen NATO-Verbündeten befinden, und China wird mit großer Wahrscheinlichkeit wegen Taiwan in den Konflikt hineingezogen werden. Ein dritter Weltkrieg muss verhindert werden.
Es ist offensichtlich, dass die NATO unter der Fuchtel der USA entschlossen ist, Russland zu besiegen, Putin zu entmachten und die Kontrolle über dessen enorme Rohstoffvorkommen zu erlangen. Der in der Ukraine geführte Stellvertreterkrieg scheint zu scheitern, da Selenskyjs Sommeroffensive zum Stillstand gekommen ist. Und nach dem Wagner-Debakel befindet sich Russland nun in einer starken Position für einen Gegenangriff. Dies hat dazu geführt, dass Präsident Biden bereit ist, den Ukrainern Streumunition zu liefern, was die Dringlichkeit einer russischen Gegenoffensive erhöht.
Da die Sommeroffensive der Ukraine scheitert, verlagert sich zudem das operative Schauplatzkonzept der NATO nach Polen und ins Baltikum (Biden war diese Woche für einen NATO-Gipfel in Vilnius), wobei insbesondere Polen durch die NATO zunehmend zu einem Vasallenstaat der USA wird. Der Aufbau von Militärpersonal und Raketen in Polen wird in den kommenden Wochen immer deutlicher sichtbar werden und wird in Moskau bereits erwartet. Wir warten auf Putins Reaktion, doch es ist unwahrscheinlich, dass er einfach untätig zusieht, wie die NATO ihre Streitkräfte in Polen und im Baltikum aufbaut.
Ein Kompromiss kommt nicht in Frage, denn für Putin ist klar, dass die USA nicht nachgeben können. Man stelle sich die Folgen für Biden vor, der seine Präsidentschaft mit dem Abzug aus Afghanistan begann und sie nun mit einem Rückzug aus Osteuropa beenden würde. Zudem bestimmen die Neokonservativen fest die Politik; sie sind entschlossen, Putin zu besiegen, russisches Territorium ihrer Einflusssphäre hinzuzufügen und China zu isolieren.
Putins Friedensbedingungen wären für die USA inakzeptabel, da er darauf besteht, Russlands Grenzen zu schützen, was bedeutet, dass alle Raketen und amerikanischen Stützpunkte aus Ost- und Mitteleuropa abgezogen werden müssten. Für Moskau wirft dies die Frage auf, ob Russland seine gegenwärtige Position einfach sichern oder die Ukraine einnehmen sollte, um sie dann als Pufferstaat einzurichten. Ein russischer Angriff dürfte die Preise für Energie, Getreide und Düngemittel in die Höhe treiben, die Preisinflation in den Ländern des westlichen Bündnisses verschärfen und Uneinigkeit mit den USA und Großbritannien hervorrufen, zugunsten der Finanzen Russlands, die unter Druck geraten. Außerdem würde ein erfolgreicher Angriff auf die Glaubwürdigkeit ihrer Währungen die militärische Handlungsfähigkeit des Bündnisses untergraben, weshalb auch der Dollar finanziell angegriffen werden sollte.
Niemand kann sicher sagen, ob die Zerstörung des Dollars einen Atomkrieg abwenden würde, aber es besteht kaum Zweifel, dass die Ereignisse in diese Richtung treiben, solange die USA ihre Aggression finanzieren können. Aus Putins Sicht muss die Schwächung des Dollars jetzt Priorität haben, möglicherweise in Verbindung mit der Einnahme Kiews, nachdem Selenskyjs Sommervorstoß gescheitert ist.
Ein Vorteil eines Finanzkriegs besteht darin, dass er nicht erklärt werden muss; daher gibt es keinen offiziellen Sieger und keine Notwendigkeit für eine Versöhnung nach dem Krieg.
Gestaltung einer goldgedeckten Handelswährung
Eine neue Handelswährung hat den Vorteil, dass sie niemals zur Finanzierung staatlicher Defizite verwendet werden wird. Da ihre Rolle auf die grenzüberschreitende Abwicklung des Handels und den Handel mit physischen Rohstoffen beschränkt ist, muss sie institutionell akzeptabel sein, aber nicht das Vertrauen der Öffentlichkeit gewinnen. Ein Großteil der Kredite wird sich von selbst auflösen. Sie tritt zu den nationalen Währungen hinzu und überlässt es den einzelnen Staaten, ihre eigene Währungspolitik zu steuern, weshalb eine solche Währung breite Unterstützung finden kann. Sie soll nicht als Medium für Kapitalanlagen dienen.
Da die Grundlagen offenbar bereits von Sergei Glasjew geschaffen wurden, könnte sie einsatzbereit sein, sobald sie im August genehmigt wird. Neben einem strengen und einfachen Regelwerk braucht es nur zwei Dinge: die Errichtung einer ausgebenden Stelle und physisches Gold. Das Erste lässt sich im Handumdrehen erledigen, sofern es nicht bereits geschehen ist, und das Gold wird aus den Reserven der teilnehmenden Zentralbanken zugeteilt. Dies ist mit ziemlicher Sicherheit der Grund, weshalb die Zentralbanken vieler der mutmaßlichen BRICS-Mitglieder ihren Reserven Edelmetall hinzugefügt haben. Sie müssen den Akteuren im westlichen Finanzestablishment, die in Unkenntnis dieses Ausgangs Papiergold handeln, äußerst dankbar sein.
Die folgende Aufzählung ist eine kurze Skizze, wie sich eine neue, auf Gold basierende Handelswährung rasch einführen lässt, um den Fiat-Dollar bei allen Transaktionen zwischen den Mitgliedstaaten zu ersetzen; sie wurde gegenüber einem früheren Goldmoney-Artikel zu diesem Thema aktualisiert.[iv] Es wird interessant sein zu sehen, wie sich ihre Elemente mit Glasjews Vorschlag vergleichen lassen.
Sie ist so konzipiert, dass sie für alle Beteiligten politisch akzeptabel ist, und zugleich als praktische Langzeitlösung, um die Ambitionen der russisch-chinesischen Achse für eine asiatische industrielle Revolution zu fördern, die Afrika und Lateinamerika einschließt und frei von Einmischung durch die USA und ihre Verbündeten ist. Die wesentlichen Elemente sind folgende:
- Die Ankündigung der Gründung einer neuen emittierenden Zentralbank (NICB, nicht zu verwechseln mit der bestehenden New Central Bank in Shanghai, deren einziger Zweck die Finanzierung von Investitionen in den BRICS-Mitgliedstaaten ist) sowie einer neuen goldgedeckten Währung nach den nachstehenden Grundzügen ist der erste Schritt.
- Die NICB wird mit der alleinigen Aufgabe gegründet, eine neue digitale Währung auszugeben, die durch physisches Gold gedeckt ist. Sie soll als vollständig vertrauenswürdiger Goldersatz konzipiert werden, unabhängig vom Wert bestehender Papierwährungen.
- Die neue Währung ist ausschließlich zwischen der NICB und den teilnehmenden Zentralbanken gegen Gold einlösbar. Diese können ihre NICB-Währungsreserven außerdem jederzeit aufstocken, indem sie der NICB zusätzliches Gold übergeben.
- Teilnahmeberechtigt bei der NICB sind die Zentralbanken der teilnehmenden Staaten, im Wesentlichen beschränkt auf Mitgliedstaaten, assoziierte Staaten und Dialogpartner der EAWU, der SOZ und der BRICS sowie zusätzlich auf Staaten, die die Mitgliedschaft in einer dieser Organisationen beantragt haben und auf einer genehmigten Liste stehen.
- Die Währung der NICB wird an zugelassene nationale Zentralbanken ausgegeben, sofern diese eine Golddeckung von mindestens 40 % bereitstellen. Beispielsweise sichert eine Währung, die einer Million Gramm Gold entspricht, eine Zuteilung von 2.500.000 in Gramm Gold denominierten Währungseinheiten. Das Gold muss nicht an einen zentralen Lagerort geliefert werden, sondern kann aus den Goldreserven einer Zentralbank zweckgebunden reserviert werden[v], vorausgesetzt, es wird sicher in Tresoren gelagert, die auf einer von der NICB genehmigten Liste stehen. Diese Liste dürfte Gold ausschließen, das bei Zentralbanken des westlichen Bündnisses lagert, und das Gold darf weder verleast noch getauscht werden.
- Eine teilnehmende Zentralbank verbucht die ihr zugeteilten neuen Währungseinheiten als Vermögenswert in ihrer Bilanz, ausgeglichen durch einen entsprechenden Anstieg der Verbindlichkeiten in Form von Eigenkapital. Die Bilanz einer teilnehmenden Zentralbank wird dadurch gestärkt.
- Eine teilnehmende Zentralbank kann Kredite vergeben und Einlagen hereinnehmen, die an den Wert der neuen Währung gekoppelt sind, und zwar gegenüber den und von den Geschäftsbanken in ihrem nationalen Netzwerk. Dabei ist zu beachten, dass die neue Währung ausschließlich den teilnehmenden Zentralbanken zur Verfügung steht, die darauf ihre eigenen Kreditgeschäfte mit Geschäftsbanken stützen können.
- Geschäftsbanken, die in den Mitgliedstaaten und anderswo tätig sind, können frei Kredite in der neuen Währung der NICB schaffen und damit handeln. Sie haben keine Kreditbeziehung zur NICB, wohl aber die für sie zuständige Zentralbank.
- Geschäftsbanken, deren Zentralbank keinen Zugang zur NICB-Währung hat, können über die Großhandelskreditmärkte abwickeln und sind jederzeit frei, physisches Gold an den Märkten zu erwerben, falls sie in der neuen Währung geschaffene Kredite mit Gold selbst decken möchten.
- Sämtliche Steuern und Beschränkungen für den Goldbesitz müssen von den teilnehmenden Staaten vollständig aufgehoben werden, in Anerkennung des historischen und rechtlichen Status von Gold als Geld.
- Es wird ein effizientes zentrales Clearingsystem für Geschäftsbanken eingerichtet, die Kredite auf Basis der neuen Währung vergeben.
- Die asiatischen Rohstoffbörsen in den erweiterten BRICS werden alle Produkte sowohl in der neuen NICB-Währung als auch in Dollar auszeichnen. Importe und Exporte innerhalb der BRIC-Staaten werden entsprechend bepreist. Dadurch wird sichergestellt, dass die physischen Märkte und ihre Derivate gegen einen Zusammenbruch der Papierwährungen abgeschirmt sind, eine wahrscheinliche Folge der Rückkehr des Goldes zu seinem wahren monetären Status.
Zweck der neuen Währung ist es, die Grundlage für Handelsfinanzierungen und andere grenzüberschreitende Finanzabwicklungen auf solider Geldbasis zu schaffen. Die darauf beruhende Kreditausweitung wird strikt im Einklang mit der Wirtschaftstätigkeit wachsen und daher nicht inflationär sein und ihre Kaufkraft nicht untergraben. Letzte Woche habe ich in einem Artikel für Goldmoney erläutert, warum das Kreditvolumen der Geschäftsbanken auf nicht inflationäre Weise wächst, wenn es überzeugend an Gold gebunden ist und die Verzerrungen durch den Kreditzyklus beseitigt sind. Das ist der Schlüssel zum Verständnis, warum eine nach diesen Grundsätzen aufgebaute neue Handelswährung Bestand haben wird.[vi]
Sie dürfte außerdem dazu führen, dass die teilnehmenden Staaten der Stabilität ihrer eigenen Währungen größere Bedeutung beimessen, und bietet zugleich einen sicheren Hafen vor den Folgen, die ihre Einführung für den Dollar hätte. Sobald die neue Währung etabliert ist, wird es im Interesse Russlands liegen, den Rubel wieder an einen eigenen Goldstandard zu binden, und China könnte mit dem Renminbi folgen.
Alle empirischen Erkenntnisse zeigen: Wird Gold zum Maßstab, an dem Kredit bewertet wird, ist der Wert des Kredits an den des Goldes gebunden und hängt nicht von der Stabilität der Kreditmenge ab. Wer als Goldersatz fungiert, verleiht Handel und Investitionen Preissicherheit und führt zu stabilen, niedrigen Zinsen. Damit schafft er die notwendigen Voraussetzungen, um die wirtschaftliche Entwicklung in Schwellenländern zu maximieren.
Nach den oben beschriebenen Grundsätzen aufgebaut, sollte sie einfach und rasch zu errichten sein. Sie muss vor Angriffen von Mitgliedern des westlichen Bündnisses geschützt sein, die versuchen, ihre eigenen Fiat-Währungssysteme zu bewahren. Und die 40-prozentige Golddeckung entspricht der grundlegenden Anforderung an einen Metallwährungsstandard, die Sir Isaac Newton als Master of the Royal Mint formulierte.
Für die teilnehmenden Zentralbanken würde der Austausch des Goldes in ihren Reserven gegen Zuteilungen der neuen Währung eine erhebliche Erhöhung ihres bilanziellen Eigenkapitals bedeuten. Mit wachsendem Vertrauen in das Vorhaben ließe sich argumentieren, dass die teilnehmenden Zentralbanken nur minimale Goldreserven behalten müssen und den Rest gegen die neue Währung tauschen können. So besitzt die Reserve Bank of India offiziell 787,4 Tonnen Gold. Umgerechnet in die neue Goldwährung steigt ihr Reservewert auf ein Äquivalent von 1.968,5 Tonnen, das ihrem Eigenkapital hinzugerechnet wird.
Die Auswirkungen auf Gold
Im Laufe der Geschichte war Geld stets Gold, und alles andere war Kredit. Wenn man den Kredit vom Gold löst, hat das Folgen. Die Preisbildung für Waren und Dienstleistungen in Kredit weicht von der Preisbildung in Gold ab. So einfach ist es tatsächlich.
Man nimmt weithin an, dass Preisschwankungen nichts mit dem Tauschmittel zu tun haben, und bei einzelnen Transaktionen teilen Käufer und Verkäufer diese Sicht gewiss. Doch über die Zeit trifft es nicht zu, dass Preisschwankungen ausschließlich auf Veränderungen im Verhältnis von Nachfrage und Angebot bei Rohstoffen und anderen Vorleistungen der Produktion beruhen, wenn man bedenkt, dass die offizielle Politik beim Dollar und anderen großen Währungen einen Kaufkraftverlust von 2 % anstrebt. Tatsächlich war der Verlust an Kaufkraft seit dem Ende von Bretton Woods, gemessen in echtem Geld, nämlich Gold, deutlich höher als das jährliche Ziel von 2 %. Die folgende Grafik stellt dies unmittelbar im Vergleich von Gold und Fiat-Geld dar.
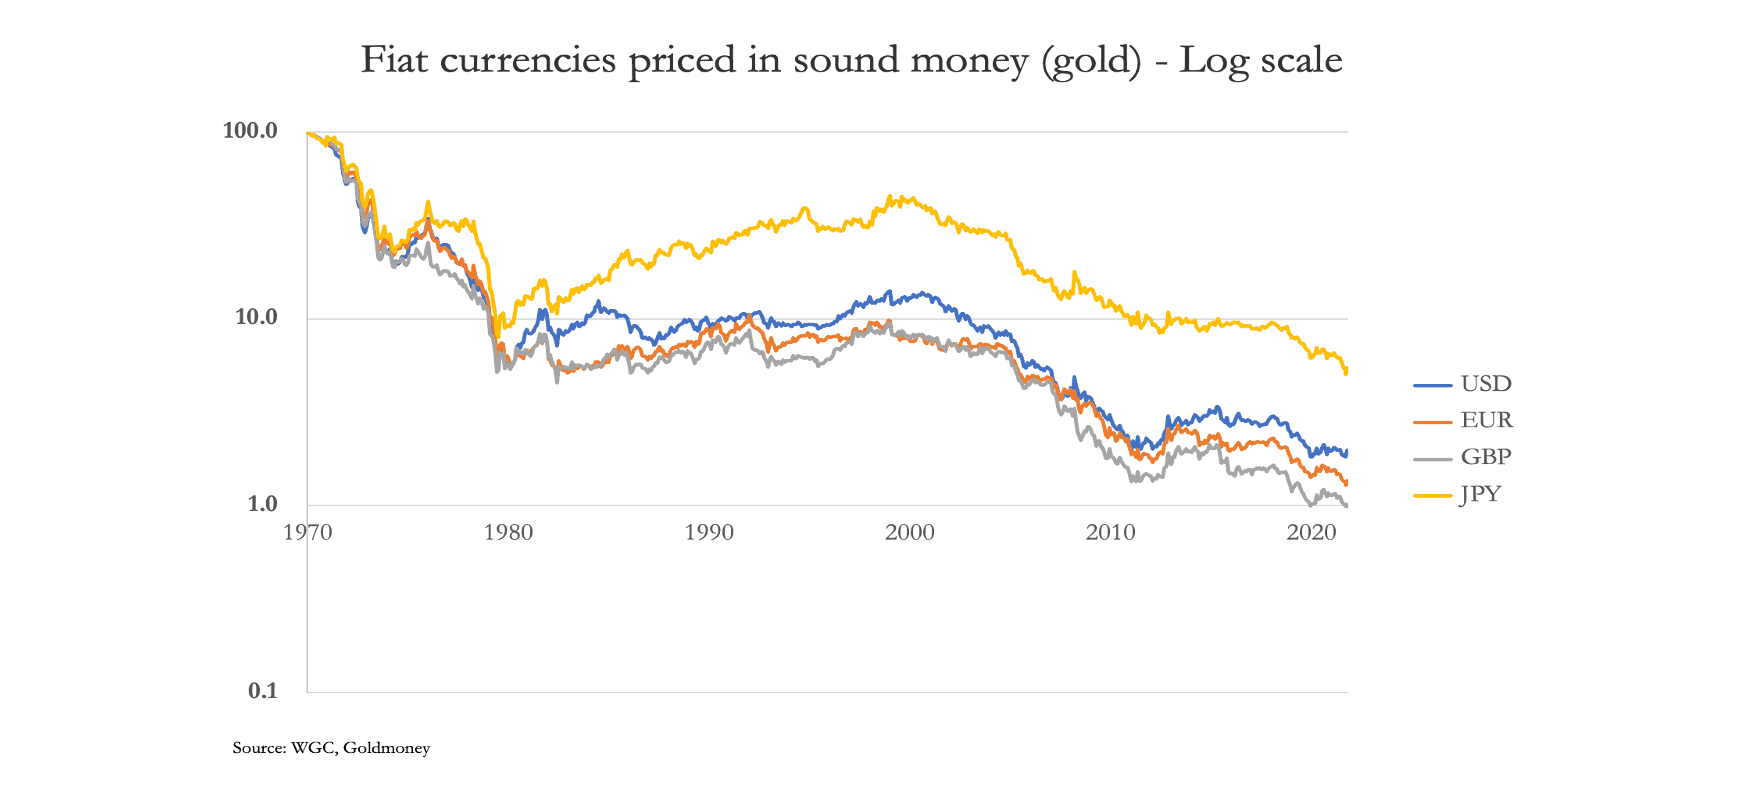
Seit der Aussetzung von Bretton Woods hat der Dollar gegenüber Gold 98 % seines Wertes verloren. Die anderen großen Fiat-Währungen haben ihre Nutzer und Sparer in ähnlicher Weise verarmen lassen, und erst jetzt zeichnet sich der letzte Akt ihrer Zerstörung ab, bedingt durch die Einführung einer neuen, goldgedeckten BRICS-Währung.
Über das Medium Gold werden die teilnehmenden Zentralbanken ihre Dollarreserven gegen die neue NICB-Währung tauschen. Diese Abkehr einer großen Zahl von Zentralbanken vom Dollar wird ihn sofort weiter entwerten, gefolgt von ausländischen nichtstaatlichen Akteuren, die ihr Engagement verringern wollen. Zunächst wird dies als Flucht aus dem Dollar ins Gold erscheinen, ähnlich wie nach der Aussetzung von Bretton Woods am 15. August 1971. Der Markt war damals ebenso ratlos, wie er es heute zu sein scheint: Das Londoner Morgenfixing lag am Montag, dem 17. August, bei 43 US-Dollar und damit leicht unter dem der Vorwoche. Erst am 19. November überstieg das Morgenfixing erstmals wieder 43 US-Dollar. Es dauerte volle zwei Monate, bis die Folgen erkannt wurden. Als es dann so weit war, stieg der Preis am 27. Dezember 1974 auf 197,50 US-Dollar.
Die Lehre für uns in dieser keynesianischen Welt lautet: Zwei Monate unveränderter Preise nach der Aussetzung von Bretton Woods belegen, dass Gold an den Finanzmärkten schlecht verstanden wurde und es heute noch immer wird. Die Derivatemärkte, insbesondere der Londoner Terminmarkt und die Comex-Futures, haben in den letzten vierzig Jahren aus dem Blick verloren, dass Gold Geld ist, und es stattdessen als Handelsobjekt betrachtet, das mit irrationalen Ängsten vor der Instabilität des modernen Währungssystems spielt. Doch mit der Rückkehr des Goldes als Anker für Kreditwerte bei den asiatischen Hegemonialmächten und ihrem Einflussbereich werden diese Ängste plötzlich rational.
Die weiterreichenden Folgen eines Goldstandards für eine BRICS-Währung
Wir können davon ausgehen, dass die asiatischen Großmächte die Folgen goldgedeckter asiatischer Handelsabwicklungen sorgfältig bedacht haben, insbesondere die Russen, die den Dollar als Waffe zu spüren bekamen.
Neben der Stabilisierung der Exportwerte bietet die Wiedereinführung von Gold in die Währungssysteme weitere Vorteile. Ein offensichtlicher Vorteil ist die Stabilität der Zinsen auf niedrigerem Niveau. Derzeit liegt der Leitzins der Bank von Russland bei 7,5 %, und die Preisinflation ist auf 2,3 % (April) zurückgegangen. Die Rendite der zehnjährigen russischen OFZ-Anleihe beträgt noch immer 11,3 %. Wird der Rubel zu einem glaubwürdigen Goldersatz, ist zu erwarten, dass Preisinflation, Zinsen und Anleiherenditen sinken und sich auf einem Niveau halten, das die langfristige Stabilität des Goldes widerspiegelt, insbesondere in normaleren Zeiten, in denen die russische Regierung ansehnliche Haushaltsüberschüsse erwirtschaftet. Und sofern die Kreditausweitung der russischen Geschäftsbanken nicht zyklisch übermäßig ausfällt, gibt es keinen Grund, nicht davon auszugehen, dass die finanzielle Stabilität der Währung und der russischen Wirtschaft langfristig anhielte. In Verbindung mit niedrigen Steuern (Russlands Einkommensteuer beträgt pauschal 13 %) dürfte diese Stabilität echten wirtschaftlichen Fortschritt und den Aufbau privaten Vermögens für das russische Volk fördern. Es wäre ein weit besseres Ergebnis als die gegenwärtige Lage, und es würde Putins Vermächtnis sichern.
Eine Hinwendung der asiatischen Hegemonialmächte zu einer Golddeckung ihrer Währungen dürfte jedoch die Kaufkraft der westlichen Fiat-Währungen untergraben. Internationales Kapital wird flüchtige Fiat-Währungen zugunsten realer Werte in Rohstoffen aufgeben, wobei Staaten ihre Vorräte an Energie, Metallen und anderen Rohstoffen wieder aufbauen, statt Fiat-Papier anzuhäufen. Edelmetalle, insbesondere Gold, werden gefragt sein, und ihr Preis dürfte den Niedergang der Fiat-Währungen widerspiegeln.
Die Folgen für die Großhandels- und Verbraucherpreise in den westlichen Staaten würden rasch offensichtlich, und die Zentralbanken müssten ihre Erwartungen für die Preisinflation deutlich nach oben korrigieren. Es ist zu erwarten, dass die Anleiherenditen weiter steigen und damit alle Finanz- und Immobilienwerte untergraben. Wenn sich dieser negative Ausblick verfestigt, dürften Fiat-Währungen, gemessen in Gold, einen erheblichen relativen Wertverlust erleiden.
Die Folgen einer Golddeckung von Währungen in Asien für die Währungen und Volkswirtschaften des westlichen Bündnisses werden sich zwangsläufig im Detail von Währung zu Währung innerhalb des westlichen Bündnisses unterscheiden.
Die Abhängigkeit von ausländischen Direktinvestitionen hat den Dollar vor den Folgen anhaltender Handelsdefizite geschützt und seit dem Ende von Bretton Woods eine Schlüsselrolle bei der Finanzierung der US-Staatsverschuldung gespielt. Sie hat es der US-Regierung ermöglicht, mehr oder weniger durchgängig Haushaltsdefizite zu fahren. Das Ende von zweiundfünfzig Jahren Fiat-Regime ändert all dies. Die US-Regierung wird bei einer Liquidation von US-Staatsanleihen durch ausländische Halter erheblichen Finanzierungshürden gegenüberstehen. Die Anleiherenditen und die Finanzierungskosten der Regierung werden zwangsläufig deutlich steigen.
Die Folgen für die EU und die Eurozone wären politisch wie wirtschaftlich spaltend. Gäbe es keine politischen Zwänge, würde Deutschland naturgemäß zur Zusammenarbeit mit den im Osten entstehenden Systemen mit solidem Geld tendieren, zumal sich die Finanzlage der Mittelmeerstaaten verschlechtert. Bei steigenden Anleiherenditen müsste das gesamte Eurosystem aus der EZB und ihren nationalen Zentralbanken rekapitalisiert werden, da es bereits tief im negativen Eigenkapital steckt. Die global systemrelevanten Banken (G-SIBs) der Eurozone sind extrem hoch verschuldet und würden die Kombination aus fallenden Vermögenswerten und notleidenden Krediten, die sich zwangsläufig aus der sinkenden Kaufkraft des Euro ergäbe, wohl kaum überstehen. Da der Euro auf Betreiben eines politischen Ausschusses geschaffen wurde und nun von einer politischen Clique gelenkt wird, droht er, sein gesamtes Vertrauen am Markt zu verlieren.
Auch die Folgen für das britische Pfund werden erheblich sein. In einer ähnlichen Schuldenfalle wie die US-Regierung befindlich, haben die Briten zusätzlich den Nachteil einer Wirtschaft, die unter steigenden Steuern leidet. Zudem wird das Vereinigte Königreich, da London das internationale Finanzzentrum ist, im Epizentrum einer Krise der Fiat-Währungen stehen. Gemessen an der Größe seiner Volkswirtschaft verfügt das Vereinigte Königreich nur über geringe Goldreserven, was jeden künftigen Ausweg aus der Fiat-Währungsfalle erschwert.
Die großen Regierungen, die sich wirtschaftlich wie geistig am Fiat-Dollar ausrichten, werden durch eine goldgedeckte BRICS-Währung, der möglicherweise Russland und China mit der Einführung von Goldstandards folgen, ins Hintertreffen geraten. Die Zinsen, die sich der Kontrolle der Zentralbanken entziehen, werden aus zwei Gründen steigen: der Kreditverknappung infolge der Wende im Bankkreditzyklus und der sich verschlechternden Aussichten für die Kaufkraft der Fiat-Währungen. Es ist das Schlimmste aus beiden Welten. Außerdem wären Ökonomen in Regierungen und Zentralbanken nur ungern bereit, ihre verfestigte Wirtschafts- und Geldpolitik aufzugeben. Und sie werden nur langsam reagieren.
Die einzige Rettung wird darin bestehen, dass die westlichen Regierungen die keynesianische Makroökonomie vollständig aufgeben und zu den klassischen volkswirtschaftlichen Theorien zurückkehren. Die falschen Annahmen, die sich während der Ära der Fiat-Währungen angehäuft haben, werden revidiert werden müssen. Krisen dieser Art nehmen fast immer ihren Ausgang an den Devisenmärkten, da ausländische Inhaber von Währungen die Schwäche einer Währung als Erste erkennen. In der Regel betrifft dies eine bestimmte Währung. Dieses Mal wird es jedoch alle wichtigen Währungen des westlichen Bündnisses betreffen.
[i] Offizielle iranische Pressemitteilung. Siehe https://en.mehrnews.com/news/203015/BRICS-currency-to-benefit-Iran-undermine-US-dollar-euro
[ii] Siehe https://www.goldmoney.com/research/designing-a-new-currency-is-impractical
[iii] Siehe http://chinascope.org/archives/6458
[iv] Siehe https://www.goldmoney.com/research/cbd-cs-the-good-the-bad-the-ugly unter der Zwischenüberschrift The Good.
[v] „Earmarking“ ist der Fachbegriff dafür, dass eine Zentralbank als Verwahrerin für das Edelmetall einer anderen Zentralbank fungiert.
[vi] Siehe https://www.goldmoney.com/research/the-real-determinants-of-currency-value