
Dieser Artikel erläutert, warum die US-Regierung in einer Schuldenfalle steckt, aus der es keinen Ausweg gibt. Ihre Finanzen geraten zunehmend außer Kontrolle. Angesichts einer sich rasch abschwächenden Weltwirtschaft kann das Haushaltsdefizit nur durch quantitative Lockerung (QE) und die Ausweitung der Bankkredite finanziert werden. Schöpfen Sie aus dem Handelsprotektionismus keinen Trost: Er wird nicht verhindern, dass das Handelsdefizit zulasten der heimischen Produktion weiter wächst, es sei denn, man glaubt an einen unwahrscheinlichen Wiederanstieg der privaten Sparquoten. Wir können nun allmählich erkennen, wie sich die Schuldenkrise entwickeln und zur Zerstörung des Dollars führen wird.
Einleitung
Zum Zeitpunkt der Abfassung (Donnerstag, 24. April) brechen die Anleiherenditen ein, der Euro ist gegenüber dem Dollar eingebrochen, und die Aktienmärkte erreichen neue Höchststände. Offensichtlich orientieren sich die Aktien an den Anleihen. Die Anleiherenditen brechen jedoch ein, weil die Weltwirtschaft sehr besorgniserregende Signale aussendet. Aktienanleger hoffen, dass eine geldpolitische Lockerung (die sie inzwischen fest erwarten) das Problem erneut in die Zukunft verschieben wird und die Volkswirtschaften weiter vor sich hin blühen. Sie ignorieren einige ganz grundlegende wirtschaftliche Tatsachen …
Regelmäßige Leser meiner Insight-Artikel wissen, dass es starke Anzeichen dafür gibt, dass die expansive Phase des Kreditzyklus nun vorüber ist und wir uns in großer Gefahr befinden, kopfüber in eine globale Kredit- und Systemkrise zu stürzen. Die zugrunde liegende Situation ist, dass Wirtschaftsakteure und ihre an Kreditausweitung gewöhnten Banken allmählich erkennen, dass die Annahmen hinter ihren früheren Kreditverpflichtungen im Kreditzyklus falsch waren.
Deshalb spricht man von einem Kreditzyklus. Er wird durch die vorangegangene Kreditausweitung angetrieben, die alle Produzenten dazu bringt, gleichzeitig expansiv zu handeln. Zufälliges Handeln, das Merkmal einer echten Laissez-faire-Wirtschaft, hört auf. Stattdessen wirken die Kreditbedingungen in einem staatlich gelenkten Umfeld auf gewinnorientierte Unternehmen ein. Unternehmer betrachten die Verfügbarkeit subventionierter Kredite als Gelegenheit, Gewinne zu erzielen. Dasselbe gilt nicht für Regierungen, denn sie streben keine Gewinne an, sondern nur Einnahmen.
Eine Regierung, die verantwortungsvoll handelt, sollte sich nie verschulden müssen, außer vielleicht in einem Notfall, etwa zur Verteidigung des Landes gegen eine Invasion. Die Entwicklung hin zu ungedeckten Papierwährungen hat dies grundlegend geändert, da sie es Regierungen erlaubt, sich über die Notenpresse zu finanzieren.
Es gibt nur einen Weg, wie eine Regierung den Überschuss der Ausgaben über die Steuereinnahmen finanzieren kann, ohne dass dies inflationär wirkt: sich Geld von Sparern zu leihen. Das hat einen Nachteil. Die Regierung konkurriert um vorhandene Ersparnisse, auch um solche in Pensions- und Versicherungsfonds, und entzieht sie anderen Kreditnehmern. In den 1980er-Jahren wurde dies als „Verdrängung“ („Crowding-out“) anderer Kreditnehmer bezeichnet und führte dazu, dass die Zinsen so weit stiegen, dass diese anderen Kreditnehmer keine Kredite mehr aufnahmen. In den Nachkriegsjahren war dies die Folge eines verschwenderischen Sozialismus.
Die beiden anderen Finanzierungsquellen für Regierungen mit hohen Ausgaben sind schlicht inflationär. Bankkredite werden ausgeweitet, um kurzfristige Schatzwechsel und Staatsanleihen zu finanzieren. Vor 2008 wurde eine Kombination aus Ersparnissen und Ausweitung der Bankkredite genutzt, um den Finanzierungsbedarf des Staates zu decken. Seit der großen Finanzkrise hat jedoch das Gelddrucken der Zentralbanken durch quantitative Lockerung einen neuen Weg der Staatsfinanzierung eröffnet. Zukünftige Historiker werden wahrscheinlich diesem letzten Finanzierungsmechanismus den Beginn vom Ende der Papierwährungen zuschreiben.
Dem Anschein nach wird die quantitative Lockerung als geldpolitische Maßnahme zur Konjunkturbelebung dargestellt, bei der große Mengen an Zentralbankgeld in ein angeschlagenes Bankensystem eingespeist werden und die Banken ihre Reserven aufbauen können. Die wichtigere Wirkung besteht jedoch darin, dass sie es einer Regierung ermöglicht, noch mehr über ihre Steuereinnahmen hinaus auszugeben.
Die keynesianische Theorie empfahl, zumindest in ihrer ursprünglichen Form, übermäßige Staatsausgaben zur Konjunkturbelebung früh in dem, was Keynes als Konjunkturzyklus bezeichnete. Man ging davon aus, dass eine durch die frühere Kreditausweitung gestärkte Wirtschaft die Staatsfinanzen durch höhere Steuereinnahmen verbessern und so später im Zyklus einen Haushaltsüberschuss ermöglichen würde. Gelegentlich bekennen sich Regierungen noch immer verbal zum Ziel eines über den Konjunkturzyklus ausgeglichenen Haushalts, aber nicht mehr so sehr.
Als fiskalpolitisches Konzept ist der Haushaltsausgleich über den Zyklus nicht mehr relevant; ebenso wenig die Art und Weise, wie Defizite in klassischen ökonomischen Modellen finanziert wurden. Der Charakter der heutigen, wohlfahrtsstaatlich geprägten Volkswirtschaften hat sich verändert: Die Mehrheit der Verbraucher spart nicht mehr, außer über Pensions- und Versicherungsfonds. In den vergangenen Jahrzehnten haben diese institutionalisierten Ersparnisse ihr Engagement in Anleihen verringert und ihre Aktienanlagen erhöht. Sie suchen Erträge durch Kursgewinne statt durch Zinseszins. Die Geldpolitik hat stets die Unterdrückung der Zinsen und niedrigere Anleiherenditen begünstigt und damit diesen Trend gefördert. Ersparnisse als Mittel zur Finanzierung der Staatsverschuldung sind auf privater Ebene praktisch verschwunden und haben, außer bei spezialisierten Anleihefonds, an Bedeutung verloren.
Daher ist der keynesianische Wunsch, den gegenwärtigen Konsum durch die Herabsetzung der Sparer zu maximieren, in einer Reihe führender Volkswirtschaften nahezu erfüllt. Die Art, wie sich verschwenderische, wohlfahrtsstaatlich orientierte Regierungen finanzieren, hat sich grundlegend verändert gegenüber der Zeit, als Privatpersonen ihre Ersparnisse in Staatsanleihen anlegten. Stattdessen sind Regierungen zunehmend darauf angewiesen, Haushaltsdefizite mit inflationären Mitteln zu finanzieren.
Die Verschuldung der US-Regierung gerät außer Kontrolle
Es gibt eine Reihe westlicher Regierungen, deren angehäufte Schulden im Verhältnis zu ihrer Wirtschaftsleistung so groß geworden sind, dass ihre Finanzen unbestreitbar außer Kontrolle geraten sind. Für die Zwecke dieser Analyse beschränken wir uns auf die US-Regierung, da sie die Emittentin der weltweiten Leitwährung ist.
Trotz der langfristigen Unterdrückung der Zinssätze durch die Fed sind die Kreditkosten der US-Bundesregierung spürbar gestiegen, wie die folgende Grafik bis zum Haushaltsjahr 2018 deutlich zeigt.
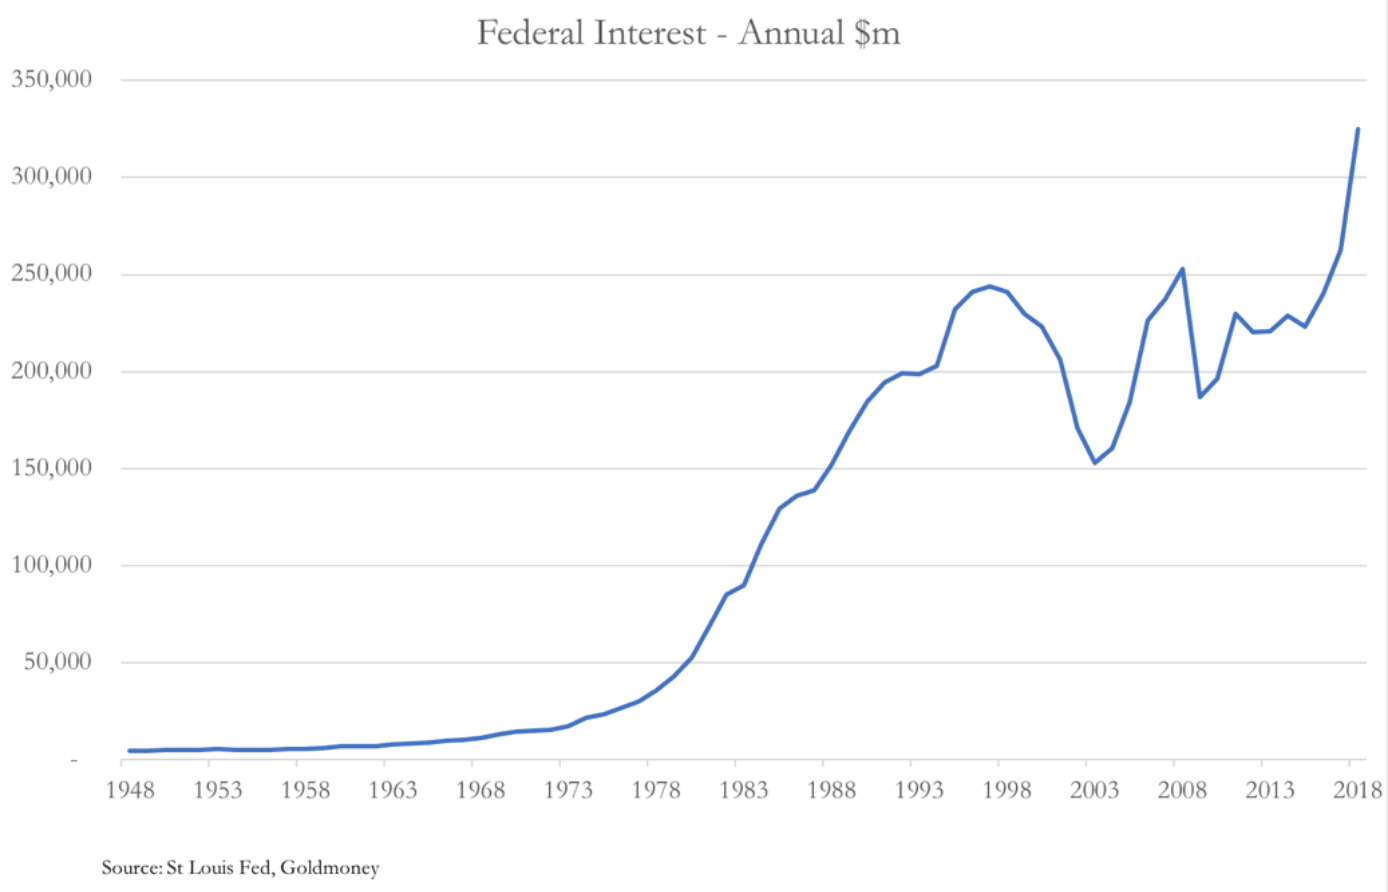
Mein Kollege James Turk beziffert die Insolvenzquote der US-Regierung (die Zinskosten als Prozentsatz der Staatseinnahmen) für die ersten sechs Monate des Haushaltsjahres 2019 auf 17,2 %.[i] Mit anderen Worten: Von jeweils 100 US-Dollar an Steuereinnahmen gehen 17,20 US-Dollar für Zinsen drauf. Gemessen daran befinden sich die Finanzen der Bundesregierung bereits in der Krise.
Die veraltete Prognose des Congressional Budget Office für das Defizit 2019 liegt bei 897 Mrd. US-Dollar. Die jüngsten Schätzungen des Office of Management and Budget (das zum Präsidialamt gehört) gehen für das Jahr von einem Defizit von 1.092 Mrd. US-Dollar aus. Mit anderen Worten: Das Schulden- und Zinsproblem hat sich in den vergangenen sechs Monaten deutlich verschärft. Turk folgert, dass der Fed keine andere Wahl bleibt, als die Zinsen zu senken, um die Finanzen der US-Regierung zu retten.
Es ist eine missliche Lage. Das Problem lässt sich auch aus einem anderen Blickwinkel betrachten: Das nominale BIP ist nicht ausreichend gewachsen, um die Steuern zur Finanzierung der Schulden zu erwirtschaften. Ohne BIP-Wachstum lässt sich die Gefahr einer eskalierenden Verschuldung nur abwenden, indem das Haushaltsdefizit des Bundes beseitigt wird. Unter der derzeitigen Politik geschieht dies nicht, und nach Angaben des CBO werden die Haushaltsdefizite mindestens bis 2028 weiter steigen.
Für das Haushaltsjahr 2019 hatte das CBO einen BIP-Zuwachs von 5,02 % und für 2020 von 4,08 % angenommen. Angesichts der deutlichen Konjunkturabkühlung, die sich nun abzeichnet, erscheinen diese Schätzungen unzutreffend. Mit anderen Worten: Nicht nur schießt die Insolvenzquote der US-Regierung in die Höhe und gerät das Haushaltsdefizit außer Kontrolle, sondern auch die Annahmen zum BIP-Wachstum erscheinen weitaus zu optimistisch.
Seit der Lehman-Krise 2008/09 nutzt die US-Regierung einen ausgesprochen schlechten Ausweg aus dem BIP-Problem, indem sie die Inflationszahlen manipuliert. Um die vollen Folgen zu verstehen, müssen wir uns klarmachen, was das BIP darstellt. Das BIP ist schlicht die Summe der erfassten, anrechenbaren Transaktionen einer Volkswirtschaft in einem bestimmten Zeitraum, üblicherweise einem Jahr oder auf ein Jahr hochgerechnet. Das Wachstum der BIP-Zahl bildet nichts anderes ab als die Geldmengenausweitung, die auf diese anrechenbaren Transaktionen wirkt. Mit anderen Worten: Die Lösung für den Mangel an Inflation in der BIP-Zahl besteht darin, sie schlicht aufzublähen. Dies geschieht durch beschleunigte quantitative Lockerung und durch höhere Ausgaben der Bundesregierung in der heimischen Wirtschaft.
Als Behelf mag dies die Staatsfinanzen vorübergehend entlasten. Es ist jedoch das Schlimmste, was eine Regierung tun kann, denn durch Vermögensumverteilung verarmt und zerstört es die Privatwirtschaft, auf die sich der Staat für seine künftigen Steuereinnahmen stützt. Zwar sind die Reize des billigen Geldes für eine verschwenderische Regierung unmittelbar, und sie werden zweifellos von etablierten Ökonomen und Kommentatoren empfohlen werden, doch es ist der Weg zu einer beschleunigten Preisinflation und zum schließlichen Zusammenbruch der Währung.
Bislang wurde die Wirkung der Geldmengenausweitung auf die Wirtschaft bewusst verschleiert. Andernfalls wäre der wahre Zustand der Staatsfinanzen der Öffentlichkeit schon vor Jahren offensichtlich gewesen. Durch statistische Methoden wurden die vorgeschriebenen, an Indizes gekoppelten Anpassungen an die Preisinflation auf einen Bruchteil dessen reduziert, was zur Abbildung der tatsächlichen Lebenshaltungskosten nötig wäre. Betrachtet man allein die Kosten, liegen die Vorteile dieser Unterdrückung für die Staatsfinanzen auf der Hand. Das tückischere Problem ist, dass Kostenüberschreitungen die Staatsausgaben dominieren und darin die tatsächlichen Auswirkungen der Geldmengenausweitung auf die Preise zum Ausdruck kommen.
Es ist ein zunehmend ernstes Problem. Laut dem Chapwood Index[ii] lag die Preisinflation bei den Waren und Dienstleistungen, die Amerikaner typischerweise kaufen, in den vergangenen fünf Jahren in 50 Großstädten im Durchschnitt bei nahezu 10 %. Stattdessen akzeptieren Finanzanalysten beharrlich die offiziellen VPI-Statistiken der Regierung, nach denen die Preisinflation im selben Zeitraum im Schnitt nur 1,52 % betrug. Nach Berechnungen des Chapwood Index stiegen die Preise Mitte 2018 jährlich um 12,6 % in New York City, 12,1 % in Los Angeles und 11,9 % in Chicago. Akzeptieren wir die Schätzungen des Chapwood Index und wenden sie als BIP-Deflator an, müssen wir schlussfolgern, dass sich die US-Wirtschaft real seit der Finanzkrise in einer anhaltenden Rezession befindet und dass zwischen den offiziellen Zinssätzen und jenen, die Sparer bei einem ordnungsgemäß funktionierenden freien Markt fordern würden, eine gewaltige Kluft besteht.
Eines der ältesten Klischees der Politik lautet, dass man alle Menschen nur eine Zeit lang täuschen kann. Es wird ein Punkt kommen, an dem alle Menschen, in ihrer Gesamtheit die Märkte, den staatlich geförderten statistischen Betrug erkennen. Wenn die Preisinflation sich offenbar beschleunigt, wird die öffentliche Gleichgültigkeit gegenüber der Preisinflation einer erheblichen und möglicherweise plötzlichen Verschiebung der Präferenzen von Geld hin zu Gütern weichen.
Der Zeitpunkt eines wirtschaftlichen Erwachens dürfte mit dem Kreditzyklus zusammenhängen, wenn die öffentliche Unterstützung für reflationäre Maßnahmen von Selbstzufriedenheit in plötzliche Besorgnis umschlägt. Es ist eine Sache, staatliche Eingriffe zu tolerieren, solange die Dinge einigermaßen gut zu laufen scheinen oder Aussicht auf Erfolg besteht; gerät die Wirtschaft jedoch in Schwierigkeiten, herrscht eine andere Stimmung. Sollte die jüngste Konjunkturabkühlung an Tempo gewinnen, wird die öffentliche Psychologie diesen Wandel vollziehen.
In anderen Insight-Artikeln habe ich dargelegt, dass die Kombination aus Handelsprotektionismus und dem Ende der Expansionsphase des Kreditzyklus eine tödliche wirtschaftliche Mischung ist.[iii] Die empirischen Belege aus der Zeit von 1929 bis 1932 könnten nicht klarer sein. Damals fiel der Smoot-Hawley Tariff Act mit dem Höhepunkt des Kreditzyklus der 1920er-Jahre zusammen. Mit ihrer Handelspolitik schafft die US-Regierung heute dieselben Bedingungen, die in den 1930er-Jahren zur Großen Depression führten. Diesmal wird dieselbe Kombination mit dem Dollar als Reservewährung angewandt, gestützt allein auf das schwindende Vertrauen in die US-Regierung und deren Kreditwürdigkeit. Und dann dürfte eine weitere Beschleunigung der Geldschöpfung in Form von QE drohen.
Geht man davon aus, dass die Bedingungen des Börsencrashs an der Wall Street von 1929 bis 1932 nur zur Hälfte wiederholt werden, wird der Finanzierungsbedarf der US-Regierung durch die Decke gehen. Unter dem Vorwand, eine sich verschlechternde Wirtschaft zu stützen, wird die US-Regierung ihre Ausgaben offenkundig nicht kürzen. Wir erleben die Bestätigung eines altbewährten Grundsatzes: Keine Regierung mit einer Fiat-Währung kann der Versuchung widerstehen, zur Notenpresse zu greifen.
Die ausländische Dimension verändert die Lage zum Schlechteren
Der inflationärste Finanzierungsmechanismus besteht darin, dass eine Regierungsbehörde (das Finanzministerium) Anleihen an die Öffentlichkeit und die Banken ausgibt und eine andere Regierungsbehörde (die Zentralbank) sie der Öffentlichkeit und den Banken durch die Ausgabe von reinem Notenbankgeld wieder abkauft. Um keinen Inflationsverdacht zu wecken, wird dieser offenkundig inflationäre Mechanismus als „Quantitative Lockerung“ bezeichnet, und er steht vor einer massiven Rückkehr.
Bislang hat die quantitative Lockerung seit der Lehman-Krise nur einen Teil des Finanzierungsbedarfs der US-Regierung gedeckt. Die vollständige Aufschlüsselung, die sowohl langfristige als auch kurzfristige Schulden umfasst, zeigt die folgende Tabelle.
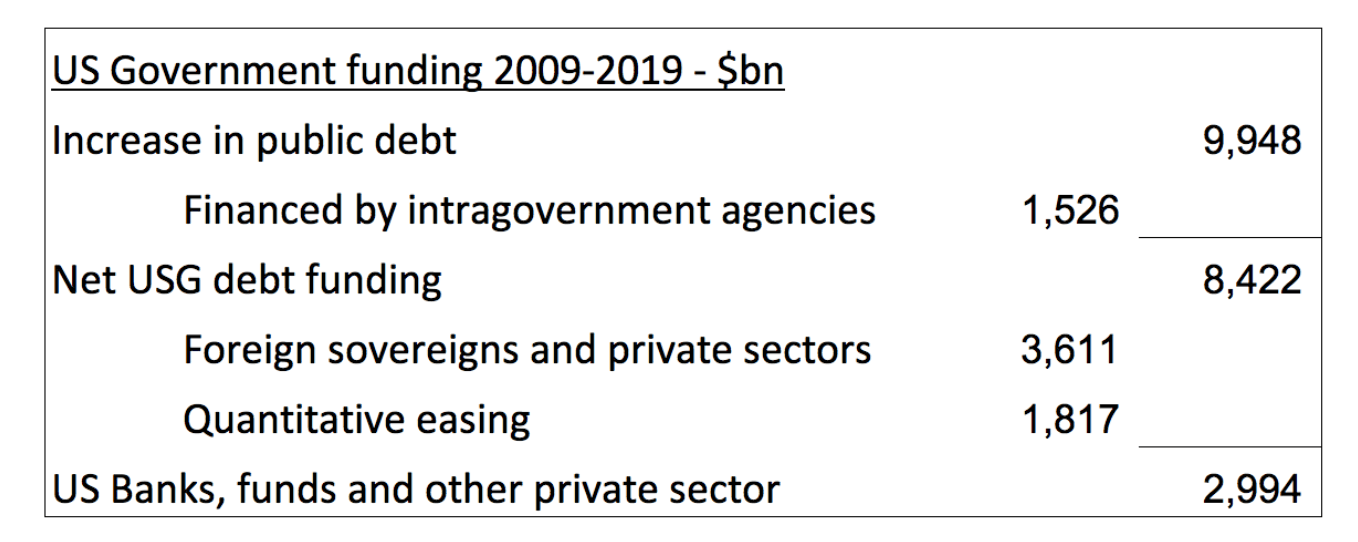
Es ist zu beachten, dass Ausländer schätzungsweise US-Staatsanleihen im Wert von 3.611 Mrd. US-Dollar erworben haben, deutlich mehr als US-Banken, Fonds und andere private Anleger in den USA.[iv] Bis Mitte 2018 beliefen sich die gesamten ausländischen Anlagen in US-Staatsanleihen auf 6.201 Mrd. US-Dollar; ihre Bestände haben sich seit der Lehman-Krise somit mehr als verdoppelt. Die ausländische Finanzierung der US-Schulden ist eine Folge der Handelsdefizite, weil Dollar dadurch in ausländische Hände gelangen. Dies ist nur ein Teil der Geschichte der Wiederanlage von Handelsüberschüssen, aber er ist hier maßgeblich.
Ausländer investieren in US-Staatsanleihen und andere auf Dollar lautende Vermögenswerte, weil sie eine Dollarreserve benötigen, um den internationalen Handel abzuwickeln. Zudem bilden diese Anlagen mit wenigen Ausnahmen den wichtigsten Bestandteil der Devisenreserven, die ausländische Regierungen, deren Zentralbanken und Staatsfonds halten.
Daher wird der Umfang des ausländischen Dollarbesitzes in erster Linie durch die langfristigen Aussichten für die Handelsbedingungen bestimmt. Wenn der Handel insgesamt wächst, neigen Ausländer dazu, ihre Dollarbestände zu erhöhen; schrumpft der Handel, werden sie diese voraussichtlich verringern. Manche Halter spekulieren, indem sie mehr oder weniger halten, als es allein aus handelsbezogenen Gründen üblich wäre, doch der grundlegende Zusammenhang zwischen Handelsvolumen und Dollarbeständen ist der wichtigste Faktor.
In den vergangenen Jahren haben einige Zentralbanken und Staatsfonds tendenziell ihr Dollar-Engagement verringert, was zur Auflösung ihrer Bestände an US-Staatsanleihen führte. Zwischen 2015 und 2018 verkauften ausländische Regierungen und zugehörige staatliche Konten netto US-Staatsanleihen im Wert von 893 Mrd. US-Dollar, was größtenteils durch Käufe des ausländischen Privatsektors ausgeglichen wurde. Die Bestände des Privatsektors dürften stärker von den Handelsaussichten beeinflusst werden als die Bestände der Regierungen, die eher strategischer Natur sind.
Angesichts der sich verschlechternden Aussichten für den internationalen Handel erscheint es wahrscheinlich, dass ausländische Unternehmen ihre Dollarbestände nun verringern werden, zusätzlich zu den Nettoverkäufen ausländischer Regierungen. In diesem Fall werden Ausländer ihre Bestände an US-Staatsanleihen auflösen und Dollar verkaufen, und zwar genau dann, wenn der Finanzierungsbedarf der US-Regierung über die Prognosen hinaus zu steigen beginnt. Daher wird die quantitative Lockerung voraussichtlich zum wichtigsten Finanzierungsmechanismus für die Schulden der US-Regierung.
Wer davon ausging, dass das Triffin-Dilemma trotz der schlechten Finanzpolitik der US-Regierung eine unbegrenzte Nachfrage nach dem Dollar garantieren würde, könnte einen schweren Schock erleben. Die langfristige Wirkung sowohl auf den Dollar als auch auf die Anleiherenditen ist deutlich erkennbar und sollte nicht unterschätzt werden.
Wie ein wachsendes Haushaltsdefizit den Abschwung verschärft
Neokeynesianische Ökonomen behaupten, ein Haushaltsdefizit bringe Nachfrage in die Wirtschaft, die andernfalls nicht vorhanden wäre. Wie alle anderen werden sie über die Geschwindigkeit alarmiert sein, mit der das Haushaltsdefizit in einer Konjunkturflaute wächst, doch sie werden mit Sicherheit argumentieren, dass eine Verringerung die Lage nur verschlimmern werde.
Unter der Annahme, dass sich die Sparquote nicht verändert, legt das Phänomen der Zwillingsdefizite nahe, dass einem steigenden Haushaltsdefizit ein steigendes Handelsbilanzdefizit entspricht. (Eine ausführlichere Erklärung des Zusammenhangs zwischen den Defiziten und Veränderungen des Sparniveaus finden Sie hier.) Die Ursache der Verwirrung über eine einfache Buchungsidentität ist die Ablehnung des Sayschen Theorems durch die Keynesianer, das Keynes selbst in seiner Allgemeinen Theorie unzutreffend beschrieben hat. Die richtige Auslegung des Sayschen Theorems lautet, dass sozial handelnde Menschen sich auf ihre Produktion spezialisieren, um die Güter und Dienstleistungen zu erwerben, die sie nicht selbst herstellen, aber benötigen und begehren. Geld ist nichts weiter als der Übertragungsmechanismus, der Produktion in Konsumgüter verwandelt. Gespartes Geld verwandelt Produktion in zukünftige Güter. Deshalb verbessert die Arbeitsteilung unseren Lebensstandard wirksamer als jede andere Form sozialer Zusammenarbeit.
Der entscheidende Punkt ist die Rolle des Geldes. Durch ihre Kontrolle über die Währung blähen Regierungen und ihre lizenzierten Banken deren Menge auf. Mehr Währung im Umlauf wirkt auf die Nachfrage, ohne dass sie verdient wurde und ohne dass entsprechend mehr Güter und Dienstleistungen produziert werden. Unvermeidlich neigen die Preise zum Steigen, sobald dieses Geld in das bestehende Gefüge von Produktion und Konsum aufgenommen wird. Und wenn die Preise steigen, verlagert sich die Nachfrage auf zusätzliche Importe.
Würden die Menschen das aufgeblähte Geld sparen, würde es den Konsum nicht anheizen, und ein Handelsbilanzdefizit würde nicht entstehen. Doch die Keynesianer entmutigen das Sparen, und wie weiter oben in diesem Artikel erwähnt, haben ihre verfehlten Maßnahmen das private Sparen, mit Ausnahme institutioneller Renten- und Versicherungsfonds, praktisch zerstört. Berücksichtigt man die Verbraucherschulden, gibt es in Amerika im Grunde keine Ersparnisse der Verbraucher. Das Haushaltsdefizit wird daher fast vollständig auf inflationäre Weise finanziert. Wenn also eine Konjunkturflaute das Haushaltsdefizit erhöht, muss sie auch das Handelsbilanzdefizit erhöhen.
Weit davon entfernt, das Nachfrageniveau zu erhalten, hat eine Zunahme des Haushaltsdefizits, indem sie zu einem höheren Handelsbilanzdefizit führt, eine katastrophale Wirkung auf die inländische Produktion. Denn in einer Flaute verdrängt ein wachsendes Handelsbilanzdefizit schlicht die inländische Produktion. Und Versuche, das Gleichgewicht durch höhere Zölle auf Importgüter zugunsten der inländischen Produktion zu verschieben, scheitern wegen des Problems der Zwillingsdefizite stets. Eine genaue Untersuchung der Folgen des Smoot-Hawley Tariff Act zeigt dies besonders deutlich.
Daher wird die Arbeitslosigkeit steigen und die Währung fallen. Zweifellos werden sich die Keynesianer damit trösten, dass eine schwächere Währung die Arbeitskosten wettbewerbsfähig macht, ein Irrtum, aus dem sie nachweislich nicht zu lernen vermögen. Was sie übersehen: Eine sparorientierte Volkswirtschaft, die aus denselben Gründen tendenziell Handelsbilanzüberschüsse erzielt, aus denen ein Land wie Amerika ohne Ersparnisse Defizite aufweist, nutzt die Ersparnisse der Verbraucher, um in niedrigere Stückkosten und bessere Produkte zu investieren. Dies belegen empirische Befunde aus Deutschland und Japan in den Nachkriegsjahren, als ihre aufwertenden Währungen die Exportüberschüsse nicht beseitigten.
Das Ergebnis ist lediglich, dass Ausländer am Ende mehr Dollar zu verkaufen haben. Die Währung schwächt sich an den Devisenmärkten ab, während ihre Kaufkraft in der Binnenwirtschaft sinkt. Das US-Finanzministerium wird wachsende Haushaltsdefizite finanzieren und dabei die inländische Produktion abwürgen.
Warum die Anleiherenditen steigen und der Dollar scheitern wird
In der Weltwirtschaftskrise war der Dollar zu 20,67 US-Dollar je Unze in physisches Gold konvertierbar, ab Januar 1934 dann nominell zu 35 US-Dollar. Das bedeutete, dass die Zinskosten des US-Finanzministeriums dem Zins für das Verleihen von Gold zuzüglich eines Aufschlags für das Emittentenrisiko entsprachen. Heute gibt es keine Golddeckung, und Kreditgeber wissen, dass sie das Währungsrisiko berücksichtigen müssen.
Solange Kreditgeber glauben, dass die Staatsfinanzen einigermaßen stabil sind und staatlich veröffentlichte Statistiken glaubwürdig sind, kann eine Zentralbank die Kreditkosten durch eine expansive Geldpolitik drücken. Dies ist die gegenwärtige Lage; doch wenn sie nicht mehr gegeben ist, steht eine Zentralbank vor einer unlösbaren Aufgabe.
Sollte meine These zutreffen, dass eine Kombination aus Handelsprotektionismus und dem Höhepunkt des Kreditzyklus die Weltwirtschaft in eine Konjunkturflaute führt, werden die Folgen die Finanzen der US-Regierung aus den in diesem Artikel dargelegten Gründen dramatisch untergraben. Haushalts- und Handelsbilanzdefizite werden wachsen; Ersteres kann nur dazu führen, dass die inflationärste Form der Finanzierung eingesetzt wird, und Letzteres wird die inländische Produktion dämpfen. Und in der Stunde größter Not werden Ausländer ihre Dollar-Portfolios abbauen und damit eine neue, auf Triffin folgende Krise über das Land bringen.
Bald wird offensichtlich werden, dass die US-Regierung, wie alle anderen Staaten mit hohen Ausgaben, in einer selbst verschuldeten Schuldenfalle sitzt. Die Torheit der postkeynesianischen Wirtschafts- und Geldpolitik, die die wirtschaftliche Existenz der Regierungen rechtfertigen soll, wird vollständig offengelegt werden. Und während Anleiherenditen und Dollar auf eine argentinische Anpassung zusteuern, sind die Tage des Dollars und der auf Dollar lautenden Schulden gezählt.
[i] Siehe https://www.fgmr.com/heading-toward-the-tipping-point/
[ii] Siehe http://www.chapwoodindex.com/
[iii] Siehe beispielsweise https://www.goldmoney.com/research/goldmoney-insights/trump-s-trade-tantrum-triggers-slump
[iv] Die Beträge in der Tabelle stammen aus den TIC-Daten des US-Finanzministeriums. Die Veränderungen der ausländischen Bestände sind den Jahresberichten unter https://www.treasury.gov/resource-center/data-chart-center/tic/Pages/fpis.aspx entnommen. Diese Berichte reichen bis Juni, drei Monate vor dem Ende des Geschäftsjahres. Dieser Unterschied wird der Übersichtlichkeit halber nicht berücksichtigt.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.