
Zunächst definiere ich die Währungen, die wir als Geld verwenden, und beschreibe, wie sie entstehen. Ich zeige, warum sie nichts weiter sind als das Gegenstück zu Vermögenswerten in den Bilanzen von Zentralbanken und Geschäftsbanken. Einschließlich der Anleihen und anderer Finanzinstrumente der US-Regierung, der einzelnen Bundesstaaten und des Privatsektors sowie der breiten Geldmenge belaufen sich die Dollar-Schulden auf rund 100 Billionen US-Dollar. Hinzu kommen Verbindlichkeiten des Schattenbankensystems, die realistisch auf weitere 30 Billionen US-Dollar geschätzt werden.
Das vermittelt eine Vorstellung vom Ausmaß der Bedrohung für Vermögenswerte und das Bankwesen durch höhere Zinsen, die inzwischen so gut wie sicher sind. Die Aussicht auf sinkende Werte von Finanzanlagen ist potenziell weit schlimmer als in jeder Finanzkrise der Nachkriegszeit, denn die Bewertungsgrundlage beginnt bei null und im Falle Europas und Japans sogar bei negativen Zinsen.
Ich konzentriere mich auf den Dollar, weil er die Reservewährung aller ist. Ich zeige, warum ein deutlicher Bärenmarkt bei Finanzanlagen den Dollar wahrscheinlich mit in die Tiefe reißen wird und damit für diesen Fall das Überleben aller anderen Papierwährungen bedroht.
Einleitung
Die dickensschen Ansichten über Schulden (Jahreseinkommen zwanzig Pfund, Jahresausgaben zwanzig Pfund und sechs Pence, Elend) spiegelten die Disziplin des soliden Geldes und die Drohung des Arbeitshauses wider. Diese Haltung zu Schulden hielt sich bis in die 1960er-Jahre. Doch 1971 veränderte sich die Finanzwelt für immer, als die Währungsstabilität der Nachkriegszeit mit dem Nixon-Schock endete, genau vor fünfzig Jahren.Micawbers Aphorismus zielte auf private Ausgaben. Es war ein Rat an den jungen David Copperfield und kein Lebensrezept. Doch seit der Verwandlung des Geldes in reines Fiat-Geld, und sobald junge Menschen in der Welt der Papierwährungen Geld verdienten, galt der Micawberismus nicht mehr. Abbildung 1 zeigt den Rückgang der Kaufkraft jener Papierwährungen, in denen Einkommen gezahlt werden, gegenüber dem soliden Geld (Gold), das dem Bretton-Woods-Abkommen der Nachkriegszeit zugrunde lag.
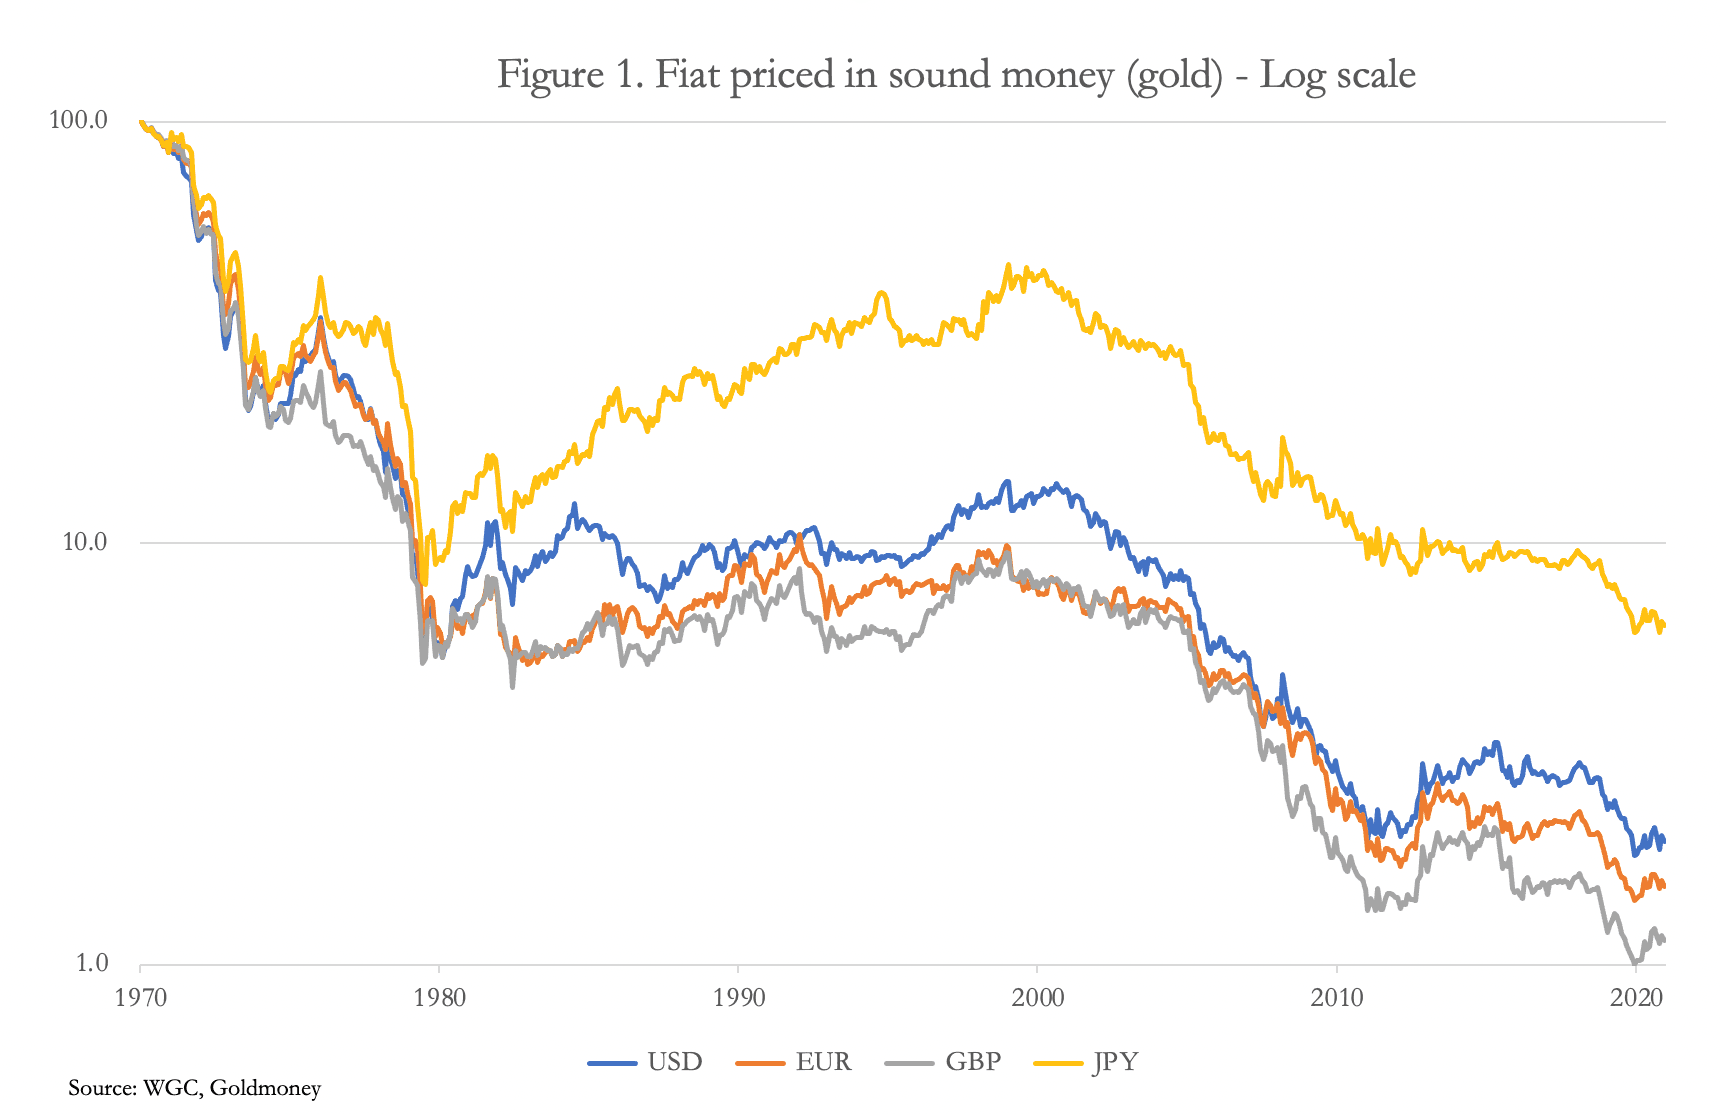
Bei den vier großen Währungen erwies sich Micawbers Rat als unangemessen und als das Gegenteil eines Wegs zum Reichtum. Um von den Verlusten eines Kreditgebers zu profitieren, musste ein Kreditnehmer lediglich zwei Dinge sicherstellen: dass er seine Schulden jederzeit bedienen konnte und dass der Kreditgeber die Forderung nicht vor Fälligkeit zurückverlangen konnte, solange sie vertragsgemäß bedient wurde.
Wenig überraschend wies jeder, der es konnte, die Micawberismen von sich und wurde zunehmend zum Kreditnehmer: Er finanzierte den Hauskauf mit Hypotheken und ergänzte sein Einkommen durch Kredite für den Konsum. Seit 1970 sind die durchschnittlichen Hauspreise in Großbritannien von 4.057 £ auf heute 256.000 £ gestiegen. Als Absicherung gegen den Kaufkraftverlust des Pfunds hat dies jedoch schlechter abgeschnitten als solides Geld. Wären statt eines Hauskaufs 4.057 £ in Gold abgesichert worden, wären sie heute 100.000 £ mehr wert. Und laut der statistischen Datenbank der St. Louis Fed stieg der mittlere Verkaufspreis verkaufter Häuser in den USA von 23.000 US-Dollar im Jahr 1970 auf heute 375.000 US-Dollar, ein Anstieg um das 16,3-Fache. In Gold angelegt, wäre er auf 1.162.000 US-Dollar gestiegen.
Diese Zahlen gehen von einer Finanzierung ohne Hypothek aus, die den entscheidenden Unterschied gemacht hätte. Die Botschaft an alle, die mit Wohnimmobilien spekuliert haben, lautet: so viel Kredit aufnehmen, wie man sich leisten kann. Hypotheken mit einem Beleihungsauslauf von 90 % hätten den langfristigen Kaufkraftverlust des Papiergeldes mehr als ausgeglichen.
Auch die Wirtschaft hat diese grundlegende Lektion nicht übersehen. Sie ist davon abgekommen, Kredite mit Blick auf eine Rückzahlung aus den Erträgen der Produktion aufzunehmen, und hält ihre Schulden dauerhaft. Dies wird zusätzlich durch die Praxis des Private Equity gefördert, mit Fremdkapital die Renditen zu hebeln. Auch Regierungen haben die zweifelhaften Vorteile von Schulden genutzt: Sie ermöglichen es ihnen, Geld auszugeben, ohne unpopuläre Steuern zu erhöhen. Und heute werden laut den Haushaltsprognosen des Congressional Budget Office für das laufende Haushaltsjahr 44 % der Staatsausgaben durch Schulden finanziert.
Der Ursprung all dieser Schulden ist die Geldmengenausweitung, überwiegend durch das Bankensystem, aber ergänzt durch die Zentralbanken. Es ist ein Irrtum, sie als Einlagengeld von Sparern zu betrachten, was ein weit verbreiteter Trugschluss ist, wie wir nun darlegen werden.
Der Ursprung der Schulden
Viele Ökonomen und Finanzkommentatoren gehen davon aus, dass Einlagen Ersparnissen entsprechen, obwohl sie in Wirklichkeit Schulden entsprechen. Der Irrtum entsteht, weil man nicht versteht, wie Einlagen geschaffen werden. Um dies zu erklären, beginnen wir mit der Zentralbank. Eine Zentralbank erwirbt Vermögenswerte in Form von Wechseln, Anleihen und Krediten, indem sie Einlagen ausgibt, die diesen gegenüberstehen, und zwar auf dem Konto der Regierung und bei den Geschäftsbanken, sowie Banknoten an die Öffentlichkeit.Entscheidend ist, dass die Zentralbank Einlagen und Banknoten ausgibt, um Vermögenswerte zu erwerben, und dass diese auf keinem anderen Weg entstehen.
Es trifft zu, dass Banknoten bei einer Bank eingezahlt werden können und dem Einlagenkonto des Kunden dafür ein Betrag gutgeschrieben wird, doch macht dies nur einen geringen Teil der gesamten Bankeinlagen aus. Der Ursprung des übrigen Einlagengeldes ist stets die Kreditschöpfung. Eine Bank leiht einem Kreditnehmer Geld, indem sie den Kredit als Vermögenswert verbucht und dem Einlagenkonto des Kreditnehmers gleichzeitig den Betrag gutschreibt. Der Grund dafür ist, dass bei der doppelten Buchführung eine Gutschrift auf der Aktivseite stets einer gleich hohen Belastung auf der Passivseite entsprechen muss. Auf diesem Weg werden Einlagen geschaffen. Und wenn ein Bankkredit in Anspruch genommen wird, spiegeln sowohl die Aktiva als auch die Passiva der Bank die Veränderung der Salden wider.
Der Kreditnehmer ruft seinen Kredit bei der Bank ab, um seine Gläubiger zu bezahlen, und diese zahlen die Beträge wiederum auf ihre Bankkonten ein. Aus Sicht der Gläubiger haben sie das Geld verdient, doch sein Ursprung ist dennoch Bankkredit oder, falls sie in Banknoten bezahlt werden, Zentralbankkredit. Folglich ist es ein Fehler, auf die Bilanz einer Bank zu schauen, festzustellen, dass sie beispielsweise Einlagen von 100 Milliarden US-Dollar ausweist, und daraus zu schließen, die Bank besitze diese. Das tut sie nicht. Unter ihren Aktiva befinden sich ein kleiner Bestand an Bargeld im Tresor (Banknoten) und einige Vermögenswerte, die bei Bedarf sofort liquidiert werden können, um Abhebungen zu bedienen. Und alle Einlagen, die in der Bilanz einer Bank als Verbindlichkeiten ausgewiesen sind, sind Schulden gegenüber ihren kreditnehmenden Kunden.
Was ist also mit den Ersparnissen? Ersparnisse sind schlicht nicht ausgegebener Bankkredit und gehortete Banknoten. Das einzige echte Geld, ein Tauschmittel, dessen Ursprung keine Schuld ist, ist physisches Gold. Ansonsten verdanken Ersparnisse in Form von Bankeinlagen und Banknoten ihren Ursprung vollständig der Verschuldung. Wir können nun das Rätsel der Ansammlung der Geldmenge erklären. Sie ist keine Ansammlung von Ersparnissen, sondern die Ansammlung der Gegenposition zu Schulden, die durch die Ausweitung des Bankkredits finanziert wurden. Abbildung 2 zeigt, wie dramatisch sich der Bank- und Zentralbankkredit im Lauf der Zeit ausgeweitet haben.
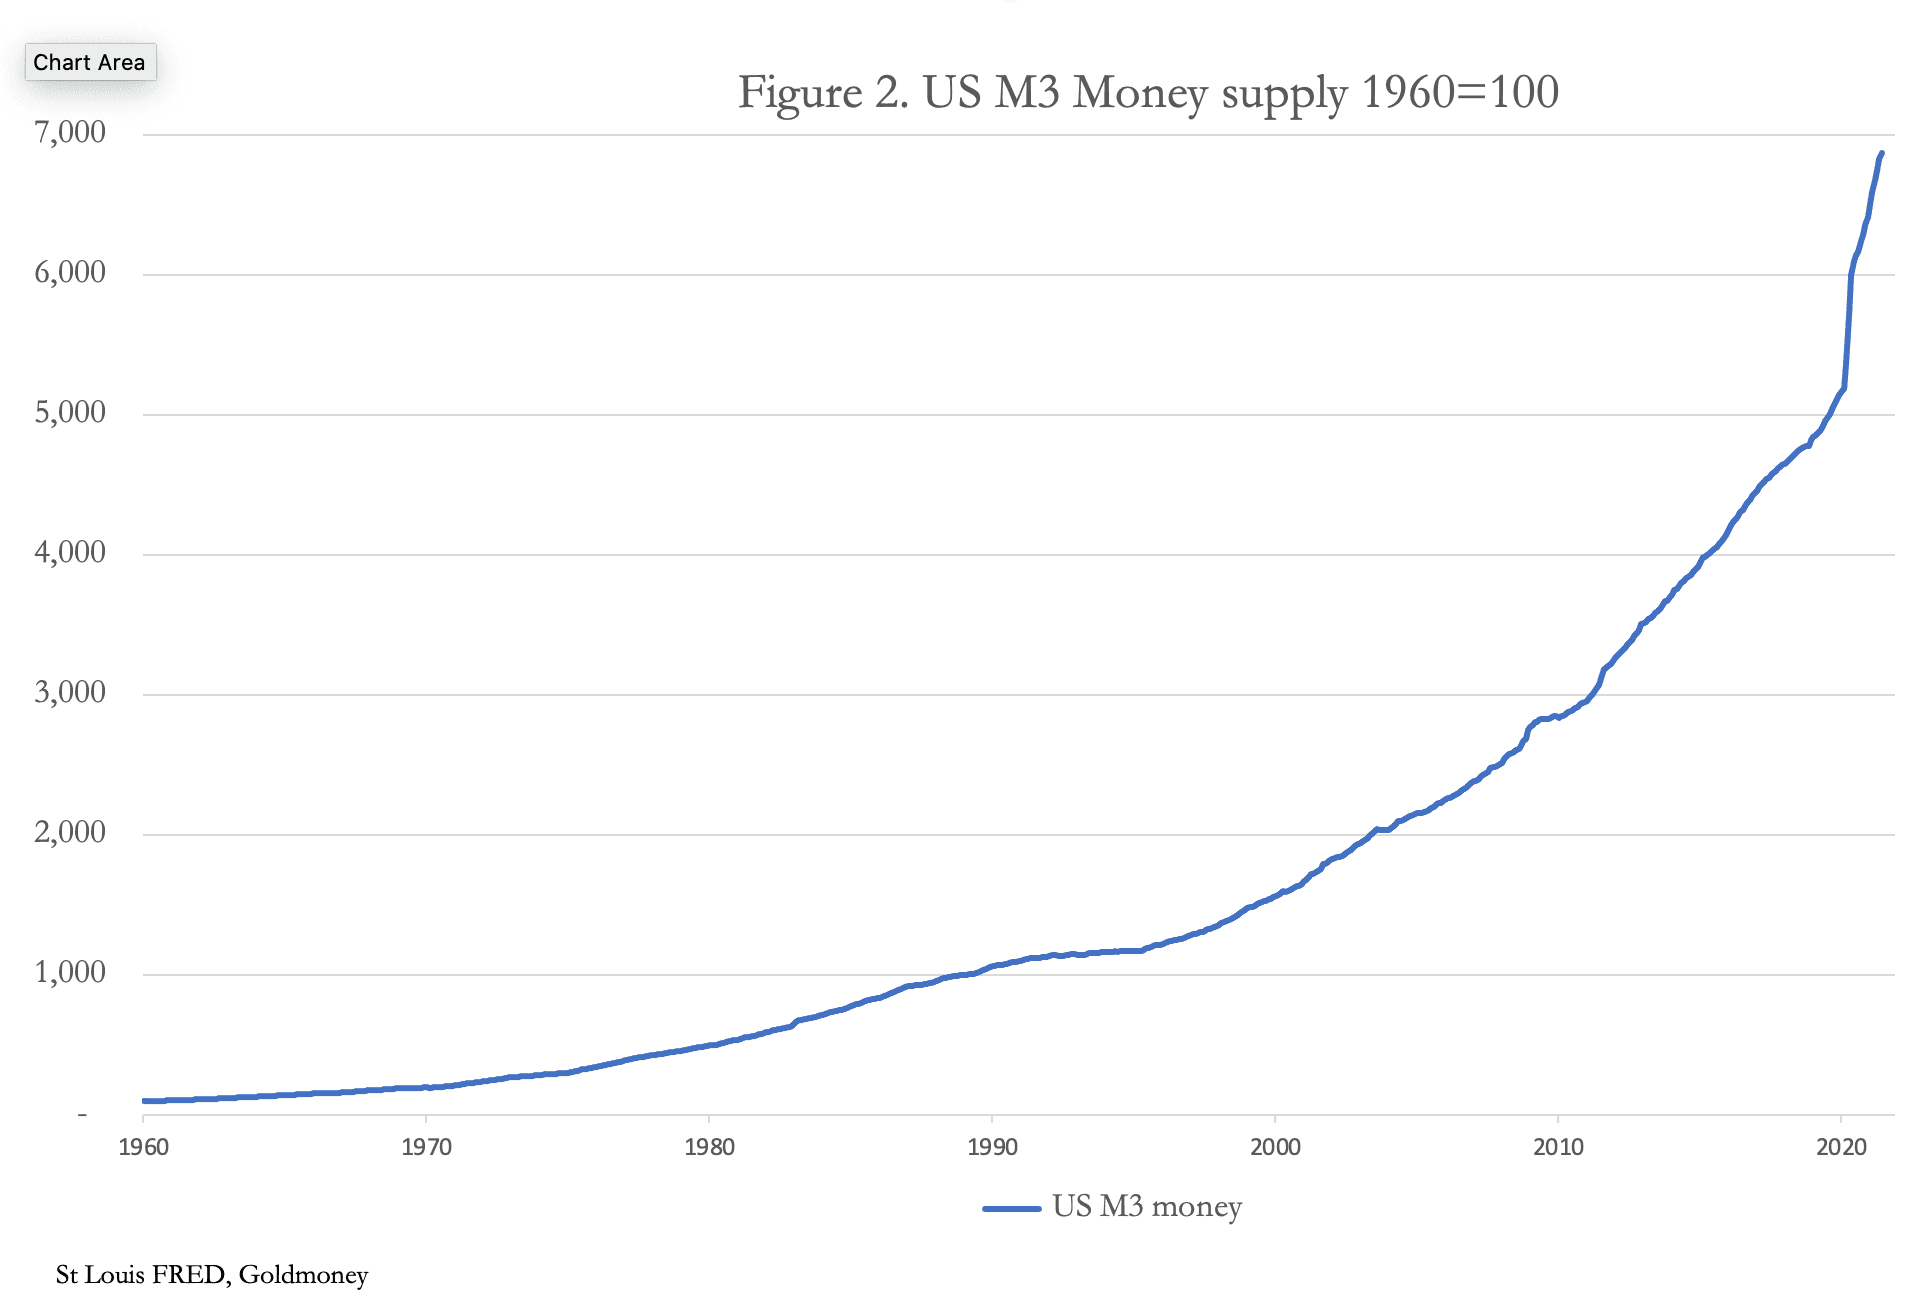
M3 ist die weiteste Messgröße für die Geldmenge in den USA und hat sich seit 1960 fast um das Siebzigfache ausgeweitet. Seit 1971, als das Bretton-Woods-System ausgesetzt wurde, beträgt die Ausweitung das 34-Fache, während die US-Bevölkerung um knapp 59 % gewachsen ist. Der Durchschnitt aller Bankverbindlichkeiten stieg daher von 2.881 US-Dollar pro Kopf der Bevölkerung auf 61.562 US-Dollar. Der feine Unterschied besteht darin, dass sie nicht als Geld zu betrachten sind, das den Einlegern geschuldet wird, sondern als Schulden des Bankensystems gegenüber der Öffentlichkeit.
Banken sind jedoch nicht die einzige Quelle von Schulden. Kapitalmärkte schaffen durch die Wiederverwendung von Bankeinlagen weitere Schuldverpflichtungen. Angenommen, ein Unternehmen nimmt am Kapitalmarkt einen Kredit in Höhe von einer Milliarde Dollar auf. Die Zeichner des Kredits verringern ihre Einlagensalden, um die Beträge an die Bank des Beauftragten zu überweisen, die sie an das Einlagenkonto des Unternehmens bei dessen eigener Bank weiterleitet. Dabei verzeichnen manche Banken Nettoabflüsse, während andere Nettozuflüsse verzeichnen. Die Differenzen werden über die Großhandelsgeldmärkte ausgeglichen, die als zentrales Clearingsystem fungieren, sodass die einzelnen Geschäftsbanken stets ausgeglichen sind. Folglich hat das Kapital aufnehmende Unternehmen eine Schuld, die über das Bankensystem vermittelt wurde, aber unmittelbar gegenüber den Anlegern besteht. Regierungen und Finanzinstitute decken den Großteil ihrer Finanzierung auf diese Weise, und während die US-Banken ihren Kunden laut M3 20,5 Billionen US-Dollar schulden, wird die Gesamtverschuldung des privaten Sektors und des Staates auf weitere mehr als 70 Billionen US-Dollar geschätzt.[i] Insgesamt nähern sich die US-Schulden einschließlich der Bankverbindlichkeiten 100 Billionen US-Dollar (siehe Abbildung 4 unten). Und dabei ist das Schattenbankensystem noch nicht berücksichtigt.
Micawber würde einen Anfall bekommen – aber es ist ja nur Papier.
Die Geschichte der Kreditausweitung
Das Bankwesen funktioniert auf diese Weise, seit die Londoner Goldschmiede während des Englischen Bürgerkriegs (1642—1651) begannen, als Kreditgeber gegen hinterlegte Münzen und Edelmetalle zu agieren. Um die damals üblichen 6 % Zinsen zahlen zu können, erkannten die Einleger an, dass die Goldschmiede die Einlagen als ihr eigenes Eigentum entgegennehmen mussten, um durch deren freien Einsatz im Handel die Zinsen erwirtschaften zu können. Nach dieser Vereinbarung waren sie nicht Treuhänder des Geldes, sondern dessen Eigentümer, und sie nahmen es daher als Bankiers entgegen.Selbstverständlich standen die hinterlegten Mittel in kaum einem Verhältnis zum Eigenkapital der Goldschmiede, und diese lernten rasch, dass die Einleger ihre Gelder wahrscheinlich nicht alle auf einmal zurückfordern würden. Daher konnten die Goldschmiede und die Bankiers, zu denen sie sich entwickelten, ihre auf Verlangen zahlbaren Verbindlichkeiten vervielfachen und zugleich ausreichend Liquidität vorhalten, um die sofortige Zahlung aller Forderungen sicherzustellen, die zu einem gegebenen Zeitpunkt voraussichtlich geltend gemacht würden.
Das ging gut, solange der Handel mit Währung und Kredit einigermaßen stabil verlief. Weitete sich jedoch die Kreditmenge schneller aus, typischerweise unter dem Einfluss übermäßigen Optimismus bei der Kreditvergabe, führte dies zu einer Liquiditätskrise; ein Ereignis, das im Lauf des neunzehnten Jahrhunderts etwa alle zehn Jahre verzeichnet wurde und bis in jüngste Zeit ungefähr dem weiterhin geltenden Muster entspricht.
Diese Instabilität ist es, auf die es bei unseren Bemühungen ankommt, künftige Handelsbedingungen vorherzusehen. Abbildung 2 oben zeigt die rasche Ausweitung der US-Dollar-Geldmenge und der Bankkredite, die seit März 2020 stattgefunden hat und in einer annualisierten Rate von 25 % gipfelt. Dass ein Großteil dieser Ausweitung der Einlagen von der Zentralbank ausging, ist unerheblich.
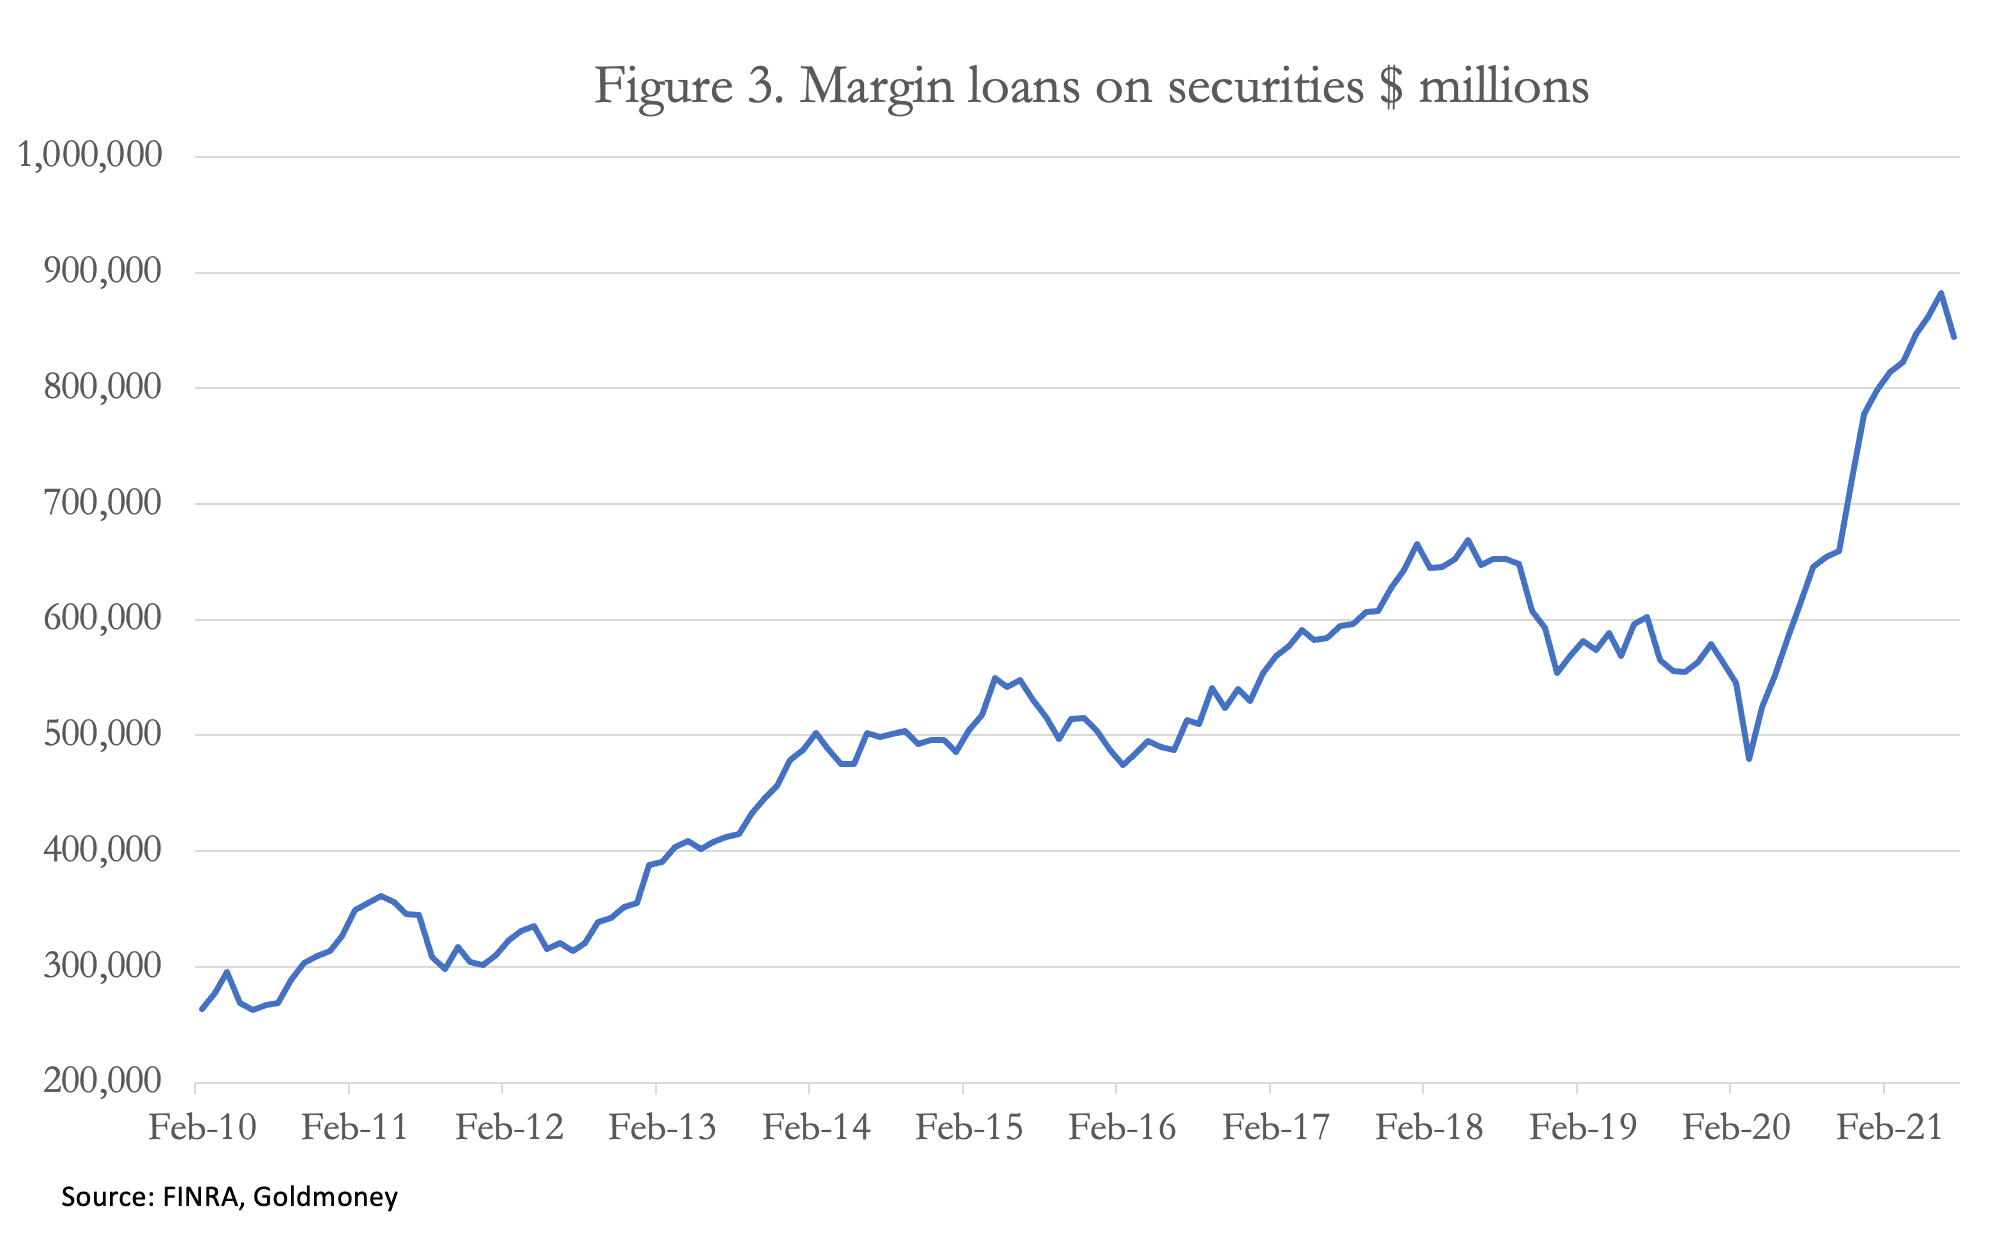
Die Veränderung seit den 1980er-Jahren besteht darin, dass sich die Kreditausweitung zunehmend von nichtfinanziellen Kreditnehmern hin zur Finanzierung rein finanzieller Aktivitäten verlagert hat. Dies hebt das systemische Risiko aus Kreditzyklen nicht auf, sondern verändert lediglich dessen Charakter. Die Kreditvergabe an Kunden zur Spekulation mit Finanzanlagen, bei der diese Anlagen zugleich als Kreditsicherheiten hereingenommen werden, ist ein Beispiel dafür, wie sich dieses Risiko voraussichtlich realisieren wird. Steigen die Zinsen, was die unausweichliche Folge einer vorherigen Zunahme des umlaufenden Geldes ist, werden die Bankiers gezwungen sein, Kredite aufzulösen, um ihr eigenes Kapital zu schützen.
Abbildung 3 zeigt den jüngsten Stand der Anlegerhebelung, der Ende Juli bei 844 Mrd. $ lag. Dies entspricht den anfänglichen Nachschussforderungen, die bei einem Marktabschwung anfallen würden.
 Ein weiterer Aspekt der aktuellen Lage ergibt sich aus der Hebelwirkung, die der Anstieg der Bankeinlagen für Schuldtitel-Emissionen außerhalb des Bankensystems bewirkt. Abbildung 4 unten zeigt die Summe aus Anleihen und Bankkrediten. Einschließlich der Bankkredite wird die gesamte US-Dollar-Verschuldung in Kürze 100 Billionen $ übersteigen, sofern sie dies nicht bereits getan hat.

Schulden sind so lange kein Problem, wie sie produktiv sind und insgesamt in stabilem Tempo zunehmen. Beides trifft heute nicht zu. Schulden des privaten Sektors werden zunehmend für kurzlebigen Konsum und zur Stützung von Zombie-Unternehmen und deren Fehlinvestitionen verwendet. Die Staatsverschuldung nimmt rasch zu, getrieben von wachsenden staatlichen Sozialverpflichtungen und eigennützig niedrigen Kreditkosten. Bei einer Fortschreibung der Schuldenstände in die Zukunft ist kaum mit einer Verlangsamung des Anstiegs zu rechnen; eine weitere Beschleunigung erscheint wahrscheinlicher. Und dies ist lediglich der Befund aus den Bilanzen.
Schattenbanken
Bank- und Schuldenstatistiken schließen das Schattenbankwesen aus – darunter, aber keineswegs ausschließlich, die Hypothekenvergabe durch Nichtbanken, Leveraged Lending, Studienkredite und einen Teil der Konsumentenkredite (laut Jamie Dimon in seinem Jahresbrief 2019 an die Aktionäre von JPMorgan Chase), für die es keine verlässlichen Schätzungen gibt. In den Medien wurde für 2018 eine Zahl von 52 Billionen US-Dollar genannt.[ii]Als Schattenbanken bezeichnet man Finanzunternehmen, die nicht wie herkömmliche Banken reguliert sind und die Kredite vergeben oder bei der Kreditvergabe als Vermittler auftreten, etwa Zahltagkreditgeber (Payday Lender), Hedgefonds, Versicherungsgesellschaften, Vermögensverwalter, Kreditkartenanbieter, Zahlungssysteme, Hypothekenverwalter und sogar Auktionatoren, die wohlhabenden Kunden Darlehen gewähren.[iii] Neuerdings kommen Stablecoins hinzu. Es ist unklar, in welchem Umfang das Schattenbankwesen durch Einheiten finanziert wird, die als Agenten regulierter Banken und als Arrangeure von Verbriefungen handeln, etwa bei der Schaffung und Finanzierung hypothekenbesicherter Wertpapiere. Es erscheint jedoch wahrscheinlich, dass erhebliche Mengen an Schattenfinanzierung aus Krediten stammen, die zusätzlich zu den bei lizenzierten Banken erfassten Krediten bestehen. Ein klares Beispiel wäre der Emittent des Stablecoins Tether, der eine einer Zentralbank ähnliche Bilanz führt: Auf der einen Seite stehen Vermögenswerte, auf der anderen als Verbindlichkeiten Stablecoin-Token, die nominal an den Dollar gebunden sind, indem sie das Gegenstück zu auf Dollar lautenden Vermögenswerten darstellen.
Der Financial Stability Board (ein Teilbereich der Bank für Internationalen Zahlungsausgleich) verwendet inzwischen den Begriff „Nichtbanken-Finanzintermediation“ als Ersatz für Schattenbankwesen. Für die vielleicht relevanteste Kategorie, die sonstigen Finanzinstitute (Other Financial Institutions, OFIs), schätzte der FSB in seiner letzten Schätzung die Aktiva in den USA für 2018 auf 30 Billionen US-Dollar. Diese Summe können wir vernünftigerweise zu den 100 Billionen US-Dollar an ausstehenden Währungs- und Schuldverbindlichkeiten addieren, die in Abbildung 4 erfasst sind, ohne dabei ein weiteres Wachstum in den vergangenen Jahren zu berücksichtigen.
Als Randnotiz sei festgehalten, dass die finanzielle Hebelung in einigen OFI-Kategorien extrem sein kann, was das Finanzsystem mit zusätzlichen, nicht erfassten systemischen Risiken belastet. Und in seinem oben erwähnten Brief an die Aktionäre von JPMorgan Chase wies Dimon darauf hin, dass zu Beginn des nächsten Abschwungs gilt:
„Banken werden – sowohl psychologisch als auch durch neue Vorschriften – darin eingeschränkt sein, dem Markt frei Kredite zur Verfügung zu stellen, wie es viele von uns 2008 und 2009 getan haben. Neue Vorschriften bedeuten, dass Banken beim Eintritt in einen Abschwung Liquidität vorhalten, sich auf die Folgen noch strengerer Stresstests vorbereiten und mehr Kapital halten müssen … In der nächsten Finanzkrise wird JPMorgan Chase schlicht nicht in der Lage sein, einige der Maßnahmen zu ergreifen, die wir 2008 ergriffen haben …
Es ist beunruhigend, sich vorzustellen, dass der Rückgriff der Fed darauf, dass Geschäftsbanken gemeinsam verhindern, dass eine Finanzkrise Finanz- und Nichtfinanzunternehmen in die Insolvenz treibt, wie es nach dem Zusammenbruch von Lehman eindrucksvoll gelang, den Zentralbanken heute aufgrund strengerer Vorschriften nicht mehr zur Verfügung stehen wird. Zur weiteren Veranschaulichung könnte Dimon heute hinzufügen, dass die Bestimmungen von Basel 3 zu risikogewichteten Aktiva, die ab 2023 gelten sollen, die Banken zwingen werden, ihr Eigenkapital noch stärker aufzustocken oder alternativ ihre Bilanzrisiken zu verringern.
Zusammenfassend lässt sich sagen: Das Schattenbankwesen im Zusammenhang mit zusätzlichen, nicht offiziell erfassten Schulden und Währungen zu beziffern, gleicht dem Versuch, einen Pudding an die Wand zu nageln. Es besteht jedoch kein Zweifel, dass die Summe erheblich ist und dass in diesem Sektor zusätzlich zum offiziellen Bankensystem systemische Risiken bestehen. Und selbst bei konservativer Annahme ist es in den USA um 50 % größer als die regulierten Bankgeschäfte.
Die Unausweichlichkeit steigender Zinsen
Die Folgen einer sich beschleunigenden Inflationierung von Kredit und Währung für die Kaufkraft zeigen sich in steigenden Rohstoffpreisen, steigenden Vorleistungspreisen in der Produktion und steigenden Verbraucherpreisen selbst. Der offizielle US-Verbraucherpreisindex (CPI) ist im vergangenen Jahr um 5,4 % gestiegen und zeigt, entgegen den inbrünstigen Hoffnungen der FOMC-Mitglieder der Fed, keine Anzeichen einer Abschwächung. Shadowstats beziffert den tatsächlichen Anstieg auf 13,4 %.[iv]In Wahrheit lassen sich Veränderungen des allgemeinen Preisniveaus nicht berechnen, da sie lediglich ein Konzept sind. Wir können jedoch sagen, dass die Kaufkraft des Dollars wahrscheinlich mit einer annualisierten Rate von mehr als 10 % sinkt, und angesichts der anhaltenden Kreditinflation ist es unwahrscheinlich, dass sie sich in absehbarer Zeit stabilisiert. Sollte die Fed nicht in der Lage sein, die Zinsen ausreichend anzuheben, um diese Entwicklung einzudämmen, dürfte sich der Kaufkraftverlust des Dollars beschleunigen. Kurz gesagt: Die Zinsen werden zwangsläufig um mehr als einen geringfügigen Betrag steigen.
Anstatt sich dieser Realität zu stellen, tut die Fed steigende Preise mit dem Hinweis ab, sie seien auf vorübergehende Faktoren zurückzuführen. Zudem gibt es nun Anzeichen dafür, dass die US-Wirtschaft und andere Volkswirtschaften nach einem anfänglichen Aufschwung ins Stocken geraten oder sich verlangsamen, was die Zentralbanker in der Hoffnung bestärkt, der Druck auf weitere Preissteigerungen werde nachlassen. Bei näherer Betrachtung ist dieses Argument jedoch kaum stichhaltig.
Dem Irrtum liegt die Annahme zugrunde, Preissteigerungen würden überwiegend durch steigende Nachfrage verursacht, und die Gesamtnachfrage sei durch das Ende der Corona-Lockdowns zu einer Zeit gestörter Lieferketten vorübergehend angekurbelt worden. Es gibt jedoch eine unbequeme Wahrheit zu bedenken. Von möglichen kurzfristigen Gegenbewegungen abgesehen, ist kein Fall einer erheblichen Geldentwertung dokumentiert, der nicht zu deutlich höheren Preisen geführt hätte, insbesondere bei lebensnotwendigen Gütern wie Nahrungsmitteln und Energie, während zugleich die Wirtschaftstätigkeit deutlich einbricht. Der Grund ist einfach: Die Entwertung einer Währung überträgt Vermögen und damit reale Kaufkraft von ihren Nutzern auf den Emittenten, wodurch erstere ärmer und letzterer begünstigt wird. Jeder, der ein Gehalt bezieht und Ersparnisse hat, erleidet einen Verlust an realem Wert, während der Staat und die ersten Empfänger der neu ausgegebenen Währung davon profitieren.
Angetrieben von einer sinkenden Kaufkraft der Währung infolge der Ausweitung ihrer Menge, werden wir daher entweder einen weiteren erheblichen Rückgang der Kaufkraft des Dollars erleben, der seine Verwässerung vollständig widerspiegelt, oder einen Zinsanstieg, der unter Umständen ausreicht, um die Inhaber davon abzuhalten, die Währung sofort abzustoßen, oder auch nicht. Die Gruppe, die den Dollar am ehesten als Erste abstoßen dürfte, sind ausländische Inhaber, die derzeit Dollar-Einlagen und Finanzvermögen von insgesamt mehr als 30 Billionen US-Dollar halten. Das Problem der Ausländer besteht jedoch darin, dass alle Papierwährungen an den Dollar als ihre Reservewährung gebunden sind und es keine solidere Alternativwährung gibt, in die sie tauschen könnten. Folglich wird sich der Kaufkraftverlust aller Währungen in den Rohstoffpreisen und den Preisen aller anderen Güter niederschlagen.
Getrieben von neokeynesianischen Überzeugungen werden die Zentralbanken zwischen zwei Zielen hin- und hergerissen sein: einer lockeren Geldpolitik zur Stützung der Wirtschaftstätigkeit und Zinserhöhungen zur Bekämpfung steigender Preise durch die Stützung ihrer Währungen. Die Geschichte ähnlicher Fälle lehrt uns, dass sie wahrscheinlich den Fehler begehen werden, die Zinsen niedrig zu halten und sogar Preiskontrollen zu unterstützen, statt die Zinsen ausreichend anzuheben. Das liegt nicht unbedingt daran, dass die Währungshüter an diese Maßnahmen glauben – sie werden schlicht keine Alternative sehen.
Es wird zwangsläufig ein Punkt kommen, an dem die Währungsbehörden die Kontrolle über die Zinsen verlieren und, falls dies bis dahin noch nicht geschehen ist, auch die Kontrolle über die Märkte selbst. Es wird ihnen dann zunehmend schwerfallen, die Haushaltsdefizite der Regierungen zu finanzieren. Und angesichts der Aussicht auf immer höhere Preise wird der Druck auf die Werte von Finanzanlagen, trotz Preiskontrollen (falls sie eingeführt werden), alle Stützungsversuche der Behörden zu überwältigen drohen. Zweifellos befinden sich Anleihen und Aktien in einer Blase, die alle Blasen übertrifft, bewertet auf der Grundlage von Nullzinsen und in vielen Fällen negativen Zinsen. Noch nie in der Finanzgeschichte ist eine Blase bei derart überzogenen Bewertungen geplatzt.
Zurück zum Dollar: Sollte die Shadowstats-Schätzung der Preisinflation von über 13 % zutreffen, dann wird die Erkenntnis über den tatsächlichen Kaufkraftverlust des Dollars in der Binnenwirtschaft bedeuten, dass auch alle Finanzanlagen völlig falsch bewertet sind. Den Marktteilnehmern wird dann der wahre Zustand der Staatsfinanzen bewusst werden. In den USA werden die Nettozinsausgaben aufgrund der relativ kurzen durchschnittlichen Laufzeit der US-Staatsschulden von der CBO-Schätzung von 331 Mrd. US-Dollar auf knapp eine Billion und im Folgejahr auf zwei Billionen steigen.
Eine Rückführung der QE-Anleihekäufe wird nicht möglich sein
Als wolle man die Verwirrung an der Wall Street und im FOMC verdeutlichen, wird davon gesprochen, im vierten Quartal dieses Jahres oder Anfang 2022 mit einer schrittweisen Reduzierung der quantitativen Lockerung (Tapering) zu beginnen. Doch abgesehen von den Nullzinsen liegt der Grund für die derzeitige Überbewertung der Märkte in der monatlichen Zuführung von 120 Mrd. US-Dollar an QE-Mitteln an Pensionsfonds und Versicherungsgesellschaften im Gegenzug für Staats- und Agenturanleihen. Diese investieren das Geld in risikoreichere Anleihen und Aktien. Jeder Versuch der Fed, sie von dieser monatlichen Zufuhr zu entwöhnen, wird die Märkte fallen lassen, was die Behörden unbedingt vermeiden wollten. Es kann nur zwei Schlussfolgerungen geben: Entweder verstehen die FOMC-Mitglieder den wahren Zweck von QE nicht (was unwahrscheinlich ist), oder sie bluffen. Der Bluff muss darin bestehen, vorzugeben, die wirtschaftlichen Bedingungen hätten sich so weit verbessert, dass die Märkte auch ohne die monatliche Zuführung von bis zu 120 Mrd. US-Dollar gestützt seien, ohne dass tatsächlich ein Tapering beabsichtigt ist.Realistischer ist, dass die Fed, sobald sich der Zinsausblick dahingehend klärt, dass das Risiko deutlicher Zinserhöhungen besteht, gezwungen sein könnte, QE erheblich auszuweiten, um die Aktienmärkte zu stützen und dafür zu sorgen, dass die Anleiherenditen niedrig bleiben.
Die Schicksale von Finanzanlagen und Fiat-Währungen sind untrennbar miteinander verbunden
In diesem Artikel haben wir gesehen, dass jede Währung das Ergebnis einer Kreditausweitung ist, entweder durch die Zentralbank oder durch das Bankensystem. Zu Letzterem müssen wir die Schattenbanken zählen, die auf ähnliche Weise Kredit mit entsprechenden Einlageansprüchen schaffen. Wir haben uns auf den Dollar konzentriert, weil er die Reservewährung ist. Alle anderen Währungen weisen jedoch dieselben Fiat-Merkmale auf, und keine von ihnen wird durch eine solide Geldalternative gestützt oder steht der Öffentlichkeit in Form von Goldmünzen zur Verfügung.Wir haben festgestellt, dass die aktuellen Bewertungen von Finanzwerten auf Nullzinsen oder sogar negativen Zinsen beruhen und dass die Preise zusätzlich durch QE gestützt werden, das sich in den USA bei 120 Mrd. USD pro Monat seit März 2020 auf fast zwei Billionen US-Dollar summiert. Einige andere Länder haben aggressive QE-Programme, allen voran Japan, doch entscheidend sind die USA, weil sich die globalen Kapitalmärkte an den US-Märkten orientieren.
Schon bald werden die Werte von Finanzanlagen aufgrund unmittelbar steigender Zinsen und/oder einer weiteren Beschleunigung der sinkenden Kaufkraft des Dollars voraussichtlich scharf einbrechen. Das Thema, das wir bisher nicht untersucht haben, ist der Zusammenhang zwischen fallenden Vermögenswerten und deren Auswirkung auf die Fiat-Währung.
In den Anfangsphasen des Platzens einer Marktblase kommt es zu einem Run auf Bargeld. Anleger versuchen, durch Verkäufe zu retten, was zu retten ist, und mit Sicherheit werden die Geber von Margin-Krediten diese fällig stellen und damit weitere Verkäufe auslösen. Wir können daher erwarten, dass eine Währung zunächst stabil bleibt, möglicherweise an den Devisenmärkten leicht steigt (abhängig vom gegenläufigen Ausmaß ausländischer Liquidation), während die Anleiherenditen zu steigen beginnen und die Aktienkurse fallen.
Dann folgt eine zweite Phase, in der die Banken breiter Kredite fällig stellen, weil die Sicherheitenwerte gefallen sind und Kredite, die nicht mit Marktspekulation zusammenhängen, nicht mehr besichert sind. Sowohl die Aktiv- als auch die Passivseite der Bankbilanzen werden schrumpfen, durch eine Kombination aus der Abschreibung notleidender Kredite und erfolgreich fällig gestellter Kredite. Dollar-Schulden, die sich nach unserer Schätzung auf bis zu 130 Billionen US-Dollar belaufen, sind dann für alle ihre Inhaber bedroht, und deren Verluste werden erheblich sein. Und für jene mit Schuldverpflichtungen, die sich allzu lange an sehr niedrige, unterdrückte Anleiherenditen gewöhnt haben, werden ihre wirtschaftlichen Kalkulationen ernsthaft untergraben sein.
Die Antwort der Zentralbanken kann nur darin bestehen, ihre Bilanzen rasch auszuweiten, um die Verluste der Geschäftsbanken auszugleichen, und das Finanzsystem mit zusätzlichen Einlagen zu fluten, um die Bankreserven zu stärken. Es wird viele Billionen Dollar erfordern, einen wankenden Schuldenberg von 130 Billionen Dollar und den entsprechenden Kredit zu stabilisieren, und ebenso die entsprechende Aufgabe der Zentralbanken aller anderen wichtigen Währungen, um den Untergang des globalen Bankensystems zu verhindern. Der Verfall der Kaufkraft aller Währungen wird dann mit aller Wucht wieder einsetzen, denn die Versuche, zu verhindern, dass sich Bankkredite und Einlagen in ein schwarzes Loch der Währungszerstörung auflösen, können sich nur beschleunigen.
[i] Laut IWF die Summe aus den Schulden des privaten Sektors und der privaten Haushalte der USA
[ii] Siehe https://www.cnbc.com/2019/04/11/shadow-banking-is-now-a-52-trillion-industry-and-posing-risks.html
[iii] Siehe www.newrepublic.com/article/157455/shadow-banks-back-still-big-fail
[iv] Siehe http://www.shadowstats.com/ und scrollen Sie nach unten zu (11. August) CPI-Inflation.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die von Goldmoney wieder, sofern nicht ausdrücklich angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder von Goldmoney noch von den Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen ergriffene Maßnahme erfolgt auf Ihr eigenes Risiko.