
In unserem Goldpreis-Rahmenmodell haben wir drei wesentliche Treiber der Goldpreise identifiziert: die Zentralbankpolitik (über die Erwartungen zu den Realzinsen und über QE), Veränderungen der Zentralbankbestände sowie länger laufende Energiepreise. Wir haben festgestellt, dass diese drei Treiber in den vergangenen Jahrzehnten einen sehr hohen Prognosewert für die Goldpreise hatten. Wenn die Preise die vom Modell vorhergesagten Werte unter- oder überschreiten, korrigieren sie sich mittelfristig in der Regel. Die aktuellen Preise liegen gut im Einklang mit den vom Modell prognostizierten Preisen (siehe Abbildung 1).
Abbildung 1: Unser Goldpreismodell war in den vergangenen Jahrzehnten ein hervorragender Prognosegeber für die Preise
$/Unze

Quelle: Goldmoney Analysen
Unseren Ausblick zum ersten Treiber haben wir in jüngsten Berichten ausführlich erörtert (siehe Gold price framework update – the new cycle accelerates, 28. Januar 2021, sowie The equity-gold price conundrum – Part I, 8. März 2021, und Part II, 19. März 2021).
Unser Ausblick zum zweiten Treiber – Veränderungen der Zentralbankbestände – bleibt unverändert gegenüber den vergangenen Jahren: Die Zentralbanken der Schwellenländer bleiben Nettokäufer von Gold und gleichen damit den weiterhin anhaltenden (aber deutlich langsameren) Trend westlicher Zentralbanken als Nettoverkäufer mehr als aus. Wichtiger noch, und wie wir bereits betont haben: Zentralbankkäufe haben in den vergangenen Jahren keinen starken Beitrag zu den Goldpreisen geleistet, weder nach unten noch nach oben.[1]
Abbildung 2: Weltweite Goldreserven
Mio. Unzen

Quelle: IWF, Goldmoney Analysen
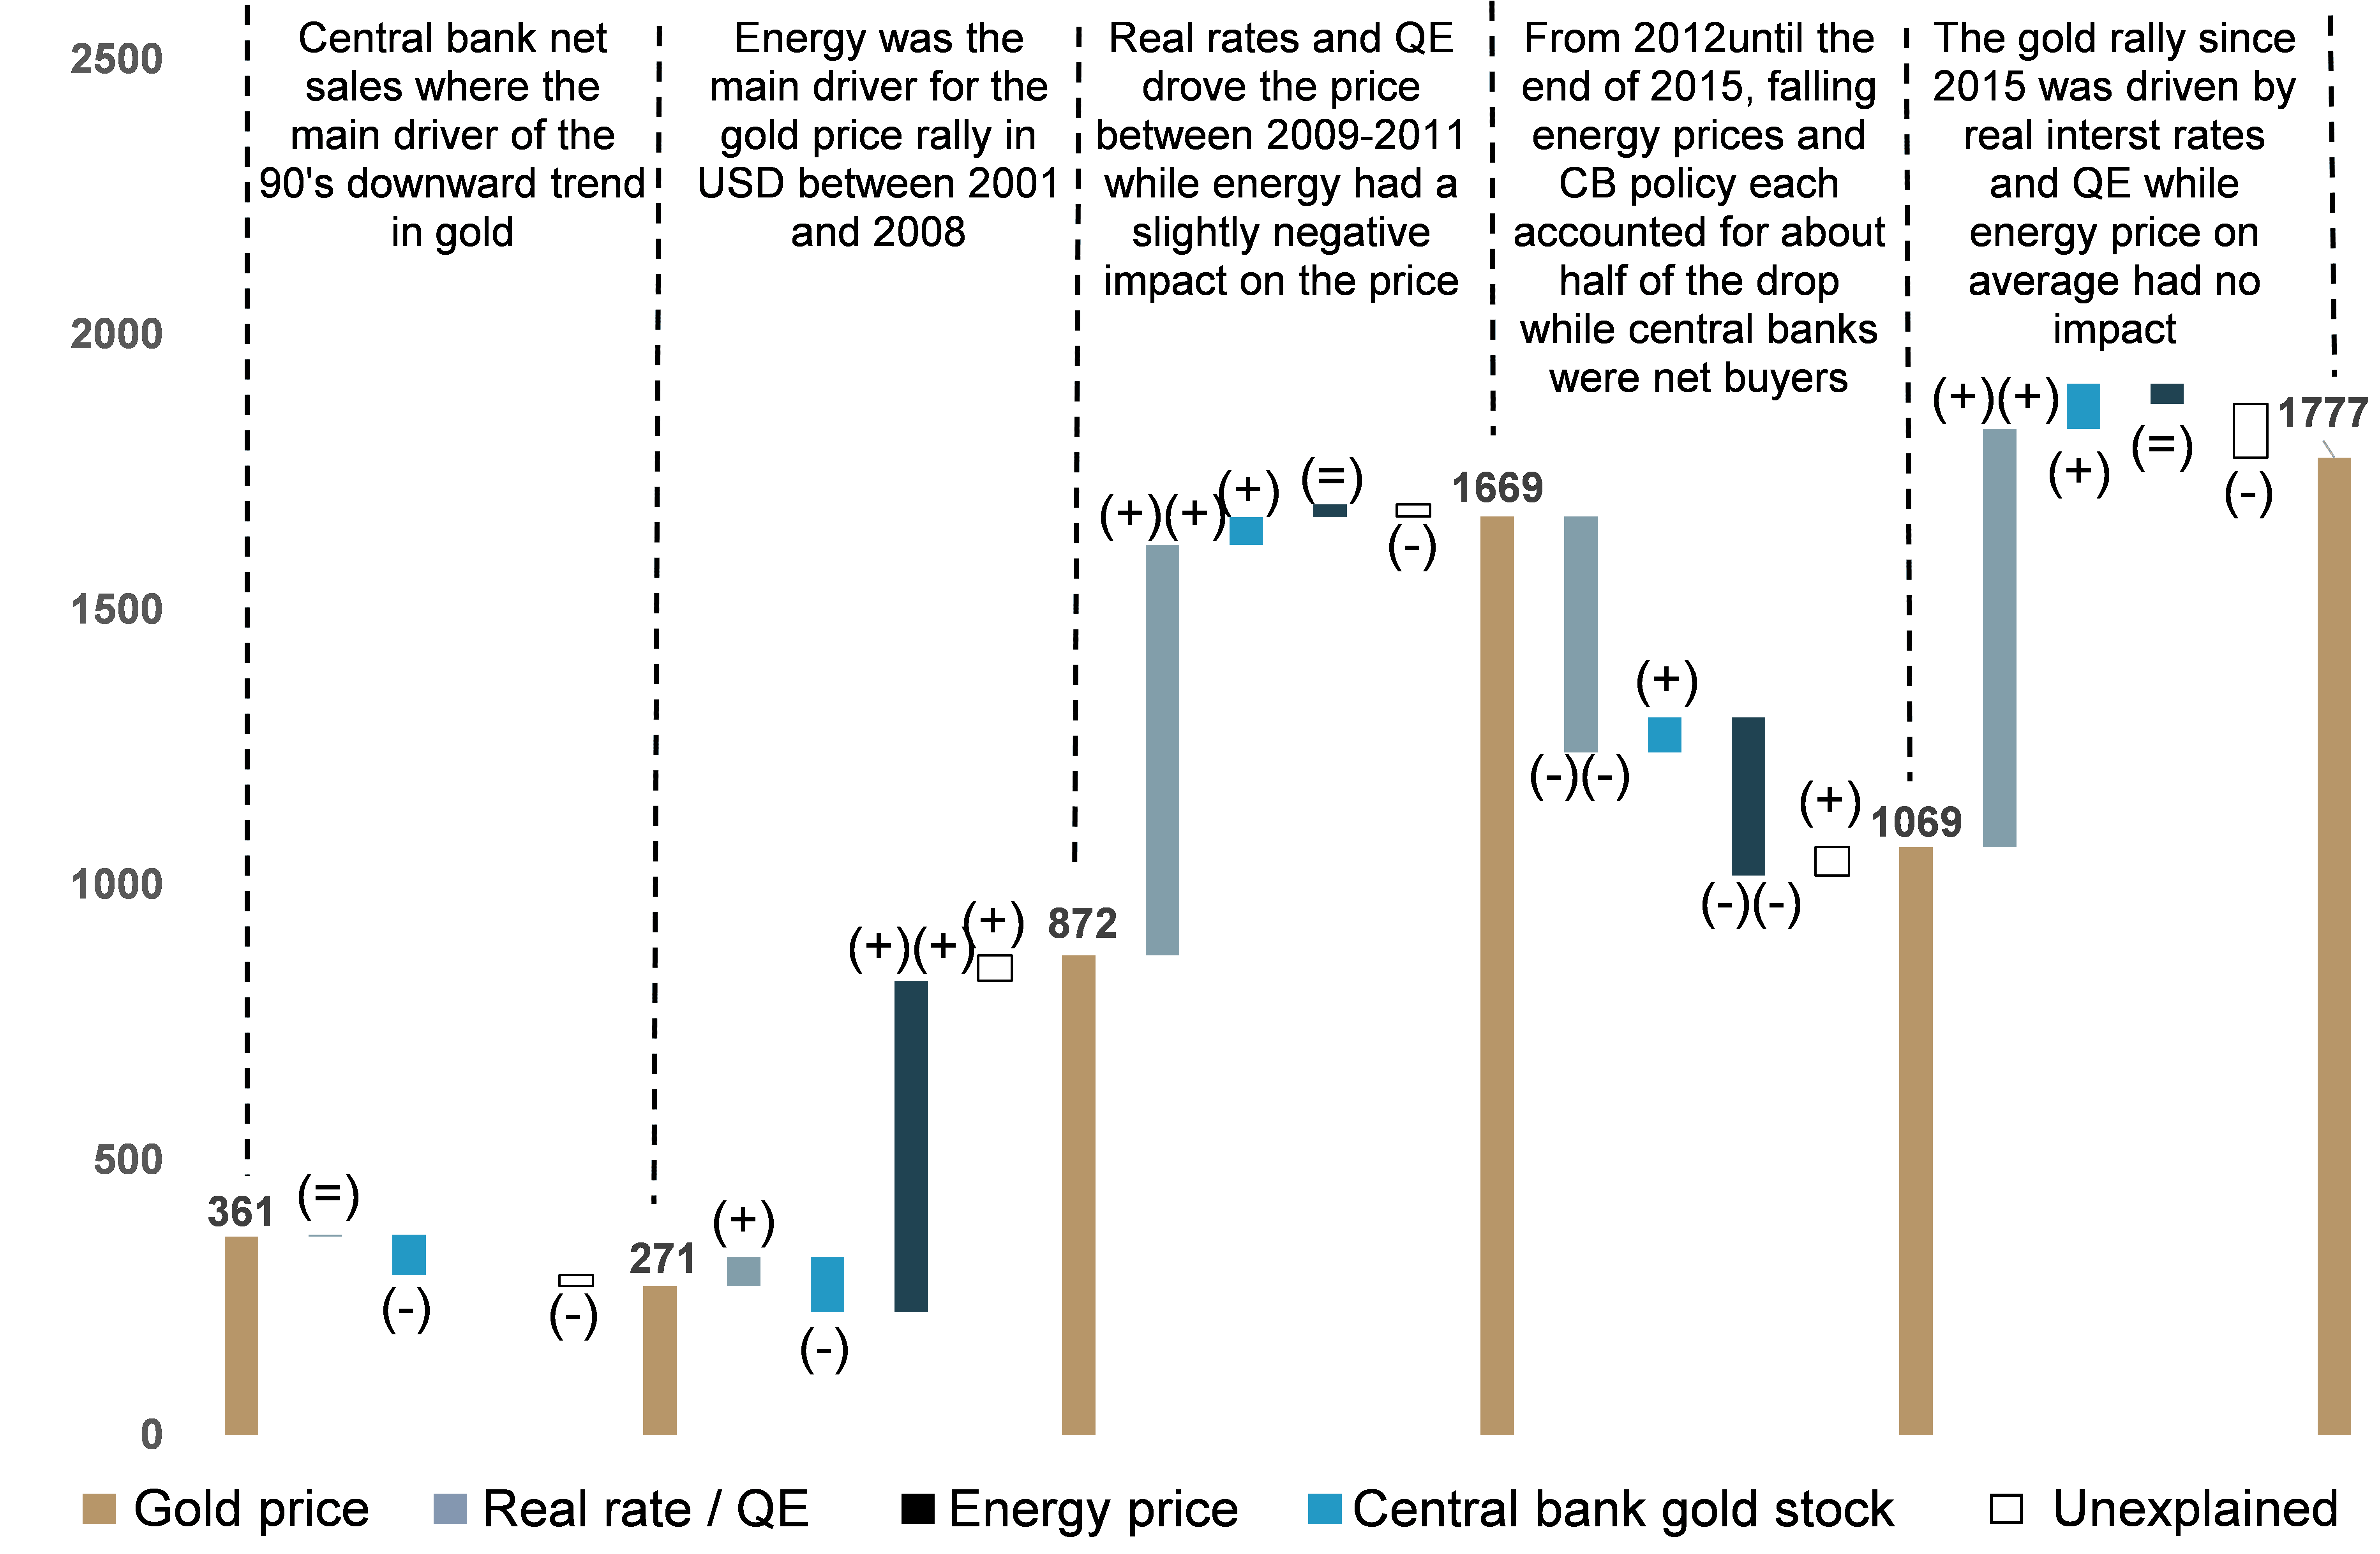
Das führt uns zum letzten Treiber der Goldpreise: den längerfristigen Energiepreisen[2]. Die längerfristigen Energiepreise waren der wichtigste Beitrag zum starken Goldpreisanstieg zwischen 2003 und 2008. Die US-Schieferölrevolution führte 2014 schließlich zu einer starken Neubewertung des hinteren Endes der Terminkurve, was sich per saldo negativ auf die Goldpreise auswirkte. Seit Anfang 2016 haben sich die längerfristigen Energiepreise jedoch kaum bewegt.
Abbildung 3: Länger laufende Energiepreise trugen bis 2008 am stärksten zum Anstieg des Goldpreises bei, wirkten sich zwischen 2009 und 2015 negativ aus und hatten in den vergangenen fünf Jahren keinen Einfluss
$/Unze
Quelle: Goldmoney Analysen
Es ist wichtig hervorzuheben, dass die Preise für länger laufende Ölkontrakte heute nicht nur gegenüber vor fünf Jahren nahezu unverändert sind, sondern dass es über den gesamten Zeitraum kaum Volatilität gab. Selbst als die Ölpreise Anfang 2020 infolge der ersten Welle der COVID-19-Lockdowns einbrachen, gaben die Preise für länger laufende Ölkontrakte nur geringfügig nach und erholten sich danach rasch.
Abbildung 4: Brent-Preise für Lieferung in fünf Jahren
$/Barrel (linke Skala)

Quelle: Goldmoney Analysen
Während die COVID-19-Pandemie bislang nur sehr begrenzte Auswirkungen auf die Preise länger laufender Ölkontrakte hatte, wird sie unserer Ansicht nach jedoch erhebliche Auswirkungen auf das künftige Angebotswachstum haben. Genauer gesagt sind wir der Auffassung, dass die drastischen Ausgabenkürzungen zu weitverbreiteten Investitionsdefiziten geführt haben, was wiederum die von uns erwartete Angebotsverknappung beschleunigt hat und mittel- bis langfristig zu einer dramatischen Angebotslücke führen wird.
Ölmärkte während der COVID-19-Pandemie
Um besser zu verstehen, wie das vergangene Jahr den langfristigen Ausblick für die Energiemärkte grundlegend beeinflusst hat, ist es hilfreich, sich anzusehen, was während der COVID-19-Krise bei Nachfrage und Angebot geschehen ist.
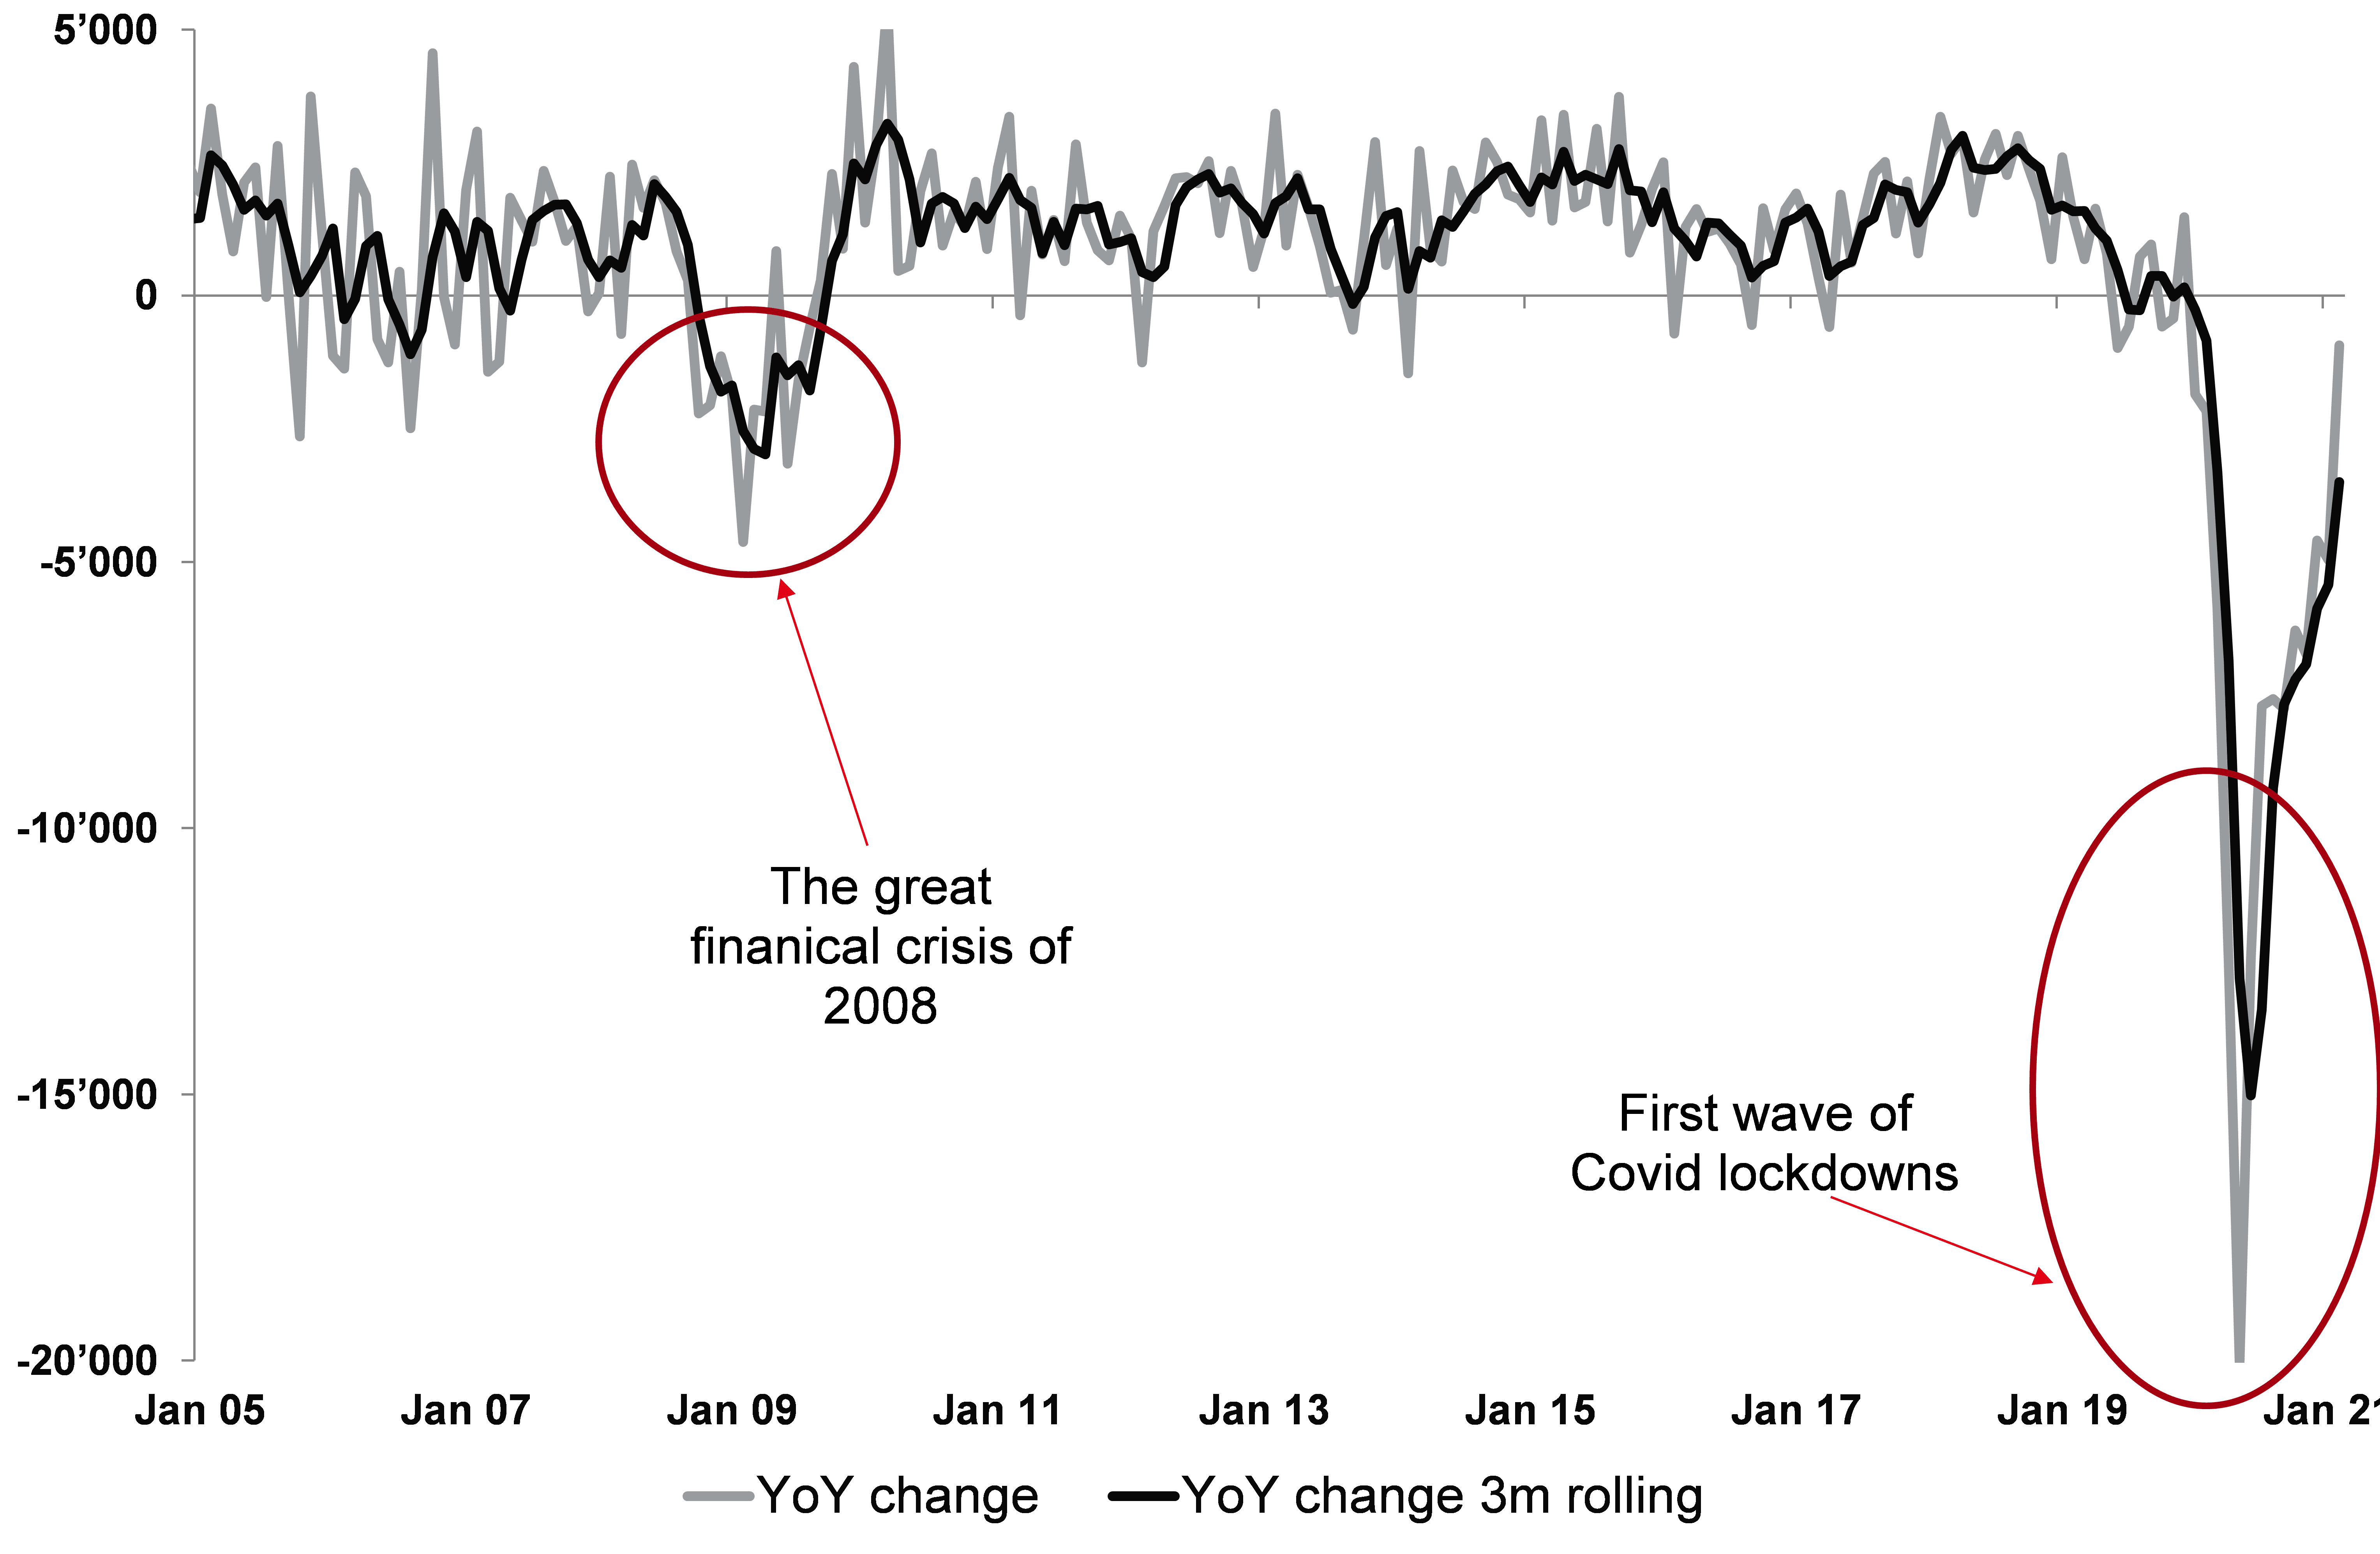
Die weltweiten Lockdowns führten zum dramatischsten Einbruch der Ölnachfrage in der Geschichte. Auf dem Höhepunkt (oder besser: am Tiefpunkt) lag die globale Ölnachfrage um mehr als 20 Mio. b/d bzw. über 20 % niedriger. Zur historischen Einordnung: Auf dem Tiefpunkt der Finanzkrise, als die Ölpreise von 150 $/Barrel auf 30 $/Barrel einbrachen, war die globale Ölnachfrage lediglich um 3 Mio. b/d gesunken.
Abbildung 5: Die Auswirkungen der Corona-Lockdowns auf die globale Ölnachfrage waren beispiellos
Mio. b/d
Quelle: Goldmoney Analysen
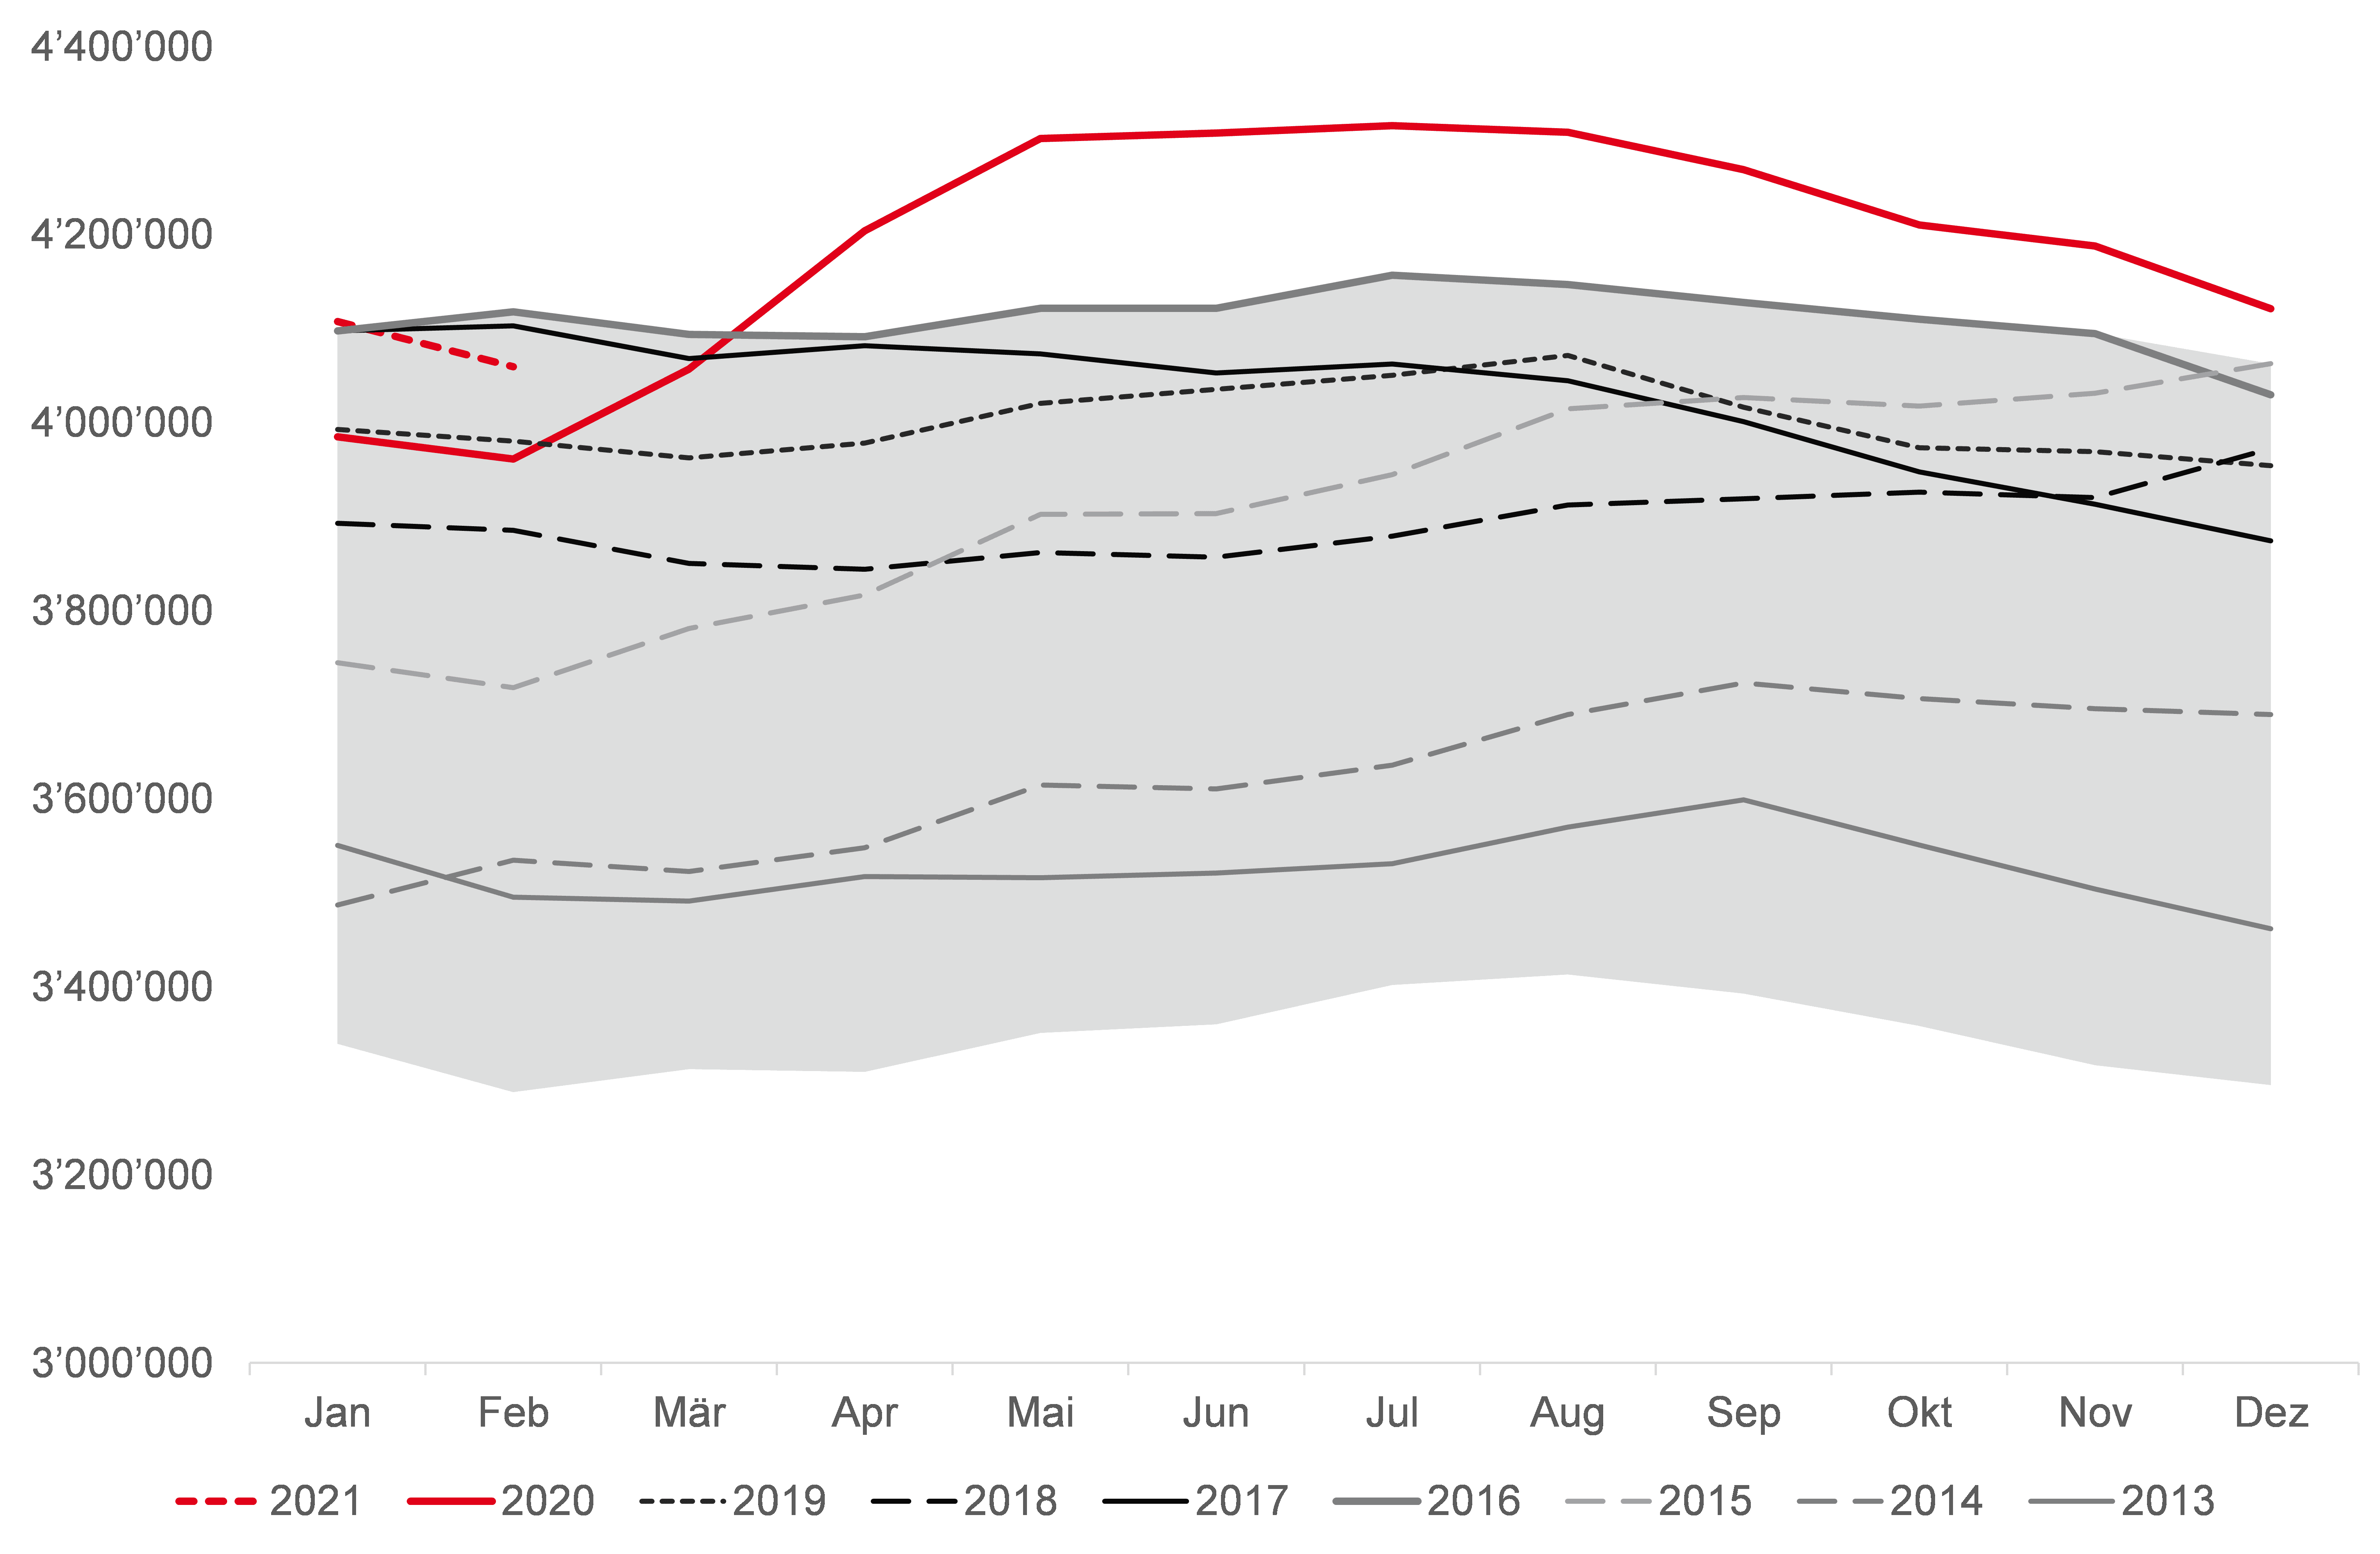
Infolgedessen stiegen die globalen Lagerbestände so schnell wie nie zuvor und erreichten Rekordniveaus.
Abbildung 6: Globale Gesamtbestände an Erdöl
Tausend Barrel
Quelle: Goldmoney Analysen
Die Folge war ein Einbruch der Ölpreise. Während globale Referenzsorten wie Brent vom Höchst- bis zum Tiefststand um rund 60 % fielen (von 68 $/Barrel auf 25 $/Barrel), verzeichneten Rohöle ohne Meereszugang wie WTI sogar negative Preise (von 62 $/Barrel auf -40 $/Barrel).
Abbildung 7: Die Rohölpreise brachen zu Beginn der Pandemie ein, was auf die Notwendigkeit drastischer Produktionsanpassungen hindeutete
$/Barrel

Quelle: Bloomberg, Goldmoney Analysen
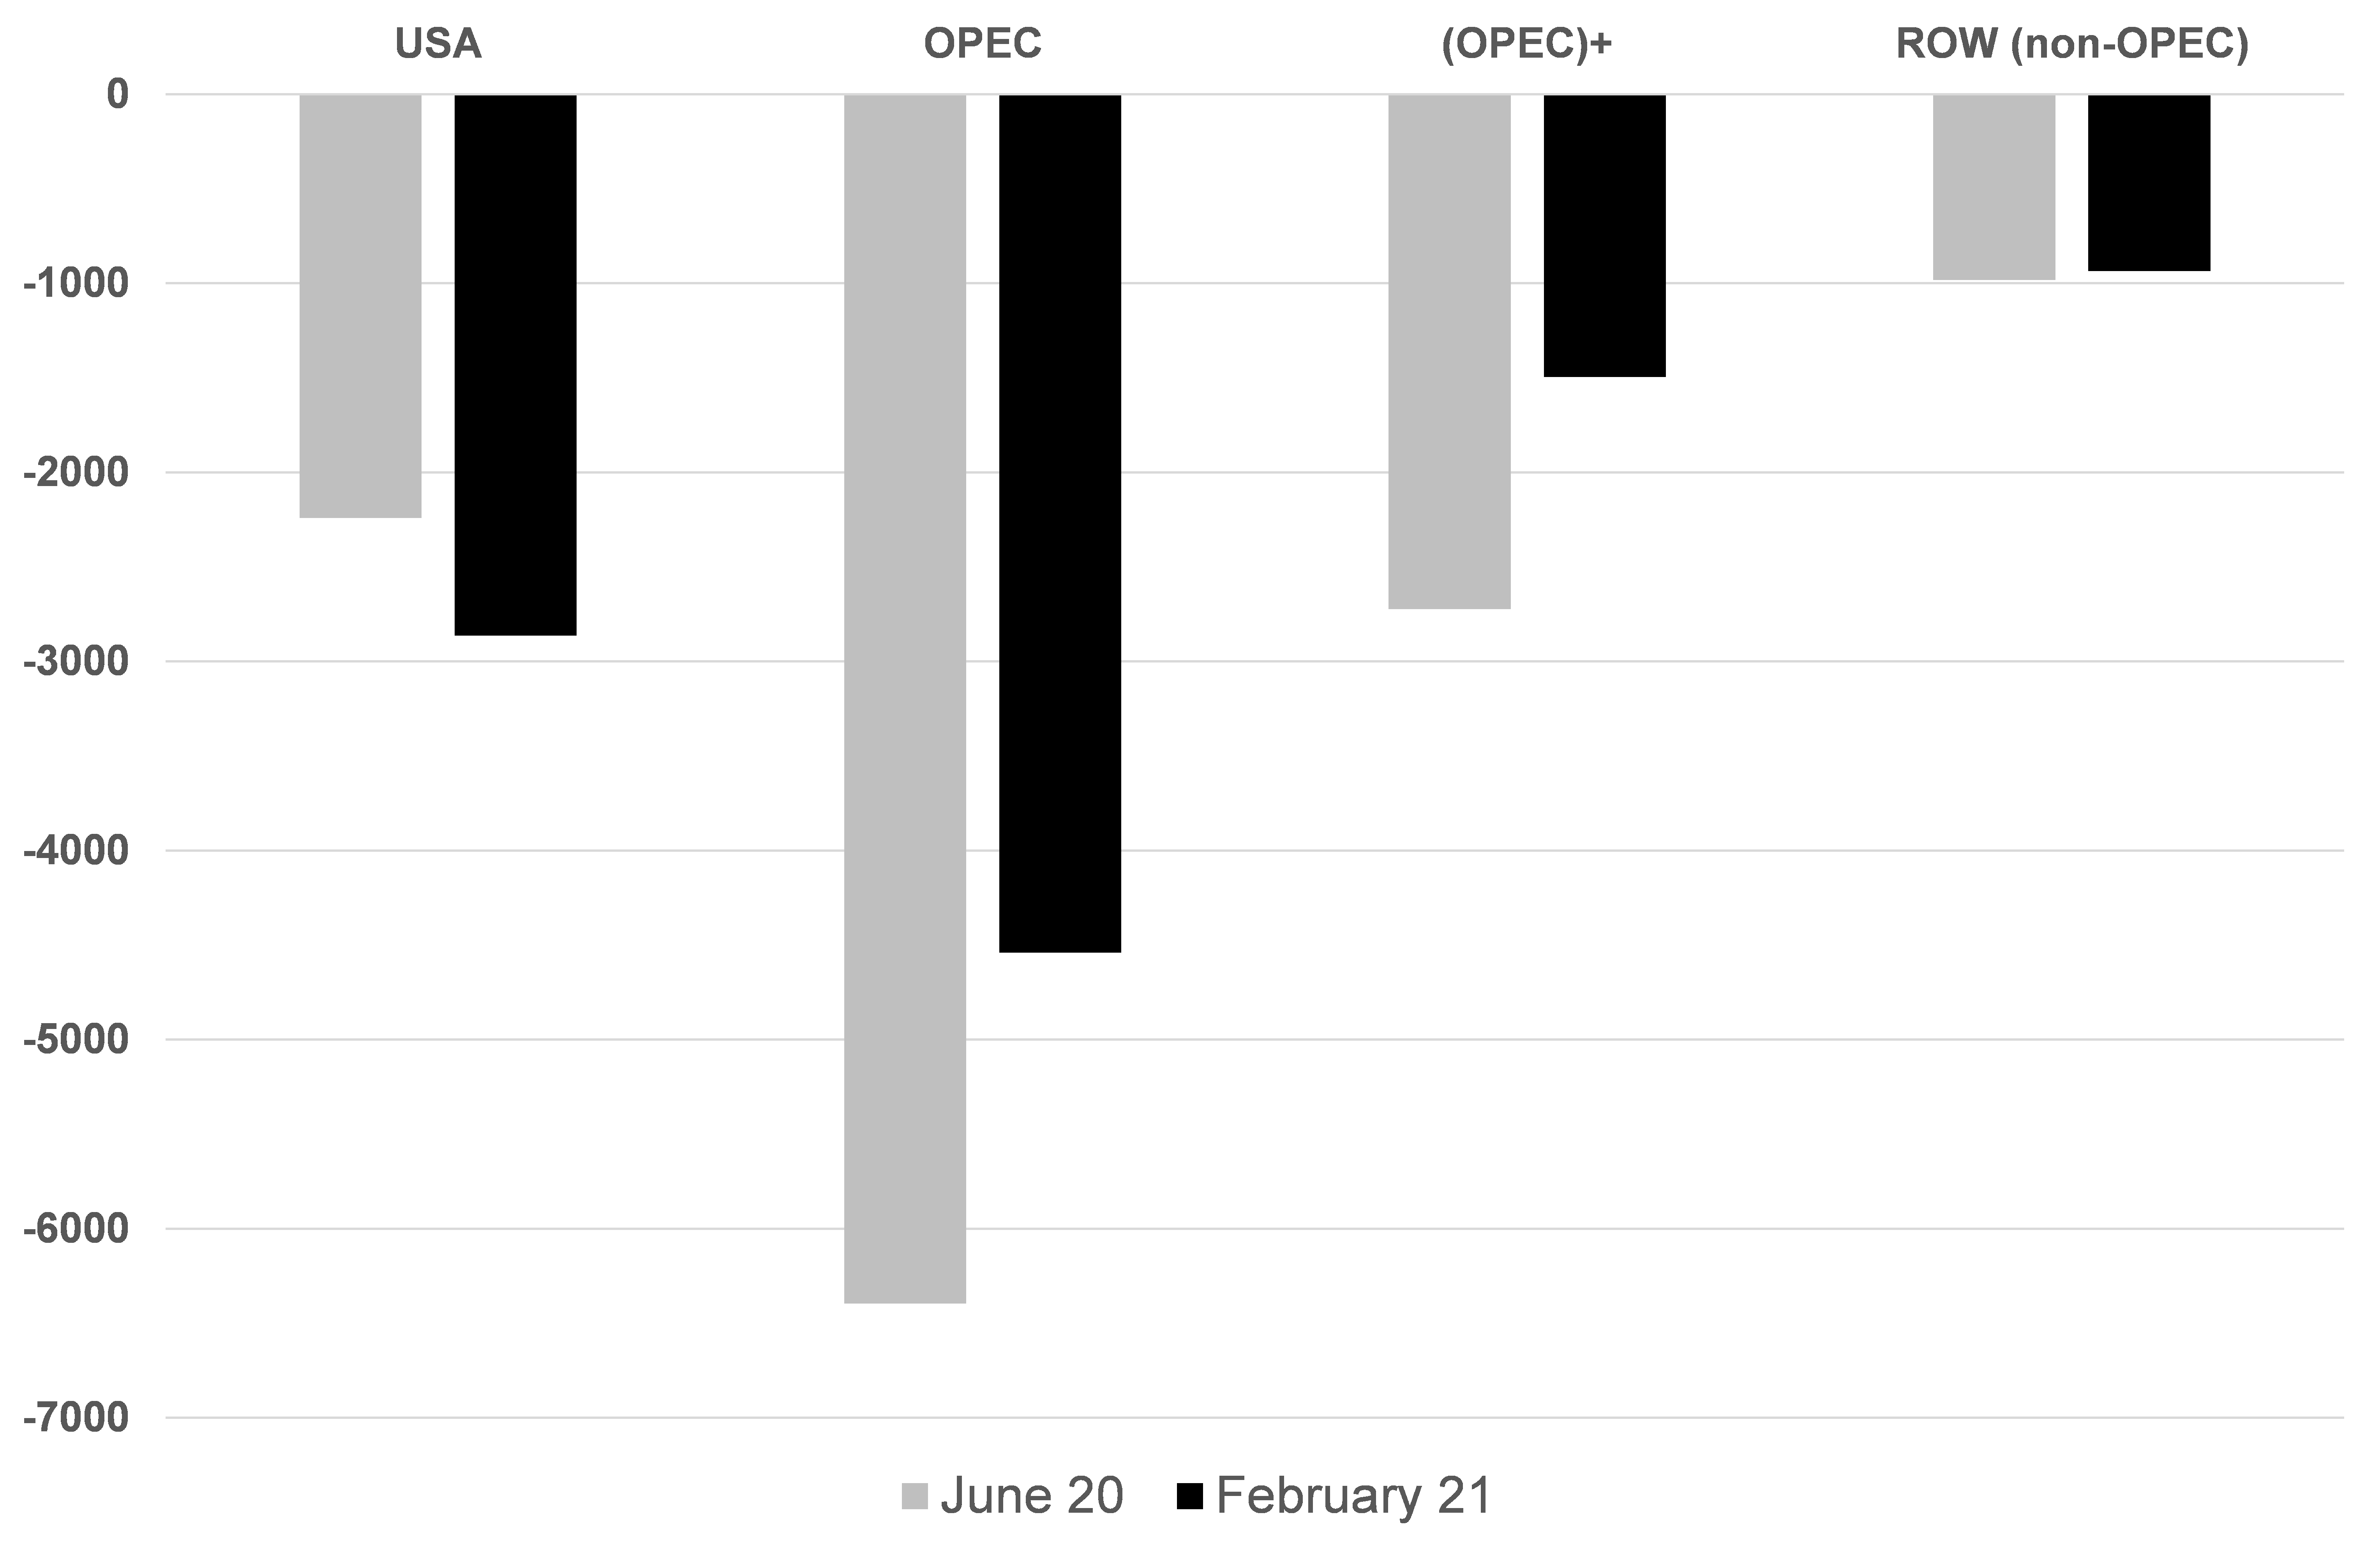
Es wurde deutlich, dass drastische Maßnahmen nötig sein würden, um zu verhindern, dass die globalen Preise dasselbe Schicksal erleiden. Daraufhin einigte sich die OPEC+ auf die größten Förderkürzungen der Geschichte und nahm 10 Mio. Barrel pro Tag an Produktion vom Markt. Unterstützt wurde dies durch einen starken Rückgang der US-Schieferölproduktion und, in deutlich geringerem Maße, durch das Angebot von Nicht-OPEC-Ländern außerhalb der USA.
Abbildung 8: Der Preiseinbruch im Jahr 2020 führte zu einer beispiellosen Angebotsreaktion
Mio. Barrel/Tag gegenüber Dezember 2019
Quelle: Goldmoney Analysen
Wichtig für die künftige Produktion ist, dass wir klar zwischen diesen drei Angebotsquellen unterscheiden (wobei wir die OPEC und die Plus-Staaten als eine Quelle zählen). Die Gründe für den Produktionsrückgang unterscheiden sich bei jeder Quelle erheblich, und mehr noch gilt dies für die langfristigen Perspektiven.
Im zweiten Teil dieses Berichts erörtern wir die Aussichten jeder Quelle im Detail und zeigen, dass die Pandemie und der darauffolgende Preiseinbruch einen Prozess beschleunigt haben, in dessen Verlauf die globale Produktion kaum noch wachsen kann. Gleichzeitig wird die Nachfrage nicht so schnell ihren Höhepunkt erreichen, wie viele glauben. Dies birgt das Potenzial für eine massive Angebotslücke in der mittleren Frist.
[1] Wie bereits erläutert, verwenden wir den 5-Jahres-Terminpreis für Brent als Näherungswert für die langfristigen Erwartungen des Marktes an die Ölpreise.
[2] Dabei ist jedoch zu beachten, dass einige Zentralbanken in Schwellenländern in den vergangenen Jahren deutlich aggressiver Gold gekauft haben. Obwohl dies in den letzten Jahren kein wichtiger Faktor war, könnten Zentralbanken künftig zu einem wesentlichen Treiber der Goldpreise werden, wenn die Schwellenländer ihre Käufe ausweiten.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und spiegeln nicht diejenigen von Goldmoney oder Menē wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē oder deren Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbieten. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Alle in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen Haftung für Verluste oder Schäden, die direkt oder indirekt aus der Nutzung dieser Informationen oder dem Vertrauen darauf entstehen können. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein indirektes Interesse an Menē.
Wichtig für die künftige Produktion ist, dass wir klar zwischen diesen drei Angebotsquellen unterscheiden (wobei wir die OPEC und die Plus-Staaten als eine Quelle zählen). Die Gründe für den Produktionsrückgang unterscheiden sich bei jeder Quelle erheblich, und mehr noch gilt dies für die langfristigen Perspektiven.
Im zweiten Teil dieses Berichts erörtern wir die Aussichten jeder Quelle im Detail und zeigen, dass die Pandemie und der darauffolgende Preiseinbruch einen Prozess beschleunigt haben, in dessen Verlauf die globale Produktion kaum noch wachsen kann. Gleichzeitig wird die Nachfrage nicht so schnell ihren Höhepunkt erreichen, wie viele glauben. Dies birgt das Potenzial für eine massive Angebotslücke in der mittleren Frist.
[1] Wie bereits erläutert, verwenden wir den 5-Jahres-Terminpreis für Brent als Näherungswert für die langfristigen Erwartungen des Marktes an die Ölpreise.
[2] Dabei ist jedoch zu beachten, dass einige Zentralbanken in Schwellenländern in den vergangenen Jahren deutlich aggressiver Gold gekauft haben. Obwohl dies in den letzten Jahren kein wichtiger Faktor war, könnten Zentralbanken künftig zu einem wesentlichen Treiber der Goldpreise werden, wenn die Schwellenländer ihre Käufe ausweiten.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und spiegeln nicht diejenigen von Goldmoney oder Menē wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē oder deren Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbieten. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Alle in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen Haftung für Verluste oder Schäden, die direkt oder indirekt aus der Nutzung dieser Informationen oder dem Vertrauen darauf entstehen können. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein indirektes Interesse an Menē.