
Es ist ein Irrtum, zu erwarten, dass die Inflation in Amerika weiter sinken wird. Sämtliche Finanzmarktwerte in den USA und anderswo beruhen auf dieser Hoffnung.
Das Missverständnis besteht in der Annahme, dass die weithin erwartete Rezession zu weiteren Rückgängen der Verbraucherpreisinflation führen wird und dass deshalb die Zinsen und Anleiherenditen sinken werden. Diese Hoffnungen gründen auf Keynes’ Ablehnung des Sayschen Theorems, das lediglich darauf hinweist, dass es den von Keynes behaupteten allgemeinen Überfluss nicht gibt, weil die Arbeitslosen aufhören zu produzieren.
Ein weiterer Punkt ist, dass Banken zunehmend Angst vor Kreditrisiken haben, was zu einer Kreditverknappung führt. Dies wirft die Frage auf, wie die Zinsen sinken können, wenn der Mangel an Krediten wächst.
Die aktuelle wirtschaftliche Konstellation in den USA, der Eurozone und Großbritannien scheint darauf hinauszulaufen, dass Zentralbankkredite die Kreditvergabe der Geschäftsbanken ersetzen, was ihre Währungen untergraben wird. Zudem wird der staatliche Finanzierungsbedarf erheblich steigen, und das zu einer Zeit, in der grenzüberschreitende Investitionsströme durch Baissemärkte an den Finanzmärkten bedroht sind.
Der Zeitpunkt einer neuen, goldgedeckten Verrechnungswährung der BRICS-Staaten sowie Chinas Entschlossenheit, den Einflussbereich der BRICS und der Shanghaier Organisation für Zusammenarbeit zu festigen, könnten Alternativen für Kapitalströme bieten, die sich aus den zusammenbrechenden Finanzen des westlichen, von Amerika angeführten Bündnisses zurückziehen.
Vor allem erleben wir den Tod des Fiat-Geldes, denn es ist immer schwerer zu erkennen, wie das gegenwärtige, auf dem Dollar beruhende Währungssystem Bestand haben soll.
Irrtümer am Markt
Aktien und Anleihen sind in der Erwartung bepreist, dass die Verbraucherpreisinflation nachlässt und die Zinsen in nicht allzu ferner Zukunft zu sinken beginnen. Dies ist der eigentliche Grund für eine inverse Zinskurve, bei der zehnjährige Anleihen deutlich weniger rentieren als solche mit zwei Jahren Laufzeit. Die folgende Grafik zeigt, dass dieses Missverhältnis so groß ist wie seit den 1980er-Jahren nicht mehr.
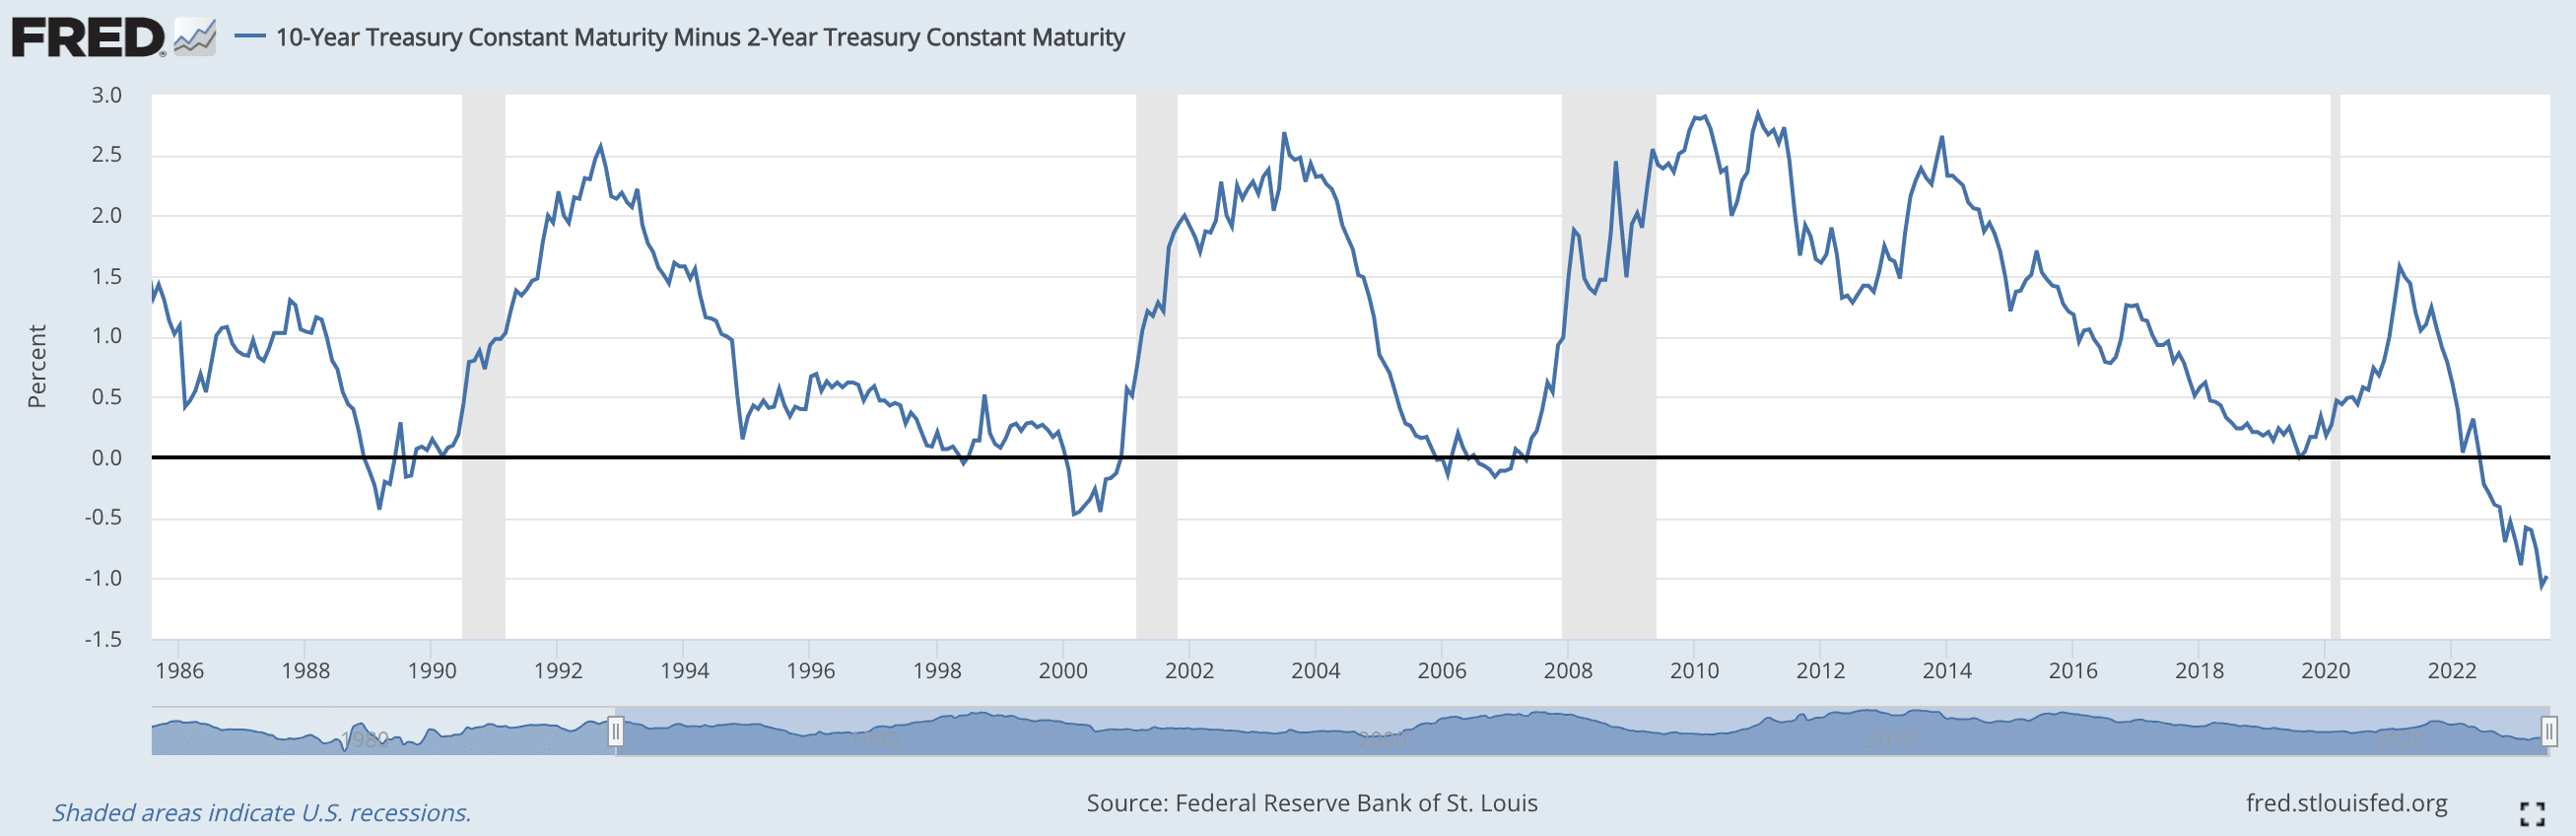
Eine inverse Zinskurve wird zudem mit einer nachfolgenden Rezession in Verbindung gebracht, und die Grafik bestätigt, dass auf inverse Zinskurven tatsächlich Rezessionen folgen. Die Preisinflationsrate muss jedoch niedrig bleiben, weil die Erwartung niedriger langfristiger Zinsen durch die Ereignisse bestätigt werden muss. Tatsächlich hat der scheinbare Erfolg der Geldpolitik im gesamten von der Grafik abgedeckten Zeitraum, ohne dass es zu anhaltender Inflation kam, zu dem weitverbreiteten Glauben beigetragen, dass die offizielle Geldpolitik funktioniert.
Ist die Wette der Finanzmärkte jedoch richtig, dass dieser Kreditzyklus denen der letzten vierzig Jahre entspricht und dass eine inverse Zinskurve uns sagt, dass bei sinkender Verbrauchernachfrage die Preisinflation nachlassen und die kurzfristigen Zinsen fallen werden? Dies ist der Kern der Überzeugung, dass sich die Anleiherenditen entlang der Zinskurve mit niedrigeren Renditen am kurzen Ende normalisieren werden und dass der Aktien-Bullenmarkt intakt bleibt.
Bleiben wir noch einen Moment bei der Grafik: Sie werden feststellen, dass die inverse Rendite der Kurve mit minus 1 % die früherer Fälle bei Weitem übertrifft. Das muss die Sorge wecken, dass die Vergangenheit diesmal ausnahmsweise kein Wegweiser für die Zukunft ist. Vielleicht wird die prognostizierte Rezession erheblich schlimmer als alles, woran man sich erinnern kann. Vielleicht ist das lange Ende der Zinskurve gravierend falsch bewertet und viel zu niedrig. Sollte Letzteres zutreffen, wie dieser Artikel argumentieren wird, sind die Aussichten für die Werte von Finanzanlagen äußerst schlecht.
Die nachfolgend abgebildeten Grafiken der Renditen zehnjähriger Anleihen rund um die Welt bieten wenig Anlass zur Beruhigung.

Jeder technische Analyst würde diese Charts als Zeichen starker Bullenmärkte beschreiben, die sich lediglich konsolidieren, bevor es höher geht. Im Fall von Deutschland und Großbritannien ist die Form der Konsolidierung außerordentlich bullisch. Wir sprechen hier freilich über Anleiherenditen, was bedeutet, dass die Anleihekurse vor weiteren erheblichen Rückgängen stehen. Und wenn die Anleihekurse fallen, werden auch die Aktienwerte fallen. Auf Grundlage der Erfahrungen der letzten vierzig Jahre ist dies das Gegenteil dessen, was an den Finanzmärkten eingepreist ist.
Dass eine Rezession folgen wird, scheint sicher. Dafür sorgt der Bankkreditzyklus, wobei die Geldmenge in einigen Rechtsordnungen nicht wächst oder sogar besorgniserregend schrumpft. Und die Neokeynesianer, die den Großteil des Establishments und der Anlegergemeinschaft ausmachen, glauben, dass Rezessionen durch sinkende Nachfrage verursacht werden, die zu einem Überangebot unverkaufter Produkte führt. Deshalb glauben sie, dass eine Rezession die Inflation stets abwürgen wird. Und da die Märkte vorausschauend sind, ist zu erwarten, dass sie sinkende Inflation in Erwartung einer Rezession vorwegnehmen.
So viel zu den keynesianischen Erwartungen. Die Keynesianer waren von den Ereignissen der 1970er Jahre verwirrt, als Rezession mit Inflation einherging. Sie taten sich schwer, dieses Phänomen zu erklären, da sie glaubten, die Preisinflation sei lediglich das Ergebnis einer Überstimulierung der Wirtschaft. Sie hatten das Saysche Gesetz verworfen, das darauf hinwies, dass es keine allgemeine Überproduktion geben könne, weil die Produktion zusammen mit der Beschäftigung zurückgehe. Zudem blendeten sie die Bedingungen jeder großen Inflation einer Papierwährung aus ihrem Denken aus und ignorierten die Tatsache, dass das nominale BIP Deutschlands in den Jahren 1918‑1923 , wäre die BIP-Statistik früher erfunden worden, explosionsartig gestiegen wäre. Auch der nachlaufende Inflationsdeflator hätte die Wirtschaft während der gesamten Episode des Zusammenbruchs der Papiermark in realer Rechnung als bemerkenswert gesund ausgewiesen, obwohl dieser Zusammenbruch, außer für Exporteure, die in harter Währung bezahlt wurden, die große Mehrheit der Bevölkerung verarmen ließ.
Ein weiteres Problem liegt im Ansatz der Monetaristen, die kaum jemals, wenn überhaupt, zwischen Kredit und Geld sauber unterschieden. Zwar kamen die frühen Warnungen vor einem Abschwung der Volkswirtschaften von Monetaristen, die auf die Verlangsamung des Geldmengenwachstums in den Statistiken zur weit gefassten Geldmenge hinwiesen. Sie gingen zu Recht von einem Zusammenhang zwischen dem BIP und dem Wachstum der weit gefassten Geldmenge aus. Doch sie tappten in die Falle, zu glauben, die Behörden sollten die Wirtschaftspolitik im Lichte von Veränderungen der Geldmenge steuern. Mit anderen Worten: Sie sind selbst zu Etatisten geworden und haben der Fähigkeit freier Märkte, die Nachfrage nach Kredit zu bestimmen, den Rücken gekehrt.
Zweifellos würden die heutigen Monetaristen behaupten, sie seien im Rahmen des gegenwärtigen Systems lediglich praktisch, doch beides zugleich geht nicht. Jedenfalls sind ihre Behauptungen zum Verhältnis zwischen Geldmenge und Preisen nur in einem begrenzten Zusammenhang stichhaltig, wie das folgende Rätsel zeigt.
Nehmen wir an, dass Nation A eine Volkswirtschaft von bestimmter Größe hat, gemessen an Produktionsmengen statt an BIP-Kreditsummen. Nehmen wir ferner an, dass Nation B mit denselben Währungseinheiten und derselben Menge an Arbeitskräften eine Volkswirtschaft hat, die gemessen an den Produktionsmengen doppelt so groß ist. Welcher Unterschied ergibt sich bei der Kaufkraft ihrer gemeinsamen Währungseinheiten?
Zunächst ist festzuhalten, dass unter sonst gleichen Bedingungen der Kredit erheblich ausgeweitet wird, um die zusätzliche Produktion zu finanzieren. Mit anderen Worten: Bei gleicher Bevölkerungsbasis könnte die Geldmenge in Nation B ungefähr doppelt so hoch sein wie in Nation A. Das bedeutet jedoch nicht, dass die Preise in Nation B höher sind. Wahrscheinlicher ist, dass sie in Nation B niedriger sind als in Nation A, da die höheren Produktionsmengen von Skaleneffekten, Investitionen in effizientere Produktion und verstärktem Wettbewerb profitieren.
Daraus lässt sich eine einfache Regel für das monetäre Verhältnis ableiten: Solange ausgeweiteter Kredit zur Förderung des Handels bereitgestellt wird, führt er nicht zu Preisinflation. Wären Nationen A und B im obigen Beispiel einfach dieselbe Nation unter verschiedenen Bedingungen, würde eine Verdopplung der Kreditmenge nicht zu entsprechenden Preissteigerungen führen. Und die Kaufkraft eines Zahlungsmittels wird von den Märkten bestimmt, nicht von dessen Menge.
Es ist eine weitere Unterscheidung zu treffen, nämlich zwischen Kredit, der durch solides Geld, also Gold, gedeckt ist, und Kredit, der durch Fiat-Währung gedeckt ist. Solides Geld ist das allgemein anerkannte Geld ohne Gegenparteirisiko, und das ist sowohl rechtlich als auch aufgrund langjähriger menschlicher Akzeptanz Gold. In einem früheren Artikel[i] habe ich gezeigt, dass die Ausweitung des Bankkredits (der über 90 % des Zahlungsmittelumlaufs ausmacht) kurzfristig zyklische Auswirkungen haben kann, während die dauerhaftere Zerstörung seiner Kaufkraft davon herrührt, dass der Staat die Menge an Banknoten und Geschäftsbankeinlagen in der Bilanz seiner Zentralbank erhöht. Das Beispiel, in dem die Ausweitung des Zentralbankkredits streng kontrolliert wird, während die Einlagen der Geschäftsbanken von Marktfaktoren bestimmt werden, zeigt die folgende Grafik zu Großbritannien während seines mehr als neun Jahrzehnte währenden Goldstandards, entnommen dem oben genannten Artikel:

Aus der ersten Grafik geht hervor, dass unter Großbritanniens Goldkernwährung (Gold Coin Standard) die Notenausgabe stabil blieb, während die Kommerzbankkredite expandierten. Die Krisen von 1847, 1857 und 1866, die zu vorübergehenden Aussetzungen des Bank Charter Act von 1844 führten, spiegeln sich deutlich in den Großhandelspreisschwankungen in der unteren Grafik wider. Dennoch greift in der Regel die Selbstkorrektur von Störungen des allgemeinen Preisniveaus, sodass sich die beiden Preisindizes über sechzig Jahre hinweg netto nahezu nicht verändert haben.
Die Störungen der Preise durch den Bankkreditzyklus nahmen im Laufe der Zeit ab. Zweifellos ist dies zu einem großen Teil auf Verbesserungen im Bankensystem zurückzuführen. Es spielt jedoch noch ein weiterer Faktor eine Rolle: Mit der Zeit wuchs das Vertrauen der Öffentlichkeit in die Verpflichtung der Regierung, den Goldstandard aufrechtzuerhalten, sodass die zyklischen Schwankungen der Kaufkraft der Währung abnahmen. Mit anderen Worten: Nicht die Quantitätstheorie des Geldes bestimmt den Zusammenhang zwischen Veränderungen der Währungsmenge und den Preisen, sondern die Nutzer der Währung haben das letzte Wort.
In einem goldgedeckten Kreditsystem ist das Sparen attraktiver. Während die Bankkredite im Laufe des Jahrhunderts expandierten, stiegen auch die Ersparnisse. Laut der statistischen Forschung der Bank of England machten die Ersparnisse im Jahr 1830 5,3 % des BIP aus. Bis 1844, zur Zeit des Bank Charter Act, waren sie auf 14 % gestiegen. Und 1890 erreichten sie mit 22,5 % einen Höchststand. Das Verhältnis zwischen gegenwärtigem Konsum und aufgeschobenem Konsum, also den Ersparnissen, wirkt regulierend auf das allgemeine Preisniveau.
Auch unter einem Fiat-Währungssystem gilt hinsichtlich der Ersparnisse heute dasselbe wie unter Großbritanniens Goldstandard. In Japan und China besteht eine hohe Sparneigung. Das bedeutet, dass die Ausweitung der Bankkredite die Konsumnachfrage nur teilweise anheizt. Der Teil, den die Verbraucher sparen, stützt Investitionen in die Produktion, was tendenziell die Preise senkt und so dem Aufwärtsdruck auf die Verbraucherpreise durch höhere Konsumausgaben entgegenwirkt.
Der Kern der Fiat-Währung, die uns seit 53 Jahren beherrscht, besteht darin, dass sie Regierungen durch die Ausweitung der Geldmenge eine zusätzliche Finanzierungsquelle verschafft. Darin unterscheidet sie sich grundlegend vom Beispiel des soliden Geldes, das eine strikte monetäre Disziplin auferlegt. Und Regierungen, die das Sparen entmutigt haben, indem sie es besteuerten und zugleich den Konsum förderten, haben die Tendenz steigender Verbraucherpreise und der Aushöhlung der Währung schlicht verstärkt.
Die Kredittheorie führt daher anhaltende, nichtzyklische Inflation auf die Ausweitung der Zentralbankwährung und der damit verbundenen Kredite zurück, und beides hängt mit übermäßigen Staatsausgaben zusammen, die zu Haushaltsdefiziten führen. Für die meisten fortgeschrittenen Volkswirtschaften führt ein globaler Abschwung zu geringeren Steuereinnahmen und höheren Sozialausgaben. Infolgedessen schnellen die Haushaltsdefizite in die Höhe und untergraben ihre Währungen. Und eine untergrabene Währung zeigt sich in höheren Verbraucherpreisen. Die derzeitige Flaute bei der Verbraucherpreisinflation ist lediglich vorübergehend.
Das staatliche Zinsmanagement scheitert
Die Märkte sind von der Geldpolitik der Zentralbanken, die sich auf das Zinsmanagement konzentriert, wie gebannt. Und trotz des jüngsten Scheiterns dieser Politik glauben Ökonomen und Anleger weiterhin, dass die Zentralbanker es am besten wissen und, im Zeichen einer Fehldeutung der Weltwirtschaftskrise, dass ihre Kontrolle den von freien Märkten gebildeten Zinssätzen vorzuziehen sei. Doch es gibt kein klareres Beispiel für politisches Versagen als das, welches die aktuellen Ereignisse offenlegen. Die Senkung der Zinsen auf null und darunter hat nicht unwesentlich zu dem Schlamassel beigetragen, in dem sich die Zentralbanken heute befinden. Dennoch machen Kritiker die Inkompetenz einzelner Zentralbankführungen verantwortlich, ohne zu erkennen, dass es unmöglich ist, durch staatliches Zinsmanagement bessere wirtschaftliche Ergebnisse zu erzielen, als wenn man die Zinsen den freien Märkten überließe.
Das in Zentralbankkreisen herrschende Gruppendenken verwehrt jede grundlegende Neubewertung des Verhältnisses zwischen Zinsen und Preisen. Die Vorstellung, dass Zinsen die Zeitpräferenz, das Kontrahentenrisiko und eine marktbasierte Einschätzung der Veränderung der Kaufkraft der Währung widerspiegeln, wird nicht einmal in Betracht gezogen, vermutlich weil das Verständnis dieser Faktoren jede amtliche Rolle bei der Zinsfestsetzung ausschließen würde. Und für den größten in der Weltreservewährung bewerteten Aktienmarkt führt das Ignorieren des wahren Zusammenhangs zwischen der künftigen Kaufkraft des Dollars und den Zinsen geradewegs in die Katastrophe.
Ausländer, die am Rand die Kaufkraft des Dollars bestimmen, werden als Erste zu Verkäufern. Sie besitzen mit rund 32 Billionen US-Dollar deutlich mehr Dollars und Dollar-Vermögenswerte als nötig, weit mehr als das US-BIP. Nicht nur gibt es in einem erweiterten BRICS-Bund Bestrebungen, die Abhängigkeit vom Dollar zu verringern und damit seinen Besitz für die beteiligten Staaten weniger relevant zu machen. Sollten sich auch die Erwartungen sinkender Zinsen als falsch erweisen, wird es zwangsläufig zu einer erheblichen Liquidation von US-Finanzvermögen durch Ausländer kommen, wenn die Verluste in den Portfolios steigen. Da zudem 6 Billionen der insgesamt 32 Billionen als Bankeinlagen gehalten werden, dürfte ein Bärenmarkt, ausgelöst durch schwindende Aussichten auf sinkende Zinsen sowie durch die Aussicht auf eine ebenfalls schrumpfende Kreditvergabe der Geschäftsbanken, den Wechselkurs des Dollars untergraben.
Die Bankkredite schrumpfen
Die Bankkredite in den USA beginnen zu schrumpfen, wie die untenstehende FRED-Grafik zeigt.

Da die Zinskosten für Kreditnehmer gestiegen sind, stehen diese vor wachsenden Liquiditätsproblemen, insbesondere jene, deren Umsatzwachstum stagniert. Höhere Einsatzkosten, anhaltende Probleme in den Lieferketten und höhere Kreditkosten dürften die Aussichten für eine Ausweitung der Bankkredite noch weiter verschlechtern, während Banker zunehmend um ihr Risiko besorgt sind.
Die Lage in der Eurozone ist schlechter, wie der nächste Screenshot aus einem ZeroHedge-Artikel dieser Woche zeigt.

In ihrer Umfrage zum Kreditgeschäft der Banken räumte die EZB ein: „Die kumulierte Nettoverschärfung seit Anfang 2022 war erheblich, und die Ergebnisse der Umfrage zum Kreditgeschäft haben frühzeitig auf die deutliche Abschwächung der Kreditdynamik hingewiesen, die seit dem letzten Herbst zu beobachten ist.[ii]“
Es ist jedoch ein verbreiteter Interpretationsfehler, den Rückgang der Bankkredite auf eine sinkende Kreditnachfrage zurückzuführen. In Zeiten wirtschaftlicher Stagnation, worauf die derzeitige Lage in Deutschland besonders zutrifft, hören Unternehmen nicht auf, Kredite aufzunehmen. Vielmehr steigt ihre Kreditnachfrage. Die richtige Deutung ist, dass die Banken ihr Kreditangebot zurückziehen, was ganz andere Folgerungen nach sich zieht. Das offizielle Verständnis des Bankkreditzyklus war jedoch schon immer unzureichend.
Die Lage im Vereinigten Königreich ist ähnlich besorgniserregend, wie die untenstehende Grafik der Bank of England zeigt.
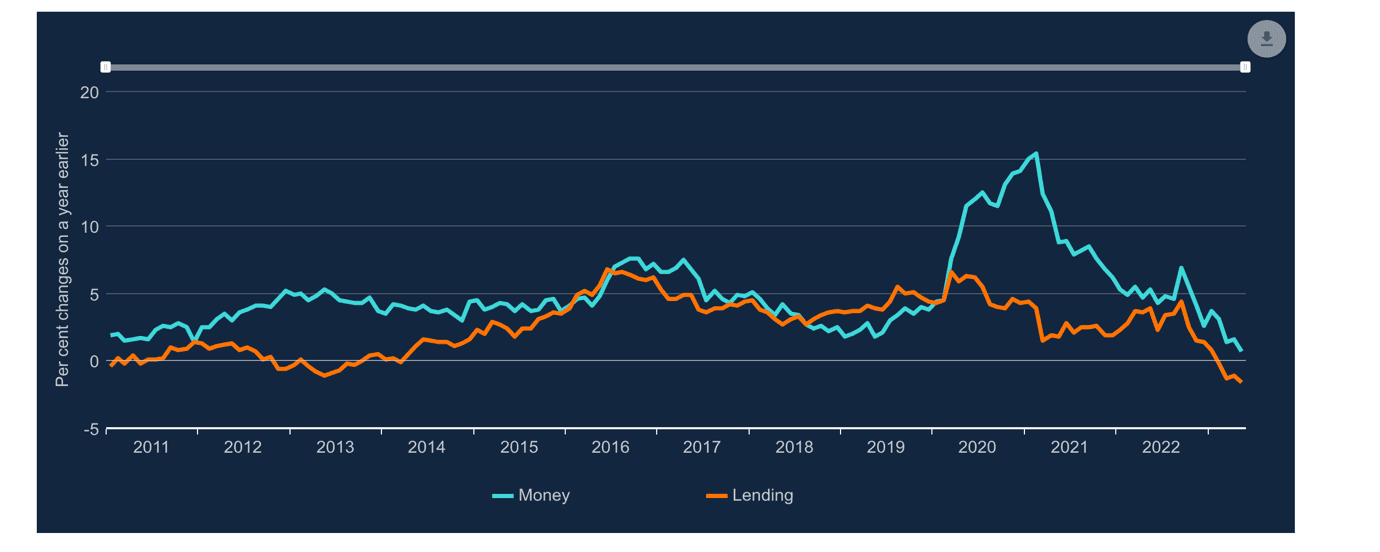
In den USA, der Eurozone und im Vereinigten Königreich werden die hohe Verschuldung der Bankbilanzen und die sich verschlechternden wirtschaftlichen und finanziellen Aussichten mit Sicherheit zu einer weiteren Kontraktion der Bankkredite führen. Doch gerade unter diesen Bedingungen steigt die Kreditnachfrage, um Liquiditätsengpässe der Kreditnehmer auszugleichen. Unweigerlich werden die Zinsen für die Minderheit der Unternehmen steigen, die ihren Banken außergewöhnlich gute Argumente für die Gewährung von Kreditlinien vorlegen können. Andernfalls müssen sie sich Finanzmittel aus anderen Quellen beschaffen, etwa bei Private-Equity-Gesellschaften, durch den Verkauf von Vermögenswerten oder durch Verkleinerung zur Kostensenkung.
Im weiteren Verlauf dieses Jahres werden wir erleben, dass Unternehmen, denen es nicht gelingt, ihre Banken von einer Verlängerung der Kreditlinien zu überzeugen, in Schwierigkeiten geraten. Hinzu kommt, dass die Folgen für Beschäftigung, Steuereinnahmen und Sozialverpflichtungen die Haushaltsdefizite der Staaten über die derzeitigen Erwartungen hinaus erhöhen werden. Die Finanzierung dieser wachsenden Defizite wird eine Kreditausweitung durch die Zentralbanken erfordern, die die Kreditkontraktion der Geschäftsbanken ausgleicht.
Geschäftsbankkredite, die sowohl Darlehen als auch Einlagen ihren Wert verleihen, abzüglich eines geringen theoretischen Abschlags für das Kontrahentenrisiko, sind fest an den Wert des Zentralbankkredits gebunden, der sich in Banknoten und den Reserven der Geschäftsbanken in der Bilanz der Zentralbank zeigt. Der Unterschied zwischen diesen beiden Formen des Bankkredits besteht darin, dass Veränderungen der Kaufkraft, von zyklischen Schwankungen abgesehen, ausschließlich vom Zentralbankkredit herrühren. Wenn Zentralbanken aus welchem Grund auch immer gezwungen sind, die Menge ihres Kredits auszuweiten, werden sie die Kaufkraft ihrer Währungen mit nahezu völliger Sicherheit untergraben.
Bewertung von Währungen durch das Ausland
Bei der Wahrung der Kaufkraft des Dollars scheinen die US-Behörden vor einem unüberwindbaren Problem zu stehen. Die Aussichten für die Wirtschaft verschlechtern sich wegen der Perspektiven für die Bankkredite. Das Haushaltsdefizit dürfte deutlich über die offiziellen Erwartungen hinaus steigen. Und angesichts des Missverständnisses darüber, was Zinssätze tatsächlich darstellen, nämlich den von den heutigen Inhabern erwarteten künftigen Wert der Währung, setzen die inflationären Folgen der Finanzierung des Defizits der US-Regierung voraus, dass ausländische Inhaber ihr Engagement nicht auflösen.
Für ausländische Verkäufer von Dollar erscheinen die Alternativen Euro, Yen oder Pfund Sterling gleichermaßen unattraktiv; ihr einziger Vorteil besteht darin, dass der Dollar von Ausländern übermäßig gehalten wird, die übrigen Währungen hingegen nicht. Der Euro hat zusätzlich das Problem, dass das gesamte System aus der EZB und den nationalen Zentralbanken als ihren Anteilseignern aufgrund verdeckter Verluste auf die in ihren Bilanzen geführten Anleihen technisch bankrott ist. Und eine Rekapitalisierung des gesamten Systems ist in einer Zeit einer sich zusammenbrauenden Bankenkreditkrise, in der eine schrumpfende Kreditvergabe zu höheren Zinsen führt, praktisch unmöglich. Das Pfund Sterling lässt sich als Dollar des kleinen Mannes bezeichnen: Es mangelt an Ersparnissen, und die Haushaltsdefizite dürften infolge der bevorstehenden Rezession ebenfalls steigen. Und der Yen bietet lediglich negative Zinsen, dazu eine Zentralbank, die ebenfalls rekapitalisiert werden muss.
Für die aus diesen Währungen abfließenden ausländischen Kapitalströme gibt es zwei alternative Anlageziele. Das naheliegende ist physisches Gold als Ausweg aus dem zunehmend riskanten, an Papierwährungen gebundenen Kredit. Dieses Argument dürfte aber an Gewicht gewinnen, wenn beim bevorstehenden Gipfel in Johannesburg die neue, durch Gold gedeckte Handelsabwicklungswährung der BRICS bestätigt wird. Die weniger naheliegende Option ist der Kauf des chinesischen Renminbi.
Für den Renminbi spricht, dass China umfangreiche Investitionspläne in Asien, Afrika und Lateinamerika verfolgt. In Partnerschaft mit Russland sind die beiden Hegemonialmächte entschlossen, sich und ihre Interessen vor Störmaßnahmen der USA zu schützen. Ohne es zu beschönigen: Dies ist ein Kampf, den die USA möglicherweise bereits verloren haben. Nach dem BRICS-Gipfel werden wir mehr wissen, doch da die Priorität darin liegt, den als Waffe eingesetzten Fiat-Dollar zu neutralisieren, werden China und Russland ihre Position als Taktgeber einer erweiterten Staatengruppe voraussichtlich festigen.
Vor diesem Hintergrund verbessern sich die Aussichten für die vereinten BRICS+ und die Shanghaier Organisation für Zusammenarbeit, während die Volkswirtschaften des westlichen Bündnisses, das Amerika Gefolgschaft schuldet, in der Bedeutungslosigkeit versinken. Anders als zu der Zeit, als es Präsident Trump gelang, die Zuflüsse von Direktinvestitionen über den Shanghai-Hongkong-Connect zu stören, kann Präsident Biden diesmal lediglich US-Fonds Investitionen in China untersagen. In Erwartung einer Nachfrage nach Zuflüssen hat China das Programm im Dezember vergangenen Jahres erweitert, um die Auswahl der an der Shanghaier Börse verfügbaren Aktien zu vergrößern. Zweifellos wird es weitere Anpassungen an dieser Einrichtung geben.
Die Folgen für Gold
Ein Wiederaufflammen der Verbraucherpreisinflation während einer Rezession hat es seit geraumer Zeit nicht gegeben. In Rezessionen steigen die Staatsdefizite. Diesmal liegt der Ausgangspunkt der US-Regierung bei Defiziten von mehr als 1,5 Billionen Pfund. Und wie in diesem Artikel dargelegt, ist es die Ausweitung der Zentralbankkredite, nicht der Kredite der Geschäftsbanken, die die Währungswerte auf nicht zyklische Weise untergräbt.
Zumindest scheinen die stagflationären Bedingungen der 1970er-Jahre zurückzukehren, die den Goldpreis in weniger als zehn Jahren von 35 auf 850 US-Dollar steigen ließen, obwohl der Leitzins der Fed (Fed Funds Rate) von 5 % auf einen Höchststand von 19 % anstieg. Die Probleme des Dollars teilen auch andere, insbesondere das Pfund Sterling und der Euro. Doch der Dollar wird zudem von Ausländern übermäßig gehalten und wird von ihnen mit hoher Wahrscheinlichkeit abgestoßen werden, in einigen Fällen zugunsten von Gold.
Für den Dollar könnte sich ein zusätzliches Problem aus einer neuen, durch Gold gedeckten Handelsabwicklungswährung ergeben, die Berichten zufolge auf dem BRICS-Gipfel im August erörtert werden soll. Zwar gibt es einige Anzeichen dafür, dass sie bei den Teilnehmern nicht uneingeschränkt Zustimmung finden wird, doch ist bemerkenswert, dass Sergej Lawrow, Russlands Außenminister, öffentlich erklärt hat, Russland habe als Bezahlung für Ölverkäufe Milliarden nutzloser indischer Rupien angehäuft. Die Bereitschaft Russlands, Saudi-Arabiens, des Irans und anderer Nettoexporteure, Zahlungen in illiquiden Nebenwährungen zu akzeptieren, ist strikt begrenzt, sodass Änderungen der Zahlungsweise hin zu einer sichereren Währung zwangsläufig durchgesetzt werden.
Folglich werden die Dollarreserven der Zentralbanken von mehr als vierzig Staaten gegen Gold getauscht – ein Trend, der bereits in den vergangenen achtzehn Monaten erkennbar war. Der Goldpreis dürfte daher aufgrund wirtschaftlicher Faktoren, die die Volkswirtschaften Amerikas und seiner westlichen Verbündeten destabilisieren dürften, deutlich steigen. Und ausländische Einflüsse werden Kapital von diesen weg in Gold, möglicherweise in Rohstoffe und in die Anlagemöglichkeiten der beiden asiatischen Hegemonialmächte lenken.
Sofern die neue goldgedeckte Handelswährung eingeführt wird, dürfte sie zwangsläufig eine Bewegung Russlands und Chinas beschleunigen, ihre eigenen Währungen mit Gold zu decken. Andere werden mit Sicherheit folgen. Erst dann steht den meisten Schwellenländern der volle Nutzen einer breit angelegten industriellen Revolution zur Verfügung. Das auf dem Dollar beruhende Fiat-System aber wird zerstört werden.
[i] Siehe https://www.goldmoney.com/research/the-real-determinants-of-currency-value
[ii] Siehe https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/pdf/ecb.blssurvey2023q2~6d340c8db6.en.pdf