
Die indische Nachfrage nach Goldschmuck reagiert auf die Preise, nicht umgekehrt
Einleitung
In den vergangenen Wochen haben die Medien und Goldanalysten auf einen scheinbaren Einbruch der indischen Goldnachfrage hingewiesen und damit angedeutet, dass die Goldpreise gefährdet seien. Allerdings bestimmt nicht die indische Goldnachfrage die Preise, sondern die Preise bestimmen die indische Goldnachfrage. Steigt die Portfolionachfrage nach Gold an den Finanzmärkten (weil die Realzinsen und die Währungswerte sinken), müssen traditionelle Käufer in den Entwicklungsmärkten, die Gold als Form der Ersparnis erwerben, entsprechend die nachgefragte Menge verringern (nicht aber den nachgefragten Wert). Die gestrige Entscheidung Indiens, alle 500- und 1.000-Rupien-Banknoten über Nacht einzuziehen, könnte jedoch bedeuten, dass indische Sparer ihre Goldersparnisse nicht so leicht aufgeben wollen und einen höheren Anteil ihrer eigenen Portfolioallokation fordern, um sich gegen ein weiteres relatives Währungsrisiko abzusichern.
Den gesamten Analysebeitrag als PDF finden Sie hier...
Eine Flut von Medien- und Analyseberichten hob in den vergangenen Wochen den scheinbaren Einbruch der Goldnachfrage des indischen Schmucksektors hervor.
Bloomberg berichtete am 24. Oktober 2016, dass die indische Goldnachfrage in diesem Jahr um erstaunliche 25 % auf nur 650 Tonnen sinken dürfte, nach 864 Tonnen im Jahr 2015. Als Gründe werden schwache Monsunregen, das Vorgehen der indischen Regierung gegen Steuerhinterziehung und ein Streik der Juweliere gegen eine neu eingeführte Verbrauchsteuer auf im Land hergestellten und verkauften Schmuck genannt; mehrere Quellen beschreiben die schlechte Lage des Marktes.
All dies legt nahe, dass die Goldpreise nun von starken Rückgängen bedroht sind, da die Nachfrage des größten Importeurs offenbar einbricht. Dieses Argument verwechselt jedoch vollständig Ursache und Wirkung.
Entscheidend ist es, die Rolle zu verstehen, die Gold in einem Portfolio spielt, sei es in einem „westlichen“ Finanzportfolio oder in dem von Hunderten Millionen verteilter indischer Haushalte. Gold ist in diesen Portfolios schlicht ein Geldbestand, kein Luxusgut und keine Ware: ein Vorrat, der Wert speichert und die Kaufkraft gegenüber Waren mühelos gegen äußere inflationäre Einflüsse erhält. Gold sollte stets aus dieser Perspektive betrachtet werden, ob als „Sparschmuck“, Münze, Edelmetall in Barrenform oder gepoolter ETF, denn so wird es von der überwiegenden Mehrheit der Menschen verstanden, die es nachfragen. Wenn die nachgefragte Menge in Indien bei einem Wertanstieg von Gold um 20 bis 25 % (oder einem Rückgang des relativen Währungswerts) gegenüber dem Vorjahr unverändert bleiben soll, müsste unter sonst gleichen Bedingungen auch das indische Einkommen in Rupien gegenüber dem Vorjahr um 20 bis 25 % steigen, da Inder Goldschmuck (bzw. Ersparnisse, Vorrat oder Geldbestand) schlicht im Lauf der Zeit mit ihrem Einkommen ansammeln.
Das Problem ist, dass die meisten Analysten den Goldmarkt weiterhin so betrachten wie Rohstoffmärkte im Allgemeinen, in denen die Preise vor allem durch Veränderungen der Lagerbestände bestimmt werden. Vereinfacht gesagt sind steigende Lagerbestände negativ für die Preise und umgekehrt (Der Zusammenhang ist etwas komplexer; wer die Beziehung zwischen Preisen und Lagerbeständen vollständig verstehen möchte, dem empfehlen wir unsere Grundlagenstudie Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015). Der Autor dieses Berichts hat die meiste Zeit seiner Laufbahn als Ölanalyst gearbeitet. Um vorherzusagen, ob die Lagerbestände steigen oder fallen werden, versuchten Ölanalysten, das künftige Öl-Angebot und die künftige Öl-Nachfrage zu prognostizieren. Bei den Angebotsprognosen wird berücksichtigt, wie sich die Erschöpfungsraten entwickeln und welche neuen Ölprojekte in Betrieb gehen. Die künftige Ölnachfrage ist kurzfristig überwiegend eine Funktion des Wirtschaftswachstums und langfristig des technologischen Wandels. Die Restgröße im Modell sind dann die Lagerbestände: Übersteigt das prognostizierte Angebot die Nachfrage, ist mit steigenden Lagerbeständen zu rechnen. Die zentrale Erkenntnis daraus ist, dass in der Rohstoffwelt die physische Nachfrage zählt. Sie verändert die Lagerbestände und bestimmt damit die Preise. Wenn die Daten zeigen, dass die chinesische Ölnachfrage drastisch einbricht, sollte ein Ölanalyst zu Recht pessimistisch werden, denn das bedeutet steigende Lagerbestände und fallende Preise. Schließlich wirkt sich die Preisänderung auf Angebot und Nachfrage aus und bringt sie bei einem niedrigeren Preis wieder ins Gleichgewicht.
Gold auf diese Weise zu analysieren, ist jedoch nicht zulässig. Gold wird im Gegensatz zu einem Rohstoff nie verbraucht. Sobald es gefördert wurde, wird es immer in irgendeiner Form gelagert. Wenn wir also von „Nachfrage“ nach Gold sprechen, hat dies nichts mit der Nachfrage nach einem Rohstoff gemein. In der Rohstoffwelt bedeutet Nachfrage Verbrauch. Rohöl wird beispielsweise von Raffinerien gekauft, zu Benzin verarbeitet, an Verbraucher verkauft und in einem Verbrennungsmotor verbrannt. Das Öl ist unwiderruflich verbraucht. Der Großteil dessen, was als Gold-„Nachfrage“ bezeichnet wird, stammt dagegen von Schmuck, Barren und Münzen, die lediglich unterschiedliche Formen von Lagerbestand sind. Selbst die geringe Gold-„Nachfrage“ aus der Industrie und der Zahnmedizin ist nicht mit Verbrauch gleichzusetzen, da fast das gesamte Gold später recycelt wird.
Dieselbe Überlegung gilt auch für das Angebot. Wenn wir vom Angebot eines Rohstoffs sprechen, ist stets die Produktion aus einer Mine, einer Quelle oder einem Hektar Ackerland gemeint. Zwar kommt Gold-Angebot ebenfalls als neues Minenangebot vor, doch spiegeln die meisten Goldströme im Jahresverlauf lediglich vorhandenes Gold im Lagerbestand wider, das den Eigentümer wechselt. In der Rohstoffwelt würden wir dies nie als Angebot bezeichnen. Öl, das in einem Tank in Cushing, Oklahoma, gelagert wird, ist schlicht Lagerbestand. Kein Ölanalyst käme auf die Idee, den Verkauf dieses Lagerbestands als Angebot zu behandeln. In der Goldwelt tun Analysten dies jedoch ständig. Etwa ein Viertel des jährlichen „Angebots“ in den üblichen Goldbilanzen stammt aus recyceltem Gold, oft als Altgold bezeichnet. Dabei handelt es sich überwiegend um Schmuck und Medaillen, die verkauft, eingeschmolzen und zu neuem Schmuck, neuen Barren und Münzen verarbeitet werden. Es war zuvor Lagerbestand und ist wieder Lagerbestand geworden. Nach derselben Logik müssten auch die Millionen Tonnen Edelmetall in Barrenform, die jedes Jahr gehandelt werden, als Angebot behandelt werden. Der einzige Unterschied ist, dass diese Barren nicht neu gegossen werden.
Den Goldmarkt anhand von „Strömen“ nach dem Vorbild eines Rohstoffmarkts zu modellieren, ist daher nicht zulässig und führt zu fehlerhaften Schlussfolgerungen. Das bedeutet nicht, dass das Erheben und Analysieren dieser Daten sinnlos wäre, ganz im Gegenteil. So ist beispielsweise das Verständnis der Entwicklungen beim Minenangebot für den Goldmarkt entscheidend. Der Versuch, ein Rohstoffpreismodell auf eine Goldbilanztabelle anzuwenden, wird jedoch schlicht nicht funktionieren.
Um vollständig zu verstehen, warum die Modellierung von Gold-„Strömen“ nicht zum Verständnis von Preisveränderungen beiträgt, müssen wir uns eine typische Goldbilanztabelle ansehen (siehe Exhibit 1). Eine Goldmarktbilanz zeigt typischerweise das Angebot in Form von Minenangebot und recyceltem Gold. Auf der Nachfrageseite weist sie Schmuck, Münzen und Barren, Nettokäufe der Zentralbanken, industrielle Nachfrage (einschließlich Zahnmedizin), ETFs und eine Restgröße aus. Der World Gold Council veröffentlicht eine Goldbilanz auf Grundlage von Daten von GFMS, einem globalen Wirtschaftsberatungsunternehmen für Edel- und Industriemetalle. In der GFMS-Bilanz wurde die Bezeichnung für die Restgröße im Laufe der Jahre mehrmals geändert, von „Balance“ über „Inferred Investment“ und „OTC Investment and Stock Flows“ bis hin zu aktuell „Surplus/Deficit“. Dies zeigt das Dilemma, Gold wie einen Rohstoff modellieren zu wollen. Die Restgröße gibt an, wie stark sich die Bestände an Edelmetall an Börsen und im Freiverkehr verändert haben. In einer Rohstoffbilanz wäre dies die eine Zahl, die jeder Analyst zu prognostizieren versuchen würde, denn sie bestimmt den Preis. Auf dem Goldmarkt ist jedoch alles Lagerbestand1. Die Restgröße zeigt daher nur die Veränderungen in einer von vielen Bestandskategorien. Deshalb konnte GFMS sie nicht einfach Lagerbestand nennen, wie es in jeder Rohstoffbilanz üblich ist.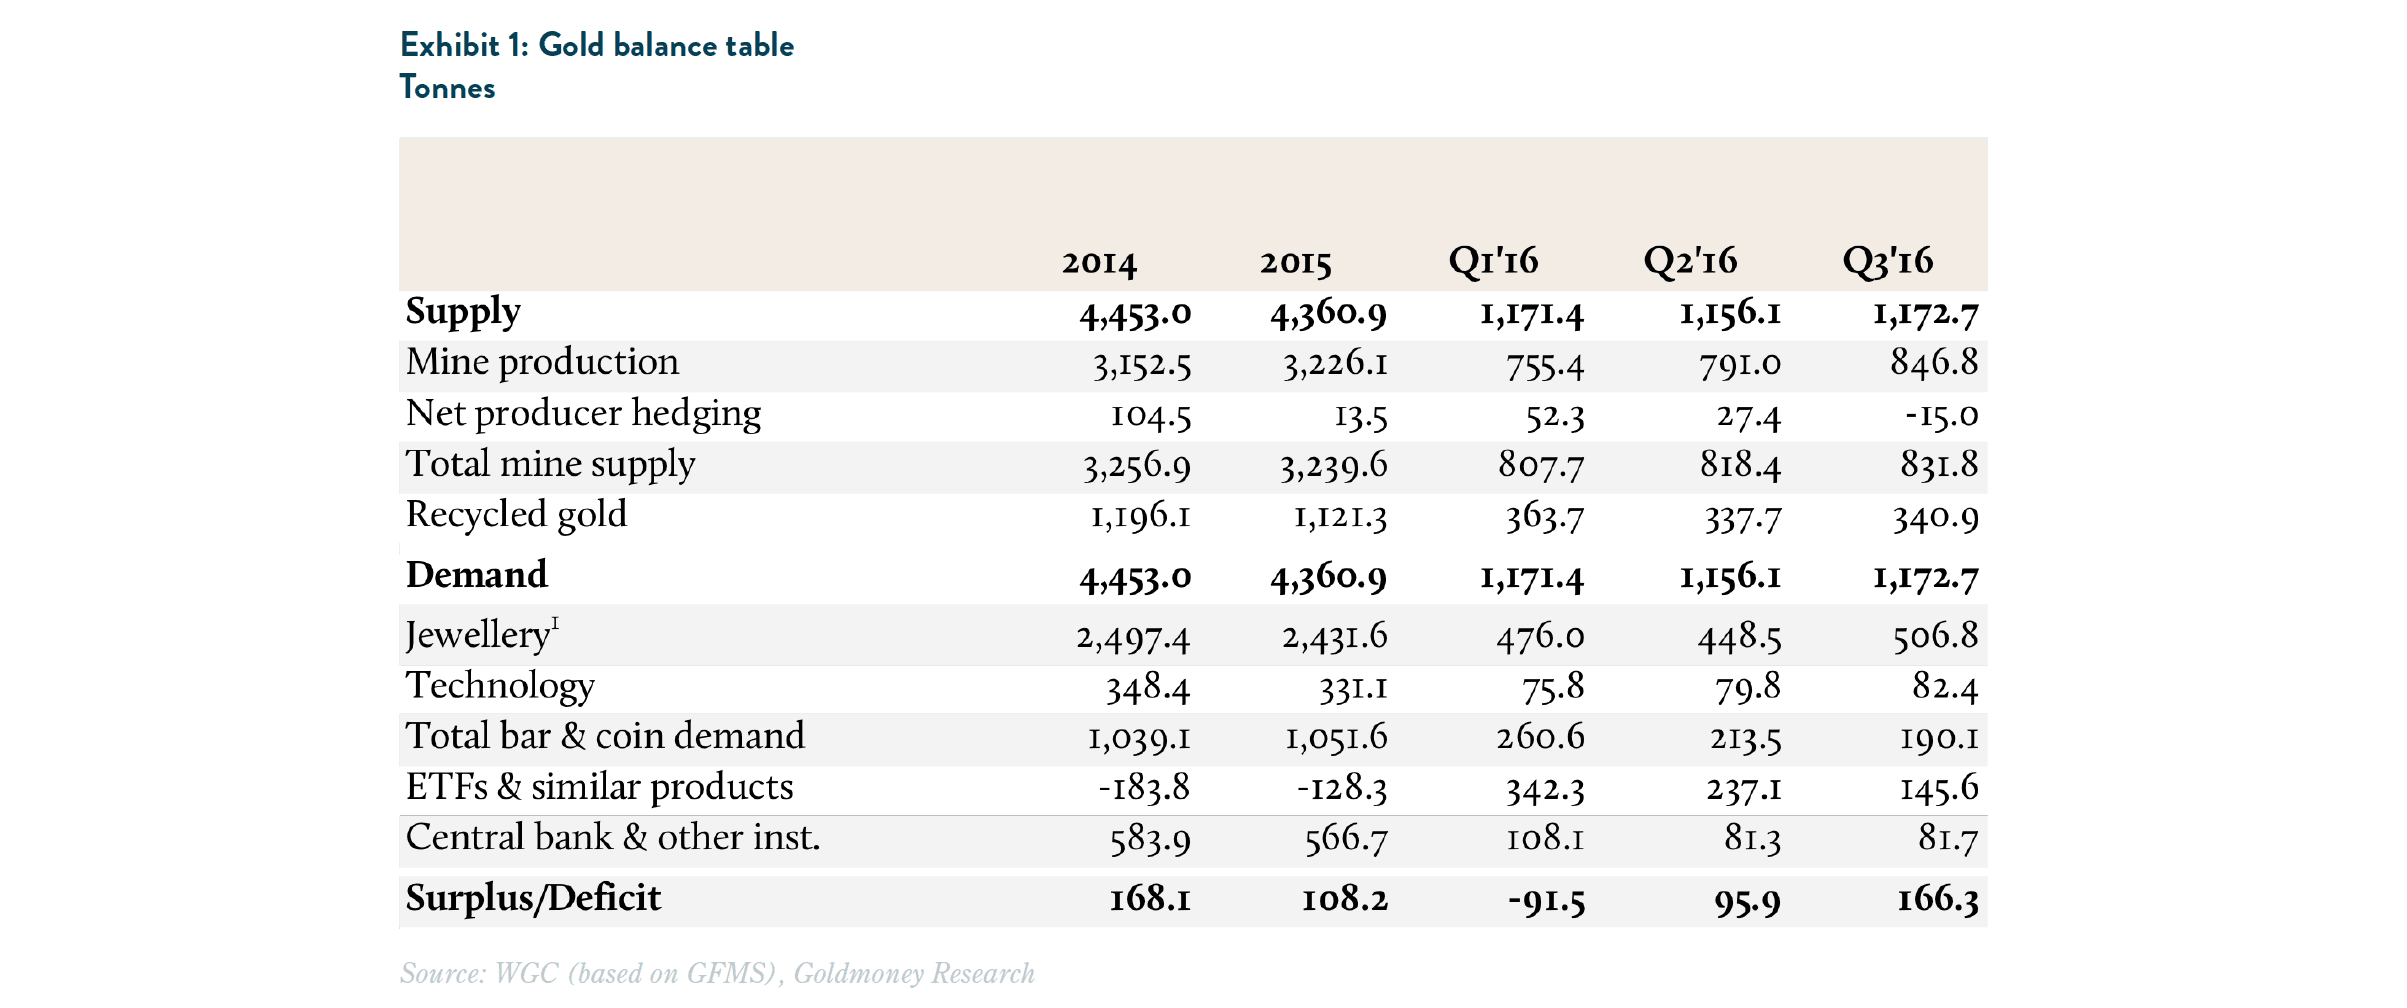
Eine Goldbilanz zeigt im Grunde nur, wie viel Gold in einem bestimmten Zeitraum gefördert und wie viel Gold zu Schmuck, Barren, Münzen, Zahnersatz und Elektronik verarbeitet wurde. Innerhalb dieser Kategorien gibt es jedoch gewaltige Ströme. Am Londoner Edelmetallmarkt (London Bullion Market, LBMA) werden täglich mehr als 240 Milliarden USD an Gold gehandelt. Das entspricht knapp 2 Millionen Tonnen pro Jahr. Korrekt wären Goldbilanzen auf Basis von Strömen nur, wenn sie alle diese Bewegungen sowie Angebot und Nachfrage2 abbilden würden, doch keine tut dies.
Es ist wichtig zu verstehen, dass einige Quellen der „Nachfrage“ in der Goldbilanz Preisgeber und andere Preisnehmer sind. Bei Goldschmuck denken wir typischerweise an teure Uhren und Designerketten. Der meiste Schmuck wird jedoch mit einem geringen Aufschlag auf den Goldpreis hergestellt und in Schwellenländern wie Indien als Ersparnis gekauft. Das unterscheidet sich stark von Goldschmuck im Westen, wo die Kosten für Herstellung und Markenbildung den Wert des Goldes oft übersteigen. Ein großer Teil der indischen Bevölkerung hat keine andere Möglichkeit, Geld zu sparen, als in Gold. Es fehlt oft der Zugang zu Bankkonten, und die Inflation führt zu einem stetigen Verlust an Kaufkraft. Daher legen indische Landwirte und andere Arbeitskräfte ihre Gewinne oder Löhne einfach in Gold an. Der größte Teil davon liegt in Form von Schmuck vor, es gibt es aber auch als Münzen (Medaillons) und kleine Barren. Nach unserem Kenntnisstand gibt es in der Goldbranche keinen Standardbegriff für diese Nachfragequelle. Der Einfachheit halber nennen wir sie im weiteren Verlauf dieses Berichts „dauerhafte Spar-Nachfrage“. Sie ist eine permanente Quelle der Goldnachfrage. Wichtig ist: Wenn die INR abwertet, ziehen die Löhne und Gewinne der Landwirte nicht sofort nach. Steigen die Goldpreise in INR, können indische Schmuckkäufer daher einfach weniger Gold kaufen (aber für denselben Betrag in INR). 2016 ist ein Paradebeispiel: Die indische Nachfrage nach Schmuck und Münzen dürfte um 25 % gesunken sein, während die Goldpreise gegenüber dem Vorjahr um 20 % gestiegen sind.
Die meisten Schmuckkäufer sind also Preisnehmer und keine Preisgeber. Einen plötzlichen Anstieg der Schmucknachfrage, der die Preise in die Höhe treibt, gibt es nicht. Die Goldnachfrage in der entwickelten Welt verhält sich tendenziell anders. Die meisten westlichen Haushalte wandeln ihr Geld nicht dauerhaft zu Sparzwecken in Gold um, zumindest bisher nicht. In den Industrieländern steigt die Goldnachfrage tendenziell bei sinkenden Realzinserwartungen, da Gold mit Währungen konkurriert. In der westlichen Hemisphäre tritt diese Nachfrage jedoch nicht in erster Linie in Form von Schmuck auf, sondern in dem, was typischerweise – und fälschlicherweise – als „Investmentnachfrage“3 bezeichnet wird. Sie umfasst ETF-Bestände sowie den Restposten, der aus OTC-Barren und -Münzen und Veränderungen der Börsenbestände besteht.
Das Minenangebot ist kurz- und mittelfristig sehr stabil. Steigt die „Investmentnachfrage“, muss daher jemand anderes im Gegenzug einen Teil seines Goldes (seiner Nachfrage) aufgeben4. Die industrielle Nachfrage einschließlich der Zahnmedizin ist sehr preisunelastisch, und Veränderungen der Goldbestände der Zentralbanken werden durch politische Entscheidungen und nicht durch den Preis bestimmt. Wenn die „Investmentnachfrage“ steigt, muss daher gewissermaßen per Definition die „dauerhafte Spar-Nachfrage“ (und damit der Schmuck) entsprechend sinken.
Nachfolgend haben wir die Veränderungen der „dauerhaften Spar-Nachfrage“ im Vergleich zur „Investmentnachfrage“ dargestellt. Beachten Sie, dass die GFMS-Bilanz nicht zwischen der Barren- und Münznachfrage in entwickelten Märkten und jener in Entwicklungsmärkten unterscheidet. Erstere würde als „Investmentnachfrage“ gelten, Letztere als „dauerhafte Spar-Nachfrage“. Daher haben wir zwei Diagramme erstellt: Abbildung 2 zeigt die Netto-Schmucknachfrage (abzüglich recyceltem Gold, zuzüglich Münzen und Barren) im Vergleich zur invertierten Größe (ETFs und Restposten). Abbildung 3 zeigt dasselbe, wobei die Nachfrage nach Münzen und Barren jedoch der Kategorie „Investment“ statt der Kategorie „dauerhafte Spar-Nachfrage“ zugeordnet wurde. Beide Diagramme zeigen, dass die „dauerhafte Spar-Nachfrage“ (und damit der Schmuck) sinkt, wenn die „Investmentnachfrage“ steigt.
Wichtig ist, dass der Mechanismus, über den Schmuckkäufer ihre Goldkäufe reduzieren, schlicht der Preis ist. Wenn die Realzinsen fallen, steigt die „Investmentnachfrage“ – vor allem aus den entwickelten Märkten. Die Preise müssen steigen, um Schmuckkäufer in den Entwicklungsländern dazu zu bewegen, einen Teil ihrer Nachfrage aufzugeben. Dies gilt weltweit in USD gemessen (siehe Abbildung 4) und speziell für die indische Nachfrage in INR gemessen (siehe Abbildung 5).
Wir schließen daraus, dass Veränderungen der indischen Schmucknachfrage kein guter Prädiktor für die Preise sind. Vielmehr ändert sich die indische Schmucknachfrage, weil sich die Preise verändert haben. In diesem Jahr ist Gold in INR um 20 % gestiegen, hauptsächlich weil die Goldpreise in USD um 20 % gestiegen sind und nicht aufgrund einer Abwertung der INR.
Der Anstieg des Goldpreises in USD erfolgte im Zuge eines starken Anstiegs der „Investmentnachfrage“, bei dem die ETF-Bestände seit Ende des vergangenen Jahres um 640 Tonnen gestiegen sind.
Bedeutet dies, dass die indische Goldnachfrage überhaupt keine Rolle spielt? Nein, wenn sich die indische Goldnachfrage aus anderen Gründen als dem Preis verändert, kann sie durchaus eine Rolle spielen. Die zuvor erwähnte Verbrauchsteuer, die Anfang dieses Jahres eingeführt wurde, hat durchaus das Potenzial, einen Teil der Nachfrage zu beseitigen, der über das hinausgeht, was in den entwickelten Märkten zusätzlich gekauft wird, da sie den Preis schlicht über den Punkt hinaus erhöht, an dem sich beides exakt ausgleichen würde. Während die Verbrauchsteuer jedoch möglicherweise ein negativer Faktor ist, weisen die jüngsten Entwicklungen in Indien in eine völlig andere Richtung. Die BBC berichtete gestern, Indien habe plötzlich beschlossen, alle 500- und 100-Rupien-Banknoten über Nacht einzuziehen. Offenbar waren die Banken am Mittwoch geschlossen und die Geldautomaten außer Betrieb. Neue Scheine zu 500 und 2000 Rupien sollen die alten Noten ersetzen, die innerhalb der nächsten 50 Tage umgetauscht werden können; alle Umtauschvorgänge werden jedoch genau überwacht. Was als weiterer Schlag im globalen Krieg gegen das Bargeld gesehen werden kann, ist offiziell eine Maßnahme zur Bekämpfung von „Schwarzgeld“ und Korruption. Aufgrund des tiefen Misstrauens vieler Inder gegenüber den Motiven der Regierung in der Geld- und Bankenpolitik im Allgemeinen kann sie zudem zu einem plötzlichen Anstieg der indischen Goldnachfrage führen, der eine durch die Steuer bedingte Schwäche mehr als ausgleichen könnte. Unseren Quellen zufolge hat der überraschende Schritt den indischen Einzelhandelsmarkt in einen Taumel versetzt. Wie bei den anderen wichtigsten Preistreibern des Goldes, den Energiepreisen und den Erwartungen zu den Realzinsen, hat sich die Asymmetrie in der indischen Goldnachfrage nun nach oben verschoben.
Die gesamte Analyse als PDF ansehen ...
1.Mit Ausnahme des Minenangebots
2.Dieses wäre im Vergleich zu der Goldmenge, die jedes Jahr zu Schmuck verarbeitet wird, überwältigend groß.
3.Die Vorstellung, Gold sei eine Geldanlage, ist falsch. Gold ist Geld, und Menschen möchten im Verhältnis zu Währungen mehr oder weniger Gold halten, wenn sich die Realzinsen dieser Währungen ändern. Im weiteren Verlauf dieser Studie verwenden wir weiterhin den Begriff „Anlagenachfrage“, um diese Nachfragequelle zu beschreiben.
4.Der Unterschied zu den Rohstoffmärkten besteht darin, dass Angebot und Nachfrage nicht ständig im Gleichgewicht sein müssen, da sich Lagerbestände aufbauen und abbauen können. Die Goldbilanz besteht jedoch im Grunde aus reinen Bestandsdaten. Steigt also ein Bestand, muss ein anderer sinken, wenn der Anstieg das neue Minenangebot übersteigt.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.