
Laut einem Bericht des Wall Street Journal vom Mittwoch erwägt die US-Notenbank Federal Reserve, langfristige Staatsanleihen und Hypothekenanleihen gegen bei der Fed gehaltene Einlagen zu kaufen.
Die Fed hat sich nicht geäußert, und der Bericht könnte lediglich ein Versuchsballon gewesen sein. In diesem Fall erwägen Bernanke und Kollegen möglicherweise, die Zinskurve so zu verzerren, dass langfristige Anleihen weniger attraktiv sind als die vom Markt gesetzten Zeitpräferenzen.
Das Geschäft, an das die Fed offenbar denkt, ist ein umgekehrtes Rückkaufgeschäft (Reverse Repo), bei dem sie langlaufende Anleihen kauft, die durch von den Geschäftsbanken bereitgestellte Kredite finanziert werden. Der geldpolitisch wichtige Unterschied besteht darin, dass nicht Bargeld, sondern ungenutzter Bankkredit das Geschäft finanziert. Die Fed kann die Konditionen stets so gestalten, dass sie für ihre Gegenparteien attraktiv sind. Daher wäre der Aufwärtsdruck auf die kurzfristigen Zinsen minimal, während die Fed die langfristigen Zinsen senken könnte. Und durch den Kauf von Anleihen mit langen Laufzeiten profitieren Vermögenspreise generell, weshalb die Aktien auf den Bericht hin stiegen.
Interessanter sind die Gründe, aus denen diese Option möglicherweise geprüft wird. Die Antwort liegt wahrscheinlich in den steigenden Renditen längerer Laufzeiten, wie die nachstehend gezeigte Rendite 30-jähriger US-Staatsanleihen verdeutlicht:
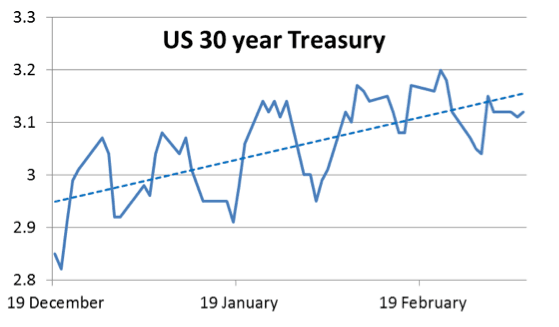
Während die Fed die kurzfristigen Zinsen verankern konnte, haben die langfristigen Zinsen zu steigen begonnen. Das ist völlig normal und gibt gewöhnlich keinen Anlass zu übermäßiger Sorge, wenn die Wirtschaft erste Anzeichen einer Besserung zeigt. Wichtig ist, dass es auf ein inflationäreres Umfeld hindeutet, das ein reines Quantitative Easing als geldpolitische Option ausschließt, da das Drucken von Geld den Dollar nun rasch untergraben würde. Daher liegt es im Interesse der Fed, eine verdeckte Form des Quantitative Easing zu suchen, die den Bankkredit und nicht das reine Geld ausweitet.
Neben der bloßen Stützung der Vermögenspreise kommen zwei weitere Motive in Betracht. Erstens sorgen sich Zentralbanker per saldo weiterhin vor einem möglichen deflationären Zusammenbruch, und obwohl es erste Anzeichen einer wirtschaftlichen Erholung geben mag, bleiben die Geschäftsbanken bei der Kreditvergabe risikoscheu. Zudem gelten niedrige Hypothekenzinsen als entscheidend für den Immobilienmarkt, der noch immer in seiner eigenen Schuldendeflation steckt: Deshalb könnte die Fed neben Staatsanleihen auch Hypothekenschulden kaufen wollen. Zweitens sind da die Kosten der Staatsverschuldung, und jeder Zinsanstieg zerstört die Annahmen zum Haushaltsdefizit. Diese sind bereits alarmierend genug. Hinzu kommt, dass die Fälligkeiten der US-Staatsschulden stark und gefährlich auf die kurze Frist ausgerichtet sind: Daher ist es wichtig, die Renditen langfristiger Anleihen niedrig zu halten, damit das Finanzministerium Anleihen mit längeren Laufzeiten begeben kann.
Zusammenfassend lässt sich sagen: Die Fed versucht weiterhin, eine Deflation zu vermeiden, und muss das Finanzministerium unterstützen, indem sie langfristige Schuldtitel zu künstlich niedrigen Anleiherenditen kauft. Die wachsende öffentliche Sorge über die inflationären Wirkungen der quantitativen Lockerung erfordert einen anderen Ansatz, möglicherweise den Einsatz von umgekehrten Repo-Geschäften, die durch eine Ausweitung der Bankkredite finanziert werden.
Dies mag manche zufriedenstellen, doch es ändert sich lediglich, dass nicht mehr die quantitative Lockerung, sondern die Ausweitung der Bankkredite zum Motor der Geldinflation wird: Die langfristigen Auswirkungen auf die Preise sind genau dieselben.