
Hinweis: Sämtliche Verweise auf Inflation beziehen sich auf die Geldmenge und nicht auf die Auswirkung auf die Preise, sofern nicht anders angegeben.
In meinem Artikel der vergangenen Woche habe ich gezeigt, warum empirische Belege für den Zusammenbruch von Papiergeld für die heutigen monetären Bedingungen relevant sind. In diesem Artikel erkläre ich, warum die Kaufkraft des Dollars von ausländischen Verkäufern abhängt und dass der Dollar das gleiche Schicksal ereilen wird wie 1720 die Livre von John Law, wenn die Fed ihre derzeitige Geldpolitik fortsetzt. Wie stets in solchen Situationen ist das öffentliche Verständnis von Geld gering, und die Erkenntnis, dass die Geldpolitik darauf ausgelegt ist, die Menschen zugunsten ihrer Regierung zu besteuern, wird ein unangenehmer Schock sein. Der Nutzen des Staatsgeldes wird dann sehr schnell zusammenbrechen. Dieser Artikel konzentriert sich auf den US-Dollar, der für andere Papierwährungen zentral ist und bei dem die monetären und finanziellen Ungleichgewichte am größten sind.
Einleitung
In der Goldmoney Insight der vergangenen Woche, Lehren aus der Vergangenheit zur Inflation, habe ich beschrieben, dass bestimmte Merkmale der deutschen Inflation von 1914 bis 1923, die zum Zusammenbruch der Papiermark führten, für unsere heutige Lage relevant sind. Ich habe eine Parallele gezogen zwischen der Inflation von John Law und seiner Mississippi-Blase in den Jahren 1715 bis 1720 und der Politik der Federal Reserve, die Geldmenge aufzublähen, um heute eine Blase bei Finanzvermögen zu stützen. Laws Blase platzte und führte zur Zerstörung seiner Währung, und die Fed verfolgt dieselbe Politik im größtmöglichen Maßstab. Die gegenwärtigen Inflationen aller großen staatlich ausgegebenen Währungen riskieren ebenfalls einen Zusammenbruch ihrer Kaufkraft, und zwar rasch.
Der Zweck der Geldmengenausweitung wird von den Zentralbanken stets damit angegeben, die Wirtschaft im Einklang mit Vollbeschäftigung und einem Preisinflationsziel von zwei Prozent zu unterstützen. Der eigentliche Zweck ist die Finanzierung der Staatsdefizite. Diese steigen zum Teil, weil höhere künftige Sozialverbindlichkeiten fällig werden, und zum Teil, weil die politische Klasse neue Gründe findet, Geld auszugeben. Dieser Verschwendung liegen untragbare Steuerlasten für leistungsschwache Volkswirtschaften zugrunde. Und schließlich hat die Corona-Krise (Covid-19) mit ihren Stilllegungen den Gnadenstoß versetzt.
Die Wirkung der Geldmengenausweitung, selbst bei Steigerungen von zwei Prozent, besteht darin, Vermögen von Sparern, Gehaltsempfängern, Rentnern und Empfängern von Sozialleistungen auf den Staat zu übertragen. Abgesehen von möglicherweise vorübergehenden Verzerrungen nützt dies der Bevölkerung insgesamt in keiner Weise. Zudem wird Vermögen von Sparern auf Schuldner übertragen, indem der Wert des Kapitals mit der Zeit gemindert wird.
Die Ausweitung der Geldmenge geht nun in den Turbogang über, sodass diese negativen Effekte sehr viel schlimmer werden. Es ist Zeit, von den empirischen Belegen zur heutigen Situation überzugehen: dem beispiellosen Anstieg der globalen Rate der Geldmengenausweitung und insbesondere der Rate der Weltreservewährung, des US-Dollars.
Die Inflation des Dollars
Zweifellos wird die Zurückhaltung, Haushaltsdefizite zu verringern oder zumindest einzudämmen, durch die Präsidentschaftswahl im November bedingt. Doch wer auch immer gewinnt, es erscheint unwahrscheinlich, dass die Staatsausgaben begrenzt oder die Steuereinnahmen erhöht werden. Denn die allgemeingültige Wahrheit ungedeckter Staatswährungen lautet: Solange sie zur Deckung von Haushaltsdefiziten ausgegeben werden können, werden sie ausgegeben. Und da eine aufgeblähte Währung am Ende weniger kauft, wird sich das Tempo ihrer Ausgabe, wenn alles andere gleich bleibt, zum Ausgleich beschleunigen. Dies ist eine der treibenden Kräfte hinter der Hyperinflation der Geldmenge.
Seit der Lehman-Krise im August 2008 hat sich das Tempo der Geldmengenausweitung über seinen langfristigen Durchschnitt hinaus beschleunigt; die Auswirkung ist in Abbildung 1 unten dargestellt.

Abbildung 1 enthält die jüngste Berechnung der Fiat-Geldmenge (FMQ) zum 1. August 2020. Die FMQ ist die Summe aus der österreichischen Geldmenge und den bei der Fed gehaltenen Bankreserven – mit anderen Worten: Fiat-Dollar, die sich sowohl im öffentlichen Umlauf befinden als auch nicht im öffentlichen Umlauf befinden. Da Geschäftsbanken ihre Reserven im regulatorischen Rahmen frei einsetzen können, entweder als Grundlage für die Ausweitung der Bankkredite oder um sie bei der Fed abzuheben und in den unmittelbaren Umlauf zu bringen, sollten Bankreserven bei der Fed unabhängig davon, ob sie sich im Umlauf befinden oder nicht, als Teil der gesamten Fiat-Geldmenge betrachtet werden.
Es zeigt sich, dass die Wachstumsrate der FMQ über einen langen Zeitraum hinweg recht konstant war – genau genommen 5,86 % p. a., monatlich aufgezinst –, bis sie mit der Lehman-Krise stark anzog. Seit dem Zusammenbruch von Lehman im Jahr 2008 ist die FMQ insgesamt um fast 300 % gewachsen.
Seit dem vergangenen März ist das Wachstum der FMQ beispiellos und verläuft im Diagramm nahezu senkrecht; ausgelöst wurde es durch die Reaktion der Fed auf das Coronavirus. Inzwischen hat Europa eine zweite Welle erreicht, und auch in den Vereinigten Staaten scheint sich der Beginn eines erneuten Anstiegs abzuzeichnen. Da die Hoffnungen auf eine V-förmige Erholung schwinden, ist ein weiterer deutlicher Anstieg der FMQ so gut wie sicher.
Schon jetzt übersteigt die FMQ das BIP. Nimmt man den letzten Zeitpunkt, zu dem die Verhältnisse normal waren, etwa das Jahr 2005, als sich die US-Wirtschaft vom Platzen der Dotcom-Blase erholt hatte und bevor die Ausweitung der Bankkredite und die Hypothekenvergabe überhandnahmen, so zeigt sich, dass die FMQ in einem funktionierenden Verhältnis zwischen 35 % und 40 % des BIP liegen sollte. Da die US-Wirtschaft jedoch derzeit einbricht und die FMQ sich beschleunigt, dürfte die FMQ in den kommenden Monaten über 125 % des BIP liegen.
Woher stammt all dieses zusätzliche Geld? Es wird durch die quantitative Lockerung (QE) der Zentralbank geschaffen, und zwar in einem System, das Regeln dehnt, die eigentlich verhindern sollen, dass die Fed einfach Geld druckt und es der Regierung übergibt. Dennoch erreicht es genau das. Das US-Finanzministerium begibt Anleihen auf die übliche Weise per Auktion. Die großen Banken bieten über ihre Primärhändler darauf, in dem Wissen, dass die Fed die Renditen für die verschiedenen Laufzeiten durch ihre Marktoperationen festlegt. Die Fed kauft Staatsanleihen bis zu der zuvor angekündigten monatlichen QE-Obergrenze – nur dass es jetzt keine Obergrenze mehr gibt. Damit ist den Primärhändlern ein Zuschlag garantiert, und die Reservekonten der verkaufenden Banken werden mit dem Erlös gutgeschrieben.
Diese Konstruktion auf Distanz entbindet die Fed von der Sünde der direkten Geldschöpfung, umgeht die Regeln aber durch indirekte Geldschöpfung. Das Finanzministerium erhält auf diesem Umweg zusätzliche Mittel. Die beteiligten Banken weiten in der Regel ihre Kredite aus, um die Neuemission aufzunehmen, die sie anschließend an die Fed verkaufen, welche wiederum die Reservekonten der Banken gutschreibt. Das Finanzministerium erhält den Erlös aus den Anleihen zur Deckung des Defizits der Staatsausgaben, und die Banken erhalten höhere Reserven. In der Bilanz der Fed steigen die Verbindlichkeiten gegenüber Geschäftsbanken ebenso wie die Aktiva in Form von Staatsanleihen. Auf diese Weise finanziert die Fed auch Schuldtitel von Bundesagenturen, die überwiegend der Hypothekenfinanzierung dienen.
Unter Präsident Trump weitete sich das aktuelle Defizit des Finanzministeriums zunächst als geplanter angebotsorientierter Impuls für die US-Wirtschaft in Höhe von gut einer Billion Dollar aus, bevor Covid-19 zusätzliches finanzielles Chaos verursachte. Unternehmen erlebten gravierende Verwerfungen und sind in großer Zahl zusammengebrochen. Infolgedessen und zusammen mit der direkten Geldzahlung an jeden Haushalt hat das Congressional Budget Office sein Defizit von einer Billion Dollar für das soeben beendete Geschäftsjahr korrigiert, wie der folgende Screenshot von seiner Website zeigt:
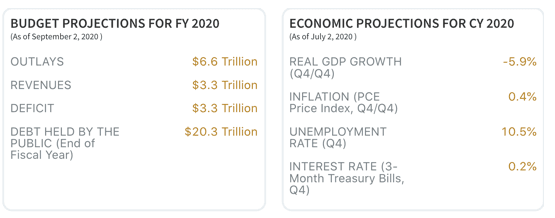
Man beachte, dass die Einnahmen des Staates je zur Hälfte aus Steuereinnahmen stammen und zur anderen Hälfte durch den Verkauf von Staatsschulden an die Öffentlichkeit (d. h. die Geschäftsbanken) gedeckt werden; diese belaufen sich am Ende des Haushaltsjahres 2020 (gestern zu Ende gegangen) schätzungsweise auf insgesamt 20,3 Billionen Dollar. Da die erste Hälfte dieses Haushaltsjahres jedoch vor dem Lockdown lag und die auf das Jahr hochgerechnete Defizitrate damals bei etwa einer Billion Dollar lag, beläuft sich die auf das Jahr hochgerechnete Zunahme des Defizits seit dem vergangenen März vereinfacht gesagt auf rund 4,4 Billionen Dollar. Im Übrigen wirken die Wirtschaftsprognosen des CBO angesichts der jüngsten Ereignisse zu optimistisch; in diesem Fall werden die Haushaltsprognosen für das neue Kalenderjahr zumindest auf erheblich niedrigere Einnahmen und deutlich höhere Ausgaben angepasst werden. Auf die Schätzungen zur Preisinflation gehen wir später in diesem Beitrag ein.
Warum QE inflationär wirkt
Am 23. März kündigte das Federal Open Market Committee (FOMC) unbegrenzte QE-Käufe sowohl für US-Staatsanleihen und Schuldtitel von Bundesagenturen als auch für jeden Liquiditätsbedarf der Geschäftsbanken an.[i] Die Ausweitung des Haushaltsdefizits wird zwar als inflationär beurteilt, sie ist es jedoch nur in dem Maße, in dem sie nicht von Sparern finanziert wird, sei es, indem diese den Anteil ihrer Ersparnisse im Verhältnis zu den unmittelbaren Ausgaben erhöhen, oder indem sie ihre Ersparnisse aus anderen Anlageformen abziehen. Im letzteren Fall haben die Bürger ihre Ersparnisse stärker in Aktienmärkten als in Anleihemärkten angelegt. Auch die Erträge der im Auftrag der Öffentlichkeit verwalteten diskretionären Portfolios fielen bei Aktien besser aus als bei Staats- und Unternehmensanleihen, obwohl US-Staatsanleihen bei steigendem Anlagerisiko als sicherer Hafen in Anleiheportfolios gelten. Pensionsfonds und Versicherungsgesellschaften legen ebenfalls Zahlungsströme in US-Staatsanleihen an, und soweit dies der Fall ist, ist die Ausgabe weiterer Staatsschulden nicht inflationär.
Wenn eine Bank ihre Bilanz nicht durch die Ausweitung der Bankkredite vergrößert, ist darüber hinaus auch ihre Teilnahme am QE-Programm der Fed nicht inflationär. Dazu müsste sie bestehende Bestände verkaufen, Kredite kündigen oder im Auftrag von Kunden zeichnen.
Indem man diese Faktoren geflissentlich übersieht, ermutigen sie die Fed bei der Finanzierung des Finanzministeriums durch QE, zumal die Statistiken einen sprunghaften Anstieg der Ersparnisse zeigen, wie die folgende Grafik der St. Louis Fed veranschaulicht.
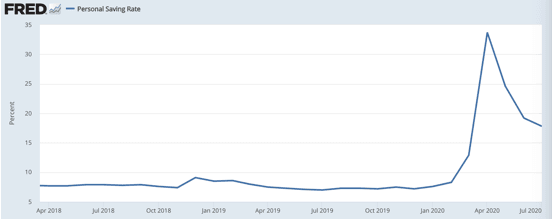
Richtiger ist, dass die Grafik den Rückgang der Ausgaben während des Lockdowns widerspiegelt sowie die Konjunkturschecks über 1.200 US-Dollar, die Ende April an die Haushalte verteilt wurden und den Höchststand in der Grafik markierten. Seitdem hat es eine gewisse Abwärtsanpassung gegeben, teils weil ein Teil der Ausgaben zurückgekehrt ist und der Rückstau notwendiger Ausgaben, etwa für die Instandhaltung von Immobilien, abgearbeitet wird.
Die Belege sind noch nicht stark genug, um zu behaupten, diese statistische Verschiebung im Sparverhalten sei dauerhaft. Da die Sparquote zudem als Prozentsatz des verfügbaren Einkommens berechnet wird, das nicht ausgegeben wird, und angesichts der hohen privaten Verschuldung in der gesamten Bevölkerung, dürfte ein Großteil dieser sogenannten Ersparnisse in Kreditkarten- und Schuldentilgungen geflossen sein. Wahrscheinlicher ist, dass sich bei steigender Arbeitslosigkeit und rund 80 % der amerikanischen Angestellten, die von Gehaltsscheck zu Gehaltsscheck leben, die private Finanzlage so sehr verschlechtert hat, dass von einer höheren Sparquote keine Rede sein kann und netto Geld von Sparkonten abgehoben wird, um das Lebensnotwendige zu bezahlen. Tatsächlich ist die Sparquote eines jener nicht messbaren wirtschaftlichen Konzepte, und in Wirklichkeit geht es dem Durchschnittsbürger in der heutigen schrumpfenden Wirtschaft schlechter, und er zehrt seine Ersparnisse auf, um über die Runden zu kommen.
Der nicht inflationäre Anteil der QE reduziert sich damit grob auf die gestiegenen Anlagen von Versicherungsgesellschaften und Pensionsfonds in US-Staatsanleihen sowie auf die Zunahme der Bankbestände und Reserven bei der Fed, die nicht durch die Ausweitung von Bankkrediten finanziert wurde. Dies schafft jedoch einen weiteren Faktor: Soweit bestehende Anleiheanlagen verkauft werden, um US-Staatsanleihen zu zeichnen, untergräbt dies zwangsläufig die Märkte für Unternehmensanleihen und deren Fähigkeit, ihren Finanzierungsbedarf zu decken. Aus diesem Grund hat die Fed BlackRock damit beauftragt, ihre Käufe von Unternehmensanleihen anzuführen, um sicherzustellen, dass diesen Märkten Liquidität zur Verfügung steht, und um die Risikoprämien zu begrenzen. Wo Banken keine Kredite ausweiten, um neue US-Staatsanleihen zu kaufen, springt daher die Fed ein und gleicht dies durch zusätzliche Geldmengenausweitung aus.
Es war notwendig, die Mechanismen der Finanzierung von Staatsdefiziten recht ausführlich darzulegen, um die inflationären Folgen der QE zu bestimmen und Behauptungen von Währungsbehörden und anderen zu widerlegen, die QE sei nicht oder nur teilweise inflationär und daher mit dem Mandat der Fed vereinbar. Nein, mit Ausnahme der Zeichnungen von Versicherungen und Pensionsfonds ist die QE der Fed nahezu reine Geldmengeninflation.
Das Verhältnis zwischen Inflation und Preisen
Unter der Annahme, dass sich die durchschnittlichen Kassenbestände einer Bevölkerung nicht verändern, muss langfristig ein inverses Verhältnis zwischen der Ausweitung der umlaufenden Geldmenge und dem Rückgang ihrer Kaufkraft bestehen. Dies ist logisch unbestreitbar, und wer das Gegenteil behauptet, vertritt eine Spielart des monetären Perpetuum mobile. Ebenso gilt: Zwar müssen bei den Auswirkungen auf einzelne Preise auch Veränderungen der jeweils spezifischen Faktoren berücksichtigt werden, doch die Wirkung der Geldentwertung auf das allgemeine Preisniveau dürfte klar sein. Nun ist es an der Zeit, einen zweiten Faktor einzuführen: Veränderungen der durchschnittlichen Kassenbestände einer Bevölkerung.
Veränderungen der Kassenbestände sind Ausdruck der relativen Präferenzen zwischen Geld und Gütern. Ist eine Bevölkerung insgesamt mit der Stabilität des Geldes als Tauschmittel zufrieden, wird sie gern Bestände halten, die über den unmittelbaren Bedarf hinausgehen. Das sehen wir selbst bei inflationierenden Währungen wie dem japanischen Yen, wo sich die Geldmengenausweitung unabhängig vom Zinsniveau lediglich als Bankguthaben ansammelt. Es ist ungewöhnlich, dass eine Bevölkerung so weit geht wie in Japan, doch ebenso hat eine Bevölkerung, die erkennt, dass ihre Währung an Kaufkraft verliert, allen Grund, sich von ihr zugunsten von Gütern zu trennen und folglich geringere Bestände zu halten.
Die vollständige Ablehnung einer Währung als Tauschmittel macht sie völlig wertlos und ist das übliche Ergebnis jedes hyperinflationären Zusammenbruchs. Regierungen, die sich in einer inflationären Finanzierung verstricken, müssen immer sicherer mit einem venezolanischen Ausgang rechnen.
Vorerst verlassen sich die Währungsbehörden weltweit auf die Unkenntnis der Öffentlichkeit über Geld und die Theorie des Tauschs. Wer sich die Mühe macht zu prüfen, wie sich die Kaufkraft seiner Währung tatsächlich verändert, wird feststellen, dass sie schneller sinkt, als es die amtlichen Statistiken ausweisen. Das ist Absicht. Nach der Einführung weitreichender Indexierung in den frühen 1980er-Jahren entwickelten die Regierungen Methoden, um die dadurch entstehenden Kosten zu senken. Änderungen der statistischen Methodik haben dies erreicht: Die Verbraucherpreisindizes sind inzwischen vollständig gedrückt, so sehr, dass die Zentralbanken behaupten, Mühe zu haben, den Verbraucherpreisindex auf ihr Zwei-Prozent-Ziel steigen zu lassen.
Unabhängige Analysten in den USA wie Shadowstats und der Chapwood Index kommen zu dem Ergebnis, dass die realen Preise dort mit einer Rate von nahezu zehn Prozent steigen, und zwar seit zehn Jahren. Da die FMQ von der Lehman-Krise bis Ende 2019 mit einer monatlich aufgezinsten, annualisierten Rate von 9,6 % gewachsen ist, scheint die Wahrheit über die Preisinflation näher an den Berechnungen der unabhängigen Analysten zu liegen als am amtlichen Verbraucherpreisindex. Zudem gibt es kaum Anzeichen für nennenswerte Veränderungen bei den Sparquoten oder der Bargeldhortung in diesem Zeitraum, die das allgemeine Preisniveau beeinflusst hätten.
Als Erste erkennen, dass die Kaufkraft einer Währung sinkt und weiter sinken wird, in der Regel diejenigen, die sie aus anderen Gründen als zur normalen Verwendung als Tauschmittel halten. Dies sind ausländische Halter, die infolge des Handels andere Währungen als das Fiatgeld ihrer eigenen Regierung angesammelt haben und sich entschieden haben, sie zu behalten, statt sie an den Devisenmärkten zu verkaufen. Und es gibt eine zweite Gruppe ausländischer Halter, die ihre Anlageportfolios in ausländische Finanzmärkte diversifiziert hat.
Diese Gruppen reagieren vor allem auf äußere wirtschaftliche und finanzielle Faktoren, etwa auf Veränderungen der Handelsaussichten, der Werte von Finanzanlagen und ihres Bedarfs, Liquidität in ihren eigenen Währungen zu halten. Es liegt nahe, dass ein Staat, dem es gelingt, fortgesetzt Defizite in der Handelsbilanz zu erwirtschaften und zugleich eine Ansammlung ausländischen Besitzes an seiner Währung zu halten, anfällig für Veränderungen der internationalen Stimmung ist. In dieser Lage befindet sich der Dollar: Die TIC-Zahlen des US-Finanzministeriums zeigen, dass Ausländer Wertpapiere im Wert von rund 20,6 Billionen US-Dollar besitzen, dazu Bankeinlagen sowie Handelswechsel und kurzfristige US-Staatspapiere von insgesamt 6,15 Billionen US-Dollar. Mit anderen Worten: Der ausländische Besitz an Dollar entspricht 130 % der Schätzung des CBO für das aktuelle US-Bruttoinlandsprodukt.
Der Aufbau ausländischer Dollarpositionen hatte mehrere Ursachen: Der Dollar ist die internationale Reservewährung, die Handelserwartungen gingen von anhaltendem Weltwachstum aus, die US-Handelsdefizite bestanden fort, die Portfolioinvestitionen nahmen zu und der Dollar stieg. Der Welthandel schrumpft nun, und der Dollar hat zu sinken begonnen. Die kaufmännischen Prioritäten verschieben sich von globaler Expansion hin zum Kapitalerhalt.
Angesichts der sich rasch verschlechternden weltwirtschaftlichen Aussichten befindet sich der Dollar deutlich zu stark in ausländischem Besitz, ohne dass dem ein amerikanischer Besitz an fremden Währungen gegenüberstünde. Der Großteil der ausländischen Finanzbeteiligungen der USA lautet auf Dollar; das Engagement in fremden Währungen war Ende Juni mit 714 Mrd. US-Dollar bemerkenswert gering.[ii]
China hat bereits eine Politik der Verringerung seiner Dollar-Anlagen in US-Staatsanleihen erklärt und verkauft seine Dollar, um Rohstoffe zu kaufen. Nur wenige erkennen es, aber China tut, was gewöhnliche Menschen tun, wenn sie beginnen, eine Währung aufzugeben: Es trennt sich von ihr zugunsten greifbarer Güter, die künftig wegen der sinkenden Kaufkraft des Dollars mehr kosten werden. Und wenn die Kaufkraft des Dollars, in Rohstoffen gemessen, sinkt, werden vermutlich weitere Staaten dem Beispiel Chinas folgen.
Wenn man ein Diagramm der Ausweitung der Geldmenge sieht, wie in Abbildung 2 unten dargestellt, und dies mit einem fallenden Dollar an den Devisenmärkten zusammenbringt, ist es nur eine Frage der Zeit, bis immer mehr Angehörige der inländischen Bevölkerung dem Beispiel der Ausländer folgen.

Im Vergleich zur Vergangenheit gibt es heute eine Generation von Millennials, die durch ihr Verständnis von Kryptowährungen etwas über die Entwertung der Fiat-Währungen durch ihre Regierungen gelernt hat. Es bleibt abzuwarten, ob dieses Wissen das Verständnis der breiten Öffentlichkeit für geldpolitische Zusammenhänge so weit voranbringt, dass die Abkehr vom Geld zugunsten von Sachwerten früher erfolgt.
Das Bankwesen und seine zyklischen Folgen
Nicht nur sind einige der global systemrelevanten Banken (G-SIBs) in ihren Bilanzen stark verschuldet – was man am Ende einer Phase der Bankkreditexpansion erwarten würde –, sondern die Aktienmärkte bewerten ihr Eigenkapital in den meisten Fällen mit einem Bruchteil des bilanziellen Buchwerts. Dem stehen unverschämt hohe Bewertungen für Aktien nichtfinanzieller Unternehmen gegenüber, und das in der schwersten wirtschaftlichen Abschwungphase, die es in Friedenszeiten je gegeben hat.
Tabelle 1 unten veranschaulicht dies, indem sie die bilanzielle Hebelung und die Börsenbewertungen aller G-SIBs zu einem Vielfachen der Bilanzaktiva im Verhältnis zur Marktkapitalisierung verbindet. Die Banken sind nach diesem Maßstab vom gefährlichsten bis zum am wenigsten gefährlichen Fall gereiht. Die einzigen Banken in der Liste, deren Marktkapitalisierung über dem bilanziellen Eigenkapital liegt – also mit einem Kurs-Buchwert-Verhältnis von mehr als eins –, sind nordamerikanische Banken. Das könnte erklären, warum kritische Verschuldungsgrade an den US-Finanzmärkten nicht als systemisches Problem wahrgenommen werden.

Die drei höchsten Verschuldungsgrade mit großem Abstand weisen Banken der Eurozone auf. Dabei handelt es sich wohlgemerkt nur um die G-SIBs; es dürfte viele Geschäftsbanken geben, die ebenso hoch verschuldet sind und nicht auf dieser Liste stehen. Wenn das Eigenkapital nur mit 15 % des Buchwerts bewertet wird, wie es der französischen Bank Société Générale widerfährt, sollte das bei den französischen Bankenaufsehern die Alarmglocken läuten lassen. Sie bestehen jedoch darauf, ausschließlich das Verhältnis von Bilanzaktiva zu bilanziellem Eigenkapital zu betrachten, das bei der Soc Gen immer noch erschreckende 21,4 beträgt. Anders als die Aufsicht scheinen die Anleger zu glauben, dass diese Bank höchstwahrscheinlich zahlungsunfähig ist; ihr Aktienkurs ist kaum mehr als eine Kaufoption auf ihr Überleben.
Es ist ein Problem, das besonders Banken in der Eurozone betrifft. Zudem lehrt die Erfahrung, dass die von Banken gemeldeten Zahlen durch das Ausreizen des Regulierungssystems geschönt sind. Deshalb fällt das Ergebnis eines Bankenzusammenbruchs immer schlechter aus, als es die Zahlen vor dem Ausfall für möglich halten ließen.
Große Banken agieren nicht in nationalen Silos: Sie betreiben Handelsfinanzierung, Devisen- und Derivatehandel, vergeben Kredite in Fremdwährungen und unterhalten sogar umfangreiche Filialen und Tochtergesellschaften im Ausland. Die Vorstellung, eine Krise in der Eurozone oder etwa in Großbritannien ließe sich auf nationale Grenzen beschränken, ist Wunschdenken. Mit Ausnahme von Wells Fargo schneiden die US-amerikanischen G-SIBs besser ab als die anderer Rechtsräume, doch das wird sie nicht vor einer systemischen Krise bewahren, die anderswo ihren Ursprung hat.
Zwar können wir auf das Ende des Kreditzyklus verweisen, doch zweifellos hat Covid-19 für die Geschäftsbanken eine unmittelbarere Krise ausgelöst. Offiziell ist nicht mehr von einer V-förmigen Erholung die Rede, und Unternehmen hängen am Tropf.
In naher Zukunft erscheint eine Bankenkrise unausweichlich. Im besten Fall wird sie eingedämmt, indem entweder Regierungen alle ausfallgefährdeten Banken verstaatlichen oder diese direkt von ihren jeweiligen Zentralbanken gestützt werden, was angesichts der Krise am US-Repo-Markt vor einem Jahr bereits als geschehen gelten kann. Für die Inflationisten besteht der Trost darin, dass dann über die Banken per Gelddrucken notleidende Unternehmen gestützt werden können, ohne dass hinderliche kaufmännische Erwägungen im Weg stehen.
Zinssätze
Das wichtigste Steuerungsinstrument der geldpolitischen Planer ist die Lenkung der Zinssätze. Sie unterliegen der Wahnvorstellung, eine Senkung der Zinsen fördere die Investitionstätigkeit der Industrie und damit die Verbesserung der Wirtschaftslage, während ihre Zinsunterdrückung in Wahrheit lediglich die Ersparnisse zerstört und Fehlinvestitionen vorantreibt.
Ihre Wahnvorstellungen stammen von Keynes und sind bei all seinen Jüngern, zu denen auch die geldpolitischen Planer zählen, bis heute dieselben. Zinssätze sind schlicht der Ausdruck der Zeitpräferenz, also der Preis, den ein Kreditnehmer für den vorübergehenden Besitz zahlt. Alle Güter weisen dieses Merkmal auf, und solides Geld spiegelt in freien Märkten einen Durchschnitt der Zeitpräferenz dieser Güter wider.
Im Register von Keynes’ General Theory findet sich nur ein einziger Verweis auf die Zeitpräferenz, der dreimal auf derselben Seite und sonst nirgends vorkommt.[iii] Dieses grundlegende Thema wird somit abgetan. Keynes räumte zwar ein, dass es eine Zeitpräferenz gibt, war sich aber unklar darüber, was sie darstellt. Er sah in ihr lediglich das psychologische Gegenstück zu seiner Erfindung der Konsumneigung und stellte keinen Zusammenhang zwischen den Zeitpräferenzen für Güter und ihrer monetären Entsprechung her. Da er sie ausschließlich auf Geld und nicht auf Besitz bezog, blieb für ihn die Möglichkeit offen, Zinssätze im Hinblick auf ein gewünschtes wirtschaftliches Ergebnis zu steuern. Dies geschah trotz der Befunde, die ihm ansonsten bekannt waren: dass die Steuerung der Zinsen zur Kontrolle der Inflationsrate nicht funktionierte und dass die Korrelation zwischen den Kreditkosten im Großhandel und dem allgemeinen Preisniveau bestand, nicht aber der Veränderungsrate, die eine Inflationsrate darstellt.[iv] Keynes nannte dies nach seinem Entdecker Gibsons Paradoxon, doch da er das Paradoxon nicht erklären konnte, entschied er sich dafür, es zu ignorieren, wie es all seine Anhänger tun.
Aus diesen Gründen hat sich die Steuerung der Zinssätze zur Erreichung wirtschaftlicher Ziele, einschließlich der jüngst eingeführten Negativzinsen, als kläglicher Fehlschlag erwiesen. Doch in dem Maße, in dem die Währung an Kaufkraft verliert, wird sich in der Widerspiegelung der Zeitpräferenzen für Güter ein zusätzlicher Faktor zeigen, der das Geld selbst betrifft. Die in Dollar ausgedrückte Zeitpräferenz wird dadurch deutlich höher, als es allein durch den aufgeschobenen Besitz von Gütern gerechtfertigt wäre. Das Beharren der Devisenmärkte darauf, die künftige Abwertung der Währung infolge der Geldinflation zu berücksichtigen, wird der Behörde die Aufgabe, die Zinsen niedrig zu halten, dann unmöglich machen.
Die Fed wird feststellen, dass sie ohne eine deutliche Zunahme der Ersparnisse, die ohnehin ausdrücklich nicht eintreten soll, neben der Finanzierung eines sich verschlechternden Bundeshaushaltsdefizits auch ausländische Verkäufe von US-Staatsanleihen, Agency-Anleihen und Unternehmensanleihen aufnehmen muss. Ausländer sind dann widerwillige Besitzer überschüssiger Dollar.
Ohne ein steigendes Niveau inländischer Ersparnisse führt ein sich rasch verschlechterndes Haushaltsdefizit zu einem oder zu beiden von zwei Ergebnissen. Als Identität der volkswirtschaftlichen Gesamtrechnung wird ein Haushaltsdefizit ohne Anstieg der Ersparnisse durch ein Handelsdefizit gespiegelt; beide dürften sich im neuen Haushaltsjahr nach derzeitigem Stand auf drei bis fünf Billionen Dollar ausweiten. Das ist das erste Ergebnis, und sollte Präsident Trump im nächsten Monat wiedergewählt werden, wird diese Verschlechterung voraussichtlich zu wachsender Feindseligkeit gegenüber den Importeuren Amerikas führen.
Das zweite Problem besteht angesichts des ersten darin, wie Importeure, die bereits mit Dollar überladen sind, auf die wachsende Menge zusätzlicher Dollar reagieren, die sich durch ein zunehmendes Handelsungleichgewicht auf ihren Bankkonten ansammeln. Die Antwort muss lauten, dass sie keinen Grund haben, diese zu behalten. Und sofern das US-Finanzministerium diese unerwünschten Dollar nicht aufkauft und damit die umlaufende Menge verringert, werden diese Dollar den Wechselkurs drücken und die Preise in der Binnenwirtschaft in die Höhe treiben.
Wir können erkennen, dass ein Kursverfall des Dollar gegenüber anderen Währungen nur ein erster Schritt ist, und wir wissen inzwischen, dass China beim Verkauf von Dollar gegen Rohstoffe vorangeht und mit dem Verfall des Dollar wahrscheinlich weitere Länder folgen werden. Folglich wird sich die Kaufkraft des Dollar, die sich nach unabhängigen Schätzungen bereits mit etwa zehn Prozent jährlich verschlechtert, zwangsläufig noch schneller verschlechtern.
Durch ihre Äußerungen und Handlungen bestätigt die Fed die Überzeugung, ein Anstieg der Preisinflation lasse sich durch höhere Zinsen kontrollieren. Ein fallender Dollar an den Devisenmärkten wird sie daher vor ein unüberwindliches Dilemma stellen: Erhöht sie die Zinsen, um den Dollar zu schützen, und lässt damit die Blase bei den Finanzanlagen platzen und die Finanzen der Bundesregierung in die Zahlungsunfähigkeit treiben? Oder lässt sie der Preisinflation einfach freien Lauf? Die Wahl wird so eindeutig sein wie Schwarz oder Weiß.
Fast immer enden Zentralbanken in einer solch misslichen Lage bei einem Kompromiss und erhöhen die Zinsen zu wenig und zu spät. Nur gelegentlich heben sie die Tagesgeldzinsen auf astronomische Höhen an, um durch die Bedrängung der Spekulanten die Ordnung wiederherzustellen. Abgesehen von den vorübergehenden Wirkungen dieses letzteren Notbehelfs wissen wir aus Gibsons Paradoxon, dass eine Zinserhöhung zur Kontrolle der Preisinflation nicht funktioniert. Und da ausländische Dollarbestände derzeit 130 % der BIP-Kennzahl entsprechen, hängt der Hauptteil von fast 27 Billionen Dollar wie ein Elefant im Raum über den Devisenmärkten. Für die Fed noch schlimmer: Gibsons Paradoxon besagt, dass selbst eine Zinserhöhung der Fed, die den Kaufkraftverlust vollständig ausgliche, nicht genügen würde, um die Währung zu stabilisieren; dazu bedarf es einer Politik des soliden Geldes und eines Endes des Inflationismus.
Man muss dies von der Einschätzung der Zeitpräferenz durch die Ausländer her betrachten, die sich aus einem allgemeinen Niveau für den Güteraustausch und einem zusätzlichen, für eine sich abwertende Währung typischen Niveau zusammensetzt. Unabhängig von der Zinspolitik der Fed werden daher die Marktkräfte, vertreten durch ausländische Interessen, die Kontrolle über die Zinsen übernehmen, und die Anleiheblase der Fed wird platzen. Steigende Renditen für US-Staatsanleihen werden den Aktienmarkt und den Markt für Unternehmensanleihen zusammenbrechen lassen. Diese Ereignisse werden das verbliebene ausländische Interesse am Dollar und an seinen Kapitalmärkten weiter gefährden. Kurz gesagt: Die Politik, eine Blase bei den Finanzanlagen aufzublähen, lässt sich nicht aufrechterhalten, und ihr Scheitern wird auch den Dollar mit sich reißen.
Deshalb war die Währung von John Law, der Livre, als seine Mississippi-Blase vor dreihundert Jahren platzte, im Oktober 1720 an den Devisenmärkten wertlos. Der Zusammenbruch hatte elf Monate zuvor begonnen, als Law die Inflation des Livre beschleunigte, um einen fallenden Aktienkurs zu stützen. Die Fed leitete am 23. März für den gesamten US-Anleihemarkt eine Beschleunigung der Geldinflation ein, die dem ein Doppelgänger gleicht. Sollte sich die Erfahrung von John Law wiederholen, könnte der Dollar binnen weniger Monate wertlos werden.
Einem wachsenden Publikum wird zunehmend klar, dass die Tage eines ungedeckten Dollar ohne eine Änderung der inflationären Politik rasch zu Ende gehen und dass er die internationale Fiat-Ordnung, auf der er beruht, mit sich reißen wird.
[i]Siehe https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[ii] Zeile 1 abzüglich Zeile 2: https://ticdata.treasury.gov/Publish/bctype.txt
[iii] Siehe S. 166, The General Theory of Employment Interest and Money, Palgrave Macmillan, Ausgabe 2007.
[iv] Der Fehler bestand in der Annahme, dass die Zinssätze in freien Märkten von den Sparern bestimmt werden, obwohl sie tatsächlich von den Kreditnehmern durch ihre Nachfrage nach Kapital bestimmt werden.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.