
Aktien preisen deutlich andere Inflationserwartungen ein als Gold. Wir sind der Ansicht, dass Aktien eine massive künftige Geldmengenausweitung einpreisen, während Gold lediglich das einpreist, was die Zentralbanken bisher unternommen haben. Ob die Aktienkurse zuerst korrigieren und der Fed damit den Vorwand liefern, die Stimulierung zu verstärken, oder ob die Fed ihre Ausweitung fortsetzt, während die Aktien weiter steigen: Wir erwarten, dass Gold auf mittlere Sicht besser abschneiden wird als Aktien.
Die vergangenen Monate waren an den Finanzmärkten weltweit eine Phase der Extreme. Die Terminpreise für Rohöl wurden negativ, die Fed startete „unbegrenzte QE“, und die Aktienmärkte erlebten den schnellsten Crash in der Geschichte, gefolgt von der steilsten Erholung.
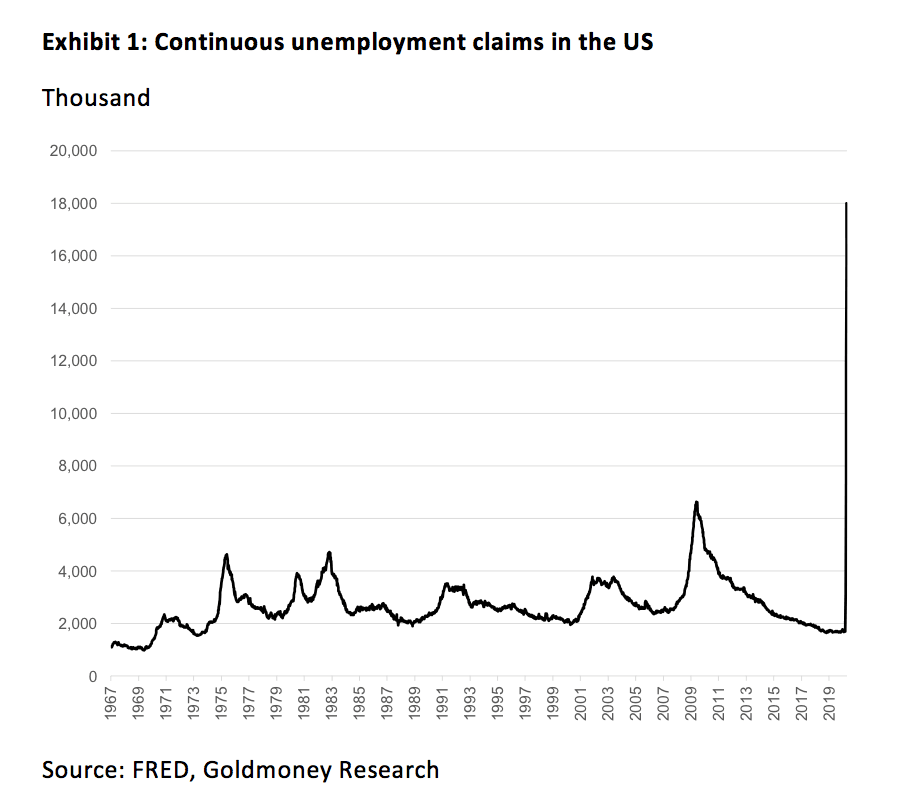
Letzteres scheint im Widerspruch zum aktuellen wirtschaftlichen Umfeld zu stehen. Wir erleben die ausgeprägteste globale Konjunkturkontraktion der Geschichte. Die US-Wirtschaft schrumpfte im ersten Quartal 2020 um 4,8 %, und das zweite Quartal wird deutlich schlechter ausfallen. Die Arbeitslosigkeit steigt in einem Tempo, das wir noch nie gesehen haben. In den USA stieg die Zahl der fortlaufenden Anträge auf Arbeitslosenunterstützung in nur vier Wochen auf 18 Millionen, nahezu dreimal so viel wie während der gesamten Finanzkrise 2008–2009 (siehe Abbildung 1). Wir erwarten, dass diese Zahl in den kommenden Monaten weiter steigen wird, da es nicht nur zu vorübergehenden Entlassungen in Restaurants und Cafés kommen wird, sondern auch zu dauerhaften Arbeitsplatzverlusten, wenn Unternehmen schließen müssen.
Und die USA stehen bei Weitem nicht allein da. Die Einkaufsmanagerindizes weltweit zeigen eine beispiellose Zerstörung der Geschäftstätigkeit. Unserer Ansicht nach ist es äußerst unwahrscheinlich, dass sich die Geschäftstätigkeit nach der Lockerung der weltweiten Lockdowns innerhalb weniger Wochen einfach normalisiert. Im günstigsten Fall verlassen wir den Lockdown und treten in den kommenden Quartalen in eine „normale“ globale Rezession ein.
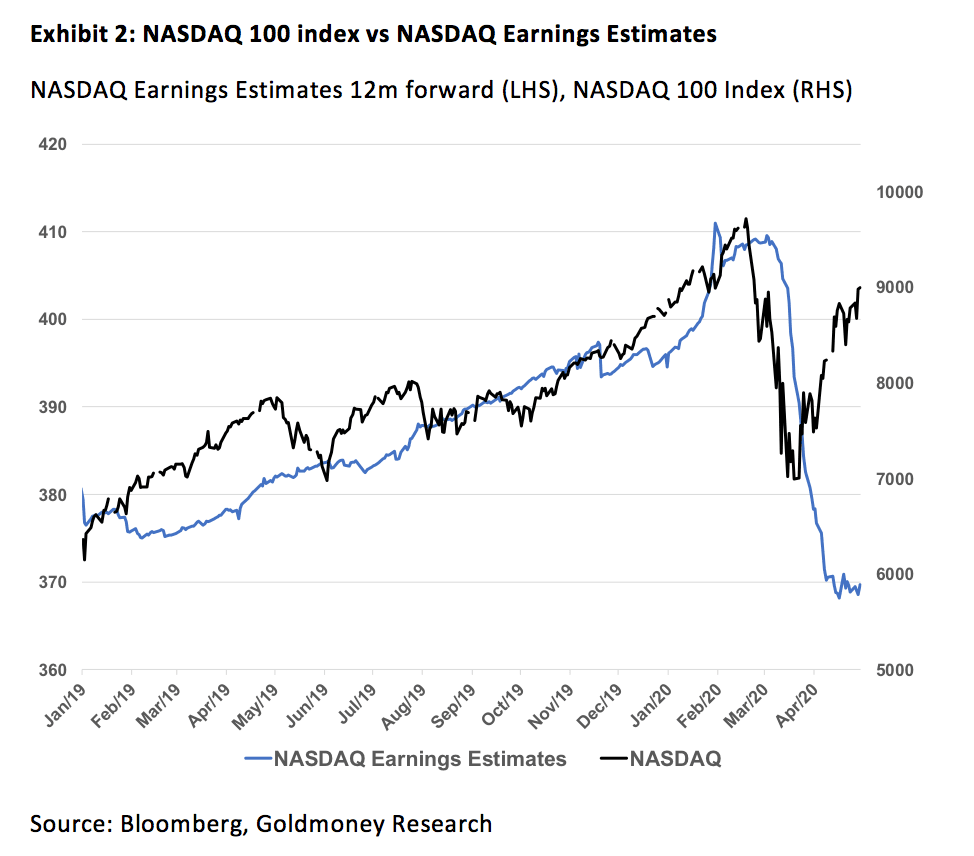
Infolgedessen sind die Gewinnerwartungen erheblich gesunken. Wir halten Unternehmen und Analysten bei den Gewinnschätzungen zwar weiterhin für viel zu optimistisch, dennoch sind diese für die Unternehmen des S&P500 um rund 20 % gefallen. Andererseits haben sich die Aktienkurse seit ihren Tiefständen im März deutlich erholt (siehe Abbildung 2). Der S&P500-Index liegt seit Jahresbeginn nur noch 9,8 % im Minus. Der Nasdaq 100 liegt zum Zeitpunkt der Erstellung dieses Textes 3 % IM PLUS.
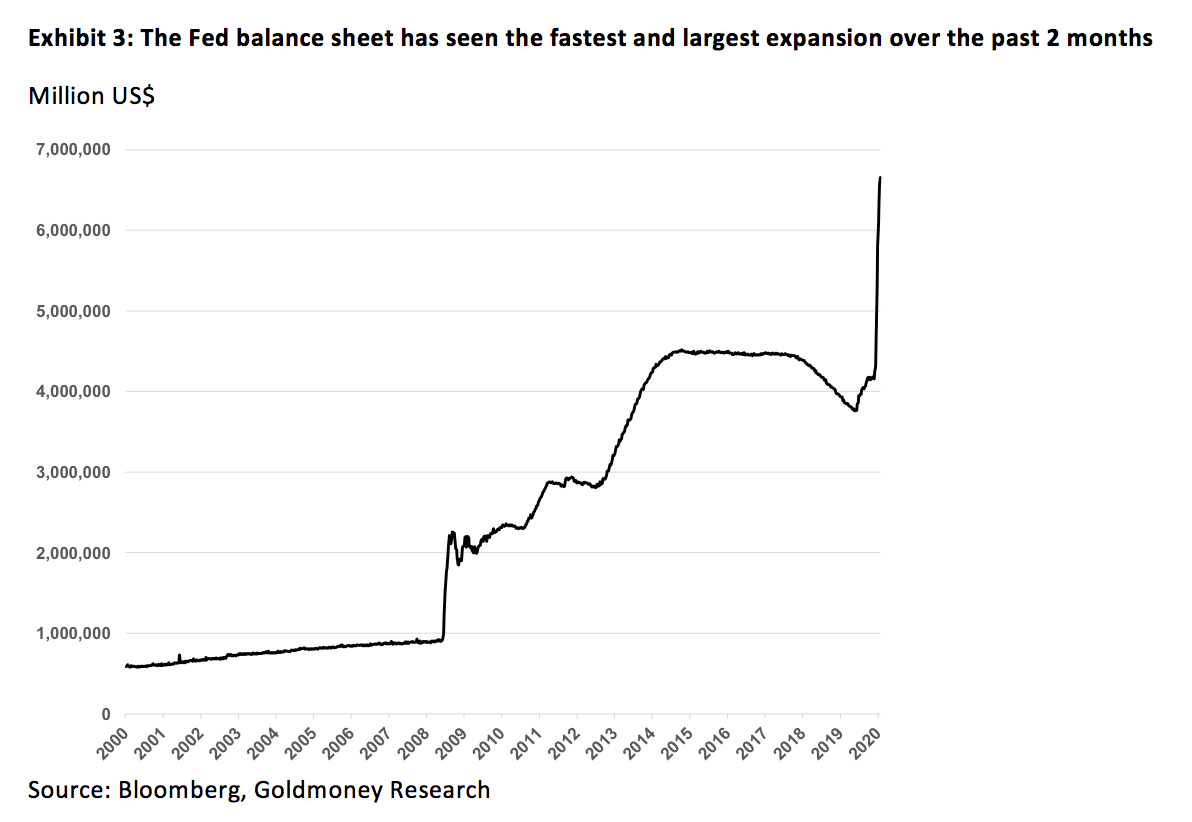
Was preisen Aktien also ein? Unserer Ansicht nach ist es eindeutig die Abwertung des Nenners, in dem Aktien gemessen werden: des US-Dollars[1]. Vor einigen Wochen hat die Fed das gestartet, was nun als „unbegrenzte QE“ bezeichnet wird. Faktisch ist die Fed zu ihrem Drehbuch aus der Zeit nach der Finanzkrise zurückgekehrt, Vermögenswerte zu kaufen und in ihre Bilanz zu nehmen. Nur diesmal in deutlich aggressiverer Form als je zuvor. In den vergangenen zwei Monaten verzeichneten die von der Fed gehaltenen Vermögenswerte den schnellsten und größten Anstieg aller Zeiten: Seit Ende Februar wuchsen sie um mehr als 2 Billionen USD (siehe Abbildung 3). Die Fed steht damit keineswegs allein; Zentralbanken auf der ganzen Welt tun dasselbe. Die EZB beispielsweise hat ihre Bilanz seit Ende Februar um 650 Mrd. EUR ausgeweitet. Hinzu kommen beispiellose Konjunkturmaßnahmen der Regierungen, da weltweit Konjunkturpakete in Billionenhöhe verabschiedet werden[2].
Der Aktienmarkt preist derzeit ein, dass das gesamte in das System eingespeiste Geld letztlich zu deutlich höherer Preisinflation führen wird. Die Inflation wird – so die Vorstellung – wieder zu höheren Gewinnen führen, da die Preise für Waren und Dienstleistungen steigen. Die Aktienkurse sollten diesen Multiplikator bei Umsätzen und Kosten widerspiegeln. Mit anderen Worten: Anleger scheinen Aktien als Schutz vor künftigen Abwertungen der Papierwährungen zu kaufen und nicht, weil sie überzeugt sind, dass Aktien günstig und die Unternehmen fundamental in guter Verfassung sind[3].
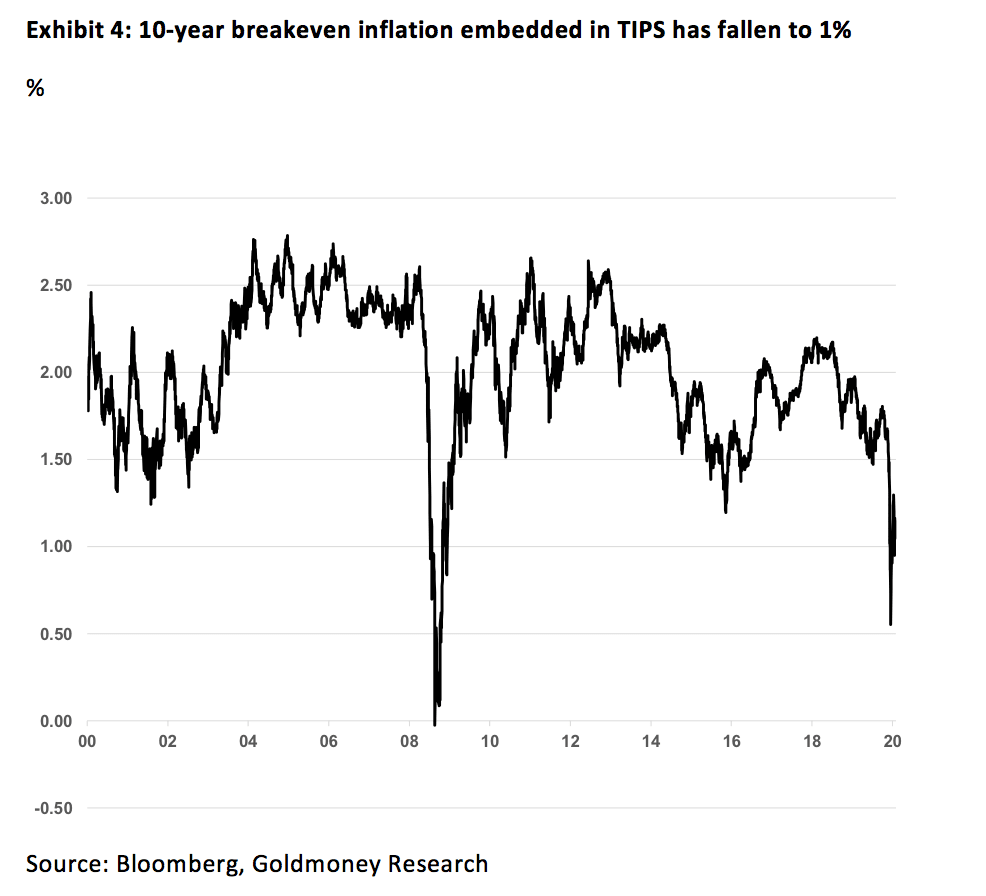
Widersprüchlich ist jedoch, dass Aktien offenbar deutlich andere Inflationserwartungen einpreisen als andere Anlageklassen. Die aus den Renditen von TIPS (Treasury Inflation Protected Securities) abgeleitete Breakeven-Inflation deutet beispielsweise darauf hin, dass der Markt über die nächsten zehn Jahre weiterhin nur eine moderate Inflation einpreist. Die zehnjährige Breakeven-Inflation liegt lediglich bei 1 % und damit deutlich unter dem Niveau vor Beginn des Kaufrauschs der Fed. Die Breakeven-Inflation sank zu Beginn dieser Krise stark (ähnlich wie 2008). Seitdem hat sie sich etwas erholt, doch TIPS preisen noch nicht ein, dass die Geldmengenausweitung der Fed künftig zu hoher Verbraucherpreisinflation führen wird. Wohl kann man sagen, dass die Inflation, für die TIPS-Anleger entschädigt werden, die Verbraucherpreisinflation ist, die die tatsächliche Inflation der nächsten zehn Jahre möglicherweise nicht genau abbildet. Für die vergangenen zehn Jahre traf dies mit Sicherheit zu. Zudem haben die vergangenen zehn Jahre gezeigt, dass Eingriffe der Zentralbanken überwiegend zu Vermögenspreisinflation geführt haben; die Reaktion des Marktes, trotz weiterhin gedrückter Breakeven-Inflation wieder in Aktien einzusteigen, ist daher teilweise nachvollziehbar.
Die offensichtlichste Dichotomie besteht jedoch zwischen Aktien und Gold. Wenn die erwartete Inflation der Hauptgrund für diese massive Erholung der Aktienkurse ist, hätte Gold unserer Ansicht nach mit Sicherheit besser abschneiden müssen als Aktien. In einer Zukunft mit schwacher Wirtschaftstätigkeit, aber hoher Inflation (Stagflation) würden sich Aktien besser entwickeln als Bargeld oder Anleihen, dennoch sollten sie real Verluste erleiden. Gold hingegen wird mit der Inflation Schritt halten, wie es dies seit Jahrhunderten getan hat, sowohl in einer Welt mit Goldstandard als auch in einer Welt ohne.
Betrachtet man die in Gold bewerteten Aktien, wird deutlich, dass entweder die Aktienkurse zu hoch oder die Goldpreise zu niedrig sind. Aktien und Gold scheinen in zwei unterschiedlichen Inflationsuniversen zu leben. Wir sind der Auffassung, dass:
• Aktien eine enorme künftige Geldmengenausweitung durch die Fed und andere Zentralbanken einpreisen. Mit anderen Worten: Die Aktienmärkte unterstellen, dass die jüngsten Maßnahmen der Zentralbanken erst der Anfang waren und weitere Stimulierungen (die alles in den vergangenen Wochen Gesehene in den Schatten stellen würden) sicher sind.
• Gold hingegen scheint nur das einzupreisen, was die Fed und andere Zentralbanken bisher getan haben, nicht aber das, was sie künftig wahrscheinlich tun werden.

Die Frage lautet: Wird Gold steigen oder werden Aktien fallen? Wir meinen, dass die Antwort davon abhängt, wie viel zusätzliche Geldmengenausweitung wir kurzfristig von der Fed erwarten können, falls die Aktienmärkte ihren positiven Trend fortsetzen. Während der Finanzkrise 2008–2009 verloren die Aktienmärkte vom Höchststand bis zum Tiefpunkt fast 60 %, bevor die Fed „alles auf eine Karte setzte“. Die Fed konnte nicht nur auf massive Vermögenseffekte des Börsencrashs verweisen (zusätzlich zur starken Korrektur am Immobilienmarkt), sondern der Markt sendete auch ein klares Signal, dass sich die Wirtschaft in sehr schlechter Verfassung befand.
Die heutige Situation ist anders. Die Zentralbanken stimulieren allein auf Grundlage ihrer eigenen Einschätzung, dass die Wirtschaft in schlechter Verfassung ist (was wir für zutreffend halten). Doch aufgrund ihres eigenen Handelns (der „Fed Put“ hat die Märkte seit über zehn Jahren verzerrt) liefern die Aktienmärkte keine aussagekräftigen Signale mehr darüber, was in der realen Welt geschieht. Die einzigen Märkte, die weiterhin auf eine ernste Lage hindeuten, sind die Kreditmärkte. Das dürfte auch der Grund sein, warum die Fed derzeit unerbittlich weiter Vermögenswerte kauft, da sie um jeden Preis verhindern will, dass die Kreditmärkte einfrieren und der Dollar wie 2008 sprunghaft ansteigt.
Wir haben jedoch Grund zu der Annahme, dass die Fed einen Börsencrash braucht, um erneut „alles auf eine Karte zu setzen“. Solange die Aktienmärkte signalisieren, dass alles in Ordnung ist, wäre es unserer Ansicht nach beispielsweise schwer, der amerikanischen Bevölkerung die Einführung von Negativzinsen zu vermitteln, aber die Wahrscheinlichkeit ist nicht null. Vielleicht genügt das Gespenst einer globalen Pandemie, um nahezu alles zu rechtfertigen.
Sollte die Fed jedoch jetzt (ohne vorherigen Börsencrash) „alles auf eine Karte setzen“, ist kaum vorstellbar, dass die Aktien noch viel höher steigen, da sie ein solches Szenario offenbar bereits einpreisen. Gold hingegen würde stark steigen, und wir sind überzeugt, dass es Aktien deutlich übertreffen würde. Kommt es dagegen in den kommenden Wochen und Monaten zu einer größeren Korrektur an den Aktienmärkten, werden die Fed und andere Zentralbanken letztlich in vorhersehbarer Weise reagieren, und Gold legt zu. In beiden Fällen erwarten wir, dass Gold mittelfristig besser abschneidet als Aktien und nominal höher steigt.
[1] Oder alle jeweiligen Fiat-Währungen, was das betrifft
[2] Und in der einen oder anderen Form von den Zentralbanken monetisiert
[3] Einige Anleger glauben nach wie vor an eine V-förmige Erholung, doch die Analysten der Wall Street scheinen diese Hoffnung größtenteils aufgegeben zu haben. Dennoch rechnen dieselben Analysten aufgrund der Maßnahmen der Fed mit höheren Aktienkursen.