
Russland ist der zweitgrößte Erdölexporteur der Welt. Etwa 5 Mio. b/d Rohöl und Mineralölprodukte werden nach Europa exportiert. Ein europäisches Importverbot für russisches Erdöl würde sich unmittelbar auf Pipeline-Importe von mehr als 1 Mio. b/d auswirken. Darüber hinaus müssten 4 Mio. b/d an Rohöl und Produkten, die derzeit per Tanker nach Europa gelangen, neue Abnehmer finden, was das globale Raffineriesystem vor massive Probleme stellen würde. Je nach Geschwindigkeit des Ausstiegs könnte kurzfristig ein Verlust von mehr als 3 Mio. b/d an russischer Produktion eintreten. Langfristig dürfte die russische Produktion aufgrund des fehlenden Technologietransfers aus dem Westen zurückgehen.
Am 8. April 2022 gab die Europäische Union bekannt, dass sie ab August dieses Jahres sämtliche Kohleimporte aus Russland verbieten wird. Der Gesamtwert dieser Importe ist zwar relativ gering (etwa 4 Mrd. US-Dollar pro Jahr), doch hat das Verbot erhebliche Folgen für die europäischen wie auch die globalen Kohlebilanzen. Kohle wird als Massengut transportiert. Theoretisch könnte die russische Kohle, die bisher nach Europa exportiert wurde, per Bahn und Schiff zu Abnehmern in China und Übersee gelangen. Europa könnte im Gegenzug die Kohle importieren, die diese Abnehmer bisher bezogen haben. In der Praxis ist es etwas komplizierter. Russische Kohle ist in der Regel von hoher Qualität (hoher Heizwert, „High-CV“-Kohle), während die Kohle, die frei würde und nach Europa verschifft werden könnte, von geringer Qualität ist (niedriger Heizwert, „Low-CV“), was für europäische Kraftwerke ein Problem darstellt. Erschwerend kommt hinzu, dass auch Japan daran arbeitet, seine russischen Kohleimporte zu ersetzen. Die wahrscheinliche Folge ist eine Verknappung der Bilanzen für hochwertige Kohle weltweit. Tatsächlich sind seit der Ankündigung die Preise für Low-CV-Kohle gefallen, während die Preise für High-CV-Kohle stark steigen.
Die wirtschaftlichen Folgen eines Verbots russischer Kohleimporte sind jedoch unbedeutend im Vergleich zu einem möglichen Verbot russischen Öls und Gases. Ein Importverbot für russisches Gas gilt derzeit als die für die europäischen Volkswirtschaften am schwierigsten zu bewältigende Maßnahme. In den vergangenen fünf Jahren machten russische Gasimporte rund 38 % des europäischen Gasverbrauchs aus. Selbst im Jahr 2021, in dem Russland seine Exporte nach Europa massiv gekürzt hatte, waren es noch 32 %. Dies lässt sich kurzfristig schlicht nicht durch LNG-Importe ersetzen. Daher haben sich die europäischen Staats- und Regierungschefs bislang recht widerstandsfähig gegenüber Forderungen nach einem Gasimportverbot gezeigt. Tatsächlich hat die Europäische Union eine Regelung verabschiedet, die Betreiber von Gasspeichern verpflichtet, ihre Speicher während der sommerlichen Einspeisesaison auf bestimmte Füllstände zu bringen, was voraussichtlich nur erreichbar ist, wenn die Importe aus Russland fortbestehen.
Bislang zeigten sich die europäischen Entscheidungsträger ebenso zurückhaltend, was ein Verbot russischer Ölimporte betrifft. In jüngster Zeit scheint es jedoch, dass europäische Amtsträger Pläne für einen Ausstieg aus russischen Öl- und Mineralölprodukteimporten ausarbeiten. Das wahrscheinlichste Szenario ist, dass die Ölimporte schrittweise beendet würden, sodass bestehende Verträge auslaufen können und europäische Raffinerien alternative Lieferungen organisieren können. Ebenso ist wahrscheinlich, dass zunächst Importe von Rohöl und Mineralölprodukten auf dem Seeweg verboten würden, da sich russisches Rohöl, das per Tanker eintrifft, leichter durch andere Seeimporte ersetzen lässt. Pipeline-Importe wären voraussichtlich der letzte Schritt, da viele Raffinerien von russischem Rohöl aus Pipelines abhängig sind und diese Mengen kurz- und mittelfristig, womöglich auch dauerhaft, nicht ersetzen können. Diese Raffinerien würden schlicht funktionsunfähig.
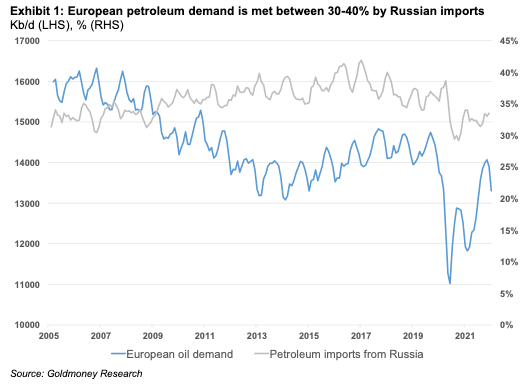
Europa verbraucht etwa 14 Mio. b/d Öl, das größtenteils importiert wird. Rund 30–40 % (5 Mio. b/d) des europäischen Erdölverbrauchs werden durch Importe aus Russland gedeckt (siehe Abbildung 1).
Von diesen Importen entfallen 3,7 Mio. b/d auf Rohöl und Raffinerie-Einsatzstoffe, während 1,5 Mio. b/d Fertigprodukte sind (siehe Abbildung 2).

Russland fördert rund 11 Mio. b/d Rohöl, was 11 % des weltweiten Angebots entspricht. Das Land verarbeitet knapp 6 Mio. b/d dieses Rohöls in seinen heimischen Raffinerien und exportiert den Rest.

Von den daraus gewonnenen Produkten exportiert es zusätzlich 2 Mio. b/d, der Rest wird im Inland verbraucht. Netto exportiert Russland etwa 7,2 Mio. b/d Erdöl in Form von Rohöl und Produkten. Alle Mineralölprodukte werden per Tanker exportiert. Etwa die Hälfte der Rohölexporte erfolgt auf dem Seeweg, die andere Hälfte per Pipeline.
Nur ein kleiner Teil der russischen Ölproduktion stammt aus dem östlichen Landesteil.
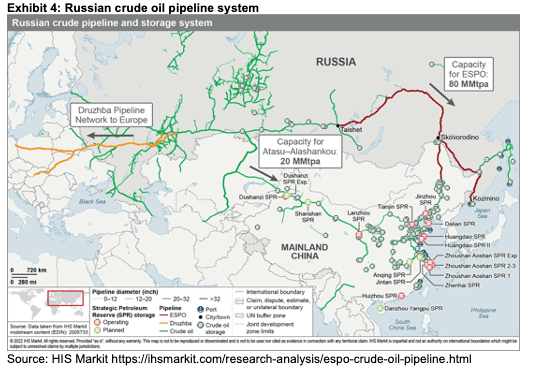
Ein großer Teil der russischen Produktion stammt aus den westsibirischen Feldern. Dieses Rohöl wird entweder über die Druschba-Pipeline nach Europa oder per Tanker von einem Seehafen aus exportiert.
 Unter dem Strich könnte Russland im Falle eines europäischen Importverbots für russisches Rohöl und Erdölprodukte technisch weiterhin alle seine Produkte exportieren: rund 3 Mio. Barrel pro Tag (mb/d) Rohöl per Tanker und 0,9–1 mb/d per Pipeline nach China. Für etwa 1,2 mb/d der derzeitigen Pipeline-Exporte gibt es keine alternative Exportroute.
In der Realität dürfte sich die Lage deutlich schwieriger gestalten. Zunächst müsste Russland neue Abnehmer für das gesamte auf dem Seeweg nach Europa, in die USA und möglicherweise zu asiatischen Käufern wie Südkorea und Japan gelieferte Rohöl finden. China zeigt sich derzeit zurückhaltend bei der Abnahme zusätzlicher Mengen. Das könnte jedoch gut daran liegen, dass die Ölnachfrage des Landes aktuell gering ist, da ein Viertel der Bevölkerung unter strengem Lockdown steht. Russisches Rohöl, insbesondere der Typ ESPO, ist bei chinesischen Raffinerien sehr gefragt. Verliert Russland also traditionelle asiatische Abnehmer wie Südkorea und Japan, könnte dieses Rohöl mittelfristig von China aufgenommen werden. Deutlich schwieriger dürfte es sein, Käufer für das Rohöl zu finden, das die westlichen Häfen verlässt. Indien verfügt wahrscheinlich über die nötigen Raffineriekapazitäten, um einen Teil abzunehmen, doch für weniger komplexe Raffinerien in anderen Schwellenländern ist es erheblich schwieriger, die Rohölsorten umzustellen. Wir gehen daher davon aus, dass insbesondere in den ersten Monaten eines europäischen Embargos viele russische Barrel nicht abgesetzt werden könnten. Das hängt aber auch davon ab, wie schnell Europa russisches Rohöl auslaufen ließe. Mit genügend Zeit werden nicht europäische Raffinerien Wege finden, russische Sorten zu verarbeiten.
Wir halten es für wahrscheinlich einfacher, die Ladungen an Fertigprodukten, die derzeit nach Europa gehen, anderweitig zu verkaufen. Der Transport über weitere Strecken wird jedoch teurer, und mittelfristig könnte ein echter Tankermangel entstehen, der sich ebenfalls auf die effektive Exportkapazität Russlands bei Produkten auswirken könnte.
Wir schätzen, dass der anfängliche Ausfall an russischem Erdöl bei einem sofortigen europäischen Importverbot bei mehr als 3 mb/d läge. Dieser Wert würde anschließend sinken, und wir gehen davon aus, dass der dauerhafte Ausfall eher bei rund 2 mb/d liegt. Sollte sich Europa jedoch für einen sehr schrittweisen Ausstieg über mehrere Jahre entscheiden, gäbe es möglicherweise nicht einmal einen unmittelbaren Einbruch. Bis das vollständige Verbot in Kraft träte, hätte Russland Zeit gehabt, die Exportkapazität auf dem Seeweg auszubauen und neue Abnehmer zu gewinnen, die ihrerseits Zeit gehabt hätten, ihre Raffinerien umzurüsten. Die Auswirkungen auf den Preis hängen somit extrem davon ab, wie schnell die Europäische Union russisches Rohöl auslaufen lässt.
Dennoch halten wir die langfristigen fundamentalen Effekte jeder Form weiterer Sanktionen nach wie vor für sehr positiv (bullish). Die bereits bestehenden Sanktionen, die auf den Energiesektor abzielen, werden Russlands Fähigkeit zur Förderung und Raffination von Rohöl zunehmend beeinträchtigen. Insbesondere russische Raffinerien sind von westlicher Technologie abhängig. Bisher untersagen die Sanktionen westlichen Unternehmen nicht, im russischen Energiesektor tätig zu sein. Sanktionen gegen Banken und Reputationsrisiken werden jedoch voraussichtlich auch ohne eine Verschärfung der Sanktionen zu einer Verlangsamung des Technologietransfers führen. Ein Verbot russischer Rohölimporte dürfte zudem mit deutlich strengeren Einschränkungen dafür einhergehen, wie westliche Unternehmen in diesem Sektor tätig sein dürfen. Wir müssen daher davon ausgehen, dass die russische Produktion ihren Höhepunkt nun überschritten hat und langfristig unweigerlich zurückgehen wird, wahrscheinlich in beschleunigtem Tempo. Neue, härtere Sanktionen gegen die Ölindustrie werden diesen Trend weiter beschleunigen.
Dies geschieht zu einem Zeitpunkt, an dem die globalen Ölbilanzen mittelfristig ohnehin äußerst angespannt aussehen. Wie wir bereits dargelegt haben (siehe Long term oil prices beginning to reflect the coming oil shortage – Part II, 8. April 2022), wird die weltweite Nachfrage in den nächsten fünf bis zehn Jahren voraussichtlich weiter wachsen, das Angebot jedoch Mühe haben. Schon vor den Ereignissen in der Ukraine wurde erwartet, dass die Förderung außerhalb der OPEC und der USA dauerhaft zurückgeht. Damals rechnete der Markt damit, dass die russische Produktion noch eine Zeit lang wachsen würde. Ein Rückgang der russischen Produktion würde den rückläufigen Trend der Förderung außerhalb der OPEC (ohne USA) daher erheblich beschleunigen, was das Potenzial hat, mittelfristig echte Ölengpässe zu verursachen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen und nicht danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigene Gefahr.
Russland fördert rund 11 Mio. b/d Rohöl, was 11 % des weltweiten Angebots entspricht. Das Land verarbeitet knapp 6 Mio. b/d dieses Rohöls in seinen heimischen Raffinerien und exportiert den Rest.
Von den daraus gewonnenen Produkten exportiert es zusätzlich 2 Mio. b/d, der Rest wird im Inland verbraucht. Netto exportiert Russland etwa 7,2 Mio. b/d Erdöl in Form von Rohöl und Produkten. Alle Mineralölprodukte werden per Tanker exportiert. Etwa die Hälfte der Rohölexporte erfolgt auf dem Seeweg, die andere Hälfte per Pipeline.
Nur ein kleiner Teil der russischen Ölproduktion stammt aus dem östlichen Landesteil.
- Die ostsibirischen Felder sind über die Pipeline Ostsibirien–Pazifik (ESPO) mit dem Exporthafen Kosmino verbunden und liefern Rohöl nach Südkorea, Japan und China. Die Hauptleitung hat eine Kapazität von rund 1,8 Mio. b/d.
- Die ESPO-Leitung verzweigt sich in die Pipeline „Mainland China Branch“, über die Rohöl direkt zu den Raffinerien in Daqing in China geliefert werden kann. Die Leitung ging 2011 in Betrieb, später wurde eine zweite Pipeline ergänzt. Heute haben die beiden Leitungen eine Kapazität von etwa 700 kb/d.
- Das verbleibende Rohöl, das über ESPO läuft, wird teilweise in der Raffinerie Chabarowsk mit einer Kapazität von 100 kb/d verarbeitet, der Rest wird per Schiff über Kosmino exportiert. Über den Hafen Kosmino wurden 2021 rund 900 kb/d exportiert. Daraus ließe sich schließen, dass über Kosmino noch etwa 100 kb/d an ESPO-Exportkapazität frei sind. Unklar ist jedoch, ob die Produktion in Ostsibirien kurz- bis mittelfristig gesteigert werden kann. Tatsächlich bräuchte es dafür eine Umleitung von Produktion aus den westlichen Feldern zu ESPO, was derzeit nicht machbar erscheint.
- Hinzu kommt die Rohölproduktion auf der Insel Sachalin, die teilweise im Inland raffiniert wird; die restlichen 200 kb/d werden per Schiff exportiert.
Ein großer Teil der russischen Produktion stammt aus den westsibirischen Feldern. Dieses Rohöl wird entweder über die Druschba-Pipeline nach Europa oder per Tanker von einem Seehafen aus exportiert.
- Es gibt fünf Haupthäfen, über die in Westrussland gefördertes Rohöl exportiert wird. Zwei davon liegen an der Barentssee, zwei an der Ostsee und einer am Schwarzen Meer. Russland exportierte 2021 über diese Häfen 2 Mio. b/d. Weitere 100 kb/d liefen über verschiedene kleinere Häfen. Aktuelle Schifffahrtsdaten deuten darauf hin, dass Russland die Verladungen über diese Häfen nicht nennenswert gesteigert hat (siehe Tabelle 1).
- Das übrige Rohöl wird über Pipelines exportiert. Die Druschba-Pipeline ist die wichtigste Leitung, über die russisches Rohöl nach Europa gelangt. Ihre Kapazität beträgt rund 1,4 Mio. b/d.
- Darüber hinaus kann Rohöl aus Westrussland auch über die kasachische Pipeline Atasu-Alaschankou nach China exportiert werden. Diese Pipeline hat eine Kapazität von rund 400 kb/d, von denen 100 kb/d für kasachisches Rohöl und etwa 200 kb/d für russisches Rohöl genutzt werden, sodass 100 kb/d ungenutzte Kapazität für russisches Rohöl verbleiben.
Unter dem Strich könnte Russland im Falle eines europäischen Importverbots für russisches Rohöl und Erdölprodukte technisch weiterhin alle seine Produkte exportieren: rund 3 Mio. Barrel pro Tag (mb/d) Rohöl per Tanker und 0,9–1 mb/d per Pipeline nach China. Für etwa 1,2 mb/d der derzeitigen Pipeline-Exporte gibt es keine alternative Exportroute.In der Realität dürfte sich die Lage deutlich schwieriger gestalten. Zunächst müsste Russland neue Abnehmer für das gesamte auf dem Seeweg nach Europa, in die USA und möglicherweise zu asiatischen Käufern wie Südkorea und Japan gelieferte Rohöl finden. China zeigt sich derzeit zurückhaltend bei der Abnahme zusätzlicher Mengen. Das könnte jedoch gut daran liegen, dass die Ölnachfrage des Landes aktuell gering ist, da ein Viertel der Bevölkerung unter strengem Lockdown steht. Russisches Rohöl, insbesondere der Typ ESPO, ist bei chinesischen Raffinerien sehr gefragt. Verliert Russland also traditionelle asiatische Abnehmer wie Südkorea und Japan, könnte dieses Rohöl mittelfristig von China aufgenommen werden. Deutlich schwieriger dürfte es sein, Käufer für das Rohöl zu finden, das die westlichen Häfen verlässt. Indien verfügt wahrscheinlich über die nötigen Raffineriekapazitäten, um einen Teil abzunehmen, doch für weniger komplexe Raffinerien in anderen Schwellenländern ist es erheblich schwieriger, die Rohölsorten umzustellen. Wir gehen daher davon aus, dass insbesondere in den ersten Monaten eines europäischen Embargos viele russische Barrel nicht abgesetzt werden könnten. Das hängt aber auch davon ab, wie schnell Europa russisches Rohöl auslaufen ließe. Mit genügend Zeit werden nicht europäische Raffinerien Wege finden, russische Sorten zu verarbeiten.
Wir halten es für wahrscheinlich einfacher, die Ladungen an Fertigprodukten, die derzeit nach Europa gehen, anderweitig zu verkaufen. Der Transport über weitere Strecken wird jedoch teurer, und mittelfristig könnte ein echter Tankermangel entstehen, der sich ebenfalls auf die effektive Exportkapazität Russlands bei Produkten auswirken könnte.
Wir schätzen, dass der anfängliche Ausfall an russischem Erdöl bei einem sofortigen europäischen Importverbot bei mehr als 3 mb/d läge. Dieser Wert würde anschließend sinken, und wir gehen davon aus, dass der dauerhafte Ausfall eher bei rund 2 mb/d liegt. Sollte sich Europa jedoch für einen sehr schrittweisen Ausstieg über mehrere Jahre entscheiden, gäbe es möglicherweise nicht einmal einen unmittelbaren Einbruch. Bis das vollständige Verbot in Kraft träte, hätte Russland Zeit gehabt, die Exportkapazität auf dem Seeweg auszubauen und neue Abnehmer zu gewinnen, die ihrerseits Zeit gehabt hätten, ihre Raffinerien umzurüsten. Die Auswirkungen auf den Preis hängen somit extrem davon ab, wie schnell die Europäische Union russisches Rohöl auslaufen lässt.
Dennoch halten wir die langfristigen fundamentalen Effekte jeder Form weiterer Sanktionen nach wie vor für sehr positiv (bullish). Die bereits bestehenden Sanktionen, die auf den Energiesektor abzielen, werden Russlands Fähigkeit zur Förderung und Raffination von Rohöl zunehmend beeinträchtigen. Insbesondere russische Raffinerien sind von westlicher Technologie abhängig. Bisher untersagen die Sanktionen westlichen Unternehmen nicht, im russischen Energiesektor tätig zu sein. Sanktionen gegen Banken und Reputationsrisiken werden jedoch voraussichtlich auch ohne eine Verschärfung der Sanktionen zu einer Verlangsamung des Technologietransfers führen. Ein Verbot russischer Rohölimporte dürfte zudem mit deutlich strengeren Einschränkungen dafür einhergehen, wie westliche Unternehmen in diesem Sektor tätig sein dürfen. Wir müssen daher davon ausgehen, dass die russische Produktion ihren Höhepunkt nun überschritten hat und langfristig unweigerlich zurückgehen wird, wahrscheinlich in beschleunigtem Tempo. Neue, härtere Sanktionen gegen die Ölindustrie werden diesen Trend weiter beschleunigen.
Dies geschieht zu einem Zeitpunkt, an dem die globalen Ölbilanzen mittelfristig ohnehin äußerst angespannt aussehen. Wie wir bereits dargelegt haben (siehe Long term oil prices beginning to reflect the coming oil shortage – Part II, 8. April 2022), wird die weltweite Nachfrage in den nächsten fünf bis zehn Jahren voraussichtlich weiter wachsen, das Angebot jedoch Mühe haben. Schon vor den Ereignissen in der Ukraine wurde erwartet, dass die Förderung außerhalb der OPEC und der USA dauerhaft zurückgeht. Damals rechnete der Markt damit, dass die russische Produktion noch eine Zeit lang wachsen würde. Ein Rückgang der russischen Produktion würde den rückläufigen Trend der Förderung außerhalb der OPEC (ohne USA) daher erheblich beschleunigen, was das Potenzial hat, mittelfristig echte Ölengpässe zu verursachen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen und nicht danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigene Gefahr.