
Die Abschaffung des Bargelds beseitigt auch die Kontrollmechanismen für die Politik und Praxis der Banken
Die Rhetorik gegen Bargeld (Banknoten und Münzen) hat sich in den vergangenen Monaten verschärft. Wissenschaftler und Zentralbanker setzen sich dafür ein, große Banknotenstückelungen abzuschaffen; manche schlagen sogar vor, das Bargeld ganz abzuschaffen. Der Öffentlichkeit ist das nicht entgangen, wie der sprunghafte Anstieg bei Google Trends für Begriffe wie „war on cash“ zeigt. Nun scheint die EZB den ersten Schritt zur Umsetzung zu erwägen, nämlich die Abschaffung der größten Euro-Banknote: des 500-Euro-Scheins. EZB-Präsident Mario Draghi beschrieb diesen Schein so: Er „wird zunehmend als Instrument für illegale Aktivitäten angesehen“.
Wir untersuchen diese Entwicklung und die jüngste Rhetorik rund um den „Krieg gegen das Bargeld“. Die von Wissenschaftlern angeführte Strategie, ein Verbot großer Scheine rasch durchzusetzen, halten wir für sehr bedenklich: Ihrer Analyse fehlt es an Gründlichkeit bei der Untersuchung derjenigen, die die Kosten einer solchen Politik tragen, und zugleich enthält sie ein hohes Maß an irreführender Stimmungsmache, indem sie sich auf kriminelle Aktivitäten statt auf die zugrunde liegenden wirtschaftlichen Ziele konzentriert. Wir erörtern außerdem die folgenden Erkenntnisse und Ergebnisse, über die bislang weitgehend nicht berichtet wurde:
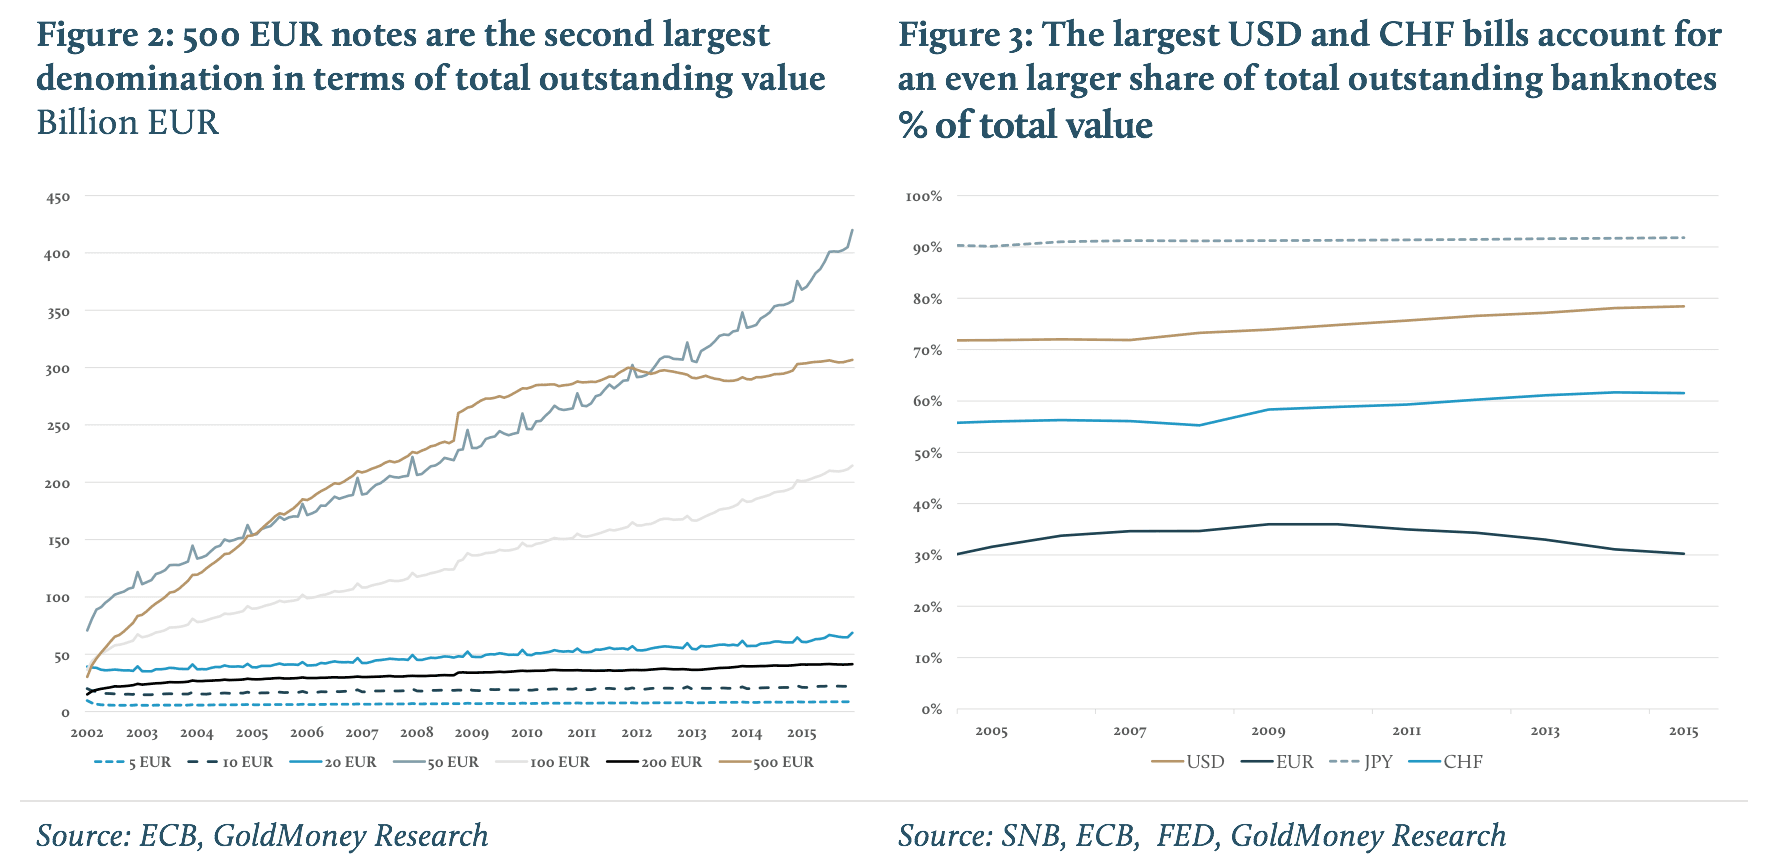
1. Während die meisten Befürworter einer Abschaffung großer Scheine nicht müde werden zu betonen, dass kleinere Scheine nicht betroffen wären, zeigen wir, dass die größten Scheine jeder Währung über zwei Drittel aller umlaufenden Banknoten ausmachen. Viele der Probleme, die unseres Erachtens bei einer vollständigen Abschaffung des Bargelds entstünden, träten daher bereits bei der Abschaffung der größten Scheine auf.
2. Ein wichtiges Ergebnis, das wir vorstellen, ist die systemisch bedeutsame Verwendung großer Banknoten in Zeiten von Marktvolatilität. Wenn Sparer kein Bargeld mehr abheben und außerhalb des Bankensystems aufbewahren könnten, entfielen wichtige Kontrollmechanismen für die Geschäfte der Geschäftsbanken.
3. Wenn durch die Abschaffung des Bargelds die Untergrenzen für die Zinspolitik der Zentralbanken entfielen, würden wichtige Kontrollmechanismen für die Zentralbankpolitik selbst beseitigt, was historisch mit gravierender monetärer Instabilität verbunden war.
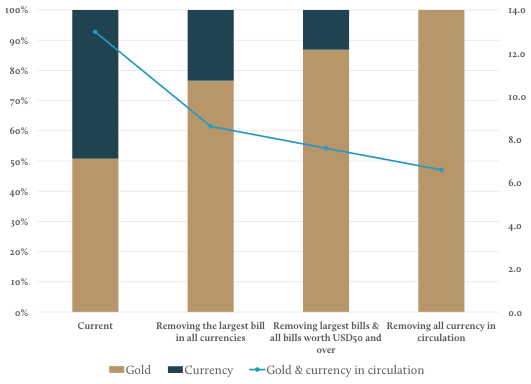
Unser Schwesterunternehmen BitGold hat die Art und Weise revolutioniert, wie Menschen in Gold sparen und bezahlen können. Mit dem Fortschreiten der Bargeldabschaffung wird der Reiz, Gold als Sparvermögen ohne Bankrisiko zu halten, nur noch zunehmen. Wir zeigen, welchen Anteil große Scheine am physischen Geldumlauf haben, und dass der Gesamtwert des Goldes den der Währung als Anteil am gesamten physischen Geld im Verhältnis von 3:1 übertreffen würde, wenn man sie entfernte.
Bei einer Abschaffung der größten Scheine übertrifft Gold die Währung als Anteil am gesamten physischen Geld im Verhältnis 3:1, derzeit sind es 1:1
Quelle: GoldMoney Analysen
Die gesamte Analyse als PDF hier ansehen ...
Die Abschaffung des Bargelds beseitigt auch die Kontrollmechanismen für die Politik und Praxis der Banken
Aufmerksame Leser von Finanznachrichten haben in den vergangenen Monaten einen starken Anstieg der Rhetorik für eine Abschaffung des Bargelds beobachtet. Viele Länder, insbesondere in Europa, haben in den letzten Jahren bereits Obergrenzen für Barzahlungen eingeführt. In jüngster Zeit forderten jedoch Wissenschaftler und Zentralbankvertreter weltweit zunehmend die Abschaffung großer Scheine oder sogar ein vollständiges Bargeldverbot.
Das Hauptargument lautet, dass große Banknoten offenbar vor allem in der Schattenwirtschaft verwendet werden und illegale Aktivitäten wie den weit verbreiteten Drogenhandel und den Terrorismus begünstigen. Selbst diejenigen, die ihre wahre Absicht hinter einer Bargeldabschaffung nicht verbergen, wie der Harvard-Ökonom Kenneth Rogoff1, behaupten: „Papiergeld erleichtert anonyme Transaktionen und hilft, Aktivitäten vor dem Staat zu verbergen, sodass Beteiligte Gesetze, Vorschriften und Steuern umgehen können“, und führen dies als Hauptargument für die Abschaffung großer Scheine an.
Die jüngste Entwicklung in diesem Zusammenhang ist die wahrscheinliche Abschaffung des 500-Euro-Scheins durch die Europäische Zentralbank (EZB). Hinweise darauf, dass die EZB diesen Schritt erwägt, tauchten Anfang Februar auf. Die deutsche Zeitung Handelsblatt berichtete jedoch am Montag (15. März 2016), der EZB-Rat habe bereits beschlossen, den größten Euro-Schein auslaufen zu lassen, und sich zwei Monate Zeit gegeben, um Möglichkeiten der Umsetzung zu prüfen. Als EZB-Präsident Mario Draghi am selben Tag vor dem Europäischen Parlament sprach, sagte er: „In der Weltöffentlichkeit herrscht die weit verbreitete und zunehmende Überzeugung, dass Banknoten mit hohem Nennwert für kriminelle Zwecke verwendet werden“; laut Bloomberg News bestätigte er jedoch nicht, dass die Abschaffung des Scheins bereits beschlossene Sache sei.
Der Übergang zu einer bargeldlosen Gesellschaft ist in der Wissenschaft schon seit einiger Zeit ein Thema. Die entschiedenen Gegner einer solchen Politik haben sie „den Krieg gegen das Bargeld“ genannt. Die breite Öffentlichkeit wurde darauf jedoch erst sehr kürzlich aufmerksam, als immer deutlicher wurde, dass Zentralbanken zunehmend in diese Richtung drängen. Google-Suchen nach „war on cash“ stiegen im Februar sprunghaft an, parallel zu ähnlichen Suchanfragen in anderen Sprachen, etwa „Bargeldverbot“ auf Deutsch (siehe Abbildung 1).
Abbildung 1: Die Zahl der Google-Suchen zur Abschaffung des Bargelds ist zuletzt stark gestiegen

Quelle: Google Trends, GoldMoney Analysen
Vertreter von Zentralbanken wie Mario Draghi beteuern, es gebe keinen Krieg gegen das Bargeld, und die Abschaffung großer Scheine diene der Bekämpfung krimineller Aktivitäten, die angeblich wegen der Existenz großer Banknoten gedeihen. Laut Herrn Draghi würden kleinere Scheine nicht angetastet. Kritiker einer Bargeldabschaffung sagen, die Abschaffung großer Scheine sei nur der erste Schritt und letztlich würden alle Banknoten und Münzen verschwinden. Wir stellen jedoch fest, dass die meisten Probleme, die mit einer vollständigen Bargeldabschaffung einhergehen, bereits auftreten werden, wenn nur die größten Scheine aus dem Verkehr gezogen werden.
Der 500-Euro-Schein macht knapp 30 % aller ausstehenden Euro-Scheine aus. Dabei ist der Euro bei der Aufteilung der Banknoten nach Stückelung eher die Ausnahme. Der 100-US-Dollar-Schein, die größte im Umlauf befindliche US-Banknote der aktuellen Serie, macht beispielsweise 78 % aller ausstehenden Banknoten aus. Und die 10.000-Yen-Scheine machen 92 % aller ausstehenden Yen-Banknoten aus.
Wir haben Daten zu den im Umlauf befindlichen Banknoten und Münzen der 11 am meisten gehandelten Währungen der Welt sowie des Indischen Rupiens, des Brasilianischen Reals und des Russischen Rubels erhoben. Die Länder, die diese Währungen ausgeben, stehen für rund 77 % des weltweiten BIP. Zusammen beläuft sich der gesamte Bargeldumlauf zu aktuellen Wechselkursen auf etwa 5,2 Billionen USD. Entscheidend ist: Auf die größten Scheine entfallen etwa 3,6 Billionen USD, also knapp 70 %. Hochgerechnet auf die gesamte Welt sind somit rund 6,39 Billionen USD an Bargeld im Umlauf. Würden allein die größten Scheine aller Währungen entfernt, würden nach unserer Schätzung Bargeldbestände im Wert von 4,4 Billionen USD verschwinden.
Zum Vergleich: Laut einem Bericht des GoldMoney-Gründers James Turk beliefen sich die oberirdischen Goldbestände Ende 2011 zusammen auf rund 155.000 Tonnen. Rechnet man die seither geförderten 12.000 Tonnen hinzu, werden die gesamten oberirdischen Goldbestände mit rund 6,6 Billionen USD bewertet, sodass das aktuelle Verhältnis von Bargeldumlauf zu Gold bei etwa 1:1 liegt. Würden jedoch allein die größten Scheine abgeschafft, stiege das Verhältnis auf 3:1.
Tabelle 1: Die größten im Umlauf befindlichen Scheine machen über 2/3 des gesamten Bargeldumlaufs aus - Stand Ende 2015, soweit verfügbar

Quelle: GoldMoney Analysen, Bloomberg, FED, EZB, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, IWF
In der keynesianischen Wirtschaftslehre wird das Sparen von Bargeld, sei es auf einem Bankkonto oder einfach durch das Ansammeln von Banknoten, als „Horten“ bezeichnet, um ihm den Anstrich von etwas Unlauterem zu geben. Das Sparen für die Hochschulausbildung eines Kindes kann jedoch kaum als unsozial gelten, und dasselbe gilt für das Sparen für ein Haus, schlicht für schlechte Zeiten oder für jede Form vernünftiger Finanzplanung. Anstatt in Vermögenswerte wie Aktien mit schwankenden Kursen zu spekulieren, halten Menschen von Natur aus zumindest einen Teil ihrer Ersparnisse in bar, um das Risiko zu verringern. Bargeldersparnisse können auf einem Bankkonto oder in physischer Form gehalten werden. In diesem Zusammenhang haben große Scheine Sparern in Zeiten erhöhter Risiken im Bankensektor geholfen. So stieg die Ausgabe von 500-Euro-Scheinen im Jahr 2009, auf dem Höhepunkt der Kreditkrise, sprunghaft an. Dies fiel mit einem Anstieg des TED-Spreads zusammen – der Differenz zwischen den Zinssätzen für Interbankenkredite und für US-Schatzwechsel –, der den raschen Vertrauensverlust in Geschäftsbanken widerspiegelte (siehe Abbildung 3). Bargeldscheine mit hohem Nennwert haben Sparern somit geholfen, ihr Kontrahentenrisiko in Zeiten von Marktschwankungen zu verringern (siehe Abbildung 4).

Das ist von Bedeutung. Die Möglichkeit, Bargeld abzuheben, ist ein wichtiges Element der Kontrolle und des Gleichgewichts gegenüber den Banken. Die Bankenregulierung soll Sparer schützen, indem sie begrenzt, was Banken mit dem Geld ihrer Kunden tun dürfen. Verlieren Sparer jedoch das Vertrauen in die Banken oder in deren Aufsichtsbehörden, was seit 2008 weitaus häufiger vorkommt, können sie sich nur noch schützen, indem sie einer Bank kein Geld als Einlage überlassen. Man kann argumentieren, dass Sparer selbst in einer Welt ohne Bargeld ihre Ersparnisse von einer Bank, der sie nicht vertrauen, zu einer anderen verschieben können. Doch was, wenn es keine einzige Bank gibt, der sie vertrauen können, etwa weil sie das Vertrauen in das Regulierungssystem verlieren? Die Abschaffung der Möglichkeit, Bargeld von einer Bank abzuheben, könnte das moralische Risiko (Moral Hazard) unter den Banken erhöhen. Wenn sich schließlich alle Banken gleich verhalten, besteht kein Risiko eines Bank Runs mehr, da Sparer nirgendwohin ausweichen können. Die Bankpraktiken, die zur globalen Finanzkrise 2008/09 beigetragen haben, würden bei einem vollständigen Bargeldverbot noch wahrscheinlicher.
Eines der Ziele der Abschaffung großer Scheine könnte daher eindeutig darin bestehen, die Möglichkeit der Sparer einzuschränken, in Krisenzeiten Bargeld abzuheben. Dies mag zwar helfen, die Bilanzen der Geschäftsbanken zu schützen, geht aber zulasten der Sparer, die, ob zum Guten oder zum Schlechten, das Ausfallrisiko mindestens eines Instituts tragen müssen.
Doch die Abschaffung des Bargelds würde nicht nur wichtige Kontrollmechanismen gegenüber den Geschäftsbanken beseitigen. Ein weiteres mögliches Motiv für eine vollständige Abschaffung des Bargelds ist in den letzten Monaten noch offensichtlicher geworden. Seit der Finanzkrise 2008/2009 halten Zentralbanken weltweit die Zinsen auf historisch niedrigem Niveau. Die US-Notenbank hat den Leitzins seit fast sieben Jahren nahe null gehalten. Andere Notenbanken sind gefolgt, und einige sind noch weiter gegangen. Nachdem die Zentralbanken einiger kleinerer Volkswirtschaften wie der Schweiz bereits früher Negativzinsen eingeführt hatten, haben sich Japan und die EZB zuletzt angeschlossen. Man hoffte, dies würde die Ausgaben anregen und damit das Wirtschaftswachstum zurückbringen. Die sehr erwünschte Wirkung auf den Konsum und damit auf das Wirtschaftswachstum ist bisher jedoch ausgeblieben. Interessanterweise zahlen institutionelle Anleger in Ländern mit Negativzinsen bereits heute faktisch dafür, dass sie Banken oder dem Staat Geld leihen dürfen – ein großes Problem für Pensionsfonds –, während Sparer bislang von negativen Zinsen auf ihren Sparkonten verschont geblieben sind. So kennen wir beispielsweise nur eine einzige Schweizer Bank, die sich entschieden hat, Negativzinsen an ihre Kunden weiterzugeben. Daher hatten die Negativzinspolitik (NIRP) und die Nullzinspolitik (ZIRP) bisher im Wesentlichen eine Wirkung: Sie trieben die Vermögenspreise in die Höhe, da große institutionelle Anleger gezwungen waren, denselben Vermögenswerten nachzujagen, die auch die Zentralbanken kauften. Um die gewünschte Wirkung auf den Konsum zu erzielen, müssen Negativzinsen jedoch letztlich an die Sparer weitergegeben werden. Und genau hier liegt das Problem. Sparer sind möglicherweise auch nicht bereit, ihre Ersparnisse einfach auszugeben, nur um nicht dafür zu zahlen, dass sie jemandem ihr Geld leihen. Je stärker das Drängen auf Negativzinsen wird, desto mehr stehen die Zentralbanken vor dem Dilemma, dass Sparer ihr Geld möglicherweise ganz aus den Banken abziehen und Bargeld zu Hause oder in einem Safe aufbewahren. Dies würde nicht nur alle Bemühungen der Zentralbanken zunichtemachen, das Wachstum mit Negativzinsen anzukurbeln, sondern auch die gesamten Bankeinlagen beeinträchtigen. Derzeit setzt die Möglichkeit, Bargeld einfach aufzubewahren, eine Untergrenze dafür, wie weit die Zentralbanken die Zinsen senken können. Die Abschaffung großer Scheine würde dies erschweren. Die vollständige Abschaffung des Bargelds würde es unmöglich machen. Eine Abschaffung des Bargelds, und sei es nur der größten Scheine, würde somit auch diesen Kontrollmechanismus gegenüber den Zentralbanken beseitigen. Es liegt daher auf der Hand, dass die Zentralbanken ihren Bürgern gegenüber nicht ehrlich sind, warum sie auf eine bargeldlose Gesellschaft hinarbeiten.
Am Ende sind es die Sparer, die den Preis zahlen werden. Nach unseren Schätzungen für die größten im Umlauf befindlichen Banknoten wären Sparer bei durchschnittlich 1 % Negativzinsen allein dadurch, dass sie kein Bargeld halten können, zusätzlichen Kosten von 44 Mrd. USD pro Jahr ausgesetzt (siehe Tabelle 2, nächste Seite). Würde das gesamte im Umlauf befindliche Bargeld abgeschafft, steigt dieser Betrag auf 64 Mrd. USD. Bei Zinssätzen von -5 % erhöhen sich diese Zahlen auf 219 Mrd. USD beziehungsweise 320 Mrd. USD pro Jahr. Um es klar zu sagen: Dies sind nicht die gesamten Kosten, die Sparern durch Negativzinsen entstehen; diese sind deutlich höher, da Bargeld derzeit nur einen kleinen Teil aller Ersparnisse ausmacht. Es sind lediglich die Kosten, die sich andernfalls vermeiden ließen, indem man einen Teil der Ersparnisse in Bargeld hält. Dieses Bargeld stünde dann nicht mehr zur Verfügung. Das Problem geht jedoch über die Kosten hinaus, denn es beseitigt die Untergrenze für die Geldpolitik der Zentralbanken und würde es ihnen erlauben, Neuland zu betreten.
Doch ebenso wie die Nullzinspolitik (ZIRP) nicht die gewünschte Wirkung erzielt hat und zahlreiche unerwünschte Nebenwirkungen wie stark steigende Vermögenspreise mit sich brachte, könnte die Negativzinspolitik (NIRP) dasselbe bewirken, selbst wenn das Bargeld abgeschafft wird. Vor die Wahl gestellt, entweder ihre Ersparnisse auszugeben, obwohl sie das nicht möchten, oder eine Strafgebühr dafür zu zahlen, dass sie Banken Geld leihen, könnten die Menschen schlicht das tun, was institutionelle Anleger wie Pensionsfonds schon seit einiger Zeit tun. Anstatt ihr Geld auszugeben, könnten sie stattdessen Vermögenswerte kaufen, was die Preise für Immobilien und andere Sachwerte weiter in die Höhe treiben würde. Und es gibt eine weitere naheliegende Möglichkeit. Gold ist seit Tausenden von Jahren das Geld der Wahl. Der Wert der gesamten oberirdischen Goldbestände und der Wert des gesamten im Umlauf befindlichen Bargelds sind derzeit etwa gleich hoch. Würden die größten Banknoten wegfallen, müsste Gold künftig eine deutlich größere Rolle übernehmen. Unser Schwesterunternehmen BitGold hat revolutioniert, wie Menschen in Gold sparen und bezahlen können. Mit BitGold können Sparer einen bargeldähnlichen Vermögenswert ohne Lagerkosten und ohne (direkte oder indirekte) Gebühren im Zusammenhang mit Negativzinsen halten und dabei Zahlungen und digitalen Handel einfacher abwickeln als mit Bargeld. Mit dem Fortschreiten der Bargeldabschaffung wird der Reiz, Gold ohne Bankrisiko als Sparanlage zu halten, nur weiter zunehmen.
Tabelle 2: Die Abschaffung der größten im Umlauf befindlichen Banknoten hätte in einem Umfeld negativer Zinsen gravierende negative Auswirkungen auf Sparer
Stand Ende 2015, sofern verfügbar

Quelle: GoldMoney Research, Bloomberg, FED, EZB, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, IWF
Die gesamte Analyse als PDF ansehen ...
1. Rogoff, Kenneth: „Costs and benefits to phasing out paper currency“, Harvard University, 16. Mai 2014.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von GoldMoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch GoldMoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf sie verlassen. Es wurde sorgfältig darauf geachtet, dass die Informationen in diesem Artikel zuverlässig sind; GoldMoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. GoldMoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben; jede Handlung, die auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf eigenes Risiko.