
Das Euro-System und seine Währung geraten in eine Krise. Das aus der EZB und den nationalen Zentralbanken bestehende System ist bilanziell überschuldet, und es ist keineswegs klar, wie sich dies lösen lässt.
Normalerweise lässt sich eine Zentralbank leicht rekapitalisieren. Beim Euro-System jedoch, wo die führende Institution und alle ihre Anteilseigner zur gleichen Zeit rekapitalisiert werden müssen, könnte diese Aufgabe unlösbar sein. Hinzu kommt, dass auch alle Ungleichgewichte im TARGET2-System beseitigt werden müssen, bevor die nationalen Parlamente das Ganze billigen können. Außerdem gibt es, als Teil des TARGET2-Problems, den Repo-Markt mit ausstehenden 8,7 Billionen Euro, der bei steigenden Zinsen zusammenzubrechen droht und die ohnehin stark verschuldeten Bilanzen der Geschäftsbanken zerstören würde.
Dies erklärt zum Teil, warum die EZB so große Vorbehalte gegen Zinserhöhungen hat. Während die Erzeugerpreise in wichtigen Mitgliedstaaten um mehr als 30 % gegenüber dem Vorjahr und die Verbraucherpreise um über 8 % steigen, belässt die EZB ihren Einlagensatz bei minus 0,5 %. Sie weiß, dass ihre ohnehin unhaltbare Lage in eine ausgewachsene Krise münden wird, wenn die Renditen der Euro-Anleihen noch weiter steigen.
Deshalb gibt der Euro nach. Die Märkte erkennen, dass die EZB nur große Worte macht und ansonsten handlungsunfähig ist.
Während Rom brennt, wird musiziert …

Auf politischer Ebene scheint eine erschreckende Unkenntnis über die wirtschaftlichen Folgen zu herrschen, wenn Großbritannien weiterhin für den Brexit bestraft wird (ja, das schmerzt immer noch) und nun Russland wegen seines aggressiven Verhaltens ausgegrenzt wird, und das zu einer Zeit, in der die Wirtschaft der EU selbst am Rande einer finanziellen und wirtschaftlichen Katastrophe taumelt. Die EU verfolgt ihre politischen Ziele ungeachtet des dadurch verursachten wirtschaftlichen Chaos.
Russland ist ein weitaus ernsteres Problem, als der Brexit es je war. Die EU hat ihre Kapazitäten zur Förderung fossiler Brennstoffe in unterschiedlichem Maße abgebaut, um Umweltschützer zu besänftigen, und die Produktion in Länder verlagert, die weniger zimperlich gegenüber den modischen Klimavorgaben sind. Folglich ist die EU stark von russischem Erdgas und Erdöl abhängig geworden, auf die sie nun leichtfertig verzichten will, um Russland für den Einmarsch in die Ukraine zu bestrafen.
Die wirtschaftlichen Folgen haben die deutsche Wirtschaft an das Beatmungsgerät gebracht, wobei ihre industriellen Glieder allmählich ausfallen, ebenso wie die Produktionskapazitäten vieler anderer EU-Staaten. In den kommenden Monaten wird es zu Nahrungsmittelknappheit kommen, die durch fehlende Düngemittellieferungen noch verschärft wird. Dann folgt ein Winter ohne Heizmaterial und mit häufigen Stromausfällen. Und ein Winter mit Nahrungsmittelknappheit in einem kontinentalen Klima ist kein Spaß. Dies wird Unruhen und wachsende politische Instabilität auslösen.
Die finanziellen Folgen ergeben sich zum Teil aus dem Engagement der Banken bei russischen Unternehmen, weit wichtiger ist jedoch die Wirkung der stark steigenden Erzeuger- und Verbraucherpreise auf die gesamte Finanzstruktur der Eurozone. Das Euro-System hat sich darauf gestützt, mithilfe unterdrückter Zinsen Vermögen von Deutschland und den fiskalisch konservativen nördlichen Staaten umzuverteilen, um den verschwenderischen Süden zu retten. Dieses Modell ist nun am Ende.
Die EZB und das Euro-System der als Anteilseigner beteiligten nationalen Zentralbanken sind sprichwörtlich mit heruntergelassenen Hosen erwischt worden. Indem sie die Zinsen in den negativen Bereich gedrückt haben, ermöglichten sie den Regierungen der Mitgliedstaaten, sich äußerst günstig zu verschulden. Da der Verbraucherpreisindex der Eurozone nun um 8,6 % steigt und die deutschen Erzeugerpreise um 33,6 % zulegen, müssen die Zinsen entweder rasch steigen, oder der Euro stürzt ab. Unsere Titelgrafik zum Euro-Dollar-Kurs am Anfang dieses Artikels zeigt die bisherige Reaktion des Marktes.
Die Anleihen im Rahmen des Programms der EZB zum Ankauf von Vermögenswerten haben sich angesammelt, wie die folgende Grafik zeigt, aufgeteilt in das Programm zum Ankauf von Wertpapieren des öffentlichen Sektors (PSPP), das Programm zum Ankauf von Wertpapieren des Unternehmenssektors (CSPP), das Programm zum Ankauf von Asset-Backed Securities (ABSPP) und das dritte Programm zum Ankauf gedeckter Schuldverschreibungen (CBPP3). Im Juni beliefen sie sich auf insgesamt 3.265.172 Millionen Euro.
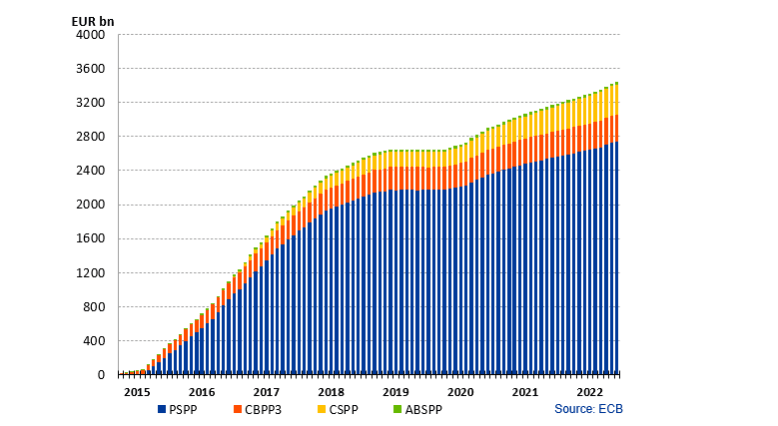
Gegenüber dem Vorjahr ist die Rendite von Staatsanleihen gestiegen: Bei der zehnjährigen deutschen Anleihe stieg sie von minus 0,5 % auf 1,36 %, ein Gesamtanstieg von 1,86 %. Bei einer vergleichbaren italienischen Anleihe beträgt der Anstieg 2,87 %, bei Spanien 2,3 %, bei Frankreich 2 % und bei Griechenland 3,2 %. Staatsanleihen machen 65 % des Gesamtbestands aus, der Rest besteht in der Regel aus höher verzinsten Unternehmensanleihen. Geht man von einer durchschnittlichen Laufzeit des Portfolios von zehn Jahren aus, liegt der Bewertungsverlust gegenüber dem Vorjahr nach konservativer Schätzung bereits in der Größenordnung von 750 Mrd. €. Das ist fast das Siebenfache des gemeinsamen Eigenkapitals und der Rücklagen der Bilanz des Eurosystems von 109,272 Mrd. €. Und bei weiter steigenden Renditen sind Verluste des Eurosystems in doppelter Höhe leicht vorstellbar.
Zweifellos würde die EZB auf Nachfrage erklären, das Eurosystem werde diese Anleihen bis zur Fälligkeit halten und sie daher weiterhin zum Nennwert bewerten. Das Eurosystem wird die Finanzierung der Mitgliedstaaten mit inflationären Mitteln jedoch voraussichtlich nicht einstellen. Zudem dürfen wir die Wahrscheinlichkeit weiterer Renditeanstiege nicht außer Acht lassen, denn zwischen den aktuellen Zinssätzen (der Einlagensatz der EZB liegt bei minus 0,5 %) und einem Verbraucherpreisindex, der auf jährliche Anstiege von 10 % zusteuert, besteht eine erhebliche Diskrepanz.
Der geldpolitische Fehler hinter dem EU-Konzept
Das der EU zugrunde liegende Konzept lässt sich als Sozialisierung des Wohlstands der nördlichen Staaten zur Subventionierung der südlichen, weniger wohlhabenden Mitgliedstaaten zusammenfassen. Im Einklang mit seinem zurückhaltenden politischen Auftreten nach dem Krieg trug Deutschland die Entwicklung des europäischen Projekts von einem Handelsblock zu einer Währungsunion mit.
Der Euro sollte ein Ausgleichsmittel sein, das Ländern wie Italien, Spanien und Griechenland ermöglichte, von der Bonität Deutschlands zu profitieren. Dahinter stand das etatistische Argument, dass es zwischen deutschen und italienischen oder sogar griechischen Staatsschulden kaum einen Unterschied gebe, da sie von einem souveränen Staat ausgegeben werden, der in eine gemeinsame Währung und ein gemeinsames Abwicklungssystem eingebunden ist. Die Folge war, dass Deutschlands Sparer über institutionelle Anleger direkt und indirekt Schulden subventionierten, die zu Renditen begeben wurden, die das tatsächliche Risiko des Schuldners nicht abgelten. Die nachstehende FRED-Grafik zeigt die Auswirkung auf die Renditen der ansonsten risikoreichen zehnjährigen italienischen Referenzanleihe.

Im Vorfeld der Ablösung der nationalen Währungen durch den Euro wurden die Maastricht-Kriterien für die Teilnahme missachtet. Andernfalls hätte der Stand der italienischen Staatsverschuldung den Beitritt ausgeschlossen. Der Marktzins für Italiens zehnjährige Staatsanleihe lag bei 12,4 %, als 1992 der Maastricht-Vertrag mit den Bedingungen für den Eintritt in die Währungsunion in Kraft trat. Die vergleichbare deutsche Referenzanleihe rentierte mit 8,3 %, was einen Unterschied von 4,1 % ergab. Heute rentiert die deutsche Referenzanleihe mit 1,35 % und die italienische mit 3,37 %, ein Unterschied von 2,2 %. Der Abstand hat sich nicht nur angenähert, sondern der Umfang der italienischen Staatsschulden war bis Ende 2021 auf über 150 % des BIP gestiegen.
Ähnliche Beispiele lassen sich für die übrigen PIGS-Staaten anführen – Portugal, Griechenland und Spanien. Die Belege zeigen eindeutig, dass die Märkte das Staatsrisiko nicht so bepreisen, wie sie es sollten, und dass die Renditen stark gedrückt werden. In Schuldenfallen gefangen, müssen noch mehr Schulden ausgegeben werden, da die Aussichten für die Haushaltsdefizite dieser Länder schlicht düster sind, was durch eine Wirtschaft der Eurozone am Rande eines energiebedingten Zusammenbruchs noch verschärft wird.
Die EZB und ihre unmögliche Aufgabe
Bisher haben wir die Folgen der Energiekrise für die Wirtschaft der Eurozone und die daraus entstehenden Verluste in den Bilanzen des Eurosystems offengelegt. Die Aufsicht über das Ganze obliegt der Präsidentin der EZB, die zuvor Geschäftsführende Direktorin des IWF war und davor verschiedene Ämter in der französischen Regierung innehatte, darunter das der Wirtschafts- und Finanzministerin. Mit dieser Erfahrung wurde sie als verlässliche Besetzung an die EZB berufen. Als solche hat sie eine unmögliche Lage geerbt, da sie kein Mandat hat, die inflationäre Politik der EZB zu mäßigen.
Genauer gesagt hat Lagarde zwei unmögliche Aufgaben geerbt. Die erste besteht darin, weiterhin Deutschlands Volksvermögen zur Unterstützung der PIGS-Staaten zu verteilen, die zweite in einem Bankensystem, das gründlich zerrüttet ist. Und wie bereits erwähnt, hängt Deutschland selbst inzwischen am Tropf.
Tabelle A zeigt das Verhältnis zwischen den Bilanzsummen der G-SIBs der Eurozone, ihrem bilanziellen Eigenkapital und ihrer Marktkapitalisierung, um die Fragilität der global systemrelevanten Banken (G-SIBs) der Eurozone zu veranschaulichen.
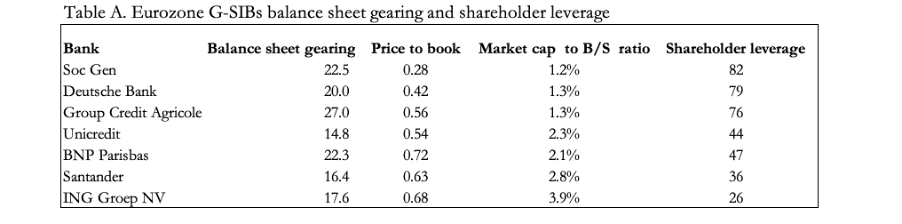
G-SIBs müssen zusätzliche Kapitalpuffer vorhalten, die sicherstellen sollen, dass sie kein Kontrahentenrisiko schaffen oder verbreiten. Die Liquidität entsteht aus der Struktur der gesamten Bilanz und erfordert nicht den Einsatz von Eigenkapital der Aktionäre. Dennoch beträgt der Verschuldungsgrad zwischen der Bilanzsumme und dem bilanziellen Eigenkapital (das einbehaltene Gewinne und anrechenbares Kapital außer Stammaktien einschließt) bei den G-SIBs der Eurozone im Durchschnitt knapp das Zwanzigfache; die Spanne reicht von 27 beim Crédit Agricole bis zu 14,8 bei der Unicredit.
Die Kurs-Buchwert-Verhältnisse aller dieser Banken liegen unter eins, bei einigen so deutlich, dass ihr unmittelbares Überleben infrage gestellt wird, zumal die Eurozone sich inzwischen in einem konjunkturellen Abschwung befindet. Wollen diese Banken das Eigenkapital ihrer Aktionäre schützen, bleibt ihnen keine andere Wahl, als ihre Bilanzen dort zu verkürzen, wo es möglich ist. Tatsächlich ist ein Rückgang des BIP, wenn er eintritt, zu einem großen Teil auf den Rückzug von Bankkrediten zurückzuführen. Dies wird zwangsläufig faule Kredite offenlegen und hervorbringen, wodurch das Kapital der Aktionäre vollständig aufgezehrt zu werden droht.
Ein Großteil des Problems steckt in diesen notleidenden Krediten. Es ist üblich geworden, dass nationale Aufsichtsbehörden sie als vertragsgemäß bedient einstufen, damit sie als Sicherheiten für Kredite der nationalen Zentralbank dienen können. Gehen sie dann im Zahlungsverkehrssystem TARGET2 verloren, gerät man sie in Vergessenheit, und die Geschäftsbank erscheint auf wundersame Weise wieder solvent. Doch TARGET2 füllt sich mit diesen faulen Krediten, und es entstehen Ungleichgewichte, wie die nächste Grafik des Euro Crisis Monitor zeigt. Theoretisch dürften diese Ungleichgewichte nicht entstehen, und vor der Lehman-Krise traf dies im Allgemeinen auch zu.

Dies ist eine der Arten, wie die Ersparnisse Deutschlands an die PIGS umverteilt werden. Ende Mai wurden der Deutschen Bundesbank 1.160 Mrd. € „geschuldet“.
Zugleich haben die größten Schuldner Italien, Spanien, Griechenland und Portugal zusammen TARGET2-Verbindlichkeiten von 1.255 Mrd. €. Die gemessen an der Größe schnellste Verschlechterung zeigt jedoch der negative Saldo Griechenlands, der sich von 25,7 Mrd. € Ende 2019 auf 106 Mrd. € im April mehr als verdreifacht hat. Auch Spaniens Defizit wächst in besorgniserregendem Tempo, von 392,4 Mrd. € auf 505 Mrd. €, und das Italiens von 439,4 Mrd. € auf 597 Mrd. €.
Weist eine nationale Zentralbank gegenüber den anderen Zentralbanken ein TARGET2-Defizit aus, liegt das daran, dass sie ihren Geschäftsbanken Geld geliehen hat, um Zahlungen zu decken, statt sie über das Zahlungsverkehrssystem abzuwickeln. Diese Kredite an Geschäftsbanken erscheinen als Aktivposten in der Bilanz der nationalen Zentralbank, dem über TARGET2 eine Verbindlichkeit gegenüber dem Eurosystem der EZB gegenübersteht – daher die Defizite der PIGS. Faktisch versorgen Zentralbanken mit Defiziten ihre Geschäftsbanken mit zusätzlicher Liquidität. Dies geschieht überwiegend über Wertpapierpensionsgeschäfte, auf die wir noch zurückkommen. Dass Geschäftsbanken in den PIGS diese Liquidität benötigen, ist ein Warnsignal.
Nach den Regeln werden die Kosten bei einem Ausfall des TARGET2-Systems von der EZB nach dem festgelegten Kapitalschlüssel verteilt, der auf dem Eigentum der nationalen Zentralbanken an EZB-Anteilen beruht. Die EZB selbst weist ein Defizit von 365 Mrd. € auf, das aus der Nichtzahlung von Anleihekäufen durch nationale Zentralbanken in ihrem Auftrag herrührt. Diese Nichtzahlungen werden in den Bilanzen der nationalen Zentralbanken als Aktiva verbucht und mindern deren TARGET2-Nettoverbindlichkeiten. Soweit den italienischen, spanischen, griechischen und portugiesischen Zentralbanken die EZB Geld für Anleihekäufe schuldet, verringert dies ihre scheinbaren TARGET2-Verpflichtungen. Für diese nationalen Zentralbanken könnte die tatsächliche Lage erheblich schlechter sein, als die ausgewiesenen Zahlen nahelegen.
Darüber hinaus liegt es im Interesse einer nationalen Zentralbank, im Verhältnis zu ihrem Kapitalschlüssel ein größeres Defizit aufzubauen, indem sie die insolventen Geschäftsbanken in ihrem Zuständigkeitsbereich stützt. Auf diese Weise fällt ihre Abschreibung bei einem Ausfall von TARGET2 größer aus als ihr Beitrag zur Rekapitalisierung der EZB.
Zusammen mit Luxemburg ist Deutschland der größte Verlierer dieser Konstruktion. Der Anteil Deutschlands am Kapital der EZB beträgt 21,44 %.[i] Bräche TARGET2 zusammen, verlöre die Bundesbank über eine Billion Euro, die ihr von den anderen und von der EZB selbst geschuldet werden, und müsste auf Grundlage der aktuellen Ungleichgewichte bis zu 387 Mrd. € der Nettoverluste tragen. Dies würde die eigene Bilanz der Bundesbank um ein Vielfaches übersteigen.
Um zu verstehen, wie und warum ein Teil des Problems entsteht, müssen wir über die Verpflichtungen der EZB aus unbeglichenen Anleihekäufen hinaus zur früheren europäischen Bankenkrise nach Lehman zurückgehen. Seit dieser Zeit häuften sich bei den Geschäftsbanken notleidende Kredite an.
Stuft eine nationale Bankenaufsicht Kredite als notleidend ein, wären die Verluste ein nationales Bankenproblem. Stuft sie diese hingegen als vertragsgemäß bedient ein, kommen sie für die Refinanzierungsgeschäfte der nationalen Zentralbank in Betracht – meist in Form von Pensionsgeschäften (Repo-Geschäften). Eine Geschäftsbank verwendet die fragwürdigen Kredite als Sicherheit und leiht sich Geld bei der nationalen Zentralbank; diese wiederum deckt sich ein, indem sie Zahlungen in das TARGET2-System zurückhält. Uneinbringliche Kredite werden so aus den nationalen Bankensystemen der PIGS entfernt und im Eurosystem versenkt.
Im Fall Italiens erreichte der sehr hohe Anteil notleidender Kredite (Non-Performing Loans, NPLs) im September 2015 mit 17,1 % seinen Höchststand, wurde aber bis März dieses Jahres auf wundersame Weise auf 4 % gesenkt.[ii] Angesichts der Anreize für die Aufsicht, das Problem notleidender Kredite von der heimischen Wirtschaft ins Eurosystem zu verlagern, wäre es ein Wunder, wenn der Rückgang der NPLs vollständig echt wäre. Und mit den Covid-19-Lockdowns werden die italienischen NPLs wieder stark ansteigen, ebenso wie das Engagement italienischer Banken in Russland und der Ukraine. Hinweise darauf finden sich in den nationalen Bankenstatistiken nicht, also muss es irgendwo verborgen sein.
In den Mitgliedstaaten mit negativen TARGET2-Salden, etwa Italien, gibt es seit Langem wachsende Liquiditätsprobleme bei traditionellen Industrien, von denen viele ohne den Tropf zusätzlicher Kredite zahlungsunfähig wären. Da die Bankenaufsicht den Anreiz hat, diese erfassten und nicht erfassten NPL-Probleme in der heimischen Wirtschaft nicht einzugestehen, wurden Kredite an diese zahlungsunfähigen Unternehmen fortlaufend verlängert und aufgestockt, indem sie faktisch über TARGET2 und die jeweilige nationale Zentralbank finanziert wurden. Die Folge ist, dass neue Unternehmen mangels Bilanzspielraum keine Bankkredite erhielten. Und nun müssen die Banken angesichts der sich verschlechternden Wirtschaftslage ihre Kreditverpflichtungen zurückführen.
Offiziell gibt es kein Problem, da sich die TARGET2-Positionen der EZB und aller nationalen Zentralbanken zu null saldieren und die gegenseitige Verrechnung zwischen den Zentralbanken im System dies sicherstellt. Für ihre Architekten war ein systemisches Versagen von TARGET2 undenkbar. Weil sich einige nationale Zentralbanken aber inzwischen daran gewöhnt haben, TARGET2 als Finanzierungsquelle für ihre eigenen insolventen Bankensysteme zu nutzen, drohen die Ukraine-Krise und das durch Erzeuger- und Verbraucherpreisinflation bedingte Umfeld steigender Zinsen die Ungleichgewichte weiter zu vergrößern und könnten das Euro-Zahlungssystem womöglich zum Einsturz bringen.
Das Mitglied des Eurosystems mit dem größten Problem ist die deutsche Bundesbank, der über TARGET2 inzwischen weit mehr als eine Billion Euro geschuldet wird. Das Verlustrisiko dürfte sich wegen der wiederholten Covid-Lockdowns in den PIGS und nun wegen der Lage in der Ukraine rasch erhöhen. Unter Jens Weidmann (der inzwischen zurückgetreten ist) war die Bundesbank zu Recht sehr besorgt.[iii]
Dies ist ein wörtliches Zitat aus dem Aufsatz des hoch angesehenen Professors Sinn zu diesem Thema:
„… das Target-Thema erreichte die politischen Schlagzeilen, als der neue Präsident der Deutschen Bundesbank, Jens Weidmann, seine Bedenken hinsichtlich der Target-Forderungen der Bundesbank in einem Brief an EZB-Präsident Mario Draghi äußerte. In dem Brief forderte Weidmann nicht nur höhere Bonitätsanforderungen an die für Refinanzierungskredite hinterlegten Sicherheiten, sondern auch die Besicherung der stark steigenden Target-Forderungen der Bundesbank. Weidmann schrieb seinen Target-Brief nach mehreren Monaten des Schweigens der Bundesbank, in denen diese das Target-Thema intern umfassend analysierte. Dieser Brief markierte eine Abkehr Weidmanns von der früheren Position der Bundesbank, wonach Target-Salden irrelevante Größen und ein normales Nebenprodukt der Geldschöpfung im europäischen Währungssystem seien.“[iv]
Weidmann, der inzwischen aus der Bundesbank ausgeschieden ist, kannte also genau die in diesem Artikel beschriebene Gefahr und wollte bessere Qualitätsstandards für Sicherheiten, um das Abladen notleidender Kredite im TARGET2-System zu verhindern. Es besteht der starke Verdacht, dass er machtlos war, etwas zu ändern, und in dieser entscheidenden Frage zum Rücktritt gezwungen wurde. Das Problem bleibt jedoch bestehen: Als Mechanismus, der es den PIGS erlaubt, notleidende Kredite in zunehmender Menge zu verbergen, ist das TARGET2-System im Kern verfault, und hinter vorgehaltener Hand ist dies bekannt. Und nun, aufgrund der wirtschaftlichen Folgen des Coronavirus und danach der Ukraine, wird das Zahlungssystem früher oder später vollständig versagen.
Bis dahin ist TARGET2 ein Pakt mit dem Teufel, den zu brechen in niemandes Interesse liegt.
Das schiere Ausmaß eines TARGET2-Ausfalls lässt eine Lösung unmöglich erscheinen. Die aktuellen Salden im gesamten System belaufen sich auf 1,736 Billionen €. Wie oben erwähnt, würden die TARGET2-Nettoforderungen der Bundesbank in Höhe von 1,160 Billionen € bei einem systemischen Ausfall gemäß den Kapitalschlüsseln durch Verbindlichkeiten von bis zu 387 Mrd. € ersetzt, während die übrigen Verluste auf die anderen nationalen Zentralbanken der EU verteilt würden.[v] Niemand weiß, wie dies ablaufen würde, da ein Ausfall des Zahlungsverkehrssystems nie vorgesehen war; doch viele, wenn nicht alle nationalen Zentralbanken müssten gerettet werden, vermutlich durch die EZB als Garantin des Systems. Mit lediglich 7,66 Mrd. € gezeichnetem Kapital ist die bilanzielle Kapitalausstattung der EZB jedoch verschwindend gering im Vergleich zu den damit verbundenen Verlusten, und ihre Anteilseigner würden ihrerseits Rettungsmaßnahmen suchen, um die EZB zu stützen. Ein TARGET2-Ausfall würde offenbar erfordern, dass die EZB sich selbst und das gesamte Zentralbanksystem der Eurozone rekapitalisiert.
Das Ende von TARGET2 dürfte daher für die nationalen Zentralbanken eine vollständige Abschreibung bedeuten und das Ende der EZB zumindest in ihrer jetzigen Form markieren. Dabei haben wir die unmittelbaren Auswirkungen steigender Zinsen noch gar nicht erwähnt, geschweige denn die Folgen eines TARGET2-Ausfalls für die Geschäftsbanken der Eurozone.
Die Verlagerung notleidender Kredite in die Zentralbanken erfolgt hauptsächlich über den Repomarkt. Bei einem Rückkaufgeschäft (Repo) tauscht eine Bank Sicherheiten gegen Bargeld, wobei das Geschäft später rückgängig gemacht wird. Auf diese Weise erhält die Zentralbank Sicherheiten, die von der örtlichen Bankenaufsicht als „vertragsgemäß bedient“ eingestuft wurden, und die Geschäftsbank erhält Bargeld und eine scheinbar bereinigte Bilanz. Auf diese Weise lässt sich beliebig viel Wertloses verbergen.
Der Euro-Repomarkt ist enorm; nach Schätzungen der International Capital Markets Association belief sich das ausstehende Volumen im Juni 2021 auf 8,726 Billionen €. Er ist weitaus größer als das US-Dollar-Pendant, das derzeit knapp über 2 Billionen $ an Reverse Repos umfasst, also in umgekehrter Richtung, wobei die Fed Bargeld aufnimmt, statt es auszugeben. Zwar ist ein Großteil dieses Überhangs bei Euro-Repos eine Folge der Negativzinsen, die Banken sogar dafür bezahlen, sich gegen Staatsanleihen als Sicherheit zu verschulden, doch ist er so groß, dass sich schlechte und zweifelhafte Forderungen im Abwicklungssystem der Zentralbank mühelos verbergen lassen.
Die EZB hat diesen Markt gefördert, weil er eine Nachfrage nach Staatsanleihen als Sicherheiten schafft, die bei minimalen oder sogar negativen Renditen sonst nicht gekauft würden. Steigende Zinsen werden diesen Markt zusammenbrechen lassen, den Geschäftsbanken Liquidität entziehen und sie noch stärker unter Druck setzen, ihre Bilanzen zu verkürzen.
Es lässt sich kaum vermeiden, den Schluss zu ziehen, dass die EZB steigende Zinsen und Anleiherenditen um jeden Preis verhindern muss, nicht nur um das Euro-System selbst zu erhalten, sondern auch um den Zusammenbruch des gesamten Geschäftsbankennetzes zu verhindern.
Soll der Euro seinen Status als Währungs- und Kreditmedium behalten, müsste ein anderes, formelhaftes System der Währungssteuerung eingeführt werden, das die nationalen Zentralbanken rekapitalisiert und die Währung in der gesamten Eurozone mäßig knapp hält. Da die Einführung unverzüglich erfolgen müsste, erwiese sie sich wahrscheinlich als unmöglich. Daher wird der Euro seine systemische Krise äußerst wahrscheinlich nicht überstehen.
Die Zukunft der EU nach dem Scheitern der EZB
Der Ausfall von TARGET2 würde die nationalen Zentralbanken zwingen, ihr Verhältnis zu ihren jeweiligen Geschäftsbankennetzen ordnungsgemäß zu klären. Wie dies in einzelnen Rechtsordnungen geschehen könnte, geht über unseren Rahmen hinaus, da uns das Gesamtbild und die Aussichten für den Euro und seine Nachfolger mehr interessieren.
Es ist daher nunmehr keine Frage des Ob, sondern des Wann, dass das TARGET2-System zusammenbricht. Ausländische G-SIBs scheinen nur ein geringes Engagement im Euro-System und dessen Geschäftsbankennetz zu haben, wie sich während der Repo-Krise in den USA im September 2019 zeigte, als der Verkauf des Primärhändlergeschäfts der Deutschen Bank an BNP abgeschlossen wurde. Folglich dürfte die unmittelbare Währungswirkung eher von inländischen Akteuren der Eurozone als von ausländischen Liquidationen ausgehen.
Auf Euro lautende Kredite werden fällig gestellt. Soweit Bankkunden Einlagen und liquide Anlagen in Fremdwährungen halten, wird deren Verkauf unweigerlich zu einer Mittelquelle für die Begleichung von Euro-Verbindlichkeiten und treibt zunächst den Wechselkurs des Euro gegenüber anderen Währungen nach oben. Zudem werden auch die Positionen von Ausländern, die den Euro als Grundlage eines Carry Trades nutzen, etwa zur Absicherung von Positionen am Devisenswapmarkt, aufgelöst, was zu weiterer Nachfrage nach Euro an den Devisenmärkten führt.
Angesichts des Ausmaßes, in dem der Dollar derzeit von Ausländern übermäßig gehalten wird, während der Euro international untergewichtet ist, dürfte der Dollar von einer Währungskrise der Eurozone zumindest anfangs am stärksten betroffen sein. Das Schicksal des Euro als Zahlungsmittel liegt dann hauptsächlich in den Händen seiner Nutzer. Dies wird der Hintergrund sein, vor dem die Deutsche Bundesbank ihre Optionen abwägt.
Das Argument für eine neue Mark
Ein Scheitern des Eurosystems, das, wie wir inzwischen sehen, unausweichlich wird, wurde in einigen Teilen der Bundesbank ebenfalls als Gefahr gesehen; deren Mitarbeiter untersuchten unter Weidmann die Ursachen der TARGET2-Salden. Die internen Auseinandersetzungen über die Lage wurden durch seinen Rücktritt im vergangenen Jahr zweifellos vorerst auf Eis gelegt.
Dies ist die logische Schlussfolgerung aus Weidmanns Brief an Mario Draghi bei der EZB. Daraus folgt, dass es irgendwo in den Tiefen der Bundesbank einen Plan B gibt, der zumindest dazu dienen soll, die Bundesbank in einer Krise von den Schwierigkeiten der anderen nationalen Zentralbanken und der EZB selbst abzuschirmen. Das lässt sich nur mit einer neuen Währung erreichen, die auf der D-Mark aus der Zeit vor ihrer Überführung in den Euro beruht. So könnte die auf den Euro lautende Bundesbank abgeschrieben werden, während das Eurosystem zusammenbricht, und eine auf die Mark lautende Bundesbank entsteht.
Deutschland wird alte Feindschaften nicht wiederbeleben wollen. Die Bundesbank wird sich sehr genau bewusst sein, was die Verfolgung ihrer eigenen Interessen für die PIGS-Staaten bedeuten würde, aber auch für Frankreich, dessen Ambitionen in der Eurozone rein politischer Natur sind. Die Zinsen in den Ersatzwährungen dieser Länder würden mit ziemlicher Sicherheit stark steigen, ihre Anleihemärkte, soweit sie noch bestehen, zusammenbrechen, überlebende Geschäftsbanken geschwächt und die Staatsfinanzen zerstört. Diesen Ländern bliebe praktisch keine andere Wahl, als den Schutz einer besseren Geldform als des Euro zu suchen, um ihre Anleihemärkte wiederherzustellen und weiterhin Zugang zu Krediten zu haben. Kurz gesagt: Der geldpolitische Konsens könnte sich schließlich von einem offen inflationären Geldsystem, das von den nationalen Zentralbanken und ihren Aufsichtsbehörden manipuliert wird, hin zu einer solideren Form von Währung und Kredit verschieben.
Statt inflationäre Gewohnheiten vollständig aufzugeben, dürften die Schuldnerländer jedoch beabsichtigen, die Möglichkeit der inflationären Finanzierung in neuem Gewand beizubehalten. Mit ihrer neuen Währung wird sich die Bundesbank daher voraussichtlich Schritten widersetzen, die sie faktisch in die Position der untergegangenen EZB versetzen würden und ihr die Verantwortung für den Umlauf sämtlicher Währungen im früheren Euroraum aufbürden. Zwar könnte die deutsche Regierung im Unterschied zur Bundesbank die Lage anders beurteilen, doch dürfte auch sie sich der politischen Folgen bewusst sein, wenn Deutschland eine Eurokrise im Vergleich zu den anderen Staaten relativ unbeschadet überstanden zu haben scheint und dann die Kontrolle über das Geld der untergegangenen Eurozone übernimmt. Aus diesem Grund wird die Mark vermutlich nicht als Ersatz für den Euro angeboten werden.
Die naheliegende Lösung besteht darin, dass Deutschland einen glaubwürdigen Goldstandard einführt und andere Mitgliedstaaten ermutigt, dasselbe zu tun. Abbildung 2 zeigt die offiziellen Goldreserven wichtiger Mitgliedstaaten.[vi]

Die Goldreserven der EZB wurden ursprünglich durch Übertragungen der nationalen Zentralbanken gebildet. Wir können daher annehmen, dass ihre 504,8 Tonnen an diese zurückübertragen werden, da sie, abgesehen von den EU-Zentralbanken außerhalb der Eurozone, die einzigen Gläubiger der EZB sind.[i] In diesem Fall werden die zehn größten Halter der Eurozone zusammen über mehr als 10.500 Tonnen verfügen. Das Gold ist allerdings ungleich verteilt: Deutschland, Italien und Frankreich besitzen erhebliche Reserven. Aber auch die Niederlande und Portugal verfügen gemessen an ihrer Größe über reichliche Reserven.
Auch wenn glaubwürdige Goldstandards die beste Lösung sind, dürften alle diese Länder, einschließlich Deutschlands, nur ungern ihr Gold zur Deckung neuer Währungen mobilisieren. Deutschland hat sich im vergangenen Jahrhundert von zwei Währungszusammenbrüchen ohne Golddeckung erholt, und die Bundesbank dürfte der Ansicht sein, dass allein der Besitz ihrer Goldreserven und ihr historischer Ruf für eine solide Währung ausreichen, um ihre Bürger davon zu überzeugen, dass eine neue Mark stabil und glaubwürdig sein wird. Zudem genügt es nicht, Fiat-Währungen in Goldwährungen umzuwandeln, ohne die Staatsausgaben anzugehen. Ein erfolgreicher Goldstandard setzt nicht nur ausgeglichene Haushalte voraus, sondern es muss auch eine bewusste Senkung der Gesamtausgaben aufrechterhalten werden, damit der Standard auf Dauer Bestand hat. Das Scheitern des Maastricht-Vertrags in dieser Hinsicht zeigt die Schwierigkeiten der Haushaltsdisziplin im europäischen Kontext.
Politisch erfordert dies eine Abkehr vom europäischen sozialdemokratischen Ideal und birgt das Risiko eines politischen Vakuums, das durch verschiedene Formen des Extremismus gefüllt zu werden droht.
Internationale Einflüsse
Die politische und monetäre Entwicklung eines Europas nach dem Euro wird nicht allein durch endogene Ereignisse bestimmt werden. In Japan entwickelt sich eine ähnliche, aber weniger komplexe Krise, die ebenfalls zu einem schwächelnden Yen führt, der den Euro widerspiegelt. Und sowohl die Fed als auch die Bank of England hoffen inständig, nicht gezwungen zu sein, die Zinsen anzuheben, um der anhaltenden Preisinflation Rechnung zu tragen. Und überall dort, wo bedeutende Finanzmärkte bestehen, stehen sie unter dem trübseligen Einfluss des Bären.
Über die Auswirkungen mehrerer sich getrennt entwickelnder Krisen aufeinander und über die zeitlichen Abläufe lassen sich selbstverständlich nur Vermutungen anstellen, doch es gibt gemeinsame Fäden. Der bemerkenswerteste ist, dass die Unterdrückung der Zinsen und der Renditen von Staatsanleihen durch die großen Zentralbanken zu Ende gegangen ist.
Die Zentralbanken haben ihre Ziele durch die Inflationierung von Währung und Kredit aufrechterhalten, wodurch sich die Schuldenschaffung stark ausweiten und Blasen bei Finanzvermögenswerten aufblähen konnte. Diese Blasen weisen unterschiedliche systemische Merkmale auf. Die EZB und die Bank of Japan sowie einige andere führten negative Zinsen ein, während die Fed und die Bank of England die Nullzinsgrenze beachtet haben. Da die US-Wirtschaft stärker finanzgeprägt ist und der Dollar die internationale Reservewährung darstellt, ist der Verlust an Kaufkraft des Dollars der wichtigste Treiber der weltweiten Rohstoff- und Energiepreise.
Eine gemeinsame Verbindung zwischen den großen Finanzzentren besteht über die G-SIBs. Ein Zusammenbruch des Bankensystems der Eurozone wird mit nahezu völliger Sicherheit das der USA sowie das anderer Länder untergraben. Die Geschichte hat gezeigt, dass selbst der Ausfall einer kleinen Bank in einem fernen Land weltweit gravierende Folgen haben kann. In diesem Zusammenhang ist zu hoffen, dass durch das Aufdecken der Schwächen sowohl des TARGET2-Systems als auch der Geschäftsbanken der Eurozone ein besseres Verständnis der monetären Gefahren erreicht wurde, denen wir alle ausgesetzt sind. Und für die Bürger der EU bietet die Rückgewinnung nationaler Macht von der Brüsseler Bürokratie die Chance auf eine Verbesserung der gegenwärtigen Lage – vorausgesetzt, sie wird klug genutzt.
[i] Als Anteilseignerin der EZB könnte die Bank of England Anspruch auf einen Teil ihres Goldes haben.
[i] Die Kapitalschlüssel der EZB im Euroraum machen 69,6176 % des Gesamtbetrags aus, der die nicht dem Eurosystem angehörenden EU-Mitgliedstaaten einschließt. Er wurde zuletzt angepasst, um den Brexit zu berücksichtigen. Der Anteil Deutschlands beträgt 21,4394 % dieses Gesamtbetrags.
[ii] Siehe https://www.ceicdata.com/en/indicator/italy/non-performing-loans-ratio
[iii] Siehe Evergreening in the euro area; Steinkamp, Tornell und Westermann, Working Paper Nr. 113, Juli 2018, das beschreibt, wie Zombie-Unternehmen am Leben gehalten werden und wie deren Kredite als TARGET2-Sicherheiten enden.
[iv] Siehe die Darstellung der öffentlichen Debatte durch Hans-Werner Sinn, als er erstmals darauf hinwies, dass die Verbindlichkeiten, denen die Bundesbank bei einem Ausfall von TARGET2 ausgesetzt wäre, nach ihrem Kapitalschlüssel bestimmt würden. https://www.hanswernersinn.de/en/controversies/TargetDebate
[v] ebenda
[vi] Quelle: IWF über den World Gold Council.