
Die globalen Ölpreise (Brent) bewegen sich weiterhin in einer engen Spanne von 45 bis 55 USD/Barrel, nachdem ein kurzer Ausbruch nach oben in der vergangenen Woche wieder rückgängig gemacht wurde. Obwohl die Preise nun wieder auf dem Niveau vom Jahresbeginn liegen, haben sich die zugrunde liegenden Fundamentaldaten dramatisch verändert. Nach Jahren des Überschusses ist der globale Ölmarkt im 3. Quartal 2017 endlich in ein Defizit gekippt. Der Markt konzentriert sich unterdessen weiter auf das offenbar rasante Wachstum der US-Produktion, obwohl das US-Energieministerium (DOE) diese Zahlen Monat für Monat drastisch nach unten korrigiert. Wir erwarten, dass das globale Defizit im 4. Quartal 2017 deutlich zunimmt, was zu starken Abbauten der Erdölbestände führt und den Brent-Preis in Richtung 60 USD/Barrel treibt.
Den gesamten Beitrag aus der Rubrik Analysen finden Sie hier als PDF.
Letzte Woche ist Öl schließlich aus seiner engen Handelsspanne von 45 bis 55 USD/Barrel (Brent) ausgebrochen, in der es sich seit Mitte 2016 bewegt hatte. Der letzte Schub über 55 USD/Barrel in der vergangenen Woche war vor allem durch Sorgen getrieben, der türkische Präsident Erdogan könnte eine Ölpipeline stilllegen, die Rohöl aus der kurdisch kontrollierten Region im Irak transportiert, falls die Kurden für die Unabhängigkeit stimmen.
Die Rally war jedoch nur von kurzer Dauer, und die Ölpreise fielen wieder deutlich, als klar wurde, dass das Öl trotz der Rhetorik zumindest vorerst weiterfloss. Dadurch fielen die Preise zum Redaktionsschluss auf 55 USD/Barrel zurück, das gleiche Niveau wie zu Jahresbeginn. Was der Markt jedoch offenbar übersieht: Die Ölbilanz unterscheidet sich grundlegend von der zu Jahresbeginn. Genauer gesagt haben wir in den vergangenen Monaten erlebt, wie der globale Ölmarkt nach Jahren des Überschusses in ein Defizit übergegangen ist.
Die globalen Erdölbestände sind seit 2014 aufgrund des unablässigen Wachstums der US-Rohölproduktion gestiegen. Zunächst beschloss die OPEC, die Dinge laufen zu lassen. Sie zögerte, ihre Förderung zugunsten des US-Produktionswachstums zu drosseln, da sie wusste, dass dies langfristig eine Verliererstrategie wäre: Sie würde die OPEC lediglich Marktanteile kosten, während der Druck auf die Preise bestehen bliebe. In der Folge brach der Preis in der zweiten Hälfte des Jahres 2014 ein, und die Bestände wuchsen rasch. Der Preisrückgang führte schließlich zu drastischen Kürzungen der Investitionsausgaben (CAPEX) bei den US-Produzenten, und die US-Ölförderung begann 2015 zu sinken. Von da an bauten sich die globalen Bestände nicht mehr im gleichen Tempo auf, doch der Markt blieb in einem leichten Überschuss. Die OECD-Bestände wuchsen gar nicht mehr, blieben aber auf hohem Niveau. Um die Normalisierung der Bestände zu beschleunigen, beschloss die OPEC Ende 2016 dennoch, die Produktion zu drosseln. Dies führte zunächst zu einer gewissen Preiserholung, doch bald begannen die Ölpreise wieder zu sinken, da der Markt die OPEC-Kürzungen für unzureichend hielt, um die Bestände spürbar abzubauen.
Je mehr Daten wir jedoch erhalten, desto deutlicher wird, dass die Lagerbestände, insbesondere im Westen, seit Monaten saisonal im Defizit liegen. Während der globale Ölmarkt im ersten Quartal 2017 noch im Überschuss war und die globalen Lagerbestände (schneller als es dem saisonalen Trend entspricht) aufgebaut wurden, verlagerte sich dieser saisonale Überschuss im zweiten Quartal 2017 zu einem saisonal ausgeglichenen Markt, und im dritten Quartal 2017 befanden wir uns in einem saisonalen Defizit (siehe Abbildung 1).
Wichtiger noch: Auch wenn die globalen Lagerbestände Anfang dieses Jahres aufgebaut wurden, geschah dies größtenteils in Nicht-OECD-Ländern (Chinas strategische Ölreserve nahm einen Großteil des Überschusses auf), während die Lagerbestände in den OECD-Ländern seit vielen Monaten saisonbereinigt im Defizit liegen (siehe Abbildung 2). In den USA waren die Abbauten bei den gesamten Erdölbeständen besonders beeindruckend, wie wir seit einigen Wochen schreiben.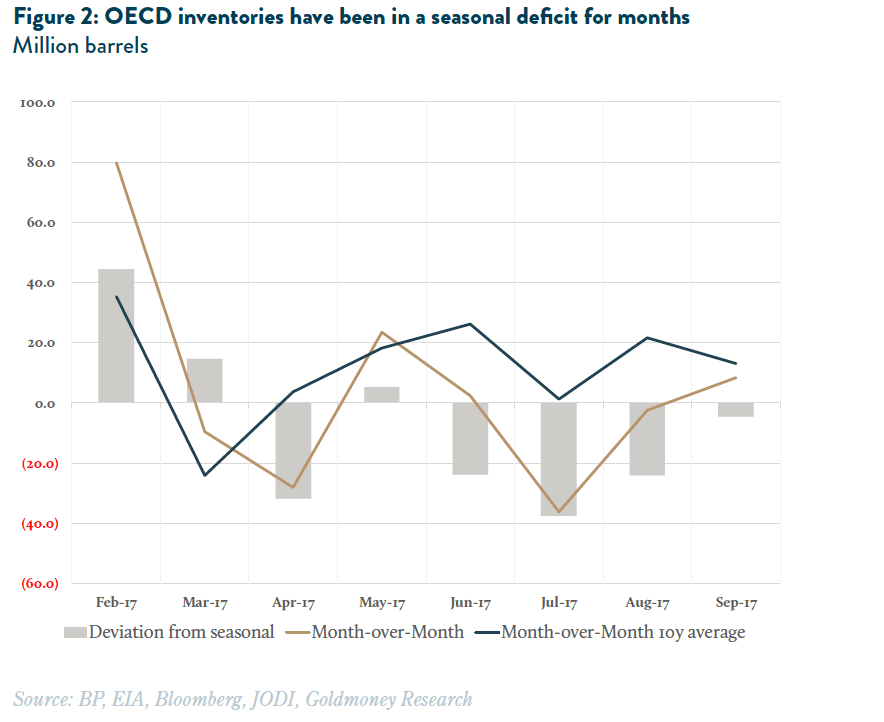
Der Markt hat diesen Trend bislang weitgehend ignoriert, da er sich offenbar stärker auf die wachsende US-Produktion konzentriert. Der wöchentliche Erdölstatusbericht des US-Energieministeriums (DOE), der jeden Mittwoch veröffentlicht wird, deutet darauf hin, dass das US-Produktionswachstum gegenüber dem Vorjahr von negativen Werten zu Beginn dieses Jahres auf derzeit über 1 Mio. b/d gestiegen ist. Dies, so das Argument, würde der Normalisierung der Lagerbestände bald ein Ende setzen.
Wie wir jedoch bereits zuvor betont haben, überzeichnet der wöchentliche DOE-Erdölbericht das US-Produktionswachstum seit Monaten. Dies hat hauptsächlich zwei Gründe. Erstens gibt es einen Basiseffekt. Das Produktionswachstum wirkt so beeindruckend, weil das DOE in den Wochendaten im Sommer 2016 einen starken Rückgang der US-Produktion gemeldet hatte. Die genaueren Monatsdaten (laut DOE sind die Monatsdaten keine Revision der Wochendaten, sondern ein anderer, genauerer Datensatz) zeigen jedoch, dass dieser Rückgang stark überzeichnet war (was zu einem zu niedrig ausgewiesenen Produktionswert führte). Eine zu niedrig ausgewiesene Produktion in einem Jahr führt für denselben Zeitraum des Folgejahres zu einem überhöht ausgewiesenen Produktionswachstum gegenüber dem Vorjahr (siehe Abbildung 3), und genau das beobachten wir derzeit.
Zweitens: So wie die Wochendaten die Produktion im vergangenen Jahr zu niedrig auswiesen, weisen sie sie in diesem Jahr zu hoch aus. Genauer gesagt stieg die US-Produktion laut den wöchentlichen Produktionsdaten bis Juli 2017 auf 9,4 Mio. b/d. Die Monatsdaten zeigen jedoch, dass die Produktion nur 9,2 Mio. b/d erreichte. Fasst man alle diese Zahlen zusammen, betrug das Produktionswachstum gegenüber dem Vorjahr im zweiten Quartal 2017 nur 303 kb/d und nicht 527 kb/d, wie in den Wochendaten ausgewiesen, eine Differenz von 224 kb/d. Diese Abweichung wuchs im Juli auf stattliche 377 kb/d (monatliches Produktionswachstum von 556 kb/d gegenüber wöchentlich 993 kb/d).
Dies weckt erhebliche Zweifel an den in den Wochendaten gemeldeten Zahlen zum Produktionswachstum von 1 Mio. b/d gegenüber dem Vorjahr für August und September. Wir gehen davon aus, dass die Wochendaten für August und September deutlich nach unten korrigiert werden, sobald die Monatsdaten vorliegen. Wenn die Revisionen der vergangenen drei Monate ein Anhaltspunkt sind, war die tatsächliche Produktion in den letzten zwei Monaten wahrscheinlich unverändert (plus 600 kb/d gegenüber dem Vorjahr). Fallen die Revisionen jedoch so groß aus wie die für Juli, ist die Produktion in den letzten zwei Monaten tatsächlich zurückgegangen. Kurz gesagt: Entgegen der derzeitigen Markterwartung dürfte die US-Schieferölproduktion in einem Preisumfeld von 50 USD/Barrel kaum um 1 Mio. b/d gegenüber dem Vorjahr wachsen.
Dies weckt ernsthafte Zweifel an den Produktionsprognosen für 2018. Sowohl die US-Energieinformationsbehörde (EIA) als auch die Internationale Energieagentur (IEA) haben ihre Produktionsprognosen in den vergangenen Monaten bereits nach unten korrigiert. Beide Behörden erwarten jedoch weiterhin eine Beschleunigung des US-Produktionswachstums:
- Die EIA prognostiziert in ihrem jüngsten kurzfristigen Energieausblick (STEO) vom 12. September, dass die US-Rohölproduktion durchschnittlich 9,8 Mio. b/d betragen wird, der höchste jemals verzeichnete Wert und ein Anstieg von 0,6 Mio. b/d gegenüber dem Vorjahr. Dies bezieht sich nur auf die Rohölproduktion; Flüssiggase (NGLs) werden gesondert erfasst und sollen ebenfalls um etwa 0,5 Mio. b/d wachsen.
- Die IEA prognostiziert in ihrem Septemberbericht, dass die US-Rohölproduktion 2018 gegenüber dem Vorjahr um 850 Tsd. b/d wachsen wird. Darüber hinaus erwartet die Behörde ein Wachstum der NGLs um 260 Tsd. b/d.
Folglich prognostizieren beide Behörden, wenn auch mit unterschiedlicher Zusammensetzung, ein Wachstum der US-Flüssigkeitsproduktion von 1,1 Mio. b/d. Wir sind der Ansicht, dass die jüngsten Produktionsdaten darauf hindeuten, dass diese Zahlen im aktuellen Preisumfeld höchstwahrscheinlich zu hoch sind und das Wachstum der US-Flüssigkeitsproduktion daher höchstens 0,9 Mio. b/d betragen wird, es sei denn, die US-Rohölpreise steigen deutlich.
OPEC
Die Entwicklung der globalen Ölbestände wird auch davon abhängen, was die OPEC in den nächsten Monaten beschließt, da die aktuelle Vereinbarung zur Produktionskürzung im März 2018 ausläuft. Auf Grundlage von Äußerungen von Vertretern mehrerer OPEC-Mitgliedstaaten in den vergangenen Tagen gehen wir davon aus, dass die vereinbarten Kürzungen höchstwahrscheinlich mindestens bis Ende 2018 verlängert werden. Das nächste OPEC-Treffen findet am 30. November 2017 statt.
DER AUSBLICK
Wenn wir diese Prognosen auf unsere globale Ölbilanz anwenden, erwarten wir derzeit, dass das weltweite Angebot im vierten Quartal 2017 um 0,2 Mio. Barrel pro Tag (mb/d) und 2018 um 1,2 mb/d gegenüber dem Vorjahr wächst. Die Nachfrage soll um 1 mb/d bzw. 1,35 mb/d zulegen. Daraus ergibt sich ein saisonbereinigtes Defizit von 0,8 mb/d im vierten Quartal 2017 und von 0,1 mb/d im Jahr 2018. Da wir davon ausgehen, dass sich die Lagerbestände außerhalb der OECD weiter aufbauen, werden die Rückgänge bei den OECD-Beständen stattfinden und durch den fortgesetzten Aufbau der Bestände außerhalb der OECD noch verstärkt. Ein Teil dieses OECD-Defizits wird jedoch durch die fortgesetzten Abgaben aus den strategischen Erdölreserven der USA ausgeglichen, wodurch die Entnahme aus den Lagern der Industrie geringer ausfällt (siehe Tabelle 1). Mit sinkenden Lagerbeständen erwarten wir weiterhin starke Zeitspreads, die die Spotpreise nach oben treiben werden. Unser Kursziel für Brent liegt für Anfang 2018 bei 60 USD/Barrel. Zudem rechnen wir damit, dass sich die Differenz zwischen Brent und WTI künftig deutlich auf etwa 2 bis 3 USD/Barrel verringert, was bedeutet, dass die WTI-Preise mehr Aufwärtspotenzial haben als Brent.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.