
Der Ursprung dieses Irrtums liegt in der mathematischen Wirtschaftslehre, die menschliches Handeln aus allen politischen Überlegungen verbannt hat. Fortschritt lässt sich nicht quantifizieren, während sich alle Transaktionen, aus denen das BIP besteht, addieren lassen. Das BIP steigt, oder wächst, nur dann, wenn der Währungswert der erfassten Transaktionen zunimmt. Und das kann nur der Fall sein, wenn sich die im Umlauf befindliche Währungsmenge aufbläht.
Dieser Artikel erläutert, warum das so ist, und beschreibt, weshalb Fortschritt das wirtschaftliche Ziel aller sein sollte. Dieser kann jedoch nur durch stabiles Geld, das wirtschaftliches Kalkulieren ermöglicht, und durch möglichst geringe staatliche Eingriffe gefördert werden. Das steht bei niemandem auf der Agenda.
Stattdessen treibt die Aufblähung des BIP die Welt rasch in eine Zinskrise, die wahrscheinlich weit schlimmer ausfallen wird als derzeit erwartet. Sie trifft unterschiedslos Volkswirtschaften und Finanzsysteme, und auch Fiat-Währungen, die durch nichts gedeckt sind außer durch schwindendes Vertrauen und schwindende Kreditwürdigkeit.
Einleitung
Das erklärte Ziel nahezu aller Ökonomen, Planer der Wirtschaftspolitik und Politiker ist es, Wirtschaftswachstum zu erreichen, das sie anhand des Bruttoinlandsprodukts messen. Die ersten Versuche, eine Volkswirtschaft zu quantifizieren, konzentrierten sich auf das Bruttosozialprodukt, das sich vom BIP dadurch unterscheidet, dass es die Nettoströme aus dem und ins Ausland einbezieht. Das BSP wurde in den frühen 1930er-Jahren von Simon Kuznets entwickelt, einem amerikanischen Ökonomen und Nobelpreisträger; das BIP folgte als gängiges Maß der wirtschaftlichen Lage erst sehr viel später.Die US-Bundesregierung sammelte zwar seit 1865 Unternehmens- und Wirtschaftsdaten, doch da der Dollar zu Kuznets’ Zeit an einen Goldstandard von 20,67 Dollar je Unze gebunden war, und das seit dem Gold Standard Act von 1900, waren die Preisdaten über die vorangegangenen drei Jahrzehnte weitgehend vergleichbar, sodass sich die BSP-Statistiken rückwirkend rekonstruieren ließen. Kuznets richtete seinen ersten Bericht jedoch auf BSP-Schätzungen für den Zeitraum des Bärenmarkts an der Wall Street von 1929 bis 1932. Damals sammelte die US-Regierung Belege mit dem Ziel, künftig durch staatliches Handeln zu verhindern, dass eine Börsen- und Bankenkrise in eine Depression mündet.
Im November 1991 löste das BIP das BSP in der amerikanischen Statistik ab, während der Wechsel in vielen anderen volkswirtschaftlichen Gesamtrechnungen bereits einige Zeit zuvor vollzogen worden war. Das BIP ist seither zum Kern eines statistischen Ansatzes der Wirtschafts- und Geldpolitik geworden. In Verbindung mit keynesianischen Theorien haben Wirtschaftsstatistiken die klassische Ökonomie vergangener Zeiten als Grundlage der gängigen Wirtschaftsanalyse verdrängt.
Der menschliche Faktor, der jeder wirtschaftlichen Tätigkeit zugrunde liegt, wird nicht mehr beachtet. Eine neue Form der Wirtschaftslehre entstand: die Makroökonomie. Sie blendet den menschlichen Faktor aus, und die staatliche Steuerung wirtschaftlicher Ergebnisse galt fortan als gangbare Politik, zusammen mit der sozialistischen Umverteilung wirtschaftlicher Ressourcen als Hauptmerkmal moderner Volkswirtschaften, die den freien Markt ablöste.
Durch den mathematisch geprägten Ansatz wurden grundlegende Fragen zur Angemessenheit der Makroökonomie und zu ihrer statistischen Aussagekraft übertüncht. Man geht davon aus, dass die Statistiken der Regierung so genau sind, wie sie nur sein können, und stellt sie daher nicht infrage. Sie gelten als zutreffende Darstellung der wirtschaftlichen Lage, und Zuwächse beim BIP werden mit nationalem Wohlstand und besseren Lebensverhältnissen in Verbindung gebracht. Doch abgesehen von der Missachtung menschlicher Faktoren bleiben die grundsätzlichen Fragen bestehen.
Kuznets stellte seine Statistiken unter einem Goldstandard zusammen, und Veränderungen des Preisniveaus waren durch den wiederkehrenden Zyklus der Bankkredite weitgehend begrenzt. Da heute keine Währung mehr an Gold gebunden ist, fehlt die Preisstabilität, weil alle Währungen fortwährend an Kaufkraft verlieren. Die Versuche, dieses Problem zu beherrschen, haben sich auf die Auswirkungen der Währungsentwertung auf die Preise konzentriert. Wenn Statistiker von konstanten Dollar sprechen, meinen sie einen Dollar, der im Zeitverlauf anhand des Verbraucherpreisindex bereinigt wird, und nicht, wie die Formulierung nahelegen könnte, anhand von Veränderungen der Währungs- und Kreditmenge. Und angesichts von Messgrößen von M1 bis M4 könnte man ohnehin darüber streiten, welche Messgröße des Zahlungsmittelumlaufs am aussagekräftigsten ist.
Das Konzept einer Preisbereinigung ist leichter zu erfassen, als die Unterschiede zwischen Geld, Währung und Kredit verstehen zu müssen. Wie Nicht-Monetaristen rasch betonen, kann der Zusammenhang zwischen Veränderungen der Geldmenge und deren Wirkung auf die Preise erheblich schwanken, weshalb ein Preisindex aus ihrer Sicht der verlässlichere Bereinigungsfaktor ist. Doch bei einer Statistik mit so vielen konzeptionellen Lücken fragt man sich weiterhin, warum das BIP und sein Vorläufer, das BSP, überhaupt mit solcher Ehrfurcht behandelt wurden.
Offenbar erkennt niemand, wem die BIP-Statistik am meisten nützt. Sie wird von Regierungen und zu deren Nutzen erstellt und gibt ihnen einen Hinweis auf die potenziellen Steuereinnahmen, die sich dem privaten Sektor entziehen lassen. Das erklärt die Fixierung auf Wachstum, das automatisch zu höheren Steuereinnahmen führt. Die Einbeziehung der Staatsausgaben wird damit begründet, dass diese Steuern auf die eigenen Beschäftigten des Staates und auf deren Ausgaben nach sich ziehen. Auch die Ausgaben für die staatliche Wirtschaftssteuerung sollen Steuereinnahmen erbringen, und zwar auf der etatistischen Annahme, dass erfolgreiche Interventionspolitik die Wirtschaftstätigkeit anregt.
Es gibt jedoch eine noch tiefer liegende Frage: Stellen BSP oder BIP wirtschaftlichen Fortschritt dar, oder werden sie, da sie lediglich Geldsummen sind, mit ihm verwechselt? Denn wenn sie keinen Fortschritt darstellen, liegt dem Konzept der staatlichen Steuerung ein fataler Irrtum zugrunde.
Das Verhältnis zwischen BIP, Währung und Kredit
Wenn wir den Begriff googeln, stellen wir fest, dass das BIP der gesamte Geld- oder Marktwert aller fertigen Waren und Dienstleistungen ist, die innerhalb der Grenzen eines Landes in einem bestimmten Zeitraum produziert werden, in der Regel auf ein Jahr hochgerechnet, sofern es sich nicht ohnehin um ein Jahr handelt. Als umfassendes Maß für die gesamte inländische Produktion fungiert es als umfassende Bewertungstafel für die wirtschaftliche Verfassung eines Landes (Investopedia).Am letzten Satz der obigen Definition sollte man Anstoß nehmen, denn Veränderungen der Menge an Währung und Kredit lassen sich nicht ignorieren. Der Reiz des BIP liegt jedoch darin, dass es trügerisch einfach zu messen ist, da es schlicht eine Summe ausgegebener Währung darstellt. Man addiert einfach alle in beispielsweise einem Jahr erfassten Transaktionen, und man hat das BIP. Es gibt Raum für Debatten, etwa darüber, ob es anhand der Ausgaben, der Produktion oder der Einkommen berechnet werden sollte, was unterschiedliche Ergebnisse liefert, weil sie aus unterschiedlichen Daten abgeleitet werden. Hinzu kommt die heikle Frage, was ausgeschlossen werden sollte: Bestandteile der Wohnkosten sind umstritten, wobei allgemeine Einigkeit besteht, dass Anlagetransaktionen an Sekundärmärkten vollständig ausgeschlossen werden sollten – auch hier ist es schwierig, die Grenzen genau zu bestimmen. Und natürlich gibt es nicht erfasste Transaktionen mit Gebrauchtwaren, Bargeldgeschäfte und illegale Aktivitäten, für die Schätzungen vorgenommen werden können, aber nicht müssen.
Die Bereinigung der BIP-Summe um die Inflation bringt eine weitere Komplikation mit sich. Auf dem Weg der Preisbereinigung ist es unpraktikabel, die Preise jeder einzelnen der vielen Millionen Transaktionen für dieselbe Ware oder Dienstleistung genau ein Jahr zuvor zu erfassen und Änderungen bei Qualität und Menge zu berücksichtigen. Sich auf einen Index wie den Verbraucherpreisindex zu stützen, ist umstritten, da ein Index auf verschiedene Weisen aufgebaut und berechnet werden kann, ganz abgesehen von der grundsätzlichen Frage, ob das allgemeine Preisniveau nur ein Konzept ist und sich statistisch nicht erfassen lässt. Oder sollte das BIP einfach um die Veränderung der im Umlauf befindlichen Menge an Währung und Kredit bereinigt werden? Auch das ist ein Fehler, denn dabei bleiben Schwankungen der menschlichen Bewertung außer Acht, die die Nutzer der Kaufkraft von Fiat-Währungseinheiten unabhängig von Veränderungen ihrer Menge beimessen.
In diesem statistischen Nebel gelangen wir noch immer nicht zum Kern dessen, was ein unbereinigtes BIP darstellt. Aus der obigen Definition wissen wir, dass es die Summe aller erfassten und berücksichtigungsfähigen Transaktionen in einem Zeitraum ist, den wir als ein Jahr ansehen können. Und weil dieser Zeitraum vom Staat bestimmt wird, der der größte Beitragszahler ist, wird das Jahr in der Regel als Fiskaljahr im Einklang mit der volkswirtschaftlichen Gesamtrechnung verstanden.
Nun müssen wir betrachten, was mit dem BIP geschieht, wenn sich die Menge an Währung und Kredit nicht verändert. Die Präferenzen für bestimmte Güter gegenüber anderen werden sich ändern. Wir werden offensichtlich Verschiebungen zwischen Konsum und Sparen sehen. Das ist jedoch nur eine vorübergehende Verzerrung, denn wir können annehmen, dass Ersparnisse investiert werden, die nach einer variablen zeitlichen Verzögerung für Produktionsfaktoren ausgegeben werden und damit später in die BIP-Statistik eingehen, als wenn es sich um direkten Konsum gehandelt hätte. Wir können annehmen, dass Finanzgeschäfte an Sekundärmärkten samt ihren Gewinnen und Verlusten in unserem Umfeld unveränderter Währung und unveränderten Kredits abgeschirmt und aus der BIP-Statistik ausgeschlossen sind, weil es unter konstanten Währungs- und Kreditbedingungen keine Netto-Inflationsdividende aus Finanzanlagen geben wird.
Wir können auch von einem ausgeglichenen Außenhandel ausgehen, denn ohne jede Veränderung der ausstehenden Währung und des Kredits muss dies so sein. Ohne Veränderung bei Währung und Kredit dürfte daher keine Veränderung des nominalen BIP verzeichnet werden, abgesehen von statistischen und sonstigen Unzulänglichkeiten.
Eine andere Betrachtungsweise lautet: Während die Verbraucher eines Landes ihre Präferenzen bei Ausgaben und Ersparnissen ändern mögen, beschreiben wir ein Umfeld, in dem sich ohne die Ausweitung von Währung und Kredit die Summe aus ihren Nettoeinkommen, Gewinnen und Kreditaufnahmen von einem Jahr zum nächsten nicht wesentlich verändert. Die Kaufkraft ihrer Währungseinheiten kann aufgrund wirtschaftlichen Fortschritts schwanken, was nicht dasselbe ist wie monetäres Wachstum. Doch das nominale BIP wird sich im Lauf der Zeit an seine wirtschaftlichen Einflussgrößen anpassen und ist in einem stabilen monetären Umfeld als unverändert anzusehen. Daraus folgt, dass Veränderungen der Menge an Währung und Kredit stets der einzige Grund für Veränderungen des BIP sein werden.
An den heutigen Finanzmärkten, auf denen die im Umlauf befindliche Menge an Währung und Kredit ständig zunimmt, verzerrt das Ausmaß, in dem außerbilanzieller Kredit verfügbar ist, die statistische Beziehung zum BIP zunehmend. Schattenbanken, zu denen praktisch alle Nichtbanken-Intermediäre an den Finanzmärkten zählen, können in manchen Fällen Kredit schaffen, der in der Statistik zu M3 nicht erfasst wird. Seit den Finanzreformen Mitte der Achtzigerjahre ist dies ein wachsendes Merkmal, zusammen mit der allgemeinen Verlagerung hin zu rein finanziellen Aktivitäten und weg vom verarbeitenden Gewerbe als Anteil an der gesamten US-Wirtschaft. Die Hedgefonds-Branche hat von diesem Trend besonders profitiert.
Das Schattenbankwesen nahm nach der Finanzialisierung der britischen und amerikanischen Volkswirtschaft, die sich um den „Big Bang“ in London Mitte der Achtzigerjahre drehte, rasch zu. Schattenbanken bestanden aus Akteuren in praktisch allen Finanzaktivitäten außerhalb des Bankensektors, um einen Kern von Organismen für gemeinsame Anlagen herum, die in einem Umfeld sinkender Zinsen ihre Erträge steigern wollten. Allein in den USA stiegen die Netto-Verbindlichkeiten der Schattenbanken von 2,5 Billionen US-Dollar im Jahr 1990, etwa die Hälfte der Verbindlichkeiten traditioneller Banken, auf einen Höchststand von 16,5 Billionen US-Dollar, verglichen mit Verbindlichkeiten herkömmlicher Banken von 12,5 Billionen US-Dollar zur Zeit der Lehman-Krise. Nur ein Teil des Schattenbankwesens umfasst die Kreditschaffung von Währung, die nicht in den Bilanzen der Geschäftsbanken erfasst ist, doch es besteht kaum Zweifel, dass sie im Gesamtzusammenhang von M3 erheblich war.
In den Jahren nach Lehman ging das US-Schattenbankwesen zunächst zurück, als die Verbriefungen von Immobilien zusammenbrachen und die Aktienmärkte einbrachen. Außerdem wurden einige außerbilanzielle Aktivitäten der Geschäftsbanken durch geänderte Vorschriften in die Kreditstatistiken einbezogen, und die Netto-Schattenbankaktivitäten in den USA sanken auf 12,5 Billionen US-Dollar, während die Kreditvergabe der Geschäftsbanken weiter stieg.[i] Seither war das Wachstum des US-Schattenbankwesens laut einem Bericht des Financial Stability Board bei der Bank für Internationalen Zahlungsausgleich bis 2015 minimal; spätere Schätzungen scheinen noch nicht verfügbar zu sein.[ii]
Wenn die Menge an Währung und Kredit zunimmt, wird sie in Umlauf gebracht, indem sie ausgegeben wird, und lässt die Preise gemäß dem Cantillon-Effekt steigen. Und wenn die Menge an Währung und Kredit schrumpft, werden die Preise fallen. Folglich können wir mit Zuversicht sagen, dass Veränderungen des nominalen BIP mit zeitlicher Verzögerung mit Veränderungen der Menge an Währung und Kredit korrelieren sollten. Ob dies verstanden wird oder nicht, wird durch die Ziele der Geldpolitik bestätigt, die darin bestehen, das BIP durch eine Ausweitung der Geldmenge zu stimulieren.
Abbildung 1 sollte im Licht dieses Befunds betrachtet werden. Sie zeigt die Beziehung zwischen dem BIP und dem M3 des Vorjahres, die gemeinsam dargestellt sind, um die ungefähre Zeit zu berücksichtigen, die Veränderungen der ausstehenden Menge an Währung und Kredit benötigen, um in die Wirtschaft aufgenommen zu werden.

Bis zum Fiskaljahr 1988 war die Korrelation sehr eng. Zwischen 1989 und 1999 lag das BIP vor M3, bevor es sich stabilisierte. In den 1990er-Jahren begann die Hedgefonds-Branche zu boomen, und das Schattenbankwesen wuchs mit ihr. Dies führte zu wachsenden Beträgen nicht gemeldeten Kredits im System, was die Wachstumsrate von M3 im Verhältnis zum BIP dämpfte. Es gipfelte in der Krise des Wohnimmobilienmarkts 2007–2008 und dem Zusammenbruch von Lehman. Außerbilanzielle Kreditverbriefungen erlitten erhebliche Rückschläge, und die verbleibende Kreditschaffung der Schattenbanken schlug sich stärker in den Bankkreditstatistiken nieder, was dazu beitrug, dass M3 zum BIP aufschloss.
Nach Lehman weitete sich die Bilanz der Fed rasch aus, sodass M3 schneller wuchs als das BIP, was einen fortdauernden Impuls für höhere Verbraucherpreise bedeutet, da zunehmende Mengen an Währung und Kredit weiter in die Wirtschaft aufgenommen werden. Für eine vollständige Beurteilung der Veränderungen bei der Kreditschaffung der Schattenbanken seit dem Zusammenbruch des Repo-Markts im September 2019 und insbesondere seit März 2020, als die Fed ihren Leitzins auf die Nullgrenze senkte und die quantitative Lockerung mit 120 Mrd. US-Dollar pro Monat einführte, ist es vielleicht noch zu früh. Doch angesichts einer Ausweitung von Währung und Kredit, die überwiegend auf Finanzanlagen zielt und zu einem boomenden Aktienmarkt führt, sind eindeutig noch erhebliche Entwertungseffekte in der Pipeline, die sich von M3 bis ins BIP durcharbeiten werden. Dies wird sich in noch ausstehenden unerwarteten Anstiegen des nominalen BIP niederschlagen.
Die Folgen des BIP-Wachstums für die Preise
Seit der Lehman-Krise hat das Wachstum von M3 zweifellos zu steigenden Verbraucherpreisen beigetragen. Während der Preiseffekt offiziell gedämpft ausfällt, deuten alternative Schätzungen darauf hin, dass die Beschleunigung der Preisinflation deutlich größer ist als eingeräumt – siehe Abbildung 2 unten.Wir wissen, dass die Divergenz zwischen M3 und BIP vor allem auf eine noch in der Pipeline befindliche übermäßige Geldmengeninflation zurückzuführen ist, zu der sich wahrscheinlich veränderte Liquiditätsbestände der Bevölkerung hinzugesellen.
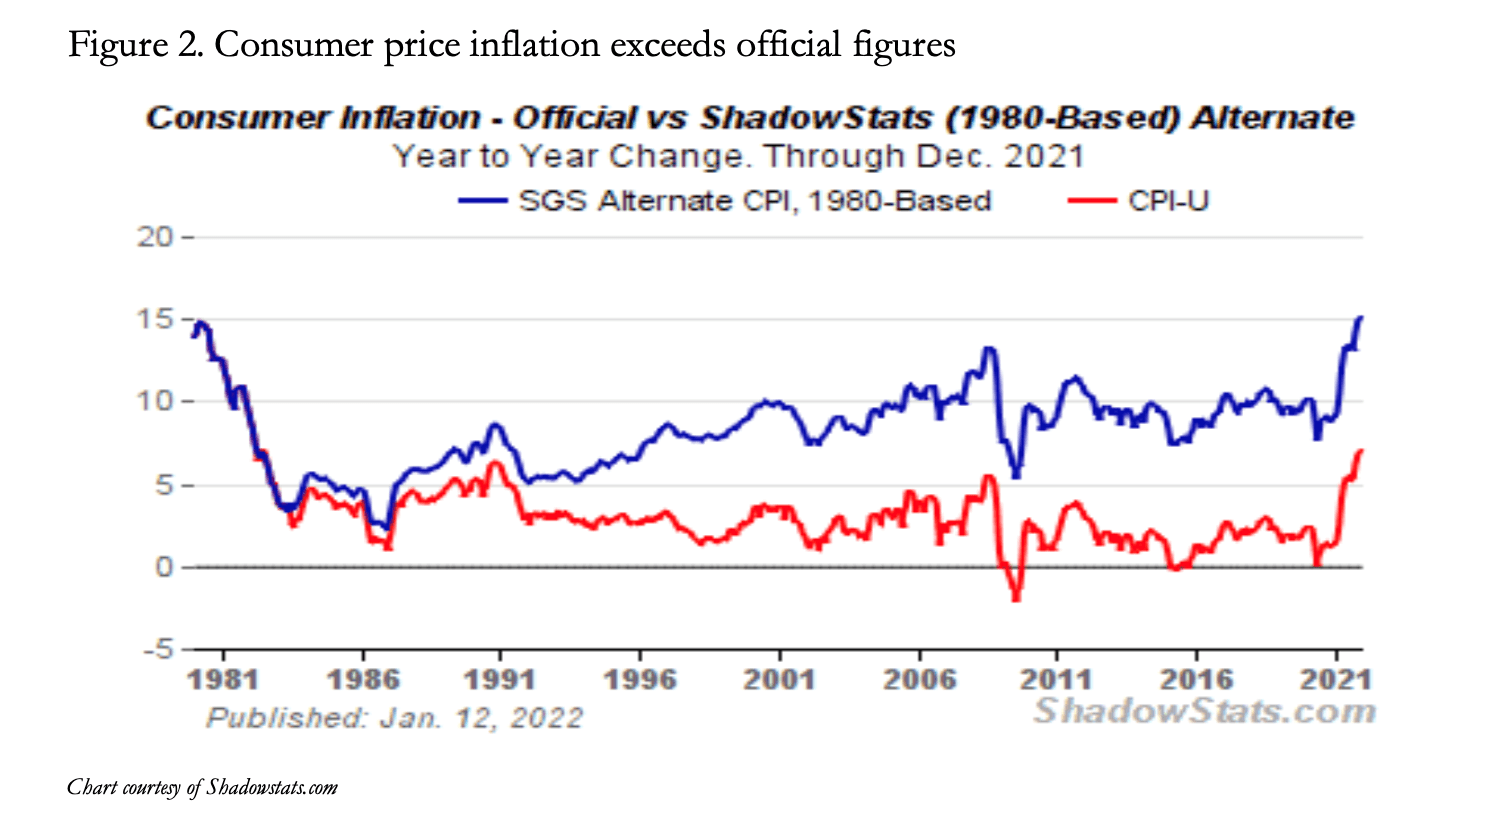
Kurzfristig führt die Divergenz zwischen M3 und BIP zu weiteren Einbußen bei der Kaufkraft des Dollars für die Verbraucher in der Zukunft; laut Shadowstats steigen die Preise bereits mit einer annualisierten Rate von über 15 %. Es sollte jedoch klargestellt werden, dass der Kaufkraftverlust des Dollars kein direkter Grund für die in Abbildung 1 gezeigte Divergenz zwischen BIP und M3 ist. Die Divergenz ist ein Anzeichen für die Inflation von Währung und Kredit, die sich noch nicht im BIP niedergeschlagen hat. In der aktuellen Debatte darüber, wie hartnäckig die Verbraucherpreise steigen werden, ist dies eine wichtige Beobachtung: Sie deutet auf eine weitere Beschleunigung der Verbraucherpreisanstiege hin, statt auf den erhofften Übergang, sobald die Probleme in den Lieferketten nachlassen.
Wir können daraus schließen, dass das nominale BIP weiterhin dem Verlauf von M3 folgen wird, mit einigem Aufholbedarf. Das von den Behörden erfasste reale BIP wird davon abhängen, inwieweit die Preisfolgen der Zunahmen von M3, die sich noch nicht in der Kaufkraft des Dollars niedergeschlagen haben, unterdrückt werden. Und wenn die inländischen Nutzer der Währung angesichts beschleunigter Preisanstiege ihre Liquidität für Ausgaben verringern, indem sie Käufe von Waren vorziehen, wird sich die Lücke zwischen einem höheren M3 und dem nominalen BIP tendenziell schneller schließen. Es gibt einige Anzeichen dafür, dass dies bereits beginnt.
Diese Erkenntnisse stehen im Widerspruch zur herkömmlichen Sichtweise des BIP, wonach ein BIP-Anstieg Wirtschaftswachstum darstellt, obwohl er lediglich das Wachstum der Menge an Währung und Kredit abbildet. Darüber hinaus gibt es nicht nur keine solide Grundlage für die Bereinigung um Verbraucherpreise, sondern die offiziellen Schätzungen des realen BIP-Wachstums beruhen auf einer Kombination aus dem verzögerten Cantillon-Effekt, der die Preisfolgen der Geldmengenausweitung hinauszögert, und unverhohlener statistischer Täuschung durch die Unterdrückung der Belege.
Gemessen werden sollte, wenn es sowohl wünschenswert als auch möglich wäre, der wirtschaftliche Fortschritt, der nicht dasselbe ist wie Wirtschaftswachstum, das sich, wie wir gesehen haben, als Fehlschluss erweist.
Den wirtschaftlichen Fortschritt messen
Der Fehler, einen Anstieg des BIP mit wirtschaftlichem Fortschritt gleichzusetzen, ist gleichbedeutend mit der Behauptung, Fortschritt erfordere steigende Preise. Das ist offensichtlich Unsinn, wenn man bedenkt, dass Fortschritt der Zustand ist, in dem die Annehmlichkeiten des Lebens für die breitere Bevölkerung leichter zugänglich werden. Doch bevor wir versuchen, ihn zu messen, müssen wir die wirtschaftlichen Bedingungen verstehen, die zu diesem Irrtum führen.Vor der industriellen Revolution fristete der Großteil der Bevölkerung Europas in Agrarwirtschaften lediglich sein Dasein und erzeugte gerade so viel, dass er sich ernähren und kleiden konnte. Die Energieversorgung beschränkte sich auf das Sammeln von Brennholz. Sklaverei und Leibeigenschaft waren die einzigen Mittel, Menschen vom Land zu lösen; sie wurden im Gegenzug für ihre Arbeit ernährt und gekleidet. Die industrielle Revolution veränderte dies durch das Zusammenspiel von Transportwesen und Energie aus Kohle. Der Ausbau der Binnenwasserstraßen verband die Gemeinden miteinander, die nun erstmals untereinander Handel trieben; die Kohle lieferte effiziente Energie für Haushalte und die Entwicklung der Dampfkraft und ersetzte Holzkohle beim Eisenguss.
Diese Entwicklungen waren nicht organisiert, außer durch die Einzelnen, die darin Gewinnchancen sahen. Es war das Ende des Feudalismus und die Geburt dessen, was später Kapitalismus genannt wurde. Und anstatt dass Familien sich in ihren Hütten selbst versorgten, entwickelten Einzelne Fertigkeiten, die sie durch die Herausbildung der Arbeitsteilung zu ihrem größeren Vorteil einsetzten.
Die Sozialisten des späten neunzehnten und des zwanzigsten Jahrhunderts waren im Kern fortschrittsfeindlich; die marxsche Philosophie zielte darauf ab, den Individualismus und das persönliche Vermögen erfolgreicher Unternehmer zu zerstören. Sie griffen das Bild von Blakes dunklen, satanischen Mühlen auf, ein Bild, das die frühere bittere Armut der Arbeiter ausblendete. Kinderarbeit wurde als Übel erkannt und nach und nach gesetzlich untersagt, wobei man bedachte, dass ein zu abrupter Wandel den Familieneinkommen schaden würde und es an alternativer Bildung fehlte.
Die treibende Kraft des Fortschritts war jedoch der gewinnorientierte Einsatz von Ressourcen. Diese Ressourcen waren Rohstoffe, Arbeitskraft und Geldkapital. Auch der Besitz von unbeweglichem wie beweglichem Eigentum war eine notwendige Voraussetzung für wirtschaftlichen Fortschritt.
Diese Faktoren waren britischen Politikern zur Zeit der Napoleonischen Kriege wohlbekannt. Sie finanzierten die Kriegsverschuldung, indem sie weitere Tranchen unbefristeter Gilts mit Abschlägen auf den Nennwert ausgaben, um beispielsweise einen Kupon von 3 ½ Prozent in eine laufende Rendite von 6 % zu verwandeln, indem sie zu 58 % des Nennwerts finanzierten. Vermögende Anleger, die das Risiko der Kriegsfinanzierung übernahmen, wurden durch die Rückkehr zu niedrigeren Renditen in Friedenszeiten belohnt und investierten das gewonnene Kapital in Kohlebergwerke und verwandte Produktionszweige. Indem diese Unternehmer ihr Vermögen erhielten und mehrten, schufen sie Wohlstand für andere.
Zentral für die Entwicklung des Fortschritts waren der technologische Fortschritt und ein verlässliches Tauschmittel, das Letztere ermöglichte die wirtschaftliche Kalkulation und bot Sparern Sicherheit. Mit Ausnahme der technologischen Entwicklung waren diese Bedingungen in jeder Hinsicht das Gegenteil dessen, was Regierungen und ihre Zentralbanken ihren Völkern heute auferlegen.
Dies führt uns zu einer einfachen Definition des wirtschaftlichen Fortschritts und dazu, wie er betrachtet werden sollte:
„Wirtschaftlicher Fortschritt zeigt sich in einer Volkswirtschaft, in der der Pro-Kopf-Anteil des investierten Kapitals zunimmt. Diese Zunahme an Kapitalgütern führt zu einem Anstieg des Pro-Kopf-Einkommens. In einer fortschreitenden Volkswirtschaft übersteigen somit die gesamten Unternehmergewinne die gesamten Unternehmerverluste. Da Einkommen und Kapitalbildung nicht messbar sind, lässt sich das Vorhandensein einer fortschreitenden Volkswirtschaft nur durch historisches Verständnis erfassen.“[iii]
Stattdessen werden wir von Etatisten, die sich offenbar nicht mit den Veränderungen auseinandersetzen können, die Fortschritt mit sich bringt, dazu ermuntert, Wachstum des BIP für wirtschaftlichen Fortschritt zu halten.
Die Folgen der Verwechslung von BIP und Fortschritt
Dass sich führende Ökonomen und politische Planer nicht zwischen Geldmengenwachstum und Fortschritt unterscheiden können, hat unmittelbar bevorstehende Folgen. Sie haben die Weisheit derer, die gesundes Geld und Nichteinmischung als Bedingungen für das Gedeihen des Fortschritts verstanden, längst aufgegeben und durch die falschen Götter statistischer Zielgrößen ersetzt. Das hat alle an den Rand einer Wirtschafts-, Finanz- und Währungskrise geführt.Bislang wurde die endgültige Krise abgewendet, indem man Geldwasser auf die Flammen sprühte. Der Brand lässt sich mit diesen Mitteln jedoch nicht mehr löschen: Um überhaupt etwas zu retten, müsste ihm der Sauerstoff zusätzlicher Währung und zusätzlichen Kredits vollständig entzogen werden. Das ist jedoch weder das Mandat noch die Agenda irgendeines Verantwortlichen. Daher werden neben einer Wirtschafts- und Finanzkrise auch die staatlich ausgegebenen Währungen, deren einzige Deckung das Vertrauen und der Kredit der Öffentlichkeit sind, zerstört werden.
Die Ironie dabei ist, dass sich die Behörden, indem sie Wachstum anstreben und zugleich den Fortschritt ersticken, zu einer fortgesetzten Entwertung ihrer Währungen verpflichtet haben. Noch nie waren alle Nationen einer einzigen wirtschaftlichen und monetären Selbstmordmission verschrieben. In der Vergangenheit erlebten manche Nationen, wie ihre Regierungen die eigene Wirtschaft zerstörten, doch gab es stets eine Alternative zu dem staatlich verordneten Tauschmittel. Die Venezolaner überleben heute mithilfe von US-Dollar. In den Jahren 1920 bis 1923 hatten einige glückliche Deutsche Zugang zu goldgedeckten Dollar, die sie vorwiegend durch Exporte verdient hatten, während die Mittelschicht ohne diesen Vorteil verarmte.
Ohne eine rasche Neubewertung ihrer Wirtschafts- und Geldpolitik durch Regierungen und Zentralbanker wird es keine staatlichen Währungen mehr geben, und auch keine Alternativen.
Der Weg bis ans Ende der interventionistischen Straße war lang. Er begann vor über einem Jahrhundert mit einer sozialistischen Revolution, die die Regierungen in eine Politik zunehmender Eingriffe und der Umverteilung von Vermögen hineinzog, um die Sozialisten zu besänftigen. Die Zentralbanken haben sich von einer zurückhaltenden Haltung zu Kreditgebern der letzten Instanz und schließlich zu fortwährenden politischen Eingriffen entwickelt. Sie haben es auf sich genommen, echtes Geld und seine glaubwürdigen Substitute durch ihre eigenen ungedeckten Währungen zu ersetzen, die sie nun in wachsenden Mengen ausgeben, ohne die Folgen zu beachten.
In den letzten vierzig Jahren haben sie die Belege für die Folgen des Inflationismus schrittweise verschleiert. Sie ändern Definitionen, sodass niemand mehr von Inflation als einem monetären Phänomen spricht, damit die Emittenten ihre Währungen weiter entwerten können. Sie verfälschen die Statistiken, anhand derer sie ihre Ergebnisse messen. Der Unterschied zwischen dem offiziellen Verbraucherpreisindex und unabhängigen Schätzungen, etwa denen von John Williams bei Shadowstats, belegt dies.
Die Weisheit der Erfahrung lehrt uns, dass sich die Märkte wieder durchsetzen werden – das tun sie letztlich immer. Klassische Ökonomen in der Tradition von Hayek und von Mises haben erklärt, warum: Es ist das menschliche Handeln, das sich selbst im kommunistischen Sowjetsystem schließlich gegen staatliche Unterdrückung durchsetzte. Die Märkte werden es erneut tun, und wer nicht völlig in der falschen Religion der mathematischen Ökonomie befangen ist, kann nun erkennen, wie sie eine Krise herbeiführen werden. Dies wird durch steigende Zinsen geschehen, die niemand kontrolliert, sondern weil den Marktteilnehmern bewusst wird, dass die Währungsentwertung sie ihres Vermögens beraubt. Es spielt keine Rolle, ob der Verbraucherpreisindex nahelegt, dass eine fünfjährige US-Staatsanleihe eine negative Realrendite von fünf Prozent aufweist, oder ob sie nach der Berechnung von Shadowstats eine negative Rendite von dreizehn Prozent hat (siehe Abbildung 2). Steigende Zinsen sind der Ausdruck dessen, was eine vollständige Entschädigung für Geldentwertung, Zeitpräferenz und Kontrahentenrisiko sein sollte. Und die Märkte werden die Anleiherenditen entsprechend nach oben treiben.
Doch vorerst ist das gesamte Establishment staatlichen Lösungen verfallen, auch jene, die unter der keynesianischen Annahme investieren, der Staat werde die Märkte stets kontrollieren und das Entstehen einer Krise verhindern. Einige von ihnen beginnen, die Gefahren zu erkennen, die Notwendigkeit eines Neustarts, wie sie es nennen. Aber eine staatliche Neustart-Lösung, womöglich mit den weithin erwarteten digitalen Zentralbankwährungen, geht völlig am Kern der Sache vorbei: Die Öffentlichkeit verliert das Vertrauen in staatliche Eingriffe und in die Währungsentwertung insgesamt.
Irgendwann werden hohe Staatsschulden, die sich auf schrumpfende Steuerbasen stützen, und unproduktive Schulden im Privatsektor steigende Zinsen in eine kombinierte Wirtschafts-, Finanz- und Währungskrise verwandeln. Es scheint, dass dieser Zeitpunkt nahe ist.
[i] Siehe das Diagramm auf S. 7 unter https://www.newyorkfed.org/medialibrary/media/research/epr/2013/0713adri.pdf
[ii] Zugrunde liegende Daten für Exhibit 4-6 in Global Shadow banking Monitoring Report 2016.
[iii] Angepasst nach der Definition einer fortschreitenden Wirtschaft im Glossar von von Mises’ Human Action.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder von Goldmoney noch von dem Autor bzw. den Autoren erteilte Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen ergriffene Maßnahme erfolgt auf Ihr eigenes Risiko.