
Deutlicher als bei anderen großen Zentralbanken zeigt sich bei der EZB, dass sie sich über ihr System nachgeordneter nationaler Zentralbanken inzwischen fast ausschließlich der Finanzierung nationaler Staatsschulden und der Vertuschung ihrer Folgen verschrieben hat. Das Ergebnis ist ein Geschäftsbankensystem, das sowohl stark verschuldet als auch mit überbewerteten Staatsschulden belastet ist, die nur durch eine implizite Garantie der EZB gedeckt sind.
Die Schwächen dieses staatlich gelenkten Steuerungssystems wurden durch einen Repo-Markt mit einem Volumen von über 10 Billionen Euro verdeckt, in dem Sicherheiten nach dem Prinzip des Weiterreichens beliebiger Art akzeptiert werden. Zusammen mit dem Zahlungssystem TARGET2 hat dieser Markt die fortschreitende Anhäufung fauler Schulden des Privatsektors verschleiert, und zwar seit die erste Krise der Eurozone 2012 Spanien traf.
Diese Verzerrungen können nur so lange fortbestehen, wie die Zinsen unter der Nullgrenze gehalten werden. Doch steigende Zinsen weltweit sind inzwischen sicher – lediglich von den Zentralbankern offiziell nicht anerkannt –, sodass es nur zwei wesentliche Folgen geben kann. Erstens wird die unvermeidliche Rezession in der Eurozone (die nun durch erneute Covid-Beschränkungen zusätzlich verstärkt wird) die ohnehin schon hohen, schuldenbelasteten Staatsdefizite in die Höhe treiben und ein beschleunigtes inflationäres Finanzieren durch die EZB erforderlich machen. Zweitens wird mit hoher Wahrscheinlichkeit der Zusammenbruch des aufgeblähten Repo-Marktes ausgelöst, der um jeden Preis vermieden werden soll.
Dieser Artikel versucht, diese Fragen zu klären. Es überrascht kaum, dass für die EZB eine Zinserhöhung keine Option ist. Die jüngste Schwäche des Euro an den Devisenmärkten markiert daher nur den Beginn einer Bedrohung für das Eurosystem, deren Ausgang von den Märkten entschieden wird, nicht von der EZB.
Einleitung
Der Euro wurde, wie man es vom Kamel sagt, von einem Komitee entworfen. Anders als das Schiff der Wüste werden der Euro und seine Institutionen nicht überleben – das können wir angesichts der aktuellen Entwicklungen mit zunehmender Gewissheit sagen. Statt sich so weiterzuentwickeln, wie seine Nutzer es verlangten, ist der Euro noch stärker zu einem staatlichen Kontrollinstrument geworden als die anderen großen Währungen, mit der möglichen Ausnahme des chinesischen Renminbi. Bei allen Mängeln beachtet der chinesische Staat bei der Steuerung seiner Währung jedoch zumindest die wirtschaftlichen Forderungen seiner Bürger. Die Kommissare in Brüssel und die nationalen Politiker scheinen dagegen blind zu sein für die sozialen und wirtschaftlichen Folgen eines Abgleitens in den Totalitarismus, in dem Menschen in neue Lockdowns gezwungen werden und in einigen Fällen zu verpflichtenden Covid-Impfungen genötigt werden.Auch die EZB in Frankfurt hat die wirtschaftlichen Folgen ihres Handelns ignoriert und verfolgt seit ihrer Gründung unverändert nur zwei Prioritäten: die Mitgliedsregierungen mit inflationären Mitteln zu finanzieren und alle Belege für die Folgen davon zu unterdrücken oder zu ignorieren.
Die Gründung der EZB stand unter keinem guten Stern. Vor der Währungsunion stützte sich das sozialistisch geprägte Frankreich bei der Finanzierung der Staatsausgaben auf Inflation, Deutschland dagegen nicht. Der französische Staat war interventionistisch, während Deutschland seinen Mittelstand mit solidem Geld förderte. Der Kompromiss lautete, dass die EZB ihren Sitz in Frankfurt haben würde (das Argument der Glaubwürdigkeit des Standorts setzte sich durch), ihr erster eigentlicher Präsident aber ein Franzose sein würde: Jean-Claude Trichet, nachdem Wim Duisenberg den Aufbau begleitet und seine Amtszeit vorzeitig beendet hatte. Die Aufnahmekriterien für die Eurozone wurden im Vertrag von Maastricht festgelegt und dann umgehend missachtet, um Italien aufzunehmen. Sie wurden erneut missachtet, um Griechenland aufzunehmen, das bei der Leichtigkeit der Geschäftstätigkeit damals hinter Jamaika und Kolumbien lag. Und heute werden die Maastricht-Regeln von allen ignoriert.
Nach der Gründung der EZB unternahm die EU keinen Versuch, die Divergenz zwischen dem fiskalisch verantwortungsvollen Deutschland mit den ähnlich konservativen nördlichen Staaten und den verschwenderischen südlichen PIGS anzugehen. Viele sahen sogar einen Vorzug darin, dass die deutschen Ersparnisse zugunsten von Investitionen in weniger entwickelten Mitgliedstaaten eingesetzt werden konnten, eine Überzeugung, die die Deutschen damals nur unzureichend hinterfragten. Die EZB stand der rasch wachsenden Bilanzen der großen Banken vor, die in den Anfangsjahren des Euro mit der Arbitrage zwischen den konvergierenden Anleiherenditen Deutschlands und der PIGS Vermögen verdienten. Die EZB schien die rasche Bilanzausweitung, mit der außer Kontrolle geratende Risiken einhergingen, nicht zu bemerken. Fairerweise war die EZB nicht die einzige große Zentralbank, die vor der großen Finanzkrise nicht wusste, was im Bankensektor geschah, doch das entbindet sie nicht von ihrer Verantwortung.
Die EZB und ihre Bankenaufsicht (die Europäische Bankenaufsichtsbehörde – EBA) haben seit dem Zusammenbruch von Lehman nichts unternommen, um das Bankenrisiko zu verringern. Abbildung 1 zeigt die aktuelle Verschuldungsquote der global systemrelevanten Banken (G-SIBs) der Eurozone. Zweifellos gibt es weitere, kleinere Banken der Eurozone mit noch höheren Bilanzrelationen, deren Ausfall jeweils das Eurosystem selbst gefährdet.
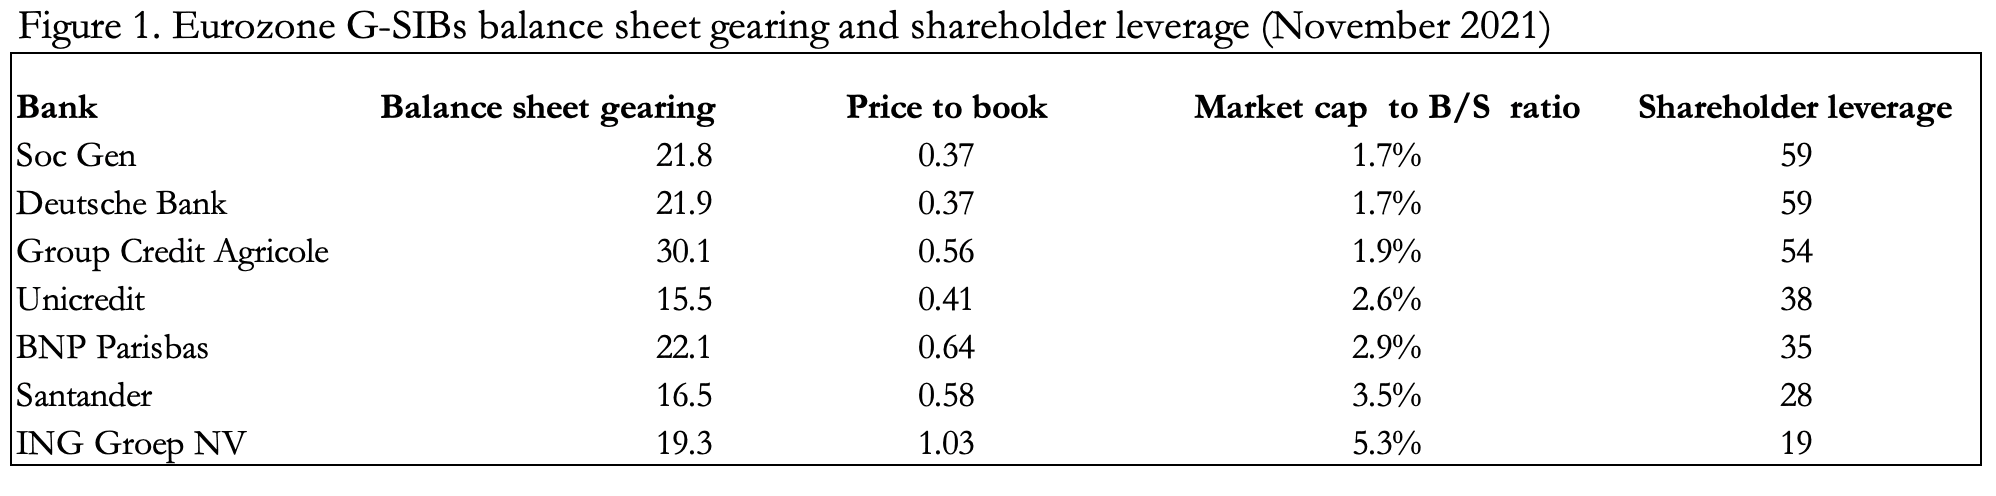 Selbst diese Zahlen erzählen nicht die ganze Geschichte. Der größte Teil der Kreditausweitung floss in Staatsschulden, begünstigt und gefördert durch die Basel-Regeln, die Staatsschulden als das risikoärmste Bilanzaktivum einstufen, unabhängig davon, ob sie deutsch oder italienisch sind. In den gesamten PIGS-Staaten wurden faule Kredite des Privatsektors von den nationalen Aufsichtsbehörden als „vertragsgemäß bedient“ eingestuft, damit sie als Sicherheiten für Kredite und Pensionsgeschäfte verwendet werden können, indem man sie in das amorphe Abwicklungssystem TARGET2 und bei anderen arglosen Gegenparteien einbringt.
Abbildung 2 zeigt das Wachstum der Geldmenge M1, das zugegebenermaßen nicht so dramatisch ausfiel wie bei M1 des US-Dollars. Doch die Umsetzung der Bankkreditvergabe in umlaufendes Geld erfolgt in der Eurozone über Staatsverschuldung ohne Konjunkturschecks. Sie setzt sich, ähnlich dem Cantillon-Effekt, weiter durch die Geldmengenstatistiken fort. Und sie wird auf Grundlage der anhaltenden Covid-Pandemie mit ziemlicher Sicherheit noch erheblich zunehmen, da die Staatsausgaben steigen, die Steuereinnahmen sinken und die Haushaltsdefizite in die Höhe schnellen. Man sollte bedenken, dass die derzeit umgesetzten neuen Covid-Lockdowns die jüngste schwache Erholung endgültig abwürgen und die Eurozone in eine neue Rezession stürzen werden. Es besteht kein Zweifel, dass M1 im Euroraum von hier aus deutlich steigen wird, zumal die EZB inzwischen unverhohlen eine Maschine zur inflationären Finanzierung ist.
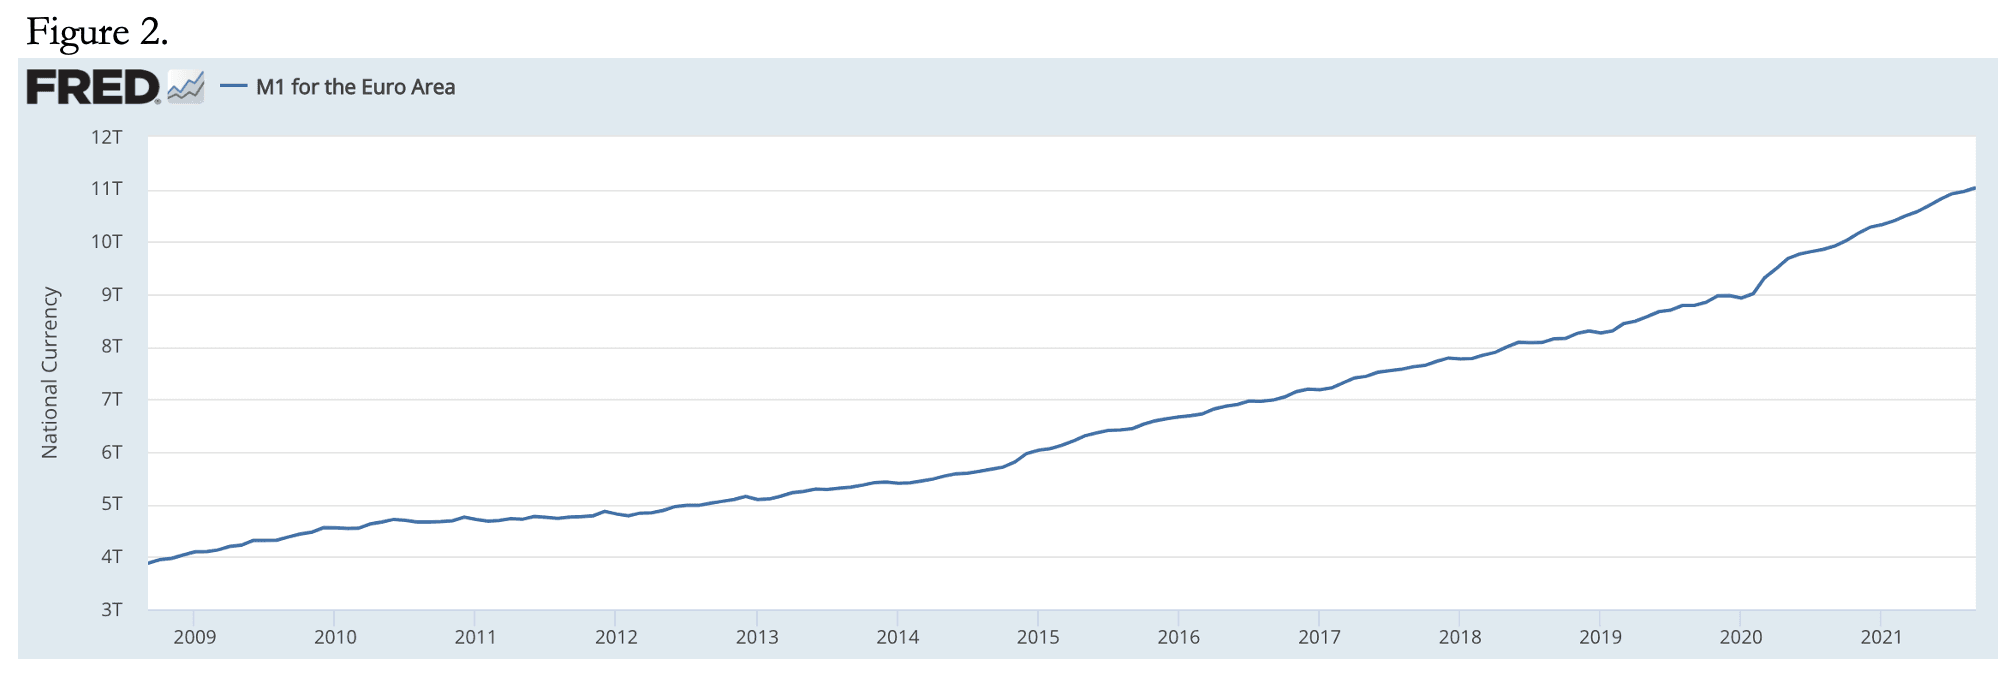
Im Fall der USA werden steigende Zinsen, die die Fed unbedingt vermeiden will, den US-Aktienmarkt mit Folgewirkungen für die Wirtschaft untergraben. In der Eurozone werden steigende Zinsen die verschwenderischen Regierungen und das gesamte Geschäftsbankensystem untergraben.
Außer Kontrolle geratene Staatsverschuldung
Die folgende Tabelle zeigt die Staatsausgaben der führenden Eurozonen-Staaten als Anteil an ihrem BIP im vergangenen Jahr, geordnet vom höchsten zum niedrigsten Verhältnis von Staatsausgaben zu BIP (Spalte 1). Die USA sind zum Vergleich aufgeführt.| Land |
Staatsausgaben im Verhältnis zum BIP (2020) in % |
Schulden im Verhältnis zum BIP in % |
Staatsverschuldung zum BIP des Privatsektors in % |
| Frankreich |
62,1 |
116,0 |
310 |
| Griechenland |
60,7 |
206,0 |
524 |
| Belgien |
60,0 |
114,0 |
285 |
| Österreich |
57,9 |
83,9 |
199 |
| Italien |
57,3 |
156,0 |
365 |
| Euroraum |
54,1 |
98,0 |
214 |
| Deutschland |
51,1 |
69,8 |
143 |
| USA |
44,0 |
128,0 |
229 |
| Quelle: Trading Economics |
|||
Ein Teil des Anstiegs der Staatsausgaben im Verhältnis zur jeweiligen Volkswirtschaft ist auf erhebliche Rückgänge des BIP zurückzuführen, ein Teil auf höhere Ausgaben. Im laufenden Jahr hat sich das BIP erholt, was sich jedoch über die Verbrauchsteuern hinaus noch nicht in einer allgemeinen Verbesserung der Steuereinnahmen niedergeschlagen haben dürfte. Und nun sehen sich große Teile Europas mit neuen Covid-Beschränkungen und Lockdowns konfrontiert, die jede Hoffnung auf eine Stabilisierung der Staatsverschuldung zunichtemachen.
Die letzte Spalte der Tabelle bereinigt die Staatsverschuldung, um sie im Verhältnis zur Steuerbasis darzustellen, nämlich dem produktiven Privatsektor, von dem alle Staatsausgaben abhängen, einschließlich der Kreditkosten und eines Großteils der inflationären Finanzierung. Dies ist eine aussagekräftigere Kennzahl als die üblicherweise genannten Verhältnisse von Schulden zum BIP in der zweiten Spalte. Die Empfindlichkeit gegenüber den Steuereinnahmen und die Bedeutung ihrer Sicherung werden sofort deutlich und zeigen uns, dass die Staatsverschuldung im Verhältnis zum BIP des Privatsektors möglicherweise katastrophale Ausmaße hat. Neben ihrer eigenen Steuerlast müssen die Privatsektoren durch ihre Steuern und die Entwertung der Währung weitaus größere Verpflichtungen tragen, als allgemein bekannt ist. Produktive Bürger, die nicht das Gefühl haben, auf einem Laufband zu stehen, das sich ohne erkennbaren Zweck immer schneller dreht, sind sich der Lage nicht bewusst.
Dies ist die Dynamik nationaler Schuldenfallen, denen nur ein Element zur Auslösung fehlt: steigende Zinsen. Stattdessen werden sie durch den Einlagensatz der EZB von minus 0,5 % stark gedrückt. Der Markt ist so verzerrt, dass die nominale Rendite der fünfjährigen französischen Anleihe minus 0,45 % beträgt. Mit anderen Worten: Ein Staat, dessen Verschuldung so hoch ist, dass sie ohne den nötigen politischen Willen nicht zu stabilisieren ist, wird dafür bezahlt, dass er sich verschuldet. Die fünfjährige griechische Anleihe rentiert mit dürftigen 0,48 %, die italienische mit 0,25 %.[i] Willkommen in der verrückten Welt der Staatsfinanzen des Euroraums.
Das Politikversagen der EZB
Es überrascht daher nicht, dass sich die EZB gegen Zinserhöhungen sträubt, obwohl die Erzeuger- und Verbraucherpreisinflation anzieht. Die Verbraucherpreisinflation im Euroraum wurde zuletzt mit 4,1 % angegeben, wodurch die Realrendite der fünfjährigen deutschen Staatsanleihe bei minus 4,67 % liegt. Die deutschen Erzeugerpreise stiegen jedoch im Oktober gegenüber dem Vorjahr um 18,4 %. Es besteht kein Zweifel, dass die Erzeugerpreise auf die Verbraucherpreise durchschlagen werden und dass die steigenden Verbraucherpreise noch einen weiten Weg vor sich haben, angetrieben von der Beschleunigung der Währungsentwertung in den vergangenen Jahren.Real gesehen nehmen die negativen Zinsen daher nicht nur bereits zu, sondern sie werden aufgrund steigender Erzeuger- und Verbraucherpreise noch weiter in Rekordbereiche vordringen. Dies ist auch die Folge der beschleunigten Ausweitung der Geldbasis durch alle großen Zentralbanken, insbesondere seit März 2020. Sofern sie den Euro nicht gänzlich seinem Schicksal an den Devisenmärkten überlässt, wird die EZB sehr bald gezwungen sein, ihren Einlagensatz anzuheben, um die Abwertung des Euro auszugleichen. Und angesichts des enormen Ausmaßes der bisherigen Geldmengenausweitung, die seinen Verlust an Kaufkraft verursacht, müssten die Eurozinsen erheblich steigen, um eine stabilisierende Wirkung zu entfalten.
Doch selbst wenn sie nur in einen moderat positiven Bereich stiegen, müsste die EZB das Tempo ihrer Geldschöpfung beschleunigen, nur um die Regierungen der Euroraum-Mitgliedstaaten über Wasser zu halten. Die Devisenmärkte werden die Lage rasch erkennen und den Euro bestrafen, wenn die EZB die Zinsen nicht anhebt, und ebenso, wenn sie es tut. Dies wird sich jedoch nicht auf die Wechselkurse gegenüber anderen Währungen beschränken, die in unterschiedlichem Maße vor ähnlichen Dilemmata stehen, sondern auch im Verhältnis zu den Preisen für Rohstoffe und lebensnotwendige Güter zeigen. Man kann argumentieren, dass die Neubewertung des Euro an den Devisenmärkten bereits begonnen hat.
Die EZB wird in eine ausweglose Lage gedrängt, die sie selbst verursacht hat. Die Anleiherenditen haben zu steigen begonnen oder sind weniger negativ geworden, was bei anhaltendem Trend das gesamte Netzwerk des Euroraums in den Bankrott zu treiben droht und bei stark verschuldeten Geschäftsbanken, die in Staatsanleihen investiert sind, Bewertungsverluste verursacht. Darüber hinaus gleicht das Netzwerk der nationalen Zentralbanken im Eurosystem einem Korb fauler Äpfel. Dies ist nicht nur die Folge eines fehlerhaften Systems, sondern auch von Maßnahmen, die erstmals 2012 eingeführt wurden, um Spanien vor steigenden Anleiherenditen zu retten. Damals sagte Mario Draghi, der seinerzeitige Präsident der EZB, er sei bereit, alles Erforderliche zu tun, um den Euro zu retten, und fügte hinzu: „Glauben Sie mir, es wird ausreichen.“
Es reichte damals aus, und der Niedergang wurde aufgeschoben. Die Interventionsdrohung genügte, um die spanischen Anleiherenditen zu senken (derzeit minus 0,24 % bei der fünfjährigen Anleihe!), und steht wahrscheinlich bis heute hinter dem selbstgefälligen Denken in der EZB. Als Gegenstück zu Draghis Versprechen, Anleihekaufprogramme einzusetzen, ist Lagardes aktuelle Interventionspolitik jedoch zwangsläufig weit umfangreicher und destabilisierender. Und dann gibt es noch das Marktproblem: Die EZB verhält sich nun so, als könne sie es für immer ignorieren.
Das war nicht immer so. Der Euro startete mit dem Versprechen, ein weit stabilerer Ersatz für die nationalen Währungen zu sein, insbesondere für die italienische Lira, die spanische Peseta, den französischen Franc und die griechische Drachme. Doch der erste Präsident der EZB, Wim Duisenberg, trat in der Mitte seiner Amtszeit zurück, um Jean-Claude Trichet Platz zu machen, einem französischen Etatisten der École Nationale d’Administration und Berufsbeamten. Seine Ernennung war politisch und wurde von den Franzosen aus einer Mischung von Nationalismus und dem Willen gefördert, die Befürworter einer soliden Geldpolitik in Deutschland zu neutralisieren. Fairerweise muss man sagen, dass Trichet einigem der offeneren Drucks in Richtung Inflationspolitik widerstand. Aber damals war unter seiner Führung auch noch nichts schiefgelaufen.
Seit Trichet verfolgt die EZB zunehmend inflationistische Politik. Anders als die Bundesbank, die die Geldmenge genau beobachtete und kaum etwas anderes beachtete, zog die EZB eine breite Palette wirtschaftlicher Indikatoren heran, wodurch sie ihren Fokus vom Geld auf Beschäftigung, Umfragen zum Vertrauen, langfristige Zinsen, Produktionskennzahlen und anderes verlagern konnte, was eine völlig flexible Haltung gegenüber dem Geld ermöglichte.[ii] Die EZB ist inzwischen zutiefst politisch und gibt sich als unabhängige geldpolitische Institution aus. Es besteht jedoch kein Zweifel, dass sie Brüssel untergeordnet ist und ihr Hauptzweck darin besteht, sicherzustellen, dass die verschwenderischen Ausgaben der Regierungen des Euroraums stets finanziert werden: „whatever it takes“. Der Privatsektor ist nun eine ferne Nebensache, nur noch eine alternative Einnahmequelle des Staates neben der Inflation, die in der übertragenen Verantwortung fügsamer nationaler Zentralbanken liegt, welche ihre Anweisungen von der wirtschaftlich weit entfernten EZB erhalten.
Es ist eine Konstruktion, die letztlich durch Währungsentwertung und wirtschaftlichen Zusammenbruch scheitern wird. Preise, die auf ein Vielfaches des offiziellen Verbraucherpreisziels steigen, und die notwendige Preisgabe des Euro an den Devisenmärkten durch die EZB zugunsten der Zinsunterdrückung gefährden nun die Fähigkeit der EZB, wachsende Staatsdefizite auf Dauer zu finanzieren.
Die EZB, TARGET2 und der Repo-Markt
Abbildung 3 zeigt, wie die Bilanzen der Zentralbanken der Eurozone seit der großen Finanzkrise gewachsen sind. Das Wachstum entspricht nahezu demjenigen der Fed: Die Bilanzsumme stieg auf das Gegenwert von 9,7 Billionen US-Dollar, gegenüber 8,5 Billionen US-Dollar bei der Fed, allerdings von einer um rund 700 Mrd. US-Dollar höheren Ausgangsbasis aus.
Die TARGET2-Salden, die sich ebenfalls in den Zentralbankaktiva widerspiegeln, stellen eine zusätzliche Komplikation dar. Sie sind in der Grafik der Universität Osnabrück dargestellt, die in Abbildung 4 wiedergegeben ist. Dabei ist Folgendes festzuhalten: Deutschland hat Forderungen in Höhe von 1.067 Mrd. €. Die EZB schuldet den nationalen Zentralbanken (NZBen) insgesamt 364 Mrd. €. Italien schuldet 519 Mrd. €, Spanien 487 Mrd. € und Portugal 82 Mrd. €.
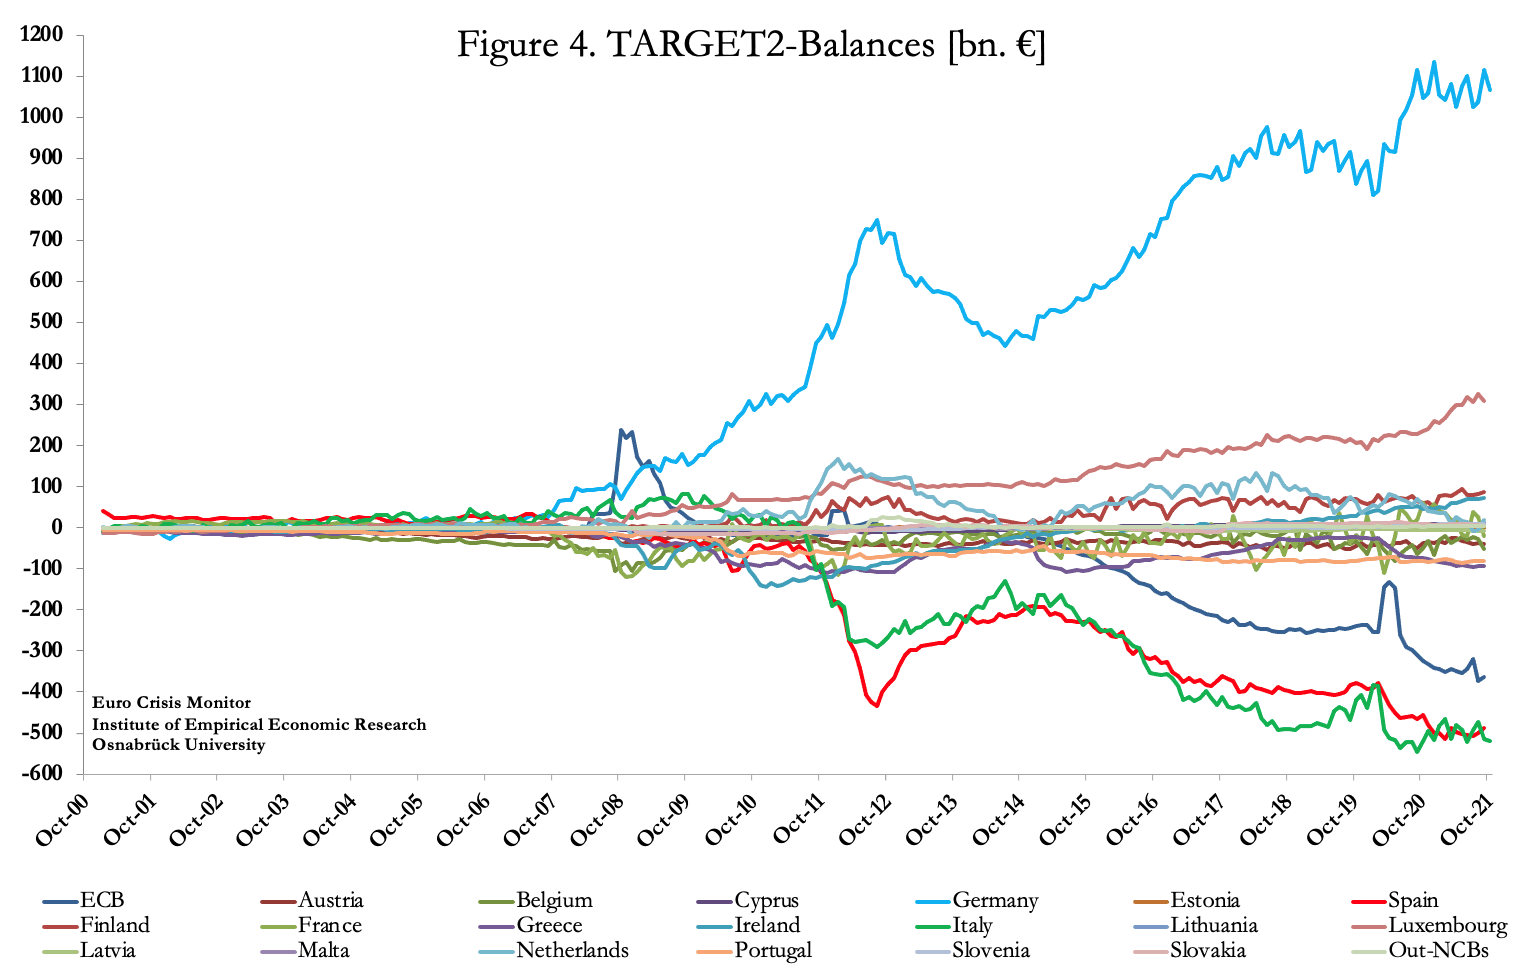
Das Defizit der EZB, das aus den in ihrem Auftrag von den nationalen Zentralbanken getätigten Anleihekäufen resultiert, verringert die TARGET2-Salden der Schuldner im System künstlich, und zwar in dem Umfang, in dem die EZB deren Staatsanleihen gekauft und der jeweiligen nationalen Zentralbank dafür nichts gezahlt hat.
Die gemeinsamen Verbindlichkeiten Italiens und Spaniens gegenüber den übrigen nationalen Zentralbanken belaufen sich auf rund 1 Billion €. Theoretisch dürfte es diese Ungleichgewichte nicht geben. Dass sie bestehen und seit 2015 zunehmen, liegt zum Teil an sich anhäufenden uneinbringlichen Forderungen, insbesondere in Portugal, Italien, Griechenland und Spanien. Die örtlichen Aufsichtsbehörden haben den Anreiz, notleidende Bankkredite als vertragsgemäß bedient auszuweisen, damit sie als Sicherheiten für Rückkaufvereinbarungen (Repos) mit der lokalen Zentralbank und anderen Gegenparteien verwendet werden können. Dadurch sinkt der Bestand notleidender Kredite auf nationaler Ebene, was die Ansicht stützt, es gebe kein Problem mit uneinbringlichen Forderungen. Ein großer Teil davon wurde jedoch lediglich aus den nationalen Bankensystemen herausgelöst und ist im Eurosystem sowie im weiteren Repo-Markt untergegangen.
Die Nachfrage nach Sicherheiten, gegen die Liquidität beschafft werden kann, hat zu einer erheblichen monetären Expansion geführt. Der Repo-Markt dient dabei nicht, wie in anderen Bankensystemen, als marginales Instrument der Liquiditätssteuerung, sondern als wachsende Quelle von Rohgeld. Dies zeigt Abbildung 4, die auf einer ICMA-Erhebung unter 58 führenden Instituten im Eurosystem beruht.[iii]
 Die Gesamtsumme dieser Form der kurzfristigen Finanzierung wuchs bis Dezember 2019 auf ausstehende Kontrakte von 8,31 Billionen € an. Die Sicherheiten umfassen alles von Staatsanleihen und Schatzwechseln bis hin zu gebündelten Schuldtiteln von Geschäftsbanken. Laut der ICMA-Erhebung sind Doppelzählungen, bei denen Repos durch umgekehrte Repos (Reverse Repos) aufgerechnet werden, minimal. Das ist von Bedeutung, wenn man bedenkt, dass ein Reverse Repo die Gegenseite eines Repos ist. Da die Repos zusätzlich zu den erfassten Reverse Repos bestehen, ist die Summe beider ein zutreffendes Maß für das Volumen des ausstehenden Marktes. Der Wert der Repos, die im Rahmen geldpolitischer Operationen mit Zentralbanken abgeschlossen wurden, war in der Erhebung nicht enthalten und bleibt „sehr beträchtlich“. Repos mit Zentralbanken im Rahmen der gewöhnlichen Finanzierung sind hingegen erfasst.[iv]
Selbst ohne die mit geldpolitischen Operationen verbundenen Repos mit Zentralbanken dürfte dieser Betrag heute wahrscheinlich über 10 Billionen € liegen, wenn man das zugrunde liegende Marktwachstum berücksichtigt und auch Teilnehmer jenseits der 58 befragten Händler einbezieht. Ein interessanter Treiber dieses Marktes sind negative Zinssätze, durch die die Rückzahlung der Geldseite eines Repos (und eines Reverse Repos) geringer ausfallen kann als die ursprüngliche Zahlung. Wer über ein Repo Zentralbankgeld aufnimmt, verschafft einer Geschäftsbank dadurch eine garantierte Rendite. Dies dürfte ein Grund dafür sein, dass der Repo-Markt in Euro erheblich größer geworden ist als in den USA.
Diese Überlegung wirft die Frage nach den Folgen auf, wenn der Einlagensatz der EZB wieder in den positiven Bereich gezwungen wird. Dies dürfte eine Quelle der Bilanzfinanzierung für Geschäftsbanken erheblich verringern, da Repos bei den nationalen Zentralbanken keine Finanzierung zu negativen Zinsen mehr bieten. Die Banken wären dann gezwungen, Bilanzaktiva zu verkaufen, was alle negativen Anleiherenditen in den positiven Bereich und darüber hinaus treiben würde. Darüber hinaus wird die mit dem Wegfall der Repo-Finanzierung verbundene Verengung der Bankkredite mit hoher Wahrscheinlichkeit eine umfassende Liquiditätskrise im Bankensektor auslösen, zumal die Banken eine so hohe Hebelung ihrer Bilanzen aufweisen.
Hinzu kommt ein weiteres Problem bei der Qualität der Sicherheiten. Während die US-Notenbank Fed als Repo-Sicherheiten nur Wertpapiere von sehr hoher Qualität akzeptiert, wird bei den nationalen Zentralbanken der Eurozone und der EZB fast alles akzeptiert; dies musste so sein, als Griechenland und andere sogenannte PIGS-Staaten gerettet wurden. Hochwertige Schuldtitel machen den Großteil der Repo-Sicherheiten aus, und Geschäftsbanken können sie wieder in ihre Bilanzen zurücknehmen. Die verdeckten Rettungsmaßnahmen für italienische Banken, bei denen zweifelhafte Kredite aus deren Büchern genommen wurden, könnten jedoch nicht bis heute fortgesetzt werden, wenn diese nicht als Repo-Sicherheiten hinterlegt, in das TARGET2-System und in das weitere gewerbliche Repo-Netzwerk weitergereicht würden.
Das Ergebnis ist, dass die Repos, die von den Geschäftsbanken als Gegenparteien nicht verlängert werden, diejenigen sind, deren Sicherheiten schlecht oder zweifelhaft sind. Wir wissen nicht, um welche Beträge es dabei geht. Angesichts des Anreizes für die nationalen Aufsichtsbehörden, sie als kreditwürdig einzustufen, damit sie als Repo-Sicherheiten dienen konnten, dürften die Beträge jedoch beträchtlich sein. Nachdem die nationalen Zentralbanken diese zweifelhaften Sicherheiten akzeptiert haben, werden sie sie aus Furcht vor der Auslösung einer Bankenkrise in ihren eigenen Rechtsräumen nicht zurückweisen können. Zudem dürften sie gezwungen sein, zusätzliche Repo-Sicherheiten zu akzeptieren, die von Geschäftsbanken als Gegenparteien abgelehnt werden.
Kurz gesagt: Im aufgeblähten Repo-Markt liegen die Voraussetzungen für die nächste Bankenkrise in der Eurozone. Die Beträge sind weitaus größer als das Kapital des Zentralbanksystems. Und mit steigenden Zinsen wird die Flut für sie rasch zurückgehen.
Inflations- und Zinsausblick
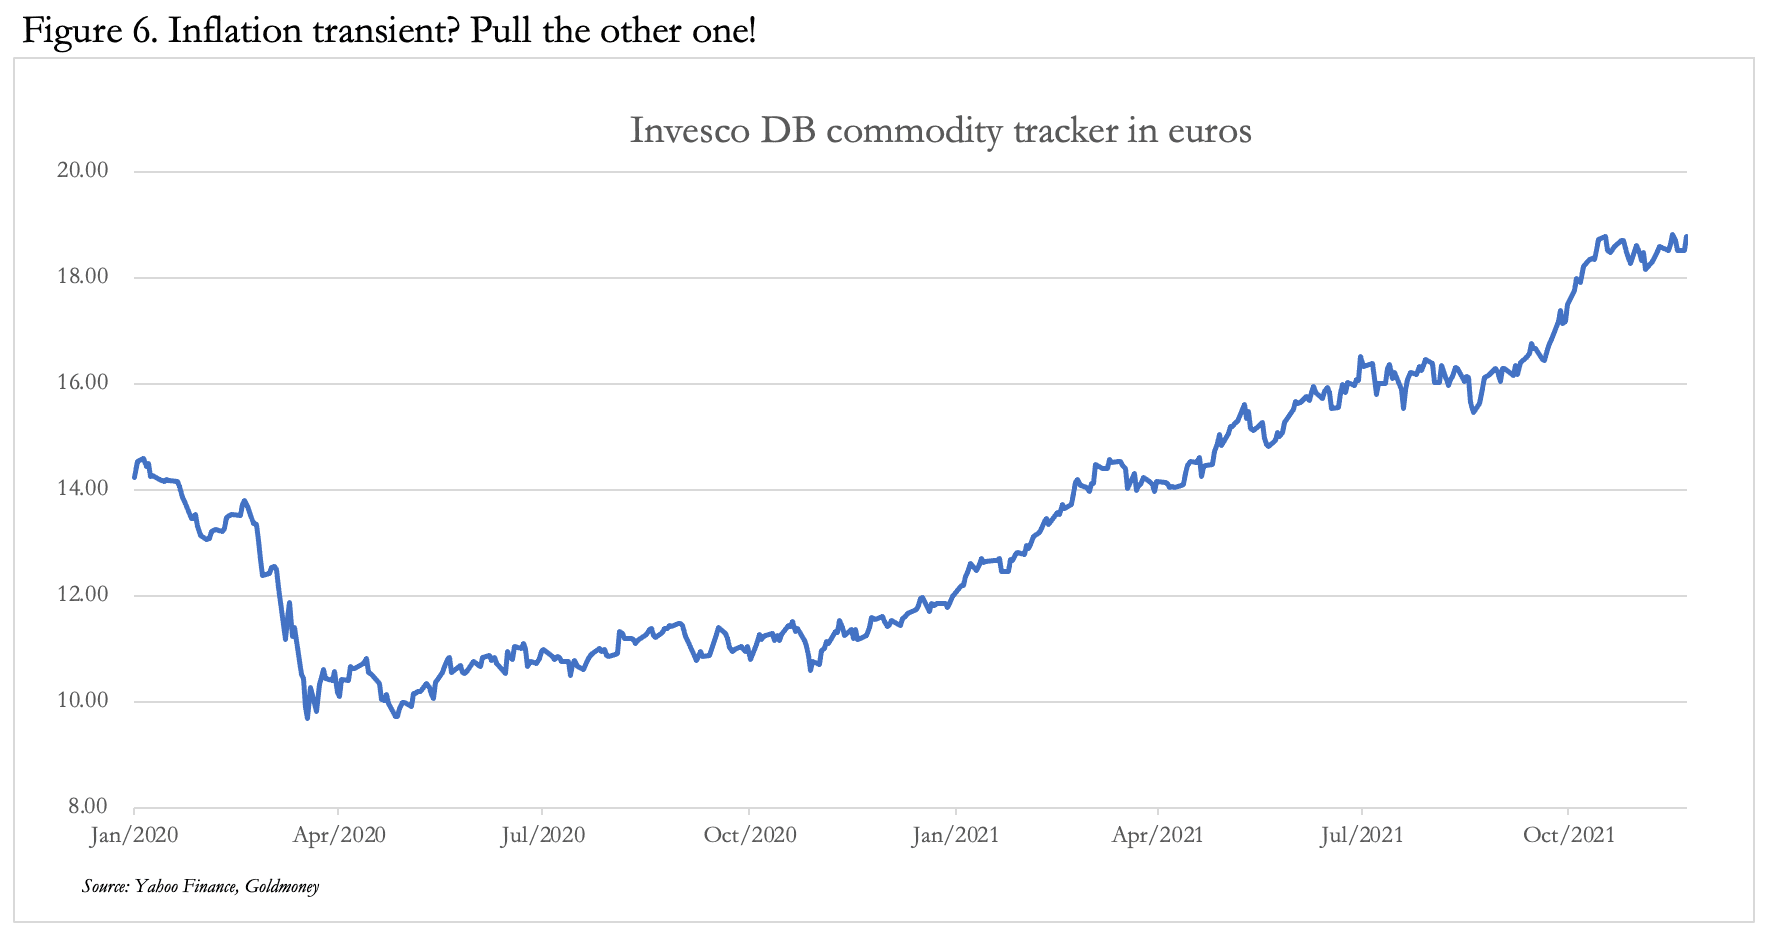
Beginnen wir mit den Einsatzpreisen: Der Rohstoff-Tracker in Abbildung 6 zeigt den Anstieg der Rohstoff- und Energiepreise in Euro, seit die US-Notenbank Anfang 2020 „alles auf eine Karte“ gesetzt hat. Zu diesen Einsatzfaktoren kommen stark steigende Frachtkosten, logistische Störungen und Arbeitskräftemangel hinzu – im Grunde alle Probleme, die auch in anderen Ländern zu beobachten sind. Darüber hinaus zeigt dieser Artikel, dass die EZB nicht nur entschlossen ist, die Zinsen nicht anzuheben, sondern es sich schlicht auch nicht leisten kann. Da sie am Rande einer kombinierten Finanzierungskrise der Staaten steht und ein möglicher Zusammenbruch des Repo-Marktes das Bankensystem mitreißen könnte, ist die EZB vor Angst wie gelähmt.
Unter diesen Umständen ist mit einer weiteren Schwäche des Euro-Wechselkurses zu rechnen. Und der Rohstoff-Tracker in Abbildung 6 zeigt, dass die Rohstoffpreise, sobald sie aus ihrer derzeitigen Konsolidierungsphase nach oben ausbrechen, wahrscheinlich zumindest in Euro alarmierend stark steigen werden. Das Dilemma der EZB, sich zwischen inflationärer Finanzierung und der Rettung der Währung entscheiden zu müssen, wird sich bald erheblich verschärfen. Und einen wahrscheinlichen Beleg für die wachsende Furcht angesichts der Lage in Frankfurt liefert der Rücktritt des Bundesbankpräsidenten, der den Bundespräsidenten aus persönlichen Gründen um vorzeitige Entlassung gebeten hat. Alles verlief sehr höflich, doch ein hochrangiger Verfechter solider Geldpolitik wie Jens Weidmann will kaum einfach nur mehr Zeit mit seiner Familie verbringen. Dass er der Inflationspolitik der EZB nicht mehr als Bremse dienen kann, liegt auf der Hand, und er dürfte sich der kommenden Krise stärker bewusst sein als jeder Außenstehende.
Hoffen wir, dass Weidmann zur Verfügung stehen wird, um die Scherben aufzusammeln und eine goldgedeckte Mark wieder einzuführen.
[i] Alle Anleiherenditen per 24. November.
[ii] Siehe The Tragedy of the Euro, Philipp Bagus, Seite 35. Veröffentlicht vom Ludwig von Mises Institute, 2010. Elf Jahre später erweisen sich die Analysen und Prognosen von Bagus als zutreffend.
[iii] ICMA European Repo Market Survey Nr. 38.
[iv] Die konsolidierte Bilanz des Eurosystems weist zum Jahresende 2020 „Für geldpolitische Zwecke gehaltene Wertpapiere“ in Höhe von 3,694 Billionen € und „Verbindlichkeiten gegenüber Kreditinstituten im Euro-Währungsgebiet im Zusammenhang mit geldpolitischen Operationen..“ in Höhe von 3,489 Billionen € aus. Repo- und Reverse-Repo-Geschäfte sind in diesen Zahlen enthalten und stellen auf der Passivseite einen Anstieg von 93 % gegenüber 2019 dar. Dies belegt die zunehmende Liquiditätsunterstützung für Geschäftsbanken, die zu einem großen Teil über Repo-Märkte erfolgt, und damit, dass die ausstehenden Repos erheblich höher sind als zum Zeitpunkt der oben genannten ICMA-Umfrage.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus in diesem Artikel enthaltenen Informationen oder Meinungen entstehen; jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigene Gefahr.