
Eine Woche der Konsolidierung bei Gold und Silber endet mit einer starken Entwicklung bei Silber. Den Silberpreis treiben Faktoren an, die auch für Gold gelten, sowie die allmähliche Wiederbelebung der indischen Nachfrage.
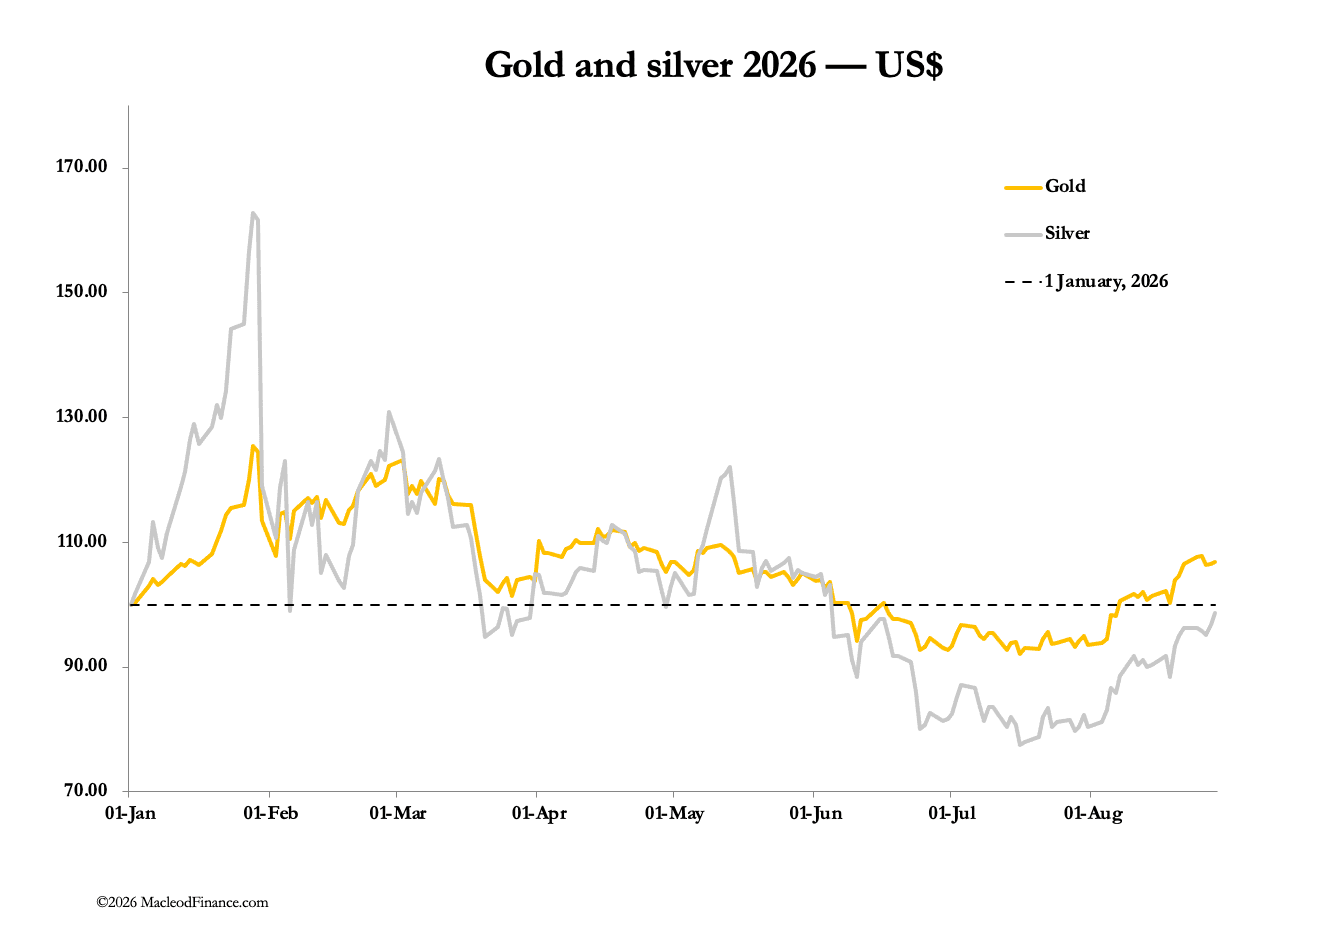
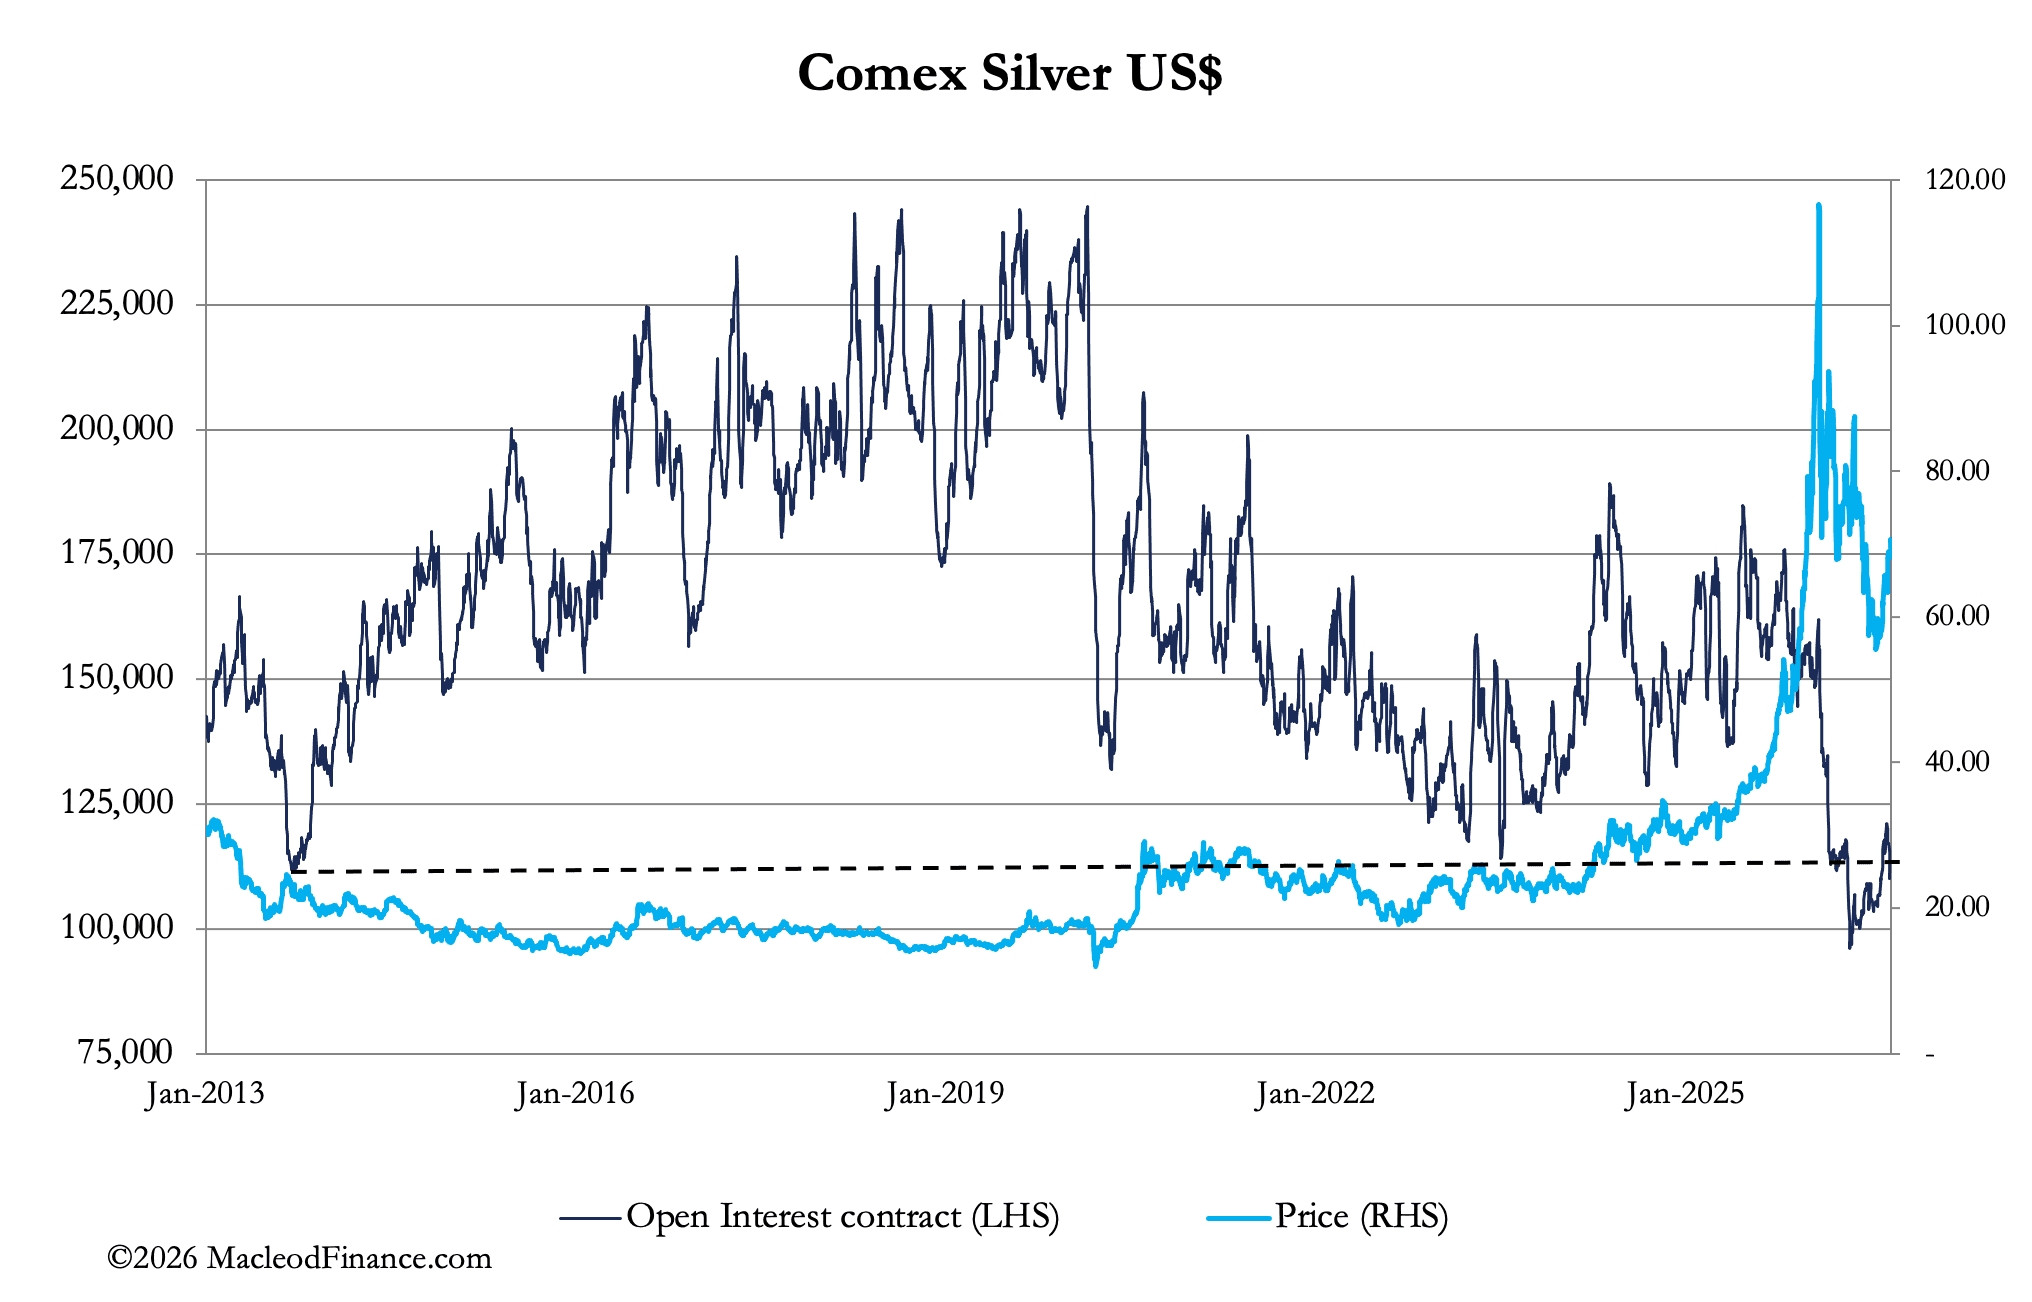
Die Silberumsätze an der Comex waren in den letzten sieben Handelssitzungen hoch, und das Open Interest ist von sehr niedrigen Niveaus aus gestiegen, befindet sich nach diesem Maßstab aber immer noch tief im überverkauften Bereich:
Indiens Silberimporte wurden durch Maßnahmen der indischen Regierung eingeschränkt, die damit irrigerweise versuchte, ihre Handelsbilanz zu verbessern. Dadurch wurde nicht nur die Anlagenachfrage unterdrückt, sondern auch die industrielle Nachfrage der staatlich geförderten Solarmodulindustrie. Dieser Fehler wird langsam behoben, da neue Importlizenzen für rund 400 Tonnen inzwischen genehmigt wurden.
Die indische Nachfrage ist zwar nicht der einzige Faktor, der Silber antreibt, doch Anleger, die sehr pessimistisch gestimmt waren, stehen nun als potenzielle Käufer über dem Markt. Das macht Market Maker und Händler der Edelmetallbanken auf der Short-Seite nervös. Wir sehen daher die Merkmale eines neuen Bear Squeeze, verstärkt dadurch, dass die Kategorie „Managed Money“ praktisch aus dem Markt ist, was ihre niedrigste Long-Position seit 20 Jahren zeigt:
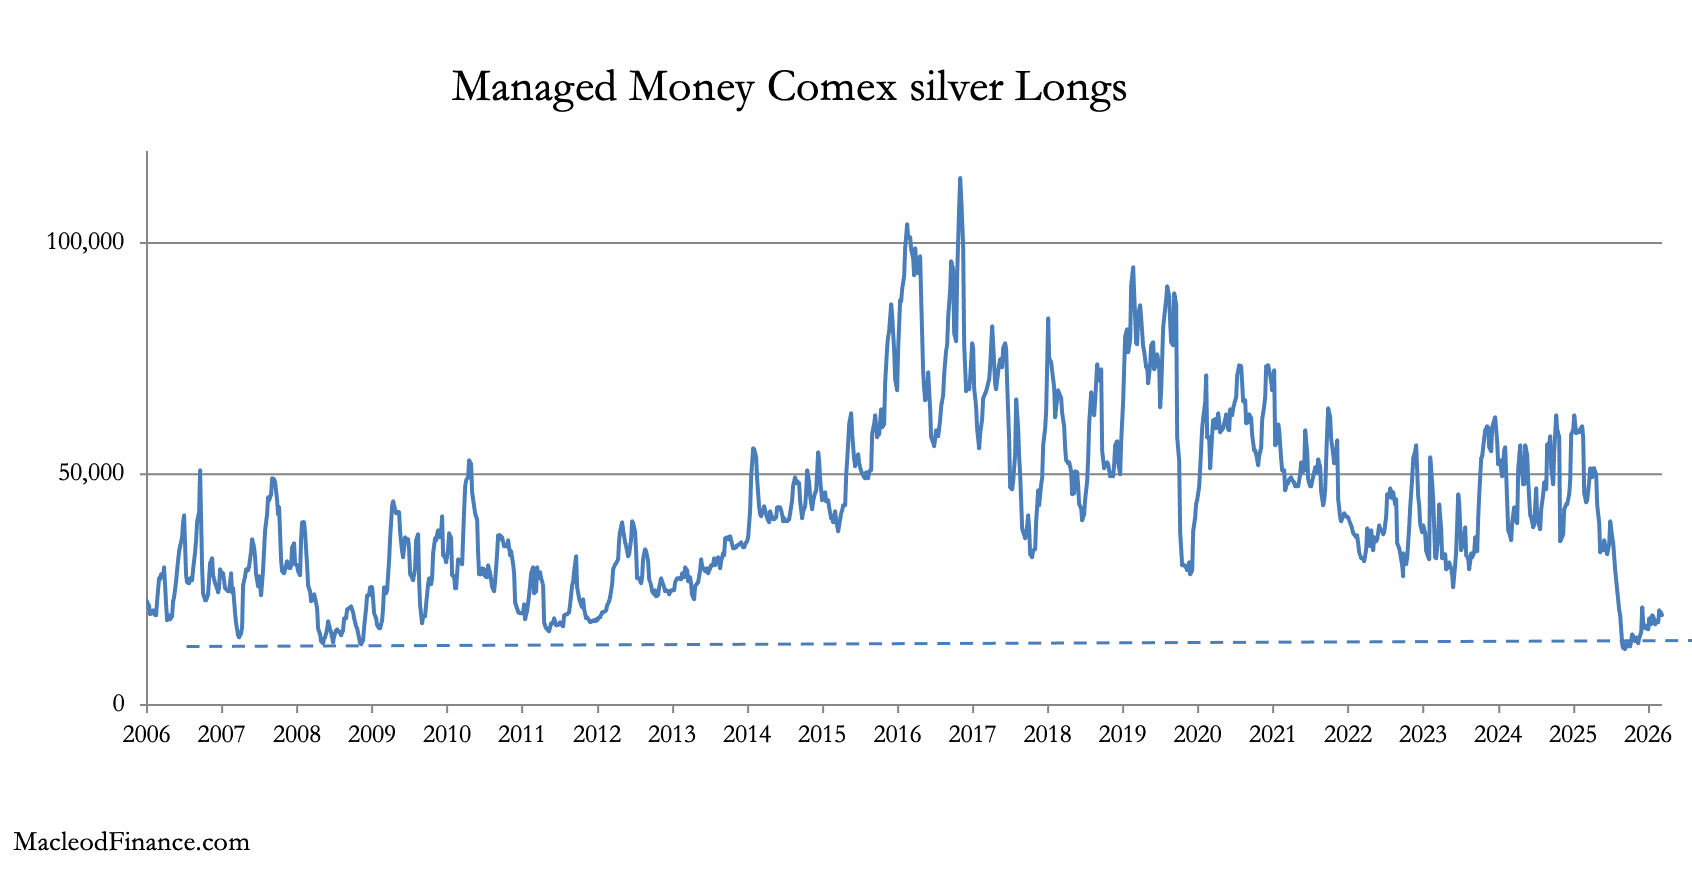
Oft heißt es, der Silbertrend laufe dem von Gold voraus, da sich spekulative Aktivität wegen der geringen Liquidität dort zuerst niederschlage. Wenn das so ist, dann ist ein im obigen Diagramm erkennbarer Anstieg der spekulativen Long-Positionen bei Silber ein gutes Zeichen für Gold. Wir haben jedoch bereits eine grundlegende Veränderung im Verhalten von Gold beobachtet und unsere Leser darauf aufmerksam gemacht, die sich in der sogenannten Rückkehr des Debasement-Trades widerspiegelt.
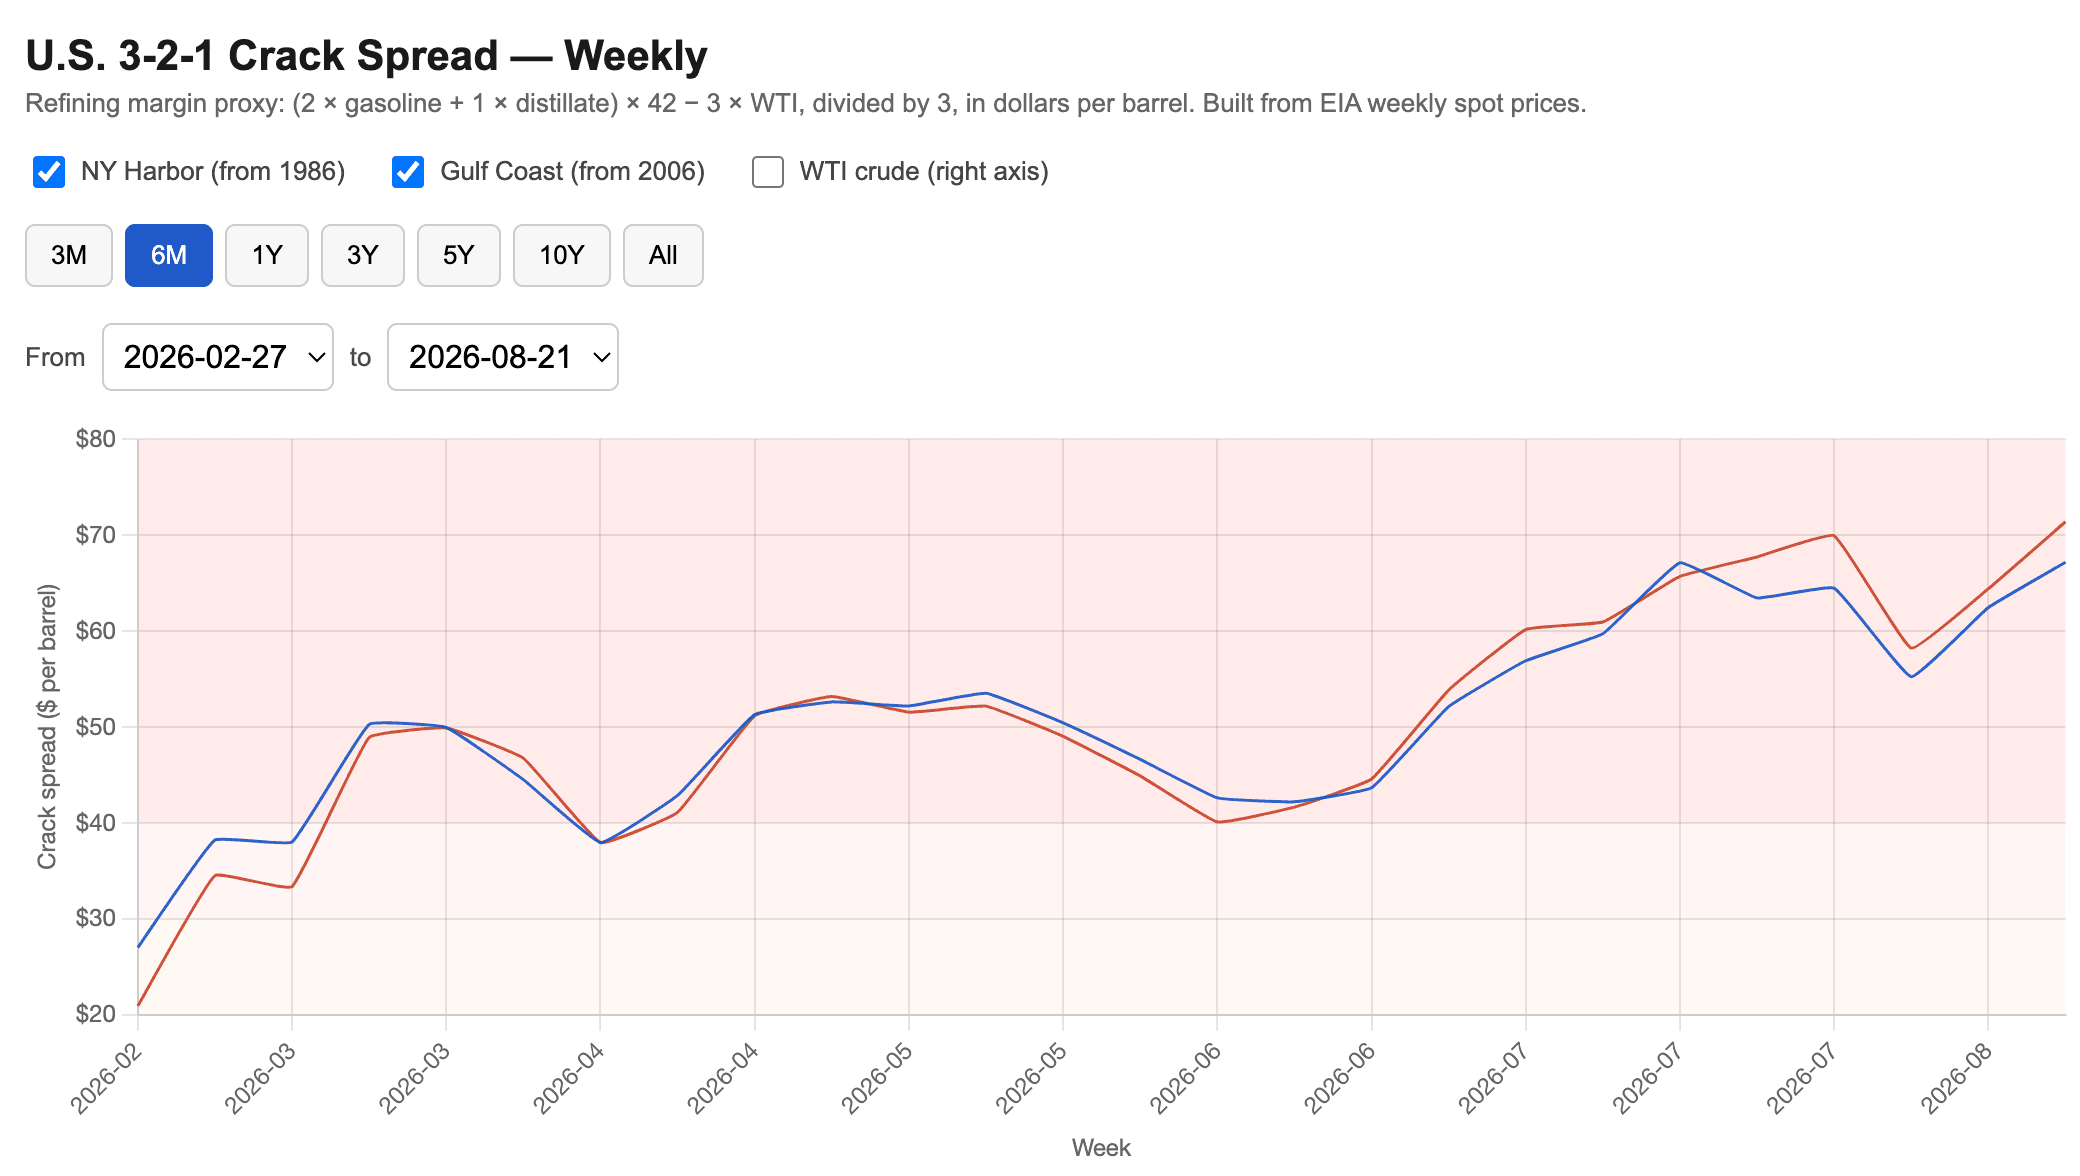
Zur Entwertung des Dollars, die sich in einem steigenden Dollar-Goldpreis niederschlägt, kommt die Rohstoffknappheit hinzu: heute besonders bei Diesel, der alle Verbraucherpreise beeinflusst, und morgen bei landwirtschaftlichen Erzeugnissen, bedingt durch das Zusammentreffen störender Faktoren. Die Crack-Spread-Aufschläge auf den Ölpreis steigen wieder (mit Dank an Data4thepeople):
Neben den steigenden Kraftstoffkosten wirken das Wetter, der stärkste El Niño, der Mangel an Düngemitteln und die Schließung der ukrainischen Schwarzmeerhäfen zusammen, um die Lebensmittelpreise im Laufe dieses Herbstes in die Höhe zu treiben.
Die Großhandelspreise für Weizen sind in diesem Jahr bereits um 46 % gestiegen, die für Reis um 55 %. Wegen der Dürre greifen Landwirte in Europa und im Vereinigten Königreich auf ihre Winterfuttervorräte für das Vieh zurück, was eine spätere Krise garantiert. Es ist nur eine Frage kurzer Zeit, bis die Märkte die Folgen für die Kaufkraft der G7-Währungen einpreisen. Und ein kurzer Blick auf deren zehnjährige Anleiherenditen zeigt, dass sie weiterhin steigen, obwohl das US-Finanzministerium versucht, seine Anleiherenditen zu drücken.
Später heute hält Fed-Chef Kevin Warsh seine Rede in Jackson Hole, die die Märkte bewegen kann, aber nicht muss. Wird er sich offen zum Inflationsausblick äußern? Bisher hat er sich zu einer zukünftigen Richtungsvorgabe nicht drängen lassen, doch wie das Klischee sagt, ist dies der sprichwörtliche Elefant im Raum.
Im ganz großen Rahmen steht fest: Die Anleiherenditen steigen und destabilisieren Kreditblasen, und der in Gramm Gold bemessene Wert des Dollars sinkt in zunehmendem Tempo. Keine noch so große Spekulation wird diese Tatsachen ändern.