
Zwischen Rohstoffmärkten und anderen Märkten besteht ein grundlegender Unterschied. Entscheidend ist: Rohstoffpreise müssen sich an einer zugrunde liegenden physischen Realität orientieren. Dagegen gibt es kein Gesetz, das vorschreibt, dass Aktienkurse die operativen Ergebnisse und die finanziellen Aussichten der zugrunde liegenden Unternehmen widerspiegeln müssen, dass Währungen den „fairen Wert“ (was auch immer das sein mag) abbilden müssen oder dass Immobilienpreise im Einklang mit Mieten, Löhnen oder anderen Treibern stehen müssen. Zwar tendieren Vermögenspreise über sehr lange Zeithorizonte dazu, sich um bestimmte Schlüsselparameter herum zurückzubilden. Die meisten Vermögenspreise können und werden jedoch jahrelang, in manchen Fällen jahrzehntelang, von diesen Parametern abweichen. In der Welt der Rohstoffe hingegen funktioniert schnell nichts mehr, wenn sich die Preise von den zugrunde liegenden Fundamentaldaten lösen.
Was meinen wir damit? Zunächst ist es wichtig zu verstehen, dass es nicht einfach „den Preis“ eines Rohstoffs gibt. Die wichtigsten Rohstoffe der Welt werden in der Regel an einer oder mehreren Terminbörsen gehandelt. So gibt es beispielsweise den Brent-Rohölkontrakt an der ICE und den Kontrakt für West Texas Intermediate (WTI) an der NYMEX. Beide Börsen bieten auch einen Kontrakt für die jeweils andere Sorte an, wobei diese tendenziell weniger liquide sind. Hinzu kommen Kontrakte für Dutzende weiterer Sorten wie Dubai oder Western Canadian Select. Und viele Sorten, die nicht an Terminbörsen gehandelt werden, werden als Swaps gehandelt.
Terminkontrakte sind idealerweise über das Recht auf Lieferung mit dem zugrunde liegenden Rohstoff verbunden[1]. Jede Börse hat für verschiedene Kontrakte unterschiedliche Regeln. Manchmal kann der Käufer die physische Lieferung verlangen, oder der Verkäufer kann den Käufer zur Abnahme des physischen Rohstoffs zwingen, oder beide müssen der physischen Erfüllung zustimmen. Die meisten Marktteilnehmer gelangen nie zur physischen Lieferung und lösen ihre Position vor Verfall auf.
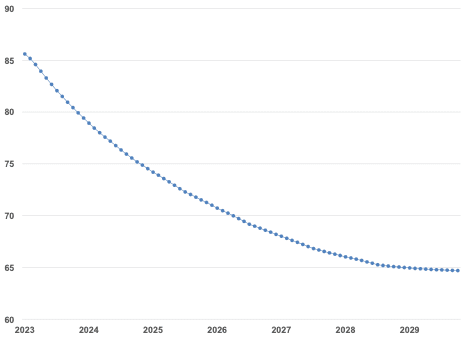
Für die wichtigsten Rohstoffe der Welt gibt es daher eine Vielzahl gehandelter Sorten und – wichtig – Laufzeiten. So gibt es zum jetzigen Zeitpunkt beispielsweise einen Preis für den ICE-Brent-Kontrakt mit der nächstgelegenen Lieferung. Dieser wird als Prompt bezeichnet. Dann gibt es einen Preis für den nächsten Kontrakt, dessen Lieferung einen Monat später erfolgt, und so weiter. Für einen bestimmten Rohstoff gibt es also eine ganze Reihe beobachtbarer Preise über die Zeit. Diese Preisreihe wird als Terminkurve bezeichnet (siehe Abbildung 1). Wie bei jedem Produkt gibt es zudem einen Preis für die physische Ware zum jetzigen Zeitpunkt am selben Lieferort wie beim Terminkontrakt. Er wird als Spotpreis bezeichnet.
Abbildung 1: Die Gesamtheit der beobachtbaren Preise von Terminkontrakten bildet die Terminkurve
Brent-Rohöl, USD/Barrel
Quelle: GoldMoney Analysen
Da es für denselben Rohstoff (Terminkurve), ähnliche Rohstoffe (Sorten) und Standorte (z. B. schweres saures Rohöl an der US-Golfküste im Vergleich zu schwerem saurem Rohöl am Arabischen Golf) mehrere Preise gibt, existieren nicht nur viele beobachtbare Preise, sondern auch beobachtbare Spreads zwischen diesen Preisen. Wie wir in diesem Bericht zeigen werden, sind manche dieser Preise und Spreads enger mit den zugrunde liegenden Fundamentaldaten verknüpft als andere.
Flat Price im Vergleich zu Spreads
Wenn Rohstoffhändler vom Flat Price sprechen, meinen sie den Preis des Rohstoffs selbst, nicht einen Spread. Gewöhnlich ist damit der Prompt-Kontrakt gemeint. Man könnte erwarten, dass der Flat Price eines Rohstoffs unmittelbar an die Produktionskosten gekoppelt ist. Fällt der Preis eines Rohstoffs unter die Produktionskosten eines Produzenten, könnte man durchaus erwarten, dass die Produzenten die Förderung einstellen und der Markt knapper wird. Dieser Mechanismus wirkt jedoch nicht so unmittelbar, wie die meisten annehmen. Erstens gibt es, ähnlich wie es nicht nur einen Preis für einen Rohstoff gibt, auch nicht „die“ Produktionskosten eines Rohstoffs. Es gibt verschiedene Ebenen. Beispielsweise bestehen die Betriebskosten eines Ölprojekts lediglich aus den Kosten für Arbeit, Material und die Miete von Ausrüstung. Die Vollkosten pro Barrel eines neuen Offshore-Ölprojekts umfassen die Kosten für Exploration, den Bau der Ölplattform, Förderabgaben, Zinsen, Wartung und Betrieb sowie die künftigen Kosten der ökologischen Wiederherstellung.
Die Vollkosten sind der wichtigste Faktor im Entscheidungsprozess eines Rohstoffproduzenten, ob ein Projekt umgesetzt wird oder nicht. Ein Ölunternehmen muss überzeugt sein, dass die Preise über die Laufzeit des Projekts hoch genug sein werden, um die Vollkosten zu decken und einen Gewinn zu erzielen.
Sobald das Projekt jedoch abgeschlossen ist, spielen die Vollkosten für die Entscheidung des Unternehmens, ob produziert wird, keine Rolle mehr. Das gesamte Geld für Exploration, den Bau der Plattform usw. ist bereits ausgegeben. Zinsen müssen unabhängig davon gezahlt werden, ob das Projekt Öl fördert oder nicht. Es handelt sich durchweg um versunkene Kosten. Daher hängt die Entscheidung, die Produktion bei sinkenden Preisen stillzulegen, überwiegend von den Betriebskosten ab.
Die Betriebskosten unterscheiden sich von Projekt zu Projekt erheblich. Bei großen Ölprojekten machen sie tendenziell nur einen Bruchteil der gesamten Vollkosten aus. Der Bau einer Ölplattform kostet Milliarden von Dollar, doch ist sie einmal errichtet, genügen eine Handvoll Arbeiter und Ingenieure, um sie über Jahrzehnte zu betreiben. Dagegen liegen die Betriebskosten der Schieferölförderung, die sehr arbeits- und energieintensiv ist, nahe bei 100 % der Gesamtkosten.
Entscheidend ist: Fällt der Ölpreis unter die Betriebskosten, verliert das Unternehmen mit jedem geförderten Barrel Geld, und eine Fortführung der Produktion ist unwirtschaftlich. In manchen Fällen entscheidet sich ein Unternehmen dennoch, weiter mit Verlust zu produzieren. Beispielsweise, wenn die Arbeitsgesetze eines Landes Entlassungen erschweren oder wenn das Unternehmen befürchtet, nach einer Preiserholung kein Personal mehr einstellen zu können. Das Unternehmen kann außerdem einen Teil seiner Produktion bereits auf Termin verkauft haben, sodass die aktuellen Preise für einige Zeit unerheblich sind. Pachtverträge können es zudem erschweren, die Produktion stillzulegen und später wieder aufzunehmen. Daher können die Preise unter die Betriebskosten fallen, und die Produzenten legen die Produktion dennoch für geraume Zeit nicht still. Die Betriebskosten wirken somit als Untergrenze nach unten, doch der Mechanismus greift keineswegs sofort, und die Preise können über einen längeren Zeitraum unter den Betriebskosten liegen. Auch die Vollkosten wirken als Anker für die Preise, da länger laufende Terminpreise hoch genug sein müssen, um Anreize für künftige Produktion zu setzen, die den künftigen Bedarf deckt. Dieser Mechanismus wirkt jedoch noch langsamer, und langfristige Terminpreise können jahrelang unter den Grenzkosten des künftigen Angebots liegen.
Rohstoffpreise können auch deutlich über ihre Produktionskosten steigen. Der Marktmechanismus zur Wiederherstellung des Gleichgewichts besteht darin, dass sehr hohe Produktionsmargen Anreize für neue Produktion setzen, und sobald diese auf den Markt gelangt, sinken die Preise wieder. Da die Vorlaufzeit der meisten Rohstoffprojekte jedoch Jahre, mitunter sogar mehr als ein Jahrzehnt beträgt, verhindert dieser Mechanismus nicht, dass die Kassapreise deutlich über die Produktionskosten des künftigen Angebots steigen. Kurzfristig reagiert die Nachfrage wesentlich stärker auf Preise als das Angebot. Wenn die Preise weiter steigen, beginnen die Abnehmer des Rohstoffs, ihn zu substituieren. Ist dies nicht möglich, legen sie ihren Fertigungsprozess unter Umständen ganz still, weil er unrentabel wird. Mit den Produktionskosten des Rohstoffproduzenten hat das wenig zu tun. Es gibt daher keinen Grund, warum Rohstoffpreise nicht über längere Zeit oberhalb der Vollkosten notieren können.
Wenn wir also sagen, dass die Dinge in der Rohstoffwelt schnell nicht mehr funktionieren, wenn sich die Preise von den zugrunde liegenden Fundamentaldaten abkoppeln, gilt dies beim Flat Price nur in extremen Bereichen. Ansonsten kann der Flat Price, sowohl für die nahe als auch für die spätere Lieferung, bei den meisten Rohstoffen für geraume Zeit von den zugrunde liegenden Fundamentaldaten (Kosten) abgekoppelt sein.
Bei Spreads gilt dies jedoch nicht. Weicht beispielsweise der Preis eines Rohstoffs an einem Ort vom Preis an einem anderen Ort, bereinigt um die Transportkosten, ab, ist dies in der Regel nur von kurzer Dauer. Solange es keinen zwingenden Grund gibt, warum ein Rohstoff nicht von einem Ort zum anderen verschifft werden kann (z. B. aufgrund von Sanktionen), werden Händler sofort jede Arbitragemöglichkeit nutzen. Standortspreads sind jedoch nicht die einzigen Spreads an den Rohstoffmärkten, die an die zugrunde liegenden Fundamentaldaten gebunden sind. Nach unserer Einschätzung gilt dasselbe für Zeitspreads.
Was sind Zeitspreads? Zeitspreads sind die Differenz zwischen zwei Kontrakten desselben Rohstoffs mit unterschiedlichen Lieferterminen. Wie oben erläutert, wird die Gesamtheit aller Preise eines bestimmten Rohstoffkontrakts als Terminkurve bezeichnet. Die Terminkurve kann flach, steigend oder fallend sein oder eine Mischform aufweisen. Eine fallende Terminkurve, bei der die kurzfristigen Futures über den länger laufenden Futures notieren, wird als Backwardation bezeichnet. Umgekehrt wird eine steigende Kurve, bei der das hintere Ende über dem vorderen liegt, als Contango bezeichnet (siehe Exhibit 2).
Exhibit 2: Form von Terminkurven

Quelle: Goldmoney Analysen
Wann also befindet sich eine Terminkurve in Contango und wann in Backwardation? Man könnte leicht annehmen, dass jeder Preis auf der Terminkurve schlicht die aktuelle Markterwartung dafür widerspiegelt, wie hoch der Preis zum Zeitpunkt der Lieferung sein wird. Das ist jedoch falsch. Wäre dies der Fall, könnte man Arbitrage betreiben. Wenn beispielsweise Öl bei 70 $/Barrel gehandelt wird und der Terminkontrakt mit einjähriger Laufzeit bei 100 $/Barrel notiert, nur weil der Markt erwartet, dass der Preis in einem Jahr 100 $ betragen wird, könnte ein Händler das Öl jetzt kaufen, es 12 Monate lang lagern (unter der Annahme, dass die Lagerung und Versicherung des Rohöls etwa 0,50 $/Barrel pro Monat kostet) und gleichzeitig den 12-Monats-Termin zu 100 $/Barrel verkaufen. Dies würde einen Gewinn von 24 $/Barrel ergeben. Solange dieser quasi risikofreie Gewinn besteht, würden Händler am Spotmarkt kaufen und den Terminkontrakt verkaufen (und zudem um Lagerkapazitäten bieten). Dies würde den kurzfristigen Preis anheben und den 12-Monats-Kontrakt nach unten drücken, bis die Arbitragemöglichkeit nicht mehr besteht. Daher kann die Form der Kurve nicht einfach die Markterwartung für den künftigen Preis zum Lieferzeitpunkt sein.
Wenn die Steigung einer Kurve also nicht die Markterwartung für künftige Preise widerspiegelt, was bestimmt dann ihre Form? Die Antwort liegt im Nutzen, den eine sofort verfügbare Ware für die Verbraucher hat. Sind die Lagerbestände niedrig, haben die Verbraucher einer Ware einen Anreiz, für die sofortige Lieferung einen Aufschlag zu zahlen. Nehmen wir das Beispiel einer Fluggesellschaft. Sind die Kerosinbestände sehr niedrig, muss die Fluggesellschaft die Versorgung jetzt sichern, andernfalls riskiert sie, dass ihr das Kerosin ausgeht und der Flugbetrieb eingestellt werden muss. Es ist weitaus teurer, den Geschäftsbetrieb einzustellen, als den Aufschlag für Kerosin zu zahlen. Bei niedrigen Lagerbeständen befindet sich die Kurve daher in Backwardation. Sind die Lagerbestände hingegen sehr hoch, besteht für die Fluggesellschaft kein Risiko, bei Bedarf kein Kerosin kaufen zu können. Da die Lagerung von Kerosin Geld kostet, würde sie lieber sicherstellen, dass sie Kerosin zur Lieferung in sechs Monaten erhält, als es heute geliefert zu bekommen und sechs Monate lang lagern zu müssen. Weil aber jemand das Kerosin lagern muss, muss diese Person dafür entschädigt werden. Daher muss die Kurve in Contango liegen, damit derjenige, der das Kerosin lagert, es jetzt günstiger kaufen und in der Zukunft teurer verkaufen kann und so die Lagerkosten deckt.
Aus dem Gesagten wird deutlich, dass die Form der Terminkurve eng mit der Höhe der Lagerbestände zusammenhängen muss. Und hier kommt die physische Realität der Zeitspreads ins Spiel. Steigende Lagerbestände müssen zu schwächeren Zeitspreads führen, da die Inhaber teurerer Lagerkapazitäten entschädigt werden müssen. Für Lagerkapazitäten gibt es eine Rangfolge, in der die günstigste und am leichtesten zugängliche zuerst gefüllt wird und die teuerste zuletzt. Das bedeutet, dass in einem Umfeld steigender Lagerbestände die Kosten für die marginale Lagereinheit steigen.[2] Wenn die Lagerbestände dagegen niedrig sind und sinken, steigt der Nutzen eines heute statt morgen gelieferten Barrels. Irgendwann müssen einige Verbraucher auf einen Teil der Barrels verzichten, da es schlicht nicht für alle reicht. Auch hier gibt es eine Rangfolge, in der die Verbraucher mit dem geringsten Nutzen als Erste weniger verbrauchen. Daher nimmt die Backwardation einer Terminkurve zu, wenn die Lagerbestände sinken.
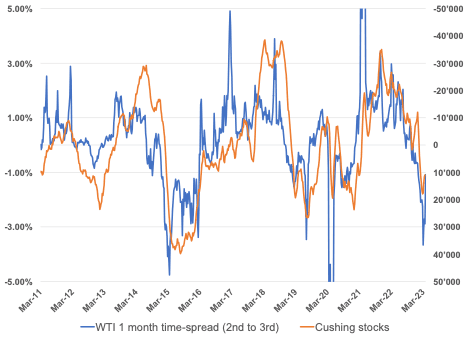
Insgesamt stellen wir fest, dass in den meisten Rohstoffmärkten eine äußerst starke Korrelation zwischen der Höhe der Lagerbestände und den Zeitspreads besteht (siehe Exhibit 3). Wir stellen außerdem fest, dass dieser Effekt umso ausgeprägter ist, je stärker eine Ware unter Entropie leidet, was auf die Lagerkosten im Verhältnis zum Wert zurückzuführen ist. So ist es beispielsweise extrem teuer, Erdgas im Vergleich zu Bauxit zu lagern. Die Lagerung von Erdgas ist so teuer, dass sich die Bestände in der Einspeisesaison eines Jahres typischerweise bis nahe an die maximale Kapazität aufbauen und in der Entnahmesaison bis nahe an den Tankboden abgebaut werden. Aus diesem Grund hat die Erdgas-Terminkurve eine ganz besondere Form mit abwechselndem Contango und Backwardation in jedem Kalenderjahr. Die Öl-Terminkurve hingegen hat keine saisonale Form; sie spiegelt einfach die aktuelle Höhe der Lagerbestände und in gewissem Maße die Markterwartungen für die Lagerbestände in der nahen Zukunft wider.
Exhibit 3: Es besteht eine sehr starke Korrelation zwischen Veränderungen der Lagerbestände und den Zeitspreads bei Rohöl
(LHS) Veränderung gegenüber dem Vorjahr, WTI-Rohöl, Zeitspread zwischen 2. und 3. Monat, (RHS) %, Veränderung gegenüber dem Vorjahr, Lagerbestände in Cushing, kb
Quelle: EIA, Goldmoney Analysen
Was sagt die aktuelle Form der Öl-Terminkurve über den Zustand der Wirtschaft aus?
In den vergangenen drei Jahren haben die Zeitspreads bei Rohöl eine Achterbahnfahrt erlebt. Zunächst – wie oben erörtert – brachen sie infolge der durch die Lockdowns bedingten Nachfragevernichtung vollständig ein. Anschließend erholten sie sich, da die Lagerbestände aufgrund der beispiellosen Förderkürzungen von OPEC+ allmählich sanken. Ende 2021 lag die Nachfrage nahe am Niveau vor COVID. Danach begann der Krieg in der Ukraine, und mit ihm kam die Befürchtung, dass das Öl weltweit knapp werden könnte, da die russische Ölproduktion zunehmend als Risiko erschien – sei es durch Sanktionen oder möglicherweise durch Russlands Versuch, den Ölmarkt zu destabilisieren. Die weltweiten Lagerbestände fielen auf gefährlich niedrige Niveaus, vor allem aber preiste der Markt eine hohe Wahrscheinlichkeit künftiger Angebotsausfälle ein, was noch niedrigere künftige Lagerbestände bedeutete. Die Zeitspreads bei Rohöl stiegen von Rekordtiefs im Jahr 2020 auf Rekordhochs Anfang 2022. Da sich diese Befürchtungen hinsichtlich russischer Angebotsausfälle und damit weiterer Lagerabbauten jedoch nicht bewahrheiteten, gingen die Zeitspreads zurück, und es begann eine Phase „normalerer“ Backwardation, im Einklang mit den niedrigen, aber beherrschbaren weltweiten Erdölvorräten.
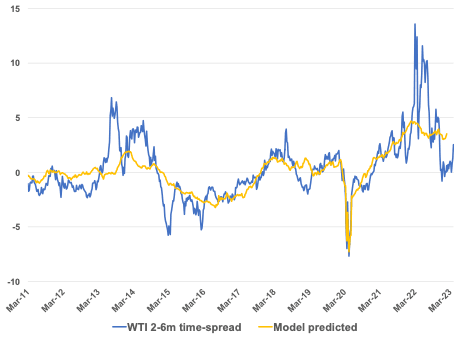
In den vergangenen Monaten ist es jedoch zu einem Einbruch der Zeitspreads gekommen. Dieser fiel zwar mit einem Anstieg der Lagerbestände in den USA zusammen, doch unseren Modellen zufolge sind die Zeitspreads inzwischen deutlich schwächer, als es die zugrunde liegenden Bestände nahelegen. Die überraschende Ankündigung von OPEC+ vom 2. April 2023, die Produktion um mehr als 1,5 Mio. b/d zu kürzen, hat zu einer gewissen Erholung der Zeitspreads geführt, doch selbst jetzt sind die Zeitspreads schwächer, als es die aktuellen Lagerbestände nahelegen.
Das bedeutet, dass der Ölmarkt vor der Kürzung einen erheblichen Anstieg der Rohöllagerbestände in den kommenden Monaten eingepreist hatte. Genauer gesagt implizierten die Brent-Zeitspreads einen Aufbau von 100 Mio. Barrel bzw. 1,75 Mio. b/d in den nächsten 8 Wochen. Die WTI-Zeitspreads befanden sich bereits im Contango und implizierten einen Aufbau von 200 Mio. Barrel bzw. 3 Mio. b/d (siehe Abbildung 4). Dies würde ein großes Überangebot an Rohöl erfordern. Wichtig ist, dass dies allein auf den US-Beständen beruht. Da es unwahrscheinlich ist, dass die US-Bestände so stark steigen, während die Bestände im Rest der Welt unverändert bleiben, müsste der weltweite Rohölüberhang sogar noch größer sein.
Abbildung 4: WTI-Zeitspreads implizieren einen starken Aufbau der gesamten US-Erdölbestände in der Zukunft
$/Barrel
Quelle: Goldmoney Analysen
Da nicht erwartet wird, dass sich die Angebotslage künftig dramatisch ändert, sehen wir nur einen Weg, wie ein derart großer Rohölüberhang entstehen könnte: durch einen starken Nachfragerückgang infolge einer schweren Rezession. Wie tief wäre diese Rezession? Zur Einordnung: Die Rohölnachfrage wächst ungefähr mit der Rate des globalen BIP abzüglich 2 %. Die 2 % sind auf Effizienzgewinne zurückzuführen.[3]
Ein gesundes reales globales BIP-Wachstum liegt bei etwa 3–4 % (real bedeutet nominales Wachstum abzüglich Inflation). Das entspricht typischerweise einem Wachstum der Ölnachfrage von etwa 1–2 Mio. b/d. Laut dem Internationalen Währungsfonds (IWF) wuchs das reale globale BIP im vergangenen Jahr um 3,4 %, nachdem es 2020 und 2021 eine Achterbahnfahrt durchlaufen hatte. Im Jahr 2022 waren die Ölmärkte in etwa ausgeglichen, das heißt, die kommerziellen Lagerbestände bewegten sich mehr oder weniger mit dem saisonalen Durchschnitt, wenn auch auf sehr niedrigem Niveau. Ein Grund dafür war jedoch, dass die US-Regierung im Jahresdurchschnitt rekordhohe 600 kb/d Rohöl freigab (siehe Abbildung 5). Das bedeutet, dass die weltweite Produktion 2022 um 600 kb/d hinter der weltweiten Nachfrage zurückblieb, und der einzige Grund, warum die kommerziellen Lagerbestände nicht sanken, war, dass stattdessen die staatlichen US-Bestände abgebaut wurden. Ohne die Freigabe von 600 kb/d Rohöl aus der US-SPR hätte der Markt folglich ein Defizit aufgewiesen.
Abbildung 5: Die US-Regierung gab 2022 mit 600 kb/d einen Rekordwert an Rohöl aus der SPR frei
(linke Achse) kb/d, (rechte Achse) Bestand in kb

Quelle: Goldmoney Analysen
Für 2023 rechnet der IWF mit einer Verlangsamung des globalen Wachstums, jedoch nur auf 2,9 %. Ohne die Barrel aus der US-SPR würde dies – unter sonst gleichen Bedingungen – den Markt wieder ins Gleichgewicht bringen.
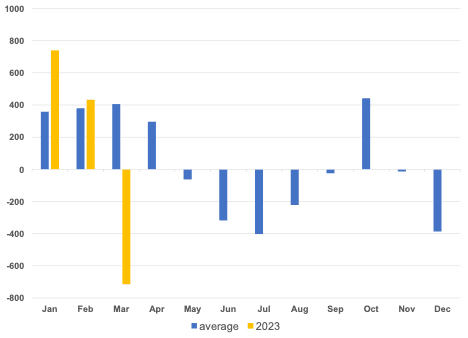
Dies steht im Einklang mit den US-Rohölbeständen. Während im Januar und Februar ein größerer Aufbau als üblich zu verzeichnen war, gab es im März erneut einen starken Abbau (siehe Abbildung 6).
Abbildung 6: Die US-Rohölbestände waren in den ersten beiden Monaten des Jahres schwächer als üblich, der März war jedoch stärker als üblich
kb/d
Quelle: EIA, Goldmoney Analysen
Die gesamten Erdölbestände – einschließlich Produkten wie Benzin und Diesel – sahen im Januar und Februar sehr schwach aus. Im März gab es jedoch einen deutlich größeren Abbau als üblich. Insgesamt waren die gesamten Erdölbestände im 1. Quartal 2023 schwächer als üblich, jedoch nur um etwa 200 kb/d (siehe Abbildung 7)
Abbildung 7: Die gesamten US-Erdölbestände sind im Zeitraum Januar bis Februar 2023 deutlich schneller gewachsen als saisonal üblich, doch ein Großteil davon hat sich im März 2023 wieder umgekehrt
Kb/d

Quelle: EIA, Goldmoney Analysen
Die Zeitspreads bei Rohöl haben sich nicht nur abgeschwächt, als das Bestandsbild schwächer als üblich aussah, sondern auch im März, als die Bestände in den USA stark zurückgingen und auch als die OPEC die Förderkürzung ankündigte.
Der Rohölmarkt scheint daher für die Zukunft eine erhebliche Nachfragezerstörung einzupreisen. Ein Überangebot von 2-3 Mio. b/d würde einen Rückgang des BIP um 2-3 % bedeuten. Dies würde eine globale Rezession implizieren, die in ihrem Ausmaß der globalen Finanzkrise von 2008 ähnelt. Sollte sich dies bewahrheiten, wäre es allerdings unwahrscheinlich, dass es auf das 2. Quartal 2023 beschränkt bliebe. Interessant ist auch, dass die überraschende Förderkürzung der OPEC die Zeitspreads nicht vollständig wieder mit den Beständen in Einklang bringen konnte. Dies ist ein weiterer Hinweis darauf, dass der Markt eine Nachfragezerstörung von mehr als 1,5 Mio. b/d eingepreist hat. Eine um 1,5 % geringere Nachfrage entspricht etwa einem um 1,5 % niedrigeren BIP-Wachstum.
Unter dem Strich hat der Ölmarkt in sehr kurzer Zeit von Signalen extrem knapper zukünftiger Bestände zu recht reichlichen zukünftigen Beständen gewechselt. Unseres Erachtens ist dies nur denkbar, wenn wir in eine globale Rezession eintreten. Die Voraussetzungen für ein solches Szenario sind durchaus gegeben. Allerdings haben sich diese großen Überschüsse bislang noch nicht gezeigt. Sollte es zu einer globalen Rezession kommen, würde die überraschende Kürzung der OPEC den Ölmarkt nur kurzfristig ausgleichen. Sie könnte die Rezession zudem aus zwei Gründen beschleunigen und/oder verschärfen. Erstens erhalten Unternehmen und Verbraucher in einem wirtschaftlichen Abschwung durch niedrigere Rohstoffpreise zumindest eine gewisse Entlastung. Die Maßnahmen der OPEC heben diesen Effekt zumindest kurzfristig auf. Zweitens, und das ist unseres Erachtens wichtiger, hält sie den Inflationsdruck höher und könnte die Zentralbanken dazu zwingen, die Zinsen stärker anzuheben und länger auf diesem Niveau zu halten, als sie es sonst täten.
Sollte es zu einer Rezession ähnlichen Ausmaßes wie 2008 kommen, wird die aktuelle Kürzung der OPEC nicht ausreichen. Damals ging die weltweite Ölnachfrage um 4 % zurück. Bei der heutigen globalen Nachfrage wären das etwa 4 Mio. b/d. Allerdings befindet sich die OPEC+ heute in einer ganz anderen Lage als 2008. Der durchschlagende Erfolg der beispiellosen Kürzungen von 2020 infolge der COVID-19-Lockdowns hat gezeigt, dass die OPEC über die Mittel und den Willen verfügt, die Märkte bei Bedarf auszugleichen. Es wäre für die Zentralbanken recht schwierig, auf einen starken Konjunkturabschwung bei gleichzeitig hartnäckig hoher Inflation zu reagieren.
[1] Es gibt Terminkontrakte auf Rohstoffe ohne Liefermechanismus. In der Regel werden diese rein finanziell abgewickelt, und der Endpreis bei Verfall beruht auf einer Bewertung. So basieren beispielsweise die JKM-LNG-Kontrakte auf einer Mischung gemeldeter Lieferpreise an verschiedenen Standorten. Das bedeutet, dass es keinen Mechanismus gibt, der den Terminpreis an den physischen Preis heranführt, da keine wirksame Arbitrage besteht.
[2] Es kann vorkommen, dass irgendwann sämtliche Lagerkapazitäten ausgeschöpft sind. An diesem Punkt erreicht der Flat Price ein Niveau, bei dem die Produzenten keine andere Wahl mehr haben, als die Förderung einzustellen. Am eindrucksvollsten geschah dies im Frühjahr 2020. Der erste globale Lockdown während der COVID-19-Pandemie führte zu einer beispiellosen Nachfragezerstörung bei Erdölprodukten. Die Bestände in den USA stiegen in Rekordgeschwindigkeit, doch irgendwann machte sich der Markt ernsthafte Sorgen über Engpässe bei der Lagerung, insbesondere am Hub in Cushing, Oklahoma. Der Hub in Cushing ist der Lieferort für den WTI-Rohölkontrakt. Verschärft wurde dies dadurch, dass einige marktfremde Akteure bis zwei Tage vor dem Verfall des April-Kontrakts erhebliche Long-Positionen hielten. Dabei handelte es sich um Fonds – insbesondere einen –, die ihren Kunden Rohölexposure boten, indem sie den vorderen Kontrakt hielten und ihn kurz vor dessen Verfall in den nächsten Kontrakt rollten. Obwohl die Liquidität bei Rohöl-Futures sehr hoch ist und diese Strategie in normalen Zeiten wenig Probleme bereiten dürfte, gab es kurz vor dem Verfall des April-Kontrakts 2020 niemanden, an den man diese Kontrakte hätte abgeben können. Der Grund war, dass niemand in Cushing über ausreichend freie Lagerkapazität verfügte, um diese Barrel aufzunehmen. In der Folge fielen die Preise auf bis zu -40 $/bbl. Das reichte dann aus, dass einige Marktteilnehmer, die noch etwas Spielraum hatten, tätig wurden (so hätte etwa jemand einen Produzenten dafür bezahlen können, Barrel nicht zu produzieren, die bereits verkauft und zur Lieferung eingeplant waren).
[3] Historisch gesehen resultierten Effizienzgewinne vor allem aus einem besseren Kraftstoffverbrauch von Fahrzeugen mit Verbrennungsmotor. In den vergangenen Jahren zeichnet sich jedoch eine Veränderung ab. Während es zunehmend schwieriger wird, bei Fahrzeugen mit Verbrennungsmotor weitere Effizienzgewinne zu erzielen, sorgt der Aufstieg der Elektrofahrzeuge (sowohl reiner Elektrofahrzeuge als auch Hybridfahrzeuge) dafür, dass der weltweite Kraftstoffverbrauch weiterhin hinter dem globalen BIP zurückbleibt. Der Anteil der verkauften Elektrofahrzeuge ist derzeit noch zu gering, um den Effizienzgewinn über die historische Rate hinaus zu steigern, doch wir erwarten, dass dies letztlich eintreten wird.