
Die Gold- und Silberpreise zeigen trotz starken Gegenwinds sowohl von den Erwartungen an die Realzinsen als auch von den realisierten Realzinsen weiterhin bemerkenswerte Stärke. Die über den VPI (Verbraucherpreisindex) gemessene Inflation liegt seit fast drei Jahren über den kurzfristigen Zinsen. Da die Fed die Zinsen jedoch so schnell anhebt wie seit dem Zweiten Weltkrieg nicht mehr, haben die kurzfristigen Zinsen die gemeldete Inflation nun endlich eingeholt. Das bedeutet, dass die realisierten Realzinsen nun wieder nahe null liegen, erstmals seit Beginn der COVID-19-Pandemie (siehe Abbildung 1).
Abbildung 1: Die realisierten Realzinsen sind erstmals seit drei Jahren positiv
% 3-Monats-Schatzwechsel - VPI-Inflation

Quelle: Goldmoney Analysen
In unserem eigenen Goldpreis-Rahmenwerk haben wir ausführlich erläutert, dass die realisierten Realzinsen für die Goldpreise weniger wichtig sind als die Erwartungen an die Realzinsen. Die Realzinserwartungen des Marktes lassen sich anhand der TIPS-Renditen beobachten. TIPS (Treasury Inflation Protected Securities) zahlen eine niedrigere Nominalrendite als nominale Schatzwechsel, entschädigen die Inhaber jedoch für die beobachtete Inflation (gemessen am VPI). Daher spiegelt die Rendite zehnjähriger TIPS die Erwartungen des Marktes an die Realzinsen über einen Zeitraum von zehn Jahren wider.
Auch die TIPS-Renditen sind zu Beginn der Pandemie eingebrochen, als die Fed die Zinsen drastisch senkte. Anders als die realisierten Realzinsen fielen die TIPS-Renditen jedoch nie deutlich unter -1 %. Selbst die extrem hohe Inflation im Jahr 2022 drückte die TIPS-Renditen kaum nach unten.
Abbildung 2: Die Realzinserwartungen sanken Anfang 2020 stark, fielen aber nie deutlich unter 1 %
Renditen zehnjähriger TIPS, %

Quelle: Goldmoney Analysen
Das lag vor allem daran, dass die hohe beobachtete Inflation im Jahr 2022 die langfristigen Inflationserwartungen kaum beeinflusste. Die implizite Breakeven-Inflation bei einjährigen TIPS stieg im März 2022 auf 6 %, bei zehnjährigen TIPS bewegte sie sich jedoch nur von 2,5 % auf 3 %. Und die zehnjährigen Inflationserwartungen bewegten sich überhaupt nur deshalb, weil der Markt die hohe Inflation der nächsten zwölf Monate einpreiste. Tatsächlich veränderte sich die implizite Breakeven-Inflation für die neun Jahre nach den ersten zwölf Monaten kaum (siehe Abbildung 3).
Abbildung 3: Die in den TIPS-Renditen implizierte Breakeven-Inflation zeigt, dass der Markt die langfristige Inflation nie als besonders besorgniserregend ansah
%

Quelle: Goldmoney Analysen
Die Zinserhöhungen der Fed trieben nicht nur die realisierten Realzinsen kräftig nach oben, sondern auch die Realzinserwartungen von -1,2 % auf bis zu 1,5 %. Dies sollte für die Goldpreise starken Gegenwind erzeugen. Dennoch notiert Gold wieder über 2.000 $/ozt und lag in den vergangenen Wochen nahe seinem Allzeithoch. Das wirft die Frage auf, was der Markt einpreist, damit die Goldpreise trotz des Gegenwinds so stark sind.
Eine der interessanteren jüngsten Entwicklungen, die nach unserer Einschätzung trotz des Anstiegs der Realzinsen zur Stärke von Gold beigetragen hat, ist, dass kurzfristige und langfristige Zinsen begonnen haben auseinanderzulaufen. Seit die Fed im Dezember 2021 ihren aggressiven Zinserhöhungskurs begann, stiegen kurz- und langfristige Zinsen gemeinsam. Doch die langfristigen Zinsen erreichten im Oktober 2022 ihren Höhepunkt, während die kurzfristigen Zinsen in den vergangenen Tagen neue Höchststände markierten.
Abbildung 4: Kurzfristige und langfristige Zinsen laufen weiter auseinander
%, zehnjähriger Schatzwechsel (linke Skala), 3 Monate (rechte Skala)

Quelle: Goldmoney Analysen
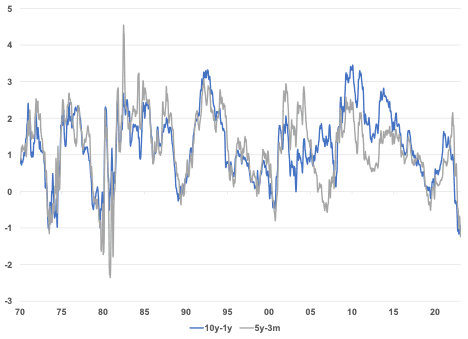
Dies hat zu einer stark inversen Zinskurve geführt. Tatsächlich ist der Abstand zwischen zehn- und einjährigen Zinsen so niedrig wie nie zuvor. Der Abstand zwischen fünfjährigen und dreimonatigen Zinsen war nur Anfang der 1980er-Jahre infolge des Volcker-Schocks niedriger.
Abbildung 5: Die Zinskurve ist bereits stark invers
%
Quelle: Goldmoney Analysen
Es ist wichtig darauf hinzuweisen, dass die Fed nicht nur die Zinserhöhungen fortsetzte, nachdem die jüngste Bankenkrise eingedämmt schien, sondern auch das QT (Quantitative Tightening) weiterführte. In unserem aktuellen Bericht „Has the Fed already pivoted?“ (27. März 2023) haben wir hervorgehoben, dass die Fed innerhalb von nur zwei Wochen zwei Drittel des gesamten QT rückgängig machte, das sie über den Zeitraum von fast einem Jahr durchgeführt hatte. Die Fed begann das QT im April 2022 und baute bis März 2023 rund 600 Mrd. US-Dollar ab. Als der Zusammenbruch der Silicon Valley Bank Schockwellen durch das Finanzsystem sandte, reagierte die Fed mit dem Rückkauf von Vermögenswerten im Umfang von rund 400 Mrd. US-Dollar (siehe Exhibit 6). Es stellte sich die Frage, ob dies bereits das Ende des QT signalisierte. Seitdem hat die Fed jedoch den Abbau ihrer Vermögenswerte wieder aufgenommen. In den vergangenen drei Wochen verringerte sie ihre Bilanz um 120 Mrd. US-Dollar, was darauf hindeutet, dass die Notenbank entschlossen ist, ihre restriktive Politik fortzusetzen.
Exhibit 6: Die Fed kaufte als Reaktion auf die jüngste Bankenkrise Vermögenswerte im Umfang von 400 Mrd. US-Dollar, hat das QT seitdem jedoch wieder aufgenommen
Mio. US-Dollar

Quelle: Goldmoney Analysen
Was bedeutet das alles? Es bedeutet, dass der Markt zwar erkennt, dass die Fed – trotz der jüngsten Bankenkrise und anderer Warnsignale im Geldsystem – unbeirrt daran festhält, die Inflation kurzfristig unter Kontrolle zu bringen, er jedoch zunehmend weniger davon überzeugt ist, dass dies langfristig Bestand haben wird. Dafür kann es zwei Gründe geben:
- Der Markt hält die Bankenkrise tatsächlich für eingedämmt und geht davon aus, dass es der Fed relativ bald gelingen wird, die Inflation unter Kontrolle zu bringen, einschließlich einer milden und kurzen Konjunkturabschwächung infolge der Zinserhöhungen und des Bilanzabbaus. Da die Inflation dann kein Problem mehr darstellt, kann die Fed eine akkommodierendere Geldpolitik verfolgen (niedrigere Zinsen, aber nicht zwingend QE).
- Der Markt geht davon aus, dass die Maßnahmen der Fed eine massive Rezession und möglicherweise eine Bankenkrise größeren Ausmaßes auslösen werden, die die Fed wiederum zu einer Kehrtwende zwingen wird: Die Zinsen würden auf null gesenkt und QE würde neu aufgelegt. In diesem Szenario könnte die Inflation im Verlauf der Rezession weiter sinken (Rohstoffpreise brechen ein, der Arbeitsmarkt wechselt von sehr angespannt zu sehr schwach, Vermögenspreise kollabieren), doch die geldpolitischen Gegenmaßnahmen würden mittelfristig zu einer deutlich höheren Inflation führen.
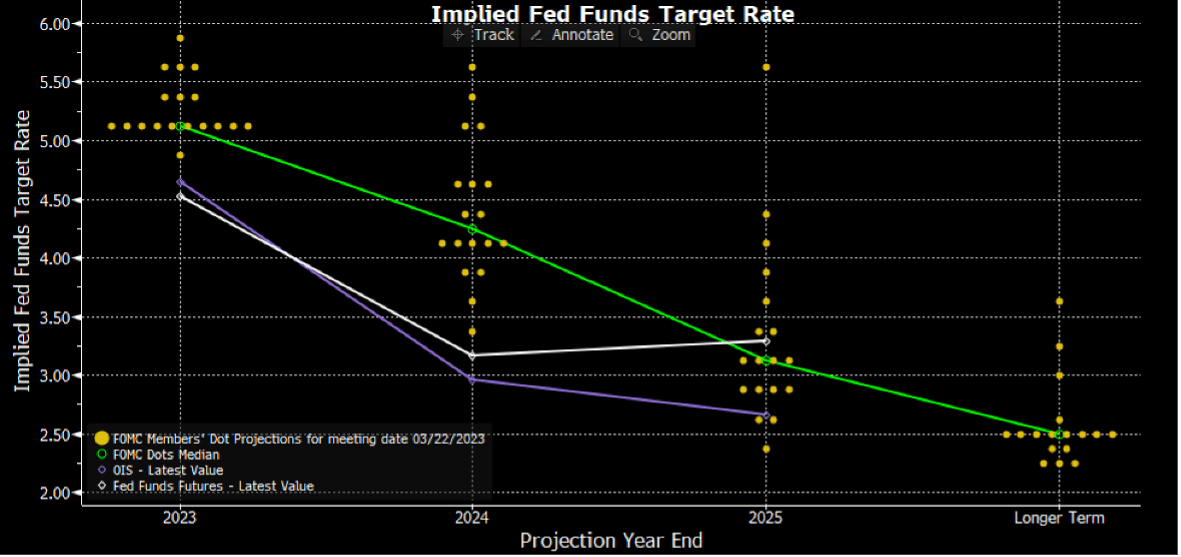
Welches Szenario preist der Markt also ein? Das hängt vom Markt ab. Unseres Erachtens preisen der Fed-Funds-Futures-Markt, der Anleihemarkt und der Aktienmarkt allesamt das erste Szenario ein. Der Fed-Funds-Futures-Markt impliziert einen etwas taubenhafteren Zinspfad als die Fed selbst, wie in ihrem berühmten Dot-Plot dargestellt, doch insgesamt wird erwartet, dass die Zinsen kurzfristig weiter steigen, einen Höchststand erreichen und anschließend allmählich sinken (siehe Exhibit 7).
Exhibit 7: Der Fed-Funds-Futures-Markt hat etwas taubenhaftere Erwartungen als die Fed selbst, insgesamt ähneln sie sich jedoch
%
Quelle: Bloomberg
Der Goldmarkt scheint hingegen das zweite Szenario einzupreisen. Die Goldpreise implizieren erwartete Realzinsen, die etwa 2–3 % unter dem aktuellen Niveau liegen. Das kann nur geschehen, wenn die Fed gezwungen ist, die Zinsen erneut drastisch zu senken, UND die langfristigen Inflationserwartungen steigen.
Unserer Einschätzung nach ist eine Mischung aus beiden Szenarien am wahrscheinlichsten. Einerseits teilen wir die Prognose des Goldmarkts, dass die bevorstehende Rezession nicht flach verlaufen, sondern sich zu einer tiefen Rezession entwickeln wird, die die Fed dazu bringt, die Zinsen erneut auf null zu senken (oder vielleicht erstmals sogar auf NIRP) und eine Form von QE einzuführen. Andererseits glauben wir nicht, dass dies zwangsläufig bedeutet, dass die Realzinsen und die Realzinserwartungen von hier an nur noch sinken. Wir halten es für wahrscheinlicher, dass die Realzinsen zunächst sprunghaft steigen (und die Energiepreise einbrechen).
Wir können die Rezession von 2007–2008 betrachten. Die Renditen 10-jähriger TIPS stiegen von 1 % auf über 3 %, gerade als die Finanzkrise ihren Höhepunkt erreichte. Dies geschah, weil die langfristigen Inflationserwartungen einbrachen. Selbst als die langfristigen Zinsen im Gleichschritt mit den kurzfristigen sanken, stiegen daher die TIPS-Renditen. Gleichzeitig brachen die Preise für länger laufende Ölkontrakte von 145 US-Dollar/Barrel auf 30 US-Dollar/Barrel ein. In der Folge fielen die Goldpreise von 950 US-Dollar/Unze auf 700 US-Dollar/Unze (siehe Exhibit 8).
Exhibit 8: Im Verlauf der Finanzkrise stiegen die TIPS-Renditen sprunghaft an und Gold brach ein
US-Dollar/Unze (linke Achse), % (rechte Achse, invertiert)

Quelle: Goldmoney Analysen
Wir alle wissen, was unmittelbar danach geschah. Die Fed senkte die Zinsen auf null und führte erstmals QE ein. Dadurch sanken die Realzinsen deutlich, während sich die Energiepreise gleichzeitig erholten. Die Fed ließ mehrere QE-Runden folgen, von denen einige einen anderen Namen trugen. Infolgedessen stieg Gold 2011 von 700 $/oz t auf 1.880 $/oz t.
Man kann argumentieren, dass QE im Jahr 2008 etwas Neues war und niemand wusste, dass die Fed bereit war, die Zinsen auf null zu senken und dort 10 Jahre lang zu halten. Daher preist der Goldmarkt heute wahrscheinlich zum Teil auch ein, dass die Fed dasselbe wieder tun wird, sobald die Rezession wirklich schwer wird. Die Überlegung lautet, dass die Marktteilnehmer inzwischen wissen sollten, dass das Handeln der Fed den Kräften entgegenwirken wird, die historisch einen negativen Einfluss auf die Goldpreise hatten. Warum also verkaufen, wenn man nur abwarten muss, bis die Fed ihre Maßnahmen ergreift? Mit anderen Worten: Es wird erwartet, dass die deflationären Kräfte, die sich typischerweise in der Frühphase einer Rezession entfalten, diesmal nicht zu einem Rückgang, sondern zu einem Anstieg der langfristigen Inflationserwartungen führen. Wir würden jedoch einwenden, dass dies voraussetzt, dass alle dies verstehen, wenn die Rezession eintritt.
Nur die Zeit wird zeigen, wie sich dies entwickelt. Kurzfristig bleiben wir vorsichtig, mittel- bis langfristig sind wir sehr zuversichtlich.