
Die Handelsbedingungen an der Comex deuten darauf hin, dass Gold- und Silberbären bald unter Druck geraten – möglicherweise heftig. Falls dem so ist, haben die in Fiat-Währungen gemessenen Preise ihren Tiefpunkt erreicht.
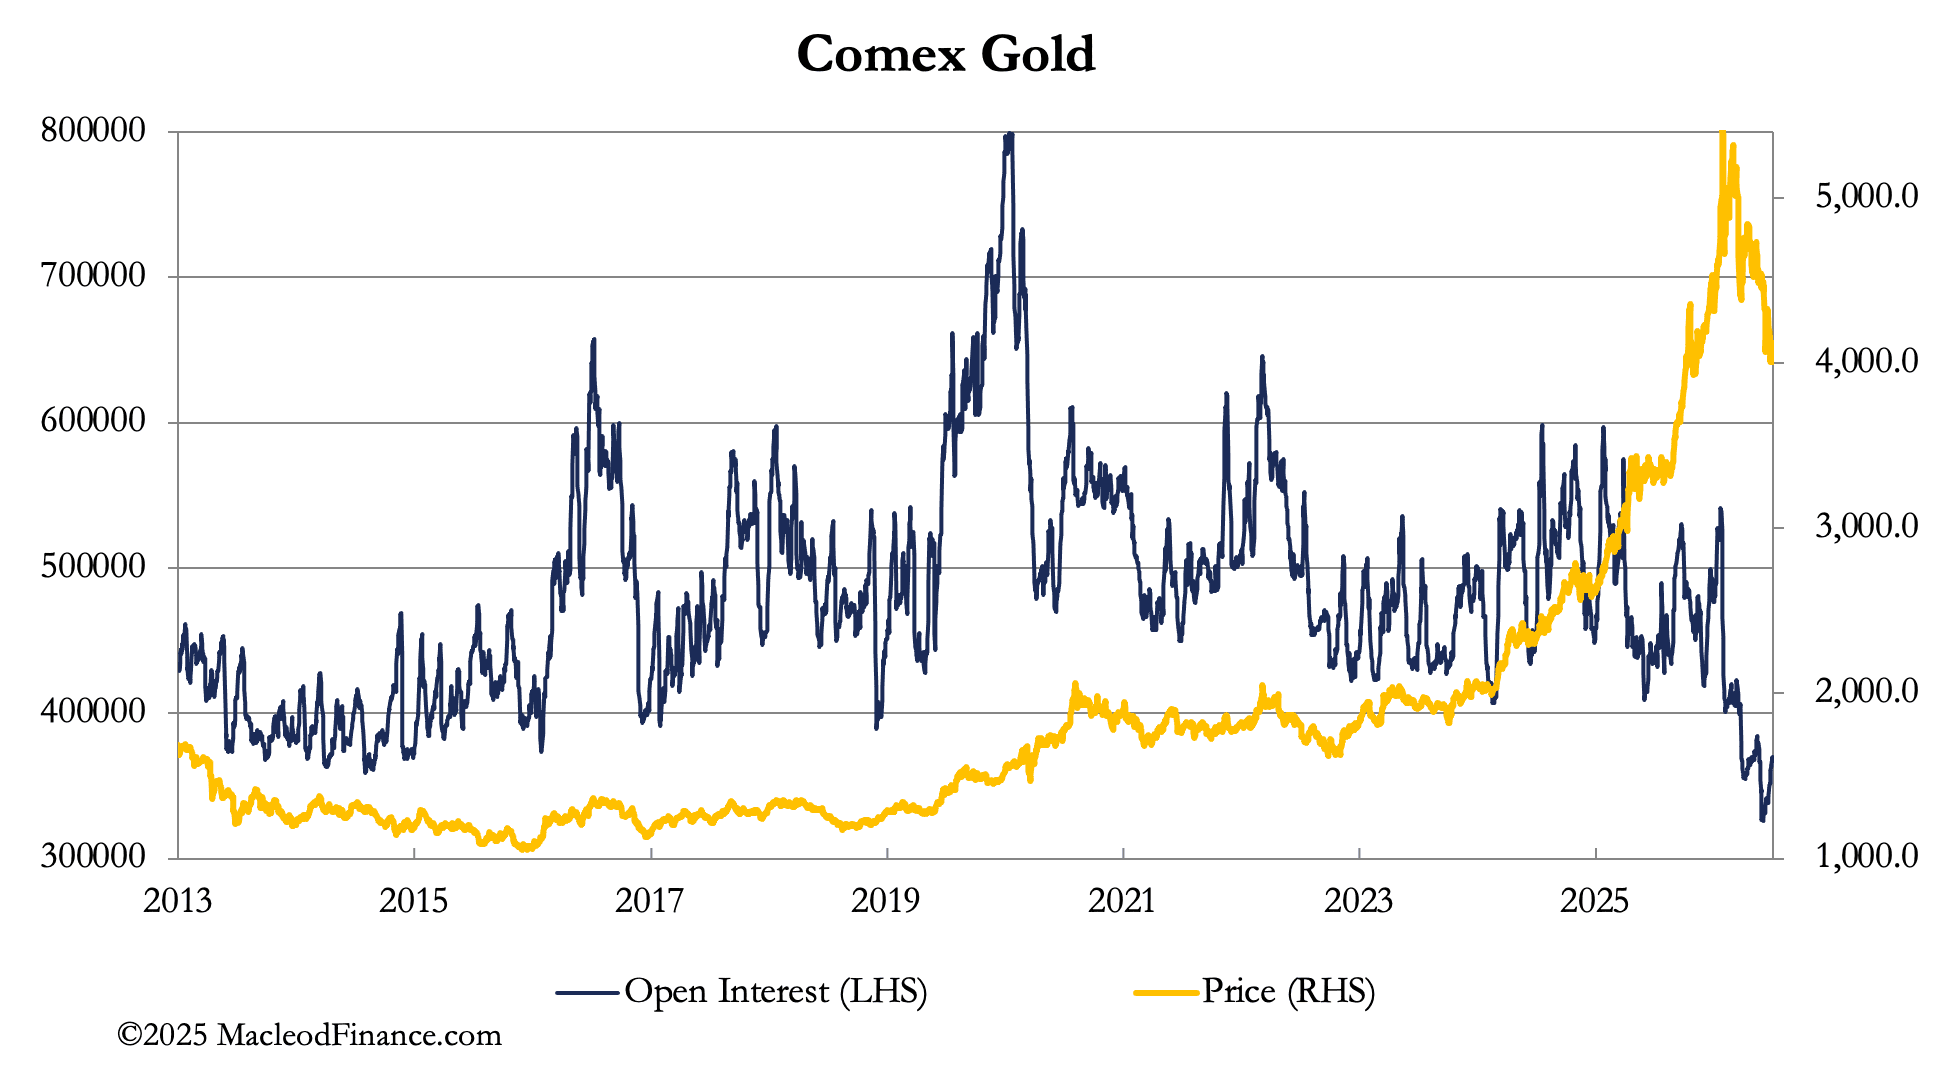
Beginnen wir mit Gold. In dieser Woche ist der Preis von einem Tiefstand von 3.950 US-Dollar am 30. Juni auf 4.170 US-Dollar heute Morgen gestiegen. Wie bei Silber sind in dieser Woche der Juli-Kontrakt und die Optionsserie an der Comex ausgelaufen, ein Ereignis, das üblicherweise zu Verkäufen führt. Dieser Druck auf die Preise ist beendet.
Wie die obige Grafik zeigt, liegt das Open Interest im Gold-Kontrakt damit so niedrig wie seit der Zeit vor dem Tief von 1.050 US-Dollar im Dezember 2015 nicht mehr. Das zeigt uns, dass Spekulanten, die Dollar verkaufen, um Papiergold zu kaufen, noch stärker fehlen als damals, was das Sprungbrett für einen zehnjährigen Anstieg um 4.500 US-Dollar war. Mit anderen Worten: Sie werden Gold-Futures kaufen und womöglich 300.000 bis 400.000 Kontrakte hinzufügen, um den Markt wieder in überverkauftes Terrain zu führen.
Dies ist der Ausblick, den die Bären, typischerweise Market-Maker und Edelmetallbanken, nun fürchten müssen.
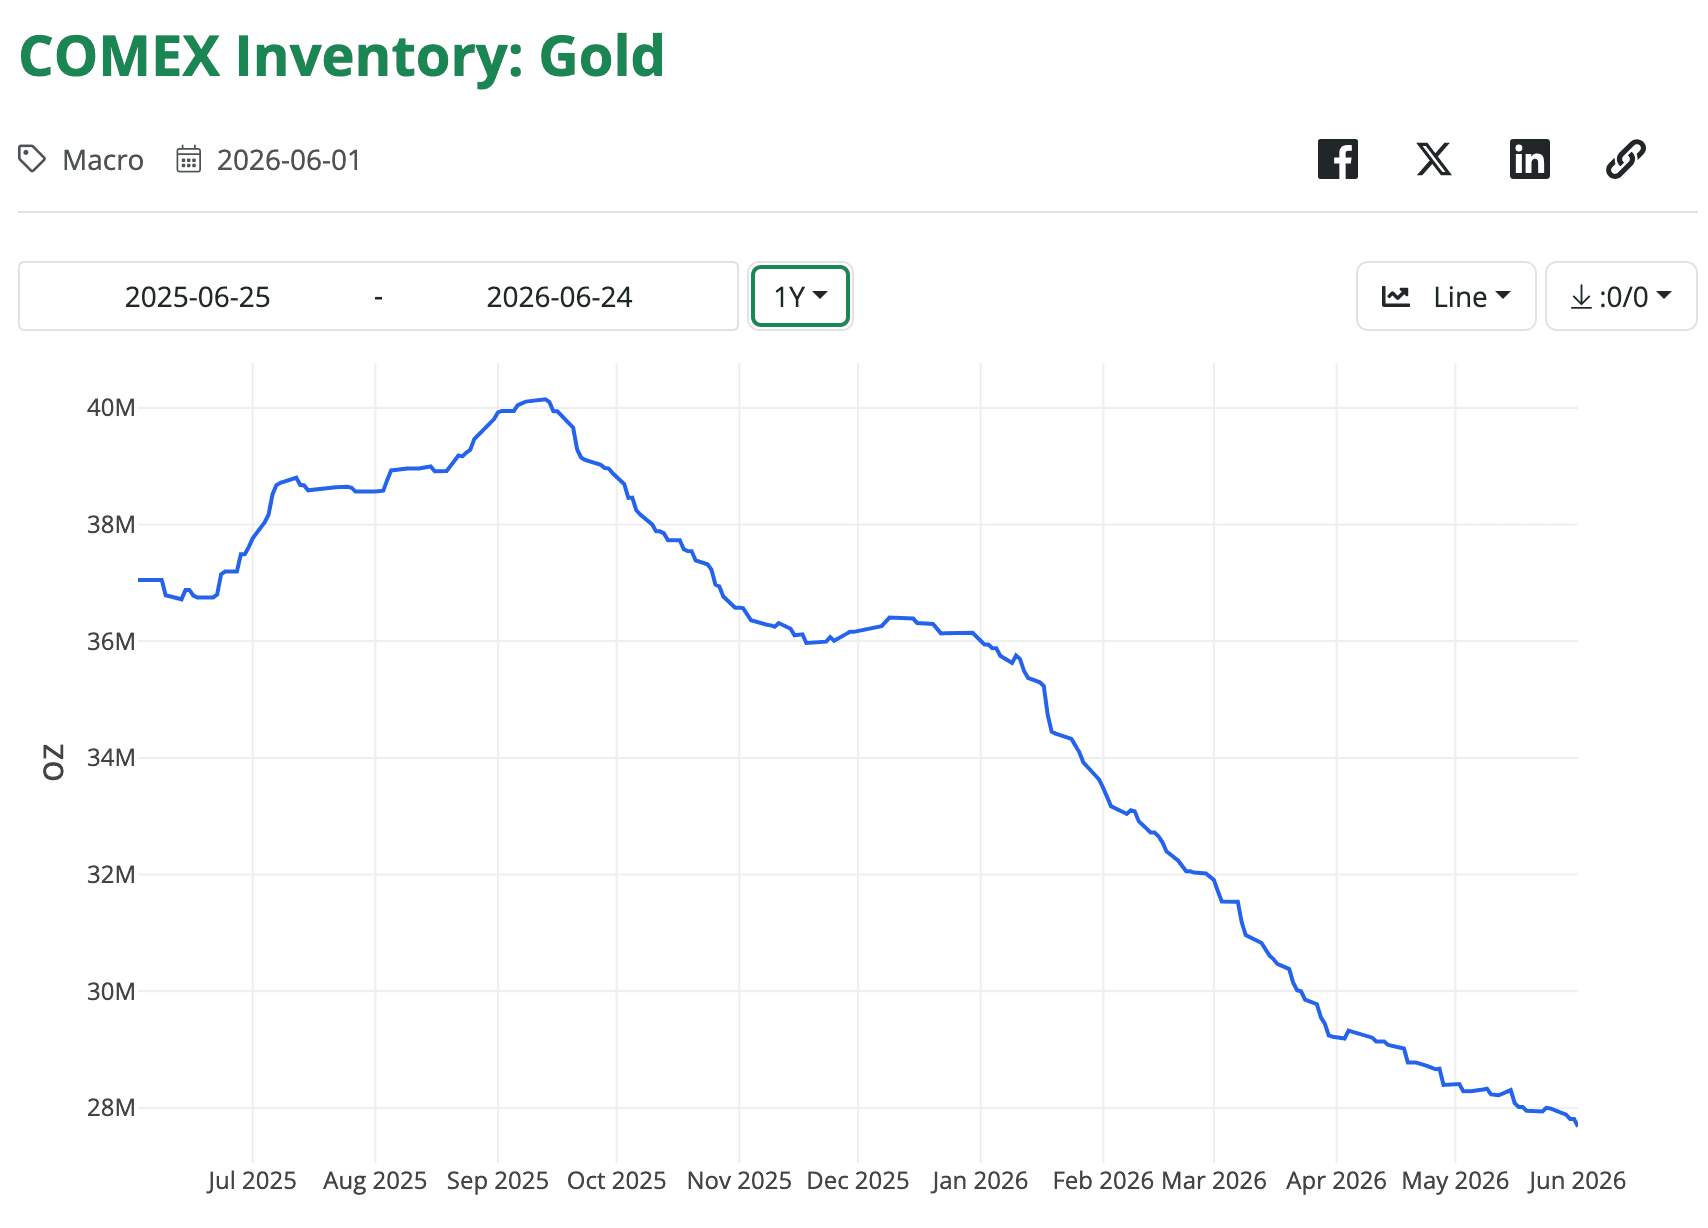
Tatsächlich ähnelt die Marktstimmung der pessimistischen Stimmung der Jahre 2015 bis 2016. Doch diesmal gibt es einen Unterschied. Normalerweise halten Edelmetallbanken in London eine Long-Papierposition, um eine Short-Position an der Comex auszugleichen, wobei die Exchange-for-Physical-Fazilität als Arbitrage zwischen beiden dient. Da London ein außerbörslicher Markt ist, fehlt es an Transparenz, und wir wissen nicht, wie die Nettoposition tatsächlich aussieht. Wir wissen jedoch, dass die Swaps an der Comex netto etwa 200.000 Kontrakte short sind, was rund 622 Tonnen entspricht, und dass Lieferungen zunehmend ein Merkmal sind, allein im Juni über 150 Tonnen. Die Lagerbestände sinken:
Das Problem für Edelmetallbanken besteht darin, dass sich die Märkte vom Papierhandel hin zur physischen Abwicklung entwickeln. Ihnen dürfte sehr bewusst sein, dass China nicht nur Edelmetall anhäuft, sondern Hongkong auch aggressiv als bedeutenden Handelsplatz für Edelmetalle ausbaut, während Singapur ähnliche Ambitionen hat. Dies wird von den Banken verlangen, erhebliche Mengen an physischem Edelmetall zur Deckung von Kontrakten in Hongkong und, in geringerem Maße vielleicht, auch in Singapur zu halten.
Banken mögen das aus gutem Grund nicht. Sie handeln mit Kredit, nicht mit physischem Metall. Wo sie eine Verpflichtung haben, sichern sie das Risiko mit Papierkontrakten ab. Die gesamte Debatte über den Status von Gold unter Basel 3 verfehlt diesen Punkt völlig und ist gänzlich irrelevant. Es sollte außerdem verstanden werden, dass in den letzten 45 Jahren jede Zunahme der Nachfrage von Anlegern und Spekulanten nach Gold und Silber durch die Ausweitung ausstehender Papierkontrakte aufgefangen wurde, die wie jede Form von Bankkredit nach Belieben geschaffen werden.
Das Fehlen spekulativen Interesses an den aktuellen Märkten zeigt uns zudem, dass das Papierspiel nun schrumpft. Als Mittel zur Bestimmung der Spotpreise wird es allmählich durch Chinas physische Nachfrage ersetzt, und künftig durch Chinas geförderten Markt in Hongkong. Und mit schrumpfendem Papierangebot kehrt sich der Prozess um, durch den Gold zwischen 1980 und 2015 niedergehalten wurde, was zu einem massiven Squeeze bei Papiergold führt.
Gleiches gilt für Silberkontrakte. Die Grafik zum Zusammenhang zwischen dem Open Interest an der Comex und dem Preis folgt als Nächstes:
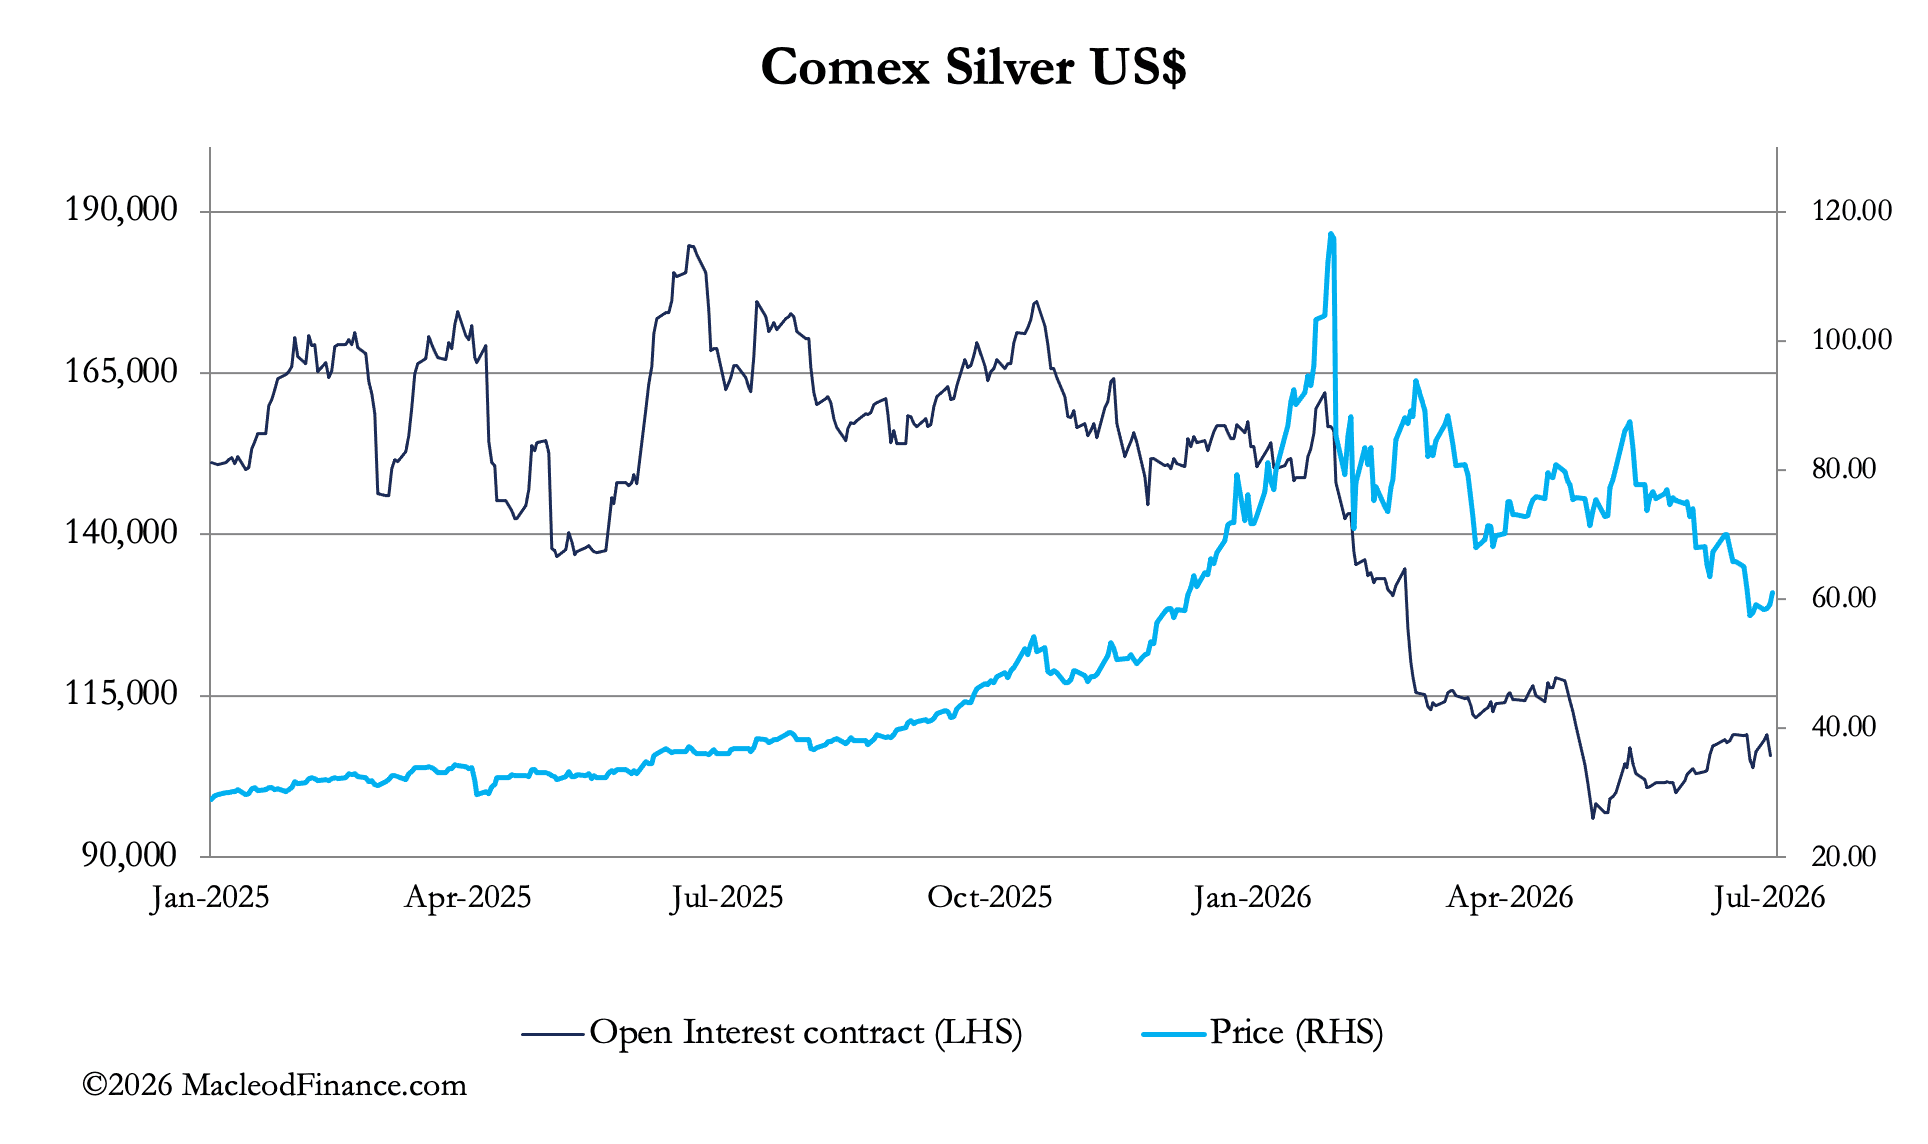
Das Problem für Papierhändler besteht darin, dass die Nachfrage nach physischem Silber weitgehend von China gedeckt wurde, das bis vor Kurzem bereit war, die Preise niedrig zu halten. Dies änderte sich Ende vergangenen Jahres plötzlich und trieb den Preis zeitweise von unter 50 auf über 120 US-Dollar. Papierhändler haben nun Chinas Preisdämpfung verloren, wodurch Papierkontrakte in Silber einem Squeeze von historischem Ausmaß ausgesetzt sind.