
Wir scheinen an einem Wendepunkt zu stehen, nicht nur für den Dollar, sondern auch für alle Rohstoffmärkte, einschließlich der Edelmetalle. Der Dollar spiegelt die enorme Geldmengenausweitung der vergangenen Jahre bislang nicht angemessen wider, und die Rohstoffe werden dafür eingespannt, Chinas asiatische Neuordnung zu versorgen. Zusammengenommen wird die Wirkung eines fallenden Dollars und steigender Rohstoffpreise, einschließlich der Energiepreise, die Preisinflation heftiger nach oben treiben, als derzeit erwartet wird. Dieser Artikel betrachtet beide Aspekte nacheinander.
Der zehnte Jahrestag der geldpolitischen Rettung
Diesen Monat jährt sich zum zehnten Mal der plötzliche Anstieg der Reserveguthaben bei der Fed. Ab August 2008 begann die Fed, Vermögenswerte von Geschäftsbanken zu kaufen, und führte dem Bankensystem dadurch Geld zu, das buchstäblich aus dem Nichts geschaffen wurde. Vor August 2008 überstiegen die gesamten Bankreserven nur selten 10 Mrd. US-Dollar.
Seitdem sind die Bankreserven bei der Fed auf den schwindelerregenden Höchststand von 2.786,9 Mrd. US-Dollar im Januar 2014 gestiegen. Zwischen August 2008 und heute hat die tatsächliche Geldmenge, die die Kreditvergabe der Banken widerspiegelt, um gut zehn Billionen US-Dollar zugenommen, das entspricht 65 % des heutigen US-BIP des privaten Sektors. Sie liegt nun bei 100 % des BIP des privaten Sektors, was für eine entwickelte Volkswirtschaft in der Neuzeit ein beispielloses Wachstum der Geldinflation darstellt. Sie wirkt sich noch immer in steigenden Preisen aus.[i]
Ein Anstieg des allgemeinen Preisniveaus scheint jedoch das Letzte zu sein, woran Ökonomen und Anleger denken. Es ist ein merkwürdiges Paradox, dass die Preisinflation ignoriert wird, möglicherweise befördert durch ihre bewusst zu niedrige Erfassung in den amtlichen Statistiken. Dahinter steht offenbar die extreme Furcht, dass sich ein globaler Finanz- und Wirtschaftszusammenbruch zusammenbraut, der Ausländer zwingen wird, Dollar zu kaufen, um Dollarkredite abzudecken. Wie ich in zwei jüngeren Artikeln gezeigt habe, ist dies jedoch eine Illusion, denn Spekulanten verkennen die tatsächliche Lage.[ii] Zudem gibt es Derivate im Umfang von rund 75 Billionen US-Dollar zur Absicherung von Währungsrisiken. Die Vorstellung, die Währungswelt sei simpel gestrickt und künftige Währungsrisiken seien nicht vorhergesehen, ist daher schlicht Unsinn.
Ausländer sind ohnehin bereits bis über beide Ohren in Dollar engagiert: Seit der Lehman-Krise haben sie nach der letzten Erhebung schätzungsweise neun Billionen US-Dollar in Dollar-Vermögenswerten angelegt. Zweifellos sind zuletzt weitere Portfolioströme hinzugekommen, um die höheren Renditen von US-Staatsanleihen gegenüber deutschen und japanischen Staatsanleihen zu nutzen. Zusätzlich zu Portfolio- und Direktinvestitionen in Dollar hielten Ausländer zum letzten verfügbaren Stichtag über 4 Billionen US-Dollar an Liquidität bei Korrespondenzbanken. Heute dürften es mit an Sicherheit grenzender Wahrscheinlichkeit über 5 Billionen sein.[iii] Da das jährliche Haushaltsdefizit ab dem nächsten Finanzjahr in den Bereich von Billionen Dollar steigt, bewegen sich zudem trotz der Zölle von Trump auch die Handelsdefizite auf ähnliche Größenordnungen zu, es sei denn, der amerikanische Verbraucher beschließt plötzlich, zu sparen.
Das ist unwahrscheinlich. Die Furcht vor einer Finanzkrise ist jedoch nicht unbegründet; fraglich sind nur Zeitpunkt und Form. Es gibt zwei mögliche Wege dorthin, oder auch eine Mischung aus beiden. Die Fed könnte gezwungen sein, die Zinsen schneller anzuheben als derzeit erwartet, um die Inflation einzudämmen. In diesem Fall wird irgendwann der Punkt erreicht, an dem die Zinskosten des Betriebskapitals die etablierten unternehmerischen Kalkulationen fatal untergraben, was zu einer herkömmlichen Kreditkrise führt. Alternativ könnten die Umstände dazu führen, dass die Aktienmärkte weiter in Überbewertungsbereiche getrieben werden, wie 1928/29, was einen Finanzcrash auslöst, der die US-Wirtschaft unmittelbar trifft.
Da die US-Wirtschaft nun mit Dollar in ausländischem Besitz überschwemmt ist, werden Ausländer in einer Krise eher zu Verkäufern und drücken den Dollar nach unten, als dass sie über die durch den Handel angesammelten Dollar hinaus weitere Käufer wären. Das unterscheidet sich deutlich von der Situation, in der US-amerikanische und japanische Unternehmen ihr Engagement in Währungen von Schwellenländern absicherten, wie in der Asienkrise der späten 1990er-Jahre, als sie den Dollar und den Yen nach oben trieben.
Spekulanten nehmen den Präzedenzfall eines steigenden Dollars, der zu einer neuen Krise in den Schwellenländern führt, so ernst, dass sie ausgesprochen kurzsichtig geworden sind. Sie denken die Folgen einer Finanzkrise für den Dollar nicht zu Ende, sonst würden sie nicht in allem Short-Positionen eingehen, nur um den Dollar zu kaufen.
Es sei wiederholt: Im Fall einer Finanzkrise haben die Zentralbanken nur eine einzige Antwort. Sie haben eine krankhafte Furcht vor der Deflation, einem unscharf definierten Zustand, der durch ein Sinken des allgemeinen Preisniveaus gekennzeichnet ist. Sie halten einen Anstieg des allgemeinen Preisniveaus für gesund und glauben, ihn durch Zinssenkungen und die Zufuhr von mehr Geld in das System steuern zu können. Mit anderen Worten: Sie sind stets bereit, die Wirtschaft mit noch mehr Geld zu fluten.
Es ist auch erwähnenswert, dass jede Aktien-Hausse eine „Mauer der Sorgen“ erklimmt, und diese bildet keine Ausnahme. Selbst nach zehn Jahren der Erholung von der letzten Krise gehört es noch immer zur gängigen Meinung, sich um den Euro und das Bankensystem der Eurozone zu sorgen. Der bevorstehende Zusammenbruch des chinesischen Wirtschaftswunders unter einer Schuldenlast ist eine weitere häufig geäußerte Sorge. Nun kommen der Zusammenbruch der türkischen Lira und des südafrikanischen Rand sowie die Ansteckung anderer anfälliger Währungen hinzu. Die Verlangsamung des Geldmengenwachstums bei gleichzeitig flacher Zinsstrukturkurve an den Anleihemärkten ist derzeit der Favorit der Monetaristen, und immer wieder wird vor dem Überhang unproduktiver Schulden gewarnt.
Dies sind allesamt Probleme, mit denen Zentralbanken umgehen können oder die tatsächlich keine große Rolle spielen. Zentralbanken sind sehr gut darin, systemische Risiken zu ersticken und das Spiel am Laufen zu halten, wie die Bären in den letzten neun Jahren hätten lernen sollen. In dieser Zeit hat sich der S&P500-Index übrigens verdreifacht und erreicht weiterhin neue Höchststände.
Das Ende nahezu aller Kreditzyklen ist von ungezügeltem Optimismus geprägt, und davon sind wir weit entfernt. Wenn die Aktienmärkte vor der Konjunktur ihren Höhepunkt erreichen, meist aufgrund steigender Zinsen, findet sich der Optimismus anschließend in der Wirtschaft selbst. Wenn die Aktienmärkte maßlos überzogen sind, wie 1928/29 und 1999/2000, liegt dort der Optimismus, und er geht nicht weiter. In beiden Fällen sind wir emotional noch nicht so weit.
Die Weltwirtschaft wächst wahrscheinlich schneller, als die amtlichen Statistiken ausweisen. Der beste Indikator, den wir haben, ist der sich abzeichnende Mangel an Fachkräften. Das bedeutet nicht, dass die Fed beispielsweise der Entwicklung zuvorkommt und die Zinsen ausreichend anhebt, um die Preisinflation abzuwenden. Die Mitglieder des FOMC sind ebenso wie die Anleger von Zukunftssorgen erfasst, und wie die Geschichte wiederholt gezeigt hat, erhöhen sie die Zinsen nur widerwillig.
Wir werden sehen, aber diese beiden getrennten Wege in die unmittelbare Zukunft, ein maßlos überbewerteter Aktienmarkt oder wachsender industrieller Optimismus, führen beide unabhängig von den Zinsen zu Preisinflation, gemessen in ungedeckten Fiat-Dollar.
Eine Kreditkrise wird nicht, wie gemeinhin angenommen, durch eine Überlast an Schulden ausgelöst, sondern durch die steigenden Kosten des Betriebskapitals, und sie ist das eine Risiko, das sich der Kontrolle der Zentralbanken völlig entzieht. Es ist das Hauptrisiko, das die Zentralbanken selbst geschaffen haben, eine Folge ihrer Geldmengenausweitung und der Zinssenkungen als Reaktion auf die vorherige Krise. Die Zyklen der Interventionen wirken mit jedem Zyklus destabilisierender, und jeder Zyklus endet mit einer zinsgetriebenen Krise.
Man muss kein versierter Hedgefonds-Manager sein, um zu verstehen, dass angesichts der massiven Ausweitung der Geldmenge in den letzten zehn Jahren die Zukunft Preisinflation bereithält und keinen unscharf definierten deflationären Zusammenbruch. Die Mehrheit der professionellen Anleger ist auf Letzteren als unmittelbare Gefahr fixiert, was, wenn überhaupt, zeigt, wie sehr sich die Märkte von der Wirklichkeit entfernt haben.
Rohstoffe – reif für einen kräftigen Preisanstieg
Es hat seinen Grund, dass westliche Regierungen begonnen haben, sich afrikanischen Staaten anzunähern. Uhuru Kenyatta, der Präsident Kenias, verbrachte Anfang dieser Woche einige Zeit im Weißen Haus und hielt dabei die Hand für amerikanisches Geld auf, und Theresa May unternahm diese Woche eine Blitzreise nach Südafrika, Nigeria und schließlich Kenia. Afrikas Staats- und Regierungschefs hoffen vermutlich auf eine Rückkehr zum Kalten Krieg, als sie eine Supermacht gegen die andere ausspielen konnten, im Gegenzug für Bestechungsgelder und Mittel, die sie an der Macht hielten.
Heute geht es dem Westen darum, Chinas Einfluss in Afrika zu beschneiden. China dominiert die Infrastrukturentwicklung südlich der Sahara, um sich Zugang zu den Rohstoffen zu sichern, die es für die eigene Entwicklung und für den geplanten neuen asiatischen Superstaat benötigt. Im Kern geht es daher um den Zugang zu Rohstoffen und Energie sowie um das geopolitische Interesse der USA, diesen zu behindern. Den westlichen Mächten wird es nicht gelingen, China in Afrika einzudämmen, denn China schafft tatsächlich Arbeitsplätze. Man sollte meinen, unsere Regierungen würden aus der Erfahrung lernen.
Das ist jedoch nebensächlich. Damit kommen wir zu China. Anfang dieses Monats hielt die Führung ein zweiwöchiges Treffen in Beidaihe ab, dem Badeort in der ostchinesischen Provinz Hebei. Es fällt in eine Zeit, in der die USA den Druck auf China erhöhen, um dessen Einfluss einzudämmen. Zweifellos standen Trumps Zölle auf der Tagesordnung, doch es ist unwahrscheinlich, dass China von seiner langfristigen Strategie abgebracht wird. Daher bleibt Chinas Ansatz weiterhin die Schadensbegrenzung. Ohnehin haben US-Unternehmen enorme Investitionen in China getätigt, sowohl in Produktionskapazitäten als auch in Lieferketten. Chinas beste Vorgehensweise ist, weiterhin Geduld zu üben, und die Interessen der US-Wirtschaft werden Trumps Handelspolitik gegenüber China wahrscheinlich von innen untergraben.
Vor diesem Hintergrund vergibt China nun staatliche Aufträge für die Infrastrukturentwicklung. Nachdem es die inländische Spekulation mit Finanzanlagen und Rohstoffen durch das Zurückdrängen von Schattenbankaktivitäten verringert hat, lockert es nun die Kreditbedingungen. Mit anderen Worten: Die Führung treibt ihr Infrastrukturprogramm trotz der Handelskriege voran.
Es kann kaum Zweifel daran geben, dass die jüngste Schwäche der Industriemetallpreise zum Teil darauf zurückzuführen war, dass China den Boden für seine Expansionspläne bereitete. Westliche Spekulanten werteten diese Politik dann fälschlicherweise als Beleg dafür, dass Chinas Wirtschaft in Schwierigkeiten sei, als Opfer von Trumps Handelskrieg. Dies befeuerte die haussierende Spekulation auf den Dollar und drückte die Rohstoffpreise noch weiter. Nicht nur in China ansässige Spekulanten haben ihre Long-Positionen in Industriemetallen aufgegeben, sondern auch internationale.
Es war ein perfekter Sturm, der überall zu einem Rückgang der Lagerbestände geführt hat. Kupfer ist von der steigenden chinesischen Nachfrage besonders betroffen, und Experten dieses Marktes berichten mir, dass der Mangel an physischem Metall, das aus den Lagerbeständen zur Lieferung verfügbar ist, im Unterschied zu den erfassten Beständen, ungewöhnlich sei.
Energie ist wahrscheinlich der wichtigste aller Industrierohstoffe, und China wird sie in zunehmenden Mengen benötigen, wenn die Schieferölförderung und die Produktion außerhalb der OPEC in den nächsten zwei bis drei Jahren zurückgehen. Mein Kollege Stefan Wieler, ein Spezialist für Energiemärkte, hat dieses Thema bereits in Crude Oil – the Next 5 Years behandelt, veröffentlicht auf der Website von Goldmoney.[iv]
Vor diesem Hintergrund ist der Goldpreis stark aus dem Gleichgewicht geraten.
Gold – ein Rettungsanker in Zeiten übermäßiger Spekulation
Der Commitment-of-Traders-Bericht vom 21. August wies für die Hedgefonds an der Comex, in der sogenannten Kategorie „Managed Money“, eine erstaunliche Netto-Short-Position von über 90.000 Kontrakten aus. Bei früheren überverkauften Marktlagen lag der bisherige Rekord bei einer Netto-Short-Position von 27.201 Kontrakten am 29. Dezember 2015, kurz nach dem Tiefpunkt bei 1.050 US-Dollar, der den Beginn einer neuen Haussephase für Gold markierte. Die aktuelle Netto-Kontraktposition ist in der folgenden Grafik dargestellt.
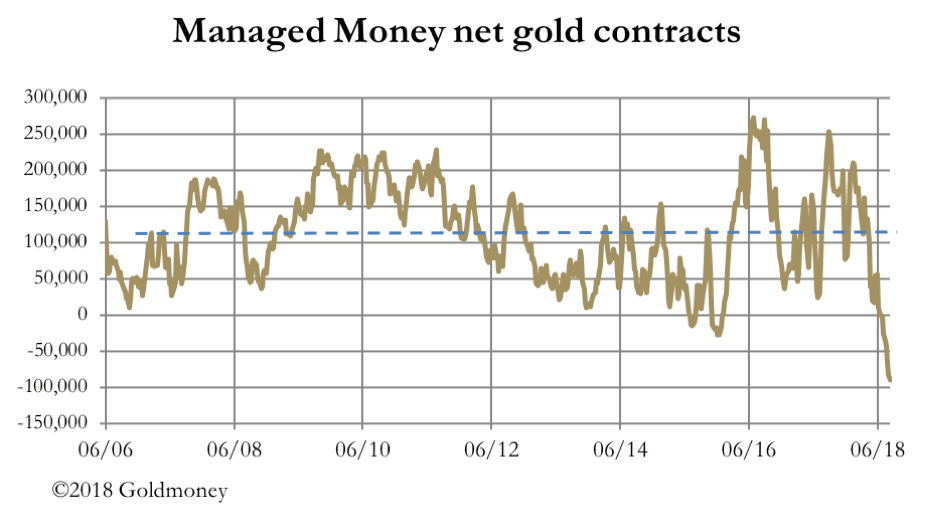
Die gestrichelte Linie zeigt die durchschnittliche Netto-Position seit 2006. Mit 111.000 Long-Kontrakten liegt die aktuelle Position volle 200.000 Kontrakte vom jüngsten Netto-Short-Niveau entfernt. Diese außergewöhnliche Zahl wird wohl als Beispiel spekulativer Exzesse in die Marktgeschichte eingehen, und zwar weniger als Herabsetzung von Gold als vielmehr als Maß für den starrsinnigen Optimismus gegenüber dem Dollar. Zudem wurde sie erfasst, nachdem sich der Preis bereits um 35 US-Dollar erholt hatte. Das legt nahe, dass die Kategorie „Managed Money“ auf dem Tiefpunkt netto weit über 100.000 Kontrakte short war – das entspricht 311 Tonnen Gold.
Natürlich wird sich dies korrigieren. Short Squeezes beginnen, sobald der Goldpreis schlicht aufhört zu fallen. Bisher ist der Preis um 40 US-Dollar gestiegen. Doch die kommerziellen Händler, die Kontrakte long halten, sind keine eingetragenen Wohltätigkeitsorganisationen: Es liegt in ihrem Interesse, die Bären so hart wie möglich auszupressen. Irgendwann werden die Hedgefonds den steigenden Goldpreis dann als Gelegenheit sehen, den Dollar leerzuverkaufen. Wir wissen das, weil es das an der Comex immer wieder angewandte Muster ist.
Während sich die Händler auf Trends konzentrierten, haben sie das größere Bild übersehen. Russland, das zufällig der weltweit größte Energielieferant ist, wendet sich vom Dollar ab und dem Gold zu. Der Erste Stellvertretende Gouverneur der russischen Zentralbank sagte: „Gold ist eine hundertprozentige Garantie gegen rechtliche und politische Risiken.“[v]
Russland steht damit nicht allein. Auch asiatische Länder, deren Bürger Gold weiterhin als das ultimative Geld betrachten, teilen diese Ansicht, und je mehr Amerika den Dollar als finanzielle Waffe einsetzt, desto stärker wenden sie sich von ihm ab. Einen stabilen und glaubwürdigen Ersatz in Form einer Papierwährung gibt es bislang nicht. Er kann mit der Zeit entstehen, muss es aber nicht. Doch zweifellos muss jede asiatische Nation, die von Chinas kontinentweiten Entwicklungsplänen profitieren will, einen solchen Ersatz finden, um dem Risiko amerikanischer Einmischung zu begegnen. Gold ist die einzige allgemein akzeptierte Alternative zur amerikanischen Hegemonie, und sollte der Dollar von seiner derzeit überbewerteten Stellung abrutschen, kann die Attraktivität von Gold als grenzüberschreitendes Handelsmedium nur zunehmen.
Es ist offensichtlich, dass die Amerikaner verhindern wollen, dass sich Chinas Einfluss entwickelt und ausbreitet. Zum Nachteil Amerikas hält China fast alle wertvollen Karten, und gemeinsam mit Russland ist es auf dem besten Weg, den amerikanischen Einfluss nicht nur in Asien zu beseitigen, sondern auch seinen Einfluss auf die rohstoffproduzierenden Staaten in Afrika und Südamerika zu verringern. Präsident Trump hat zudem die Europäer und Kanada verprellt, wo die Trudeaus eine besondere Beziehung zur chinesischen Führung für sich beanspruchen. Japan ist politisch mit Amerika verbündet, hat aber wirtschaftlich schon vor einiger Zeit das Schiff verlassen.
Mit der Schwäche des Dollars ist zu erwarten, dass diese Themen in den Vordergrund rücken. Sofern Präsident Trump nach den Zwischenwahlen in Handelsfragen nicht einlenkt, werden seine Drohungen mit Handelszöllen lediglich amerikanische multinationale Unternehmen mit asiatischen Lieferketten schwächen, die Inlandspreise erhöhen und dadurch die Inflation beschleunigen sowie amerikanische Arbeitsplätze vernichten. Der einzige positive Faktor für den Dollar wird der Zinsanstieg sein, da die Fed mit einer über ihr Ziel steigenden Inflation in einer durch wachsende Haushaltsdefizite angeregten Wirtschaft zu kämpfen hat. Es dürfte jedoch ein Faktor sein, der die Schwäche nur noch verstärkt: Die Kurse von US-Staatsanleihen fallen, was Kapitalabflüsse aus Portfolios auslöst und möglicherweise zu einer Finanzierungskrise des Staates führt.
Was Gold betrifft, kann die Stimmung gegen den Dollar nur zunehmen. Die stark überverkauften Bedingungen an den Terminmärkten stehen daher im Einklang mit einem bedeutenden Wendepunkt.
Vielleicht haben wir genau diesen soeben erlebt.
Silber
Sollte Gold steigen und in eine neue Hausse-Phase eintreten, ist zu erwarten, dass auch Silber profitiert, das sich traditionell fast doppelt so stark bewegt wie Gold. Die Short-Positionen der Hedgefonds sind sprunghaft gestiegen, wie die untenstehende Grafik zeigt.

Das Engagement der Hedgefonds in Long-Kontrakten hat sich jedoch einigermaßen gehalten, was zu einer Netto-Short-Position von 27.717 Kontrakten führt. Das ist extrem überverkauft, aber kein Rekord.
Der Unterschied zu Gold besteht darin, dass Silber überwiegend ein gewerblich verbrauchtes Metall ist, das historisch jedoch auch monetäre Funktion hatte. Die Aussichten für den Silberpreis werden daher wesentlich von der industriellen Nachfrage bestimmt. Von der im vergangenen Jahr erfassten Nachfrage von insgesamt 31.652 Tonnen entfielen jedoch 4.699 Tonnen auf Münzen und Barren; hinzu kommen Schmuck mit 6.503 Tonnen und möglicherweise Silberwaren mit 1.817 Tonnen. Die Bedeutung von Schmuck und Silberwaren liegt in der asiatischen Nachfrage: Insbesondere Indien, dann China und andere südostasiatische Länder machten 5.670 Tonnen aus. Silber in diesen Kategorien gilt bei diesen Völkern als langfristiger Anlage- und Geldwert.[vi]
Die Investitions- und quasi-investive Nachfrage nach Silber macht somit bis zu 41 % der Gesamtnachfrage aus, der Rest ist industriell. Das Gesamtangebot erscheint knapp, es liegt 1.094 Tonnen unter der Gesamtnachfrage. Jede Zunahme der industriellen oder der Anlagenachfrage könnte daher dramatische Auswirkungen auf den Silberpreis haben.
Diese Zahlen helfen zu erklären, warum der Silberpreis volatiler ist als der Goldpreis. Es gibt aber einen weiteren interessanten Gesichtspunkt: Die chinesische Regierung stuft Silber als Edelmetall ein, für das die Zentralbank, die People’s Bank, zuständig ist. Das bedeutet, dass Chinas Zentralbank 7 % der weltweiten Nachfrage beaufsichtigt, und wie bei Gold hat der Staat das Raffinerie-Monopol.
Die industrielle Nachfrage hat in den vergangenen Jahren nachgelassen (ihren Höhepunkt erreichte sie 2013), dürfte in den kommenden Jahren aber wieder anziehen, da China mehr Menschen in die Mittelschicht führt und seine Märkte in Asien ausbaut. Wie bei Industriemetallen ist kaum vorstellbar, wie das Minenangebot schnell genug ausgeweitet werden könnte, um die wahrscheinlich steigende Nachfrage zu decken. Die beiden Faktoren, die künftige Preise treiben dürften, sind daher eine unmittelbare Knappheit an physischem Metall, wenn China seine Bestände für den industriellen Bedarf auffüllt, sowie der Rückgang eines überbewerteten Dollars, der die Anlagenachfrage anregt.
Zusammenfassung
Es ist offensichtlich, dass die jüngste Dollarstärke überwiegend von spekulativen Mittelflüssen getrieben wurde, und zwar in der Annahme, dass die Zinspolitik der Fed zusammen mit Trumps Handelspolitik eine Kreditkrise auslösen wird, die zu einer Nachfrage nach dem Dollar führt. Eine Kreditkrise ist zwar unvermeidlich, doch die Annahmen des Marktes sind aus zwei Gründen falsch: Der ausländische Besitz an Dollar-Bargeld und Dollar-Anlagen befindet sich bereits auf einem Rekordhoch, und die Fed wird alles tun, um den Eintritt einer solchen Krise zu vermeiden.
Unterdessen setzt China seine Wirtschaftsplanung unbeirrt fort, was in den kommenden Jahren zu einem massiven Anstieg der Nachfrage nach Energie, Industriemetallen und anderen industriellen Rohstoffen führen wird. Dieser Prozess beginnt jetzt.
Die Aussichten für den Dollar sind daher äußerst negativ. Seine in Rohstoffpreisen gemessene Kaufkraft wird sinken, seine Bedeutung als Währung für die Abwicklung des Handels wird abnehmen, und das überschüssige Einlagengeld im US-Finanzsystem wird sich weiterhin in steigenden Inlandspreisen niederschlagen. Wenn die Kreditkrise die US-Finanzmärkte tatsächlich trifft, kann die Fed zudem nur reagieren, indem sie die Märkte mit noch mehr Geld flutet.
Das Zusammentreffen der aktuellen Ereignisse und ihrer voraussichtlichen Entwicklung erscheint für die Preise von Edelmetallen äußerst positiv.
[i] Dabei wird angenommen, dass die Summe der Ausgaben von Bundesstaaten und Zentralregierung 35 % des BIP beträgt. Siehe https://www.usgovernmentspending.com/percent_gdp
[ii] Siehe https://www.goldmoney.com/research/goldmoney-insights/currency-woes und https://www.goldmoney.com/research/goldmoney-insights/valuing-gold-in-a-world-awash-with-dollars
[iii] Die Netto-Auslandsinvestitionen stammen aus Exhibit 19T auf Seite 30 von US Portfolio Holdings of Foreign Securities (Juni 2017). Die Handelsbilanzzahlen stammen von St Louis FRED.
[iv] https://www.goldmoney.com/research/goldmoney-insights/crude-oil-the-next-5-years
[v] Bloomberg, 22. August, Artikel von Elizabeth Burden.
[vi] Zahlen aus dem World Silver Survey 2018 des Silver Institute, Anhang 1.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.