
Wer den Kreditzyklus aufmerksam verfolgt, dürfte vom aktuellen Rückgang an den Aktienmärkten nicht überrascht sein. Er musste ohnehin kommen. Auch der Zeitpunkt war zuletzt erkennbar geworden, und Anfang August konnte ich Folgendes schreiben:
„Der Beginn der Kreditkrise dürfte irgendwann im letzten Quartal 2018, also nur wenige Monate entfernt, bis spätestens Mitte 2019 liegen.“ [i]
Die Krise kommt pünktlich und dürfte sich in den kommenden Monaten zu etwas weit Unangenehmerem entwickeln. Die Märkte für Unternehmensanleihen sind zum Erliegen gekommen, was uns signalisiert, dass sie tatsächlich eingetroffen ist. Nun gilt es zu überlegen, wie sich die Kreditkrise voraussichtlich entwickeln wird. Das erfordert einige Mutmaßungen, daher können wir es nicht präzise tun, aber wir können aus bekannten Grundlagen extrapolieren, um einige wichtige Schlussfolgerungen zu stützen.
Läge es allein an den USA und gäbe es keine weiteren Rückkopplungen, ließen sich für die US-Wirtschaft nun folgende Entwicklungen als wahrscheinlich annehmen. Warnungen vor einer konjunkturellen Abschwächung bewegen die Fed dazu, die Geldpolitik zu lockern, ein Prozess, der kürzlich in Gang gesetzt wurde und sich durch sinkende Renditen von US-Staatsanleihen angekündigt hat. Die Preisinflation, die derzeit durch fallende Ölpreise vorübergehend gedämpft wird, dürfte jedoch ab dem zweiten Quartal 2019 voraussichtlich wieder anziehen. Ursache ist eine Kombination aus den Folgen der früheren Geldmengenausweitung und den Auswirkungen der Zölle von Präsident Trump auf die Verbraucherpreise.
Nach einer kurzen Pause, die vor allem durch die Gefahr eines nicht aufzuhaltenden Einbruchs der Aktienkurse ausgelöst wird, wird die Fed gezwungen sein, die Leitzinsen weiter anzuheben, um dem Preisauftrieb entgegenzuwirken. Das wird den stark geschönten Verbraucherpreisindex (CPI) wohl bis Jahresmitte auf 4 % und darüber hinaus treiben. Der jüngste Stillstand an den Märkten für Unternehmensanleihen und der Rückzug der Banken aus der Finanzierung von Betriebsmitteln setzen eine klassische Abwicklung von Fehlinvestitionen in Gang. Die Arbeitslosigkeit steigt stark an, und das Verbrauchervertrauen kippt.
Die Aktienkurse fallen weiter, da besorgte Anleger den Finanzmärkten Liquidität entziehen, doch die Preisinflation bleibt hartnäckig hoch. Folglich geben die Anleihekurse unter einer verhängnisvollen Kombination weiter nach: Dollarbestände in ausländischem Besitz werden verkauft, die Haushaltsdefizite wachsen, und das Vertrauen der Anleger in die künftige Kaufkraft des Dollars sinkt.
Die USA geraten in eine schwere Rezession, die ihrem Charakter nach der Phase von 1930 bis 1933 ähnelt. Der bemerkenswerte Unterschied liegt in einem ungedeckten, reinen Fiat-Dollar, der aus aufgeblähten Einlagen[ii] besteht (derzeit 67 % des BIP gegenüber 36 % im Jahr 2007) und einen Versuch auslöst, den Einlagenaufbau umzukehren. Die Kaufkraft des Dollars sinkt, nicht zuletzt weil über 4 Billionen Dollar dieser Einlagen über Korrespondenzbanken in ausländischem Besitz sind.
Eine gute Nachricht ist, dass das US-Bankensystem besser kapitalisiert ist als in der letzten Krise und vermutlich nicht so überrascht wird wie damals durch die Lehman-Krise. Folglich dürften die US-Banken schneller und entschlossener handeln, um ihr Kapital zu schützen, und die Realwirtschaft durch das Kündigen von Krediten rascher in eine Talfahrt treiben. Die Preisinflation wird nicht nachlassen, da dies eine hinreichende Kreditverknappung voraussetzt, die die sinkende Präferenz für das Halten von Geld gegenüber Gütern ausgleicht. Jede Kreditverknappung wird von der Fed unterbunden werden, die eine Vertiefung der Talfahrt abwenden will, indem sie bewährte geldpolitische Mittel einsetzt.
Der Handlungsspielraum der Fed wird durch die steigende Preisinflation stark eingeschränkt, die sie nur mit höheren Zinsen bekämpfen kann. Höhere Zinsen werden zu einer Schuldenfalle, die sich fest um die Staatsfinanzen schließt und die Fed zwingt, unter dem Deckmantel geldpolitischer Stimulierung US-Staatsanleihen zu kaufen. Der wahre Grund für die quantitative Lockerung (QE) wird sein, dass die Fed angesichts eines rasch wachsenden Haushaltsdefizits von mehr als 1,5 Billionen Dollar die Finanzierungskosten unter dem Niveau halten will, das der Markt verlangen würde. Die wirtschaftliche Lage wird als schwerer Fall von Stagflation diagnostiziert werden. In Wirklichkeit werden die USA in einer Schuldenfalle gefangen sein, aus der der Weg des geringsten Widerstands in eine beschleunigte Geldmengenausweitung führt.
Neokeynesianischen Zentralbankern wird es schwerfallen, den scheinbaren Widerspruch zu verstehen, dass eine Volkswirtschaft gleichzeitig einen Einbruch und eine steigende Preisinflation erleiden kann. Es ist jedoch der Zustand aller Geldinflationen und Hyperinflationen in Volkswirtschaften mit ungedeckten Fiat-Währungen. Die Wahl wird sein, entweder die Lehrbücher umzuschreiben und das derzeitige Gruppendenken zu verwerfen oder weiterzumachen wie bisher. Wir können sicher sein, dass die Neokeynesianer weitermachen werden wie bisher, weil sie intellektuell nicht in der Lage sind, die bestehende Geldpolitik in einer für sie akzeptablen Weise zu reformieren.
Das wäre der wahrscheinliche Ausgang der sich entwickelnden Kreditkrise, gäbe es keine äußeren Faktoren. Dafür gibt es einen Präzedenzfall, und wir können es auch aus einer rein theoretischen Analyse erwarten. Es wäre eine sich fortsetzende Krise, die zunehmend schlimmer würde, sechs Monate bis ein Jahr dauerte und auf die eine Phase wirtschaftlicher Erholung folgte. Doch diese Analyse hat für die US-Wirtschaft einen gewichtigen Haken: Die US-Geldpolitik wird seit Langem mit der Geldpolitik anderer großer Zentralbanken abgestimmt, und zwar in Foren wie der Bank für Internationalen Zahlungsausgleich, den G20- und den G7-Treffen.
Die überraschende Wahl von Präsident Trump hat dieses Gefüge durch sein unzeitiges Haushaltsstimulus und das Chaos, das er im internationalen Handel anrichtet, durcheinandergebracht. Die Folge ist, dass die Fed nicht mehr auf einer Linie mit den anderen großen Zentralbanken liegt, insbesondere mit der Bank of Japan und der Europäischen Zentralbank. Anders als in den Krisenphasen früherer Kreditzyklen geht deshalb die Eurozone mit negativen Zinsen in die Krise, ebenso Japan, was enorme Spannungen bei Währungen und Banken erzeugt. Japan lassen wir bei unserer Suche nach den systemischen und wirtschaftlichen Folgewirkungen der Zinserhöhungen der Fed beiseite und konzentrieren uns stattdessen auf die Eurozone, das Herzstück der Europäischen Union.
Die Eurozone ist unwiderruflich bankrott
Man kann leicht zu dem Schluss kommen, dass die EU und insbesondere die Eurozone eine finanzielle und systemische Zeitbombe sind, die jederzeit hochgehen kann. Die meisten Kommentare haben sich auf Probleme konzentriert, die routinemäßig übertüncht werden, etwa Griechenland, Italien oder die bevorstehende Rettung der Deutschen Bank. Das ist ein Fehler. Die Europäische Zentralbank und der EU-Apparat sind geübt im Umgang mit Problemen dieser Art, meist indem sie diese forsch überspielen und zugleich alles mit Geld aus dem Weg räumen. Wie Mario Draghi bekanntlich sagte: „Whatever it takes“.
Damit dieses Kunststück gelingt, muss eine Voraussetzung erfüllt sein. Es muss weiterhin schneller Geld in das Finanzsystem fließen, als die Nachfrage danach wächst, denn der Erhalt der Vermögenswerte ist entscheidend. Genau das hat die EZB mit negativen Einlagenzinsen und ihrem Anleihekaufprogramm (Asset Purchase Programme) im Umfang von 2,5 Billionen Euro getan. Dieses Programm endet in diesem Monat, womit es voraussichtlich den Wendepunkt markiert, an dem alles zu misslingen beginnt.
Der größte Teil des EZB-Geldes wurde aus einem zweiten Grund für Staatsanleihen ausgegeben, nämlich um sicherzustellen, dass die Regierungen der Eurozone im Euro-System bleiben. Verschwenderische Politiker in den Mittelmeerländern werden rasch von ihrem Wunsch geheilt, zu ihren alten Währungen zurückzukehren. Man stelle sich nur die Zinsen vor, die die Italiener in Lira auf ihre Staatsschulden von 2,85 Billionen Euro zahlen müssten, bei einer Steuerbasis aus dem BIP des Privatsektors von nur 840 Mrd. Euro, also nur einem Drittel dieser Staatsschulden.
Neu gewählte italienische Politiker brauchen nie lange, um zu verstehen, warum sie im Euro-System bleiben müssen und dass die EZB garantiert, die Zinsen deutlich niedriger zu halten, als sie es sonst wären. Doch nun gibt die EZB ihre Anleihekäufe auf und wird daher weder italienische noch sonstige Schulden kaufen. Die Manipulation des Staatsanleihemarktes der Eurozone steht an einem Wendepunkt. Das Ende dieser Finanzierungsquelle für die PIGS[iii] ist eine äußerst ernste Angelegenheit.
Ein Nebeneffekt des Anleihekaufprogramms der EZB war der Rückgang der Kreditvergabe der Banken der Eurozone an den Privatsektor, der durch den Fokus auf Staatsschulden verdrängt wurde. Dies zeigt das folgende Diagramm.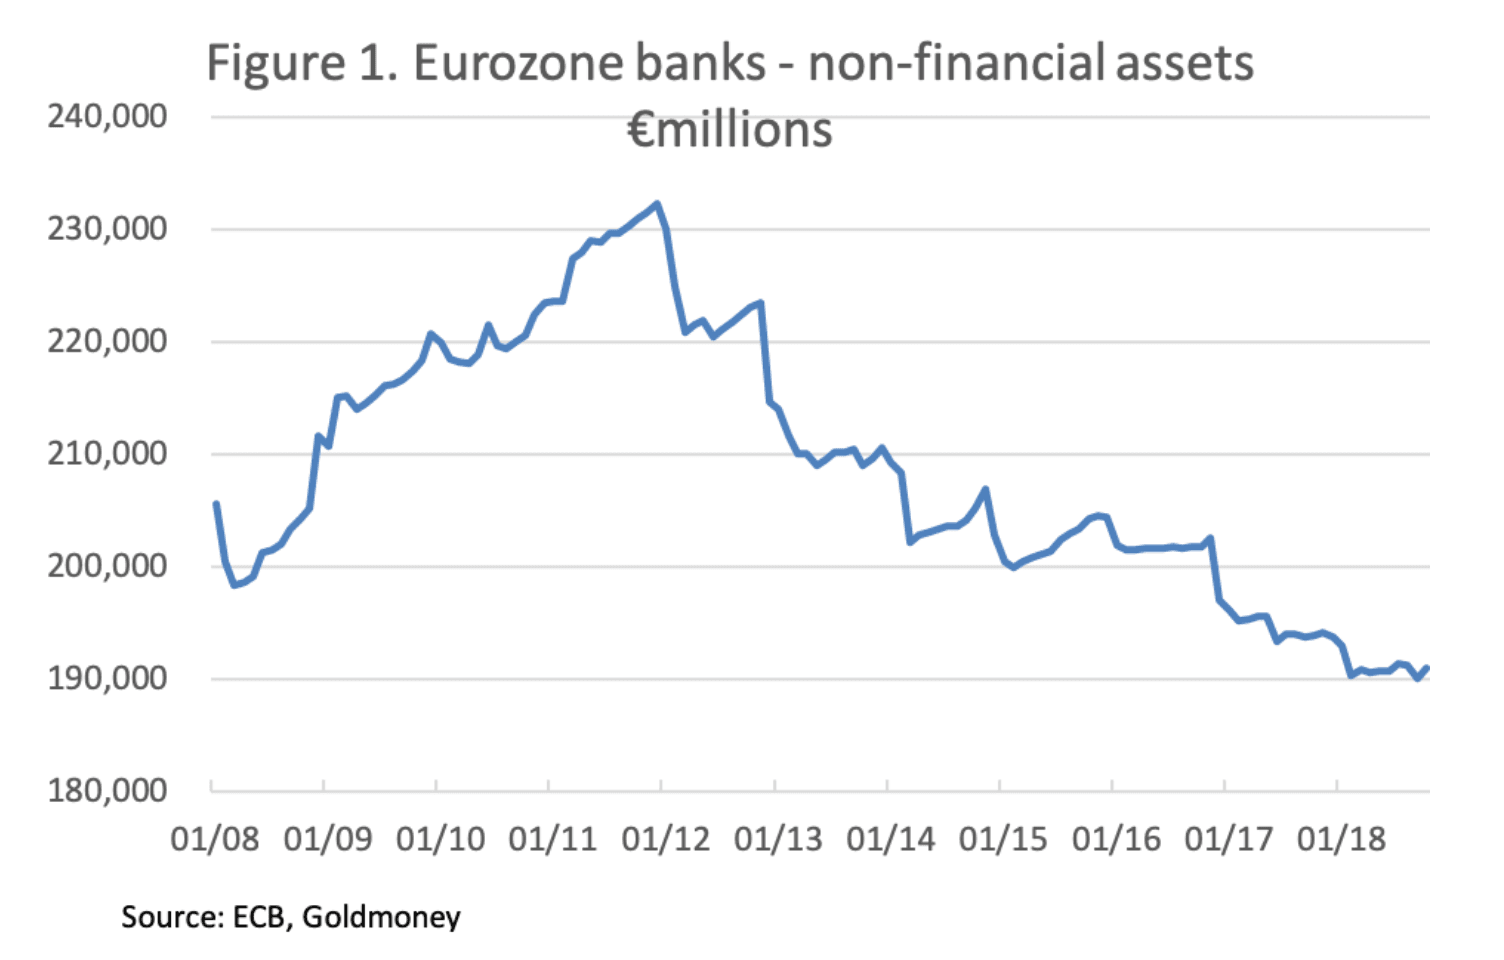
Nach der Lehman-Krise waren die Banken gezwungen, ihre Kredite an Unternehmen des Privatsektors auszuweiten, deren Cashflow stark gelitten hatte. Anfang 2012 kehrte sich dies um, und heute liegen die gesamten Aktiva der Banken bei Nichtfinanzunternehmen sogar niedriger als unmittelbar nach der Lehman-Krise. Ein großer Teil der Ursache dieser Entwicklung ist der regulatorische Druck, denn nach der EU-Version der Regeln des Basler Ausschusses erfordern Staatsanleihen in Euro keine Risikogewichtung, Unternehmenskredite hingegen schon.[iv] Unser erstes Warnsignal ist also, dass das Bankensystem der Eurozone dafür gesorgt hat, dass Banken sich zulasten nichtfinanzieller gewerblicher Kreditnehmer mit Staatsanleihen vollsaugen.
Dass die Banken den Privatsektor nicht bedienen, erklärt zum Teil, warum das nominale BIP der Eurozone stagniert hat und in den sechs größten Volkswirtschaften der Eurozone in den zehn Jahren bis 2017 um 12 % gesunken ist. Gleichzeitig stieg die Geldmenge M3 der Eurozone um 39,2 %. Da sowohl die Anleihekaufprogramme der EZB als auch die neue Kreditvergabe der Geschäftsbanken an der Realwirtschaft vorbeigehen, überrascht es kaum, dass die Zinsen nun nicht mehr mit denen der USA übereinstimmen, deren Wirtschaft unter starken fiskalischen Impulsen zur Vollbeschäftigung zurückgekehrt ist. Die Folge ist, dass Banken am Euro-LIBOR-Markt zu negativen Zinsen Geld aufnehmen, Euro gegen Dollar verkaufen und in US-Schatzwechsel investieren können, was bei Hebelung des Eigenkapitals der Bank einen Gewinn von 25 bis 30 % für den Hin- und Rückweg ergibt.
Die Geldpolitik der EZB bestand darin, diese Zinsarbitrage zu ignorieren, um eine extreme Überbewertung der gesamten Bandbreite auf Euro lautender Anleihen zu stützen. Das kann nicht ewig so weitergehen. Zum Glück für Mario Draghi hat der Druck zu einem Kurswechsel etwas nachgelassen, da die Anzeichen für eine Abschwächung der US-Wirtschaft zuzunehmen scheinen und damit weitere Zinserhöhungen beim Dollar aufgeschoben werden.
TARGET2
Unser zweites Warnsignal sind die massiven TARGET2-Ungleichgewichte zwischen den Zentralbanken, die so lange keine Rolle gespielt haben, wie alle darauf vertrauen, dass sie keine Rolle spielen. Dieses Vertrauen ist der Kitt, der eine uneinheitliche Gruppe nationaler Zentralbanken zusammenhält. Auch hier kommt es auf den Erhalt der Vermögenswerte an, denn obwohl Vermögenswerte nicht formell als Sicherheiten ausgewiesen sind, untermauern ihre Werte das Vertrauen in das TARGET2-System.
Wie unser nächstes Diagramm zeigt, haben sich seit der Lehman-Krise erhebliche Ungleichgewichte zwischen den Zentralbanken innerhalb der Region aufgebaut.
Die deutsche Bundesbank hat mit knapp 900 Mrd. € die höchste Forderung, und Italien schuldet mit knapp 490 Mrd. € am meisten. Diese Ungleichgewichte spiegeln sich anhäufende Handelsungleichgewichte zwischen den Mitgliedstaaten sowie nicht handelsbedingte Kapitalbewegungen wider, die auf Kapitalflucht zurückzuführen sind. Darüber hinaus entstehen Ungleichgewichte, wenn die EZB eine regionale Zentralbank anweist, Anleihen zu kaufen, die von ihrer Regierung und von inländischen Unternehmen begeben wurden. Dies erklärt ein TARGET2-Defizit von 251 Mrd. € bei der EZB; die zum Ausgleich dieses Defizits erforderlichen Überschüsse verteilen sich auf die regionalen Zentralbanken. Dies gleicht andere Defizite aus, sodass die Banca d’Italia den anderen regionalen Zentralbanken mehr schuldet, als die Gesamtzahl von 490 Mrd. € vermuten lässt.
Das Vertrauen in das System ist für die regionalen Zentralbanken mit Forderungen, vor allem in Deutschland, Luxemburg, den Niederlanden und Finnland, von entscheidender Bedeutung. Verschlechtern sich die Werte der Sicherheiten im Euroraum allgemein, werden die TARGET2-Ungleichgewichte für diese Gläubiger zu einem Thema.
Banken im Euroraum
Geschäftsbanken im Euroraum sehen sich mit einer Reihe von Problemen konfrontiert. Am besten lassen sie sich anhand einer kurzen Liste veranschaulichen:
- Die Aktienkurse systemrelevanter Banken haben sich seit der Lehman-Krise schlecht entwickelt. In Deutschland sind die Commerzbank und die Deutsche Bank von ihren Höchstständen nach Lehman um 85 % gefallen, Santander in Spanien um 66 % und Unicredit in Italien um 88 %. Die Aktienkurse im Bankensektor sind in der Regel ein verlässliches Barometer für systemische Risiken.
- Die Hauptaufgabe einer Bank im Euroraum bestand stets darin, den Schuldenbedarf der jeweiligen Regierung zu finanzieren. In den PIGS-Staaten ist dies zu einem besonders akuten systemischen Problem geworden.
- Die Vorschriften von Basel II und das bevorstehende Basel III verlangen von Banken keinen Risikoabschlag auf Staatsschulden. Dadurch werden sie ermutigt, Staatsschulden in ihren Bilanzen überzugewichten und vergleichbare Unternehmensanleihen unterzugewichten. Die Banken dienen dem Privatsektor nur noch widerwillig.
- Banken im Euroraum weisen tendenziell eine höhere Bilanzhebelung auf als Banken in anderen Rechtsräumen. Ein verhältnismäßig geringer Rückgang der Staatsanleihekurse bringt einige von ihnen sofort in Gefahr, und wenn die Anleihekurse sinken, sind es die schwächsten Banken, die das gesamte Bankensystem zu Fall bringen werden.
- Banken im Euroraum sind über Interbankenpositionen und Derivatemärkte mit dem globalen Bankensystem verbunden, sodass sich systemische Risiken im Euroraum auf andere Bankensysteme übertragen.
Die EZB selbst ist ein Risiko
Wie oben dargelegt, hat die EZB durch ihre verschiedenen Programme zum Ankauf von Vermögenswerten die Anhäufung von Schulden in Höhe von rund 2,5 Billionen € verursacht, größtenteils in Staatsanleihen. Die Zentralbanken des Eurosystems haben nun eine Bilanzsumme von 4,64 Billionen €, für die die EZB als Zeremonienmeisterin fungiert. Der Großteil dieser Schulden liegt in den Bilanzen der nationalen Zentralbanken und spiegelt sich in den TARGET2-Ungleichgewichten wider.
Das gezeichnete Eigenkapital der EZB beträgt 7,74 Mrd. €, und ihre eigene Bilanzsumme beläuft sich auf 414 Mrd. €.[v] Daraus ergibt sich eine operative Hebelung auf das Kernkapital von 53. Wertpapiere, die für geldpolitische Zwecke gehalten werden (der Teil der Staatsschulden, der im Rahmen der verschiedenen Ankaufprogramme erworben wurde und in der Bilanz ausgewiesen ist), werden mit 231 Mrd. € ausgewiesen (im laufenden Jahr dürfte der Betrag weiter gestiegen sein). Das bedeutet, dass ein Wertverlust dieser Wertpapiere von nur 3 % das gesamte Kapital der EZB aufzehren würde.
Will die EZB eine peinliche Rekapitalisierung vermeiden, wenn die Anleiherenditen steigen, was inzwischen sicher erscheint, muss sie die Euro-Anleihemärkte weiterhin manipulieren. Die Wiedereinführung ihrer Ankaufprogramme, um steigende Anleiherenditen zu verhindern, wird daher zum letzten Wurf der Würfel. Die Schuldenfalle, in der sich die Regierungen des Euroraums befinden, ist auch für die EZB zu einer Falle geworden.
Fazit
Wir können feststellen, dass die globale Kreditkrise nun ausgelöst worden ist. Irgendwann geschieht dies ohnehin immer. Die unmittelbaren Auslöser waren nicht monetärer Art: Es handelt sich um die Kombination aus der fiskalischen Reflationierung von Präsident Trump spät im Kreditzyklus und seiner Einführung von Zöllen auf importierte Waren. Die Schwächung anderer Volkswirtschaften durch Trumps Zollkrieg ist ein weiterer Faktor, der die globalen Wirtschaftsaussichten untergräbt.
Angesichts dieser fiskalpolitischen Entwicklungen blieb der Fed keine andere Wahl, als dringend eine Normalisierung der Zinssätze anzustreben, was die Kreditkrise herbeiführte.
Untätigkeit der Fed hätte zweifellos zu einer Beschleunigung der Preisinflation geführt, selbst unter Berücksichtigung der Grenzen eines stark unterdrückten Verbraucherpreisindex. Die Verlangsamung der US-Wirtschaft hat zumindest kurzfristig die inflationstreibenden Faktoren verringert. Doch wie in diesem Artikel dargelegt wird, dürften sie nicht von Dauer sein.
Diese geldpolitischen Entwicklungen fallen in eine Zeit, in der zwei wichtige Zentralbanken, die EZB und die Bank of Japan, weiterhin negative Zinsen anwenden. Die Diskrepanz zwischen dieser Politik und derjenigen der Fed wird nicht nur geld- und währungspolitische Spannungen erzeugen, sondern beide mit nahezu völliger Sicherheit dazu zwingen, ihre Geldpolitik zu überarbeiten. Noch in diesem Monat endet die quantitative Lockerung in der Eurozone, und ohne sie dürften die Anleihekurse deutlich fallen. Eine Anhebung des Einlagensatzes der EZB von minus 0,4 % wird mit Sicherheit folgen, und es ist kaum vorstellbar, wie eine sich entwickelnde systemische Krise in der Region dann noch verhindert werden kann.
Seit der Lehman-Krise ist die Inflation überwiegend im Finanzsektor eingedämmt worden, während sie in der Realwirtschaft statistisch unterdrückt wurde. Dies wird sich nun ändern, was dazu führt, dass überschüssige Einlagen bei den Banken versuchen, den Folgen ihres Einsatzes für überwiegend finanzielle Spekulation zu entkommen. Dies wird den Konsum nicht ankurbeln, da die Verbraucher ausgereizt sind und die Arbeitslosigkeit steigt. Es wird lediglich die Kaufkraft einer zunehmend unerwünschten, durch nichts gedeckten Papierwährung untergraben.
[i] Siehe https://www.goldmoney.com/research/goldmoney-insights/end-of-credit-cycle-dynamics
[ii] Die Summe aus Bargeld, Girokonten und Spareinlagen
[iii] Portugal, Italien, Griechenland und Spanien.
[iv] Siehe https://www.globalbankingandfinance.com/sovereign-risk-weights-the-big-missing-piece-of-basel-iii/
[v] EZB, Jahresbericht und Jahresabschluss, 2017.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder entsprechend handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.