
Der Ausverkauf bei Gold: Wie weit könnte er gehen?
Einleitung
Der Markt preist derzeit ein Goldilocks-Szenario aus stärkerem Wirtschaftswachstum, stabiler Inflation und teilweiser Normalisierung der Zinsen ein. Dies hat den US-Dollar gestützt und die Goldpreise unter Druck gesetzt. Wichtig ist, dass dieses äußerst optimistische Szenario zugleich das einzige ist, in dem die Goldpreise nennenswert fallen können. Unserer Einschätzung nach wird die Fed selbst bei einem äußerst optimistischen Ausblick die Zinsen nicht auf ein Niveau anheben können, das Gold langfristig deutlich nach unten drücken würde.
Die vollständige Analyse als PDF finden Sie hier
Seit den jüngsten US-Wahlen ist der Goldpreis in US-Dollar um 7 % gefallen und liegt 13 % unter seinen Jahreshöchstständen. Einige Marktkommentatoren sehen darin eine Wende im erneuten Aufwärtstrend des Goldpreises, der im vergangenen Jahr begann. In dieser Studie analysieren wir die jüngste Preisbewegung im Rahmen unseres Goldpreismodells und konzentrieren uns dabei auf drei Fragen:
1. Haben sich die Goldpreise im Einklang mit den veränderten Fundamentaldaten bewegt (Veränderung des langfristigen Energiepreises, Nettokäufe der Zentralbanken und vor allem Realzinsen)?
2. Falls nicht, was preist der Markt ein? Und, wichtiger noch: Wenn die Preise im Einklang mit den Fundamentaldaten stehen, was ist in den Fundamentaldaten eingepreist?
3. Wie weit kann dies gehen, wenn sich die Fundamentaldaten weiter gegen Gold entwickeln?
In einem ersten Schritt haben wir unser Goldpreismodell auf Basis des Energie-Wertnachweises aktualisiert. Für diese Studie verwenden wir eine verbesserte Version unseres Modells, die wir in den kommenden Wochen in einem weiteren Bericht ausführlicher vorstellen und erläutern werden. Innerhalb unseres Goldpreismodells stellen wir fest, dass der Rückgang des Goldpreises im Einklang mit dem Anstieg der Realzinserwartungen stand. Die jüngste Bewegung des Goldpreises war vor allem auf steigende Realzinserwartungen (gemessen an den Renditen 10-jähriger TIPS) zurückzuführen, da die langfristigen Energiepreise in etwa unverändert blieben und die Zentralbanken insgesamt ihre Bestände weiter aufstockten (die russische Zentralbank trat im Oktober erneut als großer Käufer auf). Die TIPS-Renditen waren im Sommer dieses Jahres wieder in den negativen Bereich gefallen, da die Fed die versprochenen Zinserhöhungen immer wieder verschob. Zum Herbst hin stiegen die TIPS-Renditen im Oktober in Erwartung einer Zinserhöhung der Fed im Dezember allmählich auf etwa 10 bis 15 Basispunkte. Am Tag nach der Wahl legten die TIPS-Renditen jedoch sprunghaft zu und liegen derzeit bei 50 Basispunkten. Die Bewegung der Realzinserwartungen folgte auf eine Bewegung der Nominalzinsen. Die Renditen 10-jähriger US-Staatsanleihen sind seit dem Tiefpunkt im Juli um 100 Basispunkte gestiegen, die Hälfte davon allein seit der Wahl (siehe Abbildung 1).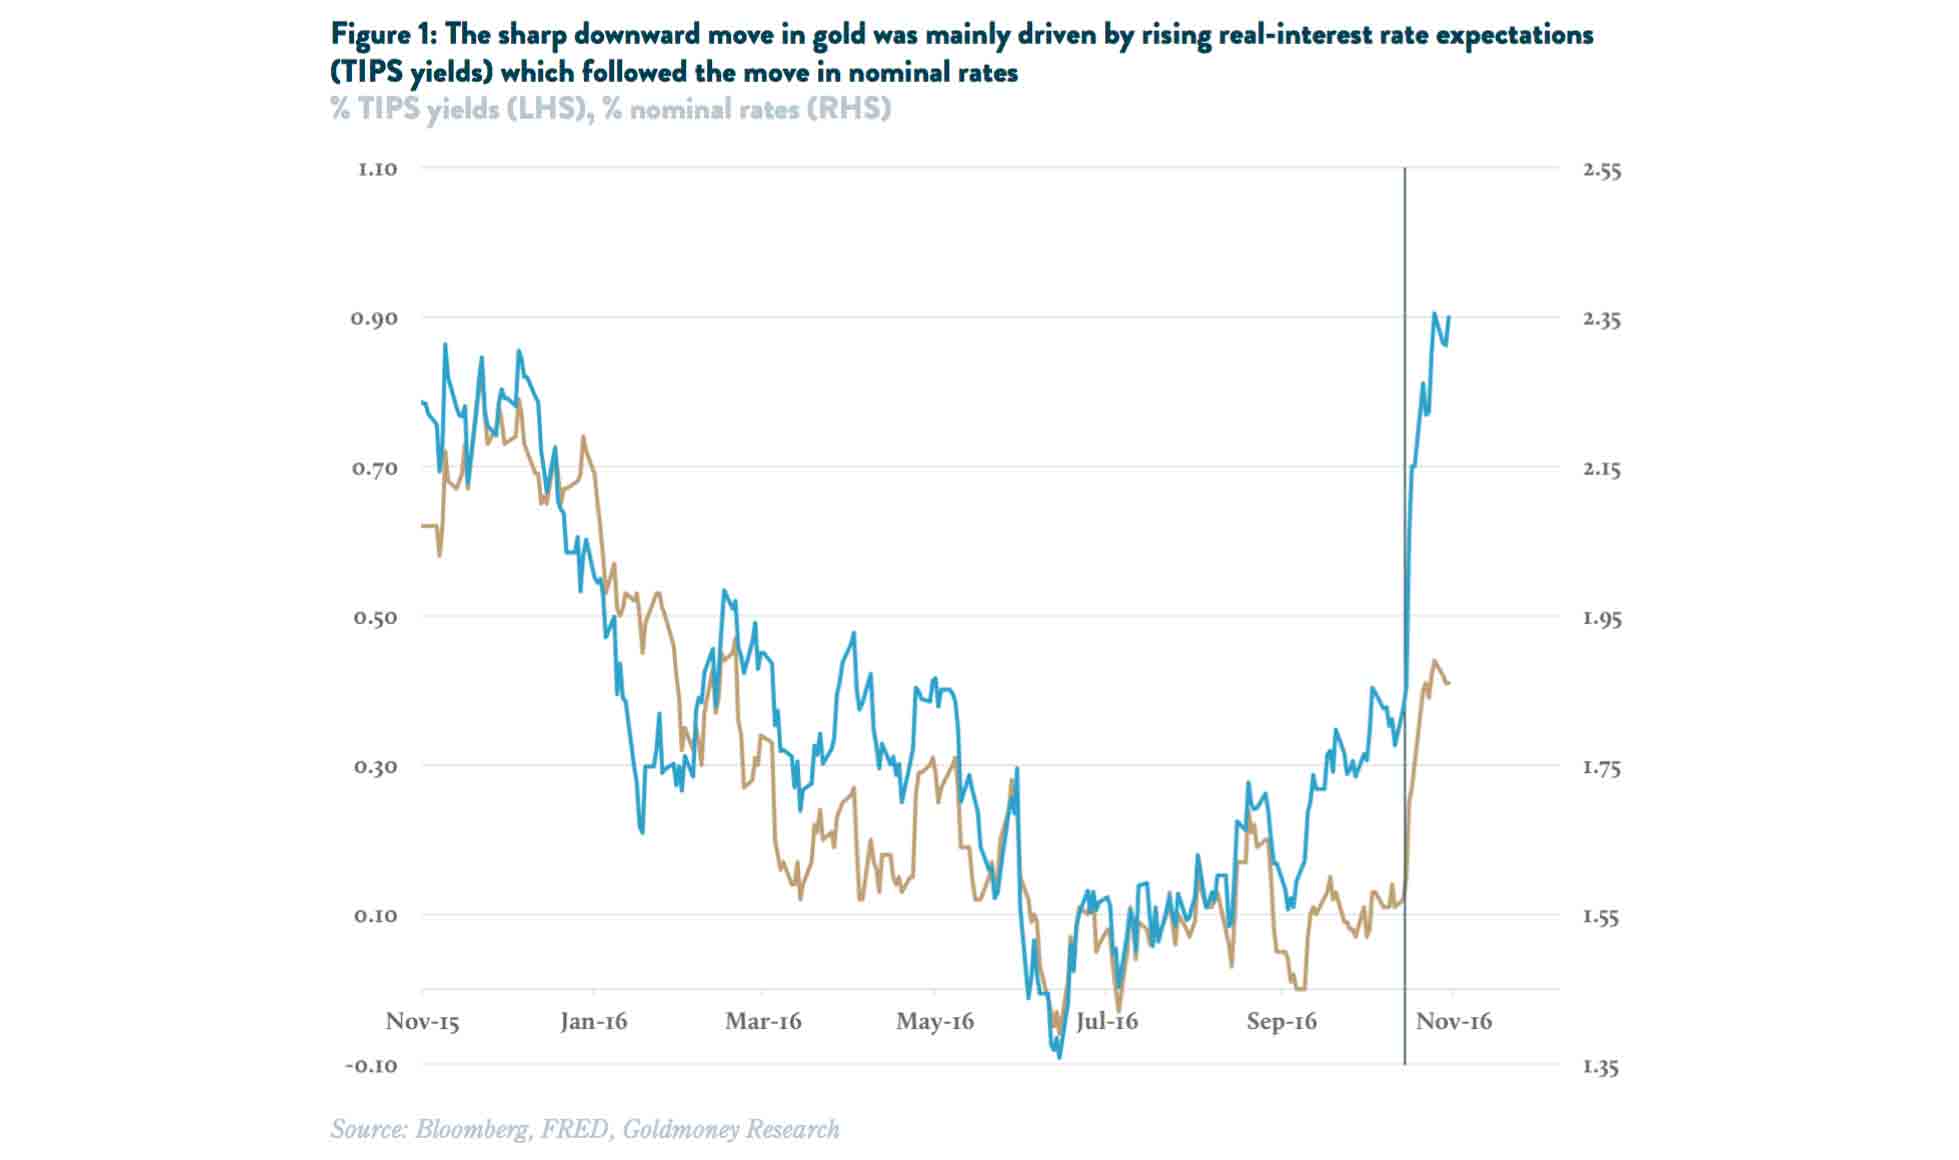
Die Realzinserwartungen sind somit etwa um die Hälfte hinter der Bewegung der Nominalzinsen zurückgeblieben. Der Grund dafür ist, dass auch die implizierten Inflationserwartungen um rund 0,5 % gestiegen sind. Wir argumentieren seit Langem, dass die Fed die Nominalzinsen kaum anheben wird, solange der Inflationsausblick gedämpft bleibt. Aus Sicht der Goldpreisbildung müsste daher jede Erhöhung der Nominalzinsen bis zu einem gewissen Grad durch eine Verschiebung der Inflationserwartungen abgemildert werden, was in den vergangenen Wochen tatsächlich geschehen ist.
Im Rahmen unseres Modells fällt die Bewegung der Goldpreise etwas stärker aus, als prognostiziert worden wäre. Unser Goldpreismodell sagt aufgrund des Anstiegs der Realzinsen um 60 Basispunkte einen Preisrückgang von rund 120 USD je Feinunze gegenüber dem jüngsten Höchststand voraus. Die Preise sind jedoch um rund 170 USD je Feinunze gefallen. Folglich liegen die aktuellen Preise etwa 5 % unter unseren Modellprognosen (siehe Abbildung 3), was ungefähr einer Standardabweichung des Modellfehlers entspricht.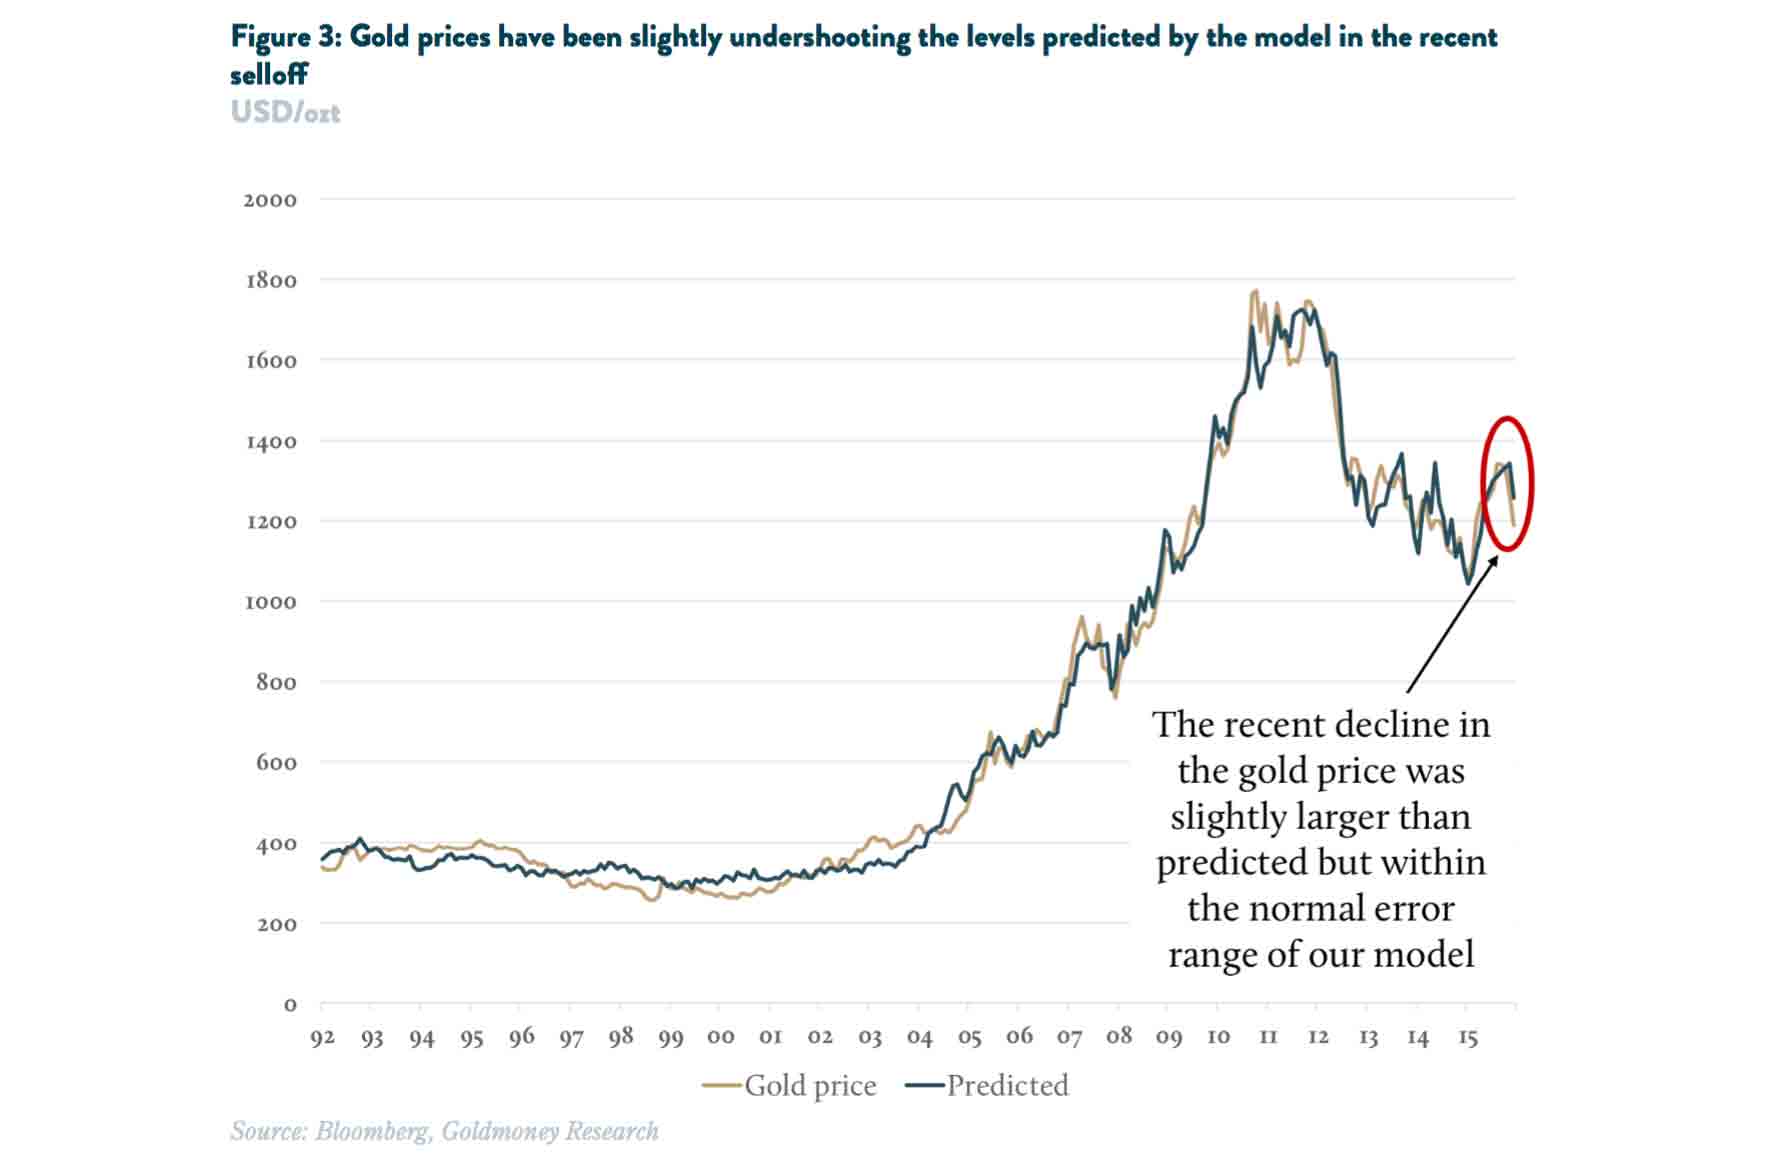
Dies liegt zwar innerhalb der normalen Fehlermarge des Modells, doch wir halten es auch für möglich, dass das Modell das volle Ausmaß der Zinsbewegung nicht erfasst. So verwenden wir beispielsweise die Renditen 10-jähriger TIPS als Eingangsvariable für die Realzinserwartungen. Die Goldpreise spiegeln jedoch vermutlich Informationen über die gesamte Zinskurve wider. Wir gehen davon aus, dass Erwartungen für einen weiter entfernten Zeitraum stärker ins Gewicht fallen, doch auch das kurze Ende der Kurve spielt eine Rolle. Und die Bewegung bei Anleihen mit kürzerer Laufzeit war geradezu spektakulär: Die Renditen 1-jähriger Anleihen erreichten Niveaus, wie man sie seit 2008 nicht mehr gesehen hatte (siehe Abbildung 4). Wir schlussfolgern daher, dass der starke Rückgang der Goldpreise mehr oder weniger im Einklang mit den Fundamentaldaten steht.
Damit kommen wir zu Punkt zwei: Wenn die Preise im Einklang mit den Fundamentaldaten stehen, was genau ist dann in den Fundamentaldaten eingepreist? Der Anstieg der Rendite zehnjähriger US-Staatsanleihen ist groß, aber nicht beispiellos. Aufwärtsbewegungen von mehr als 50 Basispunkten innerhalb eines so kurzen Zeitraums (10 Tage) gab es in den vergangenen zehn Jahren nur fünfmal. Da die Zinsen jedoch nahe null begannen, ist diese Bewegung wirklich außergewöhnlich. In relativen Zahlen stiegen die Renditen zehnjähriger Anleihen in weniger als zwei Wochen um über 30 %, was es noch nie zuvor gegeben hat.
Diese Marktreaktion auf den Wahlausgang zeigt, dass die Erwartungen nun auf ein Goldilocks-Szenario mit stärkerem Wirtschaftswachstum, stabiler Inflation und teilweiser Normalisierung der Zinsen ausgerichtet sind (siehe „Term premia rising: The financial market implications of higher interest rate risk“, 22. November 2016).
Man kann argumentieren, dass die wirtschaftspolitische Agenda des designierten Präsidenten Trump – Deregulierung, Steuersenkungen und Infrastrukturausgaben – das Wirtschaftswachstum fördern wird. Die letzten beiden Punkte werden jedoch – unter sonst gleichen Bedingungen – auch das Haushaltsdefizit erhöhen und somit zu einer höheren Schuldenlast führen. Ein höherer Schuldenstand in Verbindung mit höheren Zinsen würde das Haushaltsdefizit zusätzlich belasten. Zusammen mit möglicherweise ausufernden Staatsausgaben sollte dies die Marktteilnehmer in Bezug auf die Inflation beunruhigen. Doch während die Nominalzinsen stark gestiegen sind, haben sich die Breakeven-Inflationserwartungen lediglich dem Ziel der US-Notenbank von 2 % angenähert. Es scheint daher, dass der Markt derzeit ein perfektes Ergebnis einpreist, bei dem das Zusammenspiel aller beteiligten Faktoren sämtliche negativen Effekte aufhebt:
1. Der Übergang zu fiskalischen Anreizen, niedrigere Steuern sowie der Schub für das Geschäftsvertrauen werden auf Jahre hinaus zu hohem Wirtschaftswachstum führen;
2. Die daraus resultierende Zunahme der Steuereinnahmen wird groß genug sein, damit der Anstieg der Ausgaben (Infrastruktur) und der Einnahmeverlust (Steuern) das Haushaltsdefizit und damit die Schuldenaufnahme nicht nennenswert erhöhen. Der Anstieg des nominalen BIP wird dafür sorgen, dass die Staatsschuldenquote tatsächlich sinkt;
3. Dies ermöglicht es der US-Notenbank, die Zinsen trotz höherer Schuldendienstkosten anzuheben …
4. was wiederum den Inflationsdruck in Schach hält, der sonst aus der höheren Schuldenaufnahme und den Infrastrukturausgaben entstehen würde1
Das Ergebnis ist, dass die Erwartungen für die Realzinsen steigen können, was für den Goldpreis negativ ist. Das Problem bei diesem Szenario ist, dass es auch das einzige Szenario ist, in dem die Realzinserwartungen deutlich steigen und Gold somit deutlich fallen kann.
Abgesehen von den offensichtlichen Widersprüchen darin, wie die vier Argumente zusammenwirken sollen, lässt dieses Szenario keine exogenen Schocks zu. Und die möglichen Schocks sind vielfältig. Zuallererst hat der Zinsanstieg den US-Dollar bereits deutlich nach oben getrieben. Der handelsgewichtete breite US-Dollar-Index (26 Währungen) liegt zum Zeitpunkt der Erstellung nahe seinem Allzeithoch (siehe Abbildung 5). Selbst der Hauptwährungsindex des US-Dollars, der den US-Dollar gegenüber einem Korb der stärksten Währungen der Welt (EU, JPY, GBP, CAD, SEK und CHF) misst, liegt auf dem höchsten Stand seit 2003. Im oben beschriebenen Goldilocks-Szenario würde der US-Dollar künftig höchstwahrscheinlich noch deutlich stärker. Das verringert nicht nur die Wettbewerbsfähigkeit der USA, sondern schafft auch ein echtes Problem für viele Schwellenländer. Zudem würde es vermutlich auch nicht zur Sorge der US-Notenbank vor einer Deflation passen, wodurch Zinserhöhungen weniger wahrscheinlich würden.
Weitere Risiken bestehen darin, dass der Markt die Auswirkungen höherer Schuldendienstkosten insgesamt auf das Wirtschaftswachstum sowie auf den Staatshaushalt unterschätzt, in einem möglichen Platzen der durch die Geldpolitik ausgelösten Vermögenspreisblase (negativer Vermögenseffekt), in einem niedrigeren globalen Wachstum, einem starken Anstieg der Rohstoffpreise oder schlicht in einer gewöhnlichen Rezession. Jedes dieser Szenarien würde die derzeit vorherrschende Sichtweise erschüttern.
Wichtig ist: Selbst im Goldilocks-Szenario wäre das Abwärtspotenzial für Gold weiterhin begrenzt. Angenommen, das Wirtschaftswachstum entwickelt sich so, dass die US-Notenbank die Zinsen wie geplant anheben kann, so liegt ihre eigene Prognose für den Endzins derzeit bei lediglich 2,85 %. Nach der eigenen Prognose der Notenbank wird es mehrere Jahre dauern, dieses Niveau zu erreichen. Man kann argumentieren, dass die Fed-Funds-Rate derzeit 2 % unter der Rendite zehnjähriger US-Staatsanleihen liegt und die Renditen zehnjähriger Staatsanleihen daher mit weiteren Zinserhöhungen der Notenbank deutlich höher steigen könnten.
Historisch gesehen lagen die Renditen zehnjähriger US-Staatsanleihen jedoch zum Zeitpunkt des Höchststands der Fed-Funds-Zielrate ungefähr auf demselben Niveau. Die Fed-Funds-Rate durchlief in den vergangenen 30 Jahren sechs Zyklen, und im Durchschnitt lag die Fed-Funds-Zielrate bei ihrem Höchststand nur 0,25 % unter der Rendite zehnjähriger Anleihen (siehe Abbildung 6).
Betrachtet man den gesamten Zeitraum seit dem Ende des Goldstandards im Jahr 1971, einschließlich der Volcker-Jahre mit zweistelligen Zinsen, so lag die Fed-Funds-Rate bei ihren Höchstständen im Durchschnitt tatsächlich um 1,23 % über den Renditen zehnjähriger US-Staatsanleihen. Es ist daher fraglich, ob der Renditeaufschlag von 2 % der zehnjährigen Anleihe gegenüber der Fed-Funds-Zielrate noch auf demselben Niveau liegen wird, sobald die Fed-Funds-Rate ihren Höchststand erreicht.
Selbst wenn die wirtschaftlichen Rahmenbedingungen es der FED erlauben, die Zinsen auf ihr aktuelles Ziel von 2,85 % anzuheben und dabei ihr Inflationsziel von 2 % zu halten, dürften die realisierten Realzinsen daher voraussichtlich kaum über 1 % liegen. Unter sonst gleichen Bedingungen entspräche dies einem Goldpreis von 1.100 USD/ozt. Die Fundamentaldaten müssten sich folglich so weit verbessern, dass die FED die Zinsen deutlich über ihr aktuelles Zielniveau anhebt, damit der Goldpreis erheblich unter die 1.000 USD/ozt fällt, die einige pessimistische Kommentatoren inzwischen für sehr wahrscheinlich halten.
Wie wahrscheinlich ist das jedoch? Das aktuelle Haushaltsdefizit des Bundes wird 2016 rund 540 Mrd. USD betragen. Davon entfallen 260 Mrd. USD auf den Schuldendienst des Bundes. Das Congressional Budget Office schätzt, dass der Schuldendienst des Bundes bis 2020 auf rund 440 Mrd. USD und bis 2025 weiter auf 690 Mrd. USD steigen wird, da günstigere Schulden auslaufen und durch höher verzinste Schulden ersetzt werden müssen. Die Erwartung des Büros für einen Leitzins der FED von 3,5 % bis 2019 halten wir für zu hoch. Legt man die eigene Prognose der FED von 2,85 % als Endzins zugrunde, dürften die Schuldendienstkosten bis 2020 bei etwa 400 Mrd. USD jährlich liegen, aber weiter steigen, da günstigere Schulden auslaufen.
Die Schätzungen der Haushaltsauswirkungen von Herrn Trumps Plänen für Steuersenkungen und Infrastruktur liegen über zehn Jahre zwischen 4 und 6 Bio. USD. Wir stützen uns auf die Schätzung des Committee for a Responsible Federal Budget, einer überparteilichen gemeinnützigen Organisation, von 5,3 Bio. USD. Damit die Staatsverschuldung im Verhältnis zum BIP nicht weiter steigt, müssen diese Maßnahmen ausreichend Wirtschaftswachstum erzeugen, um sowohl die Steuereinnahmen als auch den Nenner (das BIP) zu erhöhen. Eine einfache Überschlagsrechnung mit dem Inflationsziel der FED von 2 % und den Bevölkerungsprognosen des US Census Bureau zeigt, dass selbst die sehr optimistische Prognose eines Wachstums von 3,5–4 % noch für einige Jahre zu einem Anstieg der Schuldenquote des Bundes führen würde, bevor sie sich stabilisiert. Damit die FED die Zinsen deutlich über ihre aktuelle Prognose von 2,85 % hinaus, etwa auf 4 %, anheben kann, ohne den Schuldenstand des Bundes wesentlich zu erhöhen, müsste das reale BIP-Wachstum voraussichtlich ein ganzes Jahrzehnt lang über 5 % liegen. Dieses Wachstum müsste nicht nur erreicht werden, während der staatliche Schuldendienst steigt, sondern auch, während die privaten Schuldenkosten zunehmen.
Zwar gab es in der Vergangenheit Phasen lang anhaltenden außergewöhnlichen Wachstums, doch standen diese entweder im Zusammenhang mit der industriellen Revolution oder mit der Erholung von der Weltwirtschaftskrise und dem Kriegseintritt der USA im Zweiten Weltkrieg. Die Aussichten, solche Wachstumsraten zu erreichen, sind derzeit eher gering. Genau das scheint der Markt aber gegenwärtig einzupreisen. In einem solchen Szenario könnte der Goldpreis unter 1.000 USD/ozt fallen. Das wäre für die Produzenten ein erhebliches Problem. Die meisten würden mit Verlust produzieren, und die Goldförderung ginge stark zurück. Allerdings impliziert das Goldilocks-Szenario, dass die Menschen weniger Gold und mehr Papiergeld halten wollten. In allen anderen Szenarien wird der Goldpreis seinen jahrzehntelangen Aufwärtstrend fortsetzen und in den kommenden Jahren voraussichtlich neue Höchststände erreichen.
Das bedeutet nicht, dass Gold von hier aus kurzfristig nicht niedriger notieren kann. Was das Wahlergebnis tatsächlich verändert hat, ist das Geschäftsvertrauen. 40,9 % der Befragten der Texas-Outlook-Umfrage der Dallas FED vom November gaben an, dass sich ihre allgemeine Geschäftsaussicht für den Industriesektor für die nächsten sechs Monate verbessert habe. Das ist der höchste Wert seit Ende 2009; damals spiegelte er schlicht wider, dass die Menschen nicht mehr so pessimistisch waren wie beim Zusammenbruch der Wirtschaft im Jahr 2008. Das Vertrauen im Dienstleistungssektor ging von einem deutlich niedrigeren Niveau aus, doch der starke Anstieg gegenüber der Zeit vor der Wahl ist nicht weniger beeindruckend (siehe Abbildung 7).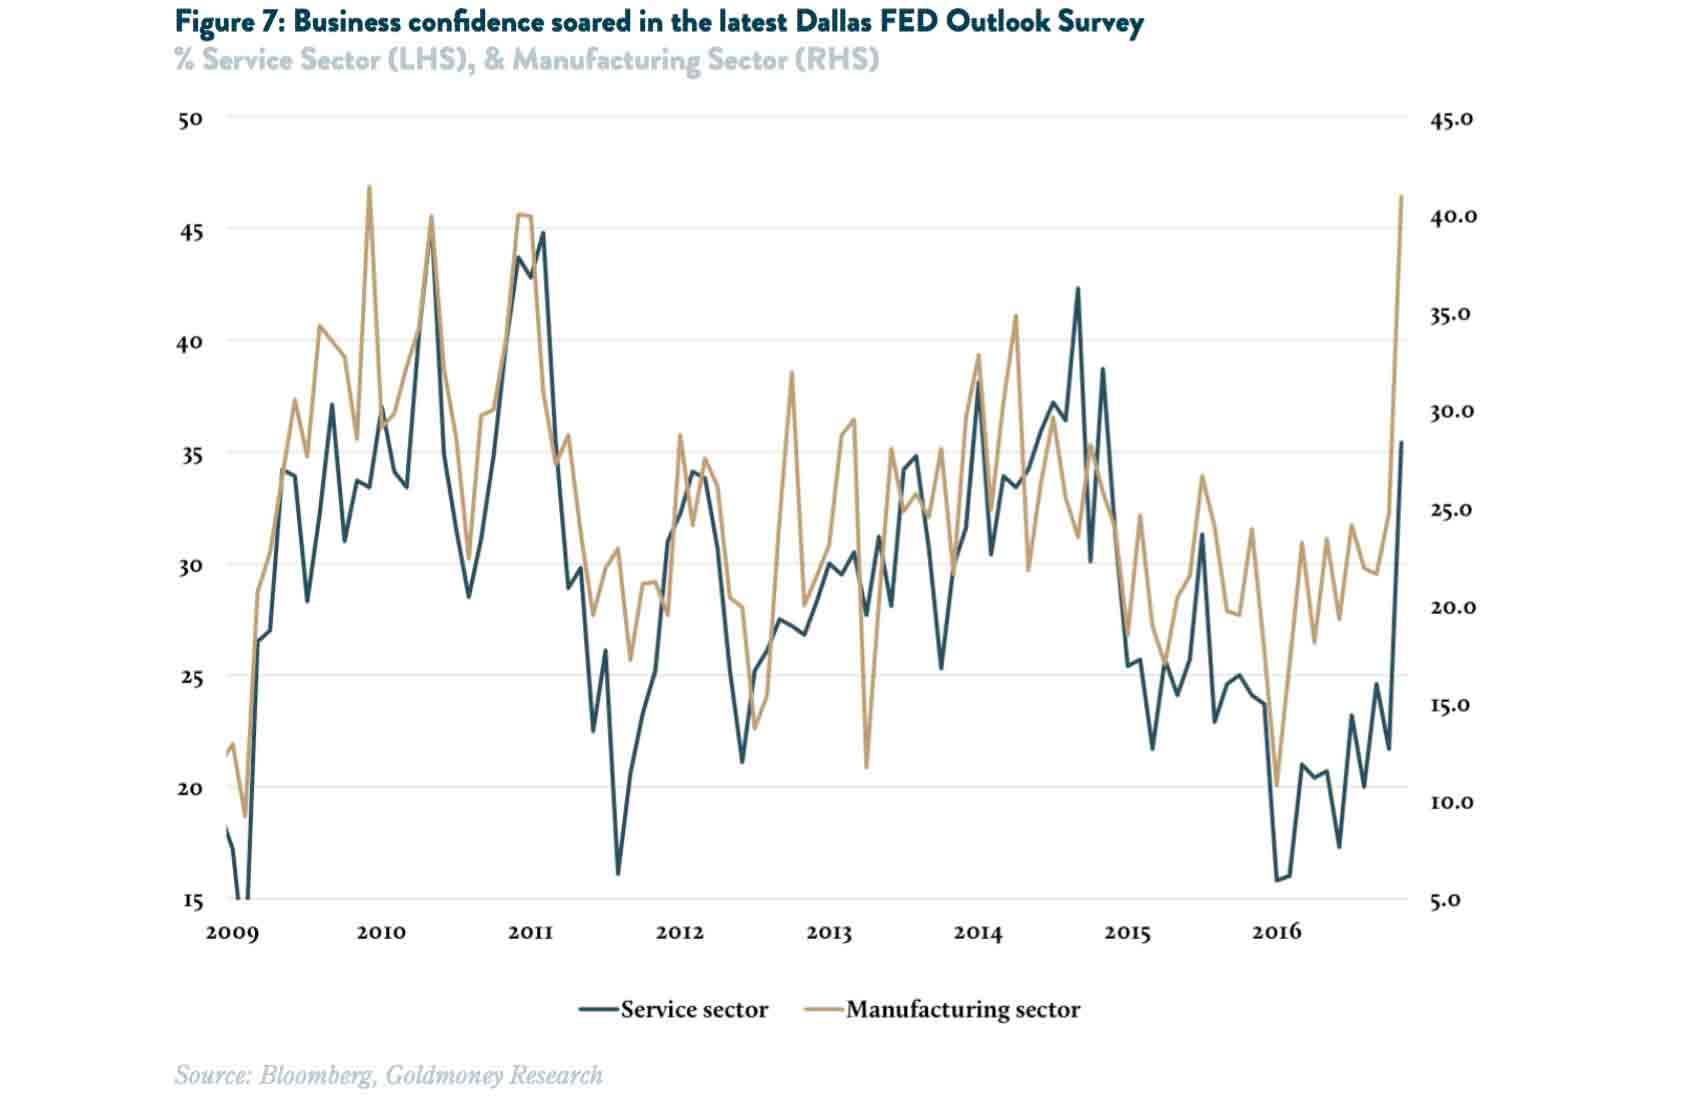
Die Euphorie der Märkte über Trumps Wahl war der Funke im Zunder der Erwartung einer zweiten – und derzeit sehr wahrscheinlichen – Zinserhöhung der FED im Dezember. Lediglich zwei Zinserhöhungen in zwei Jahren bleiben weit hinter dem ursprünglichen optimistischen Ausblick der FED zurück. Doch unter Blinden ist der Einäugige König. Im Vergleich zu den Zentralbanken aller anderen entwickelten Volkswirtschaften wirkt die FED wie ein Superstar, der die US-Zinsen und damit den Wert des USD angehoben hat. Das könnte eine Weile anhalten und den Goldpreis weiter unter Druck setzen. Doch irgendwann wird deutlich werden, dass die aktuellen Prognosen zum Zinspfad die wahrscheinlichere Realität noch übertreffen.
1 Ebenso die potenziellen Inflationsrisiken, die im Hintergrund lauern, durch die Verdopplung der Staatsverschuldung und die Ausweitung der Bilanz der FED um 4 Bio. in weniger als einem Jahrzehnt
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.