
Die Folgen steigender Preise und Zinsen werden nach wie vor erheblich unterschätzt.
In diesem Artikel gehe ich der Ursache des Inflationsproblems auf den Grund, nämlich der monetären Entwertung des US-Dollars und anderer wichtiger Währungen. Ein wesentlicher Teil des Problems besteht darin, dass mathematisch orientierte Ökonomen aus dem Blick verloren haben, was ihre geliebten Statistiken eigentlich darstellen – am wenigsten gilt dies für das BIP.
Ich erkläre, warum das BIP lediglich die Summe aus sich ansammelnder Währung und Krediten ist, die fälschlicherweise als Ausdruck wirtschaftlichen Fortschritts gilt – denn so etwas wie Wirtschaftswachstum gibt es nicht. Sobald dieser Punkt verstanden ist, wird die Tragweite dieses grundlegenden Irrtums deutlich, und das Papiergeldsystem zeigt sich als das, was es ist: ein Spiel mit Spielgeld, das fürchterlich schiefgehen wird.
Es gibt nur einen Ausweg: jene eine Form von Geld zu besitzen, die kein Gegenparteirisiko eines anderen darstellt; jene eine Form von Geld, die der Menschheit stets zu Hilfe kommt, wenn Papiergeld versagt.
Und das ist Gold. Fast alle vernachlässigen es, weil es das Gegenstück zur Blase ist. Je mehr die Menschen an Vermögenswerte in Papierwährung glauben, desto weniger glauben sie an Gold. Das gilt so lange, bis ihre Spiele mit Spielgeld in sich zusammenbrechen, unweigerlich ausgelöst durch stark steigende Zinsen.
Einleitung
Wer in den Finanzmärkten graue Haare gesammelt hat, kann erkennen – oder sollte es zumindest –, dass das Spiel mit dem Spielgeld nach fünfzig Jahren zu Ende geht. Die beschleunigte Gelddruckerei hat zu dem geführt, was unerfahrene Kommentatoren als Inflation bezeichnen. Dabei handelt es sich nicht, wie sie behaupten, um steigende Preise: Diese sind die Folge der Geldmengenausweitung, die ursprünglich und bis heute die zutreffende Definition von Inflation ist.Insgesamt steigende Preise sind nichts anderes als Währungsentwertung. Und Währungsentwertung führt so sicher wie die Nacht auf den Tag zu höheren Zinsen. Höhere Zinsen wiederum führen zu fallenden Vermögenswerten. Für den optimistischen Anleger ist das alles, was er wissen muss.
Das berücksichtigt jedoch nicht die Massenpsychologie, die Anleger dazu bringt, lieber nichts Böses zu sehen und zu hören, als logisch zu denken. Als Einzelne müssen wir Abstand von unseren eigenen Umständen und Vorurteilen nehmen, um ein Gefühl für die Verhältnisse zu gewinnen und unsere Gier nach stetig steigenden Aktienkursen in Angst vor Verlusten zu verwandeln, bevor die Masse erkennt, dass sich die Aussichten verschlechtert haben, und versucht, in panischer Flucht Sicherheit zu finden.
Daher ist ein Verständnis der Zusammenhänge zwischen Politik, Wirtschaft und Katallaktik in der heutigen Zeit wichtiger als sonst. Zwar wird nahezu das gesamte Anlagevermögen sogenannten Expertenmanagern in Pensionsfonds, Versicherungsgesellschaften, Banken, bei Vermögensverwaltern und Finanzberatern anvertraut (deren Rat in der Regel unhinterfragt befolgt wird), doch die Verantwortung für unsere Anlagen wird stets an Personen delegiert, die die Vergangenheit in die Zukunft fortschreiben. Das läuft auf eine Strategie hinaus, die Veränderungsfaktoren weder berücksichtigen noch bewerten kann oder will. Der Herdentrieb hat sich von Charles Mackays Madness of Crowds weiterentwickelt und erzeugt und treibt nun einen Wahn regulierter Institutionen, die an jedem Wort eines Zentralbankers hängen. Die Zentralbanken ihrerseits haben danach gestrebt, die Unsicherheiten freier Märkte zu beseitigen, und kontrollieren die Zinsen heute mit einer Strenge wie unter Stalin. Im Glauben an ihre eigene Propaganda sind die Zentralbanker selbst vollständig von diesem Spiel mit dem Spielgeld vereinnahmt worden.
In einem Artikel für Goldmoney habe ich vor zwei Wochen darauf hingewiesen, dass Jay Powell in seiner Rede zur Geldpolitik in Jackson Hole kein einziges Mal das Wort Geld erwähnt hat. Und die meisten institutionellen Anleger machen sich bereitwillig die Fiktion zu eigen, Inflation betreffe Preise und nicht das Geld. Indem sie das Narrativ der Fed vollständig übernehmen, haben sie sich selbst für die Folgen für die Zinsen blind gemacht. Sie beruhigen sich damit, dass die Fed die Lage unter Kontrolle hat, weil sie die Märkte fast während ihres gesamten Berufslebens kontrolliert hat. Wenn die Fed sagt, die Inflation sei vorübergehend, dann wird sie es auch sein.
Das betrifft nicht nur die amerikanische Fed. Alle großen Zentralbanken sind ähnlichen Wahnvorstellungen über das Geld erlegen, oder genauer gesagt über die Steuerung ihrer Währungen, die nicht länger dem einfachen Ziel dient, deren Kaufkraft zu kontrollieren. Stattdessen sind Währung und Kredit zu den wesentlichen Instrumenten geworden, um überhöhte Staatsausgaben zu finanzieren. Und selbst wenn Staatsmänner wie Präsident Biden oder Boris Johnson wie der heilige Paulus auf dem Weg nach Damaskus eine plötzliche Bekehrung zu den Vorzügen solider Währungen erlebten, stünden sie vor der Aufgabe, die Flut rasch wachsender sozialer Verbindlichkeiten wie Renten und Gesundheitsversorgung einzudämmen, die mit der Covid-Krise nichts zu tun haben.
Nein, das Establishment hat sich voll und ganz der Währungsentwertung als Mittel zur Finanzierung des wachsenden Einnahmebedarfs des Staates verschrieben. Das erfordert eine Verschleierung der wahren Lage, weshalb Jay Powell und seine Kollegen in den Zentralbanken ermutigt werden, jeden Zusammenhang zwischen der Ausweitung des umlaufenden Geldes, des Kredits und der Preise zu ignorieren.
Es geht um eine systemische Täuschung in allen Bereichen der Wirtschaftspolitik zugunsten des Fortbestands sozialistischer Umverteilung. Dieser Artikel konzentriert sich jedoch auf einen zentralen Aspekt: den Trugschluss, sich auf Statistiken zu verlassen, und wohin dieser wahrscheinlich führen wird.
Mises’ gleichmäßig rotierende Wirtschaft
Der österreichische Ökonom Ludwig von Mises wies darauf hin, dass es einen grundlegenden Unterschied zwischen einer Volkswirtschaft und den Statistiken gibt, mit denen sie dargestellt wird. In der realen Welt braucht alles Zeit: vorauszusehen, zu planen, umzusetzen. Die Wünsche von morgen und der Zeit danach verändern sich im Lauf der Zeit, ebenso die Mittel, sie zu befriedigen. Und in der Ökonomie ist die Zeit das kostbarste Gut des Menschen. Statistiken können die Zeit jedoch nicht erfassen. Sie halten nur fest, was vergangen ist.Menschlichen Fortschritt oder dessen Ausbleiben lässt sich mit Statistiken nicht erfassen. Statistiken sind nicht mehr als ein Buchhaltungsinstrument, um wirtschaftliche Transaktionen zu beziffern, nachdem sie stattgefunden haben. Würde morgen jeder genau das tun, was er gestern getan hat, wie mechanische Roboter ohne Motive und Wünsche, so wäre die Statistik von gestern eine angemessene Darstellung dessen, was morgen geschieht. Dasselbe würde für das vergangene Jahr als Vorbild für das nächste Jahr gelten. Mit anderen Worten: Wir hätten eine Volkswirtschaft, die sich im Einklang mit der Mathematik gleichmäßig dreht.
Das ist natürlich unmöglich. Von Mises brachte es treffend auf den Punkt:
„Handeln bedeutet Veränderung, und Veränderung vollzieht sich in der zeitlichen Abfolge. In der gleichmäßig rotierenden Wirtschaft aber sind Veränderung und Abfolge von Ereignissen aufgehoben. Handeln heißt, Entscheidungen zu treffen und sich mit einer ungewissen Zukunft auseinanderzusetzen. In einer gleichmäßig rotierenden Wirtschaft gibt es jedoch keine Wahl, und die Zukunft ist nicht ungewiss, da sie sich vom bekannten gegenwärtigen Zustand nicht unterscheidet. Ein solch starres System wird nicht von lebenden Menschen bevölkert, die Entscheidungen treffen und irren können. Es ist eine Welt seelenloser, nicht denkender Automaten. Es ist keine menschliche Gesellschaft, sondern ein Ameisenhaufen.“[i]
Rückblickend passen Statistiker ihre Modelle von früheren Erwartungen an das an, was geschehen ist, und nutzen dies als Grundlage für künftige Prognosen. Was gestern geschah, prägt uns jedoch für das, was morgen geschieht, weil wir alle von Erfahrung geprägt sind, aber mehr auch nicht. Dass wir fortwährend Pläne zur Verbesserung unserer Lage machen, ist ein eindeutiger Beweis dafür, dass keine Volkswirtschaft sich gleichmäßig dreht. Dennoch ist es ein nützliches Konzept, denn es ermöglicht Regierungen, Einnahmen zu schätzen, und Unternehmen, die bereit sind, sich in die Einzelheiten einzuarbeiten, können damit Schätzungen der aktuellen Märkte für ihre Investitions- und Produktionspläne verwenden. Das Konzept einer gleichmäßig rotierenden Wirtschaft jedoch zur Grundlage wirtschaftlicher Prognosen zu machen, ist ein Fehler, den heute nahezu jeder begeht.
Nahezu jeder spricht heute von Wirtschaftswachstum, gemessen am Bruttoinlandsprodukt. Im BIP beschreiben sie jedoch unbewusst eine gleichmäßig rotierende Wirtschaft, von der sie annehmen, sie könne wachsen, und verwechseln dabei Wachstum mit dem Fortschritt, den sie zu beschreiben meinen. Die Gewohnheit, wirtschaftlichen Fortschritt durch das BIP zu ersetzen, ist so tief verwurzelt, dass diese unbewusste Täuschung grundlegend dafür geworden ist, die Glaubwürdigkeit der Geldpolitik aufrechtzuerhalten.
Definition des BIP
Bisher haben wir beschrieben, was das BIP nicht ist, und dabei den Unterschied zwischen einem statischen, von der Zeit losgelösten Wirtschaftsmodell und der dynamischen Realität einer funktionierenden Volkswirtschaft herausgestellt. Nun können wir betrachten, was das BIP darstellt und warum es sich von Jahr zu Jahr verändert.Das BIP lässt sich mit drei verschiedenen Ansätzen schätzen: Einkommen, Ausgaben und Produktion. Theoretisch sollten sie zum selben Ergebnis führen. In der Praxis treten erhebliche Unterschiede auf, weil sie auf unterschiedlichen administrativen Quellen und Datenquellen beruhen, die Fehlern und Auslassungen unterliegen, und weil nicht alle Informationen zur gleichen Zeit verfügbar sind. Das Ergebnis unterliegt daher Revisionen und kombiniert in der Regel diese Ansätze, um eine endgültige Schätzung der Gesamtausgaben zu liefern.
Unabhängig vom Ansatz ist das BIP im Wesentlichen die Summe aus den Konsumausgaben der privaten Haushalte, den Investitionen in die Produktion, den Staatsausgaben und den Nettoexporten. Vieles bleibt dabei unberücksichtigt, etwa Finanztransaktionen, Gebrauchtwarengeschäfte und die Bargeldwirtschaft.
Nun müssen wir untersuchen, warum das BIP steigt. Nehmen wir an, in einer geschlossenen Volkswirtschaft, in der es weder Handel noch grenzüberschreitende Kapitalströme gibt, habe das BIP in Jahr 1 100 Mrd. US-Dollar betragen. Nehmen wir weiter an, die Menge an Währung und Kredit verändere sich in Jahr 2 nicht und auch die Bargeld- und Liquiditätsbestände der Einzelnen blieben unverändert[ii]. Dann muss das BIP in Jahr 2 dem von Jahr 1 entsprechen. Mit anderen Worten: Die wirtschaftliche Aktivität wird sich offensichtlich ebenso verändern wie die Preise einzelner Güter, und auch die Zahl der Transaktionen wird schwanken. Diese Veränderungen vollziehen sich jedoch innerhalb der unveränderten BIP-Summe, die bei 100 Mrd. US-Dollar bleibt, weil keine zusätzliche Währung und kein zusätzlicher Kredit im Spiel sind. Unter denselben Bedingungen muss dasselbe für die Folgejahre gelten. Die Aufteilung von Währung und Kredit auf Konsumausgaben der Haushalte, Investitionen in die Produktion und Staatsausgaben wird sich mit großer Wahrscheinlichkeit unterscheiden, doch die Summe beträgt stets 100 Mrd. US-Dollar.
Bei unverändertem BIP steht dem wirtschaftlichen Fortschritt nichts im Wege, doch das entscheiden Verbraucher und Produzenten untereinander. Staatsausgaben beeinflussen, sofern sie vollständig durch Steuern finanziert sind, das Tempo des wirtschaftlichen Fortschritts, nicht aber die BIP-Summe. Dasselbe gilt für Verschiebungen im Verhältnis von Konsum und Ersparnis.
Eine andere Ausdrucksweise bietet das Saysche Gesetz, das die Rolle des Geldes im Zusammenhang mit der Arbeitsteilung bestimmt. Im Laufe eines Jahres erzielen wir Nettogewinne oder -verluste und verdienen Einkommen. Die Erträge verteilen wir auf Konsum, Ersparnis und Steuern, die vom Staat wieder in Umlauf gebracht werden. Mathematische Ökonomen würden sagen, dass die weit gefasste Geldmenge, also die Gesamtheit von Währung und Kredit in der Volkswirtschaft, eine Umlaufgeschwindigkeit von genau eins hat.
Wenn die Menge an Währung und Kredit nicht zunimmt, verbessern diejenigen, die ihre Einkünfte und Gewinne steigern, ihre Lage scheinbar auf Kosten derer, die dies nicht tun. Das ist jedoch Ausdruck der Entwicklung einer Volkswirtschaft, der Umlenkung von Ressourcen in ihre produktivere Verwendung. Schumpeter bezeichnete dies als schöpferische Zerstörung.
Insgesamt jedoch beruht eine Verbesserung der allgemeinen wirtschaftlichen Lage auf einer Zunahme der Kaufkraft der Währung, wobei jede Einheit am Jahresende mehr und bessere Güter und Dienstleistungen erwirbt als zu Jahresbeginn. Selbst diejenigen, die Einkommenseinbußen hinnehmen müssen, profitieren von der besseren wirtschaftlichen Lage und werden häufiger aus der Armut befreit, als es Regierungen je durch höhere Steuern zur Finanzierung von Sozialleistungen gelingen könnte.
Grenzüberschreitender Handel und Kapitalströme wurden in unserem theoretischen Beispiel zur Vereinfachung ausgeklammert; wir sollten sie gesondert behandeln. In einem freien Markt führt ein Handelsungleichgewicht zu Kapitalströmen in die entgegengesetzte Richtung. Wenn Importeure und Exporteure die im Handel erworbenen Fremdwährungen veräußern, bleibt das Modell gültig, da weder Währung noch Bankeinlagen vernichtet werden.
Ohne geld- und kreditpolitische Eingriffe verändert selbst ein gesamtwirtschaftliches Handelsdefizit die Menge der umlaufenden Währung nicht; es ändern sich nur die Eigentumsverhältnisse. Die Anpassung spiegelt sich im Wechselkurs wider und nicht in Veränderungen der Währungs- und Kreditmenge.
Ein Exportüberschuss führt dazu, dass inländische Halter entweder Fremdwährung besitzen oder sie gegen das inländische Gegenstück verkaufen. Halten am Ende Ausländer die Währung, verbleibt sie über das Korrespondenzbankgeschäft in der inländischen Geldmenge. Die Eigentumsverhältnisse ändern sich, und auch hier liegt die Anpassung im Wechselkurs. In der Praxis ändern sich jedoch die ausstehenden Volumina der kurzfristigen Handelsfinanzierung, und Zentralbanken sowie Wechselkursstabilisierungsfonds greifen routinemäßig in die Devisenmärkte ein, wodurch sie von Zeit zu Zeit die umlaufende Währungsmenge verringern oder erhöhen.
Kehren wir zum obigen Beispiel zurück: Steigt das BIP in Jahr 2 gegenüber Jahr 1 um, sagen wir, zehn Prozent auf 110 Mrd. US-Dollar, kann das nur daran liegen, dass die Menge an Währung und Kredit in der Volkswirtschaft zugenommen hat, nicht zwingend die zugrunde liegende wirtschaftliche Aktivität. Zudem schwankt der Bankkredit in der Praxis und unterliegt Zyklen der Expansion und Kontraktion. Zentralbanken wiederum versuchen, die Nachfrage nach Währung durch die Steuerung der Zinssätze anzuregen. Sie greifen direkt durch quantitative Lockerung sowie durch Repo- und Reverse-Repo-Geschäfte am Markt ein. Dennoch bleibt es dabei, dass der Anstieg des BIP nur eine Zunahme der Menge an Währung und Kredit widerspiegeln kann.
Wir können daher schlussfolgern, dass das, was gemeinhin als Wirtschaftswachstum bezeichnet wird, lediglich eine Zunahme der Geld- und Kreditmenge in der Volkswirtschaft ist und keine Veränderungen der zugrunde liegenden wirtschaftlichen Lage widerspiegelt.
Empirische Belege für den Zusammenhang zwischen BIP und weit gefasster Geldmenge
Abbildung 1 unten zeigt den Zusammenhang zwischen der weit gefassten Geldmenge und dem BIP der USA über die vergangenen einundsechzig Jahre. Wie nach der obigen Analyse zu erwarten, besteht zwischen beiden eine hohe Korrelation, doch es gibt wachsende Abweichungen, insbesondere nach der Lehman-Krise, die eine genauere Betrachtung verdienen.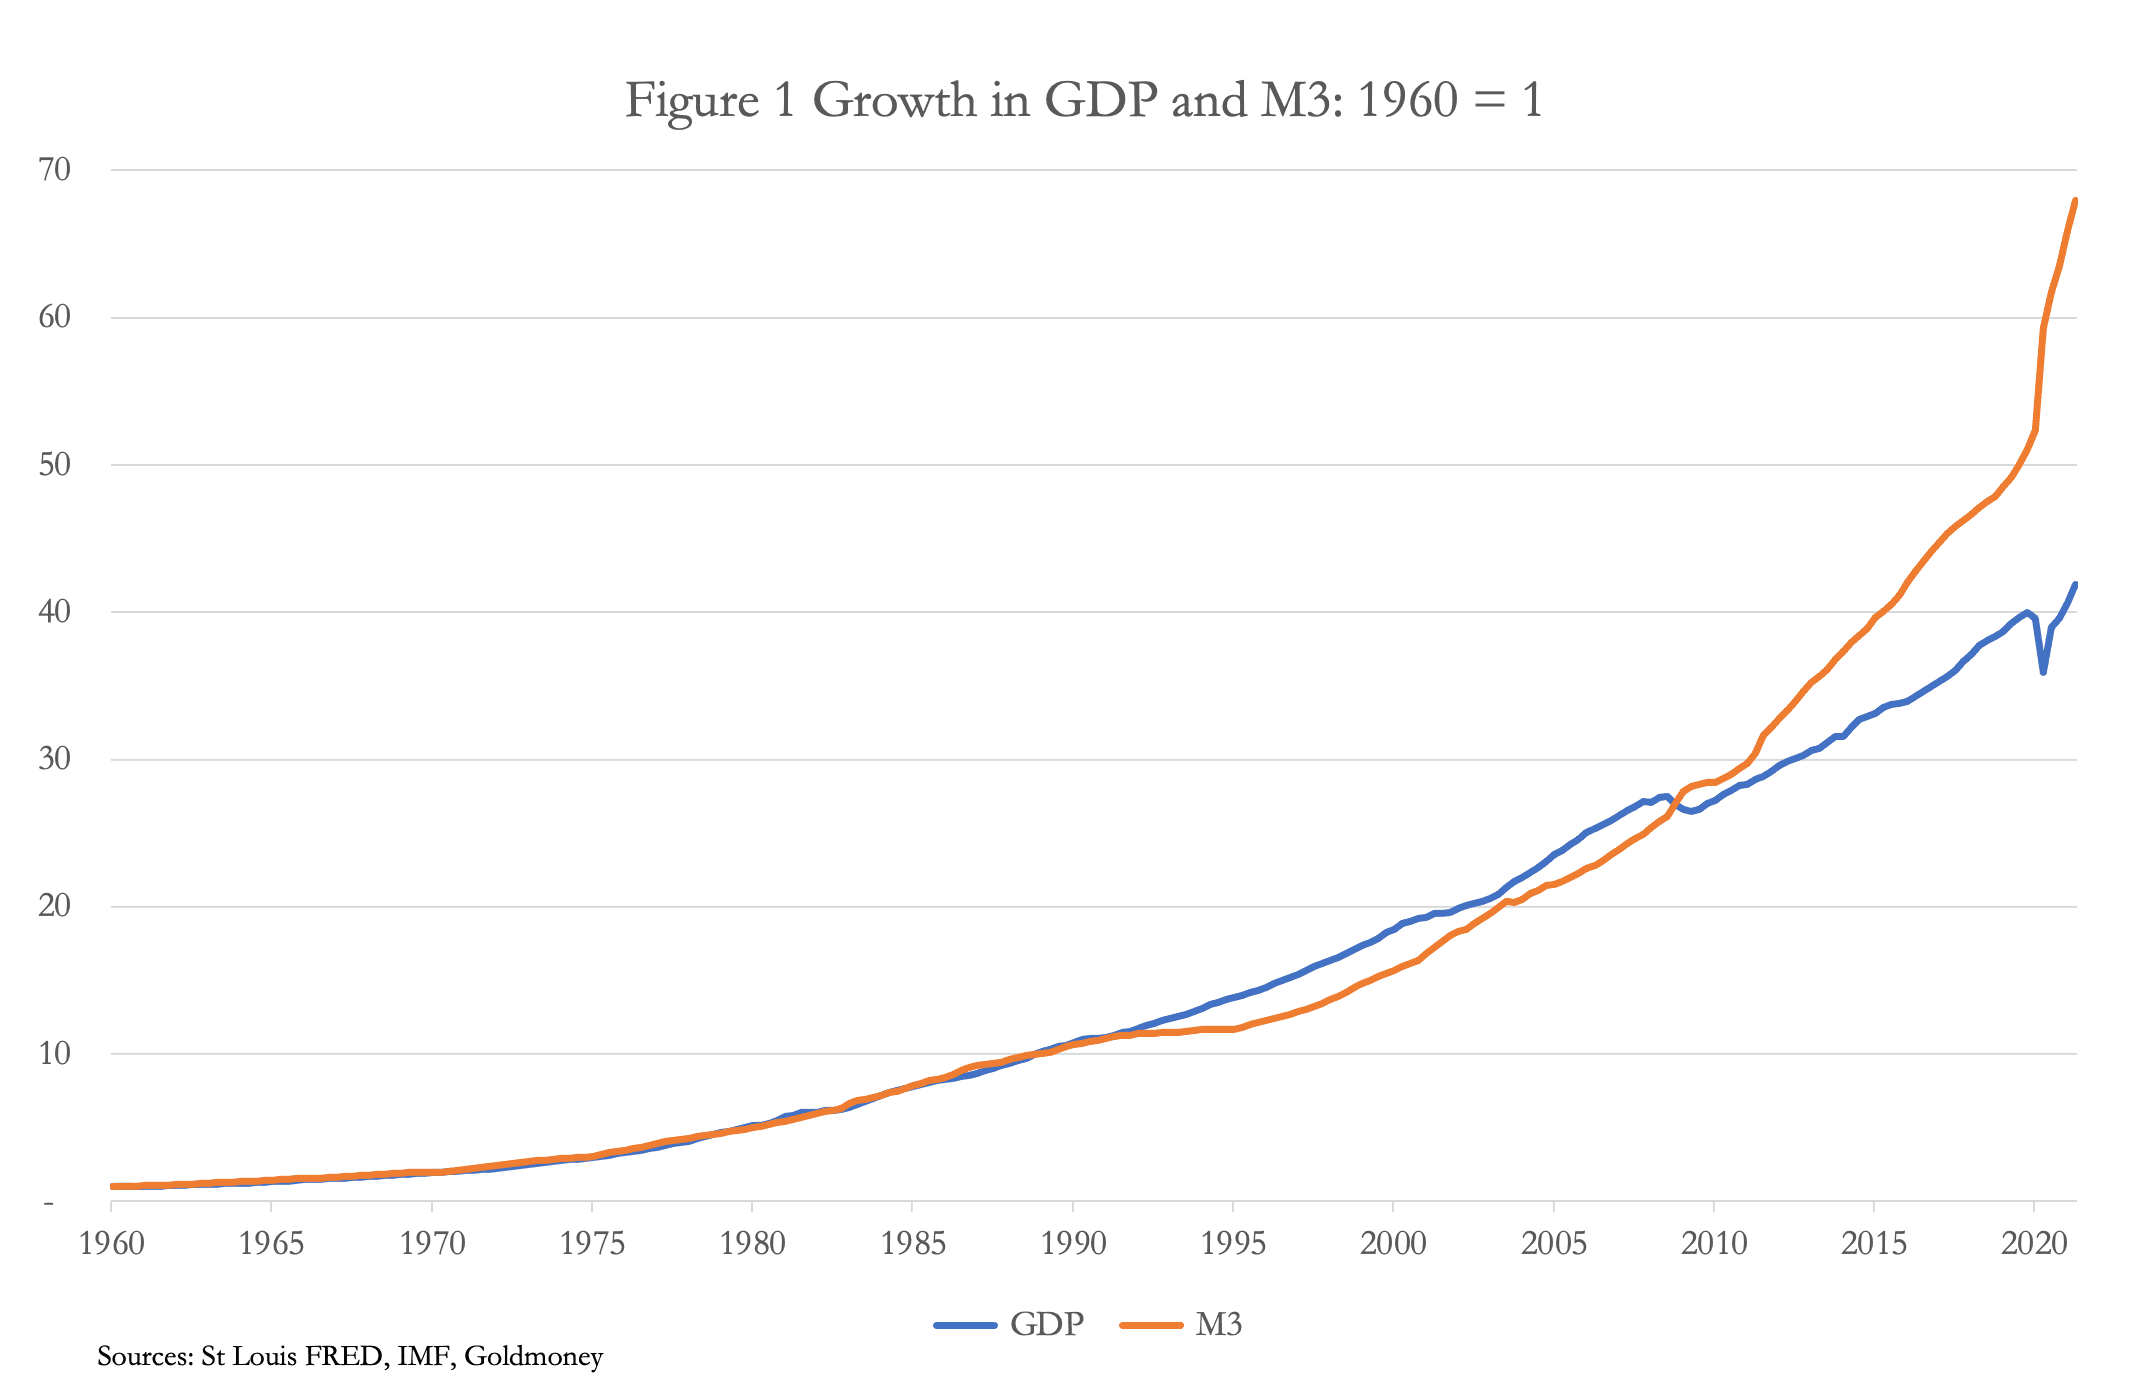
In der Praxis besteht aufgrund statistischer und sonstiger Fehler ein zahlenmäßiger Unterschied zwischen dem nominalen BIP und M3. Uns interessiert jedoch die Veränderungsrate beider Größen. Deshalb wurden sie in der Grafik als Vielfache der Ausweitung gegenüber dem Basisjahr 1960 dargestellt.
In den dreißig Jahren von 1960 bis 1990 verlief die Ausweitung beider Größen identisch. Erst ab 1992 wurde eine Abweichung erkennbar, und zwar zeitgleich mit der Finanzialisierung der US-Wirtschaft, als Geschäftsbanken zunehmend rein finanzielle Aktivitäten betrieben. Dies führte zu Schattenbankaktivitäten, also zur Kreditvergabe durch Kreditgeber, Broker und andere Intermediäre, die außerhalb des regulierten Bankwesens und der amtlichen Statistik stehen.
Zwar beinhaltet nicht jede Schattenbanktätigkeit eine Kreditschöpfung, doch führte sie dazu, dass ein nicht bezifferter Betrag an Kreditschöpfung von regulierten Banken auf Schattenbanken überging und die ausgewiesene Kennzahl M3 drückte. Die Banken nutzten außerbilanzielle Zweckgesellschaften wie besicherte Kreditverpflichtungen (Collateralised Loan Obligations), um Wohnimmobilienkredite zu finanzieren, eine Praxis, die in der Lehman-Krise platzte. Die Banken mussten einen Teil dieser Verpflichtungen wieder in ihre Bilanzen nehmen. Deshalb überschritt das Wachstum von M3 im Oktober 2008 dasjenige des BIP.
Mit anderen Worten: Die Abweichung, bei der M3 bis zur großen Finanzkrise 2008–2009 langsamer wuchs als das nominale BIP, war keine Abweichung, wenn man die Kreditschöpfung der Schattenbanken berücksichtigt. Unter Berücksichtigung des Schattenbankensektors wird unsere Analyse des Zusammenhangs zwischen BIP und M3 bis zum Eintritt der Lehman-Krise durch die Zahlen vollständig bestätigt.
Darauf folgte eine massive Ausweitung von Währung und Kredit, da die Fed faktisch einen Blankoscheck ausstellte, um das Finanzsystem zu retten. Dies spiegelt sich in der anschließenden Beschleunigung des M3-Wachstums im Verhältnis zum BIP wider.
Seit dieser Finanzkrise ist das nominale BIP um 55 % gestiegen (bis April 2021), während M3 um 140 % zugenommen hat. Hinzu kommt weiterhin ein unbekanntes zusätzliches Maß an Kreditschöpfung durch Schattenbanken. Diese Kräfte zeigen sich darin, dass das BIP trotz des Covid-Schocks erkennbar schneller wächst; überraschend ist eher, dass das BIP nicht noch stärker gestiegen ist.
Ein Teil der Erklärung ist zeitlicher Natur, denn es dauert, bis geschaffenes Geld und geschaffene Kredite in den allgemeinen Umlauf gelangen. Von der raschen Ausweitung von M3 in den vergangenen achtzehn Monaten kann daher erwartet werden, dass sie nach den Covid-Lockdowns weitere Anstiege des BIP befeuert. Darüber hinaus treiben zunehmende Mengen an Währung und Kredit die Vermögenspreisinflation an, insbesondere durch die quantitative Lockerung. Sie sind daher in den BIP-Statistiken nicht enthalten und werden noch mehr Zeit benötigen, bis sie sich in den Waren und Dienstleistungen niederschlagen, die in das BIP eingehen.
Die Ungeeignetheit eines VPI-Deflators
Da das BIP lediglich die Menge an Währung und Kredit in der Volkswirtschaft widerspiegelt, ist es sinnlos, dessen Zuwachs um einen Preisindex zu bereinigen. Dies ist nur mit der Annahme vereinbar, dass Veränderungen der Geldmenge wenig oder gar nichts mit den Preisen zu tun haben.Wer jedoch die Preisfolgen früherer Geldmengenausweitungen herausrechnet, verleiht der Verwendung des BIP als Indikator für den Zustand der Wirtschaft fälschlicherweise Legitimität. Zudem trägt die Bezeichnung „reales BIP“ für das auf diese Weise angepasste BIP dazu bei, es im öffentlichen Bewusstsein als wichtigsten Indikator der Wirtschaftsaktivität zu verankern und seine Steigerung als lobenswertes Ziel der Geldpolitik erscheinen zu lassen. Hinter diesem Irrtum steht eine wechselvolle Geschichte.
Als staatsgläubige Ökonomen vor vierzig Jahren die Indexierung als Mittel zur Entschädigung der Bevölkerung für die Preisinflation verfolgten, erkannten sie die erheblichen Auswirkungen auf die Staatsfinanzen. Die Indexierung wachsender Anleihebestände und einer Reihe von Sozialleistungen nach den inflationären 1970er-Jahren erwies sich für expansiv wirtschaftende Regierungen als zu teuer, und folglich haben Statistiker ihre Berechnungen der Preisinflation fortlaufend verändert, um die Belastung der Staatsfinanzen zu verringern.
Das allgemeine Preisniveau ist lediglich ein Konzept und lässt sich daher nicht messen. Statistiken über aggregierte Preise und deren Konstruktion werden zu kaum mehr als einer Frage der Politik. Sie erlauben es dem Statistiker, mithilfe ausgefeilter mathematischer Werkzeuge und Methoden nahezu alles zu behaupten, was er möchte. Trotz einer sich rasch beschleunigenden Inflation von Währung und Kredit ist es den Statistiken der Regierungen gelungen, den jährlichen Anstieg der Verbraucherpreise seit einiger Zeit bei etwa zwei Prozent zu halten. Zwei Prozent entsprechen zufällig dem Inflationsziel, das Zentralbanken bei der Festlegung der Zinssätze üblicherweise zugrunde legen, und da die CPI-Statistik fest unter Kontrolle ist, konnten die politischen Entscheidungsträger die Zinsen bis vor Kurzem weiterhin an der Nullzinsgrenze halten.
Die unabhängige statistische Analyse von Shadowstats.com verdeutlicht die statistische Täuschung durch die CPI-Methode, indem sie einen Vergleichsindex erstellt, der von allen seit 1980 eingeführten statistischen Anpassungen zur Senkung der Zahlen bereinigt ist. Dieser zeigt derzeit eine unbereinigte annualisierte Preissteigerungsrate von über dreizehn Prozent. Zugegeben: Selbst die offizielle Rate hat sich inzwischen von ihrem gesteuerten Niveau von zwei Prozent gelöst und wurde erst diese Woche mit 5,3 % angegeben.
Während wir auf den eigennützigen Charakter der Preisstatistiken hinweisen, dürfen wir nicht vergessen, dass sie keinen glaubwürdigen wirtschaftlichen Zweck erfüllen. Veränderungen des Geldwerts lassen sich nicht in der gleichen Weise erfassen wie Veränderungen der Größe oder des Gewichts eines Gegenstands. Ein Preisindex ist ohnehin eine Sammlung historischer Preise, die, wie auch immer er zusammengestellt wird, nur sehr wenig mit der Zukunft zu tun hat. Ihn als Grundlage der Geldpolitik zu verwenden, bedeutet, denselben Fehler zu begehen wie die Annahme, ein Wachstum des BIP sei ein Beleg für eine wachsende Wirtschaft. Dabei wird verkannt, dass die Katallaktik eine sich entwickelnde Humanwissenschaft der Wahlhandlungen ist, die sich nicht mit der Mathematik der Naturwissenschaften definieren lässt.
Die Preisfolgen der Geldpolitik
Nachdem zweifelsfrei feststeht, dass das BIP lediglich die monetäre Expansion widerspiegelt, können wir folgern, dass das BIP, getrieben durch ein übermäßiges Wachstum von Währung und Kredit, in absehbarer Zukunft erheblich steigen wird, unabhängig von der anschließenden Geldpolitik. Es sei denn, es kommt aus irgendeinem Grund zu einer plötzlichen und erheblichen Kontraktion von Währung und Kredit. Angesichts der offenkundigen Überzeugung der Fed, das BIP zeige den Zustand der Wirtschaft an, können wir jedoch sicher sein, dass ein solches Ergebnis nicht zugelassen wird.Stattdessen wird eine BIP-Erholung nach Covid als Beleg für ein erfolgreiches wirtschaftliches Management der Währungsbehörden gefeiert. Doch ihre Messung der Inflation anhand von Preisindizes wird ihnen bald erhebliche Kopfschmerzen bereiten. Wir haben festgehalten, dass der Verbraucherpreisindex (CPI) derzeit mit einer annualisierten Rate von 5,3 % steigt; die Hoffnung der Fed, der Anstieg sei vorübergehend und die Statistiker des Bureau of Labor Statistics könnten ihn wieder unter Kontrolle bringen, erscheint daher von Tag zu Tag ferner.
Im Verhältnis zwischen Geldmenge und Preisen wirken zwei grundlegende Kräfte. Die erste sind Veränderungen der Geldmenge: Wird sie erhöht, tendiert ihre Kaufkraft dazu zu sinken. Die zweite sind Veränderungen in der Wahrnehmung der Währungshalter hinsichtlich des Verhältnisses zwischen Geld und Gütern, die sich in Veränderungen der verfügbaren Liquidität niederschlagen. Unter der vorläufigen Annahme, dass sich diese nicht ändert, lässt sich erkennen, dass der in Abbildung 1 oben dargestellte jüngste rasche Anstieg der Geldmenge M3 zwangsläufig die BIP-Zahl erhöhen wird. Das BIP ist jedoch die Summe der darin erfassten Transaktionen, und unabhängig davon, ob die Wirtschaftstätigkeit zu- oder abnimmt, können die Preise in diesen Transaktionen allein aufgrund des enormen Missverhältnisses zwischen BIP und der Menge an breitem Geld nur steigen. Und angesichts der in Abbildung 1 dargestellten Differenz zwischen M3 und BIP sowie unter Hinzurechnung einer nicht bezifferbaren Menge zusätzlicher Kredite aus dem Schattenbankensystem sind die latenten Kräfte, die die Preise durch die Entwertung der Währung nach oben treiben, erheblich größer als gemeinhin angenommen.
Die erste Kraft in der oben beschriebenen Geldbeziehung entspricht der Verkehrsgleichung, dem mathematischen Ausdruck des Verhältnisses zwischen der Geldmenge und den Preisen in der Gesamtheit. Wenn es aber ein Thema dieses Artikels gibt, dann den Fehler aufzuzeigen, mathematische Beziehungen auf menschliches Handeln anzuwenden. Die zweite der beiden genannten Kräfte sind Veränderungen der Massenpsychologie, die ebenfalls den Wert einer Währung im Verhältnis zu Gütern bestimmen.
Dies lässt sich anhand von Veränderungen der durchschnittlichen Liquidität veranschaulichen, die die Nutzer einer Währung halten. Im Unterschied zu Zuweisungen an Ersparnisse stellt verfügbare Währung nicht ausgegebene Produktion dar, die für unerwartete Veränderungen der Bedürfnisse und Wünsche einer Person vorgehalten wird.
Vermuten die Halter von Währungsliquidität in ihrer Gesamtheit jedoch, dass die Preise der Güter und Dienstleistungen, die sie zwar wünschen, aber nicht unmittelbar benötigen, schneller zu steigen beginnen, werden sie ihre verfügbare Währung reduzieren, um diese Güter zu kaufen. Dies ist eine zutreffende Beschreibung der gegenwärtigen Lage: Eine breite Palette von Verbraucherpreisen steigt unerwartet und ermutigt jeden mit überschüssiger Liquidität, diese loszuwerden, was den Preistrend verstärkt. Und angesichts der übermäßigen Menge an Währung und Kredit, die erst noch in die vom BIP erfasste Wirtschaft gelangen wird, ist es wahrscheinlich, dass dieser Trend zusätzlich zur mathematischen Beziehung wirkt und die Kaufkraft des Dollars möglicherweise schneller sinken lässt, als es der jüngste Anstieg der Geldmenge M3 vermuten ließe.
Die Lage im Vereinigten Königreich spiegelt die der USA wider: Das breiteste Geldmengenaggregat (hier M4) übersteigt das BIP um eine alarmierende Spanne. Dies zeigt Abbildung 2, die auf das Jahr 1993 als Basis bezogen ist, da nach dem „Big Bang“ Mitte der Achtzigerjahre die Finanzialisierung des Bankwesens begonnen haben dürfte, sich auf das Verhältnis zwischen Bankkreditvergabe und BIP auszuwirken.
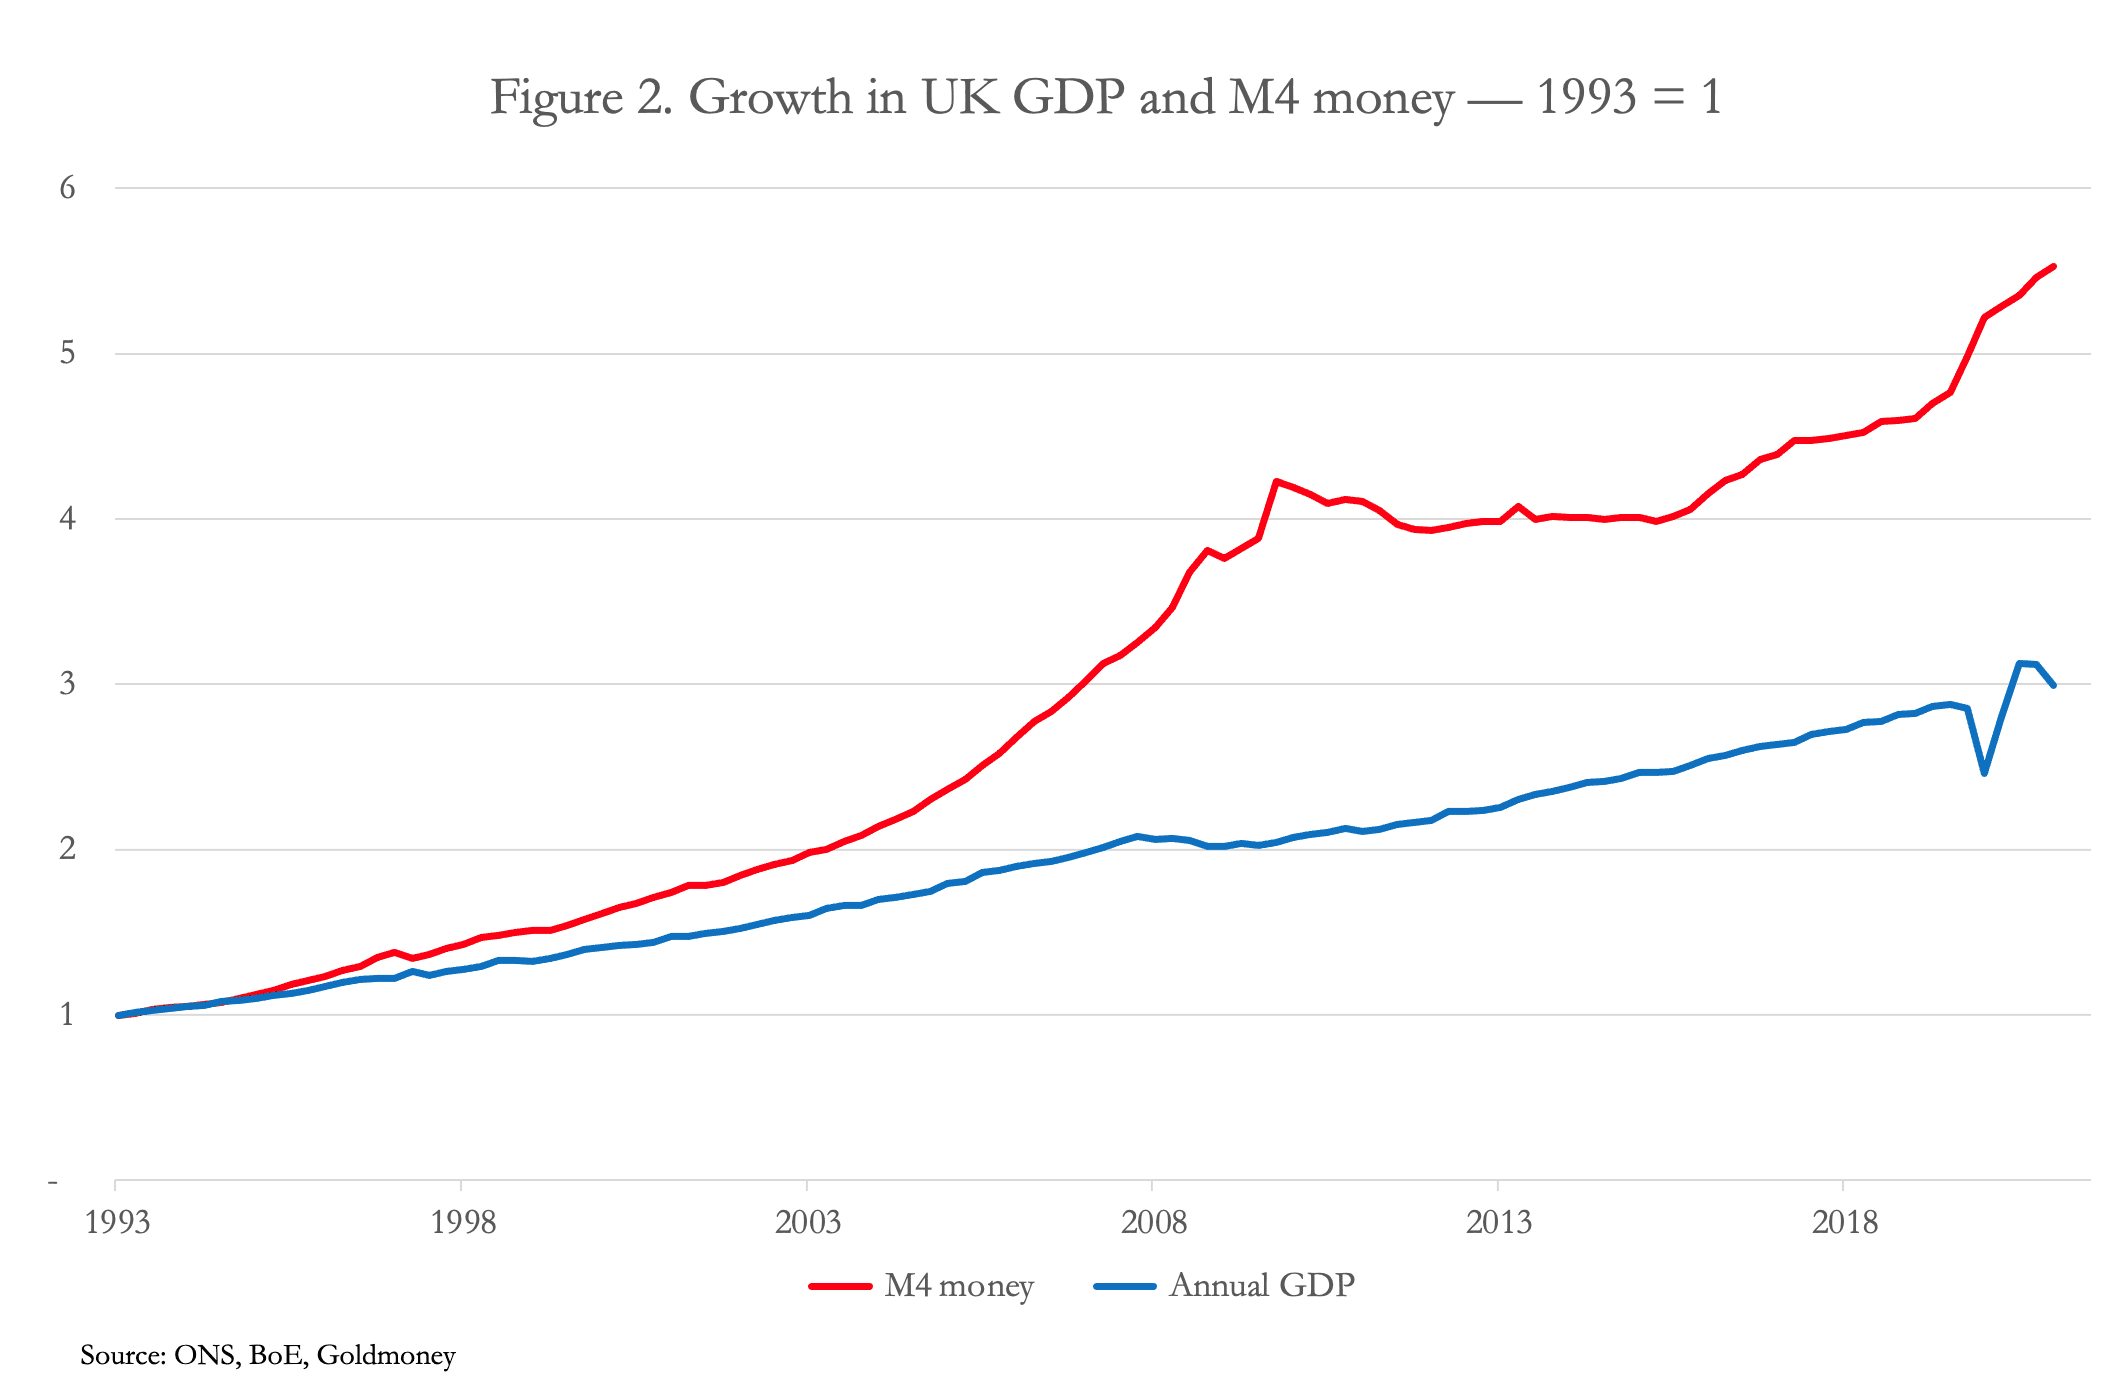
Die Entkopplung zwischen dem BIP, das Güter und Dienstleistungen ohne Finanzaktivitäten misst, und dem schneller wachsenden M4 spiegelt die Entwicklung der Finanzdienstleistungen in London nach dem „Big Bang“ Mitte der Achtzigerjahre wider. Mit der Zeit ist jedoch zu erwarten, dass Währung und Kredit aus rein finanziellen Aktivitäten in solche übergehen, die im BIP erfasst werden.
Die Folgen für Zinsen und Finanzmärkte
Eine Untersuchung der tatsächlichen Zusammenhänge zwischen Währung, Kredit und Wirtschaft deutet stark darauf hin, dass sich ein Preisinflationsschock noch in einem frühen Stadium befindet. Wir haben dargelegt, dass das Wachstum des BIP kaum mehr als das Wachstum der breiten Geldmenge ist, und wir haben die Unterschiede in ihren Wachstumsraten erklärt. Zusätzlich zur mathematischen Wirkung der Verkehrsgleichung haben wir festgestellt, dass der Trend steigender Preise sich voraussichtlich beschleunigen wird, weil Verbraucher ihre Bargeldliquidität verringern, indem sie Waren kaufen, bevor die Preise noch weiter steigen. Zusammengenommen ist zu erwarten, dass diese Faktoren zu einem weithin unerwarteten Rückgang der Kaufkraft des Dollars führen. Zudem haben wir festgehalten, dass die großen Zentralbanken (mit möglicher Ausnahme der chinesischen) eine ähnliche Geldpolitik verfolgt haben, die ähnliche Folgen haben wird.Die Zinsen müssen steigen, und die Erhöhung der Dollar- und Sterlingzinsen muss kräftig genug ausfallen, um diese Währungen zu stabilisieren, wenn sie nicht vollständig kollabieren sollen. An dieser Stelle interessiert uns jedoch weniger die endgültige Zukunft der Fiat-Währungen als vielmehr die Auswirkung auf die Werte von Finanzanlagen.
Die Renditen festverzinslicher Anleihen werden deutlich steigen, was bedeutet, dass ihre Kurse fallen. Höhere Zinsen und Anleiherenditen wiederum werden die Aktienwerte untergraben. Soweit sich die Werte von Finanzanlagen in einer Blase befinden, ist mit einer erheblichen Abwertung zu rechnen. Ein Großteil des Schattenbankensystems ist in ETFs gebunden, die ebenfalls eine erhebliche Schrumpfung erfahren werden.[iii] Zudem ist zu beachten, dass Stablecoins wie Tether eine weitere Ausweitung der Geldmenge darstellen, da sie auf dieselbe Weise ausgegeben werden, wie Zentralbanken Bargeld und die Reservekonten der Geschäftsbanken ausgeben. Der FSB hat Stablecoins bislang nicht offiziell in seine Schätzungen zum Schattenbankensystem einbezogen.
Die geldpolitische Reaktion der Zentralbanken wird versuchen, einen deutlichen Kursverfall an den Märkten aus drei Gründen zu verhindern: Die Zentralbanken sind verpflichtet, die Staatsdefizite zu finanzieren, und steigende Renditen von Staatsanleihen behindern dieses Ziel; sie glauben, dass robuste Finanzmärkte für das Vertrauen der Öffentlichkeit in die wirtschaftlichen Aussichten unerlässlich sind; und sie wissen genau, dass fallende Vermögenspreise voraussichtlich eine beschleunigte Verwertung von Sicherheiten durch die Banken auslösen, wie sie Irving Fisher nach der Depression der 1930er-Jahre theoretisch beschrieben hat.
Gold
Abbildung 3 zeigt den Zusammenhang zwischen dem Goldpreis in Dollar und der US-Geldmenge M3. Die graue Linie zeigt die Differenz zwischen beiden; sie weist Gold derzeit mit einem Abschlag von 42 % gegenüber dem Stand zur Zeit der Lehman-Krise aus.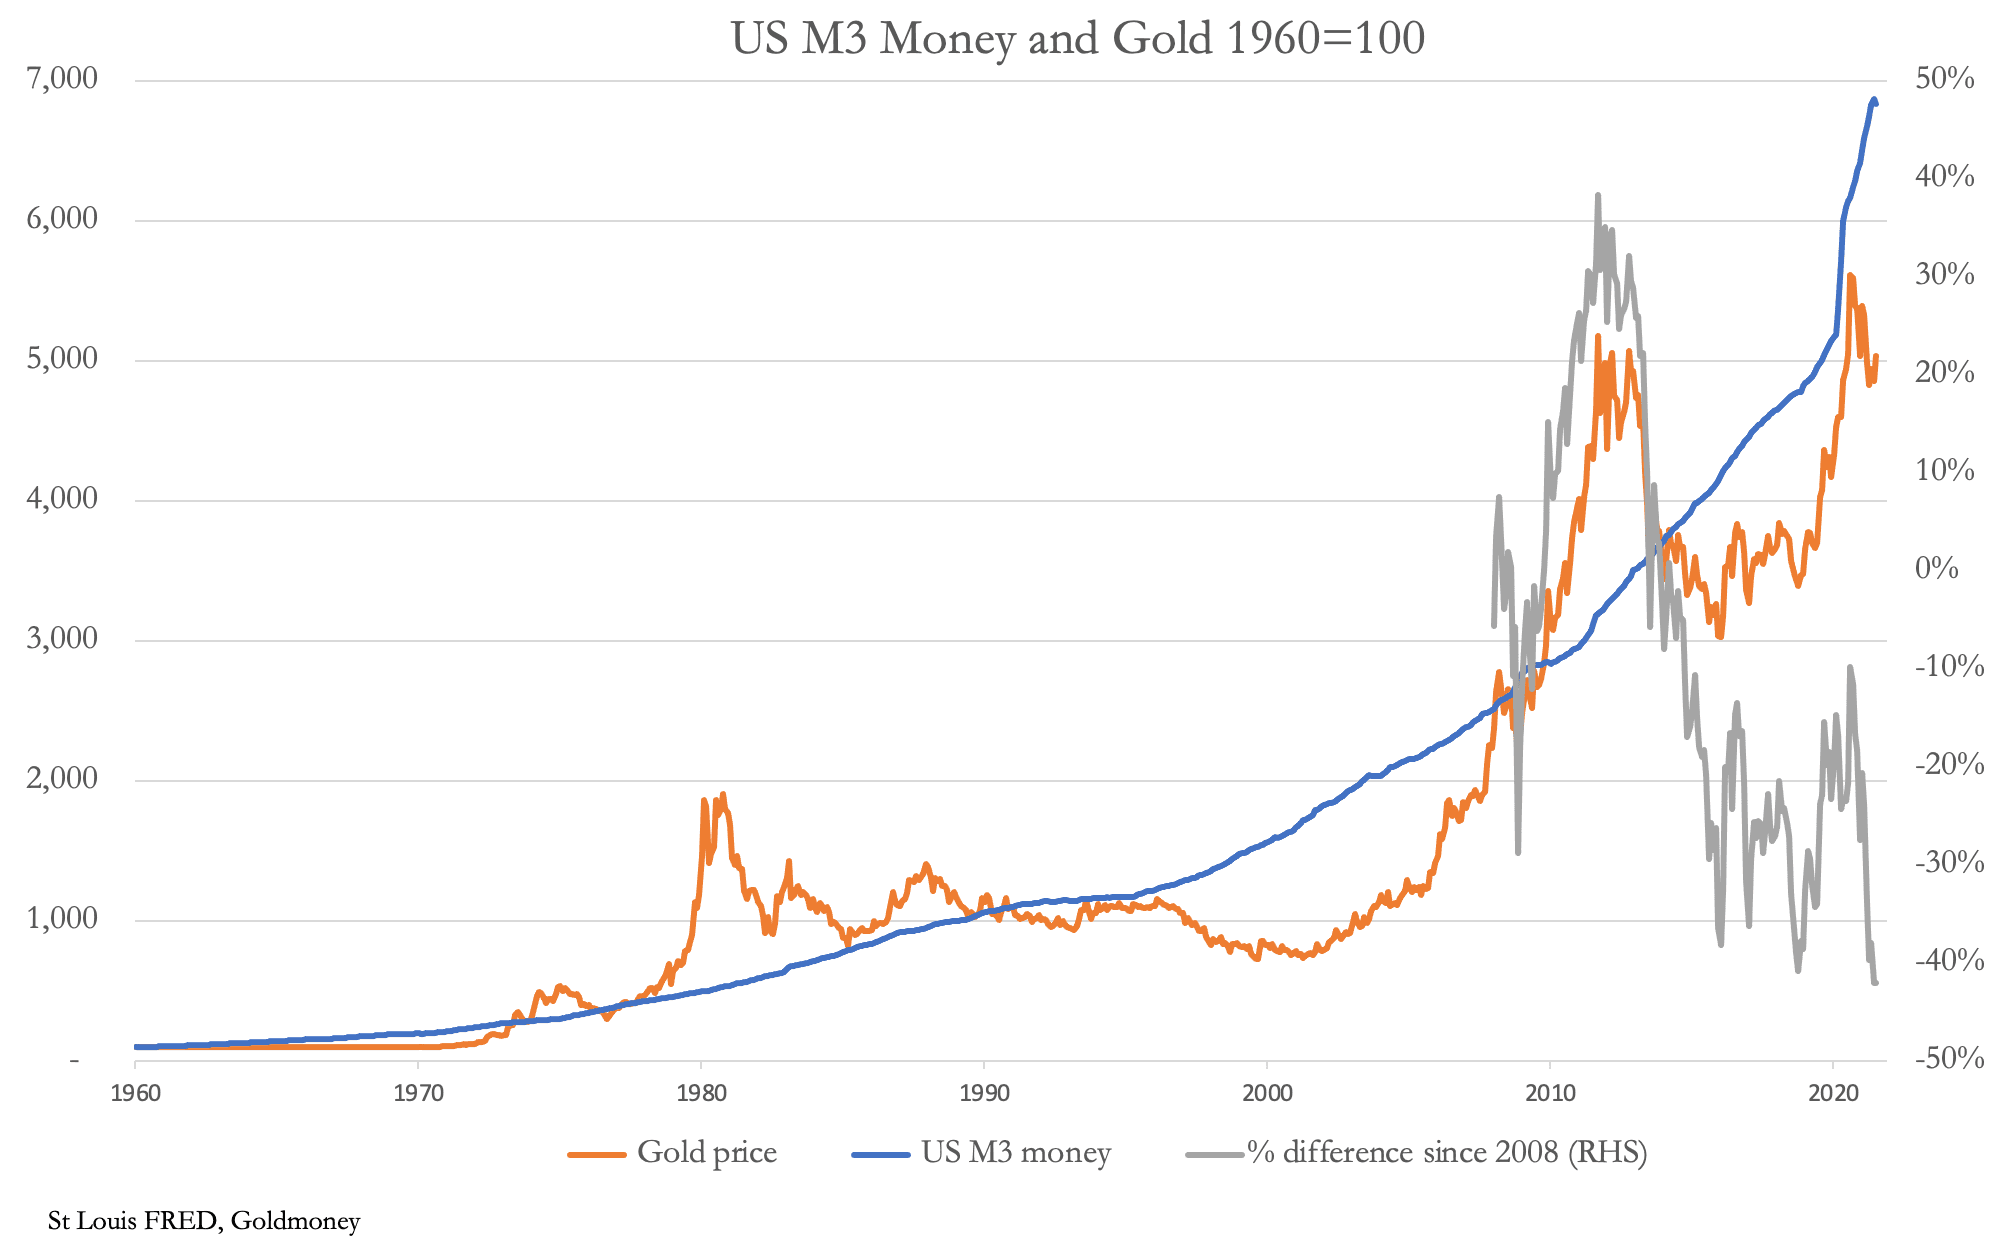
Es ist ein Irrtum anzunehmen, dass der Goldpreis dem Wachstum der breiten Geldmenge folgen sollte; dies zeigen Phasen deutlicher relativer Über- und Unterbewertung. Im Allgemeinen ist jedoch zu erwarten, dass eine Beschleunigung der monetären Expansion zu höheren Goldpreisen führt.
Während M3 in den letzten achtzehn Monaten erheblich gestiegen ist, ist Gold zurückgeblieben. In gewissem Sinne ist das nicht überraschend, denn die aktuelle Blase bei den Finanzanlagen und die auf der Nullgrenze gehaltenen Zinsen lassen sich nur aufrechterhalten, wenn unbedingtes und anhaltendes Vertrauen in die Aussichten für Vermögenswerte und Währungen besteht. Anders gesagt: Wenn eine Finanzblase besteht, kann Gold als Anti-Blase betrachtet werden und ist daher zwangsläufig aus der Mode.
Nach der Lehman-Krise stieg der Goldpreis vor dem Hintergrund wachsender Sorge um das globale Bankensystem auf 1.925 $. Verglichen mit dem Verlauf von M3 lag Gold damals 40 % im Aufschlag, was die monetäre Inflation, wie sich heute sagen lässt, zu weit im Voraus einpreiste, da eine nicht beherrschbare Finanzkrise ausblieb. Heute liegt es mit 42 % im Abschlag, was darauf hindeutet, dass der Optimismus gegenüber dem Fiat-Währungssystem einem ähnlichen, aber entgegengesetzten Extrem wie 2011 entspricht.
Es besteht kaum Zweifel, dass die Blase bei den Finanzanlagen durch steigende Zinsen platzen wird, die aus den in diesem Artikel dargelegten Gründen außerhalb der Kontrolle der Fed liegen werden. Vor diesem Hintergrund spricht vieles dafür, das Spiel mit dem Spielgeld dem Wahn der Massen und dem Wahn regulierter Institutionen zu überlassen. Der einzige glaubwürdige Weg, sich davon vollständig abzuschirmen, ist der Rückzug in den einen Vermögenswert ohne Gegenparteirisiko – physisches Gold und möglicherweise etwas physisches Silber, dessen Besitz zudem weniger wahrscheinlich von in Panik geratenen Regierungen verboten wird.
Und der erhebliche Abschlag bei den relativen Wachstumsraten lässt Gold außergewöhnlich unterbewertet erscheinen.
[i] Von Mises: Human Action, Kapitel 14: „The scope and method of catallactics“
[ii] Veränderungen der persönlichen Bargeldliquidität wirken sich erheblich auf die Preise aus, daher sollten wir für unsere Zwecke diesen Faktor ausklammern.
[iii] Der FSB zählt ETFs zu seiner Definition des Schattenbankensystems. Indexfonds und ähnliche ETFs lenken Geldströme in Finanzderivate und Wertpapiere, in die sonst nicht investiert würde.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney gibt jedoch keine Zusicherung, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.