
Um zu erklären, warum Fiat-Währungen scheitern, habe ich zunächst Geld definiert. Anschließend habe ich die Beziehung zwischen Fiat-Geld und seiner Kaufkraft, die Rolle der Bankkredite und die Interessen der Zentralbanken beschrieben.
Zweifellos werden die jüngsten Sanktionen gegen Russland verheerende Folgen für finanzialisierte Währungen haben und möglicherweise das Ende von einundfünfzig Jahren Dollar-Regime einleiten. Russland und China wollen diesem Schicksal für Rubel und Yuan entgehen, indem sie ihre Währungen an Rohstoffe und Produktion statt an kollabierende Finanzanlagen binden. Der einzige Weg für uns im Westen, uns zu schützen, ist physisches Gold, das langfristig an Rohstoff- und Energiepreise gekoppelt ist.
What is money?
Um zu verstehen, warum alle Fiat-Währungssysteme scheitern, müssen wir zunächst verstehen, was Geld ist und wodurch es sich von anderen Formen von Währung und Kredit unterscheidet. Diese Beziehungen bestehen seit Langem, reichen über unsere Zeit hinaus und haben ihren Ursprung im römischen Recht und in der Praxis mittelalterlicher Kaufleute, die eine lex mercatoria entwickelten. Diese dehnte den rechtlichen Status des Geldes auf Instrumente aus, die aus dem Geld hervorgegangen sind, etwa Wechsel, Schecks und andere Wertpapiere auf Geld. Und obwohl sich Währungen als Zahlungsmittel historisch kaum vom eigentlichen Geld unterscheiden ließen, haben die Emittenten von Währungen sie im vergangenen Jahrhundert vom Geld abgekoppelt, sodass sie reines Fiat-Geld geworden sind.Letztlich wurde das, was Geld ist, stets von seinen Nutzern bestimmt, und zwar als das Mittel, mit dem sie in einer auf Arbeitsteilung beruhenden Wirtschaft ihre Produktion gegen Konsum eintauschen. Geld ist die Brücke zwischen beiden. Während im Lauf der Jahrtausende verschiedene Tauschmittel kamen und gingen, hat nur metallisches Geld überlebt und Vertrauen genossen. Dazu zählen vor allem Gold, Silber und Kupfer. Heute bezeichnet der Begriff meist Gold, das als einziger Vermögenswert ohne Kontrahentenrisiko noch immer in den Reserven der Staaten gehalten wird. Silber, dessen Bedeutung als Geld abnahm, nachdem Deutschland nach dem Deutsch-Französischen Krieg zum Goldstandard übergegangen war, bleibt ein Währungsmetall, wird bei einem derzeitigen Gold-Silber-Verhältnis von über 70 aber nicht als solches bewertet.
Aus historischen Gründen entwickelte sich das Währungssystem der Welt auf der Grundlage des englischen Rechts. Großbritannien, genauer gesagt England und Wales, respektiert in Bezug auf Geld weiterhin das römische oder natürliche Recht. Bis heute sind Goldsovereigns gesetzliches Zahlungsmittel. Streng genommen sind metallisches Gold und Silber selbst Kredit, da sie noch nicht verbrauchte Produktion repräsentieren. Einzigartig ist jedoch, dass sie anders als Banknoten und Bankeinlagen niemandes Verbindlichkeit sind. Metallisches Geld hat daher diesen Ausnahmestatus, und allein dieser Umstand führt dazu, dass es gemäß dem Gresham'schen Gesetz nicht zirkuliert, solange minderwertigere Kreditformen verfügbar sind.
Geld teilt mit seinen Währungs- und Kreditsubstituten eine einzigartige Stellung im Strafrecht. Stiehlt ein Dieb Geld, kann er samt etwaigen Komplizen festgenommen und wegen Diebstahls angeklagt werden. Gibt er das Geld jedoch an eine andere Partei weiter, die es gutgläubig und ohne Kenntnis des Diebstahls annimmt, hat der ursprüngliche Eigentümer keinen Anspruch gegen den unwissenden Empfänger oder gegen jeden anderen, der später in den Besitz des Geldes gelangt. Das ist völlig anders als bei jeder anderen Form von Eigentum, das auch nach dem Übergang in gutgläubige Hände Eigentum des ursprünglichen Eigentümers bleibt.
Rechtlich sind Kryptowährungen und die diskutierten digitalen Zentralbankwährungen weder Geld noch Geldsubstitute noch Währungen. Da ein früherer Eigentümer gestohlener Bitcoin diese zurückfordern kann, selbst wenn sie an einen Käufer weiterverkauft wurden, der nichts von der kriminellen Herkunft wusste, gibt es ohne lückenlose Herkunftsnachweise keinen klaren Eigentumstitel. Im Einklang mit dem Sachenrecht haben die Vereinigten Staaten entschieden, dass Kryptowährungen Eigentum sind und als gestohlene Gegenstände zurückgefordert werden können; damit unterscheiden sie sich von Geld und Währung im eigentlichen Sinne. Wir können ähnliche Entscheidungen in anderen Rechtsordnungen erwarten, die Kryptowährungen vom rechtlichen Status als Geld ausschließen, während die Stellung der digitalen Zentralbankwährungen in dieser Hinsicht noch nicht geklärt ist. Wir können daher jede Behauptung, Bitcoin oder eine andere Kryptowährung könne den für Geld erforderlichen rechtlichen Status haben, endgültig zurückweisen.
Unter einem echten Goldstandard waren im Umlauf befindliche Banknoten frei in Goldmünzen umtauschbar. Solange sie frei umtauschbar waren, nahmen Banknoten den Tauschwert von Gold an, abzüglich eines Abschlags für die Bonität des Emittenten. Eine der Fragen, die sich Sir Isaac Newton als Master of the Royal Mint stellte, war, welchen Deckungsgrad eine Währung benötigt, um als Goldersatz glaubwürdig zu bleiben. Er kam zu dem Schluss, dass dieser Wert 40 % betragen sollte, wobei sich Ludwig von Mises, der österreichische Ökonom, der so sehr ein Verfechter soliden Geldes war, wie es nur möglich ist, in dieser Frage weniger festlegte.
Die Wirkung eines funktionierenden Goldstandards besteht darin, sicherzustellen, dass das vom Volk gewählte Geld im Währungssystem angemessen abgebildet ist. Sowohl Währung als auch Kredit werden an seine Vorzüge gebunden. Das allgemeine Preisniveau schwankt zwar unter dem Einfluss von Veränderungen der umlaufenden Menge an Währung und Kredit, doch die Disziplin der Grenzen für Kredit- und Währungsschöpfung führt die Preise wieder zu einer Norm zurück.
Diese Disziplin ist Regierungen unliebsam, die glauben, Geld sei Sache einer im Interesse des Volkes handelnden Regierung und nicht des Volkes selbst. Dies kam in Georg Knapps Staatlicher Theorie des Geldes von 1905 zum Ausdruck, die Deutschland vor dem Ersten Weltkrieg als Rechtfertigung diente, Rüstung mit inflationären Mitteln zu bezahlen, und die Währungsentwertung bis zum Zusammenbruch der Papiermark im Jahr 1923 als wichtigstes Mittel der Staatsfinanzierung beizubehalten.
In einem evolutionären Prozess haben moderne Regierungen der Öffentlichkeit die Bestimmung dessen, was Geld ist, zunächst ausgehöhlt und dann zu eigen gemacht. Der Wegfall jeder Disziplin des Goldstandards hat es den Regierungen ermöglicht, die Mengen an Währung und Kredit aufzublähen, um öffentliches Vermögen auf sich selbst zu übertragen. Als grobes Bild dieser Verwässerung zeigt Abbildung 1 das Wachstum des breit gefassten Dollar-Geldumlaufs, seit Präsident Nixon im August 1971 den letzten Rest eines Goldstandards unter dem Abkommen von Bretton Woods aussetzte.
 Seit diesem Zeitpunkt sind Währung und Bankkredit von 685 Milliarden auf 21,84 Billionen Dollar gestiegen, also auf das Zweiunddreißigfache. Dabei ist eine unbekannte Zunahme der Dollarmenge außerhalb des US-Finanzsystems, gemeinhin als Eurodollars bezeichnet, noch nicht berücksichtigt; sie beträgt vielleicht mehrere Billionen zusätzlich. Der in Fiat-Dollar bewertete Goldpreis ist von 35 Dollar bei der Aussetzung von Bretton Woods auf derzeit 1.970 Dollar gestiegen. Besser lässt sich diese Entwertung des Dollars so ausdrücken: In Gold gemessen hat der Dollar 98,3 % seiner Kaufkraft verloren (siehe Abbildung 4 weiter unten in diesem Artikel).
Es ist zwar ein Fehler, die Beziehung zwischen der umlaufenden Menge an Währung und Kredit und der Kaufkraft des Dollars als linear zu betrachten (wie Monetaristen behaupten), doch hat sich nicht nur die Geschwindigkeit der Entwertung in den vergangenen Jahren beschleunigt, sondern es ist auch unmöglich geworden, die Vernichtung von Kaufkraft aufzuhalten. Dazu müssten Regierungen ihre vorgeschriebenen Sozialleistungszusagen aufgeben und sich aus Eingriffen in die Wirtschaft zurückziehen. Sie müssten akzeptieren, dass die Wirtschaft nicht Sache der Regierung ist, sondern derjenigen, die Güter und Dienstleistungen zum Nutzen anderer erzeugen. Die wirtschaftliche Rolle des Staates müsste auf ein Minimum reduziert werden.
Dies ist nicht bloß ein kapitalistisches Plädoyer. Es hat sich im Lauf der Geschichte unzählige Male bestätigt. Kapitalistische Nationen schaffen stets besser persönlichen Wohlstand als sozialistische. Deshalb wurde die Berliner Mauer von wütenden Menschenmassen niedergerissen, die schließlich vom Scheitern des Kommunismus im Vergleich zum Kapitalismus keinen Steinwurf entfernt dazu getrieben wurden. Auch die relative Entwicklung Hongkongs im Vergleich zu China, als Mao Zedong seine Massen aus einer Art revolutionärer Laune hungern ließ, zeigte, wie dieselbe ethnische Gruppe unter Sozialismus im Vergleich zu freien Märkten abschnitt.
The relationship between fiat currency and its purchasing power
Am Anstieg der Menge an US-Dollar-M3-Währung und -Kredit und am Rückgang der in Gold gemessenen Kaufkraft lässt sich erkennen, dass die Geldstatistik der Regierung nicht mit dem Markt übereinstimmt. Ein Grund dafür ist, dass die Regierungsstatistiken nicht den gesamten Kredit einer Volkswirtschaft erfassen (erfasst wird nur der von lizenzierten Banken vergebene Bankkredit), außerhalb des Systems geschaffene Dollar wie Eurodollars hinzukommen und Marktpreise schwanken.Monetaristen berücksichtigen diese Faktoren kaum oder gar nicht und behaupten, die Kaufkraft einer Währung sei umgekehrt proportional zu ihrer Menge. Diese Aussage enthält zwar viel Wahrheit, passt aber nur auf eine echte, goldgedeckte Währung, bei der die relativen Bewertungen von Währung und Gütern in einer Gemeinschaft durch Arbitrage an die ihrer Nachbarn angeglichen werden und so jede Subjektivität der Bewertung neutralisiert wird.
Die klassische Darstellung der monetären Preistheorie gilt nicht unter Bedingungen, in denen das Vertrauen in eine ungedeckte Währung für deren Nutzen ausschlaggebend ist. Eine Bevölkerung, die das Vertrauen in die Währung ihrer Regierung verliert, kann sie trotz Änderungen der umlaufenden Menge vollständig ablehnen. Das ist es, was letztlich alle Fiat-Währungen vernichtet, und es stellt sicher, dass eine Währung, wenn sie überleben soll, schließlich zu einem glaubwürdigen Goldkernwährungssystem zurückkehren muss.
Die Schwäche einer Fiat-Währung wurde in den 1920er-Jahren in Europa bekanntermaßen deutlich, als die österreichische Krone und die deutsche Papiermark zerstört wurden. Nach dem Zweiten Weltkrieg erlitt der japanische Militär-Yen in Hongkong dasselbe Schicksal, und Deutschlands Mark Mitte der 1940er-Jahre zum zweiten Mal. In jüngerer Zeit sind der Simbabwe-Dollar und der venezolanische Bolívar auf ihren Wert als Altpapier gesunken – und sie sind nicht die einzigen.
Letztlich ist es stets die Öffentlichkeit, die den Gebrauchswert eines Umlaufmittels bestimmt. Abbildung 2 unten, die den Ölpreis in Goldgramm, Dollar, Pfund und Euro zeigt, belegt, dass ein Goldstandard zwischen 1950 und 1974 selbst in der unvollständigen Form, die unter dem Abkommen von Bretton Woods bestand, mit Preisstabilität einherging.
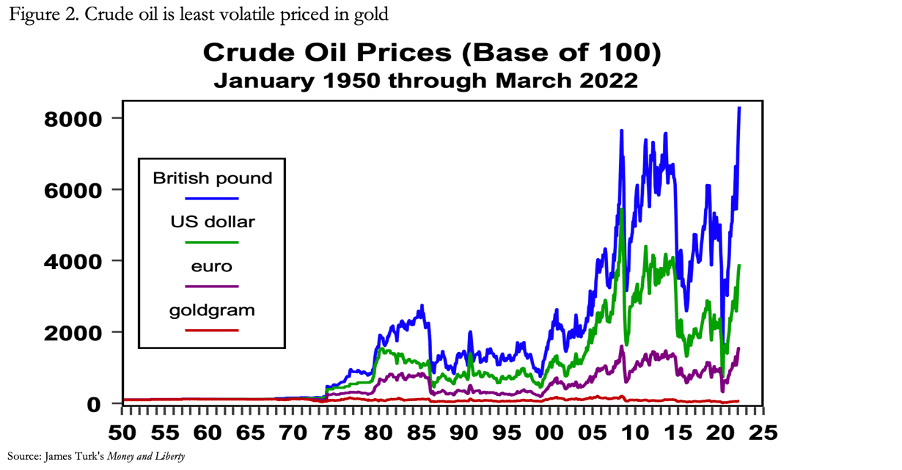
Es dauerte nur wenige Jahre nach dem Ende von Bretton Woods, bis die Folgen des Verlusts des Goldankers eintraten. Bis dahin hatten die Öllieferanten, vor allem Saudi-Arabien und andere OPEC-Mitglieder, Vertrauen in den Dollar und andere Währungen. Erst als sie die Folgen der Bezahlung in reinem Fiat-Geld erkannten, bestanden sie auf einem Ausgleich für die Währungsentwertung. Dass sie die Ölpreise frei erhöhen durften, war die Bedingung, unter der die Saudis und der Rest der OPEC die Bezahlung ausschließlich in US-Dollar akzeptierten.
In den Nachkriegsjahren zwischen 1950 und 1970 wuchs die breit gefasste US-Geldmenge um 167 %, doch der Dollarpreis für Öl blieb in dieser ganzen Zeit unverändert. Eine ähnliche Preisstabilität zeigte sich bei anderen Rohstoffen, was deutlich macht, dass die umlaufende Menge an Währung und Kredit nicht der alleinige Bestimmungsfaktor für die Kaufkraft des Dollars war.
The role of bank credit
Zwar schwankt das Verhältnis zwischen Bankkredit und der Summe aus umlaufender Währung und Bankreserven, doch ist die Menge an Bankkrediten bei Weitem die größere. Das Verhalten der Bankengruppe hat daher den größten Einfluss auf die gesamte Kreditmenge in der Wirtschaft.Unter dem britischen Goldstandard des neunzehnten Jahrhunderts führten Schwankungen in der Kreditvergabebereitschaft der Banken zu periodischen Booms und Rezessionen. Es lohnt sich daher, dieses Phänomen zu untersuchen, das zur Rechtfertigung staatlicher Eingriffe in die Finanzmärkte und letztlich der vollständigen Aufgabe der Goldstandards geworden ist.
Banken handeln mit Kredit und verleihen zu einem höheren Zinssatz, als sie den Einlegern zahlen. Sie setzen nicht ihr eigenes Geld ein, außer im allgemeinen bilanziellen Sinn. Das eigene Kapital einer Bank ist die Grundlage, auf der sie ihre Kreditvergabe ausweiten kann.
Der Prozess der Kreditschöpfung wird weithin missverstanden, ist im Kern aber einfach. Erklärt sich eine Bank bereit, einem Kunden Geld zu leihen, erscheint der Kredit als Aktivposten in der Bilanz der Bank. Durch die doppelte Buchführung muss dieser Kredit sofort eine Gegenbuchung erhalten, nämlich die Gutschrift auf dem Girokonto des Kreditnehmers. Der Kunde wird darüber informiert, dass der Kredit bewilligt ist, und kann ab diesem Moment über die seinem Girokonto gutgeschriebenen Mittel verfügen.
Keine andere Bank und keine andere Finanzierungsquelle sind beteiligt. Mit lediglich zwei Buchungen hat sich die Bilanz der Bank um den Kreditbetrag verlängert. Für einen Banker ist die Möglichkeit, auf diese Weise Bankkredit zu schaffen, solange die Kreditvergabe umsichtig erfolgt, ein äußerst profitables Geschäft. Der ausstehende Kreditbetrag kann ein Vielfaches des Eigenkapitals der Bank betragen. Beträgt also das Verhältnis der Bilanzaktiva einer Bank zum Eigenkapital das Achtfache und die Bruttomarge zwischen Krediten und Einlagen 3 %, ergibt sich daraus eine Bruttorendite von 24 % auf das Eigenkapital der Bank.
Die Begrenzung der Bilanzhebelung einer Bank ergibt sich aus zwei Überlegungen. Da ist zum einen das Kreditrisiko selbst, das mit den wirtschaftlichen Bedingungen variiert, und zum anderen das Einlegerrisiko, also das kollektive Vertrauen der Einleger in die finanzielle Verfassung der Bank. Das Einlegerrisiko, das dazu führen kann, dass Einleger ihren Kredit an die Bank zugunsten von Bargeld oder einer Einlage bei einer anderen Bank abziehen, kann wiederum daraus entstehen, dass eine Bank einen niedrigeren Zinssatz als andere Banken bietet, oder daraus, dass Einleger Zweifel an der Solidität der Bank selbst haben. Die Kombination aus Kredit- und Einlegerrisiko bestimmt die Ansicht eines Bankers über das maximale Gewinnniveau, das beim Handel mit Kredit sicher erzielt werden kann.
Eine Ausweitung der Kreditmenge in einer Volkswirtschaft belebt die Wirtschaftstätigkeit, weil Unternehmen zu der Annahme verleitet werden, das zusätzlich verfügbare Geld beruhe auf verbesserten Handelsbedingungen. Zudem ermutigt die scheinbare Verbesserung der Handelsbedingungen die Banker, die Kreditvergabe noch weiter zu steigern. Ein positiver Kreislauf aus Kreditvergabe und scheinbarer wirtschaftlicher Verbesserung kommt in Gang, während die Bankengruppe ihr durchschnittliches Verhältnis von Bilanzaktiva zu Eigenkapital von, sagen wir, fünf bis acht auf vielleicht zehn oder zwölf erhöht. Der Wettbewerb um das Kreditgeschäft veranlasst die Banken dann, ihre Margen zu senken, um neue Firmenkunden zu gewinnen. Die Kunden nehmen am Ende Kredite um der Kredite willen auf und stoßen Investitionsprojekte an, die normalerweise nicht rentabel wären.
Selbst unter einem Goldstandard beginnt der Überschwang bei der Kreditvergabe, die Preise zu treiben. Unternehmen stellen fest, dass ihre Kosten steigen und ihre Gewinne schmälern. Da die Banker das Kreditrisiko genau im Blick behalten, sind sie sich der sich verschlechternden Gewinnaussichten ihrer Kreditnehmer und damit eines steigenden Kreditrisikos deutlich bewusst. Sie versuchen dann, ihre Verhältnisse von Aktiva zu Eigenkapital zu senken. Da die Mitglieder dieser Gruppe von denselben Überlegungen geleitet werden, beginnen die Banken, der Wirtschaft Kredit zu entziehen, wodurch der frühere Impuls umgekehrt wird und die Wirtschaft in eine Rezession gerät.
Dies ist eine vereinfachte Beschreibung eines regelmäßigen Zyklus schwankender Bankkredite, der historisch etwa alle zehn Jahre auftrat, aber zwischen sieben und zwölf Jahren schwanken konnte. Abbildung 3 zeigt, wie sich diese Schwankungen in der Inflationsrate im Großbritannien des neunzehnten Jahrhunderts widerspiegelten, von der Einführung der Goldmünze Sovereign bis kurz vor dem Ersten Weltkrieg.
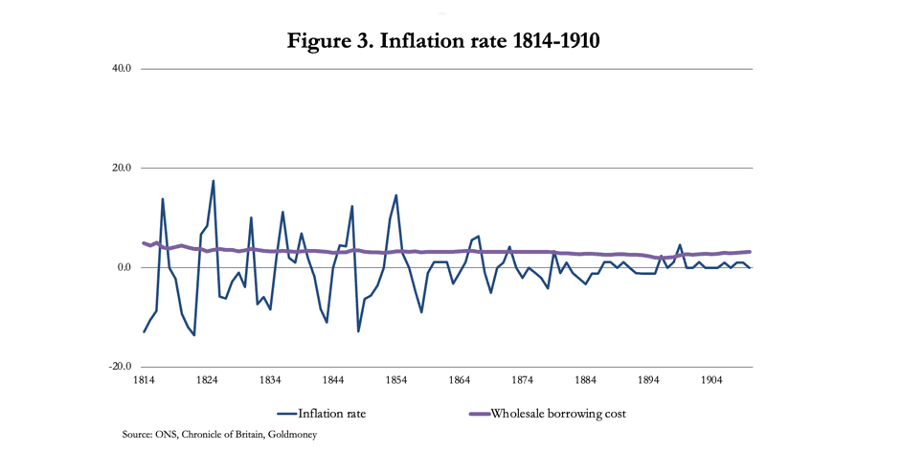
Abbildung 3 veranschaulicht nicht nur die Regelmäßigkeit der durch inflationäre Folgen gekennzeichneten Auswirkungen eines Zyklus aus Ausweitung und Verengung der Bankkredite, sondern zeigt auch, dass es keine Korrelation zwischen der Preisinflationsrate und den Refinanzierungskosten im Großhandel gibt. Mit anderen Worten: Die heutige Geldpolitik der Zentralbanken, die Zinssätze zur Kontrolle der Inflation einsetzt, ist verfehlt. Der Zusammenhang war bekannt und wurde von Keynes als Gibson-Paradoxon bezeichnet. Da es dafür in der keynesianischen Ökonomie jedoch keine Erklärung gab, wurde es seither ignoriert. Die Annahme, das Gibson-Paradoxon könne ignoriert werden, ist zentral für die Politik der Zentralbanken, die darauf abzielt, den Zyklus der Preisinflation zu zähmen.
The interests of central banks
Dem Anspruch nach besteht das vorrangige Interesse der Zentralbanken darin, in die Wirtschaft einzugreifen, um maximale Beschäftigung bei moderater Preisinflation zu fördern, wobei als Ziel 2 % gemessen am Verbraucherpreisindex gelten. Es ist eine Politik, die darauf abzielt, die Wirtschaft anzuregen, aber nicht zu überhitzen. Auf die damit verbundenen Trugschlüsse kommen wir gleich zurück.In der zweiten Hälfte des neunzehnten Jahrhunderts begannen die Interventionen der Zentralbanken damit, dass die Bank of England die Rolle des Kreditgebers der letzten Instanz übernahm, um wirtschaftlich destabilisierende Bankenkrisen zu verhindern. Die Intervention in Form des Ankaufs von Geschäftsbankkrediten ging nicht darüber hinaus, ohne weitere Zinsmanipulation oder wirtschaftliche Eingriffe.
Die letzte echte Rezession in Amerika fand 1920/21 statt. Wie in der Vergangenheit stets üblich, ignorierte die Regierung sie in dem Sinne, dass weder eingegriffen noch Konjunkturimpulse gegeben wurden, und die Erholung verlief rasch. Nach dieser Rezession begannen die Probleme in Form eines neuen föderalen Bankensystems unter der Führung von Benjamin Strong, der fest an geldpolitische Stimulierung glaubte. Die Goldenen Zwanziger folgten auf einer Woge expandierenden Kredits, die zu einem Börsenboom führte – einer Finanzblase. Es war jedoch kaum mehr als ein übersteigerter Zyklus der Bankkreditausweitung, der bei seinem Ende die Wall Street kollabieren ließ, wobei die Aktienkurse gemessen am Dow Jones Industrial Index um 89 % fielen. Zusammen mit dem durch Mechanisierung übersteigerten Boom der Agrarproduktion traf die darauf folgende Depression den großen Agrarsektor besonders hart und drückte bis zum Zweiten Weltkrieg weltweit die Agrarpreise.
Von Inflationisten wird die Tatsache ignoriert, dass erst Präsident Herbert Hoover und dann Franklin Roosevelt die Depression zur längsten in der Geschichte machten, indem sie versuchten, sie zu stoppen. Sie stützten Preise, was bedeutete, dass Produkte unverkauft blieben. Und gleich zu Beginn brachten sie mit dem Smoot-Hawley Tariff Act nicht nur die Inlandsnachfrage zum Einsturz, sondern auch die gesamte inländische Produktion, die auf importierte Rohstoffe und Halbfertigprodukte angewiesen war.
Diese verheerende Politik wurde von einer neuen Art von Ökonomen unterstützt, für die Keynes beispielhaft steht und die glaubten, der Kapitalismus sei fehlerhaft und bedürfe staatlicher Eingriffe. Doch die Versuche der Proto-Keynesianer, die amerikanische Wirtschaft aus der Depression herauszustimulieren, scheiterten fortwährend. Noch 1940, elf Jahre nach dem Börsencrash an der Wall Street, lag die US-Arbeitslosigkeit bei bis zu 15 %. Was die Ökonomen im keynesianischen Lager ignorierten, war die wahre Ursache des Crashs an der Wall Street und der anschließenden Depression, die in der Kreditinflation wurzelte, welche die Goldenen Zwanziger antrieb. Wie wir in Abbildung 3 gesehen haben, war es nicht mehr als die Wende des seit Langem bestehenden, sich wiederholenden Zyklus der Bankkredite, diesmal zusätzlich angeheizt durch Benjamin Strongs inflationäre Kreditausweitung als Vorsitzender der neuen Fed. Die Ursache der Depression war nicht die Privatwirtschaft, sondern staatliches Eingreifen.
Das Establishment missversteht dies bis heute, wobei Universitäten den Keynesianismus unter Ausschluss der klassischen Ökonomie und des gesunden Menschenverstands propagieren. Zudem sind die Statistiken, die für politische Entscheidungsträger und alle anderen zu einer Art Religion geworden sind, durch staatliche Interessen verfälscht. Kurz nachdem Löhne und Renten 1980 indexiert wurden, begannen Statistiker der Regierung im Bureau of Labor Statistics zu erarbeiten, wie sich die Auswirkung auf die Verbraucherpreise verringern ließe. Eine unabhängige Schätzung bezifferte die US-Verbraucherinflation zuletzt auf weit über 15 %, als die offizielle Rate 8 % betrug.[i]
Besonders anstößig ist das Beharren des Staates darauf, dass ein Inflationsziel von 2 % bei den Verbraucherpreisen die Nachfrage anrege, während der Vermögenstransfer, den Sparer, Geringverdiener und Rentner erleiden, denen das BLS ihren Inflationsausgleich vorenthält, beschönigt wird. Dasselbe gilt für den Nutzen, den die Regierung, die Banken und deren bevorzugte Kreditnehmer aus diesem Vermögenstransfer ziehen.
Das Problem, vor dem wir in diesem Fiat-Geld-Umfeld nun stehen, besteht nicht nur darin, dass die Geldpolitik durch das Eigeninteresse des Staates korrumpiert worden ist, sondern auch darin, dass niemand, der dafür verantwortlich ist, Geld und Kredit zu verstehen scheint. Fachlich mögen sie sehr gut qualifiziert sein. Doch es ist inzwischen über fünfzig Jahre her, dass das Geld aus dem Währungssystem ausgesetzt wurde. Die politischen Entscheidungsträger haben nicht nur Indikatoren wie das Gibson-Paradoxon ignoriert. Sie glauben nicht nur ihren eigenen Statistiken. Und sie halten es nicht nur für gut, die Währung zu entwerten, sondern wir stellen fest, dass die geldpolitischen Ausschüsse uns glauben machen wollen, Geld habe nichts mit steigenden Preisen zu tun.
All dies wird dadurch erleichtert, dass Inflation als steigende Preise dargestellt wird, obwohl sie in Wirklichkeit sinkende Kaufkraft ist. Abbildung 4 zeigt, wie die Kaufkraft von Währungen gelesen werden sollte.

Erst jetzt, so scheint es, wird uns bewusst, dass die Preisinflation nicht vorübergehend ist. Mit Blick auf Abbildung 1 hat sich die breit gefasste Geldmenge M3 seit dem Zusammenbruch von Lehman fast verdreifacht, sodass noch reichlich Treibstoff für eine weiter sinkende Kaufkraft des Dollars vorhanden ist. Und wie oben erörtert, sollten wir nicht nur die Mengen an Währung und Kredit beobachten, sondern auch Veränderungen im Verbraucherverhalten und ob Verbraucher dazu neigen, Währungsliquidität zugunsten von Waren abzustoßen.
Die Anzeichen deuten darauf hin, dass dies wahrscheinlich geschehen wird, beschleunigt durch die Sanktionen gegen Russland und die Gefahr, dass diese eine neue Währungsära einläuten und die globale Stellung des Dollars untergraben. Im Wissen um höhere Preise in den kommenden Monaten nehmen die Vorratskäufe der Verbraucher zweifellos zu, was anders ausgedrückt bedeutet, dass persönliche Liquidität abgestoßen wird, bevor sie weniger kauft.
Bislang waren die Phasen der Währungsentwicklung durch das Ende des Abkommens von Bretton Woods im Jahr 1971 geprägt. Der Beginn der Petrodollar-Ära 1973 führte zu einer zweiten Phase, der Finanzialisierung der Weltwirtschaft. Und schließlich treibt von jetzt an die durch die Sanktionen gegen Russland herbeigeführte Rückkehr zu einem Rohstoffstandard die Preise in den Währungen der westlichen Allianz nach oben, was bedeutet, dass deren Kaufkraft erneut sinkt.
The faux pas over Russia
Im Hinblick auf die Entwicklung von Geld und Kredit bringt uns dies auf den aktuellen Stand der Ereignisse. Bevor Russland in die Ukraine einmarschierte und die westliche Allianz Sanktionen gegen Russland verhängte, sahen wir bereits stark steigende Preise, angeheizt durch die Ausweitung von Währung und Kredit in den vergangenen Jahren. Die Geldplaner machten Probleme in den Lieferketten und Verwerfungen durch Covid verantwortlich, von denen sie glaubten, sie würden sich mit der Zeit von selbst richten. Doch das Ausmaß dieser Preissteigerungen hatte ihre Erwartungen bereits übertroffen, und die Sanktionen gegen Russland haben die Lage noch verschlimmert.Während Amerika sich vielleicht damit trösten kann, dass die Sicherheit seiner Energieversorgung unberührt bleibt, gilt das für Europa nicht. In den vergangenen Jahren hat Europa seine Förderung fossiler Brennstoffe zurückgefahren, und Deutschlands Eifer, grün zu werden, ging sogar so weit, Kernkraftwerke stillzulegen. Offenbar gilt der Verzicht auf fossile Energie nur innerhalb der nationalen Grenzen und erhöht die Abhängigkeit von importiertem Öl, Gas und Kohle. Im Fall Europas ist die mit Abstand größte Bezugsquelle dieser Importe Russland.
Russland hat reagiert, indem die russische Zentralbank ankündigte, bereit zu sein, Gold von inländischen Kreditinstituten zu kaufen, zunächst zu einem festen Preis von 5.000 Rubel pro Gramm und dann, als sich der Rubel unerwartet festigte, zu einem im Einzelfall zu vereinbarenden Preis. Das Signal ist klar: Die russische Zentralbank versteht, dass Gold eine wichtige Rolle für die Preisstabilität spielt. Zugleich kündigte der Kreml an, Öl und Gas an unfreundliche Staaten (d. h. solche, die Sanktionen verhängen) nur gegen Zahlung in Rubel zu verkaufen.
Die letztgenannte Ankündigung richtete sich in erster Linie an EU-Staaten und läuft auf ein Angebot zu angemessenen Preisen in Rubel hinaus oder darauf, dass sie anderswo in Euro oder Dollar um Lieferungen konkurrieren müssen. Während der Ölpreis in die Höhe schoss und seither um ein Drittel zurückgegangen ist, liegen die Erdgaspreise noch immer nahe ihren Allzeithochs. Obwohl die nördliche Hemisphäre aus dem Frühjahr herausgeht, scheinen die Energiekosten weiter zu steigen. Die Auswirkung auf die Volkswirtschaften der Eurozone ist nahezu katastrophal.
Während der Rubel inzwischen den gesamten Rückgang nach der Ankündigung der Sanktionen wieder aufgeholt hat, wird der Euro zu einem Desaster. Die EZB hat noch immer einen negativen Einlagensatz und enorme Verluste auf ihr umfangreiches Anleiheportfolio durch rasch steigende Renditen. Auch die nationalen Zentralbanken, die ihre Anteilseigner sind, verzeichnen Verluste, die in nahezu allen Fällen ihr Eigenkapital aufzehren (Bilanzeigenkapital ist definiert als die Differenz zwischen den Aktiva und den Passiva einer Bank – eine Differenz, die stets positiv sein sollte). Außerdem machen diese Zentralbanken als Anteilseigner der EZB eine Rekapitalisierung des gesamten Eurosystems zu einem komplexen Vorgang, der wahrscheinlich das Vertrauen in das Eurosystem in Frage stellen wird.
Als wäre das nicht genug, sind die großen Geschäftsbanken extrem hoch verschuldet, im Durchschnitt mit mehr als dem Zwanzigfachen, bei der Crédit Agricole mit etwa dem Dreißigfachen. Das gesamte System ist durchsetzt von uneinbringlichen und zweifelhaften Forderungen, von denen viele im grenzüberschreitenden Zahlungssystem TARGET2 verborgen sind. Wir können keiner Bankenstatistik glauben. Anders als in den USA haben Banken der Eurozone die Repo-Märkte als Quelle kostenloser Liquidität genutzt und das Marktvolumen auf über 10 Billionen Euro getrieben. Die schiere Größe dieses Marktes sowie die Abhängigkeit eines erheblichen Teils der Geschäftsbankaktiva von Anleiheinvestments bedeuten, dass eine Zinserhöhung in den positiven Bereich das gesamte System zu destabilisieren droht.
Die EZB hält die Zinsen künstlich niedrig, damit sie nicht steigen, und steht bereit, noch mehr Staatsanleihen ihrer Mitglieder zu kaufen, damit die Renditen nicht weiter steigen. Doch selbst Deutschland, der konservativste der Mitgliedstaaten, sieht sich enormem Preisdruck ausgesetzt: Die Erzeugerpreise gewerblicher Produkte stiegen im Jahr bis März offiziell um 25,9 %, bei Energie um 68 % und bei Vorleistungsgütern um 21 %.
Es besteht kein Zweifel, dass die Märkte zunehmenden Druck für deutliche Anstiege der Anleiherenditen in der Eurozone ausüben werden, was durch die US-Sanktionspolitik gegen Russland erheblich verschärft wird. Als Importeur von Rohstoffen und Grundstoffen ist Japan ähnlich betroffen. Beide Währungen sind in Abbildung 5 dargestellt.

Der Yen scheint in der unmittelbarsten Gefahr zu sein, da sein Kollaps sich in den vergangenen Wochen beschleunigt hat. Doch solange sich sowohl die Bank of Japan als auch die EZB weiter steigenden Anleiherenditen widersetzen, werden ihre Währungen noch stärker leiden. Die Bank of Japan betreibt seit 2000 quantitative Lockerung und hat erhebliche Mengen an Staats- und Unternehmensanleihen und sogar Aktien in ETFs angehäuft. Schon jetzt hat die BoJ aufgrund fallender Anleihekurse ein negatives Eigenkapital. Um eine weitere Verschlechterung ihrer Bilanz zu verhindern, hat sie eine Grenze gezogen: Die Rendite der zehnjährigen japanischen Staatsanleihe darf nicht über 0,25 % steigen. Angesichts steigender Rohstoff- und Energiepreise scheint es nur eine Frage der Zeit, bis die BoJ nachgeben muss, was eine Bankenkrise in ihrem hoch verschuldeten Geschäftsbankensektor auslösen würde, der wie die Eurozone Verhältnisse von Aktiva zu Eigenkapital von über dem Zwanzigfachen aufweist.
Es scheint daher, dass die sich abzeichnende Abfolge der Währungskrisen so aussieht, dass der Yen kollabiert und kurz darauf der Euro. Der Schock für das US-Bankensystem muss offensichtlich sein. Dass die US-Banken deutlich weniger verschuldet sind als ihre japanischen und Eurosystem-Pendants, wird sie nicht vor der Ansteckung durch das globale Systemrisiko bewahren.
Hinzu kommt, dass die derzeitigen Pläne, die umfangreichen Bestände der Fed an US-Staatsanleihen und Agency-Schuldtiteln abzubauen, die Fed schlicht Verlusten aussetzen, die mit ziemlicher Sicherheit ihre Rekapitalisierung erforderlich machen werden. Die Rendite der zehnjährigen US-Staatsanleihe steigt stark, und angesichts der Folgen der Sanktionen für die globalen Rohstoffpreise hat sie noch einen weiten Weg vor sich.
The end of the financial regime for currencies
Seit dem Big Bang in London Mitte der Achtzigerjahre wurden die wichtigsten Währungen, insbesondere der US-Dollar und das Pfund Sterling, zunehmend finanzialisiert. Das geschah zu einer Zeit, als die Produktion von Konsumgütern nach Asien, insbesondere nach China, abwanderte. Der gesamte Schwerpunkt der Bankkredite und der Kreditsicherheiten verlagerte sich auf Finanzanlagen und weg von der Produktion. Und da die Zinsen sanken, stiegen diese Vermögenswerte im Allgemeinen im Wert, boten den Kreditgebern größere Sicherheit und verstärkten den Trend.Das ändert sich nun, da die Zinsen deutlich steigen dürften und eine Finanzblase platzen lassen, die sich seit Jahrzehnten aufbläht. Zwar haben die Anleiherenditen begonnen zu steigen, doch haben sie noch Luft nach oben, was nicht nur die Sicherheitenlage, sondern auch die Staatsfinanzen untergräbt. Und weitere Anstiege der Anleiherenditen werden die Aktienmärkte in Bärenmärkte verwandeln, die möglicherweise der Entwicklung des Dow Jones Industrial Index von 1929 bis 1932 gleichkommen.
Vor diesem Hintergrund wird der bereits laufende Kollaps von Yen und Euro beginnen, den Dollar zu untergraben, nicht an den Devisenmärkten, sondern in Bezug auf seine Kaufkraft. Wir können einigermaßen sicher sein, dass das Mandat der Fed der Stützung der Vermögenspreise den Vorrang vor der Stabilisierung der Währung geben wird, bis es zu spät ist.
China und Russland scheinen sich bewusst von diesem Schicksal für ihre eigenen Währungen abzuschotten, indem sie die Bedeutung von Rohstoffen erhöhen. Auffällig war, wie China fast unmittelbar, nachdem die Fed im März 2020 ihren Leitzins auf null senkte und QE mit 120 Milliarden Dollar pro Monat einführte, aggressiv damit begann, Rohstoffe, einschließlich Getreidevorräten, anzuhäufen. Dies sandte ein Signal, dass die chinesische Führung die inflationären Folgen der US-Geldpolitik voll erkannte und noch immer erkennt. Heute hat China weit mehr als die Hälfte der weltweiten Vorräte an Mais, Reis, Weizen und Sojabohnen eingelagert und damit die Grundnahrungsmittel für 20 % der Weltbevölkerung gesichert. Als spätere Entwicklung hat der Krieg in der Ukraine dafür gesorgt, dass die globale Getreideversorgung in diesem Jahr knapp sein wird, und die Sanktionen gegen Russland haben dessen Exporte an die unfreundlichen Staaten faktisch abgeschnitten. Zusammen mit Düngemittelknappheit aus denselben Gründen werden nicht nur die weltweiten Ernteerträge unter die des Vorjahres fallen, sondern die Getreidepreise werden sicher zulasten der ärmeren Nationen in die Höhe getrieben.
Russland hat den Rubel faktisch an die Energiepreise gebunden, indem es darauf besteht, dass Rubel zur Zahlung verwendet werden, vor allem durch die EU. Russlands andere beiden großen Märkte sind China und Indien, von denen es Yuan bzw. Rupien akzeptiert. Abgesehen von den Verkäufen nach Indien kommodifiziert Russland nicht nur den Rubel, sondern sein größter Handelspartner ist nicht nur für Energie, sondern für alle seine anderen Rohstoffexporte China. Und China verfolgt eine ähnliche Währungspolitik.
Dafür gibt es gute Gründe. Die westliche Allianz untergräbt ihre eigenen Währungen, daran kann es keinen Zweifel geben. Die Werte von Finanzanlagen werden einbrechen, wenn die Zinsen steigen. Im Gegensatz dazu nimmt nicht nur Russlands Handelsüberschuss zu, sondern die Zentralbank hat auch begonnen, Zinsen und Devisenkontrollen zu lockern, und wird vor dem Hintergrund einer starken Währung die Liberalisierung ihrer Wirtschaft fortsetzen. Die Ära der rohstoffgedeckten Währung kommt, um die finanzialisierte abzulösen.
Und schließlich sollten wir auf Abbildung 2 verweisen, den Ölpreis in Goldgramm. Das Bindeglied zu den Rohstoffpreisen ist Gold. Es ist an der Zeit, Finanzanlagen wegen ihrer vermeintlichen Anlagerenditen aufzugeben und sich an den neuen rohstoffgedeckten Währungen zu beteiligen. Gold ist das Bindeglied. Unternehmen aller Art, nicht nur Bergbauunternehmen, die Barüberschüsse ansammeln, wären gut beraten, zu prüfen, ob sie Einlagen bei den Banken halten sollten oder stattdessen den Schutz nutzen, etwas Edelmetall in Form von Gold zu besitzen, das unabhängig vom Bankensystem verwahrt wird.
[i] Shadowstats.com
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und spiegeln nicht die von Goldmoney wider, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde sorgfältig darauf geachtet, dass die Informationen im Artikel verlässlich sind; Goldmoney sichert jedoch nicht zu, dass sie richtig, vollständig, aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der Meinungen und Informationen in diesem Artikel erfolgt auf eigenes Risiko.