
Zusammenfassung
Es ist kein Zufall, dass Kryptowährungen boomen und Edelmetalle aufholen. Im vergangenen Monat gab es Entwicklungen, die auf eine neue Phase der sich beschleunigenden Geldmengenausweitung beim Dollar hindeuten, und Fiatgeld wird erst jetzt in zunehmendem Tempo in diese Inflationsschutzinstrumente getauscht.
Die Hyperinflation des Dollars wird für eine wachsende Gruppe von Anlegern nun offensichtlich. Sie wird von Faktoren auf beiden Seiten der Bankbilanzen getrieben; es gibt Hinweise darauf, dass große Einleger ihre Termineinlagen verringern und ihre jederzeit verfügbaren Girokonten aufstocken. Dies scheint hinter dem Anstieg der Geldmenge M1 zu stehen, die durch eine Verschiebung aus der Statistik M2, die Spareinlagen enthält, gespeist wird.
Das kommt einem verdeckten Ansturm auf die Bankbilanzen gleich. Zugleich führen zunehmende Probleme in den Lieferketten vor dem Hintergrund der Covid-Lockdowns dazu, dass Bankkredite an Unternehmen außerhalb des Finanzsektors zurückgezogen werden. Wenn die Bankkredite schrumpfen, könnten die Bankbilanzen dadurch möglicherweise in sich zusammenfallen.
Die ausländische Unterstützung sowohl für den Dollar als auch für festverzinsliche, auf Dollar lautende Anlagen wird abgezogen. Das dürfte im neuen Jahr zu steigenden Anleiherenditen und Dollar-Zinsen führen und die Blase am Aktienmarkt untergraben.
Die Fed steht nun nicht nur vor der Aufgabe, ausufernde Haushaltsdefizite des Bundes zu finanzieren, sondern auch die US-Lieferketten insgesamt abzusichern. Dies wird durch die anhaltenden globalen Logistikprobleme bestätigt, die allein in den USA auf das Jahr gerechnet 34 Billionen Dollar an Zahlungen zwischen Unternehmen binden. Das unerschütterliche Festhalten der Fed an keynesianischer Geldpolitik wird sie dazu bringen, zu versuchen, diese Lieferkettenprobleme auszugleichen, Banken zu retten, die die unvermeidliche Kontraktion der Bankkredite nicht überstehen, und die dabei entstehenden uneinbringlichen Forderungen abzufedern.
Das ist eine gewaltige, die gesamte US-Wirtschaft umfassende Aufgabe, die noch schnelleres Gelddrucken erfordert und sich nicht bewältigen lässt, ohne den ungedeckten Dollar zu zerstören.
Einleitung
Seit Mai warne ich vor einem Zusammenbruch des Dollars. Ich habe gezeigt, dass Rohstoffe, Aktien, Kryptowährungen und Edelmetalle allesamt steigen, weil der Dollar an Kaufkraft verliert.
Die Medien berichten nach wie vor ausschließlich über die wirtschaftlichen Auswirkungen von Covid-19. Dabei haben sie diese durchweg unterschätzt und andere Faktoren ignoriert. Die Rückkehr zur Normalität war stets ein Hoffnungsschimmer, eine Quelle der Hoffnung in einem Winter der Verzweiflung. Und nur eine kleine Minderheit hat darauf hingewiesen, dass die Finanzierung durch Inflation keineswegs eine Lösung ist, sondern negative Folgen hat. Noch weniger von uns haben versucht aufzuzeigen, dass die Entwertung der Währung die Wirtschaftstätigkeit nicht anregt, sondern tatsächlich abwürgt.
Das Tempo der Geldentwertung nimmt einen neuen Sprung. Abbildung 1 zeigt die Geldmenge der Weltreservewährung, die in einem neuen Tempo steigt. In den letzten beiden Novemberwochen sprang die Geldmenge M1 um über 14 % – hochgerechnet auf das Jahr eine Rate von 367 %.
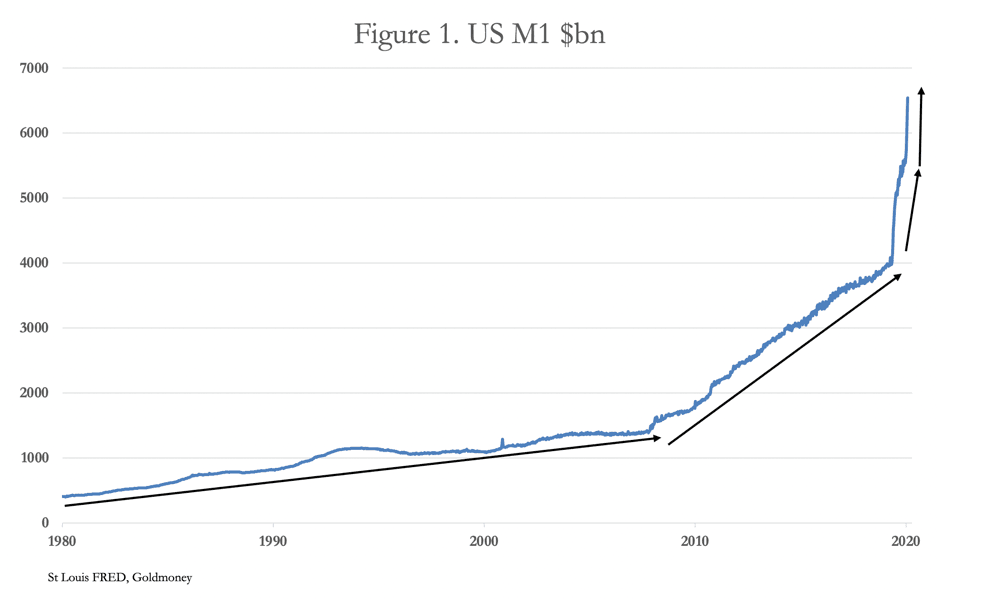
Der hyperinflationäre Trend der US-Geldmenge M1 ist eindeutig. Doch alle sind von diesen Entwicklungen so verwirrt, dass sie dazu übergegangen sind, sie zu ignorieren, während die Kurse von Aktien, Rohstoffen und Kryptowährungen sie durch ihren Anstieg trösten. Diese Entwicklungen darf niemand außer Acht lassen, der sein Vermögen erhalten möchte, und sie liefern wichtige Hinweise auf den weiteren Weg.
US-Spareinlagen werden aufgelöst
Den jüngsten Zahlen zufolge stieg die Summe aus den gesamten Sichteinlagen und der Bargeldkomponente von M1 im November um 435,7 Mrd. US-Dollar, ein Anstieg von 11,6 %, während die gesamten Spareinlagen um 88,5 Mrd. US-Dollar (0,75 %) sanken. Der Unterschied zwischen den beiden Ersteren und den Letzteren besteht in der sofortigen Verfügbarkeit. Es handelt sich um eine Wende: Zwischen April und Juni stiegen die Spareinlagen rasch an, nun nehmen stattdessen Bargeld und Girokonten zu. Dies ist ein neuer Trend, der sich von dem Verhältnis zwischen sofort verfügbaren Mitteln und Sparkonten zur Zeit der Barzahlungen des Finanzministeriums an Familien unterscheidet. Soweit der Geldregen die Sparkonten gestützt hat, ist dieser Effekt abgeklungen, und nach der Verlangsamung des Zuwachses der Spareinlagen sind die gesamten Spareinlagen im November in diesem Jahr erstmals tatsächlich gesunken.
Die Gründe für diese Wende spiegeln eine neue Zurückhaltung der Einleger wider, Mittel im Bankensystem zu binden. Um es deutlich zu sagen: Da kleinere Einleger durch die FDIC geschützt sind, dürften sich die Verschiebungen bei den Einlagen überwiegend auf Guthaben beziehen, die über dem abgesicherten Betrag von 250.000 US-Dollar liegen. Dies spiegelt mit ziemlicher Sicherheit eine finanziell informierte Einlegergruppe wider, die wahrscheinlich mit Finanzanlagen handelt. Die offensichtliche Plötzlichkeit des Einstellungswandels bei Großeinlegern sollte unser Interesse wecken.
Die Nullzinsen können wir für diese Entwicklung nicht verantwortlich machen, denn im März, April und Mai, als die Zinsen ebenfalls bei null lagen, flossen den gesamten Spareinlagen massive Mittel in Höhe von insgesamt 1,24 Billionen US-Dollar zu. Der wahrscheinlichste Grund dafür, dass Termineinlagen nicht verlängert werden, ist, dass dies der erste Schritt für Bankkunden ist, die ihr gesamtes Währungsrisiko im Verhältnis zu den Vermögenswerten, Gütern und Dienstleistungen, die sie üblicherweise kaufen, verringern wollen. Dies umfasst für sie alle Bankguthaben, einschließlich der vergleichsweise illiquiden Sparkonten.
Angesichts der Kombination aus Geldmengeninflation und deren Wirkung auf die Vermögenspreise ist die Auflösung von Spareinlagen nachvollziehbar. Es ergibt keinen Sinn, der Bank Geld zu null Zinsen zu leihen, wenn die Preise der Vermögenswerte und Güter, die man kauft, steigen. Und wenn man sie verkauft, ergibt es ebenso wenig Sinn, den Erlös in Termineinlagen zu binden – besser, man kauft etwas anderes. Auch wenn diese Verhaltensänderung darauf hindeutet, dass die betreffenden Einleger zunehmend erkennen, dass die Preise steigen und dass Vermögenswerte und Güter lieber früher als später gekauft werden sollten, haben sie noch nicht erfasst, dass es sich bei dem Phänomen um den Verfall der Kaufkraft der Währung handelt und nicht um steigende Preise.
Dies gibt uns einen Hinweis darauf, wo wir uns im Prozess der Hyperinflation befinden. Das Signal, das uns der Anstieg der Geldmenge M1 gibt, auch insoweit, als sie nun aus Spareinlagen gespeist wird, lautet, dass es letztlich zu einer Beschleunigung der Geldabgabe durch alle Bankeinleger kommen wird. Aber so weit sind wir noch nicht.
In der Vergangenheit führten Hyperinflationen der Geldmenge über steigende Preise zu einer erhöhten Nachfrage nach Bargeld in Form von Banknoten. Im Deutschland der Jahre 1922/23 mussten Lohnempfänger ihre Gehälter abheben, um sie sofort auszugeben, was zu einem raschen Anstieg der Nachfrage nach Papiermark führte, während deren Kaufkraft zusammenbrach. Deshalb liefen die Druckerpressen auf Hochtouren. In der modernen Wirtschaft, in der Banknoten und Münzen nur eine geringe Rolle spielen, schafft die Aufstockung der Ausgabeliquidität bei den Banken ein Reservoir an Mitteln, das im Fall eines Schocks bereitsteht, rasch in alles zu fließen, was kein Fiat-Geld ist.
Wird dieser Zustand ausgelöst, wird er die Kaufkraft des Dollars über eine Klippe stürzen lassen. Eine Anpassung dieser Art wird zu einem plötzlicheren Anstieg der in schwindendem Fiat-Geld gemessenen Verbraucherpreise führen als in einer Wirtschaft, in der Banknoten das wichtigste Zahlungsmittel sind. Aber so weit sind wir noch nicht.
Für Geschäftsbanken erhöht die anfängliche Verringerung der Sparkonten das Risiko aus der zeitlichen Fristeninkongruenz zwischen Refinanzierung und Kreditbestand. In der Vergangenheit endete dies in Bankenstürmen, etwa bei Northern Rock im Vereinigten Königreich im Jahr 2008, einer Warnung vor dem, was noch kommen sollte. Ein treffenderes Anschauungsbeispiel ist vielleicht der Zusammenbruch des gesamten zyprischen Bankensystems im Jahr 2012. Das kommt dem, wo wir stehen, näher.
In Finanzkreisen geht man davon aus, dass das faktische Bargeldverbot und die verbesserte Kommunikation zwischen Banken und ihren Aufsichtsbehörden Bankenstürme zu einer Sache der Vergangenheit machen. Das Problem werden Bankkunden sein, die diese Botschaft nicht erhalten haben.
Wir haben nun eine teilweise Erklärung dafür, warum die Geldmenge M1, wie unsere erste Grafik in Abbildung 1 zeigte, in die Höhe schnellt: Geld wurde aus Spareinlagen abgezogen, die nur in der weiter gefassten Geldmenge M2 enthalten sind. Damit bleibt ein weiteres Rätsel zu lösen, das die Aktivseite der kollektiven Bilanz des Bankensystems betrifft.
Die Kreditvergabe der Banken schrumpft plötzlich.
Neben dem Rückgang der Einlagen in M2 und dem Anstieg der Mittel auf Girokonten hängt der Ursprung des größten Teils des plötzlichen Rückgangs der US-Geldmenge M2 im November mit der Kontraktion der Bankkreditvergabe zusammen. Abbildung 2 zeigt M2 abzüglich M1 und liefert damit anhand der Kundeneinlagen eine Annäherung an die Entwicklung der Bankkredite auf der anderen Seite der Bankbilanzen.
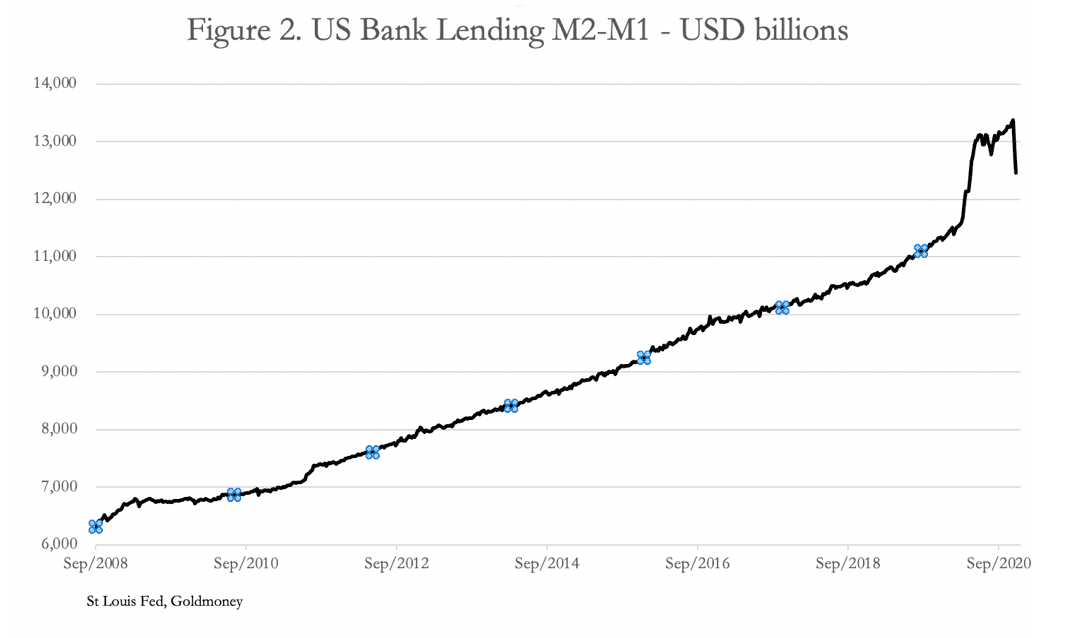
Die Bankkreditvergabe weitet sich in der Regel über mehrere Jahre aus, wenn die Banker bei der Kreditvergabe allmählich weniger vorsichtig werden, da die Erinnerung an die vorangegangene Finanzkrise nach und nach verblasst. Lehman war ein zutiefst finanzielles Ereignis, und mit Hilfe der inflationären Finanzierung und der Garantien der Fed kam es trotz des plötzlichen Einbruchs von BIP und Bruttoproduktion letztlich nicht zu einer Untergrabung der Bankkredite an den nichtfinanziellen Sektor.
Die Grafik in Abbildung 2 zeigt die Entwicklung seit der Lehman-Krise. Bei weiterhin niedriger offizieller Preisinflation und einer Fed, die die Zinsen kontrollierte, expandierte der Bankkredit danach zehn Jahre lang in stetigem Tempo. Als die US-Banken im September 2019 an die Grenzen ihrer Bilanzen stießen, griff die Fed in den Repo-Markt ein, um sicherzustellen, dass Bankkredite weiterhin verfügbar blieben.
Das Problem wurde bis März dieses Jahres überbrückt, als die Fed ihren Leitzins auf 0 % senkte und wenige Tage später unbegrenztes QE ankündigte. Dies fiel mit den ersten weltweiten Covid-19-Lockdowns zusammen. Damals nahm man an, das Virus werde sich binnen weniger Monate unter Kontrolle bringen lassen und die Weltwirtschaft werde zur Normalität zurückkehren. Die Banker erinnerten sich aus der Lehman-Zeit, dass die Lösung darin bestand, Ruhe zu bewahren und weiterzumachen. Vor diesem Hintergrund und von der Fed angespornt, weiteten die Geschäftsbanken die Kredite rasch aus, um dem zu begegnen, was man für kurzfristige Liquiditätsprobleme der Nichtfinanzunternehmen hielt, die auf stockende Lieferketten und die damit verbundenen Zahlungen zurückgingen. Die Rohstoffpreise zogen an, was viele als Bestätigung werteten, dass die Aussichten für das produzierende Gewerbe wieder positiv seien. Zwischen März und Anfang November stiegen die Bankkredite um fast 2 Billionen US-Dollar auf Rekordniveaus, nachdem sie sich seit 2008 bereits mehr als verdoppelt hatten.
Der Bankkredit und mit ihm die Bankbilanzen wurden noch gefährlicher überdehnt und sind reif für eine deutliche Kontraktion. Nur eine Erhöhung des Eigenkapitals der Banken kann den Druck auf die Bilanzen verringern, wenn das Kreditniveau gehalten werden soll. Bei dem derzeitigen Verhältnis des Eigenkapitals zum Buchwert ist eine Verwässerung des Aktionärskapitals jedoch eine unattraktive Option. Die einzige Alternative besteht darin, das Verhältnis von Aktiva zu Eigenmitteln zu senken, und so haben sich die Bankkredite in den vergangenen Wochen deutlich zu verringern begonnen. Angesichts des enormen Anstiegs seit der Lehman-Krise dürfte es nun wahrscheinlich zu einem weiteren erheblichen Rückzug der Bankkredite kommen.
Die Psychologie der Kreditvergabe
Die Psychologie der Bankkreditzyklen lässt sich gut nachvollziehen, wenn man von Bankern ausgeht, die zunächst Angst vor Risiken haben, gefolgt von Vorsicht bei der Kreditvergabe, wachsendem Wettbewerb um Geschäfte, dann von Gier, die die Margen weiter schmälert, und schließlich wieder von Angst.
Banker neigen stark dazu, gemeinsam zu handeln, wodurch ein klar erkennbarer Kreditzyklus entsteht, ein Merkmal, das sich durch die gesamte Bankengeschichte zieht. Angesichts wiederkehrender zyklischer Zusammenbrüche führten die kollektiven monopolistischen Instinkte der Banker im Laufe der Zeit dazu, dass sie sich zusammenschlossen, um zu verhindern, dass die Krise einer oder mehrerer Banken auf sie übergriff, wie im Fall von Barings im Jahr 1890, und schließlich dazu, dass die Zentralbanken im zwanzigsten Jahrhundert die alleinige Verantwortung für Bankenrettungen übernahmen. Das war einer der Gründe, warum die Fed überhaupt geschaffen wurde.
Der Komfort, vor den Folgen der eigenen Torheiten gerettet zu werden, beeinflusst den Herdentrieb der Banker bei der Kreditvergabe. Sie wissen, dass sie stets herausgeholt werden. Lange vor diesen Entwicklungen schrieb Bagot im Fall von Overend Gurney and Company im Jahr 1866: „Diese Verluste entstanden auf eine so leichtsinnige und so törichte Weise, dass man meinen sollte, ein Kind, das in der City of London Geld verliehen hätte, hätte es besser verliehen.“ Bagots Beschreibung könnte ebenso auf das Verhalten der Banken im Vorfeld des Lehman-Zusammenbruchs und auf die Lage zutreffen, in der sie sich heute befinden. Sie ließe sich auch auf das Verhalten von Zentralbanken und Bankenaufsehern ausdehnen, die Kreditexzesse fördern.
Jeder Beobachter von Kreditzyklen hätte dieses Phänomen immer wieder wahrgenommen. In unserem aktuellen Beispiel glaubten die Banker auf dem Höhepunkt des Kreditzyklus offenbar fest daran, dass die Fed die Lage fest im Griff habe und dass die Wirtschaft ohne Covid gesund wäre. Wir können nicht mit Sicherheit wissen, welches der jüngsten Ereignisse diese Sichtweise von extremem Optimismus in Zweifel und möglicherweise aufkommende Panik umschlagen ließ, denn im Grunde handelt es sich um den Wahn der Bankenmasse. Die Indizien deuten jedoch auf die anhaltenden Schwierigkeiten mit den Lieferketten und den damit verbundenen Zahlungen hin. Sie haben sich von der anfänglichen Störung durch die Pandemie nicht erholt. Und nun sehen nervöse Banker, dass Sparer ihre Spareinlagen zugunsten sofort verfügbarer Girokonten auflösen, in einem Trend, der nach größerer Liquidität sucht.
Die globale Logistik befindet sich im Chaos.
Logistikunternehmen, die mit Transport, Lagerung und Fluss von Waren befasst sind, wurden durch die Covid-Pandemie schwer beeinträchtigt. In den Häfen haben sich Container voller Waren angesammelt, da die Kapazitäten für die Weiterverteilung gekappt wurden. Zudem hat die Hortung bestimmter Güter dazu geführt, dass Containerhäfen als Lager genutzt werden und trotz finanzieller Strafen verstopft sind. Ein Beispiel ist die britische Regierung, die in Felixstowe persönliche Schutzausrüstung (PSA) lagert: Sie hatte in der anfänglichen Covid-Panik zu viel bestellt und benötigt nun Lagerraum für eine Reserve lebenswichtiger Güter. Und da Container von den Importländern nicht zügig an die Exporteure zurückgeschickt werden, ist der weltweite Warenfluss erheblich gestört, weshalb sich so viele Container am falschen Ort befinden.
Die Störung der globalen Logistik begann Anfang dieses Jahres mit Rückstaus von Sendungen in Chinas Containerhäfen und einem Mangel an Lkw-Fahrern, die Container abholen und ausliefern. Reedereien mussten Fahrten streichen, was zu einem Mangel an Komponenten in Chinas Exportmärkten führte. Als China Anfang des Jahres aus den Lockdowns hervorging, kehrte der Straßengüterverkehr zur Normalität zurück. Der Druck auf die Containerverteilung von China an die Pazifikküste der USA ließ zunächst nach, doch der Verlauf der Pandemie in Amerika beeinträchtigte dessen Kapazitäten im Straßengüterverkehr und führte zu einer Ansammlung von Containern in nordamerikanischen Häfen. Die Rückstaus führten dazu, dass Containerschiffe keine Entladeplätze erhielten, und zu wachsendem Chaos durch „Rollovers“ – so werden Container bezeichnet, die nicht wie geplant verladen werden und für die nächste verfügbare Abfahrt neu gebucht werden, wobei sie dann gegebenenfalls erneut zurückgestellt werden müssen.
Mitte Oktober wurde berichtet, dass bis zu einem Drittel der Umschlagsfracht in den asiatischen Container-Drehkreuzen von Rollovers betroffen war, und neuere Berichte deuten darauf hin, dass das Problem nicht gelöst ist – wenn überhaupt, haben sich die Bedingungen verschlechtert. Aufgrund mangelhafter Kommunikation wissen Frachteigentümer zudem oft nicht, wo sich ihre Sendungen in der Logistikkette befinden, und können daher ihre eigenen Lieferketten nicht steuern.
Probleme in den Lieferketten legen die Weltwirtschaft lahm. Hinzu kommt, dass erhöhte Staatsausgaben die Lage verschlimmern – etwa die Ansammlung von Containern mit staatseigener PSA in Felixstowe. Und der rasche Anstieg der inflationär finanzierten Ausgaben der US-Regierung erhöht den Druck auf die Sendungslogistik weiter, da er zu größeren Handelsungleichgewichten führt.
Der Finanzierungsbedarf amerikanischer Unternehmen steht in einem proportionalen Verhältnis zu den Störungen der Lieferketten durch das Containerchaos, unabhängig davon, ob das Unternehmen Konsumgüter oder Komponenten für die Fertigung importiert. Das Problem in seiner Gesamtheit ist weit größer als das BIP und steht in direktem Zusammenhang mit der Bruttoproduktion der USA, die zuletzt Ende des zweiten Quartals 2020 mit 34,26 Billionen US-Dollar erfasst wurde. Der nachstehende Screenshot der FRED-Grafik zeigt, wie sie von ihrem Höchststand Ende 2019 gesunken ist.

Der Rückgang der Bruttoproduktion bis zur Jahresmitte belief sich auf nahezu 4 Billionen US-Dollar, und wie wir gesehen haben, bestand die erste Reaktion der Banken darin, Kredite zu vergeben, um die Krise der Lieferketten abzumildern. Da die jährliche Bewegung sämtlicher Güter jedoch der Bruttoproduktion entspricht, bedeutet der anfängliche Anstieg der Bankkredite bis Ende Juni, dass die Banken zusätzliche Kredite von 1,6 Billionen US-Dollar vergaben und der nichtfinanzielle Sektor (d. h. die Realwirtschaft) Lieferkettenkosten von 2,3 Billionen US-Dollar auffing, was die Finanzen der Unternehmen stark angespannt hat.
Die Lage hat sich seit Ende Juni weiter verschlechtert. Während sie tief durchatmen und bis zehn zählen, erkennen die Banker nun, dass die Fed nicht genug getan hat, um sie vor dem wahren Ausmaß des Logistikdesasters zu schützen. Anders als bei Lehman, das sie überstanden haben, sind sie nun einer sich rasch verschlechternden Situation voll ausgesetzt. Sie können es sich nicht mehr leisten, finanziell klamme Unternehmen zu stützen, während die Fed zögert. Deshalb kommt es jetzt zu dem plötzlichen Einbruch der Kreditvergabe der Banken, der offenbar noch weit gehen wird. Und da sie sehen, dass ihre Einleger Termineinlagen abziehen, geraten die Geschäftsbanken zunehmend in Panik, ihre Kreditvergabe zurückzufahren und ihre Bilanzen zu entschulden.
Die wachsenden Aufgaben der Fed
Bislang hat die Fed zur Rettung der US-Wirtschaft im keynesianischen Sinne konventionell gehandelt. Um sicherzustellen, dass die Folgen von Covid eingedämmt werden, hat sie unbegrenzte quantitative Lockerung (QE) zugesagt, die derzeit 120 Mrd. US-Dollar pro Monat beträgt und den Anstieg des Haushaltsdefizits des Bundes finanzieren soll. Sie hat Nullzinsen verhängt, um die Finanzierungskosten niedrig zu halten. Die erste Runde der Geldmengenausweitung finanzierte im zweiten Halbjahr des Haushaltsjahres 2020 bis Ende September zwei Drittel der gestiegenen Bundesausgaben; das restliche Drittel stammte aus Einnahmen. Ein zweites „Konjunkturpaket“ steht in Kürze an und wird durch eine weitere Geldmengenausweitung finanziert werden.
Die Aufgabe der Fed verändert sich nun: Sie finanziert nicht mehr nur das stark wachsende Defizit der Regierung, sondern muss auch Störungen der Lieferketten abfedern, da die Bankkredite nicht mehr Schritt halten. Während das erstgenannte Problem fortbesteht, ist das letztgenannte weitaus größer. Ohne ein erfolgreiches Eingreifen der Fed wird es in einer deflationären Rezession münden, die mit den 1930er-Jahren vergleichbar ist, wobei Banken unter dem Druck früherer Kreditexzesse und der Folgen zunehmender Kreditausfälle scheitern. Um die Banken zu retten, müssen sie angesichts bestehender und künftiger Kreditzusagen gestützt werden. Und für eine künftige Kreditausweitung müssen Vorschriften geändert oder ausgesetzt werden, da den Banken inzwischen die Eigenkapitalbasis fehlt, um ihre Bilanzen ausreichend auszuweiten.
Selbst wenn das gelänge, steht die Fed vor der 80/20-Regel von Pareto, wonach etwa 80 % der wirtschaftlichen Aktivität des privaten Sektors von lokalen kleinen und mittleren Unternehmen getragen werden. Diese Unternehmen zu erreichen, ist eine gewaltige Aufgabe, und allein die Unterstützung der Zahlungsflüsse in den Lieferketten, so beträchtlich sie auch sind, wird nicht ausreichen, um die wachsenden wirtschaftlichen Probleme kleinerer Unternehmen zu lösen. Doch nachdem die Fed für alles eine keynesianische Lösung gewählt hat, gibt es für sie kein Zurück mehr, und dazu hat sie ohnehin kein Mandat. Die Hilfen für Covid werden zur Kleinigkeit im Vergleich zu dem, was die Fed noch bewältigen muss.
Die wachsende Erkenntnis in der Bankenwelt, dass Amerika und die übrige Welt vor einem tiefen wirtschaftlichen Einbruch stehen, wird bewirken, was solche Bedingungen zwangsläufig bewirken: Die Banken werden in einen Wettlauf zum Ausgang getrieben. Beruhigende Zusagen der Fed werden ihn nicht aufhalten. Ausländer, die über mehr als 6 Billionen US-Dollar an Bankeinlagen und 22 Billionen US-Dollar an Finanzanlagen in amerikanischen Dollar verfügen, werden ebenfalls zum Ausgang drängen, indem sie Dollar gegen andere Währungen, Rohstoffe und Gold verkaufen – gegen alles außer Dollar. Das geschieht bereits, wie Abbildung 3 mit dem handelsgewichteten Index des Dollars zeigt.

Inländische Einleger, die vor der Wahl stehen, Gläubiger irgendeiner Bank zu sein (das Umschichten von Geldern von einer zur anderen löst keine systemischen Probleme), werden zunehmend dazu übergehen, ihre aufgeblähten Bankguthaben gegen alles außer Dollar bei der Bank einzutauschen, was zu einem Crack-up-Boom führt.
Ein Faktor, den es bei früheren Währungszusammenbrüchen nicht gab, ist, dass es heute eine gebildete Schicht von Kryptowährungsanhängern gibt, die verstehen, dass die Geldpolitik der Fed den Dollar im Verhältnis zu ihrer bevorzugten Kryptowährung kollabieren lässt. Ihre Bildung ist keineswegs vollständig, aber das spielt keine Rolle. Sie verdienen Geld, gemessen in Fiatwährung, und jeder sieht es. Vorbei sind die Zeiten, in denen nur einer von einer Million versteht, was mit dem Geld geschieht. Das kann den Zusammenbruch des Dollars nur beschleunigen.
Die Wahl zwischen Finanzanlagen und anderen Gütern
Bisher haben wir festgestellt, dass Einleger, die nicht durch die FDIC geschützt sind, ihre Spareinlagen zugunsten von Bargeld aufgelöst haben, um in sich verteuernde Vermögenswerte zu investieren. Für jeden gekauften Vermögenswert gibt es einen Verkäufer, dem der Erlös gutgeschrieben wird. Und da Kryptowährungen, Aktien, Rohstoffe und Grundstoffpreise sich allesamt in Aufwärtsmärkten befinden, reinvestieren die Verkäufer, anstatt einfach Gewinne mitzunehmen. Offensichtlich wird diese Aktivität von zunehmender Spekulation in Marktblasen getrieben und nur in geringem Maße von der Furcht, dass der Dollar an Kaufkraft für greifbare Güter verliert. Als Beleg dafür, dass dies noch kein Inflationshandel ist, genügt ein Blick auf die Marktstimmung für Gold, dessen Wertentwicklung spürbar hinter jener anderer Finanzanlagen zurückgeblieben ist.
Da eine weitverbreitete Furcht vor einer Währungsentwertung fehlt, müssen wir schlussfolgern, dass die Vorgänge an den Finanzmärkten, mit Ausnahme der festverzinslichen Papiere, bei denen es nur einen Käufer gibt, nämlich die Fed, tatsächlich spekulative Blasen sind und dass diese Blasen platzen werden. Wenn Blasen platzen, verschwindet Geld, das nur in Bewertungen existiert, schlichtweg.
Eine wichtige Folge ist, dass Sicherheiten der Banken, die zunehmend aus börsennotierten Finanzanlagen oder damit verbundenen Werten bestehen, an Wert verlieren. Dies legt die Torheit übermäßiger Bilanzhebel offen, weil Kredite nur unzureichend gedeckt sind. Das Problem der Bankensicherheiten hat Irving Fisher in seiner Analyse des Börsenkrachs an der Wall Street beschrieben, ebenso wie die sich selbst verstärkenden Verluste der Banken, die daraus folgten. Seiner Beschreibung ist nichts hinzuzufügen.
Ohne das Eingreifen der Fed wird ein geringeres Angebot an Bankkrediten zu deutlich höheren Kreditzinsen führen, da der Refinanzierungsbedarf in einer Phase der Kreditverknappung steigt. Allein aus diesem Grund sind die Zinsen viel zu niedrig. Historisch gesehen stehen die Bedingungen, unter denen spekulative Blasen platzen, fast immer im Zusammenhang mit steigenden Zinsen und Anleiherenditen, wodurch Fehlinvestitionen offengelegt werden.
Auch die Folgen einer fallenden Währung, die sich in zu hohem Maße in ausländischem Besitz befindet, können diese Bedingungen auslösen. Für ausländische Anleger werden die Erträge dollarbasierter Anlagen nach Währungsverlusten bemessen. Dies fällt besonders bei festverzinslichen Papieren auf, deren Renditen viel zu niedrig sind, um die nun anfallenden Währungsverluste auszugleichen. Laut den TIC-Daten des US-Finanzministeriums haben private ausländische Anleger in den zwölf Monaten bis Oktober festverzinsliche Staatsanleihen, Unternehmensanleihen und Agency-Anleihen im Umfang von nahezu 300 Mrd. US-Dollar liquidiert. Die tatsächliche Liquidation ist größer, wenn man dollarbasierte Offshore-Captive-Versicherer aus den Zahlen herausrechnet.
Die zugrunde liegende Bedingung ist die Zeitpräferenz, die ausländische Eigentümer bei einer fallenden Währung auf künftige Verluste aufmerksam macht, welche durch die aktuellen Zinsen nicht ausgeglichen werden. Deshalb sind Kursgewinne aus fallenden Zinsen, die den Mangel an Zinserträgen ausgleichen sollen, für ausländische Anleger so wichtig geworden. Doch wie Abbildung 4 zeigt, wächst bei steigenden Renditen das Gefühl, dass die Gewinne aus fallenden Renditen nun durch Kursverluste aus steigenden Renditen abgelöst werden.
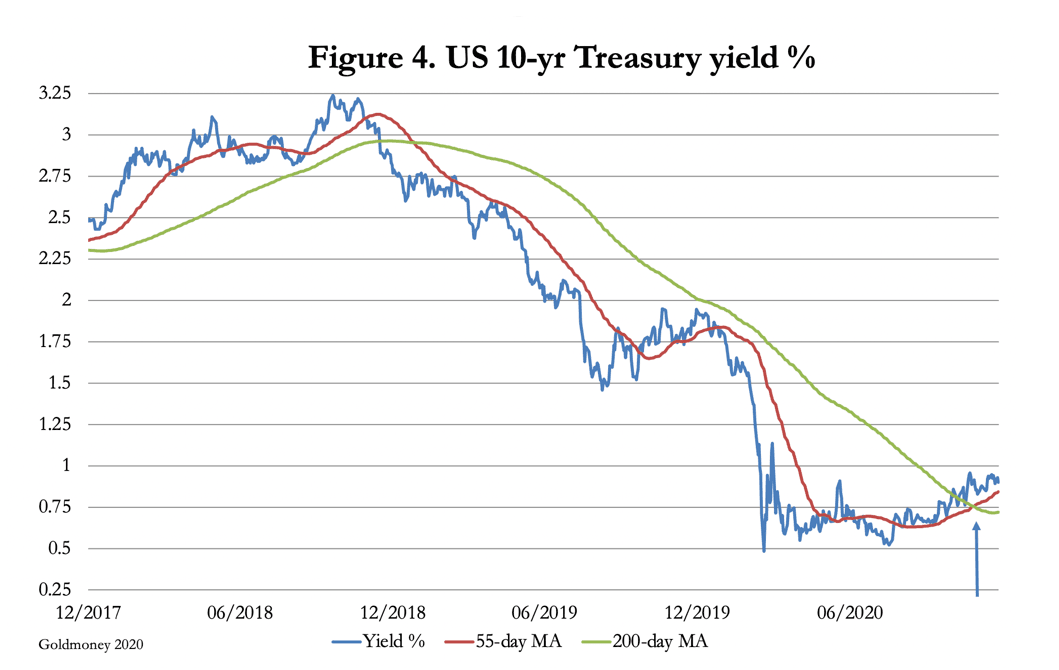
Steigende Renditen für US-Staatsanleihen haben weitere negative Folgen für die Aktienmärkte. Die Bewertungen beruhen allein auf der Geldpolitik der Fed und sind völlig von den Geschäftsaussichten im nichtfinanziellen Sektor losgelöst, wo Lieferketten versagen und Insolvenzen zunehmen.
Bankeinleger mit Guthaben über der FDIC-Schutzgrenze von 250.000 US-Dollar werden versuchen, ihre derzeitige Aktienzuversicht umzukehren, indem sie ihre Positionen auflösen. Der traditionelle sichere Hafen, Bankeinlagen gegen US-Staatsanleihen zu tauschen, würde bedeuten, den Gläubigerstatus bei insolventen Banken gegen einbrechende Anleihekurse in einer kollabierenden Währung einzutauschen. Die einzige Zuflucht dürfte eine Wahl zwischen Edelmetallen und Kryptowährungen werden, um sich der Dollars zu entledigen.
Diese Entwicklungen wiederholen genau die Erfahrungen der John-Law-Episode in Frankreich vor exakt dreihundert Jahren. Kluge Bankiers wie Richard Cantillon spielten den Zusammenbruch der Blase nicht, indem sie das Mississippi-Unternehmen leerverkauften, sondern Laws Papierwährung, die ungedeckte Livre, an den Devisenmärkten in London und Amsterdam gegen Währungen, die durch Gold und Silber gedeckt waren. Das war das zweite Vermögen, das er mit Laws paläo-keynesianischer Politik machte; das erste stammte aus dem heimlichen Verkauf von Mississippi-Aktien, die bei ihm als Sicherheit hinterlegt waren.
Es kann kaum Zweifel daran geben, dass die geldpolitischen, bankbezogenen und wirtschaftlichen Entwicklungen und ihr Bedarf an einer zusätzlichen, unbegrenzten Ausweitung der Geldmenge den Dollar und alle Papierwährungen, die sich an ihm orientieren, zerstören werden, so sicher, wie John Laws Währung vor dreihundert Jahren zusammenbrach. In ihrem teilweisen Verständnis dessen, was Geld ausmacht, ist die Kryptowährungs-Gemeinde lediglich die Erste, die diese Botschaft begreift.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.