
Wir haben nun eine Erklärung für das Gibson-Paradoxon (hier veröffentlicht), ein Rätsel, an dem etablierte Ökonomen von Fisher über Keynes bis Friedman gescheitert sind.
Am besten lässt sich das Rätsel anhand von zwei Diagrammen veranschaulichen. Das erste zeigt empirische Belege dafür, dass die Zinssätze mit dem Preisniveau korrelieren.
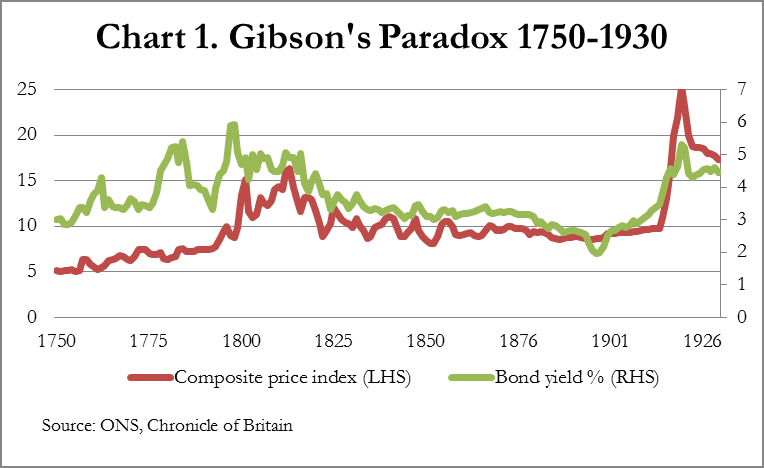
Das zweite zeigt, dass keine Korrelation zwischen den Zinssätzen und der jährlichen Veränderung des Preisniveaus, also der Inflationsrate, besteht.

Die Lösung des Rätsels ist einfach: In freien Märkten werden die Zinssätze von der Nachfrage investierender Unternehmen bestimmt, die an der Grenze einen Zinssatz zahlen, der davon abhängt, ob ihre Produktpreise steigen oder fallen. Daraus ergibt sich die Korrelation.
Die zweite Grafik zeigt, dass die Politik der Zentralbanken, die Preise durch die Festsetzung von Zinssätzen zu steuern, theoretisch nicht begründet ist. Sie ist die Folge der unkritischen Übernahme der Quantitätstheorie des Geldes, auf der die Makroökonomie beruht.
Ein Fehler der Zentralbanker besteht in der Annahme, der Preis des Geldes sei sein Zinssatz, statt der Kehrwert des Preises der Güter, gegen die es getauscht wird. Zinssätze sind die Zeitpräferenz des Geldes, die in freien Märkten im Wesentlichen die durchschnittliche Zeitpräferenz aller einzelnen Güter widerspiegelt, die mit Geld gekauft werden. Das Problem des Monetarismus ist, dass er diesen zeitlichen Aspekt des Tauschs ignoriert.
Man sollte bedenken, dass die Preise von morgen und damit die Kaufkraft des Geldes völlig subjektiv sind, oder anders gesagt, nicht im Voraus bekannt sein können: Wären sie es, könnten wir heute etwas kaufen oder verkaufen und wüssten sicher, dass wir morgen einen Gewinn erzielen, was offensichtlich nicht zutrifft. Daraus folgt, dass die relativen Mengen von Geld und Gütern nicht die entscheidenden Faktoren für die Preisverhältnisse sind. Weitaus wichtiger sind die Präferenzen der Verbraucher für Geld gegenüber Gütern, die im Extremfall die Kaufkraft einer Währung unabhängig von ihrer Menge wertlos machen können. Diese Erkenntnis ist notwendig, um die Geldtheorie in ihren richtigen Zusammenhang zu stellen.
Durch ihre Geldpolitik hat die Bank of England seit Mitte der 1970er-Jahre die Beziehungen des freien Marktes außer Kraft gesetzt, wobei die Gibson-Beziehung in den 240 Jahren bis dahin erkennbar war. Grafik 3 setzt dort an, wo Grafik 1 endete.

Die Beziehung endete, als die Bank of England 1974 die Zinsen auf 17,1 % anhob, um die Hyperinflation der Preise zu stoppen. Zum ersten Mal setzte die BoE die Zinsen höher an, als sie im Verhältnis zum Preisniveau in freien Märkten gelegen hätten, und die Fed tat fünf Jahre später dasselbe. Seitdem sind die Preise weiter gestiegen, wenn auch in abnehmendem Tempo, und das Pfund Sterling hat weitere 88 % seiner Kaufkraft eingebüßt, der US-Dollar 76 %. Seit dieser Zeit unterdrückt die Zinssteuerung dieser Zentralbanken weiterhin die Gibson-Beziehung, wie wir sie nun nennen sollten.
Die Geldpolitik beeinträchtigt den Markt zwischen Kreditnehmern und Sparern. Das sehen wir heute: Nullzinsen unterdrücken die Beziehung zwischen Sparern und investierenden Unternehmen und führen zu wirtschaftlichem Stillstand. Damit kommen wir zu einem zweiten Irrtum, den Gibson aufdeckt. Von der Fed wird erwartet, dass sie die Zinsen in einigen Monaten von der Nullgrenze anhebt, um zu einer Art Normalität zurückzukehren.
Ein steigender Zinstrend würde nach Gibson dazu führen, dass die Preise in Richtung des Inflationsziels der Fed von 2 % und wahrscheinlich darüber hinaus steigen. So sehen es weder die Finanzhändler noch die Fed. Sie erwarten das genaue Gegenteil und glauben, dass steigende Zinsen schlecht für die Nachfrage und die Rohstoffpreise seien, weshalb die Entscheidung so lange aufgeschoben wurde.
Die Belege zeigen, dass diese Ansicht falsch ist und dass steigende Zinsen von steigenden Rohstoffpreisen begleitet werden. So stieg beispielsweise zwischen 1970 und 1980 der Goldpreis von 36 auf 800 US-Dollar und die US-Zinsen von 9 % auf 17 %, wie in Grafik 4 dargestellt.

Dies ist ein etwas anderer Punkt, doch er veranschaulicht eindrücklich den Irrtum, der Preis irgendeines Gutes könne durch höhere Zinsen unterdrückt werden.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch einer seiner Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle einholen. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich mittelbar oder unmittelbar aus der Nutzung dieser Informationen oder dem Vertrauen darauf ergeben können.