
Dieser Artikel verknüpft die Österreichische Konjunkturtheorie mit dem Zyklus der Bankkredite. Er erklärt, wie Bankkredite und mit ihnen die Kundeneinlagen durch die doppelte Buchführung geschaffen werden.
Die Zinssenkungspolitik der Zentralbanken hat die Schaffung von Bankkrediten zugunsten nichtfinanzieller Unternehmen praktisch zum Erliegen gebracht. Stattdessen haben die Banken ihre Bilanzen ausgeweitet, um rein finanzielle Aktivitäten und Spekulation zu finanzieren und so die geringeren Zinsmargen im Kreditgeschäft auszugleichen.
Die zyklische Kontraktion der Bankkredite dürfte größer ausfallen als alles, was wir seit dem Börsencrash an der Wall Street von 1929 bis 1932 erlebt haben. Die Versuche der Behörden, diese Realität abzuwenden, drohen die Kaufkraft ihrer Währungen zu untergraben.
Einleitung – die Verlockung der Geldmengenausweitung
Die Geschichte ist voll von Menschen, die in allen Bereichen menschlichen Handelns eine Abkürzung zum Ziel sehen. Schon Äsop hatte dafür eine Fabel: den Hasen und den Igel – oder vielmehr den Hasen und die Schildkröte. Die angewandte Volkswirtschaftslehre bildet keine Ausnahme. Das herausragende Beispiel der Zeit vor der Moderne war John Law, der im Oktober 1715 dem Finanzrat auf Schloss Vincennes den Plan für eine Bank „im Namen und auf Rechnung des Königs“ vorlegte. Law erfand die Zentralbank. Er hatte den Herzog von Orléans, den Prinzregenten, davon überzeugt, dass es eine einfache Lösung für die Schulden des kindlichen Königs gebe, die dieser von seinem verschwenderischen Vorgänger Ludwig XIV., dem verschwendungssüchtigen Sonnenkönig, geerbt hatte. Er wollte Livres gegen Münzgeld ausgeben und seine Bank mit Staatsschulden kapitalisieren, die mit Abschlag gekauft, aber zum Nennwert bewertet würden. Die Wirtschaft würde angekurbelt, und er würde die Zinslast auf die billets d’état senken.Zunächst wurde ihm die Genehmigung verweigert, doch im folgenden Mai wurden ihm Patentbriefe für eine Privatbank ausgestellt, und Law konnte sein Geschäft beginnen. Die Umwandlung in die Königliche Bank, die faktisch im Namen des Königs arbeitete, folgte später. An Laws intellektuellen Fähigkeiten und seiner Überzeugungskraft bestand kein Zweifel. Und auf Law folgte zwei Jahrhunderte später mit Keynes ein Doppelgänger, der unwissentlich den Kern von Laws Theorien übernahm, und sicherlich einen großen Teil von dessen Ansatz zu Geld und Wirtschaft.
Im Gefolge der schnellen Lösungen von Keynes geriet die Untersuchung des Zusammenhangs zwischen Kredit und Konjunkturzyklen in Vergessenheit. Statt zu erforschen, warum es periodisch zu einem Abschwung kam, war es einfacher, eine Ursache schlicht anzunehmen. Keynes erklärte im Kern, der freie Markt versage, weil er fehlerhaft sei. Seine Lösung war staatliches Eingreifen, um dies zu korrigieren. Und als sich die Wirtschaftshilfe des Staates nur als vorübergehende Lösung erwies, weil die Wirtschaft erneut einbrach, wurde die ursprüngliche Annahme nie hinterfragt: Sie setzte sich einfach durch, die Intervention wurde wiederholt und wird von seinen Anhängern bis heute fortgesetzt.
Ökonomen, Kommentatoren und Anleger wissen alle, dass zyklische Faktoren sowohl die Vermögenswerte als auch die Wirtschaftstätigkeit beeinflussen. Manche Anleger schwören auf ihre bevorzugten Zyklen. In der Volkswirtschaftslehre ist die Zyklustheorie jedoch vor allem mit der Österreichischen Schule verbunden, insbesondere mit Ludwig von Mises’ Schriften zur Konjunkturtheorie und Friedrich von Hayeks Dreieck. Heute werden diese zusammenfassend als Österreichische Konjunkturtheorie bezeichnet.
Die Erklärungen der Österreichischen Schule für Aufschwünge und Abschwünge haben unser Verständnis erheblich erweitert, und die Verbindungen zu schwankenden Krediten wurden sowohl von Mises als auch von Hayek untersucht und verstanden. Und diese zyklischen Fehlentwicklungen sind in unseren Volkswirtschaften nach wie vor deutlich verankert. Um dieses wichtige Thema wiederzubeleben, müssen wir neokeynesianische Annahmen verwerfen und zu den Grundlagen zurückkehren, indem wir die Erkenntnisse der Österreichischen Schule für die heutige Zeit anpassen und ergänzen.
Hayeks Sicht auf den Konjunkturzyklus
Hayek war berühmt für seine Beschreibung des Mechanismus, nach dem der regelmäßige Konjunkturzyklus abläuft. Er verwendete ein Dreieck, um seinen Studenten an der London School of Economics die Beziehungen zwischen Konsumausgaben, Sparen und den Folgen von Zinsänderungen für die Kapitalinvestitionen zu veranschaulichen.
Hayek nutzte dieses Modell, um die Wirkung der Zinssätze auf die Sparquote und die Folgen für die betriebliche Kalkulation zu veranschaulichen. Er wies darauf hin, dass Kapital in Form erhöhter Ersparnisse durch einen Rückgang des unmittelbaren Konsums freigesetzt werde. Später wurde es wie folgt erläutert:
„Die Anzahl der Produktionsstufen, die der Markt tragen kann, hängt von der Zeitpräferenz der Konsumenten ab. So erhöht beispielsweise eine geringere Zeitpräferenz bei sonst gleichen Bedingungen das Angebot an Leihkapital und senkt den Marktzins. Diese höhere Sparsumme ermöglicht es, das Dreieck zu verlängern, indem das Finanzkapital aufgestockt wird, das für zusätzliche Produktionsstufen erforderlich ist. … Das Hayek’sche Dreieck bietet eine Vereinfachung der Kapitaltheorie, um bestimmte Merkmale hervorzuheben, etwa die Auswirkungen der Marktzinsen darauf, wie lange die Produktion in einer Volkswirtschaft dauert.“[i]
Einige Elemente dieser Aussage (die nicht von Hayek stammt) erscheinen schlecht begründet. Das gilt etwa für die Behauptung, eine Verringerung der Zeitpräferenz (also eine Senkung der Zinssätze, was in freien Märkten ohne zeitliche Verzögerung auf dasselbe hinausläuft) erhöhe die Ersparnisse. Man müsste aber doch erwarten, dass ein Zinsrückgang die gegenteilige Wirkung hat und Ersparnisse in den Konsum umlenkt. Damit die Aussage zutrifft, müssen offensichtlich andere Faktoren im Spiel sein, die eine zu erwartende Angebots- und Nachfragekurve außer Kraft setzen. Die Erklärung liegt in der Buchungspraxis der Banken, wie später in diesem Artikel dargelegt wird.
Hayeks Dreieck ging davon aus, dass sich bei höheren Investitionen als Folge geringerer Konsumausgaben die Rentabilität von den Einzelhandelsaktivitäten hin zu früheren Produktionsstufen verlagert. Die Zunahme der Kapitalinvestitionen aus höheren Ersparnissen wurde entsprechend gelenkt. Zudem verringerte die geringere Zeitpräferenz den Zeitnachteil künftiger Produktion. Daher wurden umwegigere Produktionsmethoden rentabel.
Dass die Umwegigkeit der Fertigung mit dem verfügbaren Kapital zunimmt, wurde ursprünglich von Eugen von Böhm-Bawerk vorgeschlagen, einem früheren Ökonomen der Österreichischen Schule und zeitweise österreichischen Finanzminister. Das Dreieck war Hayeks Versuch, den Zusammenhang zwischen Investition, Zeit und Produktionsmitteln zu erklären. Als Erklärung scheint es sich zunehmend durchgesetzt zu haben, bevor sich das ökonomische Establishment nach der Veröffentlichung von Keynes’ General Theory dem Keynesianismus zuwandte, der Zeitfaktoren weitgehend aus der Mainstream-Ökonomie entfernte.
Hinter Hayeks Dreieck steht viel Detail, das zu bedenken ist, doch enthält es auch Widersprüche. Ein Widerspruch in der Theorie der Umwegigkeit sollte Ökonomen heute offensichtlich sein. Sie berücksichtigt eine offenkundige Tatsache nicht, die die moderne Logistik zeigt: Unabhängig von Veränderungen der Ersparnisse sind durch Spezialisierung stets Verbesserungen bei der Kombination aus Kosten, Qualität und Zuverlässigkeit zu erwarten, verglichen mit einem Hersteller, der alle Fertigungsprozesse selbst durchführt. Daher ist die Endfertigung von Investitionsgütern und langlebigen Konsumgütern im Laufe der Zeit zunehmend zu einem Prozess der Montage vorgefertigter Komponenten aus unterschiedlichen Quellen geworden. Dieser evolutionäre Prozess hatte wenig mit Veränderungen der Zeitpräferenz zu tun, sondern mehr mit den Vorteilen der Globalisierung.[ii] Der Ansatz Hayeks lässt zudem die Skaleneffekte eines spezialisierten Herstellers außer Acht, der Komponenten für eine Vielzahl montierender Hersteller fertigt. Das würde Lesern von Adam Smiths Beschreibung einer Stecknadelmanufaktur im ersten Band seines Werks Der Wohlstand der Nationen zwangsläufig einfallen.
Ein zweiter Mangel dieses Ansatzes liegt wohl darin, den Zyklus als einen der Geschäftstätigkeit zu bezeichnen. Ludwig von Mises nannte ihn einen Handelszyklus. Beide Bezeichnungen sind irreführend, da der Ursprung des Zyklus in der Bankkreditvergabe liegt. Alle Ökonomen hätten davon profitiert, den praktischen Abläufen und Folgen der Kreditschöpfung der Banken im globalen Bankensystem mehr Gewicht beizumessen. Dieses System besteht mindestens seit dem Bank Charter Act von 1844 im englischen Recht und in England seit der Zeit der frühen Goldschmiede in London.
Die Ursprünge und die Praxis des modernen Bankwesens
Während des Englischen Bürgerkriegs (1642–1651) nahmen Goldschmiede Einlagen entgegen und zahlten dafür 6 %, und zwar auf der Grundlage, dass diese Einlagen zu Schulden gegenüber den Einlegern und damit zum Eigentum der Goldschmiede wurden, über das sie nach eigenem Ermessen verfügen konnten, um die versprochene Rendite zu erwirtschaften. Aus dieser Praxis gingen die eingezahlten Ersparnisse als Verbindlichkeiten der Bank gegenüber den Einlegern hervor (im römischen und englischen Bankrecht ein mutuum im Unterschied zu einem depositum), und ihre Rolle bei der Ausweitung der Bankkredite verfestigte sich. Wie das Lateinische zeigt, ist die Bezeichnung „Bankeinlage“ für Guthaben von Kunden offenkundig falsch.Theoretiker nehmen an, dass höhere Zinsen gegen Ende des Kreditzyklus das Verhältnis zwischen Sparen und Konsum verschieben, indem sie mehr Ersparnisse und weniger Konsum anziehen. Das ist ein Irrtum. Aus Sicht eines Bankers sind höhere Zinsen die Folge eines steigenden Kreditrisikos und spiegeln den Wunsch wider, das Kreditangebot zu verringern. Und durch die doppelte Buchführung entspricht einer Verringerung des Kreditengagements eine Verringerung der wichtigsten Finanzierungsquelle der Bilanz, nämlich der Verbindlichkeiten der Bank gegenüber den Einlegern. Umgekehrt sind niedrigere Zinsen, die ein geringeres Kreditrisiko widerspiegeln, das Ergebnis des Wunsches des Bankensektors, seine Kreditbücher auszuweiten, und nicht, wie gemeinhin angenommen, die Folge eines Überschusses an Ersparnissen.[iii] Deshalb steigen die Bankeinlagen früh im Kreditzyklus, und insoweit stimmt dies mit Hayeks Dreieck überein; allerdings stammen die Einlagen nicht aus den Ersparnissen der Verbraucher, sondern aus der Ausweitung der Bankkredite. Der Prozess der Einlagenschöpfung wird weiter unten ausführlicher erläutert.
Es sind die praktischen Gegebenheiten der Bankbuchhaltung, die den Anstieg und Rückgang der Einlagenmenge bestimmen. Das ist das Gegenteil dessen, was die Gesetze von Angebot und Nachfrage hinsichtlich der Verteilung der Ersparnisse nahelegen würden. Der Fehler besteht darin, Zinsen als den Preis des Geldes zu betrachten, ein Irrtum, der sogar der Geldpolitik der Zentralbanken zugrunde liegt.
Wir können die Lage mit einem ehernen Gesetz des Bankwesens zusammenfassen:
Indem Banken Geld durch Kreditvergabe erschaffen, schaffen sie Einlagen. Eine Zunahme oder Abnahme des Gesamtbestands an Einlagen hängt daher nicht vom Willen der Sparer ab, sondern von dem der Banken.
Weit hilfreicher für das Verständnis von Konjunkturzyklen ist meines Erachtens ein Ansatz, der zu ihrem Ursprung vordringt, und dieser ist ohne jeden Zweifel ein Zyklus aus Ausweitung und Einschränkung der Bankkredite. Echte Ersparnisse versorgen Unternehmen zwar mit Kapital, doch geschieht dies über direkte Kanäle, die durch Bankkredite ergänzt werden können, aber nicht müssen. Warum Veränderungen im Umfang der Bankkredite zu einem Zyklus der Geschäftstätigkeit führen, muss die Grundlage unserer Untersuchung bilden.
Form und Auswirkungen periodischer Kreditverknappungen unterscheiden sich von Zyklus zu Zyklus, und hinzu kommen die Verzerrungen durch staatliche Eingriffe. Doch es gibt – außer vielleicht für einen überzeugten Keynesianer – eindeutig einen zugrunde liegenden Zyklus. Und bei der Untersuchung jedes Zyklus benötigen wir einen Ausgangspunkt. Da wir davon ausgehen, dass Kredit eine Rolle spielt, müssen wir zunächst als Bezugspunkt ein Wirtschaftsmodell mit konstanter Geld- und Kreditmenge und ohne staatliche Eingriffe beschreiben. Wir nehmen außerdem an, dass sich die Kaufkraft des Geldes insgesamt nur wenig verändert, weil es grundsätzlich solide ist.
Das Modell einer Volkswirtschaft mit solidem Geld
In dieser Volkswirtschaft agiert die darin lebende Gemeinschaft zugleich als Konsument und als Sparer, und durch die Arbeitsteilung sorgen die Produzenten unter ihnen für das Einkommen aller. Wir müssen sie auf diese Weise beschreiben, um auch jene einzuschließen, die nicht produzieren, wie etwa Kinder, jene, die für ihren Lebensunterhalt und ihr Wohlergehen auf andere angewiesen sind, wie ältere und gebrechliche Menschen, sowie jene, deren Arbeit wirtschaftlich nicht anerkannt wird, wie etwa im Haushalt Tätige.Die Produzenten entwickeln sich zu Unternehmen mit Beschäftigten und decken alle Bedürfnisse und Wünsche der Gemeinschaft, sobald diese nachgefragt werden. Alles, was importiert wird, weil es entweder vor Ort nicht hergestellt werden kann, wie Rohstoffe, oder anderswo besser gefertigt wird, kann frei eingeführt werden, sofern die Importe bezahlt werden, entweder durch Exporte der Gemeinschaft oder durch die Ausfuhr eines Teils ihres Geldbestands. Im letzteren Fall wird ein Netto-Export von Geld tendenziell dessen Knappheit innerhalb der Gemeinschaft erhöhen und dadurch die inländischen Produktionspreise im Verhältnis zu den Preisen importierter Güter senken. Dadurch, dass der Export attraktiver und der Import teurer wird und eine zentrale Instanz nicht eingreift, bleibt das Gleichgewicht zwischen Importen und Exporten stets gewahrt.
Lässt man Schwankungen der Geldmenge aus dem Handel mit anderen Gemeinschaften beiseite, bleibt das gesamte Geld, das die Produzenten als Investitionskapital und durch den Verkauf von Waren aus den Konsum- und Sparausgaben erhalten, von Jahr zu Jahr unverändert. Was sich fortwährend ändert, ist der Verlauf der Geldströme: Manche Preise steigen, wo die Nachfrage zugenommen hat, während andere fallen, wo sie zurückgegangen ist. Durch ihr Bieten um Kapitalmittel können Unternehmer und Hersteller bewirken, dass sich die Aufteilung zwischen sofortigem und aufgeschobenem Konsum verschiebt.
Unternehmen, die keine ausreichende Rentabilität erreichen oder ganz scheitern, setzen ihre Ressourcen anderweitig ein oder müssen erleben, dass diese für sie rentabler umgelenkt werden. Das ist Schumpeters schöpferische Zerstörung in Aktion. Und stets nutzen die Produzenten in einem Prozess fortlaufender Neubewertung die ihnen zur Verfügung stehenden Mittel, um ihre Gewinne zu maximieren, indem sie darum konkurrieren, die sich wandelnden Anforderungen der Verbraucher am besten zu erfüllen.
Solides Geld und die Arbeitsteilung sind zusammen die Triebfeder des wirtschaftlichen Fortschritts und der Verbesserung der Lage des Menschen und bilden die Grundlage des freien Handels zwischen Einzelnen. Dies wurde von den klassischen Ökonomen befürwortet. Es erfordert Flexibilität im Gebrauch des Geldes, dass seine Nutzer dessen Gesamtnachfrage bestimmen und nicht der Staat, und es braucht gewiss keine Ausweitung der Kredite durch ein staatlich gefördertes Bankensystem. Doch genau das haben wir. Nun müssen wir eine Veränderung der Geldmenge in Form von Bankkrediten einführen und beobachten, wie unser einfaches und von Natur aus erfolgreiches Modell einer freien Marktwirtschaft auf Basis solider Währung darauf reagiert.
Wie Bankkredit ausgeweitet wird
Eine Geschäftsbank nimmt ihre Geschäftstätigkeit mit eigenem Kapital und einer Kreditlizenz auf. Die Bilanz einer repräsentativen Bank nach ihrer Gründung und vor Aufnahme des Handels könnte wie folgt aussehen.
Nehmen wir nun an, die Bank vereinbart mit einem Kunden einen Kredit über 100.000. Verleiht die Bank ihr eigenes Geld? Höchstwahrscheinlich nicht – in diesem Fall sieht ihre Bilanz nun wie folgt aus.

In den Büchern der Bank ist der Kredit selbstverständlich ein Aktivposten der Bank. Doch im exakten Moment der Unterzeichnung des Kreditvertrags wird dem Girokonto desselben Kunden der volle Kreditbetrag gutgeschrieben. Eine andere Partei ist daran nicht beteiligt. Der Kontoauszug des Kunden mag natürlich anders aussehen, aber das ist nur eine Frage der Darstellung. Entscheidend sind die eigenen Konten der Bank.
Eine Bank mit so geringem Kreditengagement im Verhältnis zum Kapital ihrer Aktionäre ist jedoch nicht sehr profitabel. Und da ihr die Lizenz zur Kreditvergabe erteilt wurde, wird sie auf der Suche nach Gewinnen ihre eigene Bilanz mit nahezu absoluter Sicherheit ausweiten.
Dann könnte ihre Bilanz wie folgt aussehen.
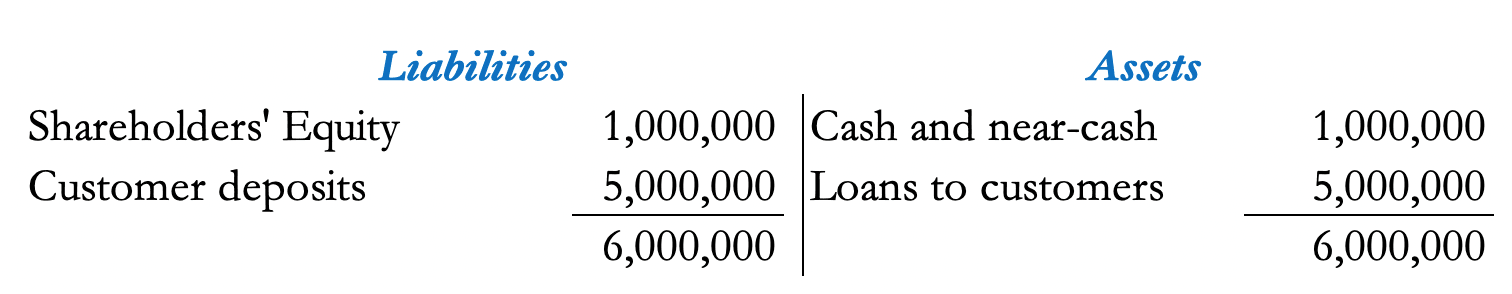
Es muss nochmals betont werden, dass sämtliche Kundeneinlagen aufgrund von Kreditverträgen entstanden sind. Andere Einleger könnten Giro- und Einlagenkonten eröffnen, wobei sie fast immer Guthaben von anderer Stelle im Bankensystem verlagern. Und manche Kunden mit Guthaben und ohne Kredite könnten ihre Konten auflösen und den Erlös zu anderen Banken verschieben. Für unser Beispiel lassen wir diese Vorgänge außer Acht. Führen sie zu Nettoveränderungen, werden diese über die Großhandelsmärkte oder ein Clearinghaus abgewickelt und haben keinen unmittelbaren Bezug zum Prozess der Kreditschöpfung.
Nachdem die Bank ihre Bilanz auf 6.000.000 ausgeweitet hat, ist festzuhalten, dass die Vergabe von Krediten an Kunden zu durchschnittlich, sagen wir, 8 % die Bruttomarge darstellt, weil das ausgleichende Girokonto die Bank nichts kostet. Das ist der gewinnbringende Vorteil der Kreditschöpfung durch Buchung. Die Bank in unserem Beispiel erzielt nun aus ihrem Kreditbuch Bruttoerträge von 400.000. Wir können ferner annehmen, dass ihr Kapital in kurzfristigen Staatsanleihen und diskontierten Handelswechseln angelegt ist, die eine durchschnittliche annualisierte Rendite von vielleicht vier Prozent erbringen. Die Gesamterträge der Bank betragen am Ende eines Geschäftsjahres einschließlich der Erträge auf das eigene Kapital 440.000; das entspricht einer Bruttorendite vor Aufwendungen von 44 % auf das Kapital der Bank von einer Million.
Befreit von unnötigen Aufwendungen zeigt sich, dass die Kreditvergabe der Banken durch Kreditschöpfung äußerst profitabel ist. Allerdings funktioniert nicht jede Kreditvergabe auf diese Weise. Banken fördern auch Einlagen, auf die sie Zinsen zahlen, ebenso wie die oben erwähnten Goldschmiede in den 1650er Jahren. Diese Mittel können jedoch mit noch höheren Margen verliehen werden, etwa an Kreditkarteninhaber mit offenen Salden und für Überziehungskredite kleiner Kreditnehmer. Zu Veranschaulichungszwecken bleiben wir aber bei unserem Schwerpunkt auf einem Kreditbuch mit größeren Kreditnehmern.
Geschäftliche Folgen der Bankkreditvergabe
Ein Verhältnis von Aktiva zu Kapital in der Bankbilanz von 6:1 gilt allgemein als konservativ. Es dürfte nun offensichtlich sein, dass der Großteil des Geldes und der Finanzierung in einer Volkswirtschaft aus Bankkredit besteht. In den angelsächsischen Volkswirtschaften der USA und Großbritanniens trifft dies aufgrund ihrer niedrigen Sparquote der Verbraucher ganz sicher zu; deren Ersparnisse werden über Emissionsmärkte ohne Bankvermittlung, abgesehen von bilanzunwirksamen, gebührenpflichtigen Arrangierleistungen, in Unternehmen geleitet. Wir können außerdem nachvollziehen: Sehen Banker die Wirtschaft zunehmend als stabil und das Kreditrisiko als relativ gering an, werden sie ihre Bilanzen ausweiten und damit ihre Zinserträge hebeln.Wenden wir uns nun der wirtschaftlichen Wirkung zu. Wir nehmen an, dass die Bankenwelt ein Verhältnis von Aktiva zu Kapital von 6:1 als konservativ ansieht. Mit anderen Worten: Das Gleichgewicht stellt sich ein, wenn Banker bei Kreditrisiken im Allgemeinen vorsichtig sind und ihre Bilanzhebelung gegenüber höheren Niveaus während einer vorangegangenen Rezession verringert haben. An erster Stelle stünde ihnen dabei die Erinnerung an Verluste durch ausfallende Kunden vor Augen, als sich die Geschäftsbedingungen im jüngsten Abschwung verschlechterten.
Dies sind die Geschäftsbedingungen, die eine Rückkehr zu wirtschaftlicher Stabilität versprechen. Sobald Banker zunehmend darauf vertrauen, dass das Schlimmste überstanden ist, beginnen sie, ihre Kreditvergabe vorsichtig wieder auszuweiten, überwiegend an erfahrene Geschäftsleute, denen sie vertrauen können. Gestützt auf die ihnen zur Verfügung gestellten Bankkredite erwerben und reorganisieren diese Geschäftsleute nach und nach gescheiterte und leistungsschwache Unternehmen. Ein Beleg dafür ist die Zunahme der Übernahmeaktivität an den Aktienmärkten, die gewöhnlich zu beobachten ist, bevor sich die Wirtschaft ernsthaft erholt.
Die Unternehmensaktivität trägt dazu bei, die Aktienmärkte in eine Erholung zu führen, obwohl die Arbeitslosigkeit noch hoch ist. Allmählich jedoch führt die Neuordnung der Produktion durch Sanierungsspezialisten und ähnliche Akteure zu mehr Einstellungen von Fachkräften. Das sich verbessernde Umfeld in den Finanzzentren steigert die Einkommen der freien Berufe, etwa von Rechtsanwälten, Wirtschaftsprüfern, Vermögensverwaltern und dergleichen. Das Investmentbanking wird durch diese Aktivitäten zu Beginn des Zyklus äußerst profitabel, und die Ausgaben der in all diesen Spezialgebieten Beschäftigten führen zu einem lokalen Aufschwung der Dienstleistungsbranchen in den Finanzzentren, der sich nach außen in deren Einzugsgebiete ausbreitet.
Natürlich überträgt sich die Stimmung auf die kreditgebenden Banker, die zunehmend zuversichtlich werden und erkennen, dass ihre frühere Vorsicht dazu führt, dass sie Kreditgelegenheiten verpassen. Sie beginnen, mit anderen Banken um das Kreditgeschäft zu konkurrieren, und konzentrieren sich dabei vielleicht auf Gewerbeimmobilien, Immobilienentwicklung und Equipment-Leasing. Der Wettbewerb zwischen den Banken beginnt, die Gewinnmargen zu schmälern, und sie gleichen dies durch eine noch stärkere Ausweitung ihrer Bilanzen aus. Zwei bis drei Jahre nach Beginn der Erholung könnte die Bilanz unserer Beispielbank wie folgt aussehen:
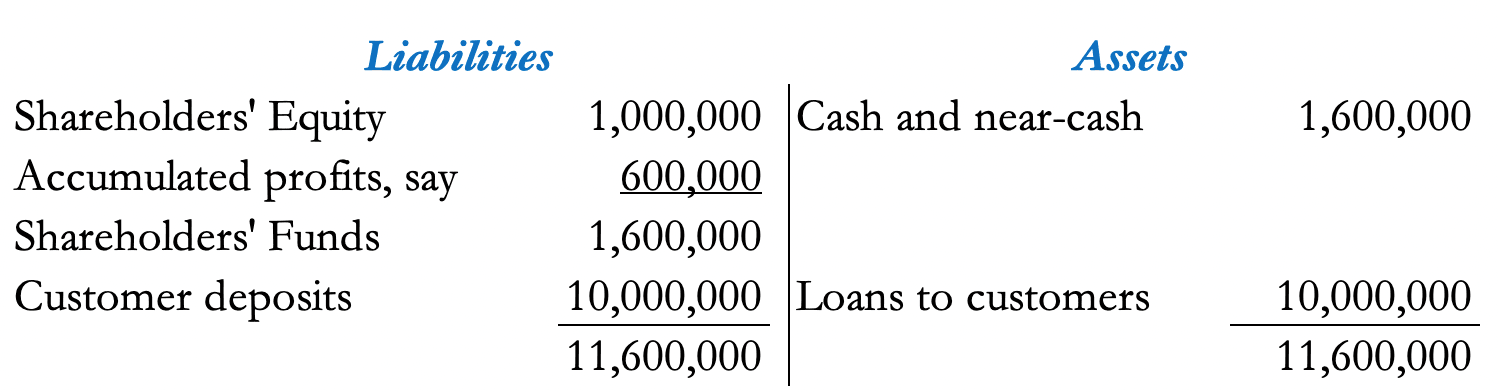
Die Verbindlichkeiten der Bank gegenüber den Aktionären spiegeln die aufgelaufenen Gewinne wider, abzüglich der übrigen Betriebskosten und Steuern, nach vielleicht drei Jahren Geschäftstätigkeit im Zuge der Erholung der Wirtschaft. Das Kreditgeschäft hat sich verdoppelt. Das Verhältnis von Aktiva zu Eigenkapital bezieht sich nun jedoch auf den größeren Betrag des Aktionärsvermögens, was zu einem moderaten Anstieg der Bilanzhebelung von 6:1 auf 7,25:1 führt.
Der Wettbewerb um Kredite hat zu einer Senkung der Zinsen für Neugeschäft geführt. Darüber hinaus ist unsere Bank dem Risiko ausgesetzt, dass andere Banken ihr bestehendes Kreditgeschäft abwerben. Nehmen wir daher an, dass der durchschnittlich berechnete Kreditzins von unserem angenommenen Anfangssatz von 8 % auf 5 % fällt, so hat eine Verdoppelung der Kundenkredite lediglich zusätzliche Bruttozinserträge von 100.000 erzeugt. Die Rentabilität der Bank im Verhältnis zu ihrem Kapital ist stark gesunken, und da ihre Führungskräfte der Geschäftslage zunehmend zuversichtlich gegenüberstehen, besteht die Lösung darin, alle Vorsicht fahren zu lassen und noch mehr Kreditgeschäft zu suchen.
Unterdessen hat die Kreditausweitung wirtschaftlich einen Boom der Geschäftslage angefacht, der ohne weitere Kreditausweitung nicht aufrechtzuerhalten ist. Bei den gelockerten Kreditbedingungen hat die Qualität der gewerblichen Kreditnehmer spürbar nachgelassen. Zunehmend stellen die Banker fest, dass die Bedingungen am Kreditmarkt ihre früheren Kriterien nicht mehr erfüllen. Die Produktionskosten beginnen zu steigen, es herrscht Mangel an Fachkräften, und die Lieferung von Fertigungs- und anderen unverzichtbaren Anlagen verzögert sich zunehmend. Die Zahlungsströme der schwächeren Kreditnehmer beginnen, diese Belastungen widerzuspiegeln.
Zunächst werden diese Warnsignale zugunsten einer noch höheren Bilanzhebelung ignoriert. Ein Verhältnis von Bilanzaktiva zu Aktionärsvermögen von 7,25:1 gilt ohnehin weiterhin als konservativ. Doch da die Rohstoffpreise und die Verbraucherpreisinflation nun steigen, zwingt der Druck der Devisenmärkte hin zu einer höheren Zeitpräferenz die Zentralbank, die Zinsen anzuheben. Zunächst kommt dies den Geschäftsbanken zugute, weil es den Kreditzinsen eine Untergrenze setzt. Die Geschäftsbanken werden ihre Verhältnisse von Aktiva zu Eigenkapital weiter erhöhen, zusätzlich ermutigt durch sich erholende Kreditmargen. Doch als frühes Warnsignal geben die Aktienmärkte unter dem Einfluss steigender Anleiherenditen nach. Eine kleine Wolke zieht am Horizont auf, was die künftigen Werte der Kreditsicherheiten betrifft.
Die wirtschaftlichen Folgen der raschen Ausweitung der Bankkredite zeigen sich in weiteren Preissteigerungen, von Rohstoffen über Unternehmensdienstleistungen bis zum Einzelhandel. Während die Vollbeschäftigung eine steigende Verbrauchernachfrage sichert, drücken Kostenzwänge die Margen der Hersteller. Die Zahl der Firmenzusammenbrüche nimmt zu. Nach acht oder neun Jahren der Kreditausweitung spürt unsere Gruppe von Bankern plötzlich die Gefahr zahlreicher Unternehmenspleiten und beginnt, zusätzliche Kredite zu verweigern, die über das hinausgehen, was nötig ist, um bestehende Kreditnehmer vor dem Untergang zu bewahren. Indem sie die Kreditverfügbarkeit begrenzen, führt ihre Reaktion zu einem starken Anstieg der Kreditkosten.
Die Gier nach Gewinn schlägt rasch in Angst vor Verlusten um. Die Zinskosten für Bankkredite steigen für jeden, der überhaupt noch einen Kredit erhält. Die Banken wollen nun dringend ihr Bilanzrisiko verringern, denn bei einer Bilanzhebelung von zu diesem Zeitpunkt vielleicht zehn zu eins würde eine pauschale Kreditabschreibung von zehn Prozent das Eigenkapital der Bank wertlos machen. Die Plötzlichkeit des Zwangs, das Kreditrisiko einzudämmen, erklärt, warum der Absturz, wenn er kommt, sowohl abrupt als auch unterschiedslos ist.
Wie bereits erwähnt, ist die Ausweitung von Bankkrediten zur Finanzierung der Produktion nur eine der Tätigkeiten moderner Banken. Im Mittelpunkt aller Tätigkeiten steht jedoch die Finanzierung durch die Schaffung von Bankkredit. Eine zweite Definition eines Bankiers, neben der früher in diesem Artikel genannten, lautet, er sei „ein Händler, der Geld oder Geld und Forderungen kauft, indem er andere Schulden schafft“.[iv] Wenn sich die Lage verschlechtert, versucht ein Bankier daher, seine Position so schnell wie möglich aufzulösen, und hat an dem Schicksal der Kreditnehmer der Bank kein Interesse, das über das hinausgeht, was sich von ihnen zurückholen lässt.
Weitere Auswirkungen des Kreditzyklus
Wir haben nun die tatsächliche Rolle der Banken in der Volkswirtschaft als Schöpfer von Kredit gesehen. Die ihnen vom Staat erteilte Lizenz erlaubt es ihnen, Kredit dort zu schaffen, wo zuvor keiner existierte. Anfangs belebt dies die Wirtschaftstätigkeit und wird begrüßt. Die negativen Folgen werden erst später sichtbar, und zwar in Form eines Rückgangs der Kaufkraft der ausgeweiteten Währung, zunächst an den Devisenmärkten und an den Märkten für Industrierohstoffe und Rohmaterialien, dann in der Binnenwirtschaft. Da die Saat für den anschließenden Abschwung bereits durch die frühere Kreditausweitung gelegt wurde, tritt dieser planmäßig ein, getrieben von einer Kreditverknappung. Seit dem Ende der Napoleonischen Kriege hat dieser Zyklus aus Kreditausweitung und Kreditverknappung eine regelmäßige Periodizität von etwa zehn Jahren.Ein Zyklus der Bankkredite beschreibt den Ursprung periodischer Booms und Einbrüche treffender als die Bezeichnung als Handels- oder Konjunkturzyklus, die nahelegt, der Ursprung liege im Verhalten der Bankkunden statt im Bankensystem. Und der Versuch, einen Zyklus von Zinsänderungen in einen Produktionszyklus einzupassen, wie ihn Hayek unternahm, erfordert ein tieferes Verständnis der Bankbuchhaltung, als es Ökonomen üblicherweise besitzen.
Unweigerlich stellt sich die Frage, wo wir uns im gegenwärtigen Kreditzyklus befinden. Die letzte Krisenphase lässt sich leicht auf den Zusammenbruch von Lehman im August 2008 datieren. Verglichen mit früheren Zyklen ist die Expansionsphase dieses Zyklus inzwischen länger als die meisten, vorausgesetzt, sie läuft noch.
Die nächste Kreditkrise wird im Rückblick offensichtlich sein. Das Ende der Expansionsphase zu erkennen, ist jedoch durch andere Faktoren kompliziert geworden. Die zunehmende Finanzialisierung der großen Volkswirtschaften sowie die wachsende Beteiligung nahezu aller Regierungen an ihren Grundwirtschaften haben den Schwerpunkt der Bankkreditvergabe von der Unternehmenskreditvergabe früherer Zeiten weg verlagert. Heute schaffen die großen Banken ebenso wahrscheinlich Kredit, um ihre eigenen Handelsaktivitäten zu finanzieren. Auch der Anteil der Bankkredite, der in die Finanzierung von Portfolios aus Staatsanleihen und anderen Wertpapieren fließt, ist gestiegen. Doch selbst unter Berücksichtigung dieser Faktoren zeigt die untenstehende FRED-Grafik, dass die gewerbliche Kreditvergabe nach anfänglichen Verzerrungen im Zusammenhang mit Covid im Mai des vergangenen Jahres ihren Höchststand erreichte. Bereinigt um die Zunahme des Kredits in der Volkswirtschaft (die Geldmenge M2 ist im in der Grafik abgebildeten Zeitraum um 36 % gestiegen) fällt die Verringerung der Bankkreditvergabe im wirtschaftlichen Kontext noch stärker aus, als die Grafik vermuten lässt.

Ein weiterer wichtiger Faktor sind die zunehmenden Eingriffe der Zentralbanken in die Vermögensmärkte. Die Fed, die Bank of Japan, die Europäische Zentralbank und die Bank of England investieren allesamt direkt oder indirekt durch quantitative Lockerung und ähnliche Maßnahmen, um sicherzustellen, dass Finanzwerte ihren Wert halten und steigern. Zumindest vorerst hat dies das Risiko sinkender Sicherheitenwerte beseitigt, das traditionell mit einem Einbruch der Bankkreditvergabe verbunden ist. Und indem die Zinsen an der Nullgrenze festgenagelt werden, wurde verhindert, dass sich höhere Zinsen als Folge des Drucks der Banken zeigen, ihre Kreditvergabe einzuschränken.
Folglich ist das Ende des Bankkreditzyklus kaum erkennbar, nicht nur für Beobachter, sondern auch für die Banker selbst. Doch die Bankkreditvergabe geriet wahrscheinlich im September 2019, als der Repo-Markt außer Kontrolle geriet, in eine Krise am Zyklusende, elf Jahre nach dem Scheitern von Lehman. Wäre dem so, hätte die Dauer des Zyklus der früherer Zyklen entsprochen.
Das Ende des Zyklus, sofern die Repo-Krise darauf hindeutete, zeigte sich nicht darin, dass die Banker die Kreditvergabe beendeten. Vielmehr scheint es, dass die größeren, an den Finanzmärkten aktiven Banken gemeinsam an die Grenzen ihrer Bilanzkapazität stießen. Auch vor der Lehman-Krise hatten sich die Banker anders verhalten: Sie sahen die Ereignisse nicht voraus, die dazu führten, dass das gesamte Bankensystem gerettet werden musste, und lösten den Zusammenbruch nicht durch eigenes Handeln aus. Etwas hat ihr Verhalten am Zyklusende verändert, und das ist unser abschließendes Thema.
Die Folgen der Geldpolitik für Banken und Währungen
In unseren Darstellungen des buchhalterischen Mechanismus, durch den Bankkredit geschaffen wird, legen die Banken im Wettbewerb untereinander die Kreditkosten für Unternehmen fest. Man kann argumentieren, dass Angebot und Nachfrage am Kreditmarkt diesen Prozess aufrechterhalten, solange die Leitzinsen nicht allzu weit von den Marktzinsen entfernt sind. In den vergangenen Jahrzehnten haben die Zentralbanken die Leitzinsen jedoch schrittweise auf null und sogar in den negativen Bereich gesenkt.Dies hat die Kreditschöpfung für nichtfinanzielle Unternehmen nicht vollständig zum Erliegen gebracht. Doch auch bonitätsstarke Schuldner haben Zugang zu den Kapitalmärkten, und da die Zentralbanken die Anleiherenditen durch quantitative Lockerung drücken, sind für die Banken die Risiken der Kreditvergabe an Unternehmenskunden deutlich größer als die Zinsvergütung. Somit bleiben für die Banken nur Unternehmen, die keinen Zugang zu den Kapitalmärkten haben, und diesen gegenüber sind sie in der Regel zurückhaltend.
Tatsächlich würgt die Geldpolitik die Kreditvergabe der Banken ab, obwohl sie umgesetzt wird, um die Wirtschaft anzukurbeln. Die Folgen sollten nicht auf die leichte Schulter genommen werden, denn der größte Teil des umlaufenden Geldes verdankt seine Entstehung Krediten, die den Einlegern geschuldet werden, und sein Erhalt hängt davon ab, dass die Banken ihre Bilanzen nicht verkürzen.
Nirgends ist dieses Problem offensichtlicher als in der Eurozone, wo die Kreditvergabe an Unternehmen in einigen Ländern nahezu zum Erliegen gekommen zu sein scheint.[v] Wie Banken andernorts haben sich auch die Banken der Eurozone anderen Tätigkeiten zugewandt, insbesondere der Ausweitung von Krediten zur Finanzierung der stark wachsenden Staatsverschuldung. Und um in einem Umfeld negativer Zinsen nominale Gewinne zu halten, haben sie das Verhältnis von Vermögenswerten zu Eigenkapital auf Rekordwerte erhöht.
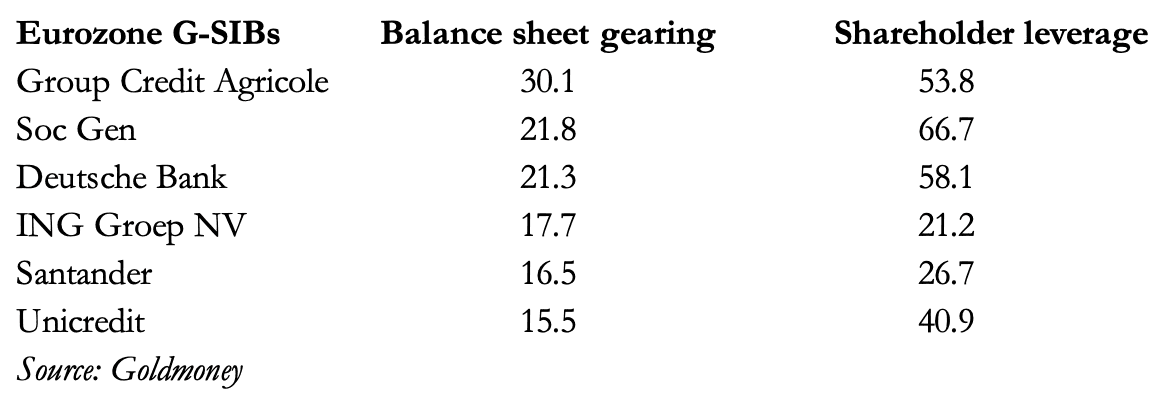
Die übliche Bilanzhebelung zwischen Aktiva und Eigenkapital liegt am Höhepunkt eines Kreditzyklus im Bereich des Zehn- bis Zwölffachen – genug, um in früheren Zeiten eine erhebliche Kreditkontraktion auszulösen. Hier sehen wir jedoch große Banken (die global systemrelevanten Banken der Eurozone – die G-SIBs) mit Verhältnissen von bis zu dreißig. Der Grund für diese hohen Werte ist ein Zusammenspiel aus einer regulatorischen Schieflage, die die Risikogewichtung zugunsten von Staatsanleihen festlegt, dem von der EZB vorgegebenen Zinsumfeld und der Finanzierung von Spekulation an den Wertpapiermärkten, die die herkömmliche Bankkreditvergabe verdrängt. Während die Europäische Bankenaufsichtsbehörde der Auffassung ist, dass diese Banken solvent sind, scheinen ihre Aktionäre anderer Meinung zu sein, was sich darin zeigt, dass die Marktkapitalisierung in allen Fällen unter dem Buchwert liegt, wie die Spalte zur Aktionärshebelung verdeutlicht.
Klar ist, dass die Kreditvergabe der Banken an Unternehmen in allen großen Rechtsräumen durch die Zinspolitik der Zentralbanken eingeschränkt wird. Der Schwerpunkt der Kreditschöpfung der Banken hat sich von der Finanzierung von Unternehmen hin zur margenarmen Finanzierung stetig wachsender Staatsdefizite sowie zur Finanzspekulation verlagert. Im Fall der Eurozone sind die staatlichen Schuldenstände Spaniens, Italiens, Portugals und selbst Frankreichs inzwischen außer Kontrolle geraten, beschleunigt durch Covid und die Verfügbarkeit von Bankkrediten zum Kauf ihrer Anleihen.
Es zeichnen sich zwei erkennbare systemische Bedrohungen ab. Die erste besteht darin, dass die Ausweitung der Zentralbankgeldmenge nötig sein wird, um den Bankkredit zu ersetzen, wenn dieser nicht mehr wächst und sich umkehrt – und die Geschichte lehrt, dass dies irgendwann geschehen wird. Die zweite Bedrohung hängt mit der Geldinflation zusammen, also mit ihrer Wirkung auf die Kaufkraft der Fiat-Währungen. Derzeit ist der Zeitpunkt der ersten offen. Wir können jedoch bereits erkennen, wie steigende Preise, die den Beleg für die sinkende Kaufkraft der Fiat-Währungen darstellen, die Zinsen in die Höhe treiben werden. Höhere Zinsen bedeuten fallende Anleihekurse und das Ende der Aktienmarktblase. Sie bedeuten auch aufgelaufene Verluste auf von den Banken gekaufte Anleihen sowie den Verlust von Sicherheitenwerten, die gegen Kredite an Firmenkunden und Aktienmarktspekulanten gehalten werden.
Derzeit leugnen die Zentralbanken einmütig die Zinsgefahr. Zunehmend beginnen jedoch die Marktteilnehmer, deren Realität zu begreifen. Wenn sie handeln, dürfte es zu einem Marktcrash nach dem Muster von John Laws Mississippi-Blase kommen. Die weltweite Rückabwicklung von Krediten wird dann zu einer Panik, die sich nicht mehr aufhalten lässt. Mit nahezu völliger Sicherheit werden wir steigende Zinsen sehen, die den Kampf der Banken widerspiegeln, ihre Bilanzen im Verhältnis zum Kapital ihrer Aktionäre auf ein normaleres Maß zu verringern.
Schließlich sollten wir zur Kenntnis nehmen, dass den Währungsbehörden keine andere Wahl bleiben wird, als zu versuchen, den schrumpfenden Bankkredit durch ihre eigene Form des Kredits zu ersetzen – Zahlungsversprechen, die nichts anderes sind als Papier in Form von Fiat-Währung. Die erforderlichen Summen werden mit hoher Wahrscheinlichkeit verhältnismäßig weit größer sein als die Blankoschecks, die die Zentralbanken nach Lehman zur Rettung des Finanzsystems ausgestellt haben. Da die Verhältnisse von Bilanzsumme zu Eigenkapital der G-SIBs nach meiner Schätzung im arithmetischen Durchschnitt in der EU bei 20,5, in Großbritannien bei 16,8, in Japan bei 21,4, in China bei 13,6 und in den USA beim 11,2-Fachen liegen, wird die Kontraktion des Bankkredits auf Niveaus, die für den Beginn eines Bankkreditzyklus üblicher sind, mit nahezu völliger Sicherheit finanziell heftiger ausfallen als alles seit dem Börsencrash an der Wall Street von 1929–1932.
Das Verdampfen der Sicherheitenwerte wird von den politischen Planern mit hoher Wahrscheinlichkeit als zentral für den Zusammenbruch des Bankkredits angesehen werden. Daher werden die Zentralbanker instinktiv ihre Stützung von Anleihe- und Aktienkursen beschleunigen und zugleich die Verfügbarkeit günstiger Hypothekenfinanzierung aufrechterhalten, um einen Einbruch der Immobilienpreise zu verhindern. Man sollte davon ausgehen, dass die offiziellen Zinserhöhungen zögerlich ausfallen und geringer sind, als zur Stabilisierung der Währungen erforderlich wäre. Man sollte erwarten, dass das QE der Fed von 120 Mrd. US-Dollar im Monat ausgeweitet wird und andere große Zentralbanken ähnlich handeln.
Weiter oben wurde festgestellt, dass der weitaus größte Teil des umlaufenden Geldes seinen Ursprung im Bankkredit hat. Die Aufgabe, ihn durch Fiat-Währung der Zentralbanken zu ersetzen, scheint die Kaufkraft der Währungen zu zerstören, was zufälligerweise vor 301 Jahren auch den Livres von John Law widerfuhr. Dank seines Nachfolgers in der Stimulierungspolitik, Lord Keynes, droht den Volkswirtschaften heute im globalen Maßstab dasselbe Ergebnis. Aus der Entwicklung der gegenwärtigen Lage ist immer weniger ein anderer Ausgang vorstellbar.
[i] Zitiert nach McClure, James E., David Chandler Thomas und Lee C. Spector. „A Retrospective Look at the Hayek Story: Roundaboutness, Sticky Consumption, and Sequestered Capital“ Journal of the History of Economic Thought
[ii] Hayeks Dreieck sollten wir nicht vollständig verwerfen. Empirische Belege zeigen deutlich, dass die globale Fertigung in Ländern mit hohen Sparquoten stärker und in größerer Tiefe floriert als in Ländern mit niedrigen. Die Verfügbarkeit von Kapital ist nicht der einzige Faktor, aber ein wichtiges Element dieser Entwicklung.
[iii] Höhere Zinsen haben selbstverständlich Einlagen angezogen, insbesondere von Münzgeld in der Zeit des Goldstandards. Dieser Effekt ist heute jedoch minimal: Es gibt relativ wenig Bargeld, das kaum abgegeben werden dürfte, und die Menge ist im Vergleich zur Wirkung auf die Einlagen, wenn Banken ihre Bilanzen verkürzen, gewiss gering.
[iv] Siehe Seite 148, The Elements of Banking von Henry Dunning Macleod, erschienen 1877 bei Longmans.
[v] Ein Beleg für die fehlende Ausweitung der Bankkredite zugunsten von Unternehmen sind die niedrigen Erwartungen an das BIP-Wachstum in einer Reihe von EU-Staaten, insbesondere in den PIGS-Ländern.
[v] Ein Beleg für die fehlende Ausweitung der Bankkredite zugunsten von Unternehmen sind die niedrigen Erwartungen an das BIP-Wachstum in einer Reihe von EU-Staaten, insbesondere in den PIGS-Ländern.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, sicherzustellen, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen ergriffene Maßnahme erfolgt auf eigene Gefahr.