
Nach dem Versprechen der Fed vom 23. März, unbegrenzt Geld zu drucken, um die von Covid getroffene US-Wirtschaft zu retten, hat China seine Politik beim Import von Industrierohstoffen hin zu einer aggressiveren Haltung geändert. Bei der Untersuchung der Beweggründe für diesen Schritt kommt dieser Artikel zu dem Schluss, dass es zwar stichhaltige geopolitische Gründe dafür gibt, die monetäre Wirkung aber darin bestehen wird, die Kaufkraft des Dollars zu senken, und dass dies bereits geschieht. In jüngster Zeit ist zudem eine verhüllte Drohung aufgetaucht, China könnte alle seine US-Staatsanleihen und Agency-Anleihen abstoßen, falls sich das Verhältnis zu Amerika weiter verschlechtert. Dies scheint ein Vorwand zu sein, damit China sein Dollar-Engagement entschlossener reduzieren kann. Die Folgen stellen eine elementare Bedrohung für die Politik der Fed dar, die Geldpolitik immer weiter zu lockern und zugleich den Status des Dollars an den Devisenmärkten zu bewahren.
Einleitung
Am 3. September veröffentlichte die staatliche chinesische Global Times, die als Sprachrohr der Regierung fungiert, auf ihrer Titelseite einen Artikel mit der Warnung:
„China wird seine Bestände an US-Schulden unter normalen Umständen schrittweise auf etwa 800 Milliarden Dollar verringern. Aber in einem extremen Fall, etwa bei einem militärischen Konflikt, könnte China natürlich alle seine US-Anleihen verkaufen“, sagte Xi Junyang, Professor an der Shanghaier Universität für Finanzen und Wirtschaft, am Donnerstag der Global Times“[i].
Man sollte sich von der Nennung eines scheinbar unabhängigen chinesischen Professors nicht täuschen lassen: Der Artikel wäre nicht auf der Titelseite erschienen, wenn die chinesische Regierung ihn nicht gebilligt hätte. China hat seine Bestände an US-Staatsanleihen bereits von ihrem Höchststand zurückgeführt; die Ankündigung (denn um eine solche handelt es sich), dass China bereit ist, den Finanzkrieg gegen Amerika zu verschärfen, ist dennoch sehr ernst. Die Botschaft sollte klar sein: China ist bereit, den Markt für US-Staatsanleihen zum Einsturz zu bringen. In der Vergangenheit haben Apologeten der US-Regierung behauptet, China finde für seinen gesamten Bestand keinen Käufer. Der jüngste Vorschlag lautet, die Staatsanleihen Chinas in einen Treuhandfonds für Covid-Opfer einzubringen – ein Vorschlag, der, würde er umgesetzt, das Vertrauen des Auslands in den Dollar untergraben und seine Reservefunktion rasch beenden könnte.[ii] Derzeit sind dies Überlegungen für Friedenszeiten. In einem Finanzkrieg würden die Renditen von Staatsanleihen dramatisch steigen, wenn China seinen gesamten Bestand auf den Markt brächte, es sei denn, jemand wie die Fed springt ein und kauft alles auf.
In diesem Fall hätte China fast eine Billion Dollar zu verkaufen, was den Dollar gegenüber allem, was die Chinesen kaufen, nach unten drücken würde. Und man sollte keinen Augenblick glauben, dass andere ausländische Halter tatenlos zusähen, wenn China seine US-Staatsanleihen abstieße. Dieser Schritt würde wahrscheinlich die Rolle des Dollars als weltweite Reservewährung beenden, mit gravierenden Folgen für die US-amerikanische und die globale Wirtschaft.
Es gibt noch eine andere Möglichkeit: China beabsichtigt ohnehin, alle seine US-Staatsanleihen zu verkaufen, und nutzt die amerikanische Geldpolitik als Deckmantel dafür. Diese Möglichkeit wollen wir nun untersuchen.
Chinas Rohstoffstrategie: Es geht auch um den Dollar
Die meisten Kommentatoren sind sich einig, dass China langfristig das Ziel verfolgt, den Renminbi für die Abwicklung des Handels zu fördern. Zwar hat China bei diesem Ziel Fortschritte erzielt, doch stimmen die Kommentatoren ebenfalls darin überein, dass der Renminbi dem Status des Dollars als Reservewährung in absehbarer Zeit nicht gefährlich werden wird. Veränderungen im Verhältnis zwischen Dollar und Renminbi gelten daher als eher schrittweise denn als plötzlich.
Jüngste Entwicklungen haben diese Sichtweise grundlegend verändert. China legt derzeit offensiv Vorräte an Rohstoffen und anderen Industriematerialien sowie an Nahrungsmitteln und anderen landwirtschaftlichen Erzeugnissen an. Simon Hunt, ein hoch angesehener Kupferanalyst und China-Beobachter, formulierte es wie folgt:
„Chinas Führung begann im März/April, weitere Notfallpläne vorzubereiten, für den Fall, dass sich die Beziehungen zu den USA so weit verschlechtern, dass die USA versuchen könnten, wichtige Seewege zu sperren. Zu diesen Plänen gehörte es, innerhalb der Lieferketten überschüssige Bestände an Vorprodukten und Komponenten zu halten, was den Import größerer Mengen an Rohstoffen, Commodities, Nahrungsmitteln und anderen landwirtschaftlichen Erzeugnissen bedeutete. Es war zudem eine Gelegenheit, einen Teil der Dollar zu verwenden, die China angesammelt hat, indem es seine Bestände an US-Staatspapieren abbaute und seine gestiegenen Handelsüberschüsse nutzte.
Am Beispiel Kupfer: China wird nicht nur genug Kupfer importieren, um den laufenden Verbrauch zu decken, sondern zusätzlich 600 bis 800 kt für den zusätzlichen Bedarf seiner Lieferketten und weitere 500 kt für die staatliche Reserve. Diese Käufe werden den globalen Kupfermarkt vor allem in den nächsten zwei Jahren sehr angespannt zurücklassen.“[iii]
Abgesehen von der Ausbreitung der Covid-19-Lockdowns außerhalb Chinas gab es keine konkrete geopolitische Entwicklung, die einen Kurswechsel in der Rohstoffpolitik ausgelöst hätte, auch wenn sich die Beziehungen zu den USA zugegebenermaßen verschlechtern. Statt staatlicher Piraterie auf hoher See könnte die Befürchtung, die USA könnten Chinas Importe blockieren, eher dadurch begründet sein, dass amerikanische Maßnahmen westliche Rohstofflieferanten aus der Privatwirtschaft an Lieferungen hindern — in gleicher Weise, wie die USA kontrollieren, mit wem das globale Bankensystem Geschäfte abwickelt.
China hat bereits Importziele für amerikanisches Soja und amerikanischen Mais vereinbart, die bislang nur teilweise erfüllt wurden, vermutlich weil man die diesjährige Ernte abwartet. China hat Soja aus anderen, günstigeren Quellen wie Brasilien bezogen, doch es ist zu früh, um zu sagen, dass China US-Importe als Teil einer Strategie in den Handelsverhandlungen zurückhält. Interessant ist der Zeitpunkt, zu dem China seine Politik offensiverer Käufe umsetzte: Er fiel mit der geldpolitischen Kehrtwende der Fed Ende März, mit der sie einen unbegrenzt inflationären Kurs einschlug, zusammen oder folgte ihr unmittelbar. Abbildung 1 verdeutlicht diesen Zusammenhang.
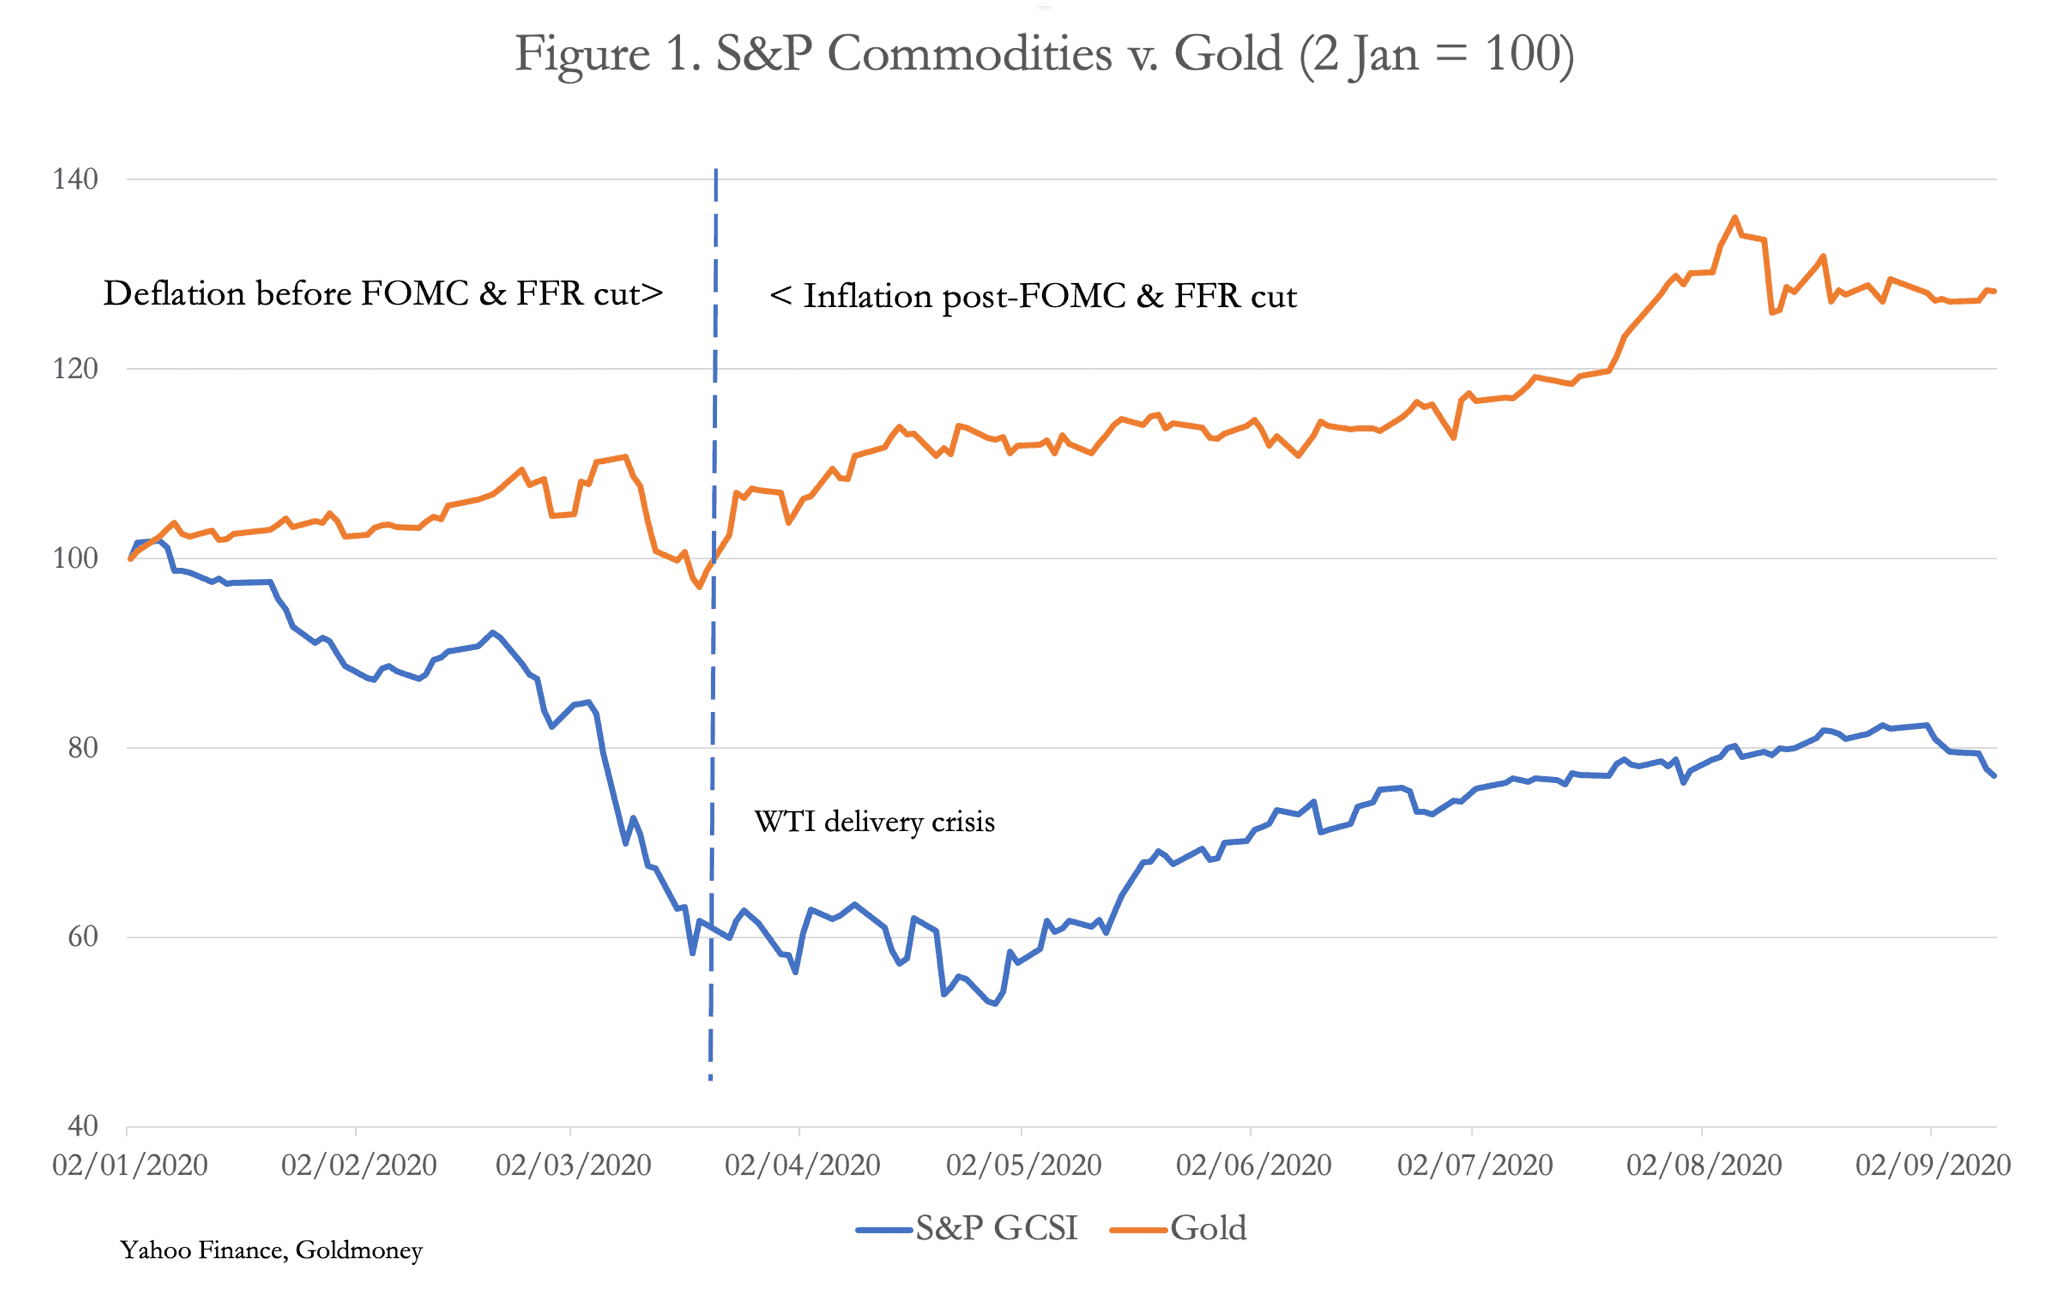
Die gestrichelte Linie teilt das Jahr 2020 in zwei Abschnitte. Zunächst erlebten wir eine sich verstärkende deflationäre Stimmung, die zur Zinssenkung der Fed auf null am 16. März führte, und danach das Versprechen unbegrenzter Inflation in der anschließenden Erklärung des FOMC vom 23. März. Der zweite Abschnitt ist die inflationäre Phase, die zu diesem Zeitpunkt als Folge dieser Schritte begann. Der S&P-500-Index machte daraufhin seinen früheren Rückgang von 33 % wett und begann seinen dramatischen Anstieg auf neue Höchststände, während der handelsgewichtete Dollarindex seinen Höhepunkt erreichte und seither rund 10 % verloren hat. Gold verstand den Wink und stieg um 40 %, während auch die Rohstoffe wieder anzogen und bislang moderatere 20 % zulegten. Das Gold-Silber-Verhältnis fiel von 125 auf aktuell 72, da die monetären Eigenschaften des Silbers wieder an Bedeutung gewannen. Der Rohstoffindex S&P GCSI wurde zunächst durch das Debakel um die Lieferung des WTI-Terminkontrakts im April gedrückt, doch die Erholung des Rohöls hat sich fortgesetzt. Gold und Rohstoffe passen sich offensichtlich an eine Welt der sich beschleunigenden monetären Inflation an, in der schlechte Nachrichten von der Wirtschaftsfront diese noch weiter beschleunigen werden.
Falls Chinas Entscheidung, die Einfuhr von Rohstoffen und Grundstoffen zu erhöhen, tatsächlich zu diesem Zeitpunkt fiel, dürfte sie sehr wahrscheinlich nicht allein auf geopolitischen Gründen beruhen, sondern von Chinas Einschätzung der Aussichten für den Dollar bestimmt worden sein. Wenn alle Rohstoffpreise steigen, kann es nur eine Antwort geben: Die allen gemeinsame Währung verliert an Kaufkraft. Und nach dem zeitlichen Ablauf scheint genau dies zumindest teilweise hinter Chinas Entscheidung zu stehen, den Kauf einer breiten Palette industrieller und landwirtschaftlicher Rohstoffe zu beschleunigen.
Mit einem angemessenen Rohstoffvorrat vor dem 23. März hätte China vielleicht die gelassenere Haltung eingenommen, zusätzliche importierte Rohstoffe nach Bedarf zu kaufen. Der eine Vorrat, den sie in enormen Mengen besitzt, besteht jedoch aus Dollar, von denen etwa vierzig Prozent in US-Staatsanleihen und Anleihen staatsnaher Institutionen angelegt sind. Knapp eine Billion wurde an Handelspartner verliehen, überwiegend in Subsahara-Afrika und Südamerika sowie an Partner entlang der Land- und Seeseidenstraßen. Die Verschuldung ihrer Rohstofflieferanten gegenüber China erschwert womöglich einen weiteren Schutz vor amerikanischer Einmischung, was die These stützt, dass China Dollar abstößt. Zudem ist es möglich, dass China einen Teil seines Dollar-Engagements ohnehin abgesichert hat. Falls ja, ist nicht bekannt, wogegen, doch wichtige Rohstoffe wie Kupfer wären sinnvoll.
Dass China massive Dollarbeträge besitzt und von anderen geschuldet bekommt, bestätigt, dass sein vorrangiges Interesse einem stabilen Dollar galt. Im März dürfte es festgestellt haben, dass diese Position nicht mehr haltbar war. Mit dem Titelseitenartikel der Global Times hat es reinen Tisch gemacht; dieser geht davon aus, dass Amerika die Handels- und Finanzspannungen weiter verschärfen und damit Chinas Warnung ignorieren wird.
Die Wahrscheinlichkeit, dass China die Politik eines stabilen Dollars nun aufgegeben hat, wurde von den eingangs dieses Artikels zitierten Mainstream-Kommentatoren übersehen, doch die Folgen für den Dollar werden weitreichend sein. China ist nur die erste Nation, die für ihre externen Einkäufe Dollar verwendet und zu der Ansicht gelangt, sie solle den Dollar als Geld aufgeben und in etwas Greifbares wechseln. Andere, zunächst vielleicht weitere Mitglieder der Shanghaier Organisation für Zusammenarbeit, werden ihr offenbar folgen.
Die monetären Folgen für Amerika
Der Wechsel von einem deflationären Ausblick zu einer unbegrenzten Geldinflation verpflichtet die Fed, US-Staatsanleihen ohne Obergrenze zu kaufen. Damit dies gelingt, müssen die Finanzierungskosten der Regierung dauerhaft niedrig gehalten werden. Das setzt wiederum voraus, dass die Folgen für die Preise strikt begrenzt bleiben und dass die bisherigen Inhaber von US-Staatsanleihen nicht in nicht mehr beherrschbaren Mengen zu Nettoverkäufern werden. Will die Fed ihre geldpolitischen Ziele erreichen, muss sie auch diese Verkäufe aufnehmen, und deren Umfang könnte die Finanzierungsbemühungen der Fed am Ende zunichtemachen.
Nach den jüngsten TIC-Zahlen des US-Finanzministeriums befinden sich von insgesamt 7,09 Billionen US-Dollar an US-Staatsanleihen in ausländischem Besitz 1,073 Billionen US-Dollar in chinesischer Hand; laut Global Times werden davon 300 Mrd. US-Dollar mit Sicherheit verkauft.[iv] Hinzu kommen jedoch 227 Mrd. US-Dollar an Agency-Anleihen und 189 Mrd. US-Dollar an Aktien. Zusammen mit den nach den geplanten chinesischen Verkäufen verbleibenden 800 Mrd. US-Dollar an Staatsanleihen ergibt das weitere 1,2 Billionen US-Dollar an Wertpapieren, die auf den Markt kämen, „wenn China in einem Extremfall, etwa einem militärischen Konflikt, alle seine US-Anleihen verkauft“. Beginnt ein bedeutender Inhaber zu liquidieren, werden andere gewiss folgen.
Bis vor Kurzem stellte die Finanzierung der US-Regierung kein Problem dar, weil sich das Handelsdefizit nicht in ein Zahlungsbilanzdefizit übersetzt hat. Ausländische Exporteure und ihre Regierungen haben ihre Dollar behalten und sogar aufgestockt. So kamen sie auf Wertpapiere im Umfang von 20,534 Billionen US-Dollar, dazu auf zusätzliche Barmittel Ende Juni sowie auf Schatzwechsel und Handelswechsel von weiteren 6,227 Billionen US-Dollar.[v]
Wir kennen den Zusammenhang zwischen dem Handel und der Nachfrage der Defizitländer nach recyceltem Geldkapital, denn die Beziehung zwischen den Defiziten und der Nettoersparnis bildet eine Identität der Volkswirtschaftlichen Gesamtrechnung, die sich in folgender Gleichung zusammenfassen lässt:
(Importe - Exporte) ≡ (Investitionen - Ersparnis) + (Staatsausgaben - Steuern)
Das Handelsdefizit entspricht dem Überschuss der privaten Investitionen über die Ersparnis zuzüglich dem Überschuss der Staatsausgaben über die Steuereinnahmen. Einfach gesagt: Übersteigen die Ausgaben in einer Volkswirtschaft die dort erzielten Einkommen, wird der Mehrbetrag durch einen Importüberschuss gedeckt. Bestätigt wird dies durch das Saysche Gesetz, nach dem wir produzieren, um zu konsumieren. Sinkt unsere Sparquote und erhöht der Staat seine Ausgaben, steht im Verhältnis zum gestiegenen Konsum weniger inländische Produktion zur Verfügung. Die Differenz wird durch Importe ausgeglichen, woraus ein Handelsdefizit entsteht.
Daraus folgt, dass ein Wertverlust der Währung nur so lange hinausgezögert werden kann, wie die Importeure bereit sind, ihre Bestände, hier an US-Dollar, zu erhöhen, statt sie zu verkaufen.
Bislang haben wir die Auswirkungen auf die Geldpolitik und deren Einfluss auf die Preise im Zusammenhang mit Handelsungleichgewichten und Kapitalströmen nicht hinreichend behandelt. Aus dem Zusammenhang zwischen Haushaltsdefizit und Handelsdefizit wissen wir, dass der rasche Anstieg des US-Haushaltsdefizits unter sonst gleichen Bedingungen zu einem ebenso drastischen Anstieg des Handelsdefizits führen wird. Das ist etwas, das die US-Regierung nicht hinzunehmen bereit ist, und China würde im Handelsstreit noch stärker zum Sündenbock.
Bei den Kapitalströmen trennt sich China von Dollar und kauft Rohstoffe, und zwar genau in dem Moment, in dem das Haushalts- und das Handelsdefizit der USA außer Kontrolle geraten. Gleichzeitig richtet China seine Wirtschaftspolitik neu aus: weg von der Abhängigkeit von Exportüberschüssen, hin zu einem höheren Lebensstandard der Bevölkerung durch die Förderung von Infrastrukturausgaben und inländischem Konsum. Wenn die Verbraucher zum Ausgeben statt zum Sparen angehalten werden, so besagt die oben erörterte Identität, dass Chinas Handelsüberschüsse tendenziell schrumpfen werden. Folglich wird sich die Wechselkurspolitik davon abwenden, den Renminbi-Kurs zu drücken, um Exporte künstlich profitabel zu machen.
Diesen Effekt sehen wir in Abbildung 2. Angesichts der Zeit zwischen einer Weisung der Zentralregierung und ihrer Umsetzung scheint die Trendwende des Yuan im Mai zeitlich plausibel, wenn man bedenkt, dass die Zentralregierung ein bis zwei Monate zuvor eine Änderung der Rohstoffeinkaufspolitik eingeleitet hatte.

Im Fall der USA besagt die Buchführungsidentität, die erklärt, wie die Zwillingsdefizite entstehen, dass wir ohne den Zahlungsbilanzüberschuss, den Amerika bisher verzeichnet hat, Neuland betrachten müssen. Wenn ausländische Importeure ihre Dollar abstoßen, gibt es zwei grundlegende Ergebnisse. Entweder sinkt die Menge der im Umlauf befindlichen Dollar, weil der Wechselkursstabilisierungsfonds zur Stützung des Wechselkurses eingreift und die Dollar dadurch aus dem Umlauf nimmt. Oder sie werden von inländischen Käufern erworben, auf Kosten des Wechselkurses, aber sie bleiben im Umlauf. Es sollte nun offensichtlich sein, dass die Versuche, den Wechselkurs zu halten und zugleich die geldpolitische Stimulierung zu beschleunigen, was die Politik der Fed seit März ist, zwangsläufig scheitern werden.
Ob Amerika beschließt, die Zölle zu erhöhen oder chinesische Importe ganz zu verbieten, ist für das Ergebnis unerheblich. Das Problem besteht zunehmend darin, dass immer mehr inflationäres Geld einer sinkenden Menge in Amerika produzierter Waren hinterherjagt, während Importe mit Zöllen belegt oder blockiert werden. Zudem wird die inländische Produktion durch die Corona-Lockdowns und den Wunsch der Banker behindert, das Kreditrisiko gegenüber dem nichtfinanziellen Sektor zu verringern.
Alles, was die US-Regierung unternimmt, um das Handelsdefizit zu verringern, ohne das Haushaltsdefizit zu senken, führt zwangsläufig zu zusätzlicher Preisinflation, oder anders ausgedrückt, zu einer Verringerung der Kaufkraft des Dollars. Wir wissen es nicht sicher, aber es ist vernünftig anzunehmen, dass die Planer in Peking zumindest einiges davon selbst erkannt haben. Falls ja, wird Amerikas exorbitantes Privileg bei der Geldausgabe nicht länger zu Lasten Chinas gehen.
Es ist zunehmend schwer zu erkennen, wie sich ein Absturz des Dollars vermeiden lässt. Die jahrzehntelangen Vorteile aus Teil 1 des Triffin-Dilemmas, wonach der Anbieter einer Reservewährung Defizite verzeichnen muss, um sicherzustellen, dass für diese Rolle ausreichend Währung zur Verfügung steht, gehen zu Ende. Wer Triffin zitiert, übergeht meist das genannte Ergebnis: dass Teil 2 die unvermeidliche Krise ist, die sich aus Teil 1 ergibt. Und da Dollar und Wertpapiere im Umfang von über 130 % des aktuellen US-BIP in ausländischen Händen liegen, rückt Triffins Abgrund näher.
Chinas vorausschauende Planung
Wenn China in einer Welt nach dem Dollar bestehen und wohlhabend bleiben will, muss es bereit sein, sein merkantilistisches Modell entsprechend anzupassen. Es spricht vieles dafür, dass China sich schon vor langer Zeit auf diese Möglichkeit vorbereitet hat. Seine marxistischen Wurzeln aus der Zeit Maos vermittelten Chinas Ökonomen und Planern, dass der Kapitalismus zwangsläufig mit der Zerstörung der westlichen Währungen enden werde.
Seither haben Chinas Ökonomen ihre Ansichten dem makroökonomischen Neokeynesianismus der westlichen Regierungen angenähert. Das ist ein natürlicher Prozess, doch es ist unklar, in welchem Maß sich ihre frühere marxistische Philosophie verändert hat. Und obwohl dadurch ein möglicherweise gefährlicher Mangel an theoretischem Verständnis von Geld und Kredit bleibt, können wir nur annehmen, dass westliche Währungen weiterhin als dem metallischen Geld unterlegen angesehen werden.
Es war Deng Xiaoping, der China nach Maos Tod bis 1989 führte und die Geldpolitik autorisierte. Und er legte auch Chinas Politik in Bezug auf Gold und Silber fest. Am 15. Juni 1983 verabschiedete der Staatsrat Vorschriften, die das staatliche Monopol für die Verwaltung des Gold- und Silberbestands des Landes und aller damit verbundenen Tätigkeiten, mit Ausnahme des Bergbaus, der Volksbank von China übertrugen. Der Besitz beider Metalle blieb für Privatpersonen und alle anderen Organisationen bis zur Gründung der Shanghai Gold Exchange im Jahr 2002 gesetzeswidrig. Seither hat sich das in öffentlichem Besitz befindliche Gold, geschätzt auf Grundlage der Entnahmen aus den Tresoren der SGE, auf über 15.000 Tonnen angehäuft.
Seitdem hat China Schritt für Schritt, aber stetig die Kontrolle über die physischen Goldmärkte gewonnen und ist zum weltweit größten Goldproduzenten geworden, sowohl in China selbst als auch durch den Erwerb ausländischer Minen. Die Shanghai Gold Exchange dominiert die physischen Märkte, direkt wie auch über Verbindungen zu anderen asiatischen Goldbörsen. Wenn man diese Punkte verbindet, bleibt ein Punkt für uns verborgen: das tatsächliche Ausmaß des physischen Goldes im Besitz des chinesischen Staates.
Wir können davon ausgehen, dass China bei Inkrafttreten der Vorschriften von 1983 bereits über einen gewissen Goldbestand verfügte. Dass andere Edelmetalle als Gold und Silber ausgeschlossen wurden, entspricht der chinesischen Auffassung von Gold und Silber als monetären Metallen. Und die Erlaubnis für die Bevölkerung, bei der Gründung der Shanghai Gold Exchange im Jahr 2002 Gold und Silber zu kaufen, deutet darauf hin, dass der Staat in den neunzehn Jahren seit 1983 ausreichend Gold und Silber für den erwarteten Bedarf angesammelt hatte.
Zu Dengs Zeit waren die Devisengeschäfte der Volksbank hektisch, da ausländische Unternehmen Produktionsstätten in China aufbauten und Kapital ins Land floss. Ab den 1990er-Jahren hielten diese Zuflüsse zwar an, wurden aber durch wachsende Handelsüberschüsse mehr als ausgeglichen. Unter Berücksichtigung dieser Ströme und des damaligen Bärenmarkts bei den Goldpreisen ist es möglich (wenn auch nicht beweisbar), dass der Staat bis zu 20.000 Tonnen angehäuft hat.
Wie hoch der tatsächliche Betrag auch sein mag: Wenig oder nichts davon wird als monetäres Gold ausgewiesen. Seither wird eine strikte Politik des Goldexportverbots durchgesetzt, mit der einzigen Ausnahme begrenzter Mengen für den Schmuckhandel in Hongkong, die dort letztlich von Tagesausflüglern vom Festland gekauft und wieder eingeführt werden.
Auch wenn staatliche Ökonomen zunehmend neokeynesianische Maßnahmen einsetzen, um Chinas Wirtschaft künstlich zu stimulieren, sollten wir keinen Zweifel an Chinas Plan B haben. Nicht umsonst hat das Land gezielt die Kontrolle über physisches Gold übernommen und nach der Lehman-Krise sogar Werbekampagnen in staatlichen Medien durchgeführt, in denen die Bevölkerung aufgefordert wurde, Gold zu erwerben.
Wir können noch nicht sagen, wann, wie oder ob China eine Golddeckung einführen wird, damit der Yuan die Probleme des Dollars unbeschadet übersteht. Doch vorerst werden mit der neuen Politik eines steigenden Yuan, die in Abbildung 2 oben dargestellt ist, die Auswirkungen auf die inländischen Kosten für importierte Rohstoffe verringert, und wir können erwarten, dass der Wechselkurs von Yuan zu Dollar entsprechend weiter steigt.
Die Auswirkungen
Chinas Drohung, US-Staatsanleihen „in einem Extremfall, etwa bei einem militärischen Konflikt“ abzustoßen, ist eine bedeutende Entwicklung für den Dollar. Es war ein deutlicher Warnschuss vor den Bug Amerikas und dürfte von der amerikanischen Regierung auch in diesem Sinne verstanden worden sein. Eine Reaktion steht noch aus.
Ein fester Grundpfeiler der amerikanischen Geldpolitik war es, die Preiseffekte der Geldmengenausweitung zu unterdrücken. Bei den Rohstoffpreisen wurde dies durch die Ausweitung derivativer Substitute erreicht, die als künstliches Angebot wirken. Derzeit überzeugt die sich verschlechternde Aussicht für die Weltwirtschaft das makroökonomische Establishment davon, dass die Nachfrage nach Industrierohstoffen und Rohmaterialien nachlassen und zu niedrigeren Preisen führen wird. Diese Sichtweise berücksichtigt jedoch nicht die sich verändernde Kaufkraft des Dollars.
Irgendwann wird die Bedrohung für den Dollar ernst genommen werden. Bis dahin dürfte der politische Druck im Vorfeld der Präsidentschaftswahl jedoch anhalten und sich womöglich noch verstärken, auch gegenüber China. Chinas erneuerte Entschlossenheit, sowohl auf Dollar lautende Anleihen als auch Dollars abzustoßen, ist jedoch eine sich entwickelnde Krise für Amerika und die Geldpolitik der Fed. Wir können davon ausgehen, dass von amerikanischer Seite weitere Drohungen gegen Chinas Besitz an US-Staatsanleihen und Agency-Anleihen folgen werden. Die Lage könnte rasch außer Kontrolle geraten, bevor China den Großteil seiner auf Dollar lautenden Anleihen veräußert hat.
Das sichere Opfer wird der Dollar sein. Und wenn der Dollar sinkt, wird China die Schuld zugewiesen werden, und die Spannungen zwischen China und seinen asiatischen Partnern auf der einen Seite sowie Amerika und seinen Sicherheitspartnern auf der anderen werden zwangsläufig zunehmen. Der Auslöser dieser zusätzlichen Krise war der Wendepunkt im vergangenen März, als die Fed öffentlich ihre Inflationsbereitschaft bekundete. Bei Reserven von knapp 3 Billionen US-Dollar überrascht es nicht, dass China handelt, um sich zu schützen.
Angesichts so vieler Dollarschulden und Dollars in ausländischem Besitz ist kaum vorstellbar, wie ein erheblicher Rückgang der Kaufkraft des Dollars und eine schwere Störung der Finanzierung des Haushaltsdefizits durch die Fed vermieden werden können.
[i] Siehe https://www.globaltimes.cn/content/1199833.shtml
[ii] Getwittert von James Rickards (@JamesGRickards) am 16. September: „Es gibt eine Geschichte, die möglicherweise größer ist als die Wahlen, die Unruhen und die Pandemie, deren Ausgang aber einige Jahre dauern wird. Die USA werden Chinas 1,2 Billionen US-Dollar an Staatsanleihen in einen Treuhandfonds für COVID-19-Opfer und für wirtschaftliche Schäden umwandeln. Auf Wiedersehen, chinesische Reserven.“
[iii] Private E-Mail-Korrespondenz mit Simon Hunt von Simon Hunt Strategic Services
[iv] Siehe https://ticdata.treasury.go/Publish/mfh.txt
[v] Siehe https://ticdata.treasury.gov/Publish/bltype.txt
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.