
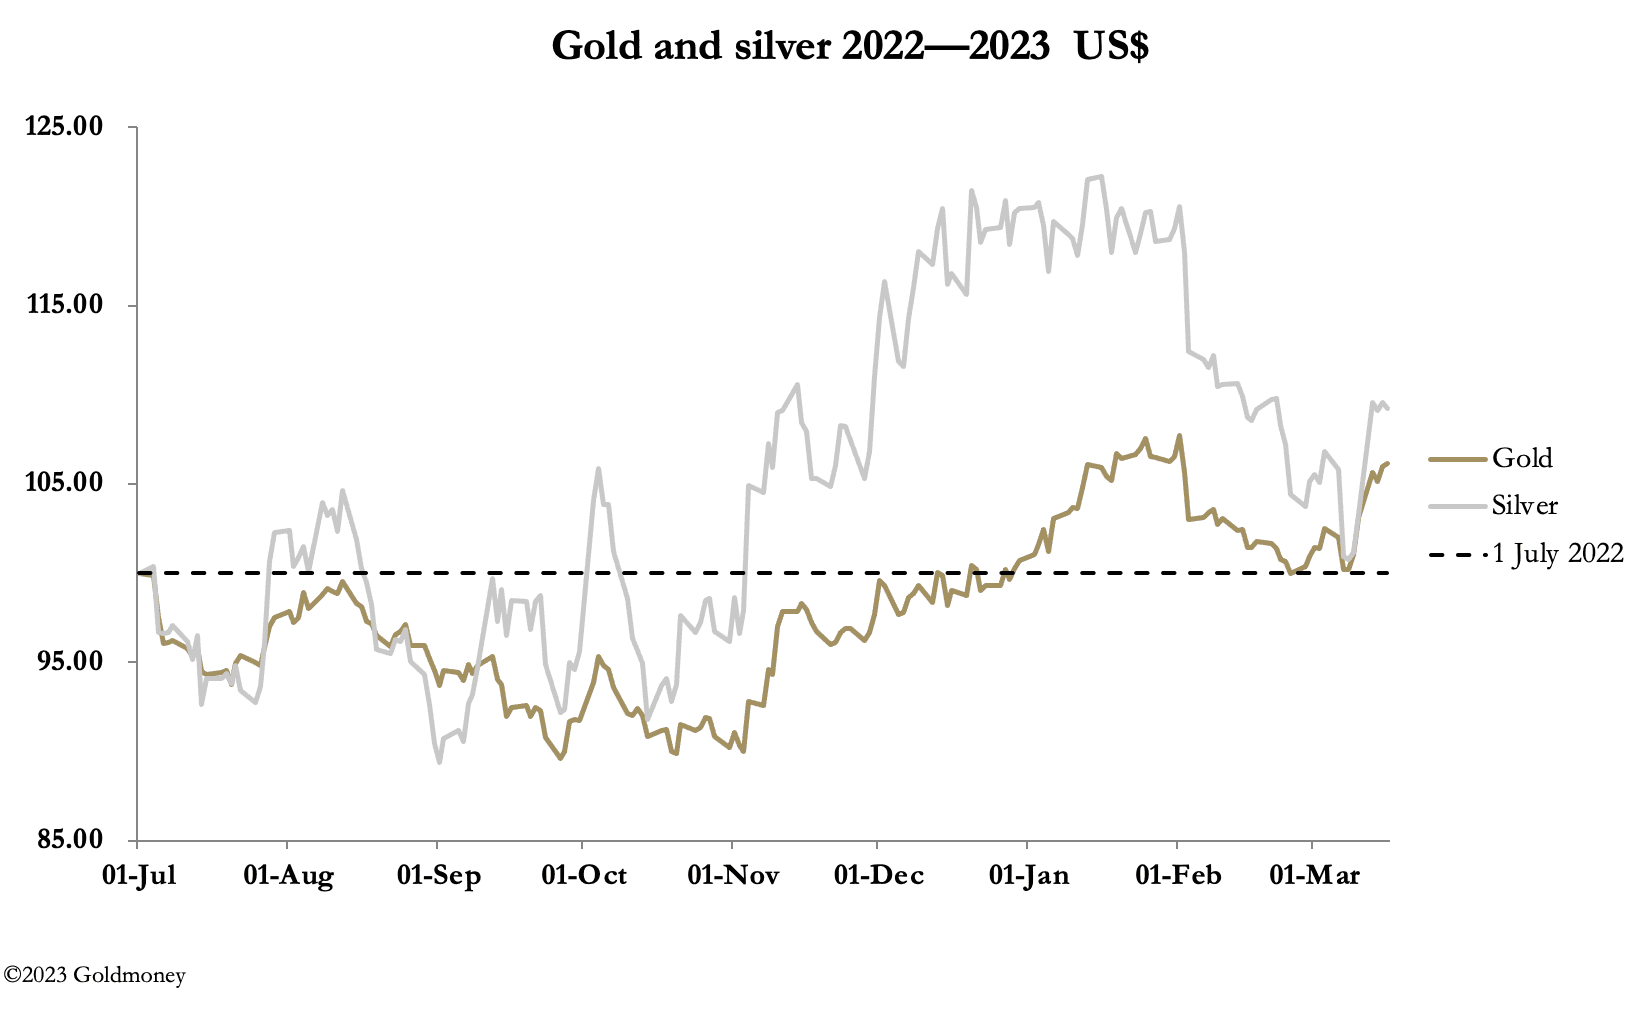
Am vergangenen Wochenende sind in den USA drei Banken zusammengebrochen: Silver Valley, Signature und Silvergate. Gold stieg im europäischen Handel heute Morgen auf 1.931 US-Dollar, das sind 68 US-Dollar mehr als zum Schlusskurs vom vergangenen Freitag und 118 US-Dollar mehr innerhalb von nur sieben Handelstagen. Silber lag bei 21,86 US-Dollar, das sind 1,35 US-Dollar mehr als zu Wochenbeginn und 1,85 US-Dollar mehr als am vorangegangenen Mittwoch.
Ein erheblicher Teil der Entwicklung ist auf einen Short Squeeze zurückzuführen. An der Comex gab es Tage, an denen der Goldpreis stieg und das Open Interest zurückging. Das deutet darauf hin, dass per Saldo mehr Short-Positionen glattgestellt als neue Long-Positionen aufgebaut wurden. Verständlicherweise stiegen die Handelsvolumina in beiden Kontrakten am Montag nach einem katastrophalen Wochenende sprunghaft an. Der anschließende Rückgang der Silbervolumina führte sie jedoch wieder auf das Niveau vor der Panik zurück. Besonders bemerkenswert ist, dass das Open Interest auf den niedrigsten Stand seit vielen Jahren gesunken ist (siehe das zweite Diagramm unten).

Der Grund für den Stimmungswandel ist die dämmernde Erkenntnis, dass sich das globale Bankensystem in einem gefährlichen Zustand befindet. Der Zusammenbruch der SVB wurde durch die Realisierung verdeckter Verluste in ihrem Anleiheportfolio ausgelöst. Besorgniserregend ist, dass die SVB in langfristige Staatsanleihen und Agency-Anleihen investiert hatte, was Banken in der Vergangenheit nie getan haben.
Warum also hat die SVB das getan, und ist diese Abkehr von kurzfristigen Schuldtiteln hin zu längeren Laufzeiten auch bei anderen Banken verbreitet? Dazu müssen wir uns die jüngere Geschichte der Zinsstrukturkurve ansehen.

Als die Fed die Zinsen auf nahezu null drückte, war die Zinsstrukturkurve positiv. Im März 2021 lag sie bei 1,53 %. Das bedeutete, dass eine Bank ihre Zinsmarge um diesen Betrag verbessern konnte, indem sie eine zehnjährige US-Staatsanleihe statt einer zweijährigen kaufte. Das war, bevor das Ungeheuer Inflation sichtbar wurde, und es ist eine sichere Annahme, dass die hauseigene Wirtschaftsberatung der Bank angesichts der offiziellen Prognosen davon ausging, dass die Inflation voraussichtlich kein Problem darstellen würde. Von da an begann der Abstand zwischen zehn- und zweijährigen Anleihen jedoch zu sinken, da die Renditen kürzerer Laufzeiten höhere kurzfristige Zinsen vorwegnahmen; im Januar 2022 rentierte die zweijährige US-Staatsanleihe mit 0,75 %. Danach begann der effektive Leitzins der Fed (Fed Funds Rate) so schnell zu steigen wie seit Langem nicht mehr, sodass die Kosten für die Finanzierung langer Positionen in langen Laufzeiten höher wurden als deren Rendite.
Es sei wiederholt, dass die Finanzierung langer Laufzeiten über ein kurzfristiges Buch im Bankgeschäft stets ein Tabu war. Von den 4,5 Billionen US-Dollar an US-Staatsanleihen und 2,7 Billionen US-Dollar an Agency-Anleihen in den Büchern des Bankensystems entfällt, wie wir jetzt wissen, wahrscheinlich ein beträchtlicher Teil auf lange Laufzeiten. Deshalb hat die Fed das Bank Term Funding Program eingeführt, das anbietet, sämtliche Anleihen zum Nennwert gegen einen einjährigen Kredit hereinzunehmen. Laut JPMorgan könnten Anleihen im Umfang von bis zu 2 Billionen US-Dollar betroffen sein. Dies käme zur quantitativen Lockerung (QE) der Fed hinzu und dürfte sich ebenso wenig rückgängig machen lassen.
Es überrascht kaum, dass die Märkte die inflationären Folgen offenbar zu erkennen beginnen, insbesondere wenn andere Zentralbanken ähnliche Fazilitäten einführen. Vor allem aber hat sich dies für Händler von Edelmetallen als teure Lektion erwiesen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.