
Buffetts Rechnung vom Gold übertrumpft
"Das erste Prinzip lautet: Man darf sich selbst nichts vormachen, und man selbst ist der Einfachste, den man täuschen kann." Richard P. Feynman
Einleitung
Jedes Jahr warte ich geduldig auf die Veröffentlichung des Jahresbriefs von Warren Buffett an die Aktionäre von Berkshire Hathaway. Obwohl ich mich in Bezug auf Makroökonomie und mein Verständnis der Geldgeschichte „weiterentwickelt“ habe, sehe ich mich nach wie vor in erster Linie als Bottom-up-Deep-Value-Investor und betrachte diese Methode als die einzig logische, um Wertpapiere, die von Marktteilnehmern in einem freien Markt gehandelt werden, zu analysieren, zu kaufen oder leerzuverkaufen. Unter den Value-Investoren sind Buffett und sein Mentor Benjamin Graham nicht nur die besten Vertreter ihres Fachs, sondern haben es im Grunde neu erfunden und verbreitet. Dafür sollte jeder Anleger Warren Buffett, Benjamin Graham und anderen, darunter Charlie Munger, Irving Kahn, Walter Schloss und David Gottesman, großen Respekt entgegenbringen und bewahren.
Die gesamte Analyse als PDF ansehen …
Das Value-Investing hat Buffett zum größten Investor aller Zeiten gemacht. Aufgrund seines anfänglichen Verständnisses des Value-Investings hat er eine Sammlung von nahezu 300 Unternehmen rund um den Globus aufgebaut. Er hat zudem ein beträchtliches Vermögen und, noch wichtiger, Macht angehäuft. Das Gleiche gilt für Charlie Munger. Mit dieser Macht geht auch ein unbestreitbares Maß an Hybris, Patriotismus und, wenn ich so sagen darf, Etatismus einher.
Jeder, der die beiden so genau verfolgt hat wie ich, kann den konkreten Moment benennen, in dem beiden bewusst wurde, dass ihre Machtposition für ihre Interessen weitaus wichtiger war als ihre Fähigkeit, Markt- und politisches Verhalten logisch zu deuten. Es war 2008, als die Finanzkrise ausbrach. Damals, so glaube ich, erkannten Buffett und Munger, dass sie so erfolgreich und so groß geworden waren, während der Rest des Finanzsektors so verschuldet und zahlungsunfähig war, dass alles, was sie aufgebaut hatten, ebenfalls verloren wäre, wenn sie nicht anfingen, als Fürsprecher aufzutreten. Letztlich war es Angst, die Buffett dazu brachte, Hank Paulson und sogar die Großbanken zu unterstützen – in deutlichem Gegensatz zu seinen öffentlichen Positionen im vorangegangenen Jahrzehnt.
Ich habe darüber ausführlich in einem Aufsatz aus dem Jahr 2012 geschrieben, der den Titel trägt: „Respectfully Disagreeing with Buffett's Recent Views on Gold“. Ich fand es schwierig, Buffetts ungefragte Äußerungen zu Gold mit den empirischen historischen Daten zu seiner Investition in Silber, seinen öffentlichen Aussagen zur Inflation und dem tiefen Verständnis und der Unterstützung des Goldstandards durch seinen Vater als Kongressabgeordneten in Einklang zu bringen. Später in diesem Jahr werde ich außerdem Buffetts Äußerung gegenüber Becky Quick auf CNBC widerlegen, indem ich zeige, dass Gold den Dow tatsächlich übertroffen hat. Diese Analyse wird zeigen, dass es kein Anlageinstrument gegeben hätte, mit dem ein Anleger die Wertentwicklung des Dow-Index hätte nachbilden können.
Kurz gesagt: Um diese Argumente zu widerlegen, bedurfte es eines tiefen Verständnisses des Value-Investings, der Geschichte von Berkshire Hathaway und des Goldes, und ich bin dankbar, über diesen multidisziplinären Ansatz zu verfügen.
Buffetts jüngste Rhetorik
In Buffetts Jahresbrief 2015 findet sich, eingebettet zwischen einer schlüssigen Rückschau auf die Leistungen des Unternehmens, Buffetts jüngster Versuch, Stimmung zu machen und die Dinge zu vernebeln. Zu Buffetts Pech hatte ich an diesem Wochenende nichts zu tun und beschloss, eine Punkt-für-Punkt-Widerlegung seiner jüngsten Rhetorik und Sophisterei zu verfassen.
Auf Seite 7 des Jahresbriefs schreibt Buffett Folgendes:
Es ist ein Wahljahr, und die Kandidaten hören nicht auf, über die Probleme unseres Landes zu sprechen (die natürlich nur sie lösen können). Infolge dieses negativen Dauertrommelns glauben viele Amerikaner nun, dass es ihren Kindern nicht so gut gehen wird wie ihnen selbst.
Diese Ansicht ist völlig falsch: Die heute in Amerika geborenen Babys sind die glücklichste Generation der Geschichte. Das amerikanische BIP pro Kopf beträgt heute etwa 56.000 $. Wie ich letztes Jahr erwähnte, ist das – real gerechnet – das schier unglaubliche Sechsfache des Wertes von 1930, dem Jahr meiner Geburt, ein Sprung, der die kühnsten Träume meiner Eltern oder ihrer Zeitgenossen weit übertraf. Die US-Bürger sind heute nicht von Natur aus klüger, und sie arbeiten auch nicht härter als die Amerikaner im Jahr 1930. Vielmehr arbeiten sie weitaus effizienter und produzieren dadurch weitaus mehr. Dieser übermächtige Trend wird mit Sicherheit anhalten: Amerikas wirtschaftlicher Zauber ist nach wie vor lebendig. [Hervorhebung hinzugefügt]
Hier teilt Buffett offensichtlich gegen Politiker und andere Marktteilnehmer aus, die das Offensichtliche aussprechen: Die USA und andere westliche Volkswirtschaften verlangsamen sich, die Erwerbsbeteiligung liegt auf einem Rekordtief, die Geburtenraten sinken, die Haushaltsgründungsraten sinken, die Inflation steigt bei den Dingen, die wir brauchen, die Deflation schleicht sich bei den Dingen ein, die wir besitzen, und vor allem wächst die Kluft der Vermögensungleichheit auf nie dagewesene Ausmaße.
Diese Aussagen sind keine Hypothesen; sie sind empirisch belegt und deuten auf eine Abweichung von dem historischen Pfad hin, der westliche Demokratien wie die USA zu den eindrucksvollsten Wohlstandsmaschinen der Geschichte gemacht hat. Buffett hat wie 2008 erneut Angst, weil er sehr genau weiß, dass die Lösung zur Neuausrichtung dieses Pfades in der aggressiven Neubewertung des Verhältnisses von globalen Vermögenswerten zu globalen Schulden liegt.
Buffetts kreative Lösung besteht darin, sein tiefes Verständnis der realen Inflation, die den Kern seines Versicherungs-Float-Geschäftsmodells bildet, zu nutzen, um US-Daten zu verschleiern und die Leser davon zu überzeugen, dass es den Amerikanern heute besser geht als 1930 (dem Geburtsjahr Buffetts). Als Kennzahl für diese Sichtweise wählt er das US-BIP pro Kopf und erklärt mit Nachdruck, alle anderen lägen „völlig falsch“.
„Reales“ BIP pro Kopf – Viele Wege führen zum Ziel
Buffett gelangt für 2016 zu einem „realen“ US-BIP pro Kopf von 56.000 US-Dollar. Er tut dies, indem er sagt: „etwa 56.000 Dollar“. Ich konnte diese Zahl nicht nachvollziehen; am nächsten kam ich mit der vom St. Louis Fed hier veröffentlichten Zahl „Real Gross Domestic Product per Capita“, die für das vierte Quartal 2015 bei 50.993 US-Dollar liegt. Nehmen wir dennoch Buffetts Zahl von 56.000 US-Dollar zunächst als gegeben hin.
Das reale BIP pro Kopf wird berechnet, indem man das nominale BIP in US-Dollar (für das uns eine Datenreihe bis 1790 vorliegt) jedes Jahr durch die Bevölkerungszahl teilt. Das Ergebnis ist ein nominales BIP pro Kopf, das sich bis 1790 zurückverfolgen lässt. Eine gute Website, um solche Daten zu durchsuchen, ist: www.measuringworth.com. Hier beginnt der Hokuspokus. Ökonomen und nun auch Buffett nehmen diese empirischen nominalen Daten und deflationieren sie mit irgendeiner Formel, um zu dem zu gelangen, was sie als „reales“ BIP pro Kopf betrachten. Dies liefere, so behaupten sie, ein genaues Maß historischer Zahlen zum BIP pro Kopf in heutiger Rechnungseinheit und helfe, die Produktivität im Zeitverlauf zu messen.
Natürlich weiß jeder kluge Marktteilnehmer, dass die von den meisten Ökonomen verwendete Formel (der Verbraucherpreisindex) gravierende Mängel aufweist und nicht mit der Realität übereinstimmt. Kürzlich habe ich einen kurzen Beitrag auf ZeroHedge veröffentlicht, der zeigt, wie das Magazin The Economist den VPI und andere nutzlose Formeln verwendet, um die tatsächliche Wertentwicklung von Gold zu verfälschen.
BIP pro Kopf, in Gold bewertet
Bei der Finanzanalyse konzentriere ich mich auf das, was ich für „universelle Wahrheiten“ halte: Weisheit oder Wissen, das so grundlegend wie möglich ist. Die Mathematik zum Beispiel ist universell wahr. Auch die Gravitationskräfte im Universum sind universell wahr. Buffetts Analyse und Schlussfolgerung mangelt es an Stringenz, da sie sich auf eine subjektive Variable stützt (die Deflationierung eines historischen nominalen BIP mit einem VPI, um Produktivität und Lebensqualität zu messen) und dann die wichtigste Variable außer Acht lässt: dass 20,67 US-Dollar im Jahr 1930 einer Feinunze elementaren Goldes (Au) mit einer Reinheit von 0,9999 oder besser entsprachen.
Buffett argumentiert, seine 56.000 US-Dollar heute seien (selbst nach seiner Inflationsbereinigung) sechsmal besser als die 858 US-Dollar BIP pro Kopf, die jeder US-Bürger 1929 erwirtschaftete, vergisst aber zu erwähnen, dass 858 US-Dollar im Jahr 1929 41,5 Feinunzen Gold entsprachen. Hier die Rechnung:
| Nominales BIP 1929 | 104.600.000.000 $ |
| Bevölkerung 1929 | 121.878.000 |
| Nominales BIP pro Kopf 1929 | 858 $ |
| Goldpreis 1929 | 20,67 $/Feinunze |
| BIP pro Kopf 1929 in Gold | 41,5 Feinunzen |
| Goldpreis im Februar 2015 | 1.224 $/Feinunze |
| BIP pro Kopf 1929 zum heutigen Goldpreis | 41,5 oz * 1.224 $ = 50.796 $ |
| BIP pro Kopf 2015 laut St. Louis Fed | 50.993 $ |
Das Ergebnis ist eindeutig: Bei einem Vergleich auf gleicher Basis gab es in den vergangenen 86 Jahren in den Vereinigten Staaten beim BIP pro Kopf kaum oder gar keinen Zuwachs. Es gibt mit Sicherheit keine Versechsfachung der Produktivität und auch keine Steigerung der Lebensqualität pro Kopf, gemessen in derselben Rechnungseinheit wie 1929. Buffetts Manipulation der Zahlen ohne Abgleich mit der vergleichbaren Goldmethode wird von der Mathematik übertrumpft.
Ich habe eine Grafik des US-BIP pro Kopf, in Gold bewertet, für den Zeitraum von 1929 bis 2015 erstellt. Auf den ersten Blick scheint die Grafik zu zeigen, dass es tatsächlich Zeiten gab, in denen die USA bei einem Vergleich auf gleicher Basis sowohl bei der Produktivität als auch bei der Lebensqualität pro Kopf zulegten.

Ein Teil von mir stimmt der Grafik zu und führt den ersten Zyklus von 1942 bis 1971 auf eine klassische Nachkriegsexpansion zurück, die von einer gesunden Demografie, soliden wirtschaftspolitischen Maßnahmen, normalisierten Zinsen sowie der Entdeckung und Verbreitung von konventionellem Öl als primärer Energiequelle getragen wurde. Die zweite Periode von 1987 bis 2001 spiegelt meiner Ansicht nach die Ära Greenspan wider, in der er den Goldpreis mit dem Leitzins der US-Notenbank (Fed Funds Rate) steuerte, wie er in seinem Buch „The Age of Turbulence“ erläutert. Obwohl sich viele unbeabsichtigte Folgen anbahnten, dürften Marktbeobachter darin übereinstimmen, dass die Zinsen vom Beginn der 1980er-Jahre bis 2001 Anreize für das Sparen und den produktiven Einsatz von Kapital setzten.
Heute haben wir keines von beidem. Wir haben weder einen Marktzins, der das Sparen belohnt, noch eine gesunde Demografie oder solide wirtschaftspolitische Maßnahmen. Die meisten Millennials bleiben lieber Single und schieben die Gründung eines Haushalts auf. Wenn sie einen Haushalt gründen, liegen ihre Geburtenraten weit unter denen ihrer Eltern.
Das BIP pro Kopf in Gold bemessen, ohne Staatsausgaben
Die Zahlen zum BIP pro Kopf lassen sich noch beunruhigender auswerten. Bei der Durchsicht der Daten ist mir aufgefallen, dass die Staatsausgaben als Anteil am nominalen BIP seit den 1930er-Jahren bis heute stetig steigen. Wenn man, wie Buffett es getan hat, aus dem BIP pro Kopf auf Produktivität oder Lebensqualität schließt, müsste dann nicht der staatliche Anteil herausgerechnet werden? Selbst der überzeugteste Keynesianer würde zustimmen, dass die Staatsausgaben nicht der Schiedsrichter des freien Marktes sind, sondern dazu dienen, den Konjunkturzyklus zu glätten.
Im Jahr 1929 betrugen die Staatsausgaben 11,16 % des BIP. Im Jahr 2015 waren es 36 %. Es überrascht nicht, dass sich ein völlig anderes Bild ergibt, wenn man das nominale BIP jedes Jahres um die Staatsausgaben bereinigt und das Ergebnis anschließend für den Zeitraum von 1929 bis 2015 in Gold umrechnet:
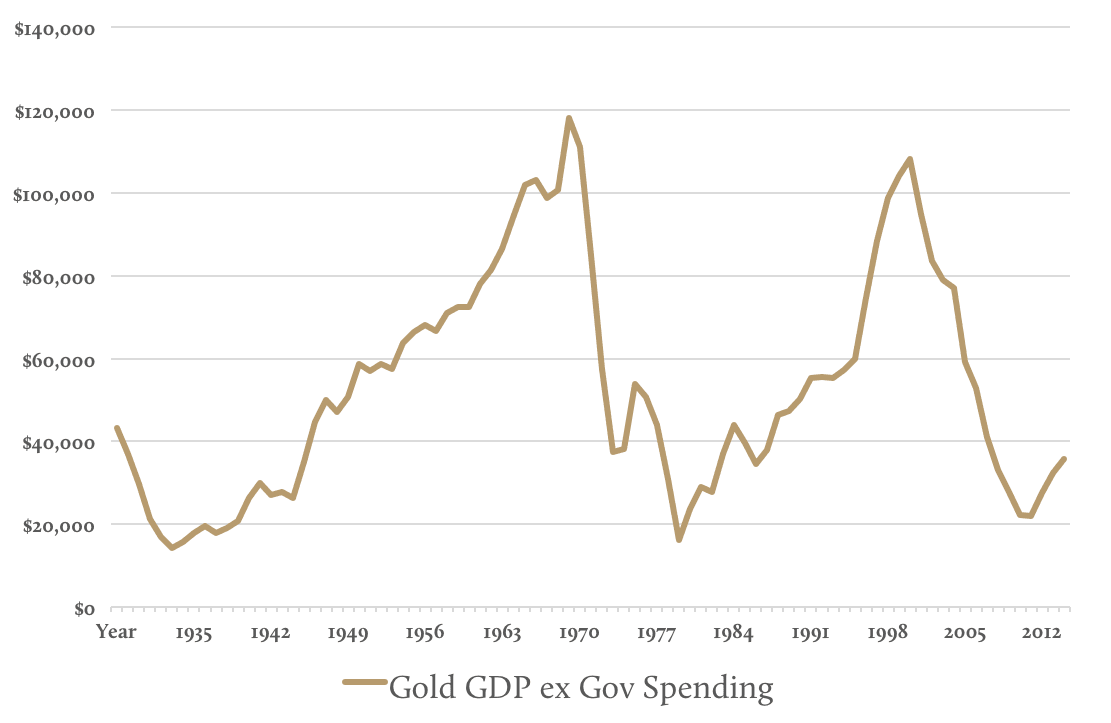
Diese Grafik ähnelt der vorherigen, doch es lohnt sich, genau hinzusehen. Das in Gold bemessene BIP pro Kopf ohne Staatsausgaben zeigt weniger ausgeprägte Zyklen als zuvor. Das ist entscheidend, denn es deutet auf einen langfristigen, asymptotischen Rückgang der Höchststände hin, die die US-Wirtschaft ohne Staatsausgaben erreicht. Marktteilnehmern, die mit der technischen Analyse vertraut sind, erinnert dies an das Chartmuster eines „tieferen Hochs“ („Lower High“). Noch wichtiger: Das in Gold bemessene BIP pro Kopf ohne Staatsausgaben beträgt für 2015 35.690 US-Dollar und liegt damit über 86 Jahre um 17,3 % unter dem Wert von 43.157 US-Dollar für 1929.
Fazit
Wir können als Gesellschaft nur dann gedeihen, wenn wir die richtigen Messinstrumente verwenden. In diesem Beitrag habe ich gezeigt, wie es Warren Buffett gelungen ist, die meisten Menschen glauben zu machen, es gehe ihnen heute sechsmal besser als ihren Vorfahren. Es ist leicht, jeden von allem zu überzeugen, wenn der Autor brillant und mächtig ist und über einen Kunstgriff verfügt, mit dem er die Vergangenheit verzerren kann. Indem Buffett ein völlig willkürliches Messinstrument wie den Verbraucherpreisindex (CPI) verwendet, um das nominale BIP pro Kopf zu deflationieren, erweckt er den Anschein einer empirischen und logischen Analyse.
In Wirklichkeit lenkte er die Aufmerksamkeit der Öffentlichkeit von einem entscheidenden Faktor ab: dass die historischen Dollar in Gold einlösbar waren.
Wer die grundlegenden Naturwissenschaften und die elementare Physik versteht, wird schnell begreifen, warum nur Gold als Maßstab für unsere Produktivität und unseren Wohlstand dienen sollte. Die meisten Menschen, die Gold besitzen, wissen nicht genau, warum sie es tun. In meinen Gesprächen mit führenden Goldinvestoren und Marktteilnehmern habe ich festgestellt, dass die klügsten unter ihnen es besitzen, weil sie es als Gegenpol zu allem anderen an den Finanzmärkten verstehen. Ein weiterer verbreiteter Grundsatz lautet: Gold sei ein „Vermögenswert“ ohne Gegenparteirisiko oder eine „Versicherungspolice“. Diese Gründe für den Besitz von Gold verfehlen den entscheidenden Grund dafür, warum Gold überhaupt zu Geld wurde. Für Interessierte empfehle ich diese beiden Beiträge. Die Antwort hat wenig mit Wirtschaft und viel mit Physik zu tun:
Why Gold – BitGold.com von Roy Sebag und Josh Crumb
Gold Price Framework Vol. 1: Price Model von Stefan Wieler und Josh Crumb
Bei GoldMoney Inc. (TSX: XAU.V) bauen wir weiter das weltweit erste Finanzdienstleistungsunternehmen mit vollständiger Reservehaltung und Goldbasis auf, das Sparen, Zahlungen, Vermögensdienstleistungen, Verwahrung, Handelsausführung und Analysen für nahezu 750.000 Kunden in 200 Ländern anbietet. Damit versetzen wir Menschen auf der ganzen Welt in die Lage, ihren Wohlstand an etwas Bemerkenswertem und Zeitlosem zu messen.
Die gesamte Analyse als PDF finden Sie hier ...
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von GoldMoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens GoldMoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten keine in diesem Artikel enthaltenen Informationen zur Grundlage von Handlungen oder Entscheidungen machen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Zuverlässigkeit der Informationen im Artikel sicherzustellen; GoldMoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. GoldMoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen. Jede Handlung, die auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.