
Das Versagen der Bank of England, die Verbraucherpreisinflation einzudämmen, ist in einer Zeit des Wechsels im Amt des Premierministers zu einem Gegenstand der Debatte geworden. Man geht davon aus, dass Liz Truss dieses Versagen angehen wird, falls sie zur Premierministerin gewählt wird.
Es wurde angeregt, dass sie erwägen könnte, das Mandat der Bank auf eine Steuerung des Wachstums des nominalen BIP umzustellen. Dies unterscheidet sich vom Inflationsziel dadurch, dass Letzteres eine Kombination aus nominalem BIP und Verbraucherpreisen darstellt. Befürworter einer BIP-Steuerung halten es vermutlich für einfacher, allein das BIP zu steuern und die Inflation sich selbst zu überlassen. Obwohl diese Debatte derzeit auf das Vereinigte Königreich beschränkt ist, sollte man sich nicht wundern, wenn sie auch anderswo aufkommt.
Die Trugschlüsse, die diesem Denkansatz zugrunde liegen, sind für das Konzept fatal. Nicht nur soll eine Institution, die bereits daran gescheitert ist, die Inflation zu steuern, nun BIP-Ergebnisse erfolgreicher steuern, es gibt zudem besorgniserregende Hinweise darauf, dass der Bank of England nicht bewusst ist, was das BIP tatsächlich darstellt.
Neben dem institutionellen Versagen erläutert dieser Artikel, warum eine BIP-Steuerung zwangsläufig scheitern muss.
Einleitung
Es gibt Andeutungen, dass Liz Truss, die zunehmend wie die sichere Siegerin im Rennen um das Amt der nächsten Premierministerin aussieht, erwägt, das Mandat der Bank of England von einem Inflationsziel auf die Steuerung des Wachstums des nominalen BIP umzustellen.
Als Konzept hat es oberflächliche Reize, insbesondere im Hinblick darauf, was das BIP tatsächlich ist. Es ist nicht das Wirtschaftswachstum, wie fast alle Ökonomen und Medien fälschlicherweise behaupten, sondern das Wachstum der Bankkredite, die für Güter im Verbraucherpreisindex ausgegeben werden. Könnte man es wirksam steuern, ergäbe sich allein aus der Geldtheorie eine bessere Kontrolle über das allgemeine Preisniveau, als wenn man versucht, sowohl das Wirtschaftswachstum, dargestellt durch inflationsfreie Vollbeschäftigung, als auch eine Verbraucherpreisinflation von 2 % anzustreben.
Sofort wird erkennbar, dass zwei Voraussetzungen erfüllt sein müssen: die tatsächliche Möglichkeit, das nominale BIP zu steuern, und die Gültigkeit der Geldtheorie, auf der diese Steuerung beruht. Eine BIP-Steuerung setzt voraus, dass man die Banken anweisen kann, die Faktoren aufzugeben, die einen Bankkreditzyklus antreiben. Da Veränderungen der Bankkredite aus dem Zusammenspiel von Veränderungen der Kreditnachfrage und der Psychologie der Banken selbst entstehen, die zwischen Gewinngier und Verlustangst wechselt, ist eine BIP-Steuerung in der Praxis nahezu unmöglich.
Darüber hinaus ist das BIP nur ein Teil der Wirtschaft. Der übrige Teil, auf den ebenfalls Bankkredite entfallen, fließt in Vermögenswerte, sowohl finanzielle als auch nichtfinanzielle. Vermutlich würde es die Verstaatlichung des Bankensystems und eine vollständige staatliche Kontrolle über die Kreditvergabe erfordern. Das brächte jedoch eine Reihe weiterer Schwierigkeiten mit sich, die sich im Scheitern des Kommunismus zusammenfassen lassen.
Die zweite Voraussetzung ist die Relevanz der Geldtheorie für die Bestimmung des Zusammenhangs zwischen der Kreditmenge und dem allgemeinen Preisniveau. Es gibt kaum Belege dafür, dass sie zutrifft. Wir alle wissen, dass man die Wirkung einer Sache verdünnt, wenn man ihre Menge erhöht. Und was mechanisch gilt, muss auch für Geld, Währung und Kredit gelten. Hier geht es jedoch nicht um etwas Physikalisches, etwa das Verhältnis von Bleichmittel zu Wasser und die biozide Wirkung. Bei einem Tauschmittel kommt stets eine übergeordnete menschliche Überlegung hinzu. Zum Beispiel nahm zwischen 1944 und 1971 unter dem Abkommen von Bretton Woods die Menge an Dollar-Währung und -Kredit erheblich zu: Gesetzliches Geld, also Münzen aus Gold und Silber, zirkulierte überhaupt nicht. Dennoch blieben unter diesen Bedingungen die Preise in Dollar bemerkenswert stabil.
Als die Amerikaner sich dann für die Instabilität ihrer eigenen Währung entschieden, indem sie deren lose Bindung an das Gold aufgaben, blieben die Preise in Gold relativ stabil, während der Dollar eine alarmierende Preisinstabilität aufwies. Abbildung 1 veranschaulicht dies anhand der Ölpreise; Gleiches gilt auch für den breiteren Rohstoffkomplex.

Das heißt nicht, dass Öl, in Gold bewertet, nach Bretton Woods keine gewisse Volatilität behielt, doch die Belege sind eindeutig. Der Monetarismus ist bei Weitem nicht die Antwort auf die Beziehung zwischen Bankkrediten und Preisen.
Bisher haben wir den Mechanismus, mit dem sich das BIP steuern ließe, noch gar nicht betrachtet. Die Absicht hinter der BIP-Steuerung scheint darin zu bestehen, der Bank of England ein neues Mandat zu geben, statt sie zugunsten einer neuen Institution abzuschaffen. Die Bank hat jedoch bei der Kontrolle der Preisinflation kläglich versagt. Der Bank ein neues Mandat zu erteilen, hieße, auf eine gescheiterte Institution zu setzen.
Die einzigen Instrumente der Bank sind die Festlegung der Zinssätze sowie in den letzten Jahren der Kauf und Verkauf von Staatsanleihen (Gilts) – wobei der Verkauf bislang nur in der Theorie besteht und in der Praxis noch nicht erfolgt ist.
Staatsausgaben und BIP
Während der Corona-Krise stiegen die Staatsausgaben im Vereinigten Königreich sprunghaft auf rund 50 % des BIP, sind seither jedoch auf geschätzte 43 % im laufenden Haushaltsjahr (bis zum 5. April 2023) gesunken. Da der Staat bis zu die Hälfte ausmacht, ist es bei einer BIP-Zielsetzung äußerst wichtig zu entscheiden, wie die Staatsausgaben behandelt werden.
Regierungsökonomen werden zwangsläufig argumentieren, dass die Staatsausgaben in wirtschaftlicher Hinsicht wichtig seien und dass das BIP-Wachstum sie einschließen müsse. Da die Steuern des Staates jedoch zwangsweise erhoben werden, verringern sie den vom Verbraucher bestimmten Konsum und ersetzen ihn durch die Bereitstellung von Leistungen, die nicht freiwillig nachgefragt werden. Man muss nicht weit suchen, um Beispiele dafür zu finden, wie Staatsausgaben die gesamte Wirtschaftstätigkeit belasten und dass erfolgreiche Wirtschaftssteuerung darin besteht, sich auf den Privatsektor zu konzentrieren und den Staat so weit wie möglich zurückzudrängen. Stattdessen lässt sich das BIP am einfachsten dadurch stützen, dass die Regierung ihre durch Inflation finanzierten Ausgaben erhöht.
Dies führt zu einem Interessenkonflikt. Während die beiden Kandidaten für das Amt des Premierministers einander mit marktwirtschaftlichen Bekenntnissen und Vorschlägen überbieten, die Präsenz des Staates im Verhältnis zur Gesamtwirtschaft zu verringern, untergräbt der damit verbundene Rückgang des BIP die BIP-Zielsetzung. Dies muss einem skeptischen Kreis etablierter Ökonomen und Kommentatoren erklärt werden.
Darüber hinaus muss der neue Premierminister bereit sein, seine oder ihre Ausgabenkürzungen gegenüber einem Kabinett von Fachministern durchzusetzen, die von Beamten beraten werden, deren grundlegendes Ziel der Erhalt der Mittel ihrer Ressorts ist. Die meisten konservativen Premierminister traten ihr Amt mit dem Eifer an, bei Ausgaben und Bürokratie die Axt anzulegen, doch es gibt gute Gründe, warum ihnen das nie gelingt.
Hinzu kommt, dass internationale Vergleiche der volkswirtschaftlichen Leistung durch Ökonomen supranationaler Organisationen wie des IWF und der OECD keinen Unterschied zwischen dem BIP des Staates und dem des Privatsektors machen. Mit anderen Worten: Die Vertreter des internationalen ökonomischen Gruppendenkens müssen ebenso widerlegt werden wie das heimische keynesianische Establishment.
Gerade im derzeitigen wirtschaftlichen Umfeld wird es keine einfache Aufgabe sein, die Staatsausgaben zu senken. Neben ausgabenstarken Ressorts wie Gesundheit, Bildung und Verteidigung, die stets höhere finanzielle Mittel fordern, besteht das Problem, dass die Preisinflation zu Unruhe unter den Beschäftigten des öffentlichen Dienstes führt. Die Öffentlichkeit dürfte Sympathie für Ärzte, Pflegekräfte und Lehrer haben, deren staatliche Gehälter rapide an Kaufkraft verlieren. Schon jetzt gibt es Forderungen, etwas gegen die Energiepreise zu unternehmen, wobei die Medien nicht nur Mitgefühl für die Härten zeigen, die den Armen durch unverantwortliche geld- und geopolitische Maßnahmen entstehen, sondern auch fest der Meinung sind, dass es in der Verantwortung der Regierung liege, hier etwas zu tun.
Großbritannien geht mit höheren Zinsen und damit höheren Anleiherenditen und Schuldzinsen in eine Rezession. Die Regierung sieht sich steigenden Ausgaben für Universal Credit, andere Sozialleistungen, die Sozialfürsorge und staatliche Renten gegenüber. Die Lehre aus der letzten Kontraktion des Bankkreditzyklus zeigte, dass die Staatsausgaben als Anteil am BIP von 36 % im Jahr 2006/07 auf 40,8 % im Jahr 2010/11 stiegen. Da diese Kreditkontraktion voraussichtlich deutlich einschneidender ausfallen wird, könnte der Staatsanteil am BIP im nächsten Haushaltsjahr leicht über 50 % liegen.
Sowohl im Finanzministerium als auch bei der Bank of England scheint man den Bankkreditzyklus nicht zu kennen. Wie die vereinten Stellen des Staates ohne dieses grundlegende Wissen eine Politik formulieren können, sei es zur Steuerung der Verbraucherpreisinflation oder des BIP, ist unbegreiflich. Angesichts dieser Schwierigkeiten wird die Ausrichtung auf das BIP als Mittel zur Steuerung der Wirtschaft mit ziemlicher Sicherheit scheitern.
Warum die Zinspolitik scheitert
Die von den Zentralbanken übernommene neokeynesianische Annahme lautet, dass Zinsen der „Preis“ des Geldes seien, über den sich die Nachfrage danach steuern lasse. Dies steht im Widerspruch zur Zeitpräferenztheorie, nach der Zinsen den Abschlag auf den gegenwärtigen Wert des Geldes widerspiegeln, der für den Verlust seines Besitzes bis zu seiner schließlichen Rückgabe angesetzt wird. Zusätzliche Faktoren neben dem Verlust der Verfügungsmöglichkeit sind das Risiko, dass ein Teil oder alles davon nicht zurückgezahlt wird, sowie erwartete Veränderungen seiner Kaufkraft.
Nach der Erhöhung des Leitzinses der Bank in der vergangenen Woche auf 1,75 % erklärte Andrew Bailey, der Gouverneur der Bank, die Verbraucherpreisinflation könne im weiteren Jahresverlauf 13,3 % erreichen. Sollte das zutreffen, scheint der Tagesgeldzins der Bank viel zu niedrig zu sein. Doch selbst dies ist die falsche Messgröße. Schließlich wird Bargeld in Form von Banknoten, die ähnlich wie Tagesgeld eine Verbindlichkeit der Bank darstellen, nicht verzinst. Für Zeitpräferenzvergleiche sind die Renditen von Staatsanleihen, sogenannten Gilts, entlang der Zinsstrukturkurve heranzuziehen. Einjährige Gilts rentieren mit 2,06 %. Ohne Berücksichtigung des Kontrahentenrisikos und des damit verbundenen Besitzverlusts müsste die Rendite näher bei 13 % liegen, dem von der Bank erwarteten Anstieg des Verbraucherpreisindex.
Wenn es doch nur so einfach wäre. Wir können aber mit Zuversicht sagen, dass die Gilt-Renditen deutlich höher sein sollten als derzeit. Dass sie so gedrückt sind und die Wirtschaft dennoch nicht zu boomen scheint, ist ein trauriges Zeugnis für die Geldpolitik. Es deutet darauf hin, dass zwischen den Zinsen als Regulator der Kreditnachfrage und dem Kreditmarkt kein Zusammenhang besteht. Dies wird durch die Belege in Abbildung 2 bestätigt.
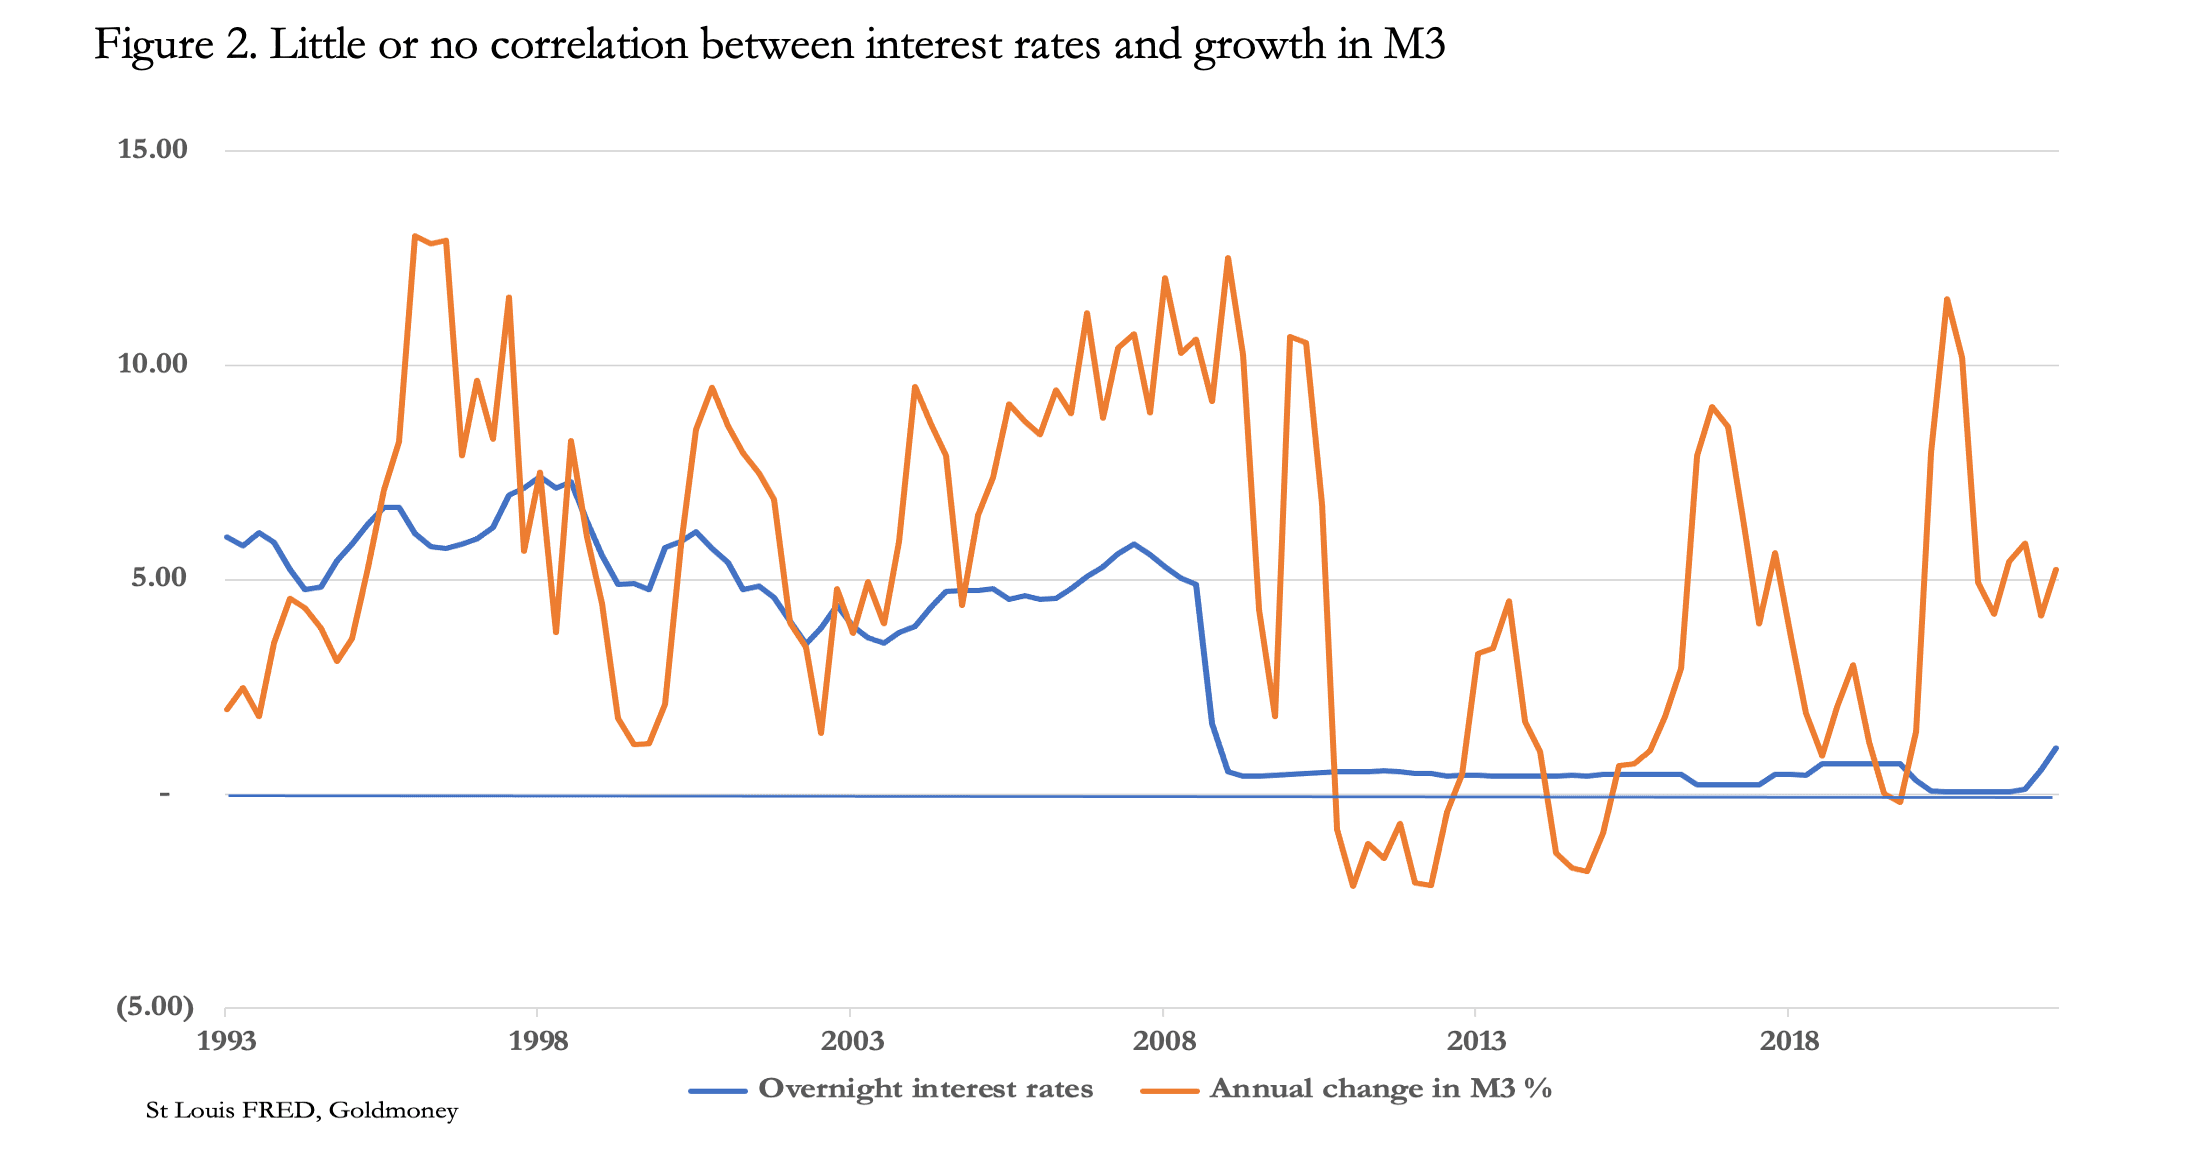
Dies zeigt, dass Zinssätze nicht der „Preis“ des Geldes sein können, da sonst Änderungen der Tagesgeldzinsen gegenläufige Veränderungen der weit gefassten Geldmenge bewirken würden. Zinssätze können daher nur die Zeitpräferenz widerspiegeln. In diesem Fall werden verzerrte Zinssätze, die einem falschen Ziel dienen, nicht nur als Instrument zur Steuerung des BIP versagen, sondern aus denselben Gründen auch weiterhin bei der Kontrolle der Verbraucherpreise scheitern.
Auch der Handel am Anleihemarkt versagt
Neben den Zinssätzen sind die quantitative Lockerung und die quantitative Straffung das andere wichtige Instrument der Geldpolitik. Durch den Kauf von Gilts führt die Bank of England den Portfolios der Verkäufer, vor allem Pensionsfonds und Versicherungsgesellschaften, Währung in Form von Bankkredit zu. Die Absicht dahinter ist, dass dieser Kredit bei der Wiederanlage an andere Parteien weitergegeben wird. Dies kommt einem inflationär wirkenden Stützungsmechanismus für die Märkte gleich.
Die Zentralbanken sehen in der quantitativen Lockerung nicht nur ein Mittel, das Vertrauen an den Finanzmärkten zu stärken, sondern auch eine Möglichkeit, die Kreditkosten ihrer Regierungen niedrig zu halten. Indem sie die Renditen entlang der gesamten Zinskurve drücken, betrachten sie sie zudem als Mittel für weitere Impulse, sobald die Zinsen ihre Untergrenze erreicht haben.
Vermutlich würden die politischen Entscheidungsträger erwarten, das BIP-Wachstum durch Marktoperationen am Gilt-Markt steuern zu können: Gilts würden gekauft, wenn das BIP steigen soll, und verkauft, wenn es über das Ziel hinausgeht. Da Finanzanlagen jedoch aus den Messgrößen für BIP und Verbraucherpreisindex ausgeschlossen sind, wirken sich Veränderungen des gesamten Bankkredits infolge der Marktoperationen der Bank nur indirekt auf diese Kennzahlen aus.
Die Bank of England hatte bis Ende des vergangenen Jahres Gilts und Anleihen im Gesamtwert von 895 Mrd. £ gekauft. Seither hat sie die quantitative Straffung eingeleitet, indem sie Bestände auslaufen lässt und die geringen Mengen an Unternehmensanleihen verkauft, die sie im Rahmen der quantitativen Lockerung nach der Lehman-Krise erworben hatte. Und im vergangenen Mai bat die Bank ihre Mitarbeiter, an einer Strategie für den tatsächlichen Verkauf eines Teils der Gilts in ihrer Bilanz zu arbeiten. Wie wir sehen werden, ist dies angesichts einer drohenden Rezession unwahrscheinlich.
Jede quantitative Lockerung wird über den Bankkredit übertragen und machte auf ihrem Höhepunkt über 25 % der Geldmenge M3 in Sterling aus. Eine Ausrichtung am BIP, das nach Ansicht der meisten Analysten zu sinken beginnt, würde erfordern, dass die quantitative Straffung aufgegeben und stattdessen wieder quantitative Lockerung betrieben wird.
Die bevorstehende Rezession
Wer versteht, dass das BIP schlicht die Gesamtsumme des für qualifizierende Konsumgüter eingesetzten Bankkredits ist, erkennt, warum das BIP im Vereinigten Königreich in bestimmten Kreditkategorien bereits schrumpft, etwa im verarbeitenden Gewerbe sowie im Groß- und Einzelhandel[i]. Die Bilanzen der Banken sind sehr stark verschuldet, zum einen wegen der Auswirkungen der gedrückten Zinsen auf die Kreditmargen, zum anderen wegen der zusätzlichen Schulden, die Unternehmen aufgrund der Covid-Lockdowns aufgenommen haben. Die Unterdrückung der Zinsen wird allmählich zurückgenommen, und die Covid-Epidemie ist überstanden. Für die Banker sind die aktuellen Konjunkturaussichten daher zunehmend düster, und wenn sie ihr Engagement in einer schrumpfenden Wirtschaft nicht rasch verringern, riskieren ihre Aktionäre, alles zu verlieren.
Es besteht kaum Zweifel, dass der Zyklus der Bankkreditvergabe abwärts gerichtet ist. Und obwohl das Monetary Policy Committee der Bank einen Anstieg der Verbraucherpreise um 13,3 % prognostiziert, sprechen unabhängige Finanzanalysten von einer Rezession und von rasch wieder auf moderatere Niveaus zurückgehenden Preissteigerungen. Darüber hinaus sind die Gilt-Renditen zuletzt gesunken: Die Rendite zehnjähriger Gilts fiel von 2,67 % Ende Juni auf derzeit 1,96 %. In den vergangenen Wochen waren fallende Renditen für Staatsanleihen ein weltweites Phänomen, das den aktuellen Rückgang der Öl- und Rohstoffpreise widerspiegelt.
Auf einer Ebene erleben wir eine Wiederholung der Diskreditierung der keynesianischen Ökonomie und womöglich das Wiedererstarken des Monetarismus, wie es in den 1970er Jahren geschah. Bislang erwähnt das MPC in seinen Protokollen die Geldmenge jedoch kaum, wenn überhaupt. Das ist ein gravierendes Versäumnis, denn das BIP außerhalb des Finanzsektors ist nichts anderes als Bankkredit. Und Geschäftsbankkredit in der einen oder anderen Form macht 97 % des gesamten Kredits im Vereinigten Königreich aus; der Rest sind Banknoten.
Schrumpfendes BIP oder Rezession: dasselbe unter verschiedenen Namen
Der schrumpfende Bankkredit fällt in eine Zeit, in der die Bankbilanzen so stark verschuldet sind wie nie zuvor. Angesichts steigender Zinsen werden die Banken aus Furcht vor Kreditausfällen ihr Kreditengagement sowohl im Finanzsektor als auch in den übrigen Sektoren verringern. Nicht nur wird der Druck auf die Banken und ihre Kreditnehmer wachsen, Finanzanlagen zu liquidieren, sondern auch die steigende Zahl von Unternehmensinsolvenzen dürfte den Druck auf den Abzug von Bankkredit weiter erhöhen.
Um die Auswirkungen auf das britische BIP grob abzuschätzen, nehmen wir einmal an, es gäbe keine Bankenkrise – weder einen exogenen noch einen endogenen Schock. Um das Verhältnis von Bankkrediten zum Eigenkapital der Aktionäre wieder auf konservativere Werte zurückzuführen, ist eine Kontraktion der Bankkredite um ein Drittel bis zur Hälfte erforderlich. Damit läge das durchschnittliche Verhältnis von Bilanzaktiva zu Eigenkapital bei einer britischen G-SIB wieder bei einem normaleren Wert vom Sieben- bis Zehnfachen. Die Kreditreduzierung würde sich auf Kredite für das Auslandsgeschäft, auf Finanzaktivitäten (einschließlich der Hypothekenvergabe) und auf die qualifizierte Binnenwirtschaft verteilen. Das BIP wird unmittelbar durch den Abzug von Krediten aus der Binnenwirtschaft beeinträchtigt, wobei die beiden anderen Kategorien Folgewirkungen nach sich ziehen. Dies dürfte zunächst zu einem Rückgang des nominalen BIP um zehn bis fünfzehn Prozent führen, und zwar ohne Spillover-Effekte durch die Kreditverknappung an den Finanzmärkten und bei der Hypothekenvergabe.
Selbst im letzten Kreditabschwung während und nach der Lehman-Krise ist das nominale BIP des Vereinigten Königreichs nicht so stark geschrumpft – es waren lediglich zwei bis drei Prozent, wie Abbildung 2 zeigt. Zweifellos wäre der Rückgang ohne das Eingreifen der Bank of England durch ihre erste QE-Runde größer ausgefallen. Dies ist jedoch nur ein anfänglicher Effekt.
Seit Mitte der Achtzigerjahre hat die zunehmende Verbriefung und Finanzialisierung der britischen Wirtschaft dazu geführt, dass sich die Banken für ihre bilanzwirksamen Aktivitäten und für die als Sicherheiten für Kredite hinterlegten Werte stärker als früher auf Finanzanlagewerte stützen. Steigende Anleiherenditen werden diese Werte untergraben, während das BIP sinkt, und die Banken zwingen, weiterhin Kredite abzuziehen. Es besteht kaum ein Zweifel, dass die Bank of England QE in einem weit größeren Umfang als bisher betreiben muss, nur um einen Rückgang des BIP zu verhindern.
Diese Bedingungen sind global und werden mit hoher Wahrscheinlichkeit zu einer Bankenkrise führen, die, falls sie nicht im Vereinigten Königreich ihren Ursprung hat, wahrscheinlich im Euro-System oder in Japan entsteht, wo die Bilanzverschuldung der global systemrelevanten Banken in beiden Rechtsräumen mit durchschnittlich jeweils etwa dem Zwanzigfachen am höchsten ist. Als das internationale Finanzzentrum außerhalb der USA wird London mit seinen Banken jedoch im Zentrum des Sturms stehen. Daher dürfte die Bank of England vor zwei geldpolitischen Schwierigkeiten stehen. Die erste besteht darin, wie das nominale BIP gestützt werden kann; bei der zweiten gibt es kaum eine Wahl: Die Bank muss bereit sein, das gesamte britische Bankensystem zu retten.
An dieser Stelle irren die einfachen keynesianischen und monetaristischen Modelle besonders stark, da sie von mechanischen Ergebnissen ausgehen. Bei ihrer Deutung eines stockenden BIP nehmen die Keynesianer an, dass eine sinkende Konsumnachfrage fallende Verbraucherpreise mit sich bringt, die um jeden Preis durch erneute Stimulierung vermieden werden müssen. Mit entsprechender zeitlicher Verzögerung drücken die Monetaristen dasselbe durch die Kontraktion der Bankkredite aus, die für sie anhand der Geldmenge gemessen wird. Ihr Gegenmittel besteht darin, die Ausweitung der Geldmenge in moderatem Tempo zu fördern, um der Deflation entgegenzuwirken. Beide Argumentationen führen zu Prognosen sinkender Zinsen und zu dem Schluss, dass es ein Fehler ist, sie jetzt anzuheben.
Beiden Ansätzen fehlt jedoch das menschliche Element.
Preise stehen nicht in einem mechanischen Zusammenhang mit Währung und Kredit; dies zeigt Abbildung 1 oben deutlich, wo die Preise unter Bretton Woods trotz der massiven Kreditausweitung der Nachkriegszeit stabil blieben. Nach Bretton Woods wurden nicht die Rohstoffe, sondern die Währungen instabil, da das Feigenblatt der Goldbindung des Dollars fehlte.
Da die Kaufkraft der Fiat-Währungen bereits sinkt – und hier müssen wir bei unseren Definitionen sorgfältig sein –, dürften die Märkte den Ersatz von Geschäftsbankkrediten durch von der Zentralbank geschaffene Kredite über das Bankensystem als erneute Beschleunigung der Währungsentwertung beurteilen. Das öffentliche Vertrauen in die Fiat-Währungen selbst wird mit an Sicherheit grenzender Wahrscheinlichkeit weiter sinken und die Preise für alles, von Rohstoffen bis zu Konsumgütern, steigen lassen. Als Ausdruck der Zeitpräferenz werden auch Zinsen und Anleiherenditen weiter steigen, anstatt bei sinkender Nachfrage zu fallen, wie es die mechanistischen Keynesianer und Monetaristen erwarten.
Der Präzedenzfall für dieses Ergebnis ist das Desaster um John Law, den Proto-Keynesianer, der Frankreich mit seiner Mississippi-Blase ruinierte. Wenn ein Vorhaben scheitert, das Kredite in einer Fiat-Währung nutzt, um eine Finanzblase zu fördern, ist es die Währung, die untergeht. Die Zentralbanken folgen seit dem Platzen der Dotcom-Blase, wenn nicht schon früher, einer exakten Kopie von Laws Plan.
Es wird zunehmend schwierig zu erkennen, wie dieses Ergebnis für die Währungen vermieden werden kann. Zusätzlich zu den Schwierigkeiten, das BIP-Niveau zu steuern, wächst der Druck auf die Energie- und Nahrungsmittelversorgung, wodurch nicht nur die Briten in zunehmende Armut zu geraten drohen. Die Regierungsminister werden reagieren müssen, was unweigerlich zu höheren unfinanzierten Ausgaben führt.
Fazit
Der Versuch, die Zielvorgaben der Bank of England von der Steuerung der Inflation auf das nominale BIP zu verlagern, zeugt von mangelndem Verständnis dafür, warum es der Bank so dramatisch misslungen ist, die Inflation zu kontrollieren. Er begeht Fehler in der Geldpolitik, die auch die anderen großen Zentralbanken machen und die im gängigen Gruppendenken verankert sind.
Aus den Sitzungsprotokollen geht deutlich hervor, dass das Monetary Policy Committee Kredit nicht versteht. Entwicklungen der Geldmenge als Faktor für den Verlust der Kaufkraft der Währung werden kaum, wenn überhaupt, erwähnt. Es ist keine Übertreibung zu sagen, dass dem Ausschuss nicht bewusst ist, dass steigende Preise Ausdruck der sinkenden Kaufkraft der Währung sind.
Am wichtigsten aber ist: Die Bank erkennt den Zusammenhang zwischen der weit gefassten Geldmenge und dem BIP nicht an. Sie begreift auch nicht, dass es einen Zyklus der Bankkredite gibt und dass das Verhältnis zwischen Bankaktiva und Eigenkapital unter den derzeitigen Bedingungen an einem Extrem liegt. Die Folgen steigender Zinsen, die sich der unterdrückenden Kontrolle der Bank entzogen haben, werden mit Sicherheit zu einem Rückgang der Bankkredite und zu rasch zunehmenden systemischen Risiken für britische Gegenparteien des Eurosystems und der Megabanken Japans führen, deren global systemrelevante Banken (G-SIBs) beide ein Verhältnis von Aktiva zu Eigenkapital von durchschnittlich zwanzig aufweisen.
Das grundlegende Problem der Bank besteht darin, dass die lange Phase der Finanzialisierung der britischen Wirtschaft, die ihren Ursprung im Big Bang Mitte der 1980er Jahre hatte, vorüber ist. Alle Kommentare von Ökonomen des Mainstreams und der Regierung verkennen diesen Wandel und seine Folgen. Die Faktoren der Kreditnachfrage, die dazu beigetragen haben, die Kaufkraft des Pfund Sterling und anderer wichtiger Währungen zu stützen, gelten nicht mehr. Stattdessen halten diese Ökonomen an ihren keynesianischen Wahnvorstellungen vergangener Zeiten fest. Ökonomen, Anlagestrategen und Vermögensverwalter leben in der Hoffnung, dass die Inflation verschwinden wird und dass die Zinserhöhungen nicht weit über dem aktuellen Niveau enden und danach sinken werden. Hoffnung ist keine Grundlage für die Prognose wirtschaftlicher Ergebnisse.
Dieselben Personen wären es, die Versuche zur Erreichung von BIP-Zielen steuern und beobachten würden. Nachdem sie ihren Inflationsauftrag nicht erfüllt haben, gibt es keinen Beleg dafür, dass sie erfolgreicher wären, wenn lediglich die Zielvorgaben verschoben werden. Der Fehler liegt darin, dass die staatliche Steuerung von Ergebnissen, die Sache der Märkte sind, Probleme lediglich aufschiebt und für die Zukunft anhäuft.
Die Lösung besteht darin, die BIP-Zielsetzung zu vergessen. Weitaus besser ist es, das Verhältnis zwischen staatlichen Institutionen und Märkten zu reformieren, was bedeutet, dass sich die Bank of England vollständig aus dem Versuch zurückzieht, wirtschaftliche Ergebnisse zu steuern.
[i] Laut der Datenbank der Bank of England.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.