
Dieser Artikel vertritt die These, dass sich Papierwährungen auf dem Weg in die Hyperinflation befinden, und untersucht die Belege in den Preisen von Finanzanlagen und Rohstoffen. Bislang hat Gold deutlich schwächer abgeschnitten. Das deutet darauf hin, dass sich die frühen Signale einer Hyperinflation auf die Kryptowährungen beschränken, deren Teilnehmer die Entwertung von Papierwährungen weitgehend verstehen, ferner auf Aktien, die den Wunsch widerspiegeln, kein Bargeld und keine Einlagen zu halten, sowie auf den internationalen Handel, in dem die Preise von Rohstoffen aller Art gestiegen sind.
Da die frühen Warnzeichen einer Hyperinflation der Geldmenge bereits vorliegen, untersucht der Artikel anschließend, welche Eigenschaften ein solides Geld haben muss, das Papierwährungen ersetzen soll.
Einleitung
Abbildung 1 zeigt, wie sich die Preise seit dem Freitag vor der Ankündigung der Fed vom 23. März entwickelt haben, mit der sie ihre Unterstützung für die US-Wirtschaft durch unbegrenzte quantitative Lockerung voll ausschöpfen wollte. Das kam einer Verpflichtung gleich, die Geldmenge notfalls hyperinflationär auszuweiten. Bevor die Fed ihren Leitzins am 16. März auf null senkte, fielen nahezu alle diese Preise.

Seit Ende März sind die Preise in allen Kategorien gestiegen. Branchen- und Fachanalysten werden stets behaupten, es gebe erkennbare Gründe dafür, dass die Preise einer einzelnen Kategorie oder eines einzelnen Rohstoffs gestiegen seien. Tatsache ist jedoch, dass mit Ausnahme des Dollars und der anderen in der Tabelle aufgeführten Papierwährungen alle Preise gestiegen sind. Das kann nicht geschehen, ohne dass der Dollar und diese Währungen an Kaufkraft verlieren.
Auch wenn Abbildung 1 bei Weitem keine erschöpfende Darstellung ist, zeigt sie, dass die Kryptowährungen angesichts der bereits erfolgten und möglicherweise erwarteten Ausweitung der Geldmenge die stärksten Anstiege verzeichnet haben. Unabhängig von der Debatte, ob Kryptowährungen Papierwährungen ersetzen können, sind es in der Bevölkerung ihre Anhänger, die sich der Entwertung der Papierwährungen am stärksten bewusst sind. Dass eine bedeutende Minderheit der Wirtschaftsakteure bereits früh im hyperinflationären Prozess versteht, was Regierungen dem Geld antun, scheint es bei einer Geldinflation zuvor nicht gegeben zu haben. Es widerlegt das alte Sprichwort, dass nicht einer von einer Million versteht, was mit seinem Geld geschieht.
Immer mehr Menschen strömen in Kryptowährungen. Zwar scheinen sie überwiegend von der Aussicht auf Gewinn getrieben zu sein und weniger von der Suche nach einer Absicherung gegen den Niedergang ihrer heimischen Währungen, doch lässt sich nicht bezweifeln, dass die meisten von ihnen Lehren über Geld gezogen haben, die ihren Vorfahren verborgen blieben.
Daher können wir annehmen, dass der Preisanstieg bei Bitcoin, Ether und anderen Kryptowährungen weit mehr ist als eine bloße Spekulationsblase und weitere Kaufkraftverluste staatlicher Währungen vorwegnimmt, die sich in den übrigen Kategorien noch nicht niedergeschlagen haben.
Der Anstieg der Rohstoffpreise fällt sehr unterschiedlich aus, doch in einer Zeit globalen wirtschaftlichen Einbruchs sind sie alle höher, und zwar nicht nur in Dollar, sondern auch gemessen in den anderen in der Tabelle aufgeführten Währungen. Das kann nur Ausdruck einer Geldentwertung sein. Auch Aktien haben sich stark entwickelt, wobei der volatilere NASDAQ 100 den S&P 500 Index übertraf. Und als wolle man den Punkt unterstreichen: Rohstoff- und Aktienpreise fielen im März aus Furcht vor Deflation kräftig, bevor die unbegrenzten Konjunkturmaßnahmen der Fed angekündigt wurden, und erholten sich erst danach und stiegen. Der Gegensatz zwischen deflationären und inflationären Erwartungen könnte kaum deutlicher sein.
Nicht alle Positionen in Abbildung 1 drehten genau am 20. bis 23. März nach oben. Gold erreichte seinen Tiefpunkt bei 1.452 US-Dollar bereits am 16. März, dem Tag, an dem die Fed ihren Leitzins auf null senkte. Es erholte sich, fiel dann am 20. März auf einen Test der Marke von 1.456 US-Dollar und schloss bei 1.498,7 US-Dollar. Dennoch liegt der Anstieg von 20,8 % zwischen dem Zuwachs der Geldmenge M1 und dem von M2. Der Ölpreis für WTI wurde am 20. April aufgrund von Lieferproblemen an der Comex negativ, erholte sich dann aber kräftig und stieg seit Ende März per saldo um mehr als 90 %.
Bei den Währungen stiegen nur der Euro und das Pfund Sterling stärker, als der handelsgewichtete Index des Dollars fiel. Und in all diesen Währungen gerechnet sind die übrigen Positionen in Abbildung 1 gestiegen.
Der Zusammenhang zwischen Geld und Preisen
Zwischen einer Ausweitung der Geldmenge und ihrer Wirkung auf die Preise liegt in der Regel eine zeitliche Verzögerung, die vom Weg abhängt, auf dem das Geld in den vollen Umlauf gelangt. Da zwischen vorhandenem und neuem Umlaufgeld nicht unterschieden wird, bleibt dessen Existenz verborgen. Und obwohl jeder Wirtschaftsakteur weiß, dass staatliches Geld im Laufe der Zeit an Kaufkraft verliert, wird es von den Transaktionsparteien dennoch als Träger eines objektiven Wertes betrachtet, während sich Preisveränderungen vollständig in den getauschten Waren oder Dienstleistungen niederschlagen.
Wird neues Geld über höhere Staatsausgaben verteilt, die auf einen Teil der Gesamtwirtschaft zielen, bleibt die Preiswirkung zunächst auf wenige Unternehmen und Standorte in den betreffenden Sektoren beschränkt, bevor sie sich auf die breitere Wirtschaft ausbreitet und durch Arbeitnehmer, Auftragnehmer und Zulieferbetriebe weiterverbreitet wird. Wird das Geld hingegen mittels eines symbolischen Hubschraubers breit verteilt, tritt die Preiswirkung unmittelbarer ein, weil es schneller und überwiegend für Konsumgüter ausgegeben wird.
Selbst wenn die zusätzliche Verteilung neuen Geldes für die Bevölkerung offensichtlich ist, erfasst diese die Folgen für die Verwässerung des vorhandenen Geldbestands nicht. Wie die meisten Analysten an den Rohstoffmärkten glauben die Menschen zunächst, dass die Preise einfach steigen, und ziehen die Geldentwertung nicht als Ursache in Betracht.
Während der einfache mathematische Zusammenhang zwischen der Geldmenge und ihrer Wirkung auf die Preise im Zeitverlauf weithin verstanden wird, gilt dies für andere Effekte weniger. Eine Veränderung der umlaufenden Geldmenge verfälscht statistische Vergleiche auf fatale Weise, doch Finanzanalysten scheinen sich der tiefgreifenden Unterschiede zwischen dem heutigen Geld und dem der Vergangenheit nicht bewusst zu sein. Zudem ist in normaleren Zeiten die Ausweitung und Verringerung der Bankkredite in der Regel eine weit größere Schwankung der Gesamtgeldmenge als deren Ausweitung durch eine Zentralbank zur Finanzierung eines Staatsdefizits.
Die tiefgreifendste Wirkung auf die Kaufkraft eines Geldes entsteht jedoch, wenn ausländische Besitzer dieses Geldes und inländische Nutzer allmählich erkennen, dass die Entwertung anhalten und sich sogar beschleunigen wird. Seit dem 23. März, als die Fed der Welt mitteilte, sie werde grenzenlos Geld schaffen, haben zwei wichtige Akteursgruppen die Inflationsbotschaft sofort verstanden. Die erste war die Kryptowährungsgemeinde, wie oben erörtert, die zweite die chinesische Regierung, die ihre Käufe von Rohstoffen, darunter Eisenerz, Kupfer und Öl, beschleunigte. Weizen, Speiseöl und Sojabohnen folgten. Erwartungsgemäß haben Kommentatoren den Aufbau von Rohstoffvorräten gesehen, nicht aber den unsichtbaren Abbau von Dollarbeständen. Genau diesen Punkt scheinen die Chinesen verstanden zu haben, wie der Zeitpunkt der beschleunigten Rohstoffkäufe bestätigt. Zudem ist ihre Währung gegenüber einem schwächeren Dollar um fast 8 % gestiegen, eine deutliche Änderung der offiziellen Wechselkurspolitik.
Die Hyperinflation des Dollars ist da
Es ist inzwischen unvorstellbar, dass die US-Regierung und die Fed weitere Geldmengenausweitungen begrenzen. Ihr keynesianisches Credo sagt ihnen, dass dies für die Wirtschaft verheerend wäre. Indem sie sich auf makroökonomische Überzeugungen stützen, auf denen ihre politischen Entscheidungen beruhen, können sie keine Antwort finden, die letztlich die Währung und die Wirtschaft rettet. Sie scheinen nicht zu erkennen, dass die Geldinflation die Produktionskapazität der Wirtschaft schwächt, indem sie Vermögen in einen im Allgemeinen unproduktiven Staatssektor überträgt.
Vor diesem Hintergrund werden wir, nachdem die US-Regierung bereits ein enormes, den Haushalt sprengendes Konjunkturpaket aufgelegt hat, in Kürze ein weiteres sehen. Abgesehen vom unkonventionellen Kryptowährungssektor und möglicherweise den Aktienmärkten gibt es bislang kaum Anzeichen dafür, dass die Märkte die inflationären Effekte eines zweiten Pakets einpreisen – sie warten auf die Gestalt des nächsten inflationären Konjunkturimpulses. Der Goldpreis, der seit dem 20. März um etwa ein Fünftel gestiegen ist, spiegelt eine Hyperinflation sicherlich noch nicht wider.
Es lohnt sich jedoch, die Finanzen der US-Regierung seit März zu betrachten, als die Reaktion auf Covid begann und zu einem Rückgang der Steuereinnahmen und einem Anstieg der Staatsausgaben führte. Dies zeigt Abbildung 2.[i]
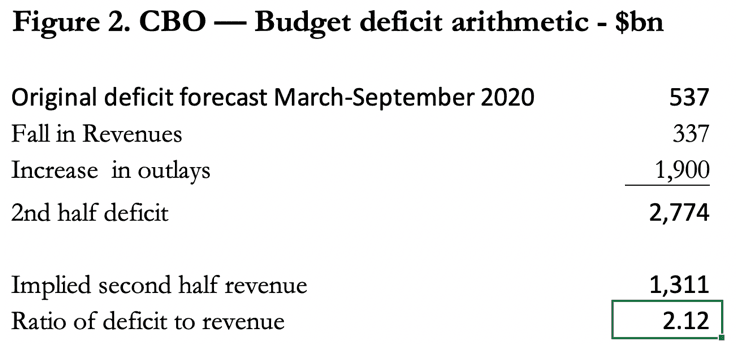
Die Zahlen in der Tabelle spiegeln die Finanzierung der Bundesausgaben durch die US-Regierung nach dem Beschluss der Fed wider, unbegrenzte quantitative Lockerung (QE) einzuführen, und decken somit den Zeitraum der ersten Coronavirus-Welle ab. Daraus ist ersichtlich, dass die Staatsausgaben auf das 2,12-Fache der Steuereinnahmen stiegen. In den auf das Jahr hochgerechneten Zahlen des CBO ist dies weniger offensichtlich, da die zusätzlichen Ausgaben dort auf das gesamte Haushaltsjahr bis September 2020 verteilt sind. Bei einem Defizit im zweiten Halbjahr, das mehr als das Doppelte der Staatsausgaben beträgt, wird die Staatsfinanzierung jedoch grob zu einem Drittel durch Steuereinnahmen und zu zwei Dritteln durch Gelddrucken gedeckt. Und dies wird kein einmaliges Ereignis bleiben.
Wie der Rest der Welt ist Amerika in eine zweite Infektionswelle eingetreten, die die Regierung zwingen wird, ein zweites, ähnliches oder sogar größeres Konjunkturpaket aufzulegen. Die zweite Covid-Welle wird voraussichtlich zu einem weiteren Rückgang der Steuereinnahmen führen, da sich Insolvenzen aus der ersten Coronavirus-Welle mit den Auswirkungen der zweiten verbinden. Zudem setzt sich zunehmend die Erkenntnis durch, dass die wirtschaftlichen Probleme allein durch das Virus über die zweite Welle hinaus andauern werden. Diese Befürchtung beginnt sich am Markt für US-Staatsanleihen widerzuspiegeln, wo die Renditen deutlich zu steigen drohen, wie Abbildung 3 zeigt.
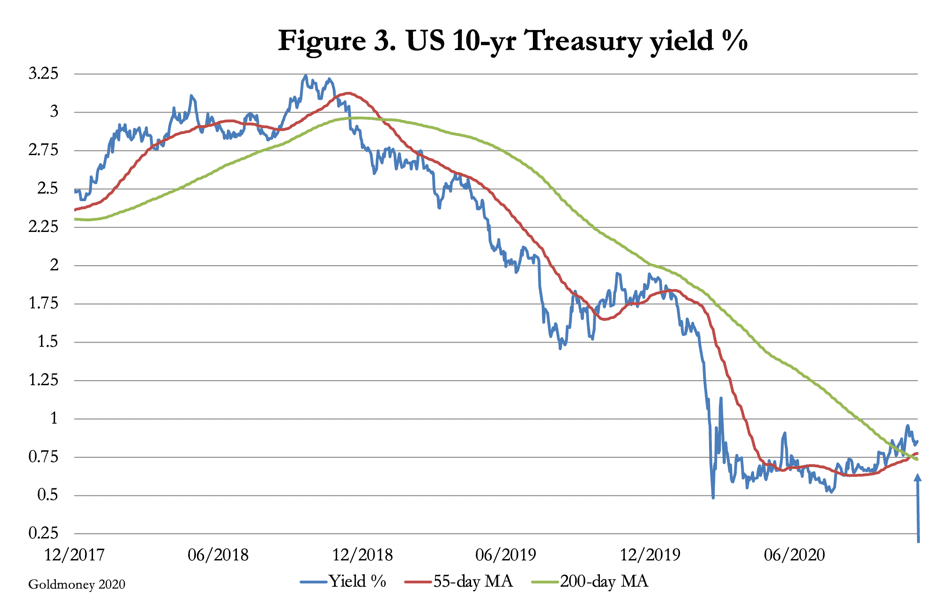
Die Erkenntnisse der technischen Analyse legen nachdrücklich nahe, dass der Tiefpunkt der Rendite zehnjähriger US-Staatsanleihen nun überschritten ist und die Renditen deutlich steigen dürften. In diesem Fall wird die Fed als einziger bedeutender Käufer isoliert dastehen, da Anleger US-Staatsanleihen zunehmend als sicheren Hafen aufgeben. Und dabei ist die Position ausländischer Inhaber von US-Staatsanleihen und Agency-Schuldtiteln noch nicht einmal berücksichtigt; einige dieser wichtigen Akteure haben bereits begonnen, ihre Bestände zu reduzieren.
Hinzu kommt eine weitere Überlegung zur Kaufkraft der nächsten Tranche der Geldmengenausweitung. Obwohl sich dies noch nicht in den Verbraucherpreisen niederschlägt und der Dollar zwischen März und September bereits durch über 30 % zusätzliches Geld der Geldmenge M1 verwässert wurde, müsste die Ausweitung der Geldmenge M1 auf der erweiterten Basis um rund 40 % zunehmen, damit der Staat durch die Entwertung der Währung dieselbe Wirkung erzielt. Es gilt der Aphorismus, dass auf jede Entwertung eine größere folgt, um denselben Effekt zu erzielen. Dies ist die andere Seite der Vermögensübertragung von der produktiven Wirtschaft auf den Staat, die von Makroökonomen durchweg ignoriert wird. Und je mehr Vermögen vom produktiven privaten Sektor auf einen im Allgemeinen unproduktiven Staat übertragen wird, desto weniger bleibt zum Übertragen übrig. Weit davon entfernt, die Wirtschaft zu stimulieren, verarmen diese monetären Transfers die Wirtschaft und verringern die Steuerbasis des Staates in immer schnellerem Tempo. Das in Abbildung 2 dargestellte Verhältnis von Steuereinnahmen zu inflationärer Finanzierung verschlechtert sich dann rasch auf drei Teile Inflation zu einem Teil Steuereinnahmen.
Die Abhängigkeit der US-Regierung von inflationärer Finanzierung ist bereits eine Verpflichtung, aus der es keinen annehmbaren Ausweg gibt. Die Politiker sind in ihren früheren Wahlversprechen gefangen. Sofern Biden als nächster US-Präsident bestätigt wird, kann seine linksgerichtete, sozialistisch geprägte Politik den Prozess der Geldentwertung nur beschleunigen.
Wie in vielen anderen fortgeschrittenen Volkswirtschaften hat das US-Finanzsystem seit der Lehman-Krise überwiegend Zombie-Unternehmen unterstützt. Der Anstieg unproduktiver Schulden ist vielfach festgestellt worden. Ein endgültiger Zusammenbruch der angeschlagenen Wirtschaft lässt sich schlicht nicht vermeiden, sondern nur aufschieben. Sofern jedoch weiterhin versucht wird, dieses Ergebnis aufzuschieben, werden die Fed und das Finanzministerium gemeinsam die Kredite der Geschäftsbanken und die an Unternehmen vergebenen Bankkredite absichern müssen, die andernfalls ausfallen würden. Nicht die Einsicht in die Folgen der durch die Covid-19-Lockdowns ausgeweiteten Geldmenge für eine Hyperinflation, sondern die Erkenntnis, dass die Währungsentwertung fortgesetzt werden muss, um weitverbreitete Insolvenzen unproduktiver, arbeitsintensiver Unternehmen zu verhindern, wird die breite Öffentlichkeit schließlich auf den wahrscheinlichen Zusammenbruch des Geldes ihrer Regierung aufmerksam machen.
Der Trugschluss des Deflationsarguments
Keynesianische Ökonomen, die die weltweite Wirtschaftstätigkeit durch die Covid-Lockdowns schwer beeinträchtigt sehen, werden die Tendenz steigender Rohstoffpreise verwirrend finden, denn die Nachfrage nach Rohstoffen muss ja sinken. Sie werden mit großer Wahrscheinlichkeit argumentieren, die Preissteigerungen seien wohl eine kurzfristige Abweichung, und der Mangel an Konsumnachfrage sowie ein Überangebot an Produkten würden die Preise bald sinken lassen. Dies spiegelt sich in Aussagen führender Zentralbanker wider. Sie gehen davon aus, dass ohne die Stützung durch eine wachsende Geldmenge das Scheitern von Unternehmen in einem deflationären Umfeld zu einer Deflation wie in den Dreißigerjahren führen wird, die zahlreiche Bankenzusammenbrüche und Rekordarbeitslosigkeit nach sich zog. Mit anderen Worten: Sie glauben, dass die Gefahr einer sich selbst verstärkenden deflationären Rezession wächst.
Der grundlegende Fehler im Deflationsargument wurde schon vor langer Zeit begangen, indem man das Saysche Gesetz verwarf. Das Saysche Gesetz besagt, dass wir durch Arbeitsteilung produzieren, um zu konsumieren. Daher entspricht ein Anstieg der Arbeitslosigkeit näherungsweise einem Produktionsverlust, sodass Angebot und Nachfrage bei Konsumgütern im Großen und Ganzen im Gleichgewicht bleiben, wenn auch auf einem niedrigeren Niveau der Wirtschaftstätigkeit. Die Keynesianer berücksichtigen nur die sinkende Konsumnachfrage, ohne zu erkennen, dass auch die Produktion zurückgeht.
Statt Produktion und Konsum durch das Saysche Gesetz zu verknüpfen, stellen sich die Keynesianer vor, dass ein Rückgang der Konsumnachfrage infolge steigender Arbeitslosigkeit ungenutzte Produktionskapazitäten freisetzt. Das Verständnis dieses Irrtums erklärt ein weiteres Phänomen: In einer schrumpfenden Wirtschaft erhöhen die Menschen ihre Bargeld- und Einlagenbestände nicht in einem Maß, das der Ausweitung der Geldmenge entspricht. Da sie durch den Vermögenstransfer an den Staat infolge monetärer Inflation ärmer sind, neigen sie dazu, ihre Geldbestände zu verringern. Dies verändert ihre Präferenz zwischen Geld und Gütern zulasten der Kaufkraft des Geldes, während die Zentralbanken die Märkte mit noch mehr Geld überfluten.
Dass zuerst die Preise von Vermögenswerten steigen und danach die von Konsumgütern, spiegelt diesen Wunsch wider, die Geldbestände nicht zu erhöhen; unweigerlich setzt sich dann die Tendenz durch, sie zu verringern. Heute erklärt dies den Anstieg der Preise von Kryptowährungen und Aktien gegenüber dem Papiergeld (Fiat-Geld), getrieben von jenen Gruppen, die sich als Erste von einer Währung trennen, die gemessen an ihrer Wahrnehmung finanzieller Sicherheit an Wert verliert.
Der Bezugspunkt der Keynesianer war die verheerende Depression der 1930er-Jahre, die sie dem Gold anlasteten. Unter dem Goldstandard fielen die Preise und trieben Landwirte, andere Unternehmen und die Banken in den Bankrott. Doch die Landwirte steigerten mit ihren neuen Traktoren die Getreideproduktion weltweit, und der Überschuss drückte die Preise fast aller Nahrungsmittel. Zugleich beendeten die Banken eine Phase der Kreditausweitung und zogen Kredite von den Unternehmen ab, was die übliche zyklische Rezession auslöste. Der Unterschied zu früheren Rezessionen war das staatliche Eingreifen, zunächst durch Präsident Herbert Hoover und dann durch Franklin Roosevelt. Es war dieser Prototyp keynesianischer Intervention, der die Rezession verlängerte, nicht der Goldstandard.
Das Missverständnis der inflationsbefürwortenden Ökonomen und die anschließenden Verzerrungen der historischen Wahrheit über die Depression haben das ökonomische Establishment dazu gebracht, den Inflationismus vollständig zu übernehmen und zugleich das Sinken der Preise als Übel zu verurteilen. Auch dies widerspricht den historischen Tatsachen, denn die Preise fielen während des gesamten 19. Jahrhunderts, was den Lebensstandard aller verbesserte und die Kaufkraft ihrer Ersparnisse wachsen ließ. Harte Arbeit und Innovation wurden belohnt, und indem der Staat freie Märkte zuließ, ließ er all dies unter einem funktionierenden Goldstandard geschehen.
Man kann nur vermuten, dass der uneingestandene Zweck des Inflationismus nicht darin besteht, die Aussichten des einzelnen Bürgers zu verbessern, sondern die Staatseinnahmen zu erhöhen. Das ist jedenfalls das Ergebnis makroökonomischer Überzeugungen, die die Deflation verurteilen.
Das Argument für Gold als künftiges Geld
Einige der Gründe, die häufig angeführt werden, um ein Inflationsproblem zu verneinen, sind auffallend fiat-zentriert. Ein Beispiel ist die Behauptung, der Anstieg bei Kryptowährungen und Aktienmärkten seien spekulative Blasen und kein Anzeichen monetärer Instabilität. Daran ist mit ziemlicher Sicherheit etwas Wahres, denn ein großer Teil der Anlagen folgt stets eher Trends, als dass er auf Vernunft gründet. Doch wer die Ansicht vertritt, es handle sich nur um Spekulation, übersieht das Signal: Was sie als ungerechtfertigte Spekulation bezeichnen mögen, ist ein Frühwarnzeichen für die Folgen der Geldmengenausweitung. Dies sind die Finanzkommentatoren, die nicht erkennen, dass von allen Geldformen nur solides Geld einen nachhaltigen objektiven Wert wirklich abbilden kann.
Damit kommen wir zum Metallgeld, zu Gold und Silber, auf die die Menschen seit jeher zurückgegriffen haben, wenn Könige, Kaiser und Regierungen mit ihren ungedeckten Alternativen scheitern. In Abbildung 1 wurde Silber der Rohstoffkategorie zugeordnet, weil es bei einem Gold-Silber-Verhältnis von rund 77 nicht aufgrund seiner monetären Eigenschaften bewertet wird. Das kann sich ändern. Bis dahin sollten wir Gold als das ultimative Geld betrachten, solange Silber wie ein Industriemetall bewertet wird, eine Situation, die gleichwohl fortlaufend überprüft werden muss. Wollen Regierungen zudem den Zusammenbruch ihrer Währungen aufhalten, kann dies nur gelingen, indem sie die Goldreserven der Zentralbanken zur Deckung mobilisieren oder ihre Währungen an eine andere koppeln, die nach Wahl jedes Inhabers vollständig in Gold konvertierbar ist.
Neben anderen erheblichen Hürden stehen diejenigen, die glauben, Kryptowährungen würden Gold ersetzen, wenn das Fiatgeld untergeht, vor dem Problem zu erklären, wie Bitcoin und andere Kryptowährungen von Regierungen als Geld anerkannt werden sollen, die keine in ihren Währungsreserven halten. Stattdessen entwickeln sie derzeit eigene digitale Zentralbankwährungen, mit denen sie hoffen, die Wirtschaftstätigkeit und letztlich die Preise steuern zu können. Angesichts technologischer Neuerungen werden sie eher noch von der Entschlossenheit angetrieben, die Kontrolle über alle Währungsformen für sich zu behalten.
Die größte Hoffnung für Kryptowährungen scheint darin zu bestehen, dass das Fiatgeld weiter existiert und, wie der argentinische Peso, nie ganz stirbt. Wenn es dennoch endet, oder zumindest wenn die Planer erkennen, dass ihr Kampf verloren ist und sie ihrer Währung eine echte Deckung geben müssen, um einen vollständigen Zusammenbruch des Geldsystems zu verhindern, haben die Staaten die Macht und die Mittel, innerhalb weniger Wochen solides Geld bereitzustellen. Das einzige solide Tauschmittel, das ihnen zur Verfügung steht, sind ihre Goldreserven. Sollten Regierungen ihre Währungen allerdings nicht überzeugend decken oder ihre Ausgaben nicht begrenzen, was zur glaubwürdigen Goldbindung notwendig ist, könnten Kryptowährungen als Wertaufbewahrungsmittel eine kurze Verlängerung erfahren.
Lässt man die Frage der Kryptowährungen beiseite, erlaubt uns die Geschichte der Einbrüche der Kaufkraft von Fiatgeld, Wertspeicher in eine Rangfolge zu bringen. Der beste war stets Gold oder andere angesehene, durch Gold gedeckte Währungen, die von der Öffentlichkeit uneingeschränkt als Goldersatz akzeptiert wurden. Diesmal gibt es keine solchen, also muss es physisches Gold sein. Wie oben erwähnt, verarmt die Entwertung des Fiatgeldes den privaten Sektor, bis auf diesem Weg kein Vermögen mehr übertragen werden kann. Infolgedessen steigt die Kaufkraft des Goldes und spiegelt seine relative Knappheit im Vergleich zu den Kapital- und Konsumgütern wider, die sich in den Händen bedrängter Verkäufer befinden, die zugleich die Währung des Staates ablehnen. Erst dann lassen sich die Kapitalgüter untereinander in eine Rangfolge bringen. Wohnimmobilien und Landgüter, die Nahrungsmittel erzeugen, stehen weit oben auf der Liste, ebenso Aktien von Unternehmen, denen es gelingt, den Währungszusammenbruch zu überstehen.
Doch diese Vermögenswerte steigen nur gemessen in der rasch an Wert verlierenden Staatswährung. Als die Papiermark in Deutschland 1923 ihren endgültigen Zusammenbruch begann, war ein großes Haus in einem vornehmen Viertel Berlins für 100 US-Dollar zu haben, bei 20,67 Dollar je Unze Gold also für knapp fünf Unzen. Ebenso waren Landgüter für lächerlich geringe Beträge in goldgedeckter Fremdwährung zu bekommen.
Die Voraussetzungen für monetäre Flexibilität
Das Argument der Bitcoin-„Hodler“ lautet, dass die künftige Ausgabe fest auf 21 Millionen begrenzt sei und dass von den bereits ausgegebenen rund 18,5 Millionen viele unwiederbringlich verloren gegangen seien. Es handelt sich schlicht um ein Angebotsargument: Sollte Bitcoin das scheiternde Fiatgeld ersetzen, werde der Preis in astronomische Höhen steigen.
Diese Argumentation übersieht, dass eine starre im Umlauf befindliche Geldmenge nicht praktikabel ist. Den Preisen für Konsumgüter würde die Stabilität fehlen, die solides Geld zu Transaktionen beiträgt. Die für Kapitalinvestitionen erforderlichen betriebswirtschaftlichen Berechnungen würden unmöglich, weil sich Annahmen über künftige Werte, sowohl für die Rückzahlung von Schulden als auch für den späteren Wert der unternehmerischen Investition, nicht mehr vernünftig beurteilen ließen. Zudem müssen wir bedenken, dass wir uns aus einer Fiatwelt heraus bewegen, in der durch Inflation Wert vom Sparer zum Kreditnehmer übertragen wird. Eine erhebliche Wertübertragung vom Kreditnehmer zum Sparer, die sich bei der Verwendung von Bitcoin als Geld zwangsläufig ergäbe, würde daher die unternehmerische Tätigkeit stark einschränken und den wirtschaftlichen Fortschritt behindern.
Gold ist weitaus flexibler, weshalb es stets zum Geld der Menschen zurückgekehrt ist, wenn das Geld des Staates versagt hat. Allgemein gesprochen hat die Minenproduktion die oberirdischen Bestände stets in einem Tempo erhöht, das dem Wachstum der Weltbevölkerung ähnelt, was zu langfristiger Stabilität des allgemeinen Preisniveaus geführt hat. Außerdem wird eine große Menge Gold nicht als Geld genutzt, sondern für andere Zwecke, vor allem für Schmuck. Steigt die Nachfrage des freien Marktes nach monetärem Gold, steht das Angebot aus Altgold bereit, um das für monetäre Zwecke genutzte Gold zu ergänzen; sinkt die monetäre Nachfrage im Verhältnis zu anderen Verwendungen, geht das Altgoldangebot einfach zurück.
Bei Gold findet im Zeitverlauf kaum eine Wertübertragung von Sparern zu Kreditnehmern oder umgekehrt statt. Die Zunahme der Kaufkraft, die goldgedeckte Ersparnisse in der Vergangenheit erfahren haben, beruhte nicht auf Angebotsbeschränkungen bei Gold, sondern auf Wettbewerb sowie auf Innovationen bei Produktionsmethoden und Technologie. Diese Verlässlichkeit führte stets dazu, dass Ersparnisse geschützt und für persönliche Notfälle, den Ruhestand und die Weitergabe an die Familie verfügbar waren. Und neben der Finanzierung der persönlichen und familiären Wohlfahrt, die staatliche Sozialleistungen praktisch überflüssig machte, stellten private Ersparnisse das Geldkapital für Unternehmen und Unternehmer bereit, die ihre Gewinne aus den Investitionen vernünftig kalkulieren konnten, da das Geld solide war.
Eine Gesellschaft unter einem Goldstandard ermöglicht es ihren Mitgliedern, Vermögen aufzubauen, weil ihre Regierung, die aufgrund ihrer Bürokratie und ihrer Monopolstellung in der Regel unproduktiv ist, ihre Ausgabenverpflichtungen grundlegend ändern müsste, um auf Inflationspolitik zu verzichten. Fehlt diese Finanzierungsquelle, werden die Kosten des Staates vollständig sichtbar, und die Steuerlast lässt sich nicht ausreichend erhöhen, um sie zu ersetzen. Bei solidem Geld bleibt dem Staat keine andere Wahl, als seine Ausgaben zu kürzen und seine interventionistischen Rollen zu verringern.
Richtig verstanden liegt der Weg für die staatlichen Stellen, ihre eigene Macht zu maximieren, darin, freie Märkte mit solidem Geld gedeihen zu lassen. Das war die Weisheit der führenden Politiker Großbritanniens im neunzehnten Jahrhundert, die diese kleine Nation zur mächtigsten der Erde machte. Auch die Gründerväter Amerikas verstanden dies, und Amerika wurde nach dem Niedergang Großbritanniens ebenso zur mächtigsten Nation.
Doch nach Jahrzehnten der Inflation durch Fiatgeld fällt es denen, die in der Makroökonomie verwurzelt sind, schwer, sich eine Welt vorzustellen, in der Gold und voll gedeckte Goldsubstitute das einzige Geld sind. Ein Großteil des Instrumentariums aus Risikomanagement, Derivaten und Terminmärkten wird nicht mehr benötigt werden und verschwinden. Schulden dürfen nur unter der Voraussetzung aufgenommen werden, dass sie bei Fälligkeit zurückgezahlt werden; Annahmen, sie ließen sich stets verlängern oder der Staat werde möglicherweise zu Hilfe kommen, müssen verschwinden.
Abgesehen von der verbleibenden Aufgabe, Goldsubstitute auszugeben, Goldreserven zu unterhalten und die Produktion sowie den freien Umlauf von Goldmünzen zu überwachen, wird es für Zentralbanken und ihre Planer keine Rolle mehr geben. Die Gesetze und Vorschriften, die die Schaffung ungedeckter Bankkredite erlauben und auf den britischen Bank Charter Act von 1844 zurückgehen, sollten entweder überarbeitet werden, um dies im Einklang mit dem Naturrecht zu einer Straftat zu machen, oder um freies Bankwesen zuzulassen, verbunden mit der Aufhebung der beschränkten Haftung für Manager und Aktionäre. Nur dann lässt sich die Ausweitung ungedeckten Geldes, deren Ursprung die Kreditausweitung ist, eindämmen. Auch der Günstlingskapitalismus, bei dem ein Unternehmen staatliche Unterstützung für seine Geschäfte oder zum Nachteil seiner Wettbewerber erhält, muss enden.
Es ist einzuräumen, dass von Politikern kaum ein plötzliches Damaskus-Erlebnis zu erwarten ist. Klar wird ihnen allein die Notwendigkeit sein, die Währung zu stabilisieren, wofür sie vermutlich gegen ihre eigenen Apparate ankämpfen müssen. Es bleibt das erhebliche Risiko politischer Anarchie, falls kluge Führungspersönlichkeiten die Öffentlichkeit und ihre Verwaltungen nicht mitnehmen, womit Hayeks „Weg zur Knechtschaft“ in den Bereich des Möglichen rückt.
All das gehört der Zukunft an, die vielleicht nicht so fern ist, wie wir denken, und auf die Kryptowährungen und digitale Zentralbankwährungen nicht vorbereitet sind. Doch heute gibt es zwar unwiderlegbare Belege dafür, dass einige Wirtschaftsakteure zu begreifen beginnen, dass die Hyperinflation der Geldmenge um sich greift, aber die bescheidene Entwicklung des Goldpreises zeigt uns, dass diese Erkenntnis in der breiteren Öffentlichkeit noch am Anfang steht.
[i] Zahlen abgeleitet aus dem Bericht des Congressional Budget Office An Update to the Budget Outlook: 2020 to 2030
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.