
Der Mangel an physischer Liquidität setzt Derivate auf Gold, Silber und Platingruppenmetalle einem Bear Squeeze aus. Nach einer bullischen Konsolidierung dürften Gold, Silber und Platingruppenmetalle ihren Anstieg wieder aufnehmen.
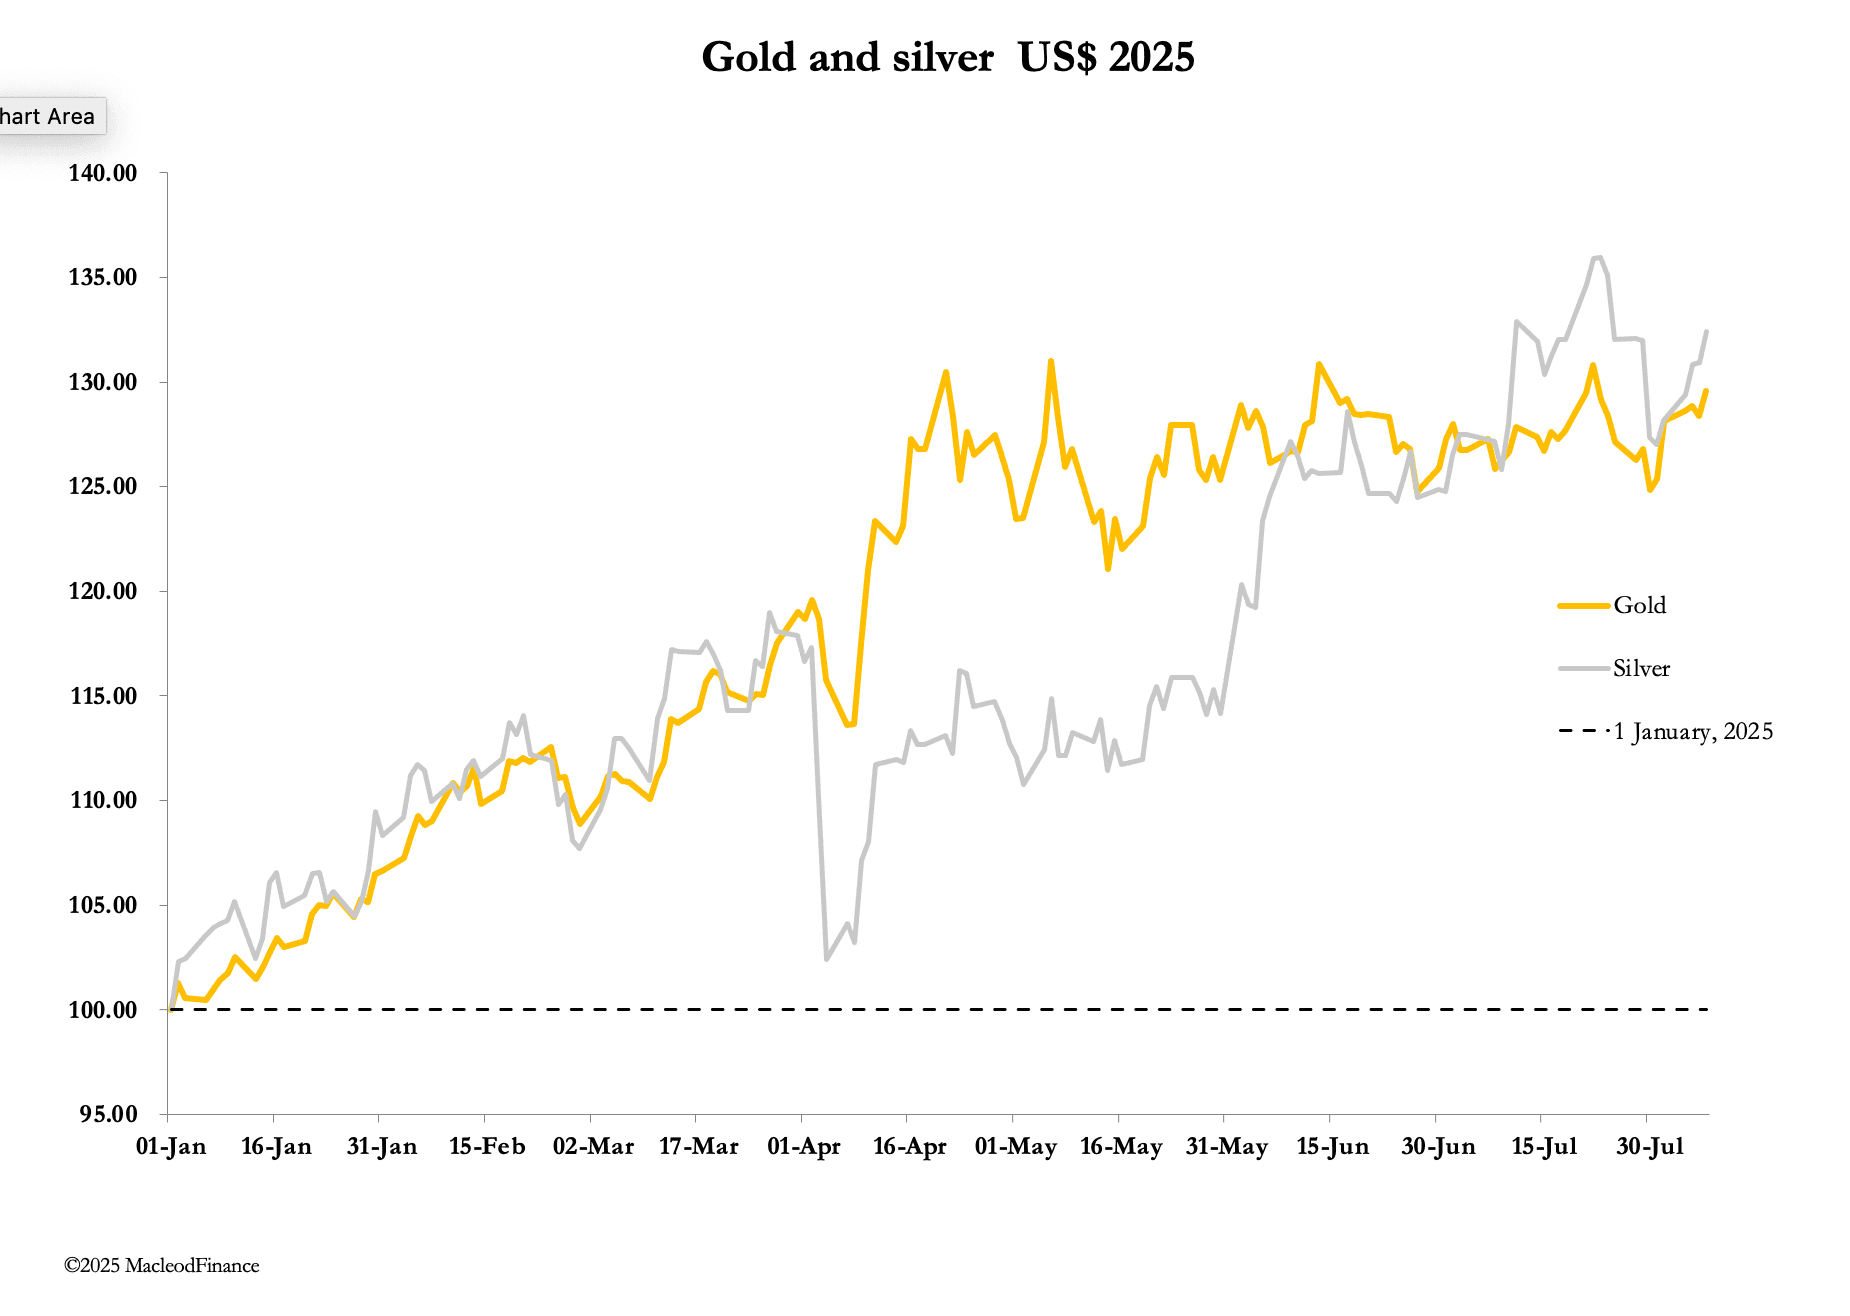
Gold setzte den kräftigen Anstieg vom vergangenen Freitag fort und liegt heute Morgen in Europa mit einem weiteren Plus von 36 US-Dollar bei 3.400 US-Dollar; Silber steigt um 1,40 US-Dollar auf 38,40 US-Dollar. Gestern stiegen die Comex-Handelsvolumina bei beiden Kontrakten deutlich. Nach vorläufigen Zahlen nahm das Open Interest bei Gold jedoch um hohe 15.203 Kontrakte zu, während es bei Silber auf den niedrigsten Stand seit dem 30. Mai fiel, obwohl der Preis um 1,1 % stieg.
Es mehren sich die Hinweise auf Bear Squeezes. Die nächste Grafik zeigt, dass der Silberpreis steigt, während das Open Interest sinkt. Offensichtlich geraten die Short-Positionen in einem illiquiden physischen Markt mit kaum oder gar keinem Streubesitz in Panik.
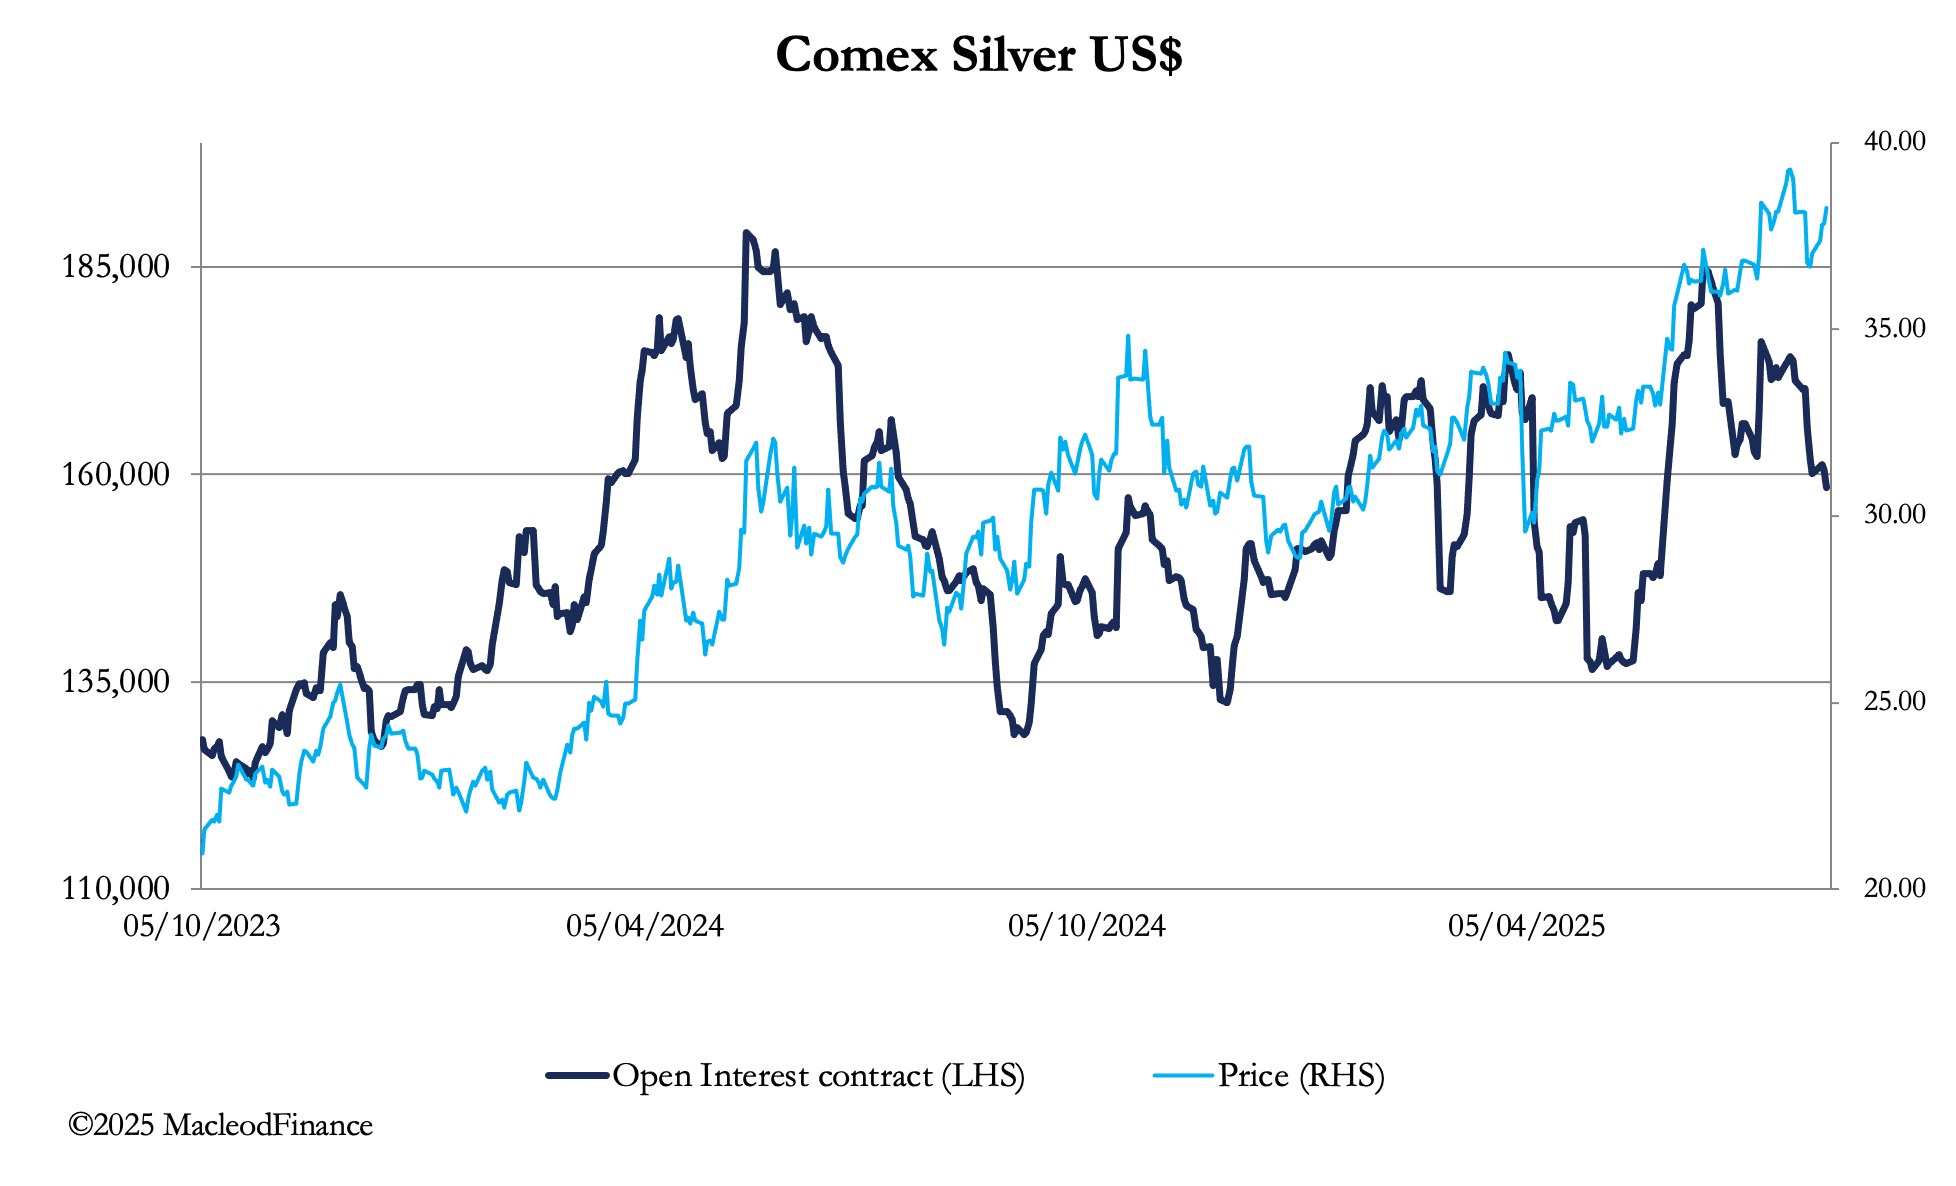
Ein Blick auf die Statistiken des Commitment of Traders zeigt, warum.
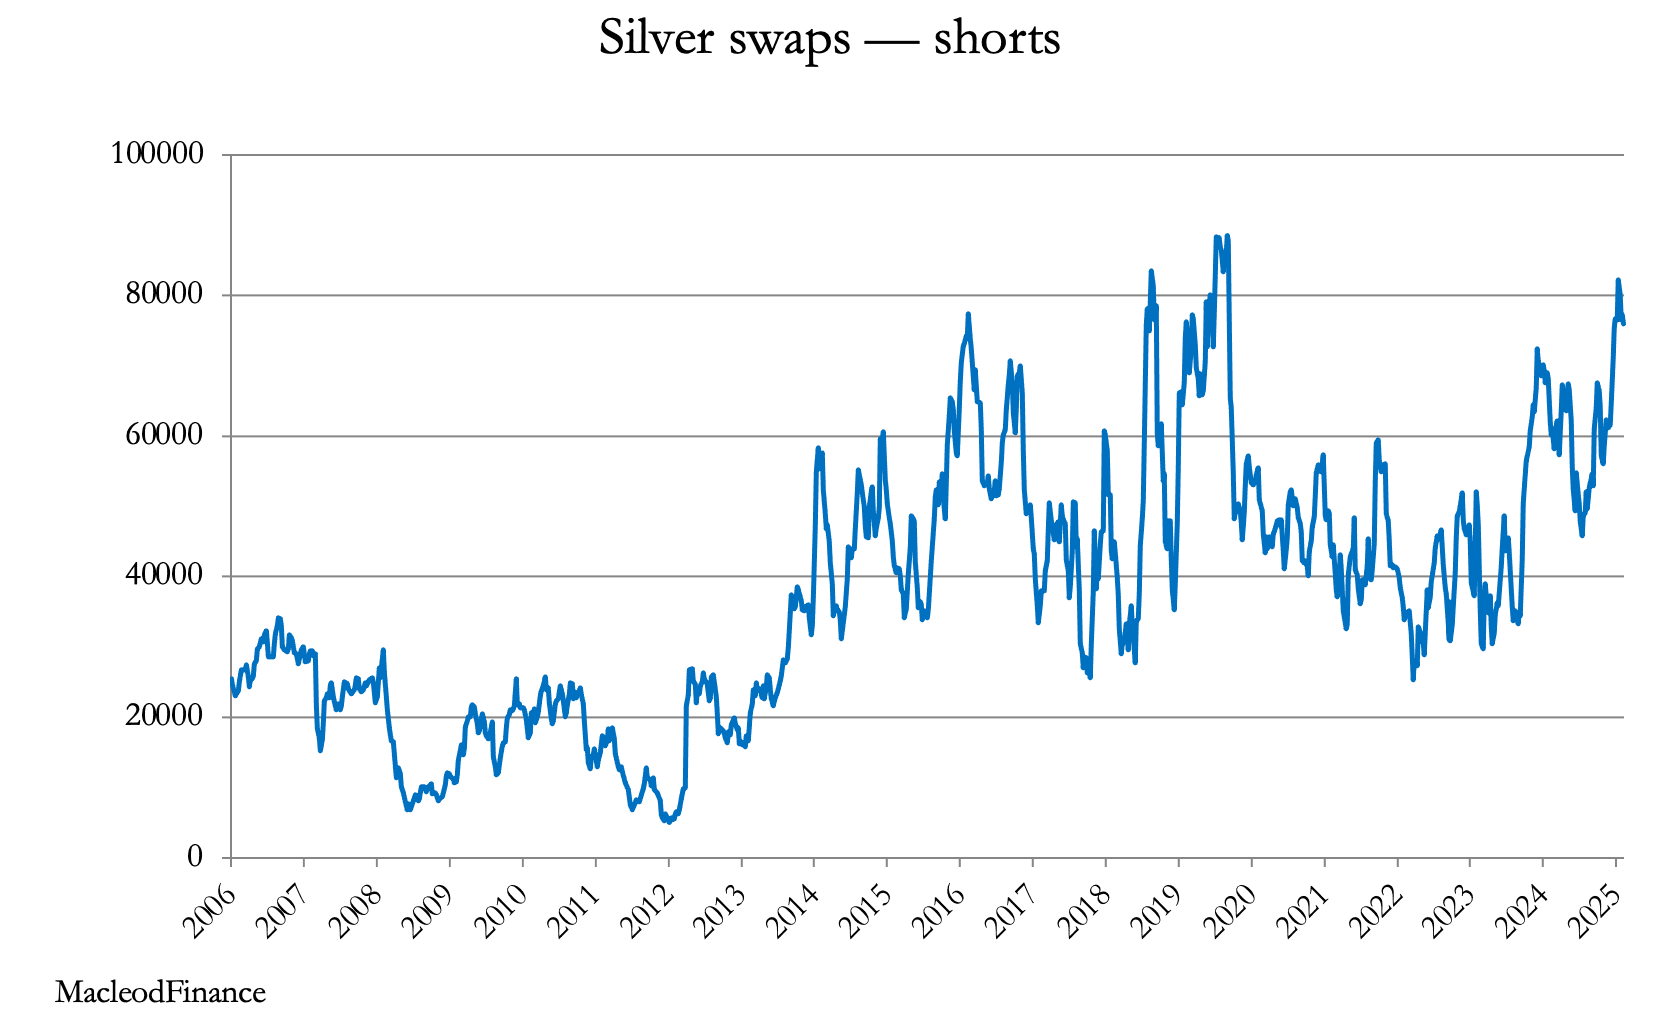
Die Swap-Händler, die die Short-Seite einnehmen, liegen nahe dem höchsten jemals verzeichneten Short-Niveau, das nur im Februar 2020 übertroffen wurde, als Silber bei 17,00 US-Dollar stand und danach auf 11,75 US-Dollar einbrach. Damals betrug die gesamte Short-Position 7,5 Mrd. US-Dollar. Heute sind es 14,6 Mrd. US-Dollar, und wir können sicher sein, dass der Streubesitz deutlich geringer ist.
Silber ist nur eines von mehreren Metallen, die nach oben gedrückt werden. Neben Seltenen Erden haben Uran, Platingruppenmetalle, Lithium, Stahl, Eisenerz, Titan und Kupfer (trotz seines zollbedingten Ausverkaufs) im vergangenen Jahr allesamt Bullenmärkte erlebt. Das zeigt uns, dass Staaten, die Vorräte anlegen, und große multinationale Hersteller Dollar gegen physische Metalle verkauft haben. Es überrascht daher kaum, dass einige Metallderivate in Schwierigkeiten geraten.
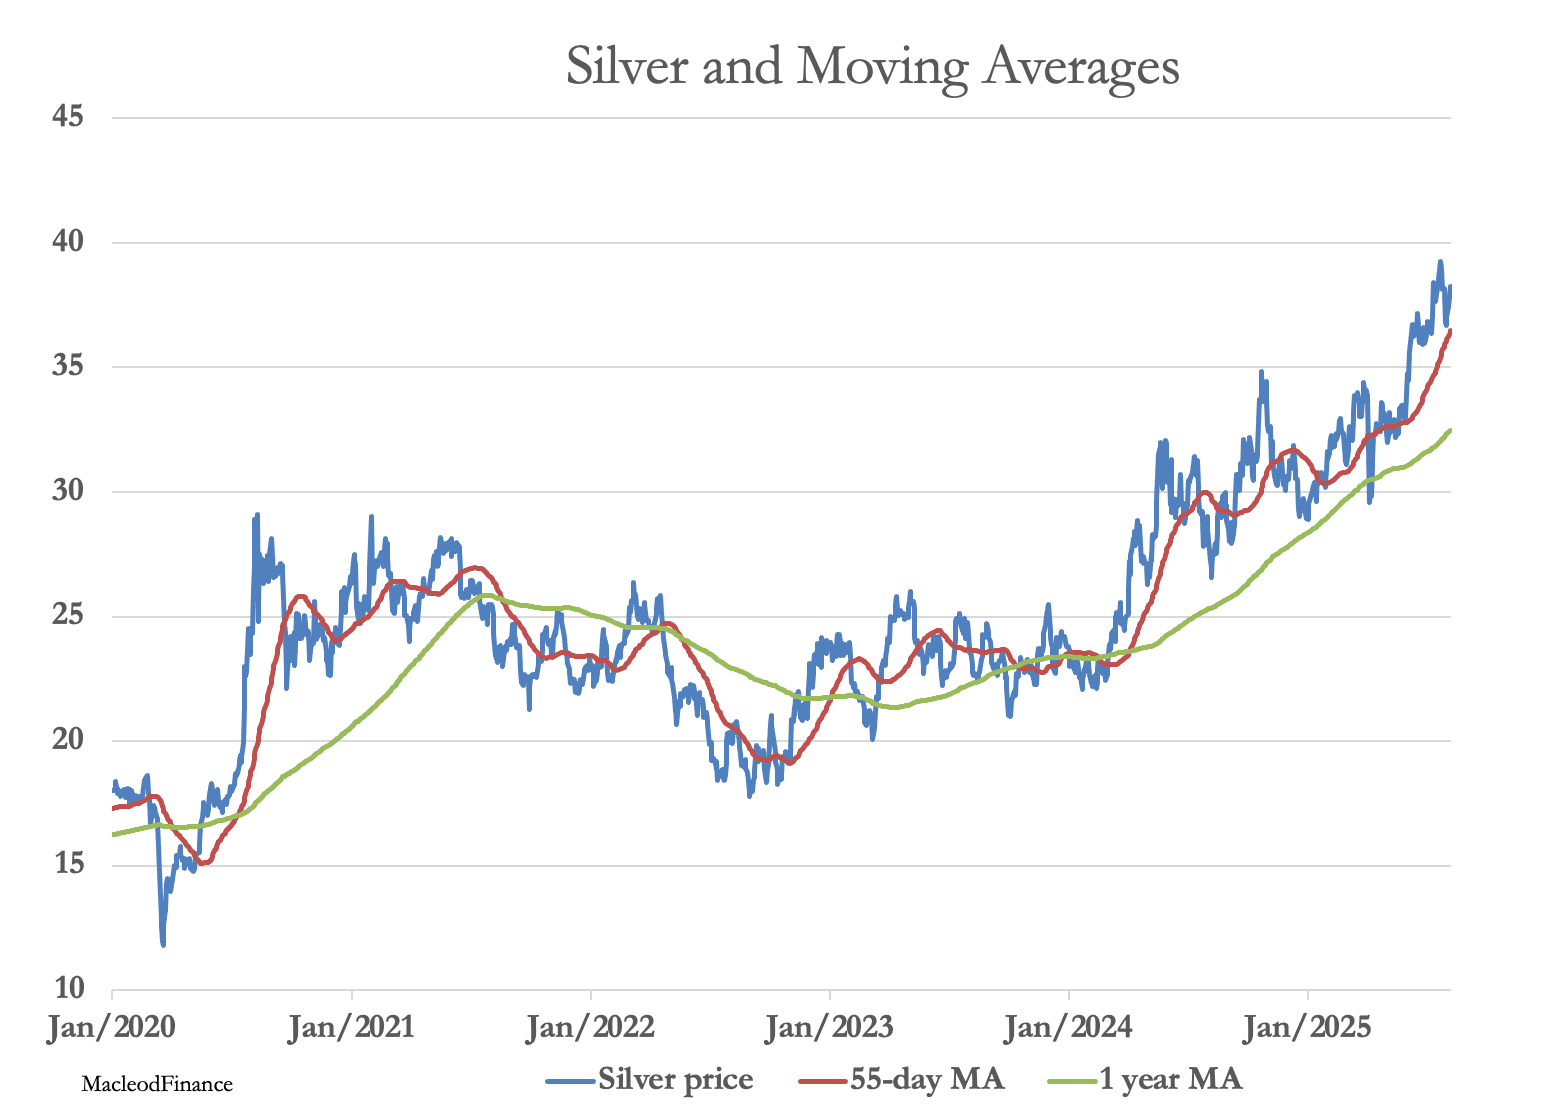
Die Short-Positionen in Forwards und Futures sind aus gutem Grund besorgt. Bei Silber, Platin und Palladium können Short Squeezes die Preise senkrecht nach oben treiben. Als Nächstes folgt der technische Chart von Silber, der diesen Punkt veranschaulicht.
Der Bear Squeeze treibt auch Gold an, wobei die Beteiligung von Anlegern weiterhin ungewöhnlich gering ist. Als Nächstes folgen das Comex-Open-Interest bei Gold und der Preis.
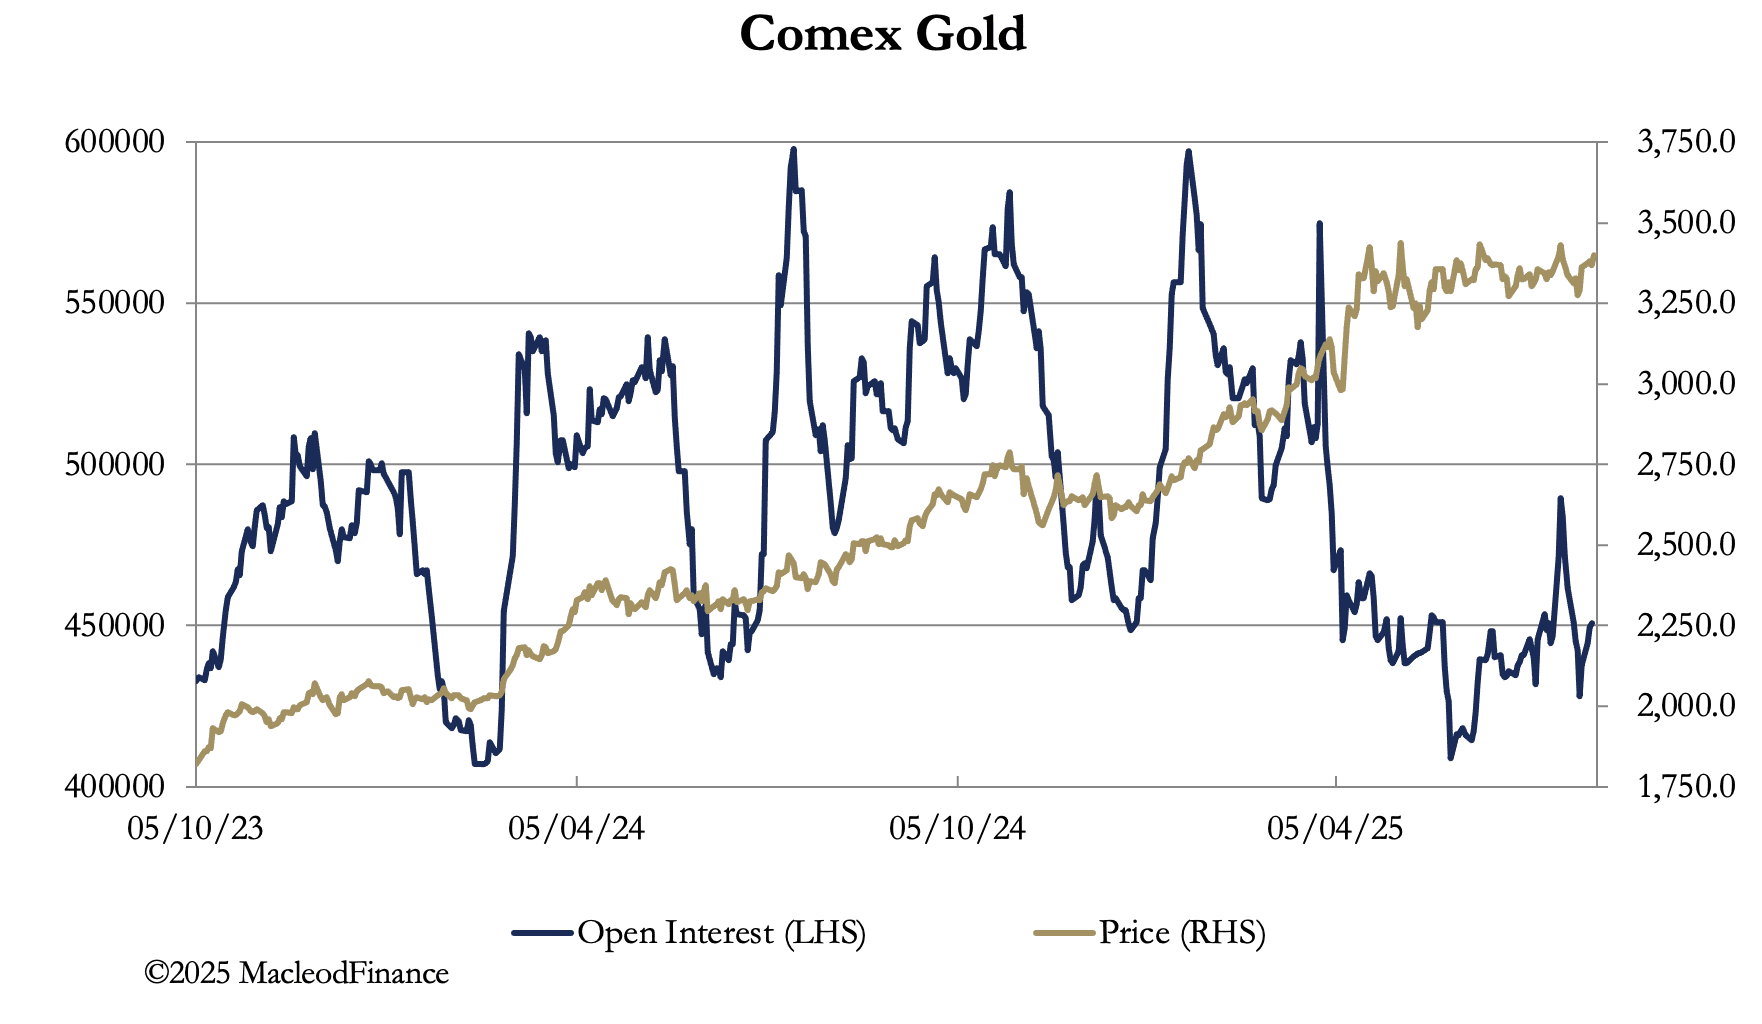
Man beachte, dass Gold trotz erheblicher Schwankungen des Open Interest weiter gestiegen ist. In jüngster Zeit, in den vergangenen drei Monaten, hat Gold seitwärts in einer engen Spanne konsolidiert, während das Open Interest in überverkauftes Terrain fiel (unter 450.000 Kontrakte). Es gibt Anzeichen, dass diese Konsolidierung nun beendet ist und Gold bereit für den nächsten Aufwärtstrend ist. Der nächste Tagesspannen-Chart zeigt ein bullisches Wimpelmuster, nach dessen Abschluss Gold bis zum Jahresende voraussichtlich auf weit über 4.000 US-Dollar steigen dürfte.
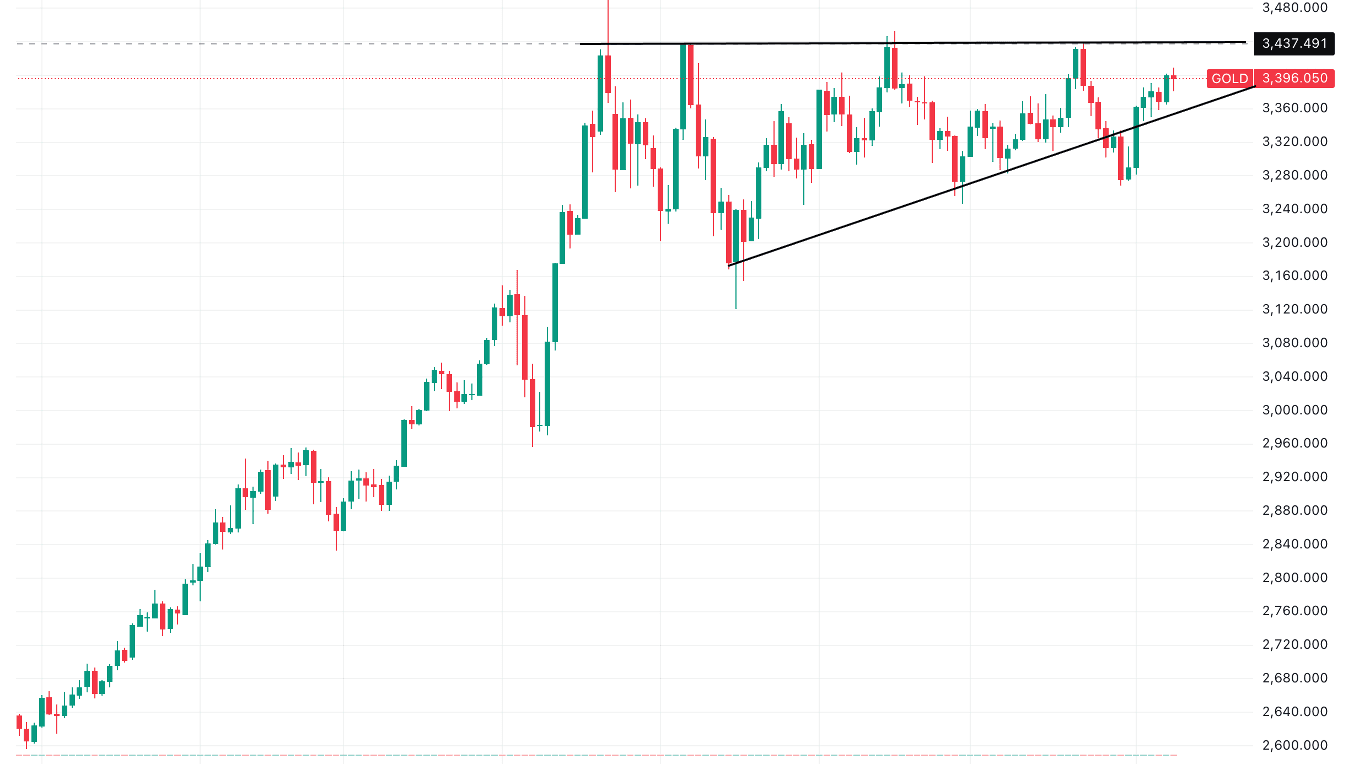 Die Bewegung in das Muster hinein (nicht vollständig dargestellt) lässt über einen ähnlichen Zeitraum mindestens einen vergleichbaren Anstieg erwarten. Nach einem Ausbruch des Preises nach oben, über 3.440 US-Dollar, ergibt sich ein projiziertes Mindestkursziel von 4.340 US-Dollar. Das ist eine rein technische Projektion, doch es ist nicht schwer zu erkennen, wie sie eintreten könnte.
Bedenken Sie Folgendes:
- Die US-Notenbank wird den Leitzins im September trotz des Inflationsdrucks mit hoher Wahrscheinlichkeit um 0,25 % senken. Dies dürfte den Dollar nahezu sicher schwächen.
- Aktuelle Schätzungen zum Arbeitsmarkt bestätigen, dass die US-Wirtschaft in eine Rezession gleitet, während der Inflationsdruck zunimmt (siehe Metall- und Agrarpreise). Die Prognosen für das Haushaltsdefizit der US-Regierung werden zwangsläufig nach oben korrigiert werden.
- Die sich verschlechternden Staatsfinanzen werden die Anleiherenditen entlang der gesamten Zinsstrukturkurve steigen lassen und damit die Werte von Finanzanlagen untergraben, insbesondere Aktien, die im Verhältnis zu Anleihen auf Rekordniveau teuer sind.
- Die Unsicherheit über die US-Zollpolitik beeinträchtigt den Welthandel und verringert den Bedarf an ausländischen Dollarbeständen, die verkauft werden, um physische Rohstoffe zu kaufen.
Abgesehen von der vorsätzlichen Blindheit gegenüber Anleiherenditen und Zinsausblick sind die meisten dieser Punkte bereits offensichtliche Bedrohungen. Allein die saisonale Trägheit verzögert ihre Auswirkungen auf die Märkte; diese dürfte sich korrigieren, wenn die Fondsmanager in etwa einem Monat an ihre Schreibtische zurückkehren. Der Ausbruch aus Golds Wimpelmuster könnte bis dahin bereits im Gange sein, noch vor weitergehenden Entwicklungen an den Finanzmärkten.
Es sollte nicht überraschen, wenn Gold nächste Woche seine Bewegung über 3.440 US-Dollar beginnt.