
Befürworter eines soliden Geldes machen den Bankkredit für einen Großteil der Inflation verantwortlich. Schaffe man die Schaffung von Bankkredit ab, so sagen sie, werde der zerstörerische Zyklus aus Aufschwung und Abschwung geheilt. Ist diese Lösung jedoch praktikabel, und ist sie tatsächlich das eigentliche Inflationsproblem?
Es mag eine unbequeme Tatsache sein, doch die Rohstoffpreise erweisen sich unter einem Papiergeldregime als weitaus volatiler, als sie es jemals unter solidem Geld und bei Schwankungen des Bankkredits waren.
Das Verständnis des Bankkredits gewinnt neue Dringlichkeit, da dieser Expansionszyklus offenbar zu Ende geht und die Papiergeldwelt auf eine periodische Kreditkontraktion zusteuert. Dieser Artikel erläutert, wie Bankkredit geschaffen wird, wie er sich entwickelt hat und welche Rolle er bei der Förderung des wirtschaftlichen Fortschritts spielt. Wir betrachten die Alternative der Depositenbanken, ihre Geschichte und ihre Praktikabilität als Ersatz für das Bankwesen, wie wir es heute kennen.
Wir müssen deutlich unterscheiden zwischen Zyklen des Bankkredits, die, solange sie moderat bleiben, tolerierbar sind, und der staatlich herbeigeführten Inflationierung der Währung, die erwartungsgemäß zu einem dauerhaften Verlust der Kaufkraft einer Papiergeldwährung führt. Wird in diesem Zusammenhang mit Vorschlägen zur Abschaffung des Bankkredits nicht mit dem Vorschlaghammer auf die falsche Nuss eingeschlagen?
Zu diesem Thema sind sich keynesianische und österreichische Ökonomen grundsätzlich uneinig. Die Schlussfolgerung dieses Artikels lautet, dass der Bankkredit wirtschaftlich vorteilhaft ist, dass aber staatliche Eingriffe in der einen oder anderen Form ihn nicht nur zu einer treibenden Kraft des wirtschaftlichen Fortschritts, sondern auch zu einer unnötig zerstörerischen gemacht haben.
Der Bankkredit ist zentral für unser Geldsystem[i]
Man muss verstehen: Geld ist Gold und sonst nichts. Alles andere ist Kredit. Diese Worte sprach John Pierpont Morgan 1912 in seiner Aussage vor dem Kongress. Es war nicht nur seine Meinung; er stellte eine rechtliche Tatsache fest. Dass einige Regierungen den Privatbesitz an gesetzlichem Geld verboten haben und dass alle Zentralbanken sich heute weigern, ihre Noten gegen Gold einzulösen, ändert nichts an der Rechtslage.
Hier interessiert uns der Kredit. Offiziell tritt er in zwei Formen auf. Da sind zum einen Banknoten, die heute von Zentralbanken ausgegeben werden, formal aber von Geschäftsbanken emittiert sind. Diese Noten sind eine Verbindlichkeit des Emittenten und erscheinen als solche in der Bilanz einer Zentralbank. Zum anderen gibt es den Bankkredit, die Verbindlichkeit der Geschäftsbanken in Form von Kundeneinlagen, Girokonten oder laufenden Konten. Inoffiziell existiert er auch im Schattenbankensystem, und weiterer Kredit bleibt zwischen Einzelpersonen unerfasst.
Begrenzt durch ihre Kreditwürdigkeit, ist der Kredit zwischen Einzelpersonen ein wichtiger wirtschaftlicher Faktor. Ein Vater könnte seinem Sohn oder seiner Tochter sagen, dass er das Studium finanzieren wird. Das ist Kredit. Ein örtliches Geschäft könnte geschätzten Kunden ein Kundenkonto anbieten, sodass diese monatlich oder sogar vierteljährlich zahlen können, statt sofort bei jedem Einkauf. Großhändler räumen Einzelhändlern die Möglichkeit ein, Waren einen Monat nach Lieferung oder noch später zu bezahlen – das ist Kredit. Die Beispiele im Alltag sind zahlreich. Diese informellen oder bankfremden Vereinbarungen machen einen großen Teil des Arbeitslebens aus und schmieren das Getriebe persönlicher und geschäftlicher Beziehungen. All dies bleibt in den Geldstatistiken unerfasst. Wäre es angesichts der Allgegenwart von Kredit richtig, Banken, die Kreditvereinbarungen formalisieren, die Schaffung von Kredit zum Nutzen des Handels völlig zu untersagen?
Die gesamte Wirtschaft dreht sich um Kredit. Gemäß dem Gresham’schen Gesetz horten die Menschen Goldmünzen und geben Papiergeld und Einlagen aus. Goldmünzen zirkulieren selbst unter einem Goldstandard nicht, weil die Menschen erkennen, dass sie besseres Geld sind als Noten und Einlagengeld. Sie dienen als Rückhalt für den Kredit – Banknoten und Einlagenkonten.
Bis hierhin dürfte sich weitgehend Einigkeit erzielen lassen, dass diese Aussagen kaum strittig sind. Sobald wir das Thema vertiefen, treten die Meinungsverschiedenheiten zutage. Gold solle nicht länger Teil eines modernen Geldsystems sein, argumentieren Neokeynesianer und die meisten Monetaristen. Die Kreditexpansion sei die Quelle unserer Probleme, argumentieren andere, insbesondere die Österreicher.
Die Österreichische Tradition findet ihr Beispiel in den Schriften von Ludwig von Mises und Friedrich von Hayek. Mises beobachtete die Auswirkungen der Inflation in Europa nach dem Ersten Weltkrieg, insbesondere in seiner Heimat Österreich. Er verstand, warum die Krone zusammenbrach, und kannte das Heilmittel. Seitdem schrieb er ausführlich über den Konjunkturzyklus, der zweifellos durch einen Zyklus von Bankkreditexpansion und anschließender Kontraktion verursacht wird. Doch in all seinen Schriften, die zusammen über 7.000 Seiten umfassen, erwähnt er den „Bankkredit“ erstaunlich selten. Ich habe nur neunzehn Verweise gezählt, von denen einige in Inhaltszusammenfassungen und Fußnoten stehen.
Typisch ist sein Vortrag vor dem Wiener Kongress der Internationalen Handelskammer im Mai 1933, in dem er erklärte: „Die Ursache für die Abwertung des Wechselkurses ist stets in der Inflation zu finden, und das einzige Mittel zu ihrer Bekämpfung ist eine Einschränkung der Geldsurrogate und des Bankkredits.“ Mises hat selbstverständlich recht. Doch nirgends in seinen Ausführungen empfiehlt er, soweit ich sehen kann, ein vollständiges Verbot des Bankkredits – lediglich dessen Eindämmung.
Hayek entwickelte ein Dreieck, um seinen Studenten an der LSE die Folgen einer künstlichen Senkung der Zinssätze zu veranschaulichen – die Folge der Kreditausweitung. Auch hier ist es für die Anhänger dieser großen Denker logisch, zu folgern, dass der Kredit verboten werden müsse, wenn die Kaufkraft der Währung erhalten werden soll. Wir müssen jedoch anerkennen, dass ein vollständiger Währungszusammenbruch durch fortgesetzte und sich beschleunigende Entwertung, wie er Österreich 1922 heimsuchte, etwas völlig anderes ist als ein Bankkreditzyklus.
Der Zweck dieses Artikels ist es zu prüfen, ob ein Verbot des Bankkredits praktikabel ist. Der Zeitpunkt ist günstig, denn wir scheinen am Rande einer weiteren, von den Banken ausgelösten Rezession zu stehen, die diesmal so schwer ausfallen könnte, dass sie die Zukunft des Bankwesens selbst bedroht. Wenn die Ausweitung des Bankkredits eine wirtschaftliche Rolle hat, die sich rechtfertigen lässt, könnte ihr Ersatz am Ende weniger vorteilhaft sein, insbesondere wenn der Staat die Initiative zur Schaffung eines anderen Bankensystems ergreift. Tut er dies, können wir sicher sein, dass es eher dem Staat als der produktiven Wirtschaft dienen würde.
Gibt es eine praktikable Alternative zur Bankkreditschöpfung?
Die Neo-Österreicher vertreten eine einfache These. Sie empfehlen nämlich, den Bankkredit zu beenden und das Bankwesen aufzuteilen: in Depositenbanken, die entweder als Verwahrer auftreten, wobei die Einlagen Eigentum der Einleger bleiben, oder als Vermittler von Finanzierungen, die Ersparnisse an Unternehmen mit Kapitalbedarf verteilen – niemals beides. Die Welt der Zahlungsmittel wäre dann frei vom Bankkredit und von allen Problemen, die er verursacht hat.
Bevor wir uns dem eigentlichen Thema zuwenden, sollten wir fragen, ob dies die Nuss ist, die wir knacken müssen. Zyklen der Ausweitung und Kontraktion des Bankkredits gibt es, solange wir über statistische Belege verfügen, und dennoch sind wir noch hier und haben einen besseren Lebensstandard als unsere Vorfahren. Abbildung 1 zeigt jedoch die Folgen für die Kaufkraft des Pfunds unter einem soliden Geldstandard – dem Gold-Sovereign im Vereinigten Königreich, wo die Zahlungsmittel vom Bankkredit dominiert wurden.

Mit zeitlicher Verzögerung führte die Preiswirkung von Veränderungen des Bankkredits unter einem Goldmünzstandard zu erheblichen Schwankungen des allgemeinen Preisniveaus, bedingt durch die Ausweitung und die anschließende Kontraktion des Bankkredits – kreditgetriebene Booms und Krisen. Der Zeitraum, nach dem Banker die Folgen einer übermäßigen Kreditausweitung für ihre eigenen Geschäfte zu vergessen scheinen, beträgt etwa zehn Jahre, eine Periodizität, die bis heute Bestand hat.
Im neunzehnten Jahrhundert bestand die staatliche Wirtschaftspolitik im Großen und Ganzen darin, sich um die eigenen Angelegenheiten zu kümmern und den Dingen ihren Lauf zu lassen. Interessanterweise nahmen diese Schwankungen im Verlauf des Jahrhunderts ab, während der zugrunde liegende Trend des ausstehenden Bankkredits sich auf der Grundlage des gemeinsamen Wohlstands, des Handels und des technologischen Fortschritts erheblich ausweitete. Offensichtlich wirkte sich die wachsende finanzielle Raffinesse der Kreditmärkte vorteilhaft aus, insbesondere nach dem Bank Charter Act von 1844, der in seiner Ausgestaltung versäumte, das Potenzial des Bankkredits zur Destabilisierung der goldgedeckten Währung zu erkennen.
Es stellt sich daher die Frage, ob Schwankungen des Bankkredits das Übel sind, für das die Neo-Österreicher sie halten. Könnte es sein, dass das größere Übel die Eingriffsbemühungen der Zentralbanken sind, Versuche, die ab den späten 1920er-Jahren in Bestrebungen mündeten, die Nachfrage nach Bankkredit durch zinspolitische Maßnahmen zu steuern? Wenn ja, dann ist die von den Neo-Österreichern bevorzugte Lösung, bei der überhaupt kein Bankkredit geschaffen wird, nicht so dringlich. Dennoch hat dies viele von ihnen dazu veranlasst, Depositenbanken als Ersatz für kreditgebende Banken zu empfehlen.
Das Problem mit Depositenbanken
Die Praktikabilität eines Verbots des Bankkredits wird selten bedacht. In Form von Banknoten und Einlagenverbindlichkeiten macht er 100 % unserer Zahlungsmittel aus, und die von der Bank of England ausgegebenen Banknoten stellen weniger als 3 % der Gesamtmenge dar, der Rest wird durch Bankkredit finanziert. In den USA machen die Federal-Reserve-Noten 10 % der Gesamtmenge aus, wobei erhebliche Mengen davon außerhalb der USA zirkulieren. Ein Übergang zu einem Depositenbankwesen, in dem Banken als Verwahrer fungieren, würde daher nahezu alle unsere Zahlungsmittel beseitigen. Das würde einen Zusammenbruch des BIP bedeuten, das nicht „die Wirtschaft“ ist, wie fälschlich angenommen wird, sondern die Summe der qualifizierenden Transaktionen, die in Kredit verbucht werden. Kein Kredit, keine Transaktionen.
In der Vergangenheit wurden Banken auf dem Depositenprinzip unter anderem in Venedig, Amsterdam und Nürnberg errichtet. Diese an sich kleinen Orte waren Zentren des Außenhandels, und es zirkulierten große Mengen ausländischer Münzen aller Art und Nennwerte, meist abgenutzt und beschnitten. Um diesem Missstand abzuhelfen, richteten die Behörden dieser Städte Depositenbanken ein, bei denen Kaufleute Münzen aus aller Herren Länder einzahlten. Den Konten der Kaufleute wurde der Gegenwert des nach Gewicht bewerteten hinterlegten Edelmetalls gutgeschrieben, und die Einleger waren berechtigt, jederzeit neue Münzen abzuheben.
Diese Banken gaben vor, sämtliche bei ihnen hinterlegten Münzen und sämtliches Edelmetall in ihren Tresoren zu verwahren, allerdings in Standardmünzen umgeprägt. Die Kaufleute mit Konten bei diesen Banken mussten die damit verbundenen Kosten tragen. Eine Annehmlichkeit wurde durch eine andere Unannehmlichkeit ersetzt. Und trotz der Unantastbarkeit ihres gemeinnützigen Auftrags gewährten die Depositenbanken in Venedig und Amsterdam ihren jeweiligen Regierungen schließlich große Summen als Vorschuss, was zu ihrem Untergang führte.
Die Lehren aus der Vergangenheit sind eindeutig. Depositenbanken erfüllten eine bestimmte Funktion, die heute nicht mehr erforderlich ist. Heutzutage ist die Bereitstellung von Metallmünzen eine Aufgabe der Münzprägeanstalt, und die Münzen können in Schließfächern aufbewahrt werden. Beschnittene Münzen gibt es nicht mehr. Und selbst wenn ein Goldmünzstandard wieder eingeführt würde, würden Münzen ohnehin kaum zirkulieren. Der Verlust von Kreditzinsen und die von den Einlegern zu tragenden Verwaltungskosten würden Depositenbanken zu einem unattraktiven Angebot machen.
Depositenbanken sind keine Banken im eigentlichen Sinne des Wortes. Sie sind Treuhänder oder Verwahrer. Und in Ermangelung von Bankkredit würden sie vermutlich Banknoten und in geringerem Maße Münzen verwahren. Banknoten sind Zentralbankkredit, gleichgültig, ob sie gegen Münzen eingetauscht werden können oder nicht. Sollten Depositeninstitute als Banken zugelassen werden, könnten sie den Vorgang womöglich digitalisieren, indem sie anstelle der Verwahrung von Noten ein Eins-zu-eins-Verhältnis mit einem Konto bei der Zentralbank herstellen.
Depositenbanken würden daher die Inflation der Banknoten nicht beheben, die sich voraussichtlich stark ausweiten würden, um das Fehlen von Bankkredit auszugleichen. Und wenn die Lösung darin besteht, Banknoten zu hinterlegen, gegen die Schecks gezogen werden können, dann entspricht dies der Führung eines Bankkontos bei der Zentralbank.
Arbeitet die Bank für Internationalen Zahlungsausgleich nicht genau darauf hin, mit digitalen Zentralbankwährungen? Auf eine Welt ohne Geschäftsbanken? Das Prinzip des Depositenbankwesens ohne Konvertibilität in Münzgeld entspricht einer Zentralbank, die in einem Umfeld von Fiat-Währungen als Depositenbank fungiert. Im Kern ist es der Weg zu digitalen Zentralbankwährungen.
Bleiben wir einen Moment beim Depositenkonzept. Im Hinblick auf die Verteilung von Ersparnissen, deren Ursprung nicht Bankkredit ist, müssen wir die Auswirkungen auf die Zinsen betrachten, also auf die Kreditkosten für Unternehmen, die Waren und Dienstleistungen herstellen wollen. Es kann keinen Zweifel daran geben, dass die starke Verknappung des Umlaufmittels infolge fehlenden Bankkredits die Zinsen erheblich in die Höhe treiben würde. Um zu zeigen, warum, können wir es auf andere Weise nachvollziehen, indem wir betrachten, wie sich die Zinsen veränderten, als die Kreditmenge unter Metallgeldstandards zunahm.
Vor der Einfuhr von Gold und Silber aus der Neuen Welt lag der übliche Zinssatz in ganz Europa dort, wo Wuchergesetze dies zuließen, bei 10 % oder mehr. Im Laufe des 16. und 17. Jahrhunderts ermöglichte die gestiegene Menge an Münzgeld eine Ausweitung des Handels. Um die damit verbundenen Dienstleistungen zu erbringen, entwickelten sich darauf aufbauend Bankeinrichtungen, namentlich durch die Londoner Goldschmiede in der Mitte des 17. Jahrhunderts. Und mit der modernen Buchführung, insbesondere der doppelten Buchführung, erhielten die Goldschmiede und die ihnen folgenden Banken die Möglichkeit, die ihren Kunden angebotene Kreditmenge auszuweiten. Diese Kreditausweitung bedeutete, dass mit dem wachsenden Handel auch der Kredit zu dessen Finanzierung wuchs. Zunehmende Kreditmengen führten zu einem Rückgang des Basiszinsniveaus, das sich Mitte des 19. Jahrhunderts bei etwa 3 % einpendelte.
Solange das gesamte Kreditsystem im Münzgeld verankert war (vorwiegend Silber, später Gold), untergrub die langfristige Ausweitung des Bankkredits die Kaufkraft nicht. Auch der Rückgang des Basiszinsniveaus beeinträchtigte die Kaufkraft nicht. Das Problem waren die Schwankungen im Tempo der Ausweitung, nicht der Kredit selbst. Bankkredit ist in der Tat unverzichtbar. Würde man ihn abschaffen, bestünde kein Zweifel, dass die Verknappung der Umlaufmittel die Zinsen mindestens auf das Niveau treiben würde, das vor der Zeit der Londoner Goldschmiede bestand. Um dies zu verhindern, würden die Zentralbanken entweder die Notenausgabe erhöhen oder eigene digitale Währungen einführen, um den Verlust des Bankkredits auszugleichen. Die Währungsentwertung würde sich lediglich beschleunigen.
Die Bedeutung des Kredits für den Handel
Vereinfacht gesagt durchläuft die Entwicklung von Gütern oder Rohstoffen bis zum Verbrauch in der Regel folgende Hände:
- Der Erzeuger, Bergbauunternehmer oder Importeur
- Der Hersteller oder Verarbeiter
- Der Großhändler
- Der Einzelhändler
- Der Kunde oder Verbraucher
Die Kette aus vier Unternehmenskategorien, die Waren für den Verbraucher herstellen, erhält erst dann eine Zahlung, wenn der Verbraucher diese bezahlt. Ohne Kredit müssen diese Unternehmen daher über die Mittel verfügen, ihre Kosten selbst zu tragen. Darüber hinaus steigt auf jeder Stufe des Prozesses der Bedarf an verfügbarem Kapital zur Deckung der Kosten mit dem Wert des Produkts. In der Praxis verfügen nur sehr wenige Beteiligte in dieser Kette über das dafür erforderliche Kapital. Dies benachteiligt neue Unternehmen, die noch seltener über das im Voraus benötigte Kapital verfügen. Für jede Volkswirtschaft wäre es katastrophal, wenn der Handel derart eingeschränkt wäre.
Es gibt zwei Lösungen. Die erste besteht darin, dass der Erzeuger, der Bergbaubetreiber oder der Importeur dem Hersteller oder Verarbeiter Warenkredit einräumt und dieser wiederum dem Großhändler und so fort, indem die Zahlung aufgeschoben wird. Doch auch diese Beteiligten müssten über ausreichend Geld verfügen, um ihre eigenen Kosten zu decken, da ihre Lieferanten es kaum als ihre Aufgabe ansehen dürften, über die Transaktionswerte hinaus zusätzlichen Kredit zu gewähren. Insbesondere Arbeitnehmer werden die regelmäßige Zahlung ihrer Gehälter verlangen, bevor ihr Arbeitgeber über Mittel verfügt. Abgesehen von vertraglichen Bestimmungen zur Fälligkeit von Zahlungen ist diese Lösung für sich genommen nicht praktikabel.
Die zweite Lösung besteht in förmlichen Kreditfazilitäten. Historisch bestanden sie in Form von Handelsfinanzierung, Wechseln und dem Zugang zu Bankkredit. Geld als solches wird nie verwendet. Der gesamte Handel wird über Kredit abgewickelt.
Die Zahlung des Kunden für das Endprodukt erfolgt mit Banknoten oder durch Inanspruchnahme der Verbindlichkeit seiner Bank ihm gegenüber als Einleger. Banknoten verlieren an Bedeutung, daher handelt es sich zunehmend um Bankkredit. Der Kunde erhält diesen Kredit durch sein Einkommen als Arbeitnehmer oder aus den Gewinnen seines Unternehmens, die ihm durch Übertragung von Bankkredit von seinem Arbeitgeber bzw. seinen Kunden gezahlt werden. Auch Dividenden und Zinsen auf seine Ersparnisse werden ihm in Bankkredit gezahlt.
Die Theorie des Bankwesens
Um zu verstehen, wie Bankkredit entsteht, muss man die Funktionsweise des Bankwesens verstehen. Banken sind schlicht Händler von Kredit: Sie nehmen Kredit herein und schaffen Kredit. Angenommen, die Kunden eines Bankiers zahlen 1.000.000 $ auf ihre Konten ein. Dieses Geld bzw. diese Währung wird Eigentum der Bank. Der Bankier schreibt den Kunden den Betrag in seinen Büchern gut. Rechtlich begründet er damit Forderungsrechte gegen sich selbst, die seinen Kunden das Recht geben, jederzeit nach Belieben entsprechende Beträge zurückzufordern. Seine Bilanz sieht dann wie folgt aus:

Einige Einleger möchten möglicherweise jederzeit Mittel abheben, wofür der Bankier eine Barreserve vorhält. Andere möchten jedoch ihre Guthaben aufstocken, und weitere Einleger eröffnen Konten. In gewöhnlichen, ruhigen Zeiten hat die langjährige Erfahrung jedoch gezeigt, dass die Einlagenbestände der Kunden insgesamt im normalen Geschäftsverlauf von Tag zu Tag nur wenig schwanken. Die alte Faustregel aus der Zeit der Londoner Goldschmiede besagte, dass die täglichen Einlagenbestände um nicht mehr als ein Sechsunddreißigstel der Gesamtsumme schwankten.
Der Einfachheit halber nehmen wir an, dass der Bankier ein Barpolster von 100.000 $ behält. Damit verbleiben ihm 900.000 $, um Handel zu treiben und Gewinn zu erzielen. Gemeinhin wird angenommen, dass ein Bankier diesen Betrag verleiht. Das ist falsch. Er wird argumentieren, dass 900.000 $ Verbindlichkeiten in mehrfacher Höhe dieses Betrags an Kredit tragen können. Am einfachsten lässt sich der Mechanismus veranschaulichen, wenn man annimmt, dass der Bankier Handelswechsel kauft. Nehmen wir an, er kauft diese Wechsel am Markt zu einem Diskontsatz von vier Prozent. Nehmen wir weiter an, er kauft Wechsel im Wert von 5.000.000 $ zu Kosten von 4.800.000 $. Seine Bücher sehen dann wie folgt aus:

Ein Bankier kauft Handelswechsel, vergibt Darlehen und investiert sogar mit seinem eigenen Kredit in Finanzwertpapiere, indem er in seinen eigenen Büchern Kredit schafft. Der Saldo von 200.000 $ ist sein Eigentum bzw. sein Gewinn. Durch diesen Vorgang hat er nicht 4 % auf die 900.000 $ erzielt, mit denen er frei handeln kann, sondern 4 % auf die von ihm gekauften Wechsel über 5.000.000 $.
In der Praxis ist der Markt für Handelspapiere sehr liquide, und die Papiere müssen nicht bis zur Fälligkeit gehalten werden. In unserem Beispiel müsste deutlich weniger Barliquidität gegen Einlagenabhebungen vorgehalten werden. Und wenn die Bank anstelle des Kaufs von Finanzanlagen Kredite an Kunden vergibt, ist mit höheren Margen zu rechnen.
Eine Bank ist ihrem Wesen nach also ein Händler von Kredit, der diesen schafft und auf Sicht zahlbar ausgibt. Und der Bankkredit zirkuliert, als wäre er die Währung. Daher ist eine Bank nicht, wie viele glauben, ein Unternehmen für Kreditaufnahme und Kreditvergabe. Sie ist eine Kreditfabrik. Sie ist buchstäblich eine Lizenz, das Äquivalent von Geld in Form von Kredit zu drucken.
Nicht Gold, sondern Kredit brachte uns die industrielle Revolution
Das goldene Zeitalter der industriellen Entwicklung fiel in eine Zeit, in der Metallmünzstandards weit verbreitet waren. Großbritannien führte 1817 offiziell den Goldstandard ein und behielt ihn bis 1914 bei. Auch als noch Silber den Standard bestimmte, wurden die ersten Goldmünzen in England unter der Herrschaft Eduards VI. im Jahr 1553 ausgegeben. Der Standard des Sterlingsilbers wurde im elften Jahrhundert von Wilhelm dem Eroberer festgelegt.
Viele Jahrhunderte nach der Eroberung war England eine feudale und militärische Macht mit einer agrarisch geprägten Bevölkerung. Seine Gesetze waren fast ausschließlich feudal und betrafen den Landbesitz. Kaufleute und Handel standen in geringem Ansehen, und ein Handelsrecht existierte nicht. Schließlich begannen sich die Menschen unter der Herrschaft Karls II. stärker Gewerbe und Handel zu widmen, und dies wurde durch die Entwicklung des Bankwesens ermöglicht.
Die Erfindung des Bankkredits ging Mitte des siebzehnten Jahrhunderts von den Londoner Goldschmieden aus. Aus der Verwahrung von Edelmetall, Münzgeld und Wertgegenständen entwickelte sich ein einträgliches Geschäft: Der Goldschmied kaufte dem Einleger dessen Vermögenswerte ab, im Gegenzug für einen Kreditschein (einen Rechtsanspruch gegen ihn selbst), der auf Sicht zahlbar war, und das Versprechen, 6 % Zinsen zu zahlen. Der Goldschmied hatte Edelmetall und Münzgeld auf Kredit erworben und kaufte damit Handelskredit, der damals eine Richtrendite von 10 % abwarf. Indem er mit seinem eigenen Kredit handelte, stellte er bald fest, dass er, wenn sein Kredit am Markt akzeptiert wurde, ein Vielfaches an diskontierten Wechseln kaufen konnte – Handelswechsel, echte Wechsel und Gefälligkeitswechsel mit kurzen Laufzeiten –, wodurch die Goldschmiede die Ansprüche ihrer Einleger bedienen und einen ansehnlichen Gewinn erzielen konnten. Dies ermöglichte es Kaufleuten, die für Waren Wechsel erhalten hatten, einen Markt zu finden, auf dem sie ihre zu einem späteren Zeitpunkt fälligen Wechsel sofort in Bargeld umwandeln konnten.
Die Verfügbarkeit dieser Finanzierung verbesserte das Geschäft der Kaufleute, was wiederum den Handel insgesamt belebte. Allerdings führte es zu Krisen, wenn diese Kreditausweitung Spekulation statt Handel finanzierte; die englische Südseeblase von 1720 ist das naheliegende Beispiel. Doch der Bankkredit finanzierte auch die industrielle Revolution in ihren Phasen von den Kanälen bis zu den Eisenbahnen und führte dazu, dass Großbritannien die Weltschifffahrt dominierte – über 80 % der vor dem Ersten Weltkrieg auf See befindlichen Schiffe wurden auf britischen Werften gebaut. So entwickelte diese kleine Nation die mächtigste und fortschrittlichste Volkswirtschaft, die es je gab. Und Gold war daran nicht beteiligt, außer dass es im Hintergrund das gesamte Kreditsystem absicherte.
Die Ursprünge der Überziehungskredite
Es gibt eine wenig bekannte Quelle der Schaffung von Bankkredit, die von großem wirtschaftlichem Nutzen war, nämlich einen Mechanismus der schottischen Banken. Indem man den Bankkredit über die Handelsfinanzierung durch den Kauf diskontierter Wechsel hinaus ausweitete – was in unserer bisherigen Darstellung der Bankgeschichte unser Thema war –, wurde der Zugang zu Kredit für unternehmerische Tätigkeit zur Grundlage eines großen Teils der heutigen Bankgeschäfte.
Nach schottischem Recht wurde die Bank of Scotland 1695 mit unbeschränkten Emissionsbefugnissen gegründet. Sie gab nur Banknoten in folgenden Stückelungen aus: £100, £50, £10 und £5. Zu bedenken ist, dass £100 in heutiger Währung £36.000 entsprachen.[i] Offensichtlich bestand der Plan der Bank of Scotland darin, bedeutende Handelskunden zu betreuen und zu fördern, entsprechend dem Bankwesen in London, das vor allem auf den Handel mit diskontierten Handelswechseln ausgerichtet war. Die Bank gab erst 1704 £1-Noten aus.
Ihr Monopol lief 1727 aus, und es wurde ein Konkurrent gegründet, die Royal Bank of Scotland. Das Problem war nun, dass es angesichts der wirtschaftlich unterentwickelten Lage in Schottland nicht genügend Handelswechsel gab, um beide Banken zu versorgen. Es war die Royal Bank, die eine Lösung fand.
Gegen ausreichende Sicherheiten erklärte sie sich bereit, vertrauenswürdigen und angesehenen Personen Kredit in begrenzter Höhe zu gewähren. Diese Kontokorrentkredite sind Abhebungskonten, die zugunsten einer Person eingerichtet werden, die kein Geld einzahlt und die das Konto wie ein gewöhnliches Konto führt; nur dass sie auf den Saldo keine Zinsen erhält, sondern Zinsen zahlen muss. In der Bilanz der Bank wurde ein Kontokorrentkredit als Aktivum verbucht, dem eine Einlage in Höhe des abrufbaren Betrags gegenüberstand.
Er war der Vorläufer der modernen Kreditvergabe der Banken, im Unterschied zum Bankgeschäft, das sich in London damals um den Diskont von Handelswechseln drehte.
Barkredite wurden auf zwei unterschiedliche Weisen vergeben: zur Unterstützung von Privatpersonen im Geschäftsleben sowie zur Förderung der Landwirtschaft und der Gründung von Handelsunternehmen aller Art. Landwirtschaftlich genutzte Flächen waren mangels Kapital unterentwickelt. Was uns hier jedoch besonders interessiert, sind die Kredite an Einzelpersonen im Geschäftsleben.
Die Banken beschränkten ihre Vorschüsse auf Beträge zwischen 100 und 1.000 £ (nach heutigem Pfund-Sterling-Wert etwa 36.000 bis 360.000 £). Außer Bürgschaften von Personen, die den Kreditnehmer kannten, wurden keine Sicherheiten verlangt. Diese „Cautioners“, wie sie im schottischen Recht genannt wurden, behielten genau im Auge, wie die Mittel verwendet wurden, hatten stets das Recht, das Konto des Kreditnehmers bei der Bank einzusehen, und waren befugt, jederzeit einzugreifen. In einer Aussage vor einem Ausschuss des Unterhauses im Jahr 1826, fast ein Jahrhundert nachdem die Royal Bank of Scotland sie eingeführt hatte, nannte ein Zeuge den Fall einer kleinen Provinzbank, die Barkredite anbot, mit denen sie über einundzwanzig Jahre 90.000.000 £ umgesetzt und lediglich Verluste von 1.200 £ erlitten hatte.
Bevor es Banken gab, die Barkredite anboten, war Schottland ein rückständiges Land, dessen Bewohner sich eher mit Viehdiebstahl und Fehden mit Nachbarn beschäftigten als mit friedlicher Landwirtschaft. Vor allem fehlte es an Geld, und man lebte nur am Existenzminimum. Die Schaffung des Barkreditsystems zusammen mit dem Umlauf der Banknoten der Bank of Scotland und der Royal Bank, die wie Geld akzeptiert wurden, führte zu enormen Fortschritten. Als sich das Barkreditsystem etabliert hatte, wurde es auf die Finanzierung größerer Vorhaben ausgeweitet. Der Forth-und-Clyde-Kanal wurde mit einem Barkredit der Royal Bank über 40.000 £ gebaut. Eisenbahnen, Docks und Häfen, Straßen und sogar öffentliche Gebäude wurden durch Barkredite finanziert.
Als eines von vielen Beispielen sei Henry Menteith genannt, der zweimal Lord Provost von Glasgow und später Parlamentsabgeordneter für Linlithgow war. Er begann seine Laufbahn als Kaufmann und Weber mit einem bescheidenen Barkredit. Und bis 1826 beschäftigte Menteith 4.000 Männer und Frauen.
Die schottische Aufklärung des achtzehnten Jahrhunderts, die uns David Hume, Adam Smith, Robert Burns und viele andere herausragende Persönlichkeiten schenkte, verdankt ihre Existenz der Wandlung Schottlands von einer rückständigen Nation durch Barkredite. In nur fünfzig Jahren machte Schottland als Nation wirtschaftlich größere Fortschritte als in seiner gesamten bisherigen Geschichte.
Der Erfolg der Barkredite und die breitere Übernahme ihres Äquivalents durch Kreditgenossenschaften und andere Organisationen auf lokaler Ebene in England und Wales wurden in der Folge nicht nur zur Grundlage bemerkenswerter Vermögen, sondern auch zum Fundament, auf dem viele bescheidenere Unternehmen gediehen. Es besteht kein Zweifel, dass die Entwicklung des Bankkredits aus dem schottischen Barkreditsystem nicht nur für Schottland, sondern für das gesamte Vereinigte Königreich von Vorteil war. Und die weltweite Übernahme des englischen Bankrechts hat die Vorteile auch an andere zivilisierte Nationen weitergegeben.
Das Problem sind die destabilisierenden Zyklen der Ausweitung und Einschränkung der Bankkredite, nicht die Existenz des Bankkredits, der unzweifelhaft einen öffentlichen Nutzen darstellt.
Bankkredit im heutigen Finanzumfeld
Zweifellos spielte der Bankkredit eine zentrale Rolle beim wirtschaftlichen Fortschritt, der die Britischen Inseln vom Feudalismus zu einer Industriegesellschaft verwandelte. Dasselbe gilt sicherlich für jede andere europäische Volkswirtschaft sowie für diejenigen Nordamerikas.
Trotz des offensichtlichen Zyklus aus Kreditausweitung und -einschränkung, der zu aufeinanderfolgenden Booms und Krisen sowie zu der damit verbundenen Inflation und Deflation der Preise führte, ist die Welt dank des Bankkredits ein weitaus besserer Ort. Dies gilt gewiss dort, wo die Ausweitung der Bankkredite die Mittel für wirtschaftlichen Fortschritt bereitstellt, im Gegensatz zur Spekulation. Es kann keinen Zweifel daran geben, auch wenn zeitgenössische Berichte dies kaum oder gar nicht erwähnen, dass die Ausweitung der Bankkredite die Südseeblase vor dreihundert Jahren befeuerte und dass John Law sie nutzte, um seine Mississippi-Blase aufzublähen.
Die Südseeblase unterschied sich in einem wichtigen Punkt von der Mississippi-Blase. Sie war ein Kind der Geschäftsbanken, vor allem der Sword Blade Company, die im privaten Sektor als fördernde Institution auftrat. John Law verbündete sich mit dem Herzog von Orléans, dem Prinzregenten für den jungen Ludwig XV. Die Mississippi-Blase war im Wesentlichen ein staatliches Projekt, bei dem Law seine Bank zu einer Art Prototyp einer Zentralbank machte und den Markt für seine Aktien steuerte. Da die Südseeblase nicht staatlichen Ursprungs war und die Bank of England nicht beteiligt war, riss sie die Währung nicht mit sich. Die Mississippi-Blase tat dies.
Deshalb ist es wichtig, eine Trennlinie zwischen der zyklischen Schaffung von Bankkredit und der Kreditschaffung als Folge staatlicher Politik zu ziehen. Erstere korrigiert sich stets selbst, Letztere möglicherweise nicht.
In den vergangenen Jahrzehnten hatte die Ausweitung der Bankkredite mehr mit John Laws Mississippi-Unternehmung gemein als mit der britischen Südsee-Blase. Als bewusste Folge staatlicher und zentralbankpolitischer Maßnahmen hat sich die Ausweitung der Bankkredite zunehmend auf die Finanzierung von Finanzspekulation statt auf echte Produktion konzentriert. Gelenkt durch Gesetzgebung, Geldpolitik und Bankenregulierung, haben die Geschäftsbanken eine weltweite Vermögenspreisblase angefacht. Angeführt von der Geldpolitik der Zentralbanken, waren sie an der Entwicklung nach dem Muster John Laws beteiligt, allerdings im globalen Maßstab und nicht als Wiederholung der Südsee-Blase.
So wie die Mississippi-Blase John Laws Fiat-Livre zu Fall brachte, droht diese Blase ganze Währungen zu Fall zu bringen, die durch nichts anderes gedeckt sind als durch das öffentliche Vertrauen in sie.
Die Verantwortung liegt stärker bei der Steuerung der Märkte durch die Zentralbanken als bei den Geschäftsbanken selbst. Historisch näherte sich auf dem Höhepunkt des Bankkreditzyklus das Verhältnis der Bilanzaktiva einer Bank zum Eigenkapital dem Zehn- bis Zwölffachen. In der Eurozone und in Japan weisen die global systemrelevanten Banken (G-SIBs) mittlerweile eine Verschuldungsquote von zwanzig oder mehr auf. Betrachtet man alle G-SIBs in den verschiedenen Rechtsräumen, zeigt sich: Je stärker die Zentralbank die Zinsen gedrückt hat, desto höher ist die Verschuldung.
Der Grund ist leicht zu erkennen. Negative Zinsen in der Eurozone und in Japan haben die Banken gezwungen, ihre Verschuldung zu erhöhen, um profitabel zu bleiben, weil ihre Zinsmargen im Kreditgeschäft stark unter Druck geraten sind. Verschärft wird das Phänomen durch die Bankenregulierung, die Staatsschulden als risikofrei einstuft und Banken davon abhält, Unternehmen aufgrund des vermeintlichen Risikos Kredite zu gewähren. Zudem findet sich in den Basel-Regelwerken nirgends der Versuch, das Verhältnis von Aktiva zu Eigenkapital zu begrenzen; stattdessen liegt der Schwerpunkt auf der Liquidität der Bilanz.
Die Fehler in der Bankenregulierung sind erheblich. Statt die Bankiers ihre Geschäfte nach eigenem Ermessen führen zu lassen, und indem die Zinsen im Interesse der Finanzierung der Staatsausgaben gedrückt wurden, ist die drohende Bankenkreditkrise mit ihrem voraussichtlich beispiellosen Ausmaß weitgehend durch staatliche Eingriffe verursacht worden.
Die Rolle des Goldes
Wir haben gesehen, dass Großbritanniens Goldmünzstandard im neunzehnten Jahrhundert Phasen der Preisinflation nicht verhinderte, diese sich aber stets vollständig korrigierten. Und wie in Abbildung 1 oben gezeigt, ergab sich über ein Jahrhundert der Bankkreditausweitung im Ergebnis überhaupt keine Inflation des allgemeinen Preisniveaus. Trotz der Ausweitung der Bankkredite im Verlauf ihrer Zyklen verdient die Frage, warum ein wirksamer Goldstandard der Kaufkraft einer Währung Stabilität verleiht, eine nähere Betrachtung.
Wir haben gesehen, dass Bankkreditzyklen die Preise vorhersehbar beeinflussen. Solange das Vertrauen der Öffentlichkeit in die Währung besteht, schwankt ihre Kaufkraft umgekehrt zu den Veränderungen der vorhandenen Menge an Geld und Krediten. Ausgeschlossen ist eine Situation, in der die Öffentlichkeit die Währung nicht nur als objektiven Wertmaßstab bei Transaktionen betrachtet, sondern subjektiv im Verhältnis zu solidem Geld. Solange eine Währung an einen Goldmünz-Devisenstandard gebunden ist, stellt dies kein Problem dar. Fehlt jedoch ein glaubwürdiger Anker, wird die wahre Subjektivität einer Währung offenbar. Abbildung 2 mit dem Ölpreis in Dollar, Pfund, Euro und Gold veranschaulicht dies.
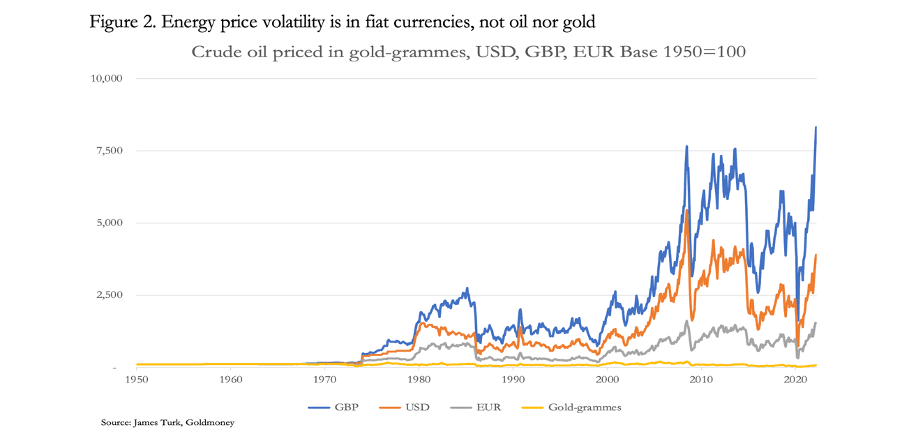
Seit 1950 ist der Ölpreis in Gold über zweiundsiebzig Jahre tatsächlich um 30 % gefallen. Die Schwankungen waren unbedeutend im Vergleich zu denen des Ölpreises, gemessen in den drei großen Fiat-Währungen. Es besteht kein Zweifel, dass die Schwankungen des Ölpreises in diesen Währungen minimal wären, wenn sie an einen Goldstandard gebunden wären. Diagramme zu einer breiten Auswahl an Rohstoffen, die deren Preise in Gold und in Fiat-Währungen vergleichen, erzählen dieselbe Geschichte.
Dem Diagramm ist zu entnehmen, dass es vor dem Ende von Bretton Woods im Jahr 1971 nur sehr geringe Schwankungen der Ölpreise gab, was den Punkt bestätigt. Auch wenn die Bindung zwischen Dollar und Gold etwas locker war, genügte sie, um den Ölpreis in Dollar, Pfund Sterling und Deutscher Mark (die in diesem Diagramm vor der Ablösung durch den Euro als Stellvertreter für diesen dient) zu stabilisieren. Das endete mit der Einführung des Petrodollars im Jahr 1973.
Die einzig zulässige Deutung dieses Diagramms lautet, dass nach dem Ende von Bretton Woods die Schwankungen nicht im Ölpreis liegen, sondern in den Währungen selbst. Darüber hinaus sind die Schwankungen, die es beim in Gold gemessenen Ölpreis gab, wahrscheinlich teilweise auf Störungen zurückzuführen, die von den Währungen ausgehen, sowie auf gezielte Versuche, den Goldpreis von Zeit zu Zeit zu drücken. Ungeachtet der Eingriffe in den Goldpreis erfüllen diese Währungen nicht die Funktion, die sie bei Preisrelationen haben sollten.
Das erklärt auch ein Argument von Mises, warum der Monetarismus den Zusammenhang zwischen Veränderungen der Währungsmenge und deren Wirkung auf die Preise nicht erfasst. Mises vertrat die Auffassung, die Monetaristen hätten eine möglicherweise weitaus stärkere Kraft in diesem Zusammenhang übersehen: Verschiebungen im allgemeinen Niveau der von der Bevölkerung gehaltenen Währungs- und Kreditliquidität im Vergleich zum Besitz von Gütern und Dienstleistungen. Zur Veranschaulichung: Wenn die Bevölkerung geschlossen beschließt, ihren Besitz an Währung und Krediten auf ein Minimum zu senken, indem sie diese gegen Waren tauscht, treibt dies die Kaufkraft der Währung praktisch auf null, weil sie von ihren Nutzern faktisch abgelehnt wurde.
Solange eine Währung glaubwürdig durch Gold gedeckt ist, geschieht dies nicht. Im schlimmsten Fall verkauft die Öffentlichkeit schlicht Goldsubstitute und kauft Gold, was den Standard auf die Probe stellt. Für jede Papierwährung (Fiat-Währung) ist es jedoch eine tödliche Gefahr, wenn die Öffentlichkeit sie ablehnt. Dies ist eine weit stärkere Kraft im Verhältnis zwischen einer Fiat-Währung und ihrer Kaufkraft als die, die die Quantitätstheorie des Geldes beschreibt. Seit 1973 erklären Schwankungen in der Akzeptanz der nationalen Währung durch die Öffentlichkeit die in Abbildung 2 sichtbare Volatilität; daraus folgt, dass Fiat-Währungen deutlich instabiler sind, als allgemein angenommen wird.
Unter diesen Umständen sind die inflationären Folgen von Schwankungen beim Bankkredit eine vergleichsweise geringe Frage. Und vergleicht man die Diagramme in Abbildung 1 mit Abbildung 2, waren die Preisschwankungen im England des neunzehnten Jahrhunderts gering im Vergleich zu denen seit dem Ende von Bretton Woods.
Die Lösung des Problems des Bankkredits
Wir sehen, dass es sehr schwierig ist, ohne Bankkredit auszukommen. Unter den heutigen Umständen wird dies stillschweigend von jenen eingeräumt, die sich ein Depositenbanksystem zurückwünschen, in dem Banken als Verwahrer fungieren. Stattdessen sprechen sie von einem Neustart des Systems, wohl nach einer Krise, die uns alle für die Übel des Bankkredits sensibilisiert. Ich hoffe jedoch, dass geduldige Leser, die bis hierher gefolgt sind, verstehen, warum das Fehlen von Kredit, ob von Banken oder anderen, praktisch unmöglich und unerwünscht ist. Würden tatsächlich nur Gold und seine Banknoten-Substitute unter Ausschluss des Bankkredits zirkulieren, würde der Rückgang der Zinssätze vom Zehn-Prozent-Niveau zur Zeit der Londoner Goldschmiede wegen des Mangels an Zahlungsmitteln umgekehrt. Und das gilt selbst unter der Annahme, dass die Kaufkraft des Geldes erhalten bleibt.
Diese Überlegungen haben mich zu der Überzeugung geführt, dass Bankkredit auch nach der vielbeschworenen Finanzkrise, die inzwischen weithin erwartet wird, weiterhin zulässig sein sollte. Schließlich ist er eine besser organisierte Form des Kredits als die alternativen Ad-hoc-Vereinbarungen zwischen Einzelpersonen. Banken sollten jedoch auf einer ähnlichen Grundlage stehen wie diejenigen, die persönliche Bürgschaften geben.
Dementsprechend sollte bei einem Neustart nach der Krise die beschränkte Haftung für Banken und ihre Aktionäre aufgehoben werden, was die Verschuldungsquote, also das Verhältnis von Vermögenswerten zum Eigenkapital, mit hoher Wahrscheinlichkeit begrenzen würde. Zudem ist zu erwarten, dass sich der Trend zu immer größeren Aktienbanken umkehrt. Es sollte zu einem stärker fragmentierten Bankensystem führen, das sich weniger auf die Kreditschöpfung für rein finanzielle Aktivitäten konzentriert. Solides Bankgeschäft, eher nach dem Vorbild des schottischen Cash-Credit-Systems, modernisiert für das heutige Umfeld, mit einer Lenkung des Bankkredits in produktive Verwendungen, ist eine weitaus bessere und praktikablere Alternative zur neo-österreichischen Lösung, die darin besteht, den Bankkredit vollständig abzuschaffen.
[i] Für den historischen und rechtlichen Hintergrund dieses Artikels habe ich mich auf die Schriften von Henry Dunning Macleod (nicht verwandt) gestützt, der im späten neunzehnten Jahrhundert der führende Experte für englisches Bankrecht war.
[ii] Diese Schätzung beruht auf dem aktuellen Wert des Gold-Sovereigns, der 360 £ beträgt.