
Wir verlassen das Jahr 2016 auf einer Welle des Anlegeroptimismus. Endlich wird mit dem neuen Präsidenten ein Geschäftsmann die Verantwortung für die US-Wirtschaft tragen, und die Impulse, die er setzen wird, bestehen aus Steuersenkungen und Infrastrukturausgaben.
Wenn die Zinsen etwas steigen müssen, wen kümmert das? Wichtiger für aktienorientierte Anleger sind die verbesserten Aussichten für die Unternehmensgewinne, die sich aus der Kombination von fiskalischer Stimulierung und einer wirtschaftsfreundlichen Regierung ergeben.
Wenn die jüngste Entwicklung an den Aktien- und Anleihemärkten ein Maßstab ist, dominiert diese Sichtweise das Denken der Anleger. Seit der Finanzkrise vor acht Jahren wurde der Anstieg der Aktienmärkte durch die Nullzinspolitik (ZIRP) und die auf Finanzanlagen ausgerichtete Kreditausweitung getrieben. Nun stehen die Aktien auf festerem Boden, doch diese Sichtweise ignoriert vollständig die Geldströme, von denen die Vermögenswerte abhängen. Die Vermögenswerte liegen auf dem derzeitigen Niveau, weil die monetäre Inflation das von der Realwirtschaft aufgenommene Maß überstiegen hat. Zudem wurde die Nachfrage der Nichtfinanzsektoren durch den anhaltenden Vermögenstransfereffekt der monetären Inflation gedämpft, der gewöhnlichen Menschen Vermögen entzieht und den Banken sowie den ersten Empfängern des neu geschaffenen Kredits zugutekommt. Diese Entwertung von Einkommen und Ersparnissen wird von den staatlichen Inflationsstatistiken unzureichend erfasst, doch die große Mehrheit der Menschen in gewöhnlichen Berufen außerhalb der Finanzzentren ist im Vergleich zur Minderheit, die von der Inflation der Finanzanlagenpreise profitiert, zunehmend verarmt. Kein Wunder, dass die Wirtschaft stagniert.
Der Schwerpunkt dürfte sich nun von der monetären hin zur fiskalischen Stimulierung verlagern. Statt in Finanzanlagen gebunden zu bleiben, wird Geld beginnen, aus ihnen in Konsum und Beschäftigung in nichtfinanziellen Sektoren sowie in den Staat abzufließen, dessen Haushaltsdefizit steigen wird. Die Folgen dieser Geldströme können gar nicht genug betont werden: Finanzanlagen werden verkauft, um nichtfinanzielle Aktivitäten zu finanzieren. Ich habe diesen wichtigen Punkt in einem aktuellen Artikel behandelt, der bei meinen regelmäßigen Lesern überraschend wenig Resonanz fand. Die Analyse geht davon aus, dass Aktien und Wohnimmobilienpreise trotz der verbesserten Konjunkturaussichten, gemessen an den Geldströmen, auf oder nahe ihrem Höhepunkt sind. Ich fordere alle Anleger dringend auf, ihn zu lesen, falls sie das noch nicht getan haben.
Der Spielverderber Preisinflation
Die Umlenkung monetärer Mittel, die zuvor Finanzanlagen aufgebläht haben, in nichtfinanzielle Sektoren wird die Verbraucherpreise erhöhen. Die Preisinflation verlagert sich: Vermögenswerte werden deflationiert, Verbraucherpreise inflationiert, und dieser Prozess entwickelt eine eigene Dynamik. Bereits 2016 haben wir deutliche Anstiege der Dollarpreise für Industrierohstoffe und Energie gesehen. Hinzu kommt der marginale Preiseffekt einer höheren Nachfrage nach Waren und Dienstleistungen in einer kapazitätsbeschränkten Volkswirtschaft. Wenn Produkte im Verhältnis zu frei verfügbarem Geld knapp werden, wird die zugrunde liegende Preisdynamik deutlich sichtbar werden.
Die Wirkung der Preisinflation besteht nicht, wie gemeinhin angenommen, darin, die Preise in die Höhe zu treiben. Vielmehr senkt sie die Kaufkraft der sich ausweitenden, staatlich ausgegebenen Währung. Zu diesen Überlegungen von Angebot und Nachfrage kommt die zusätzliche Dynamik veränderter Präferenzen der Verbraucher hinsichtlich des Haltens von Geldbeständen im Verhältnis zum Besitz von Gütern. Schwindendes öffentliches Vertrauen in das Geld ist letztlich die zerstörerischste Kraft, der sich jede Papierwährung gegenübersieht, und der Grund, warum unsolides Geld schließlich in der Wertlosigkeit endet.
Zum Glück für alle Regierungen, die auf eine Geldentwertung aus sind, beschränkt sich das Verständnis der Öffentlichkeit von Geld darauf, dass es das objektive Element jeder Transaktion sei. Folglich sind alle Bevölkerungen nur ungern bereit, auch nur die Möglichkeit in Betracht zu ziehen, dass staatlich ausgegebene Währung heute nicht mehr so viel wert sein könnte wie gestern. Das Bewusstsein, dass Geld an Kaufkraft verliert, stellt sich in der Öffentlichkeit erst spät im Verlauf der Preisinflation ein.
Der zunehmende Kaufkraftverlust des Dollars könnte künftig zu einer erheblichen Gefahr werden, denn die Fed neigt dazu, die Zinsen niedrig zu halten, und schon eine Anhebung des Leitzinses (Fed Funds Rate) auf nur etwa 2,5 % könnte ausreichen, eine Schuldenkrise auszulösen. Die Fed hat den Auftrag, Finanz- und Bankenkrisen zu verhindern; der Schutz der Kaufkraft des Dollars ist nachrangig.
Und genau das ist das Problem. Angesichts der Schuldenlast kann die Fed die Zinsen nicht stark anheben, allenfalls um etwa 2 % gegenüber dem derzeitigen Niveau, sofern sie die Wirtschaft nicht zum Einsturz bringen will. Steigt die am Verbraucherpreisindex (CPI) gemessene Inflation auf über 4 %, dürfte das allgemeine Preisniveau mit ziemlicher Sicherheit um weit mehr als 10 % steigen, weil die CPI-Statistik so angelegt ist, dass sie die Preisinflation erheblich zu niedrig ausweist. Solange die Preissteigerungsrate stabil ist, war das kein Problem; beginnt sie jedoch zu steigen, dürften die Märkte höhere Preisinflationsraten einpreisen und sich zunehmend bewusst werden, dass die Fed handlungsunfähig ist.
Zusätzlich zum oben erörterten Problem der Geldströme werden steigende Zinsen daher zu einem weiteren negativen Faktor für die Vermögenswerte. Wir können davon ausgehen, dass sich auch die Zinskurve versteilert und die Rendite langlaufender Anleihen auf 5 % und mehr zusteuert. Aktien und Immobilienpreise können in diesem Umfeld nicht steigen, sondern müssen fallen.
Gold
In diesem Jahr haben die Anleger, die auf steigende Edelmetallpreise setzen, eine Achterbahn aus Hoffnung und anschließender Ernüchterung erlebt. Ein Großteil der Frustration ist darauf zurückzuführen, dass die Bullion Banks die Chance eines starken Dollars nutzten, um ihre Short-Positionen an der Comex zu schließen. Für Hedgefonds wiederum war kurzfristiges Positionieren in Gold eine einfache Möglichkeit, auf den starken Dollar zu setzen. Deshalb wandelten sich Vermögensverwalter von früheren Optimisten zu einer Mischung aus Pessimisten und Unentschlossenen. Das kommende Jahr zeichnet sich als völlig anders ab.
Wie oben erörtert, wird das bestimmende wirtschaftliche Merkmal des Jahres 2017 mit nahezu völliger Sicherheit eine steigende Preisinflation sein, bei Zinsen, die voraussichtlich nicht stark genug steigen, um sie zu stoppen, ohne eine Schuldenkrise auszulösen. Genau diese Bedingungen benachteiligen staatliche Währungen, gemessen in Gold, und bestehen tatsächlich in mehr oder minder starkem Maße schon seit geraumer Zeit. Die folgende Grafik zeigt, wie die vier wichtigsten Währungen seit Dezember 1969 an Kaufkraft verloren haben, indexiert auf 100.

Seit Dezember 1969 hat selbst ein starker Yen mehr als 90 % seines Wertes verloren, gemessen in der einzigen Geldform, die keines anderen Verbindlichkeit ist. Die schlechteste Entwicklung verzeichneten das Pfund Sterling mit -98,45 % und der Euro – einschließlich seiner Vorgängerwährungen vor 2002 – mit -98 %. Erschreckend an der Währungsentwertung ist, dass so wenige Menschen das Ausmaß erkennen, das sie angenommen hat.
Man bedenke, dass in einem Umfeld soliden Geldes das allgemeine Preisniveau tendenziell sinkt, da sich darin der steigende Lebensstandard infolge des wirtschaftlichen Fortschritts widerspiegelt. Lässt man kurzfristige Schwankungen außer Acht, ist Gold daher ein weitaus besserer Maßstab für den Kaufkraftverlust der Währungen als die staatlichen Inflationsmaße, selbst wenn diese wirklich genau sein könnten.
Die 1970er Jahre waren das schlimmste Jahrzehnt der Währungsentwertung, und die damaligen Bedingungen scheinen sich nun zu wiederholen. Der wesentliche Unterschied besteht darin, dass der Privatsektor damals weniger verschuldet war und es einer starken Zinsanhebung bedurfte, um die Präferenzen der Verbraucher wieder auf das Halten staatlich ausgegebenen Geldes zu lenken. Das nächste Diagramm zeigt Volckers inflationsbekämpfende Zinsanhebung am Ende jenes Jahrzehnts sowie die darauf folgenden Zinsspitzen, die nötig waren, um zu verhindern, dass Kreditzyklen in eine eskalierende Preisinflation münden.

Die gestrichelte Linie, die die Federal Funds Rate (FFR) an den sinkenden Höhepunkten der US-Kreditzyklen markiert, liegt derzeit bei einer FFR von 2,5 % und ist damit von 5,3 % in der ersten Hälfte des Jahres 2007 gefallen, als die letzte Finanzkrise begann. Bis Ende 2017 wird sie bei 2,25 % liegen. Die Linie sinkt, weil die ausstehende Gesamtverschuldung weiter eskaliert und ein wachsender Anteil davon bei Zinsen, die nicht viel über den aktuellen liegen, nicht mehr tragbar ist. Die gestrichelte Linie sagt uns, dass die FFR bei einem Wert von über 2 % die US-Wirtschaft voraussichtlich in eine weitere Finanzkrise stürzen wird.
Diese Belastungen sind auch in Europa gravierend, wo die Banken weniger angemessen kapitalisiert sind und regionalen Krisen gegenüberstehen, wie derzeit in Italien. Die Anleiherenditen sind im Euroraum ebenso gestiegen wie in den USA, und es ist durchaus wahrscheinlich, dass das Bankensystem der Eurozone zusammenbricht, bevor die FFR 2 % erreicht, weil die Banken auf ihren unterkapitalisierten Bilanzen mit katastrophalen Verlusten bei Anleihen rechnen müssen.
Die Reaktion der Zentralbanker auf die unvermeidliche kommende Krise, wo auch immer sie zuerst auftritt, steht fest: noch mehr Geld in das Problem zu pumpen. Immerhin hat das nach Lehman funktioniert, es gibt keine alternative Lösung, und oberste Priorität der Zentralbanken ist es, den Betrieb am Laufen zu halten.
In den Jahren 2008/09 beschränkte sich die Finanzkrise zunächst auf identifizierbare Banken und Institute im US-Immobilienmarkt. Wenn es das nächste Mal zu einer Finanzkrise kommt, werden die Probleme weiter verbreitet sein und Anleihemärkte, Immobilien, Aktien und die Staaten selbst erfassen. Verglichen mit einer Fleischwunde wird es wie Ebola sein. Es wird keine andere Möglichkeit geben, als die Geldmenge global rasch auszuweiten, wobei die Zentralbanken Staatsschulden aufkaufen und damit die Preisinflation letztlich noch weiter anheizen. Daher bietet physisches Gold nicht nur Schutz vor der eskalierenden Preisinflation, mit der nur wenige Anleger rechnen, sondern auch vor den Risiken und Folgen eines globalen Systemversagens. Eine solche Krise tritt womöglich nicht 2017 ein, aber wir können die Richtung der Entwicklung erkennen.
Dies sind keine Prognosen, sondern eine Erwartung, wie sich die Ereignisse entwickeln werden. Wer finanzielle und anlagebezogene Prognosen abgibt, versteht das Wesen des Geldes, der Geldflüsse und der Preise nicht. Ich kann jedoch meine aktuellen Erwartungen für 2017 darlegen, wohlgemerkt in dem Verständnis, dass sich meine heutigen Erwartungen mit den Ereignissen weiterentwickeln werden. Mit diesem Vorbehalt fasst die folgende Tabelle zusammen, wie ich die Entwicklung im Jahr 2017 derzeit sehe.
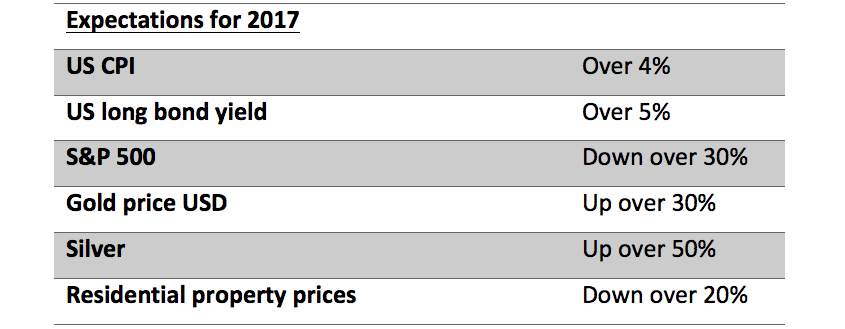
Es könnte schlimmer kommen. Die Bedingungen, mit denen Amerika heute konfrontiert ist, weisen viele Parallelen zu denen Großbritanniens im Jahr 1972 auf, zu viele für ein beruhigtes Gefühl. Damals erreichten die Aktien ihren Höhepunkt und fielen anschließend um über 70 %. Vom Aktienhoch bis zur Finanzkrise vergingen neunzehn Monate, und der Bärenmarkt bei Aktien dauerte 31 Monate. Die Bank of England sah sich gezwungen, ihren Leitzins bis Ende 1973 von 5 % auf 13 % anzuheben, was die Krise am Gewerbeimmobilienmarkt auslöste. Die Auswirkung auf das Pfund Sterling ist im ersten Diagramm dieses Artikels dargestellt.
Frohe Weihnachten allerseits, und mögen wir alle das Jahr 2017 ohne allzu große finanzielle Not überstehen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.