
Die meisten Goldanleger glauben, dass ihnen monatelange Kurskonsolidierung bevorsteht. Immer mehr spricht dafür, dass die Korrektur vorbei ist und dass Gewinnmitnehmer zu Unrecht an der Seitenlinie stehen.
Dieser Marktbericht untersucht die Belege für einen anhaltenden Silber-Squeeze, der theoretisch nur durch höhere Preise gelindert werden kann. Höhere Silberpreise dürften jedoch die Nachfrage weiter anheizen, während das Angebot unzureichend bleibt. Und wenn die Fed ihr Inflationsziel aufgibt, um eine unter Liquiditätsmangel leidende Kreditblase zu retten, kann dies nur zu einem verfallenden Dollar und deutlich höheren Goldpreisen führen.
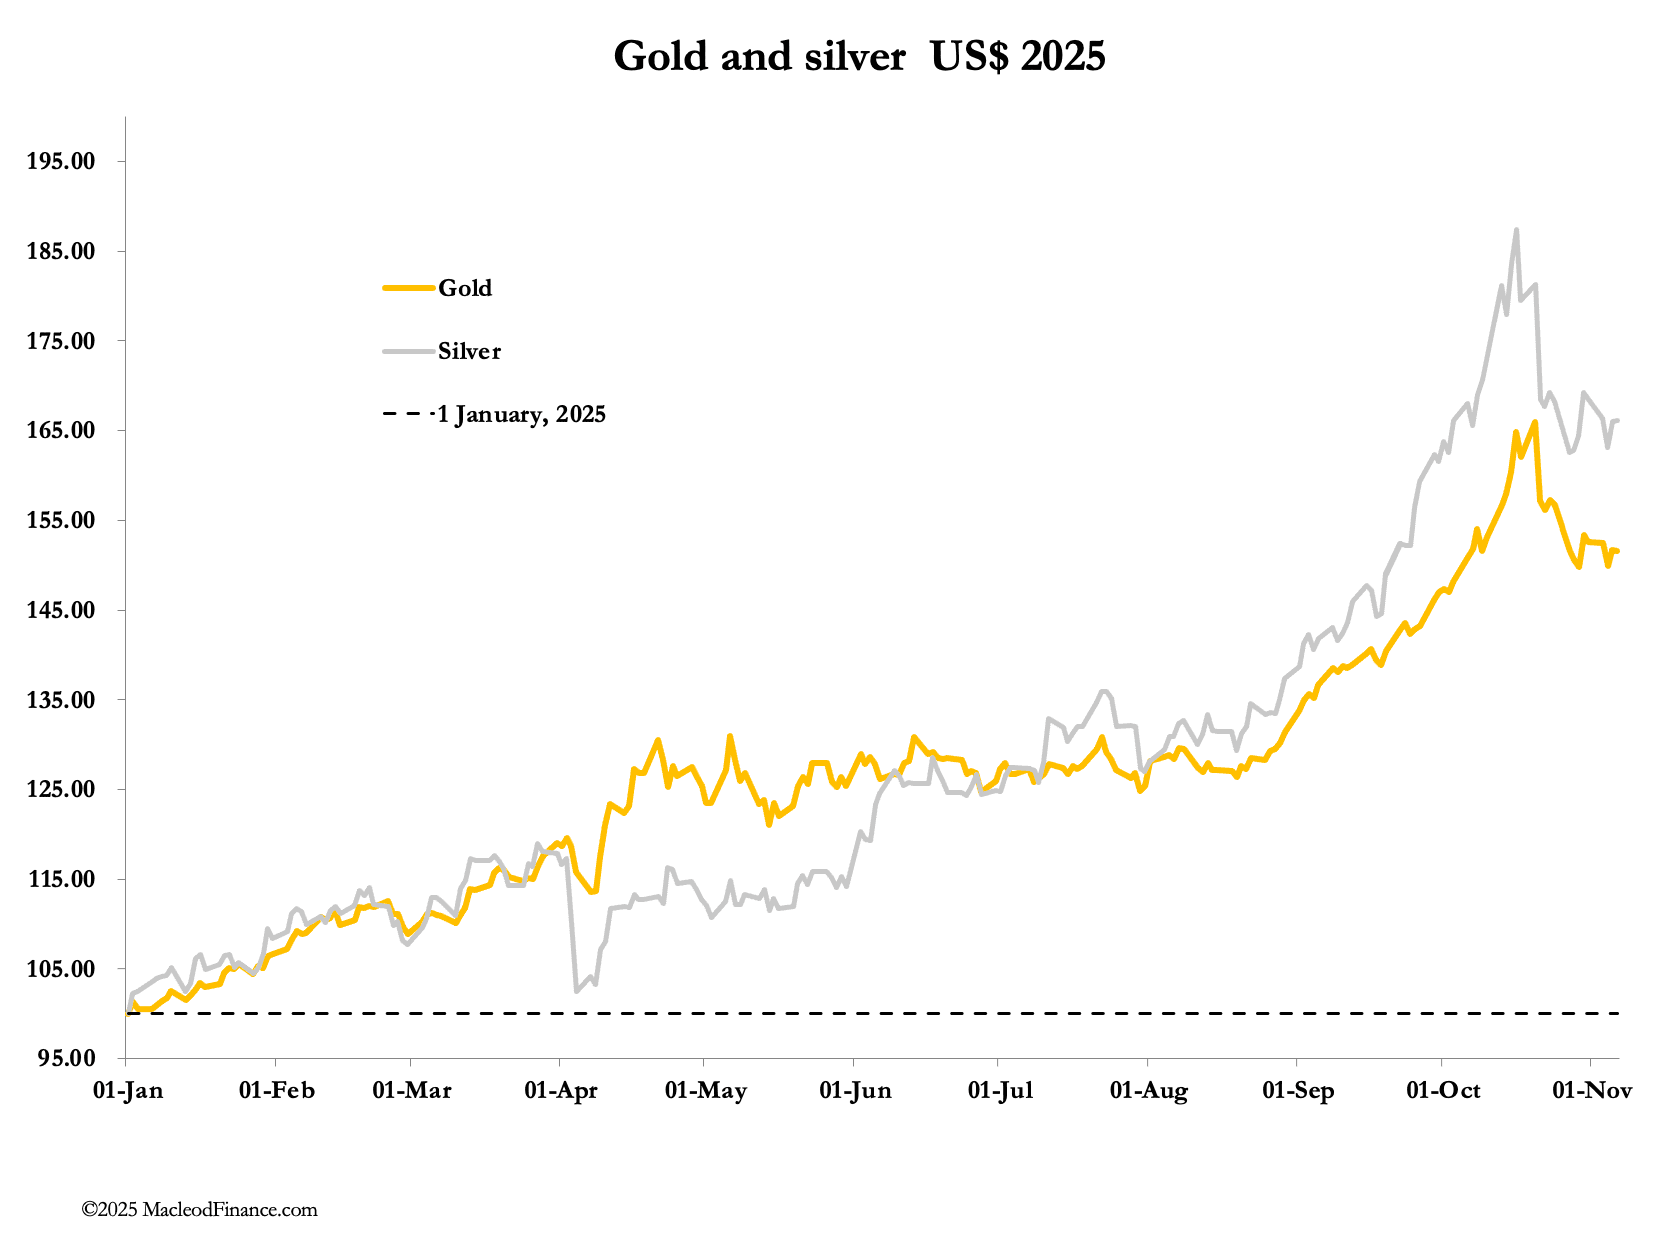
Nach ihren jüngsten scharfen Rücksetzern haben sich Gold und Silber diese Woche bei geringen Umsätzen stabilisiert. Heute Morgen im europäischen Handel lag Gold bei 4.005 US-Dollar, 5 Dollar über dem Schlusskurs vom vergangenen Freitag, und Silber notierte bei 48,74 Dollar und damit auf Wochensicht nur 8 Cent höher.
Die Silberknappheit besteht weiterhin, mit einer Backwardation zwischen dem Londoner Spotpreis und dem aktiven Comex-Kontrakt, die allerdings auf etwa 20 Cent zurückgegangen ist. Bemerkenswert ist das Austrocknen des Handelsvolumens an der Comex:

Ein Umsatz von 45.000 Kontrakten ist ungewöhnlich niedrig. Das deutet darauf hin, dass der Preis in Ermangelung spekulativen Interesses eher von Angst als von Gier getrieben wird: von der Angst, mangels Verkäufern short zu sein, was die Backwardation gegenüber dem Londoner Spotpreis bestätigt. Die netto short positionierten Swap-Händler an der Comex würden gerne niedrigere Preise sehen, scheinen dies aber nicht erreichen zu können.
Zwei voneinander unabhängige Faktoren setzen die Papier-Shorts unter Druck. Die industrielle Nachfrage hält unvermindert an und wird durch die Sorge, bei knappem Angebot kein Metall zu erhalten, noch beschleunigt. Und die ETF-Nachfrage, die derzeit möglicherweise pausiert, wird eine dramatische Wirkung entfalten, falls sie zurückkehrt, wie es wahrscheinlich scheint.
Obwohl wir uns naturgemäß auf London und New York konzentrieren, steigen sowohl Gold als auch Silber während der Shanghaier Handelszeiten, nur damit das Interesse anschließend in London und New York wieder nachlässt. Der folgende Tweet beschreibt die Lage bei Silber in Shanghai:
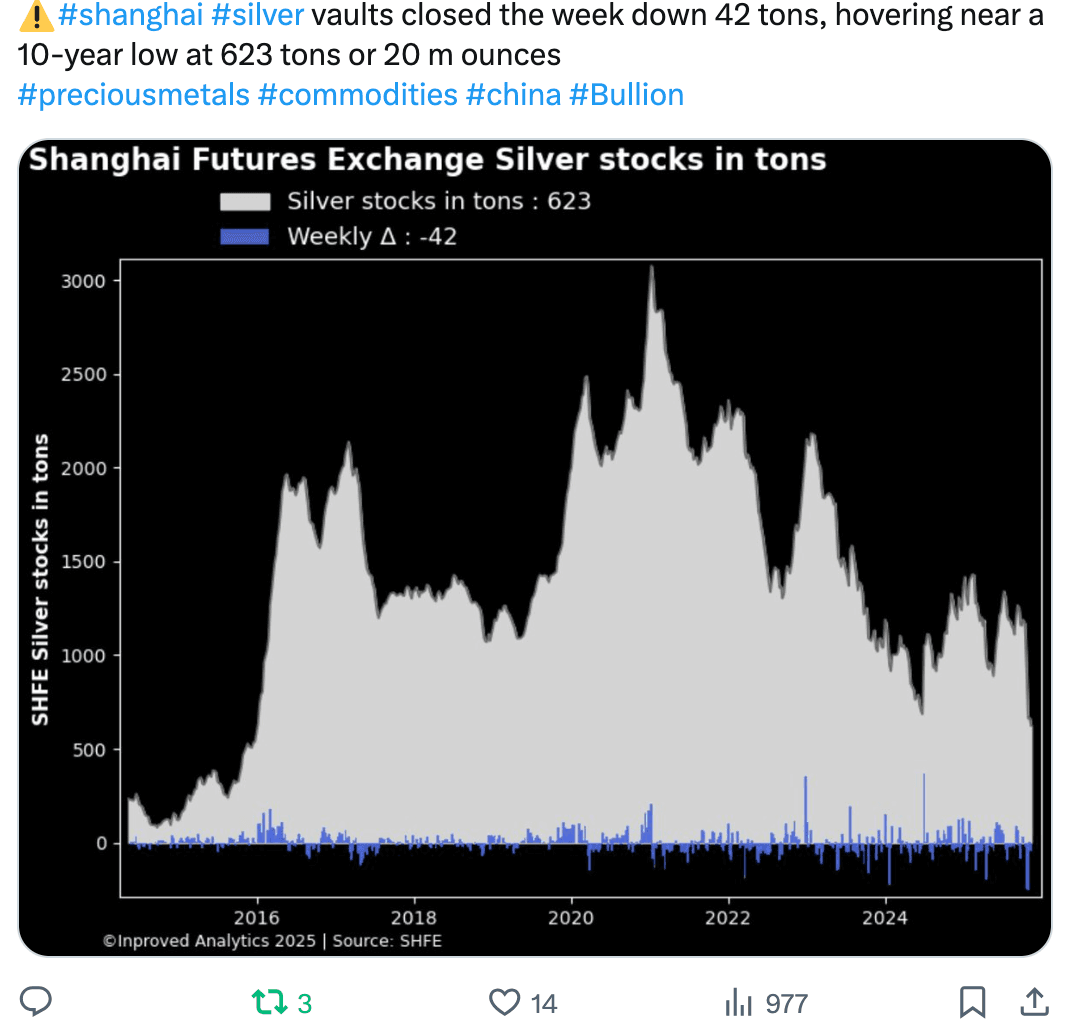
Auch Shanghai hat also Liquiditätsprobleme. Und ein weiterer Tweet von gestern bestätigt eine sich entwickelnde Situation:
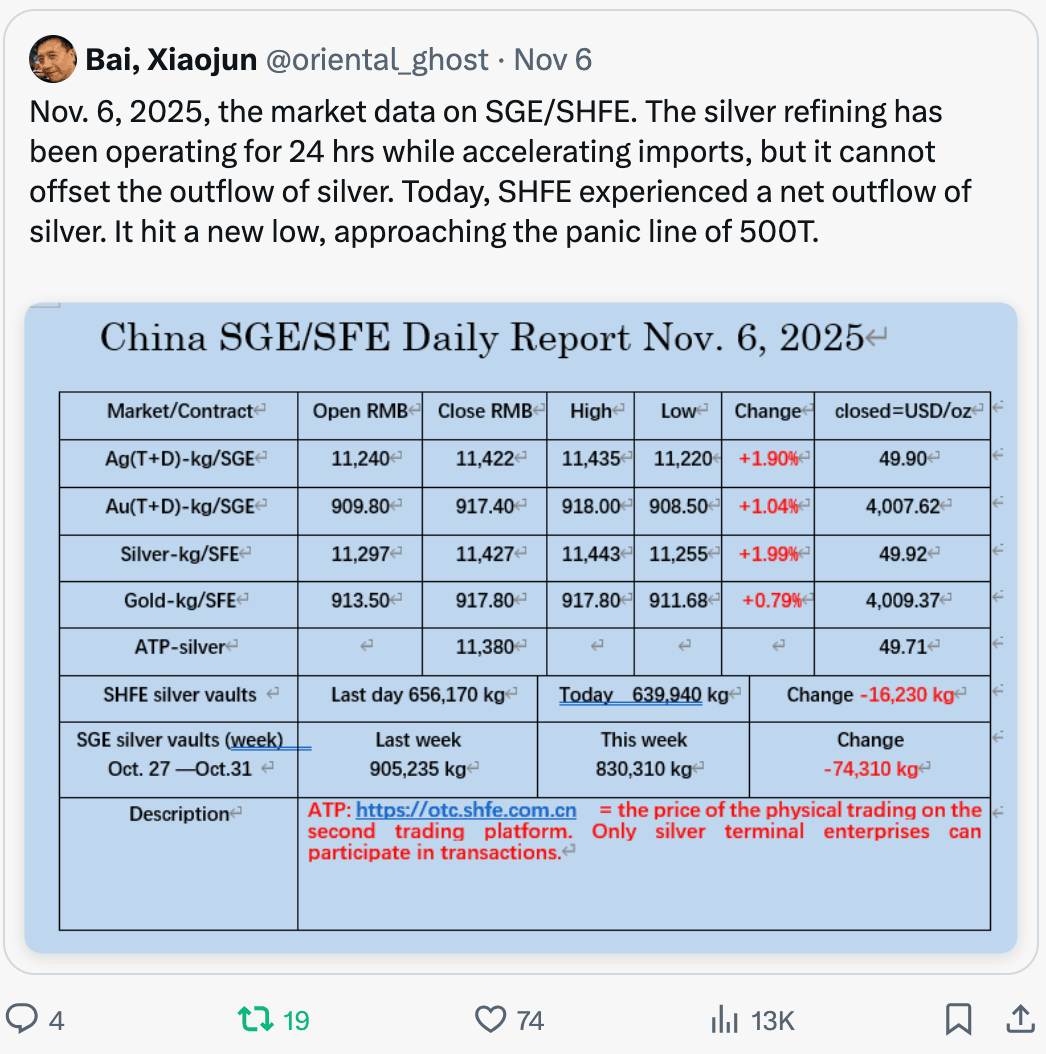
Zusammenfassend: In London besteht weiterhin ein Problem mit der physischen Liquidität, das nicht verschwinden will, und nun zeichnen sich in China ähnliche Verhältnisse ab. Diese Umstände dürften den Silberpreis eher früher als später nach oben treiben. Die Belege sprechen daher dafür, dass die aktuelle Preiskorrektur, von der die meisten Händler erwarten, dass sie noch einige Monate andauert, vorbei ist und Gewinnmitnehmer einen rasch steigenden Preis verpassen werden.
Im Verhältnis zu Gold sieht Silber ebenfalls aussichtsreich aus:
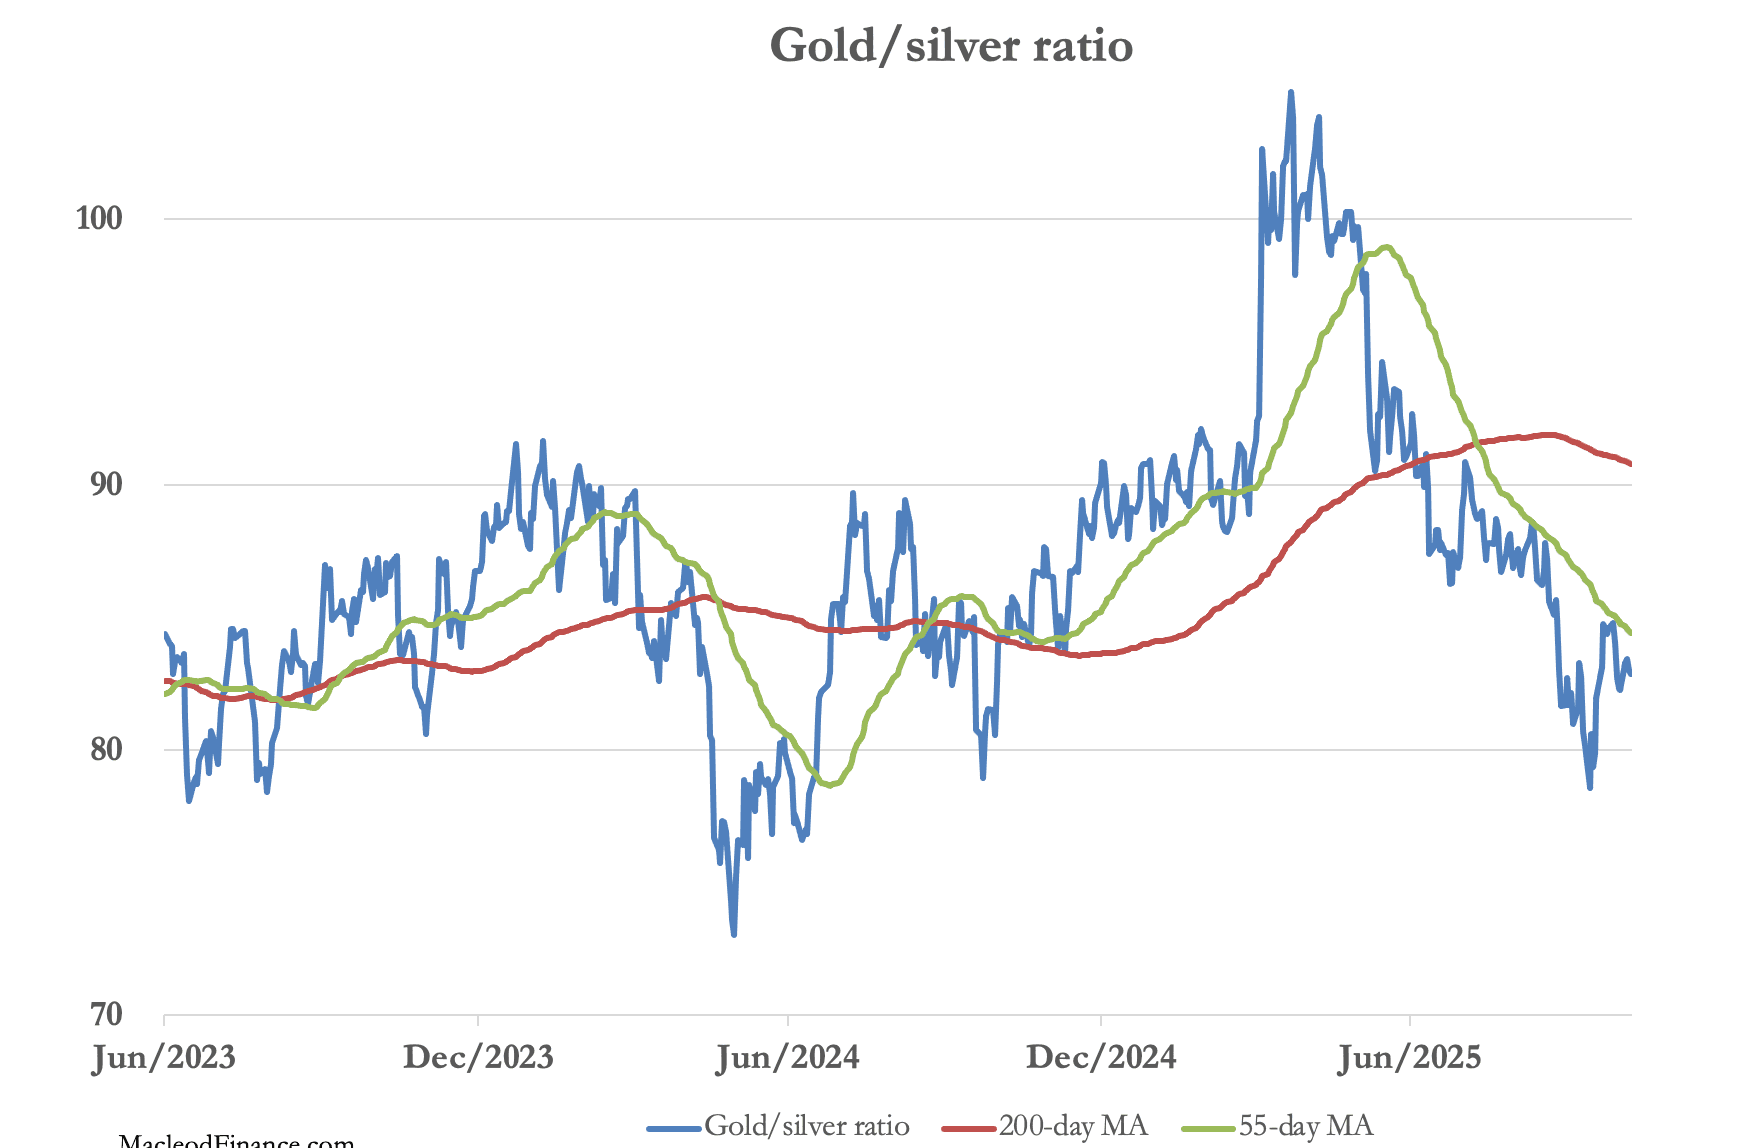
Nach dem Anstieg bis in die mittleren 80er begrenzt das Angebot beim Gold-Silber-Verhältnis am 55-Tage-Durchschnitt das Aufwärtspotenzial, was darauf hindeutet, dass nun ein Rückgang mindestens bis in die niedrigen 70er fällig ist und wahrscheinlich darüber hinaus. Doch nicht nur dürfte Silber besser abschneiden als Gold, auch Gold selbst dürfte steigen, getragen von der anhaltenden Nachfrage der Zentralbanken, dem Rückzug von Leihfazilitäten in London und der globalen Umschichtung von Portfolios. Zudem liegen die Fundamentaldaten, die eine solche Bewegung stützen, nun offen vor uns.
Die Fed hat zuletzt darauf verzichtet, den Inflationsausblick zu steuern, da sie gezwungen ist, sich der sich verknappenden Liquidität an den Kreditmärkten zuzuwenden. Dementsprechend senkte der FOMC wie erwartet seinen Zielsatz für die Federal Funds Rate auf 3¾ % bis 4 %, beendete das QT und führt das QE wieder ein.
Für alle, die es bemerken wollen: Es wird gedruckt, gedruckt, gedruckt.
Der Reputationsschaden besteht darin, dass Jay Powell wahrscheinlich als moderner Rudolf Havenstein in die Geschichte eingehen wird, der noch heute für seine Rolle beim Zusammenbruch der Reichsmark in den Jahren 1918–1923 verspottet wird. Doch die Fed hat keine Wahl, es sei denn, sie ist bereit, tatenlos zuzusehen, wie eine Liquiditätskrise die Märkte verwüstet. Das ist die Realität der wenig beneidenswerten Lage der Fed.
Bezeichnenderweise begann die Rendite der langlaufenden Anleihe in dem Moment wieder zu steigen, als die Senkung des Leitzinses verkündet wurde:
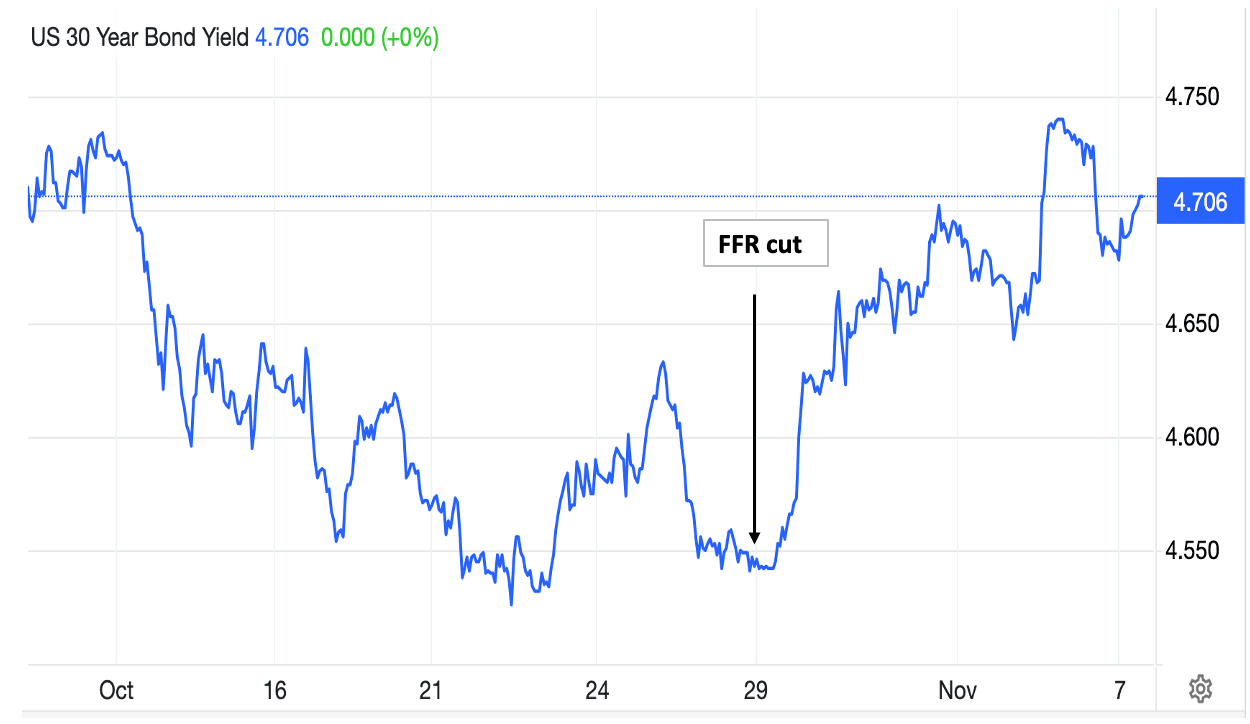
Am Anleihemarkt ist der Groschen in Sachen Inflation gefallen. Unter dem Einfluss der weit verbreiteten Überzeugung, dass Gold und Silber noch weiter konsolidieren müssten, ist dies bei ihnen bislang jedoch nicht geschehen. Die Implikation ist dennoch eindeutig: Die Druckerpresse der Fed wird angeworfen, um die Kreditblase am Leben zu erhalten. In diesem Fall steigt Gold deutlich weiter und spiegelt damit den Weg des Fiat-Dollars in die Bedeutungslosigkeit wider, während Silber noch höher und noch schneller steigt.