
In dieser Woche sind die Anleiherenditen sprunghaft gestiegen. Was bedeutet das für Gold, Silber und den gesamten Rohstoffkomplex?
„Tatsache ist, dass die sich abzeichnende Krise anders ist als alle vorangegangenen. Seit dem Zweiten Weltkrieg entstanden Krisen stets im Privatsektor, und anschließend eilten die Regierungen zur Rettung herbei. Diese Krise betrifft die Regierungen selbst, und es gibt niemanden, der sie retten könnte.“
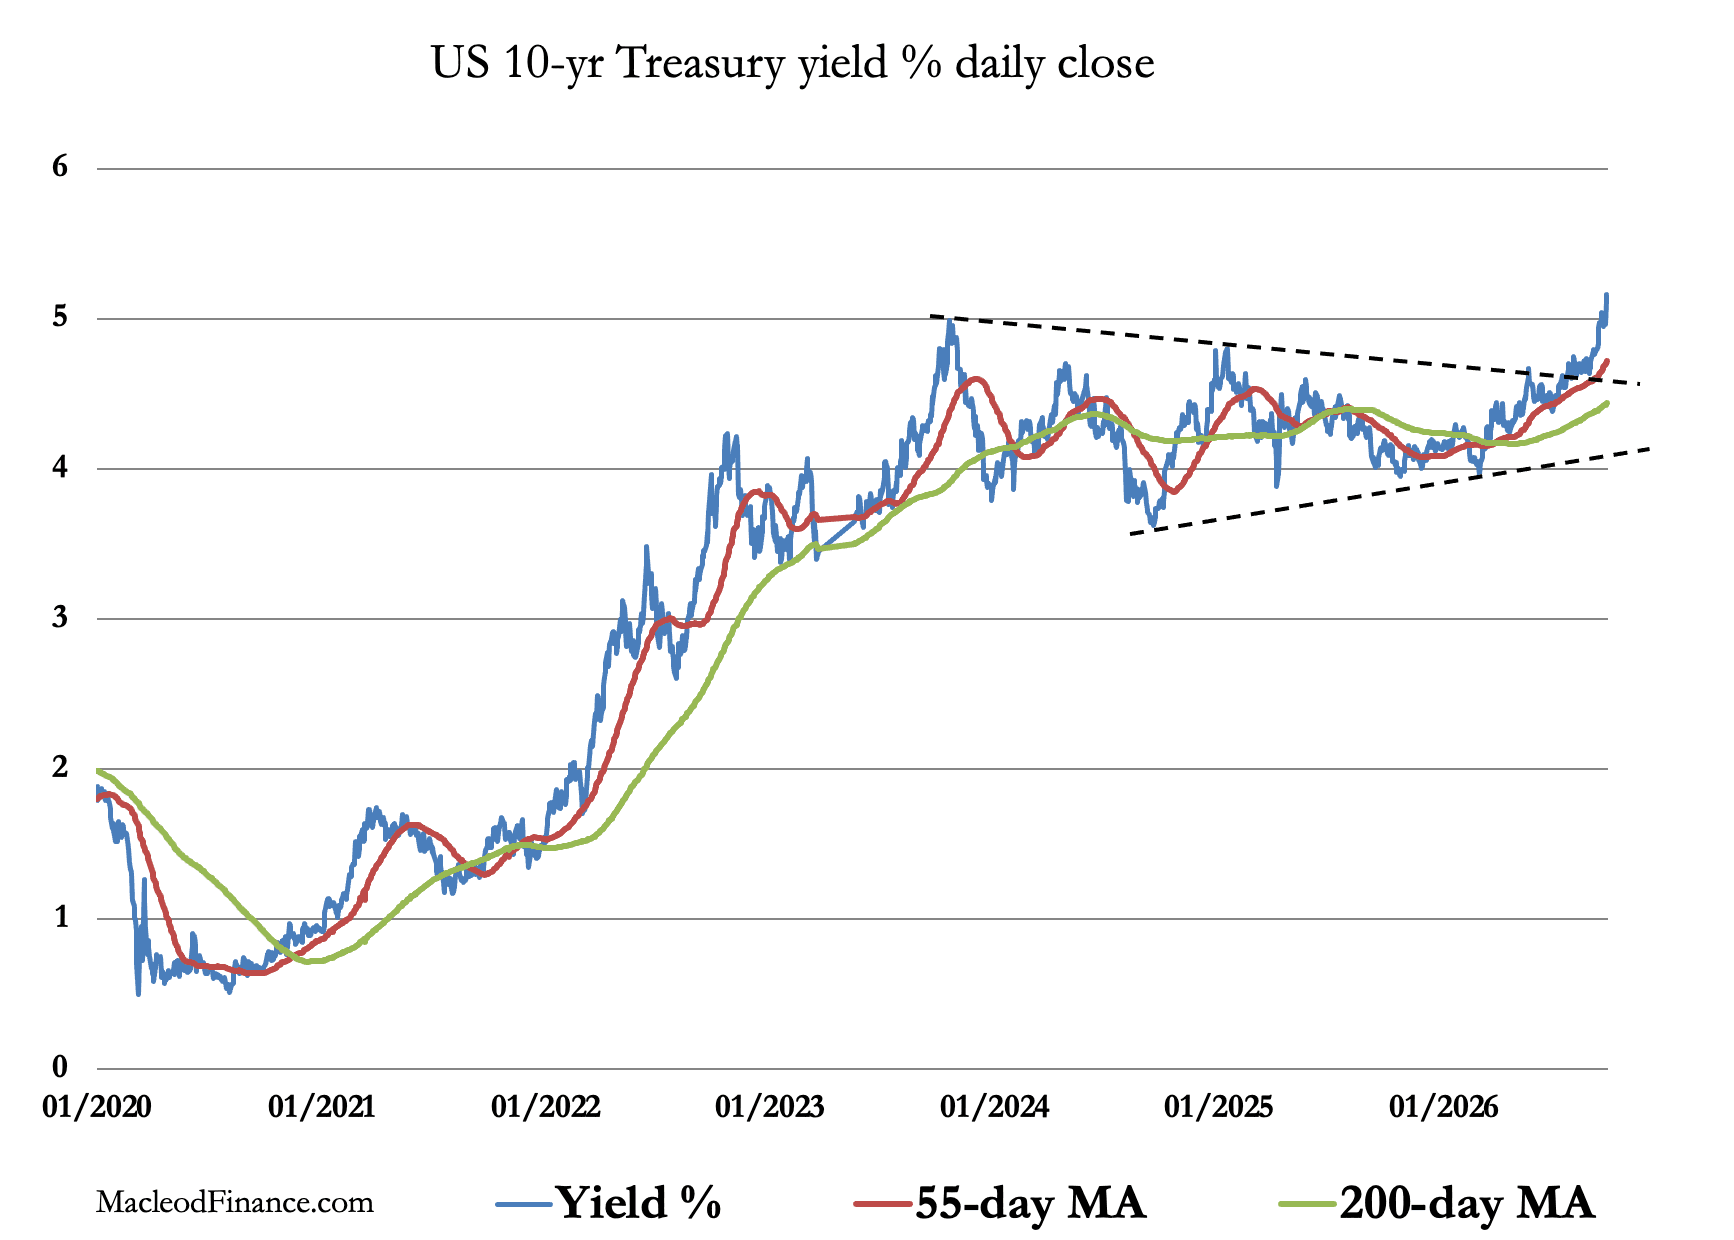
Es ist nun klar, dass die US-Regierung ein Finanzierungsproblem hat. Es erstreckt sich auch auf alle anderen G7-Mitglieder, deren Kosten für die Schuldenfinanzierung allesamt gleichzeitig steigen. Zur Einordnung: Bei den aktuellen Renditen entsprechen die Zinsen auf US-Staatsanleihen der Hälfte der laufenden Haushaltseinnahmen der US-Regierung. Mildernd wirken lediglich, dass noch Schulden mit niedrigeren Renditen ausstehen, die erst fällig werden, und dass etwa 8 Billionen US-Dollar der Bruttoschuld von mehr als 40 Billionen US-Dollar zwischen Regierungsstellen geschuldet werden.
Die US-Regierung ist höheren Zinsen und Anleiherenditen ausgeliefert, die von einer Mischung aus geopolitischen Faktoren und der Sorge vor dem unvermeidlichen Einbruch der Wirtschaftstätigkeit sowie von stark steigenden Preisen infolge der Krise im Nahen Osten getrieben werden. Die Gefahr besteht darin, dass diese Faktoren zusammen eine Schuldenfalle für die Staatsfinanzen bilden, in der höhere Zinsen noch höhere Zinsen nach sich ziehen. Dies spiegelt sich im langfristigen Chart der langlaufenden US-Anleihe wider:
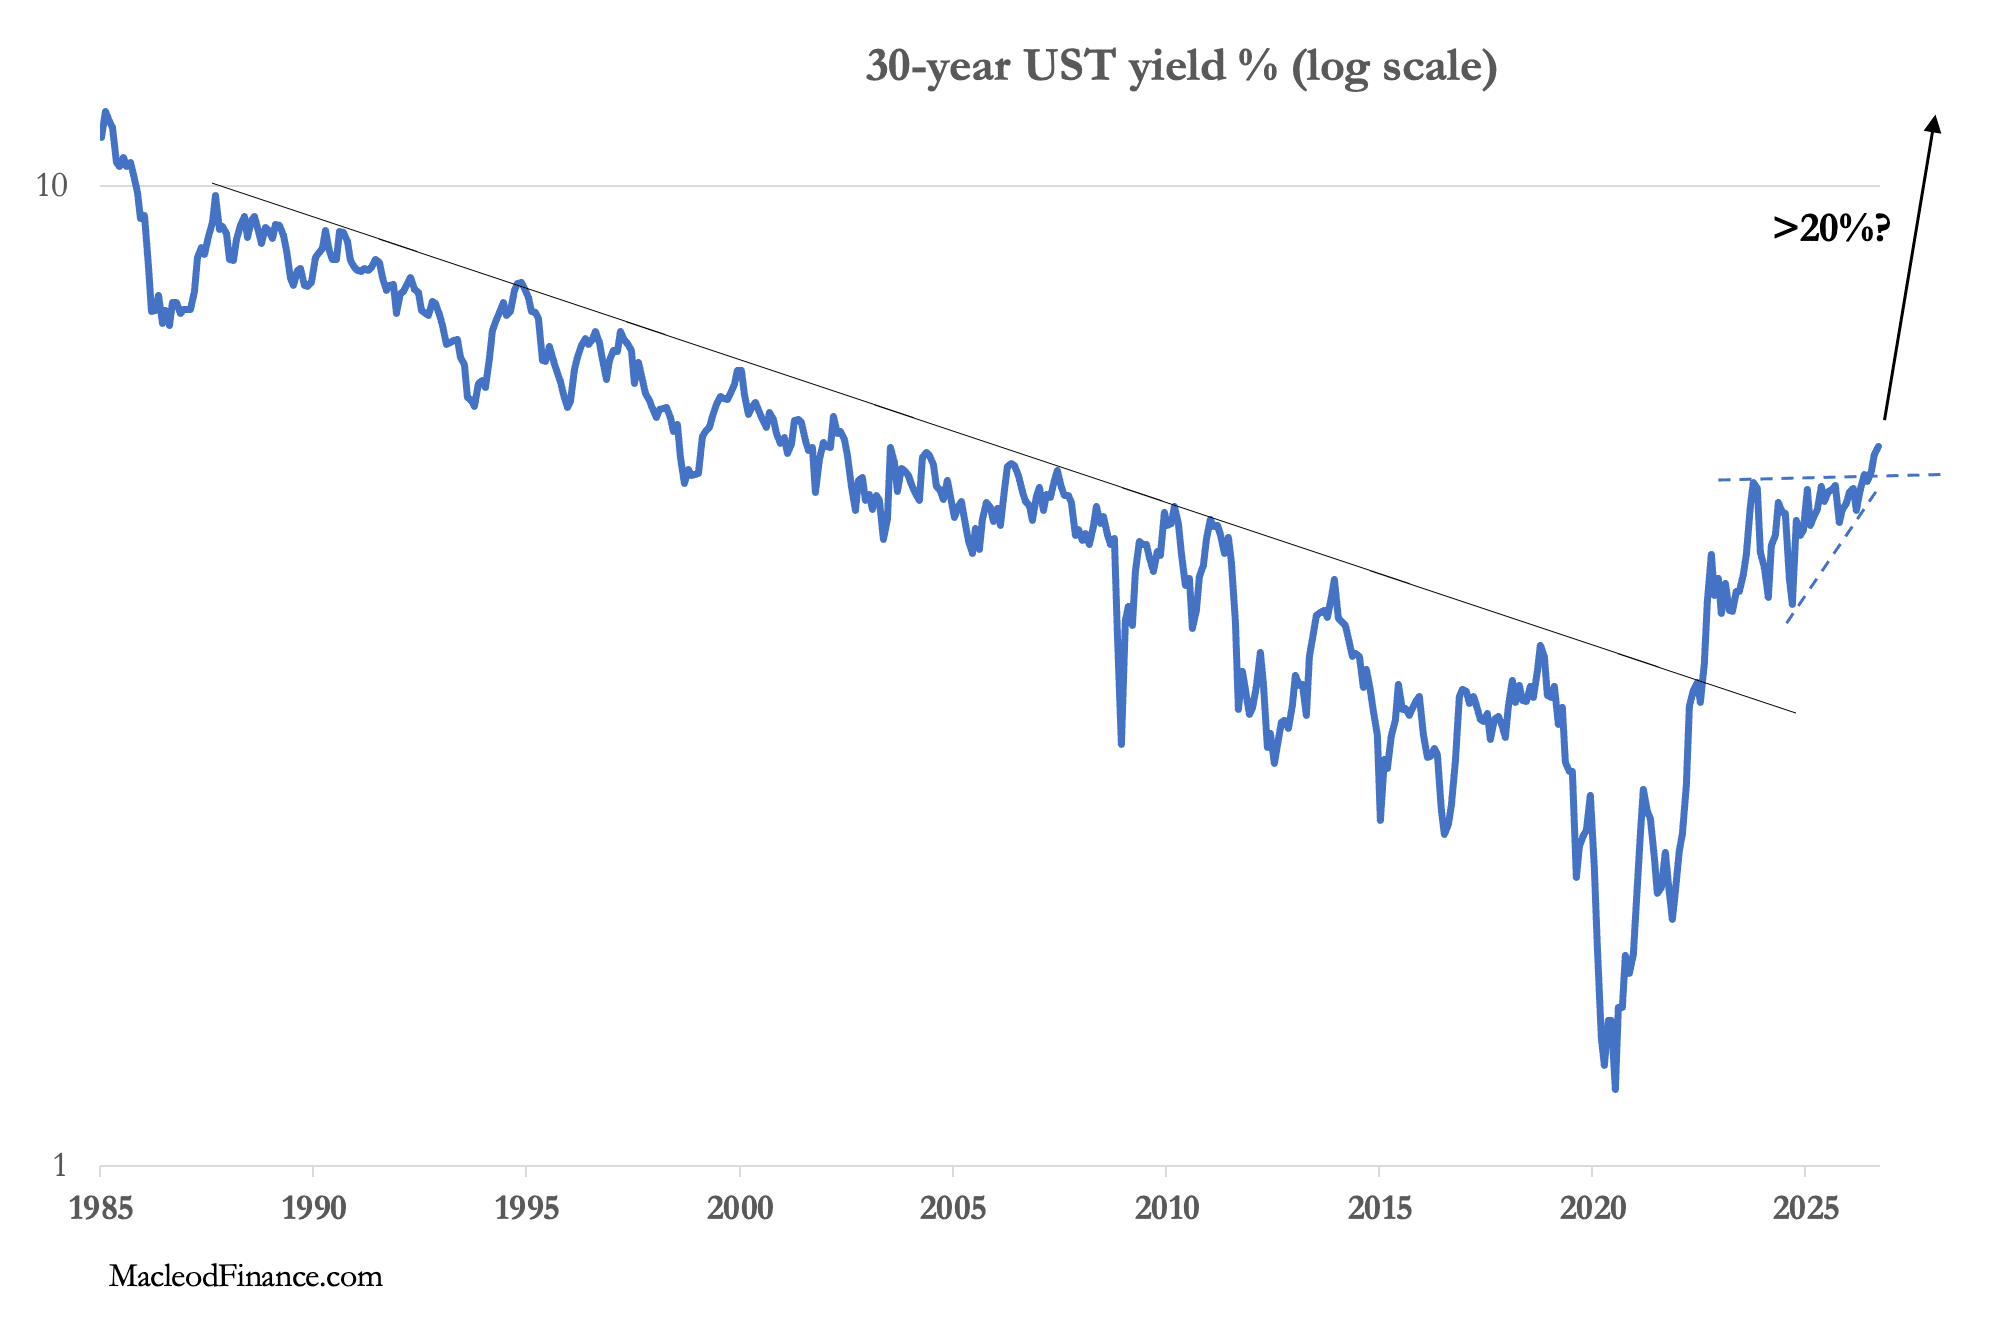
Die Rendite befindet sich nun in einem außer Kontrolle geratenen Aufschaukeln und lässt sich nur mit einer Politik im Stil von Volcker bewältigen, die jede Erwartung höherer Anleiherenditen aus den Finanz- und Währungsmärkten nimmt, indem die Fed die Zinsen deutlich über das aktuelle Niveau anhebt. Das würde jedoch die Wirtschaft, die Finanzmärkte und die Staatsfinanzen zusammenbrechen lassen und kann daher ausgeschlossen werden.
Tatsache ist, dass die sich abzeichnende Krise anders ist als alle vorangegangenen. Seit dem Zweiten Weltkrieg mögen Krisen durch staatliche Politik verursacht worden sein, aber sie entstanden stets im Privatsektor, und anschließend eilten die Regierungen zur Rettung herbei. Diese Krise betrifft die Regierungen selbst, und es gibt niemanden, der sie retten könnte.
Vor diesem Hintergrund müssen wir die Lage der Währungen betrachten, angeführt vom US-Dollar. Die Ereignisse am Anleihemarkt in dieser Woche zeigen zweifelsfrei, dass Regierungen in einer Politik gefangen sind, die nur die Kaufkraft ihrer Währungen zerstören kann. Das US-Finanzministerium geht bereits voran, indem es auf kurzfristigere Schulden setzt und die längerfristigen monetarisiert. Dadurch verkürzen sich die durchschnittlichen Laufzeiten, und die Zinskurve flacht ab; 3-Monats-Schatzwechsel rentieren derzeit mit rund 4,2 %.
Sofern sich nicht etwas Grundlegendes zum Besseren wendet, befinden sich alle G7-Währungen, angeführt vom Dollar, in einer Abwärtsspirale. Dennoch sind die Märkte in Untätigkeit erstarrt. Die Folgen für Aktien dürften katastrophal sein, da die kreditgetriebene Blase platzen wird. Die Folgen für den Wechselkurs von Dollar zu Gold sollten ebenso klar sein, zumal das Establishment der westlichen Kapitalmärkte so gut wie kein Gold besitzt. Goldman Sachs schätzte kürzlich, dass Gold-ETFs im zweiten Quartal 2025 nur 0,17 % der privaten US-Portfolios ausmachten, wobei die Schätzungen, wie es dort heißt, abweichen können.
Selbst Spekulanten haben sich weitgehend aus diesem Markt zurückgezogen: Das Open Interest an der Comex liegt deutlich unter dem langfristigen Durchschnitt von 480.000 Kontrakten, auch wenn es sich allmählich normalisiert:
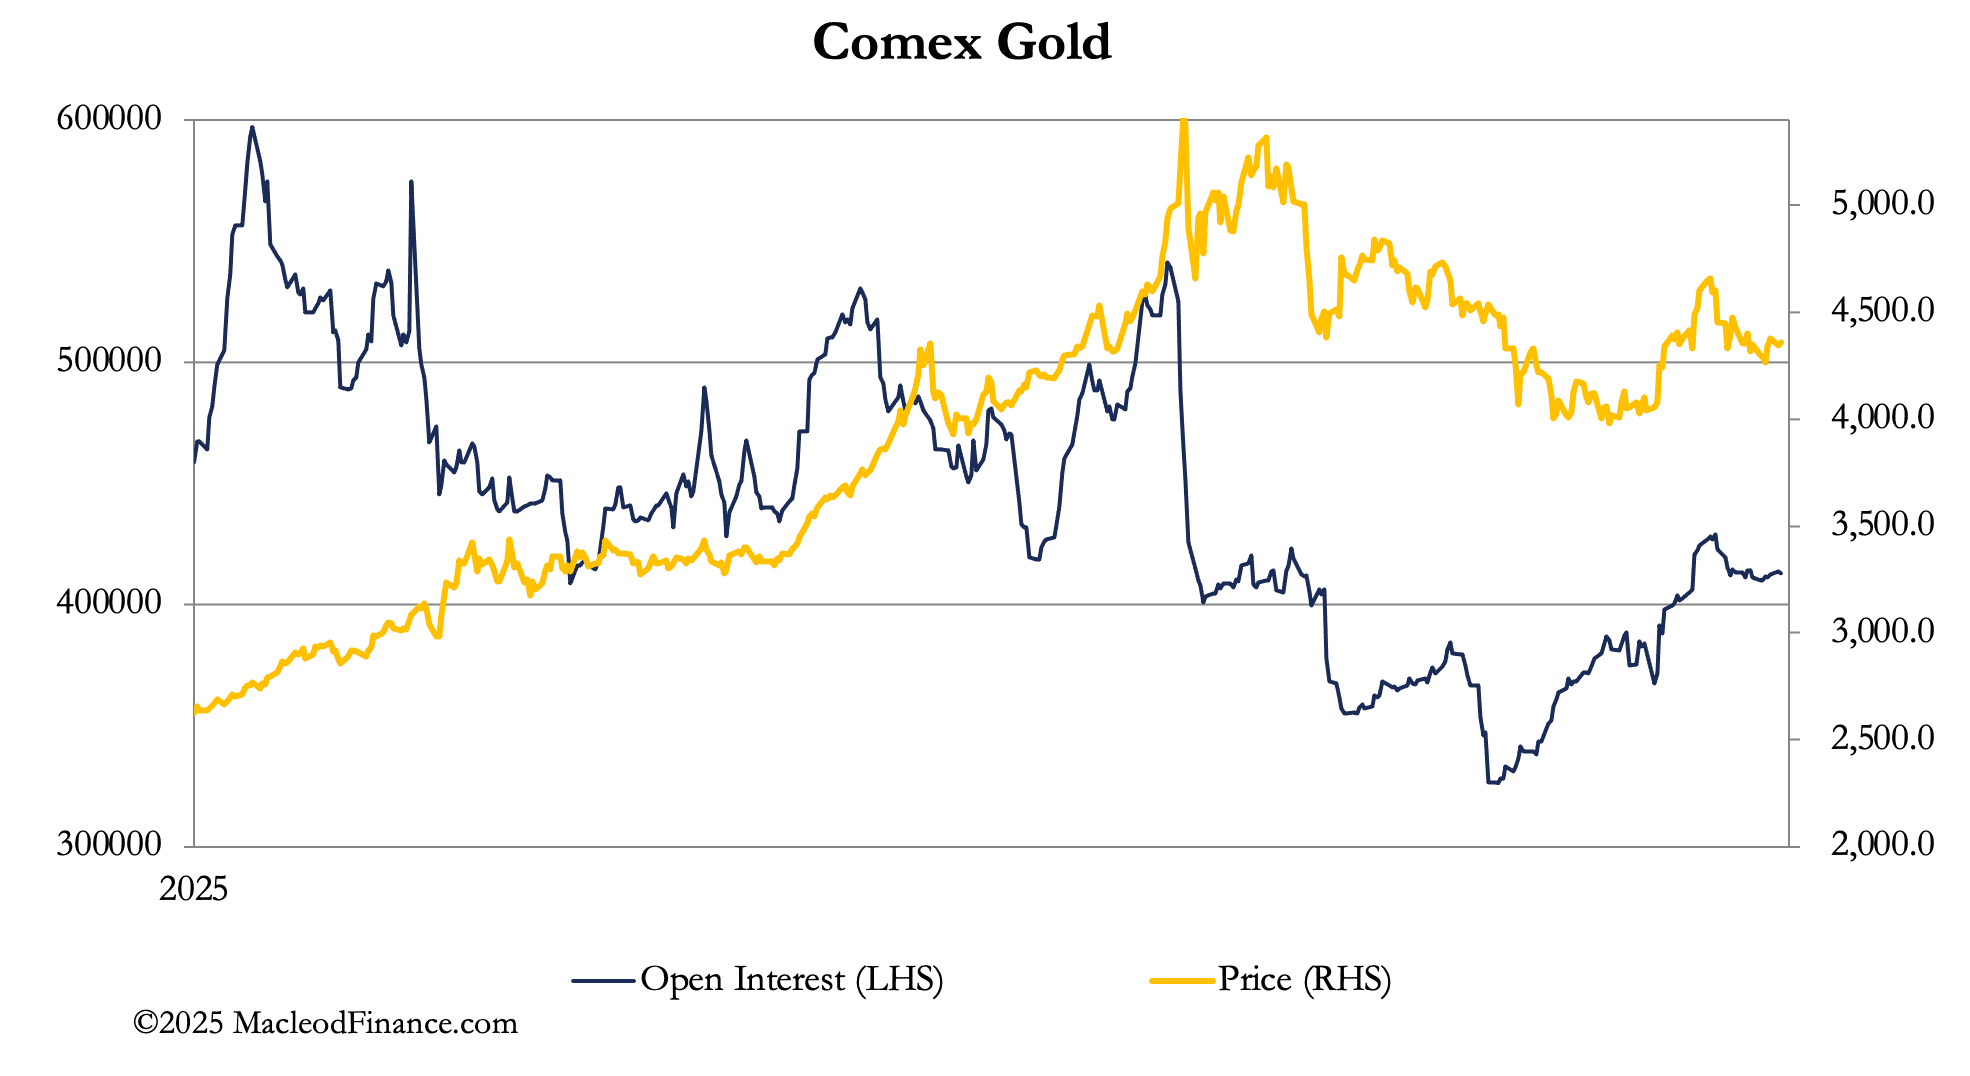
Angesichts der aktuellen Entwicklungen ist diese Unterrepräsentation potenziell explosiv. Die Umschichtung aus Anleihen und Aktien in Gold wird für Anleger ein lebensprägendes Ereignis sein. Vor diesem Hintergrund stellen wir fest, dass Gold derzeit auf der Stelle tritt und eine Richtung sucht, wobei es einen Boden zu finden scheint.
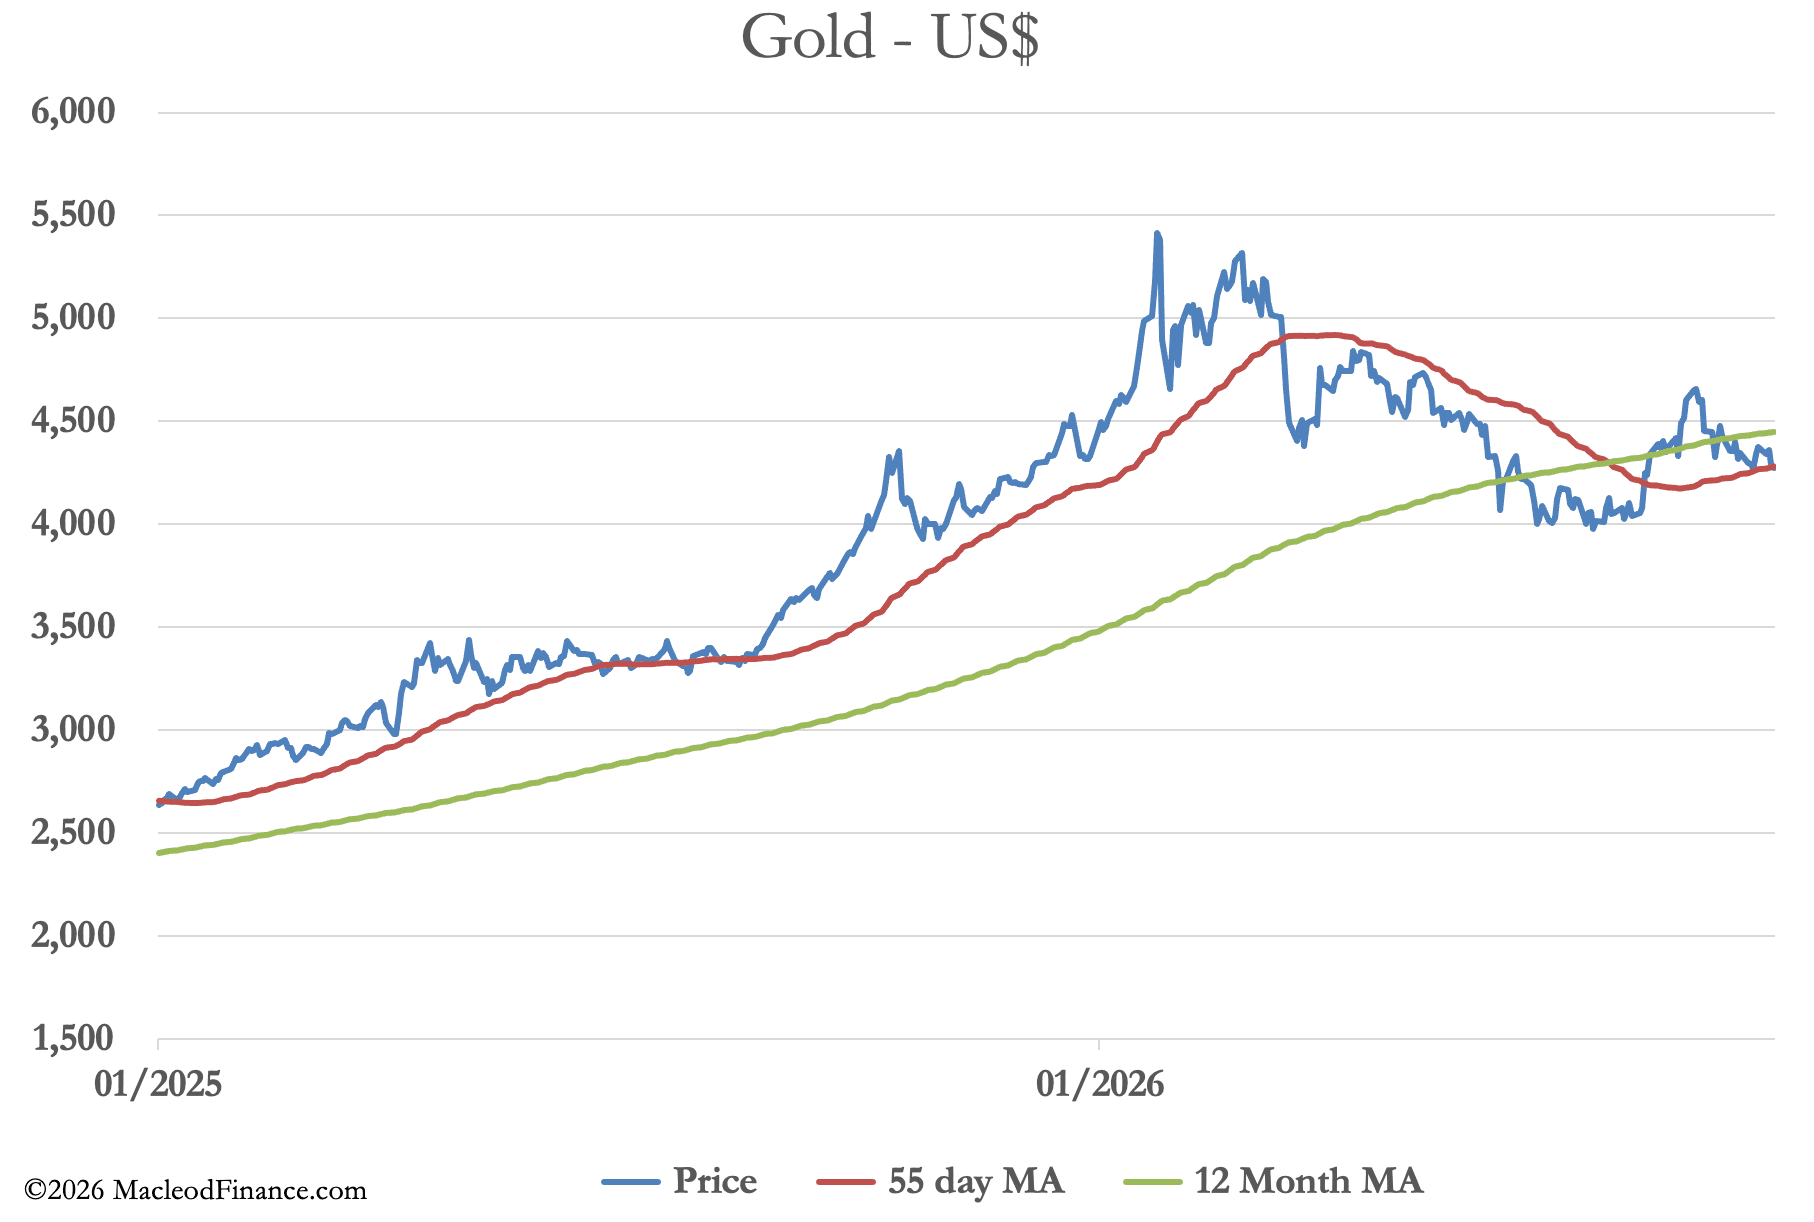
Gold steht für Schutz vor wachsenden Risiken an den Kreditmärkten. Es steht auch für den breiteren Rohstoffkomplex, nicht in der Form, wie er an Papiermärkten abgebildet wird, sondern als physischer Besitz ohne Gegenparteirisiko. Wenn die Finanzmärkte, angeführt von den Staatsanleihen, zusammenbrechen und Gold steigt, wird es kaum oder gar keine Vorwarnung geben.