
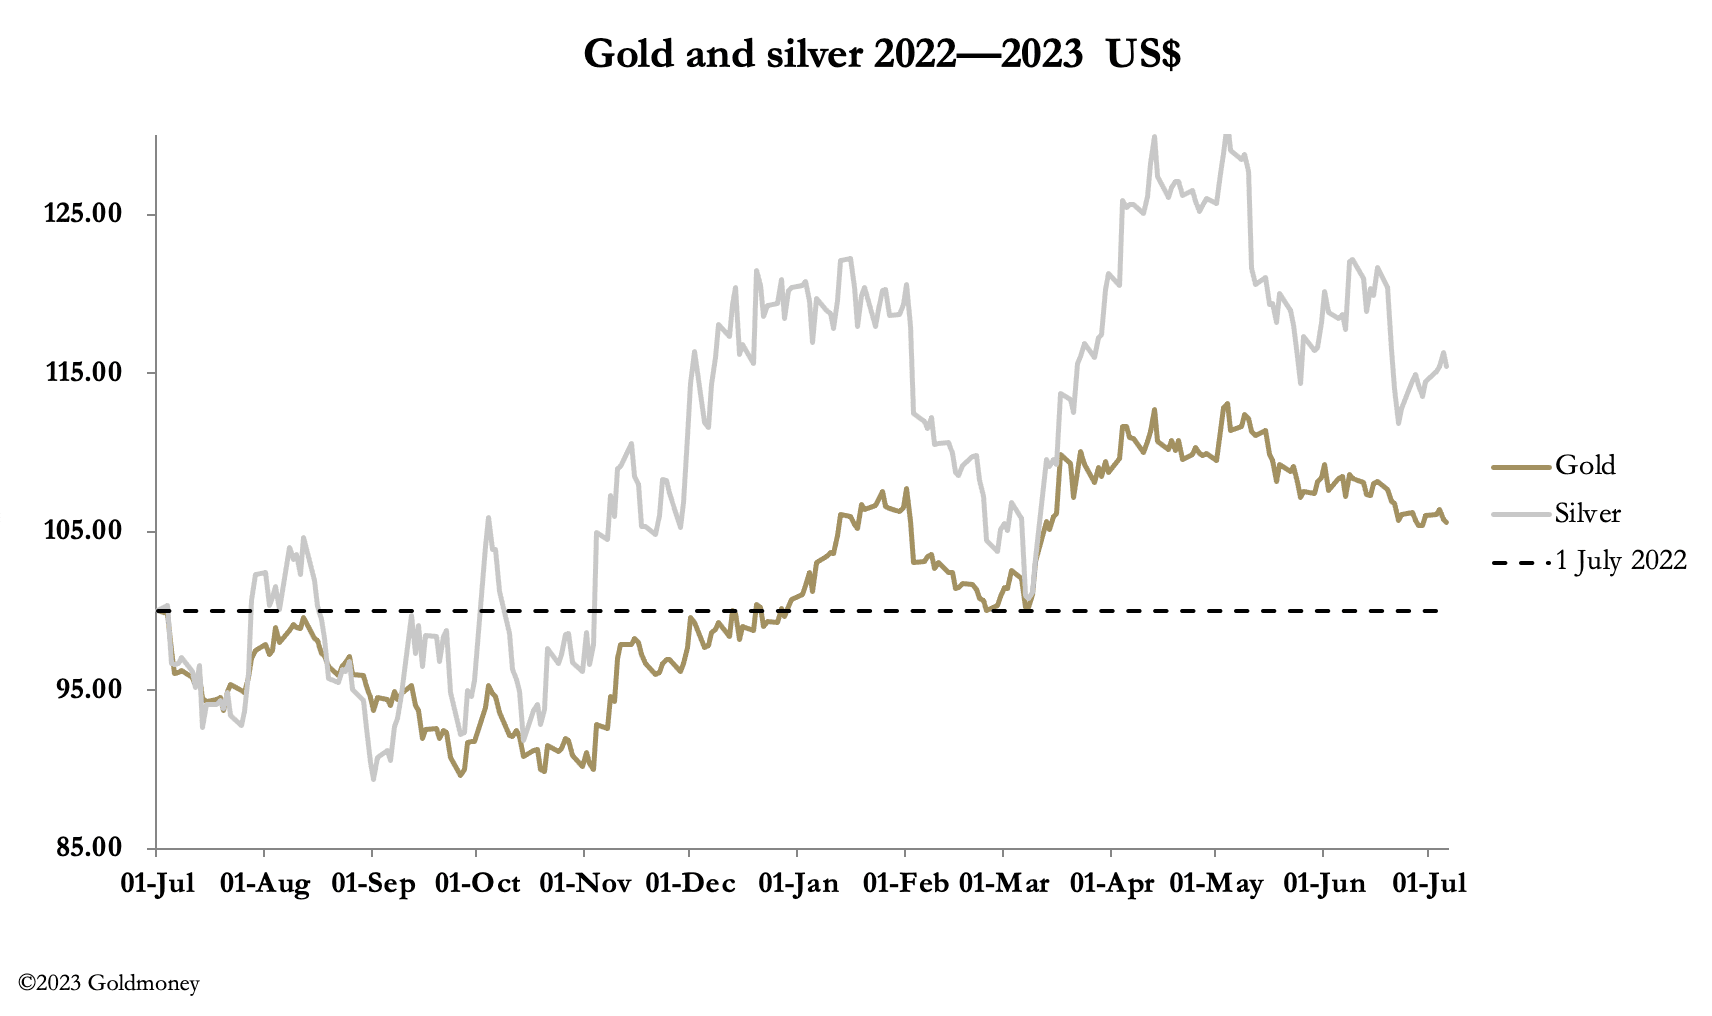
Gold und Silber haben sich auf Wochensicht kaum verändert und sind per Saldo leicht gesunken. In Europa lag Gold heute Morgen bei 1.915 $, ein Minus von 4 $, und Silber bei 22,70 $, ein Minus von 5 Cent. Der Handel war dünn, wobei der Dienstag durch den Feiertag zum US-Unabhängigkeitstag beeinträchtigt war.
Das Open Interest an der Comex bleibt bei beiden Metallen sehr niedrig, beginnt bei Gold jedoch allmählich zu steigen. Beim Silber fiel das Open Interest auf 114.102 Kontrakte, den niedrigsten Stand seit zehn Jahren. Diese Charts folgen als Nächstes.

Ein sehr niedriges Open Interest lässt sich im Allgemeinen mit überverkauften Marktbedingungen gleichsetzen. Bemerkenswerterweise ist jedoch die Kategorie „Managed Money“, die netto short gehen kann, wenn die Hedgefonds insgesamt pessimistisch sind, weiterhin netto long. Als Nächstes folgt die Positionierung vom 27. Juni aus dem jüngsten COT-Bericht.
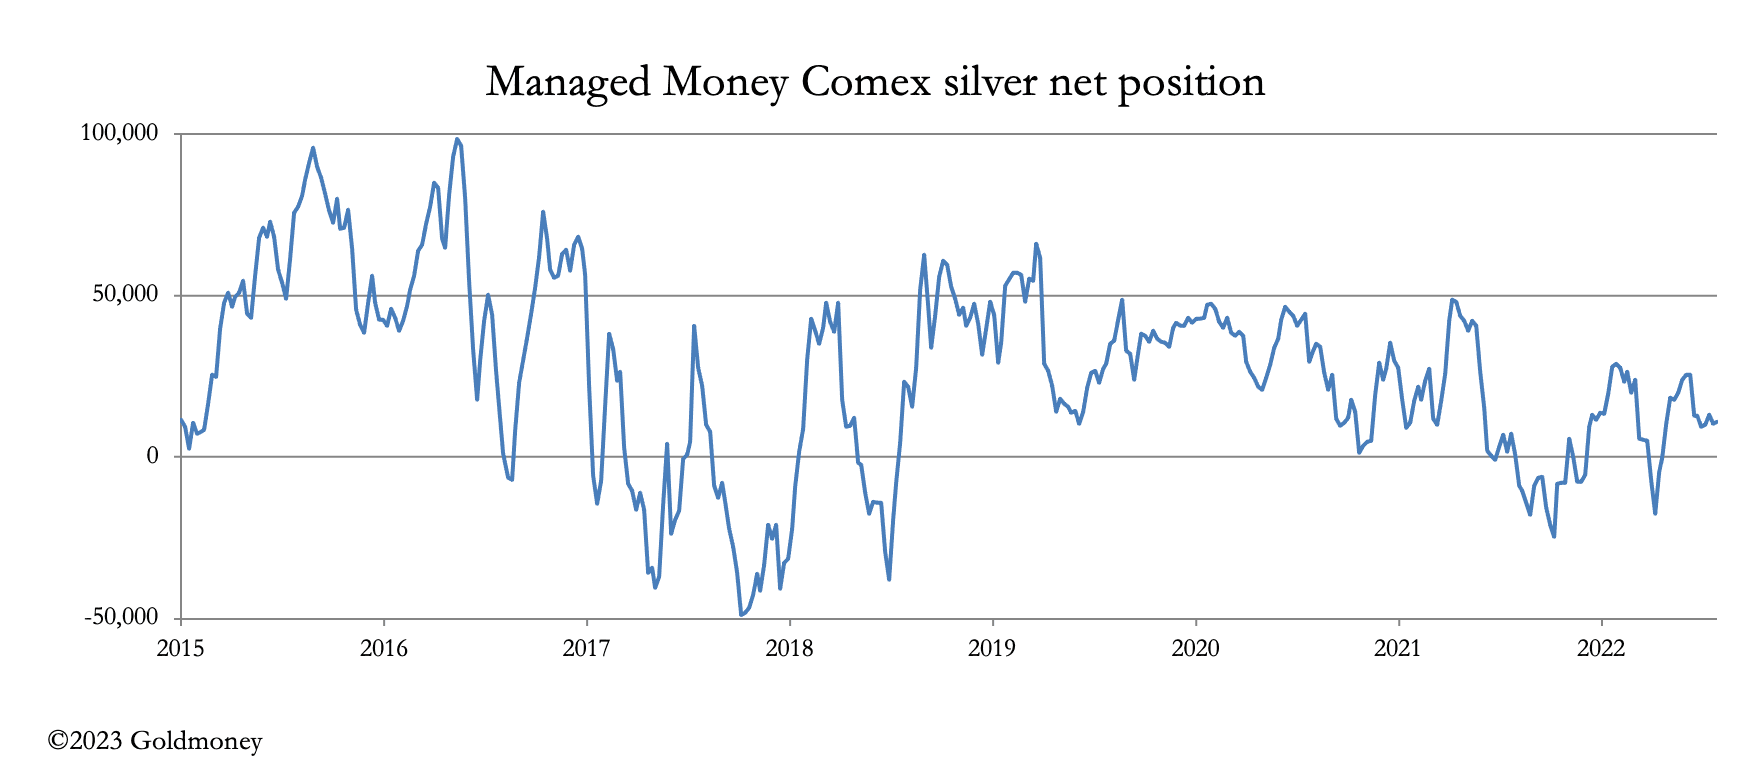
Technisch gesehen besteht Spielraum, die Hedgefonds noch stärker unter Druck zu setzen, doch das sehr niedrige Open Interest deutet darauf hin, dass die verbliebenen Optimisten zunehmend hartnäckig geworden sind.

Angesichts des sehr niedrigen Open Interest scheint es, dass die Swaps, nachdem sie die schwachen Marktteilnehmer bereits ausgeschüttelt haben, nun bei ihren Silberpositionen einen Bear Squeeze riskieren.
Ihre Position im Goldkontrakt scheint ähnlich, aber weniger extrem zu sein. Selbst wenn der Goldpreis von hier aus fällt, sind kaum noch schwache Marktteilnehmer auszuschütteln, sodass die Swaps gewissermaßen festsitzen. Als Nächstes folgt das Open Interest für Comex-Gold.
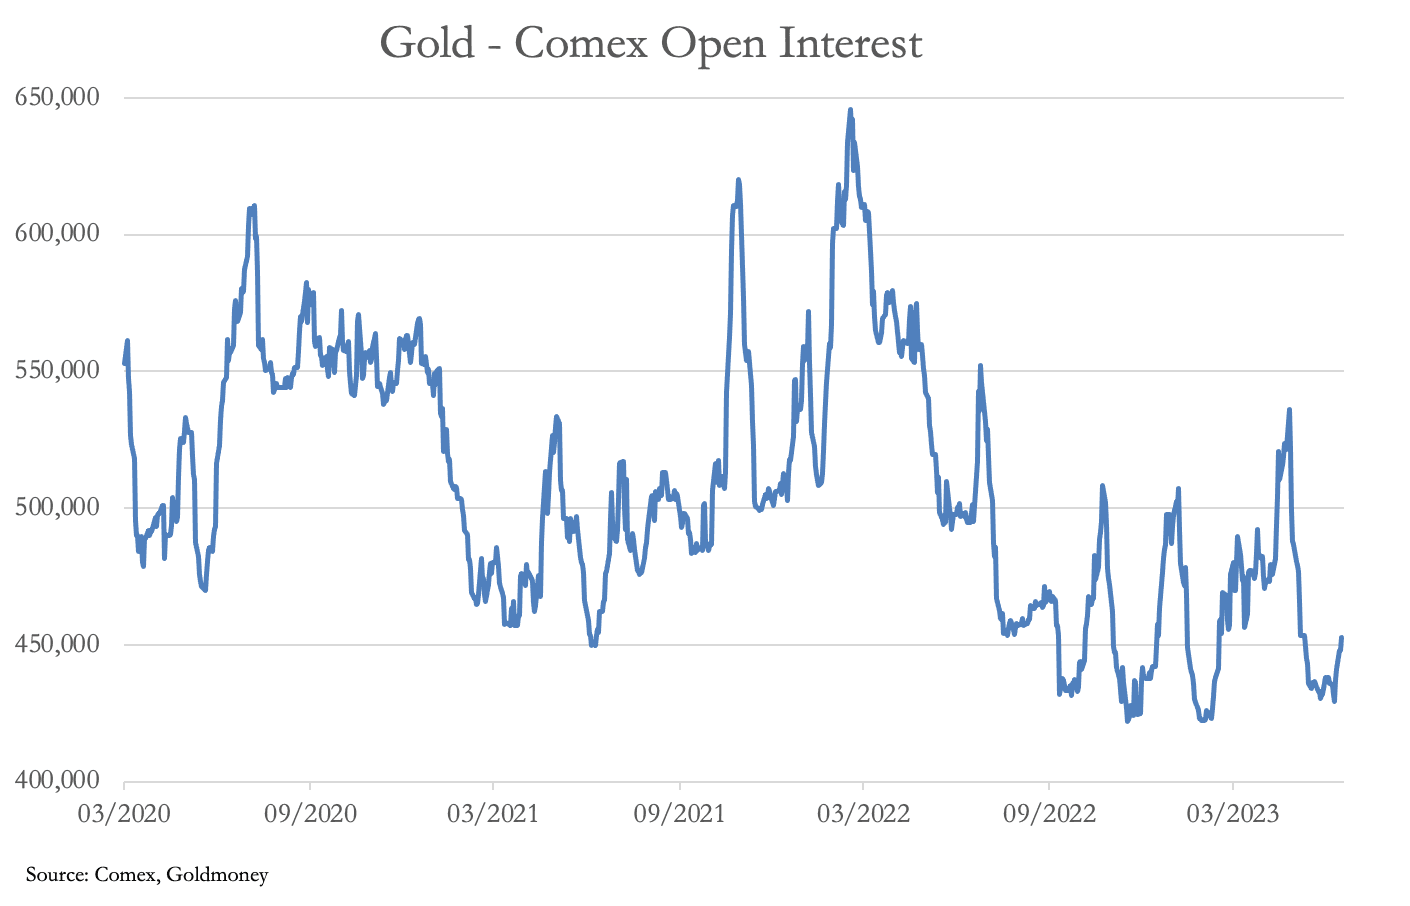
Seit dem 28. Juni ist das Open Interest um rund 22.000 Kontrakte gestiegen, was auf eine bedeutende Unterstützung bei 1.900 $ hindeutet. Was könnte also Gold unter dieses Niveau drücken?
Der wahrscheinlichste Kandidat ist ein erneuter Anstieg der weltweiten Anleiherenditen. In den vergangenen zwei Wochen ist die Rendite zehnjähriger US-Staatsanleihen um 35 Basispunkte auf über 4 % gestiegen, eine Bewegung, die sich auch an anderen Anleihemärkten zeigt. Die Hoffnung, dass eine Rezession es der Fed erlauben wird, ihre straffe Geldpolitik zu lockern, schwindet. Die Gefahren hoher und weiter steigender Zinsen sowie die Folgen für Unternehmensinsolvenzen und für faule Kredite im Bankensystem werden zunehmend sichtbar.
Das Argument, dass hohe Zinsen Gold benachteiligen, findet weiterhin Anklang. Und in dem Maße, wie das Kreditrisiko zunimmt, begünstigt dies zunächst eine Flucht in den Dollar und möglicherweise in kurz laufende US-Staatsanleihen. Das bedeutet, dass einige der hartnäckigeren Optimisten in der Kategorie „Managed Money“ dennoch zu Verkäufern werden könnten.
Doch das Argument für steigende Kurse ist potenziell weitaus stärker. An der Comex werden weiterhin Kontrakte zur Lieferung angedient. In dieser verkürzten Woche wurden weitere 1.380 Goldkontrakte (4,3 Tonnen) angedient, und einschließlich des 30. Juni wurden 3.337 Silberkontrakte (519 Tonnen) zur Lieferung angedient. Neben einer Arbitrage zwischen Papier- und physischem Markt gibt es die zunehmende Gewissheit einer neuen Phase im Ukraine-Konflikt. Hinzu kommt das bevorstehende BRICS-Treffen vom 22. bis 24. August, bei dem Pläne für eine neue Handelswährung erörtert beziehungsweise verkündet werden sollen. Je nachdem, wie sich dies entwickelt, wird dann eine globale Entdollarisierung die Märkte beherrschen. Es kann einige Wochen dauern, bis die Auswirkungen ankommen, aber dann dürfte der Trade „Dollar verkaufen/Gold kaufen“ neuen Auftrieb erhalten.