
US-M3 liegt relativ stabil bei knapp über 15,1 Billionen US-Dollar und folgt damit dem disinflationären Trend der vergangenen Monate. Obwohl US-M1 und US-M2 weiter wachsen und die Fed ihr unbefristetes monatliches Anleihekaufprogramm noch nicht beendet hat, ist das M3-Wachstum deutlich zum Stillstand gekommen.
Zusammen mit der Verlangsamung der US-Industrieproduktion und dem schwachen Arbeitsmarkt deutet dies auf einen Konjunkturabschwung hin. Betrachtet man die jüngste Schwäche der Schwellenländer als Frühindikator, scheint der zweite Teil der viel beschworenen Double-Dip-Rezession kurz bevorzustehen.
Es ist daher ironisch, wenn auch kaum beispiellos, dass die Welt in eine Rezession eintritt, gerade als die Währungshüter der US-Notenbank offenbar bereit sind, das Ende (oder zumindest die schrittweise Rückführung) der außerordentlichen, außergewöhnlichen und experimentellen geldpolitischen Maßnahmen anzukündigen, die sie nach dem Zusammenbruch von 2008 ergriffen haben: Für die EU wird in diesem Jahr ein Rückgang erwartet, Chinas Wachstum verlangsamt sich, und die übrigen Schwellenländer kommen fast zum Erliegen.
Der Angstindex ist auf 2,42 % gefallen, der gleitende 21-Monats-Durchschnitt auf 2,92 %. Der Goldpreis hat scharf korrigiert, in einer Bewegung, die stark an die Korrektur in der Zyklusmitte von 1975/76 erinnert.

Wie Sie unten sehen können, korrigierten 1976 der Goldpreis und der Angstindex während einer kurzen Phase relativer Ruhe mitten im Dollarsturm der 1970er Jahre.
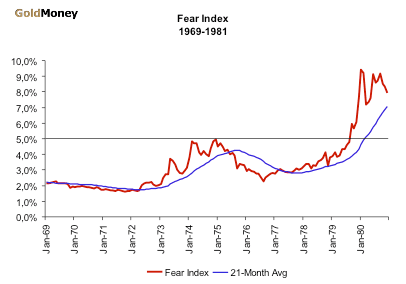
Dieser Hoffnungsschimmer war nur von kurzer Dauer, und die Inflation kehrte mit voller Wucht zurück, als die Defizitausgaben für Kanonen und Butter aus dem vorangegangenen Jahrzehnt auf den US-Dollar zurückfielen.
Gold ist der ultimative sichere Hafen. Deshalb verliert es in relativ ruhigen Zeiten an Anziehungskraft. Der empfundene Bedarf an Absicherung nimmt ab, wenn alles reibungslos zu laufen scheint. Wie Ronald Stöferle in seinem ausgezeichneten Bericht In Gold we Trust 2013 darlegt, entwickelt sich der Goldpreis sowohl in Zeiten steigender Inflation als auch in Zeiten der Deflation überdurchschnittlich, bleibt aber in Zeiten sinkender Inflation, also bei Disinflation, zurück.

Gold entwickelt sich an beiden Extremen des Spektrums monetärer Instabilität gut: Als knappes und unabhängiges Geld ist es ein guter Schutz gegen galoppierende Inflation, und als physisches, greifbares Gut, das direkt in Besitz genommen werden kann, ist es zudem frei von Kontrahentenrisiko (selbstverständlich nur physisches Gold). Dies wird in deflationären Zeiten, in denen Zahlungsausfälle zunehmen, besonders wichtig.
Die Weltwirtschaft mag derzeit ruhig erscheinen, oder zumindest könnten sich US-Anleger angesichts hoher Aktienkurse und niedriger Anleiherenditen in diesem Glauben wiegen, doch es nähert sich ein regelrechter Schwarm schwarzer Schwäne. Japan spielt monetäres russisches Roulette, die Länder der europäischen Peripherie drängen auf eine weitere Runde von Rettungspaketen (Portugal, Slowenien und Griechenland warten nur die deutschen Wahlen ab). In der Türkei, in Ägypten und in Brasilien brodelt unterdrückter Unmut; und über allem thront die größte Schuldnernation der Weltgeschichte, die versucht, eine gewaltige Blase an Staatsschulden hinter ihrem Rücken zu verbergen, in der Hoffnung, dass eine Welt, die den Dollar als wichtigste Reservewährung nutzt, dies auch weiterhin gern tut, während er fortwährend entwertet wird.
Wie Herr Jaime Caruana, Generaldirektor der Bank für Internationalen Zahlungsausgleich (BIZ), in einer jüngsten Rede vor seinen Kollegen aus den Zentralbanken warnte: „Die Zentralbanken haben sich die Zeit geborgt, die der private und der öffentliche Sektor für Anpassungen benötigen, aber sie können diese nicht ersetzen.“ Mit anderen Worten: Strukturelle Ungleichgewichte lassen sich nicht einfach übertünchen oder weginflationieren. Schuldenbasiertes Wachstum ist ein Rezept für eine Katastrophe. Wir sollten uns daher darauf vorbereiten.
